Tin SMM ngày 20/8:
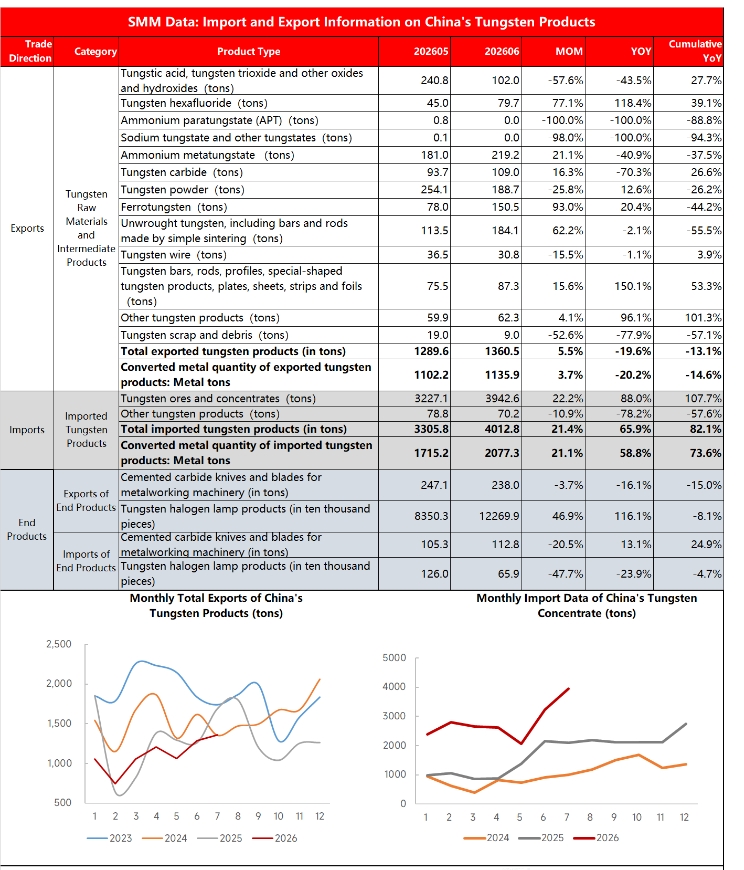
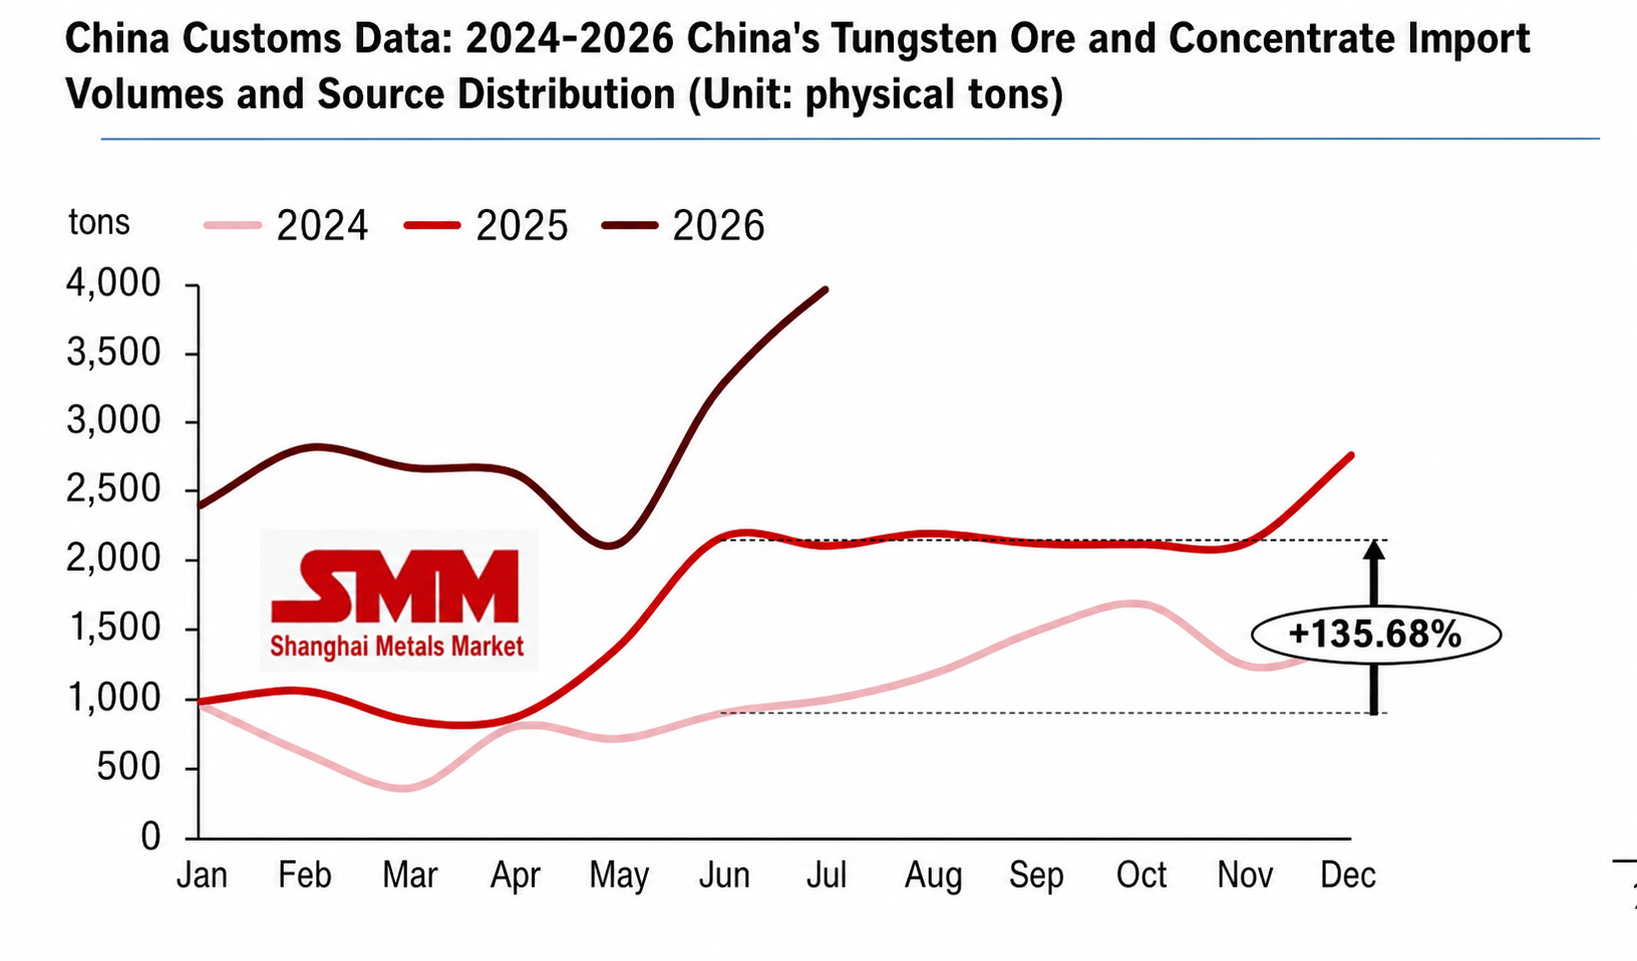
Theo số liệu hải quan, xuất nhập khẩu sản phẩm vonfram của Trung Quốc trong tháng 7 tiếp tục xu hướng nhập khẩu nguyên liệu thô tăng và xuất khẩu giảm. Nhập khẩu tinh quặng vonfram từ các nước như Myanmar và Kazakhstan tăng mạnh, đưa tổng nhập khẩu lũy kế tinh quặng vonfram của Trung Quốc tăng 107,7% so cùng kỳ lên 19.400 tấn. Trong khi đó, tổng xuất khẩu sản phẩm luyện kim vonfram và vật liệu vonfram giảm 13% so cùng kỳ xuống khoảng 7.781 tấn.
Về thị trường nhập khẩu:
Từ tháng 1 đến tháng 7 năm 2026, tổng nhập khẩu sản phẩm vonfram của Trung Quốc đạt khoảng 20.200 tấn, tăng 82,1% so cùng kỳ, tương đương khoảng 10.500 tấn quy đổi theo hàm lượng kim loại, tăng 74% so cùng kỳ. Trong đó, tổng nhập khẩu tinh quặng vonfram là 19.400 tấn, tăng 107,7% so cùng kỳ. Tổng nhập khẩu tăng vọt: nhập khẩu tinh quặng vonfram của Trung Quốc năm 2026 tăng đáng kể, chủ yếu từ Kazakhstan, Myanmar và Bắc Triều Tiên. Ngoài ra, một lượng nhỏ sản phẩm luyện kim thô như natri vonframat và canxi vonframat cũng được nhập khẩu.
Thị trường xuất khẩu: Với các biện pháp kiểm soát chặt chẽ, xuất khẩu sản phẩm vonfram của Trung Quốc đang dần chuyển dịch sang chế biến sâu. Trong tháng 7, xuất khẩu sản phẩm vonfram của Trung Quốc tăng 5,5% so với tháng trước lên khoảng 1.360 tấn, với mức tăng trưởng chính đến từ các mặt hàng không thuộc diện lưỡng dụng như vonfram hexaflorua, amoni metatungstat và ferovonfram. Từ tháng 1 đến tháng 7, tổng xuất khẩu sản phẩm vonfram của Trung Quốc đạt 7.781 tấn, giảm 13% so với cùng kỳ. Trong đó, APT, bột vonfram, thanh và que vonfram chưa gia công và các sản phẩm khác ghi nhận mức giảm mạnh nhất so với cùng kỳ. Axit vonframic, vonfram hexaflorua, thanh và que vonfram và các sản phẩm khác ghi nhận mức tăng trưởng xuất khẩu lớn nhất.
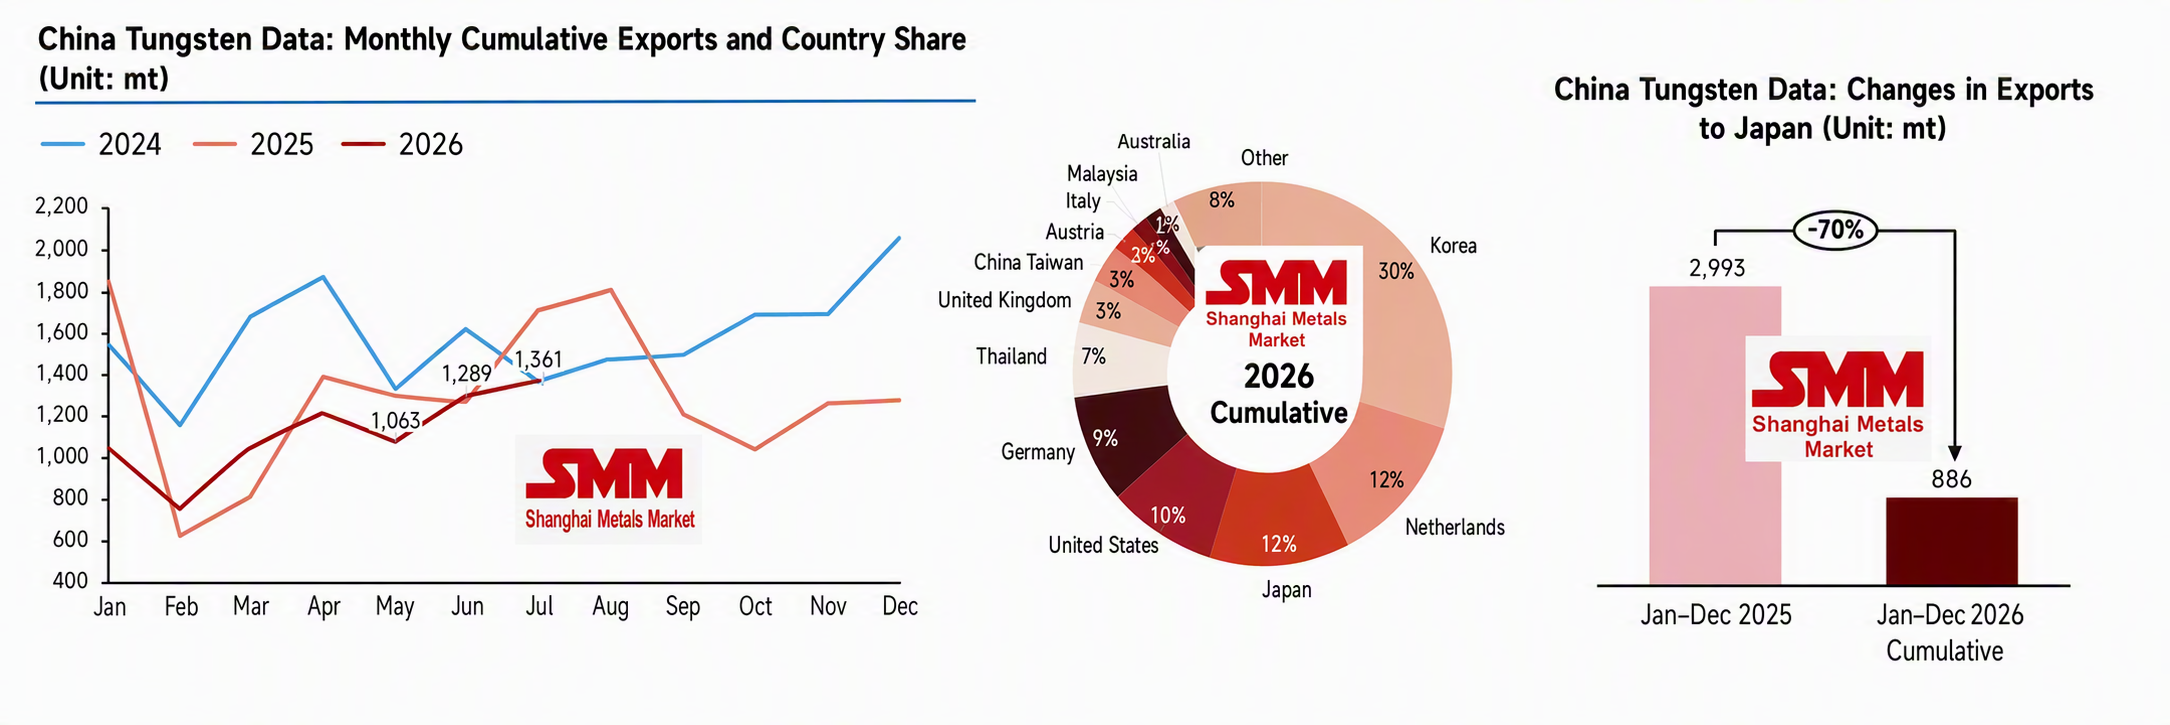
Theo sản phẩm, các sản phẩm chính có diễn biến phân hóa:
- APT : Xuất khẩu tháng 7 đạt 0 tấn, so với 0,8 tấn trong tháng 6, gần như không có lô hàng xuất khẩu nào trong hai tháng liên tiếp; Xuất khẩu lũy kế từ tháng 1 đến tháng 7 đạt 22,8 tấn, giảm 88,8% so với cùng kỳ. APT thuộc diện kiểm soát mặt hàng lưỡng dụng, mỗi đơn hàng đều phải được xem xét riêng. Việc phê duyệt giấy phép chặt chẽ hơn đã trực tiếp khiến xuất khẩu các sản phẩm nấu luyện sơ cấp gần như ngừng trệ, khiến khách hàng nước ngoài khó tiếp cận nguồn nguyên liệu APT của Trung Quốc hơn đáng kể.
- Bột vonfram : Xuất khẩu tháng 7 đạt 188,7 tấn, giảm 25,8% so với tháng trước và tăng 12,6% so với cùng kỳ; Xuất khẩu lũy kế từ tháng 1 đến tháng 7 đạt 610,3 tấn, giảm 26,2% so với cùng kỳ. Do các hạn chế xuất khẩu từ việc phê duyệt giấy phép theo diện kiểm soát, quá trình xem xét đơn hàng xuất khẩu trên thị trường bột vonfram diễn ra chậm và có độ trễ nhất định giữa số liệu hải quan và việc đặt hàng thực tế. Theo số liệu hải quan, đơn giá xuất khẩu bột vonfram trong tháng 7 đạt 260 USD/kg, chủ yếu thực hiện các đơn hàng được đặt trước tháng 5. Vào thời điểm đó, giá FOB nội địa của bột vonfram dao động khoảng 230–260 USD/kg. Tính theo giá APT nước ngoài 3.000 USD/mtu, chi phí sản xuất của các doanh nghiệp bột vonfram nước ngoài khoảng 300 USD/tấn, và xét về mặt giá, các sản phẩm bột vonfram và cacbua vonfram của Trung Quốc có hiệu quả chi phí rất tốt ở nước ngoài.
- Cacbua vonfram (chưa thiêu kết, mặt hàng chịu kiểm soát) : xuất khẩu tháng 7 đạt 1.090,0 tấn, tăng 16,3% so với tháng trước và giảm 70,3% so với cùng kỳ; lũy kế xuất khẩu 7 tháng đầu năm đạt 1.209,7 tấn, tăng 26,6% so với cùng kỳ. Đà phục hồi so với tháng trước trong tháng 7 đến từ việc giao hàng tập trung của một số đơn hàng đã được cấp phép, chủ yếu xuất sang Hàn Quốc và các quốc gia, khu vực khác.
- Thanh, que, profile và profile định hình đặc biệt bằng vonfram : xuất khẩu tháng 7 đạt 87,3 tấn, tăng 15,6% so với tháng trước và tăng 150,1% so với cùng kỳ; lũy kế xuất khẩu 7 tháng đầu năm đạt 354,3 tấn, tăng 53,3% so với cùng kỳ. Chỉ các profile vonfram có kích thước và quy cách cụ thể mới nằm trong diện kiểm soát hàng lưỡng dụng; các thanh vonfram quy cách thông thường không bị kiểm soát. Sự giải phóng nhu cầu đối với siêu hợp kim và luyện kim đặc biệt ở nước ngoài đã trở thành điểm sáng lớn nhất của xuất khẩu sản phẩm trung gian.
- Ferrovonfram : xuất khẩu tháng 7 đạt 150,5 tấn, tăng 93,0% so với tháng trước và tăng 20,4% so với cùng kỳ; lũy kế xuất khẩu 7 tháng đầu năm đạt 841,4 tấn, giảm 44,2% so với cùng kỳ. Ferrovonfram không nằm trong danh mục hàng lưỡng dụng vonfram lần này. Đà phục hồi so với tháng trước trong tháng 7 đến từ hoạt động bổ sung tồn kho theo đợt của các doanh nghiệp thép đặc biệt nước ngoài, nhưng lượng đơn hàng thấp trong một số tháng nửa đầu năm đã kéo giảm kết quả lũy kế.
- Phế liệu vonfram: xuất khẩu tháng 7 đạt 9 tấn, giảm 52,6% so với tháng trước và giảm 77,9% so với cùng kỳ; lũy kế xuất khẩu 7 tháng đầu năm đạt 102,9 tấn, giảm 57,1% so với cùng kỳ, do nhu cầu nguyên liệu tái chế ở nước ngoài vẫn yếu.
- Vonfram hexaflorua: xuất khẩu tháng 7 đạt 79,7 tấn, tăng 77,1% so với tháng trước và tăng 118,4% so với cùng kỳ; lũy kế xuất khẩu 7 tháng đầu năm đạt 335,6 tấn, tăng 39,1% so với cùng kỳ. Hai nhà sản xuất hàng đầu tại Nhật Bản đã rời bỏ vĩnh viễn thị trường công suất vonfram hexaflorua toàn cầu trong tháng 7, làm thu hẹp nguồn cung toàn cầu, trong khi xuất khẩu vonfram hexaflorua của Trung Quốc được hưởng lợi từ việc chuyển dịch đơn hàng từ nước ngoài, cùng với giá khai báo hải quan trung bình tăng liên tục; đơn giá tháng 7 khoảng 1,57 triệu nhân dân tệ/tấn.
Đối với mảnh dao hợp kim cứng thành phẩm, tổng xuất khẩu các sản phẩm này của Trung Quốc trong tháng 1-7 giảm 15% so cùng kỳ xuống còn 1.724 tấn, trong khi tổng nhập khẩu tăng 25% so cùng kỳ lên 874 tấn. Sự sụt giảm xuất khẩu chủ yếu do hai yếu tố: thứ nhất, hoạt động sản xuất ở nước ngoài yếu kém kiềm chế đơn hàng cầu bên ngoài; thứ hai, chi phí nguyên liệu vonfram trong nước tăng đẩy giá mảnh dao nội địa lên, làm suy yếu sức cạnh tranh về giá tại thị trường nước ngoài, trong khi kiểm soát xuất khẩu đối với các mặt hàng lưỡng dụng liên quan đến vonfram gián tiếp hạn chế dòng sản phẩm trung nguồn xuất ra nước ngoài. Đáng chú ý, dù khối lượng xuất khẩu giảm, đơn giá tăng đáng kể, phản ánh việc chuyển chi phí sang thị trường nước ngoài và chuyển dịch sang cơ cấu sản phẩm giá trị gia tăng cao hơn. Nhập khẩu tăng mạnh so cùng kỳ cho thấy vẫn phụ thuộc nhiều vào mảnh dao nước ngoài cho các ứng dụng gia công cao cấp, với các thương hiệu nhập khẩu vẫn chiếm ưu thế trong hàng không vũ trụ, khuôn chính xác và các lĩnh vực khác. Các nhà sản xuất dụng cụ nước ngoài điều chỉnh giá chậm hơn so với trong nước, tạo lợi thế giá tạm thời và thúc đẩy doanh nghiệp nội địa tăng dự trữ mảnh dao nhập khẩu. Điều này cho thấy sự phân kỳ giữa xuất khẩu giảm và nhập khẩu tăng, với mảnh dao nội địa trung và thấp cấp chịu áp lực khi vươn ra toàn cầu, trong khi thay thế nội địa ở phân khúc cao cấp vẫn còn nhiều dư địa. Các điểm chính cần theo dõi sắp tới gồm thay đổi về sức cạnh tranh giá do các nhà sản xuất dụng cụ nước ngoài tăng giá liên tục và phục hồi đơn hàng mảnh dao trong và ngoài nước khi mùa sản xuất của Trung Quốc khởi sắc.
Nhìn chung, ngành vonfram Trung Quốc trong tháng 1-7 năm 2026 cho thấy mô hình thương mại rõ nét: nhập khẩu nguyên liệu thô mở rộng đáng kể, xuất khẩu sản phẩm sơ cấp bị hạn chế, xuất khẩu sản phẩm gia công cao cấp bứt phá và cơ cấu sản phẩm đầu cuối phân hóa. Về phía nhập khẩu, Trung Quốc đa dạng hóa kênh nhập khẩu, dựa vào nguồn cung mỏ tăng thêm từ Kazakhstan và Myanmar để bù đắp hiệu quả khoảng trống cung quặng tinh vonfram trong nước, giảm bớt áp lực từ việc cắt giảm sản xuất nguyên liệu thô nội địa và dần tối ưu hóa cơ cấu nguồn nhập khẩu. Về phía xuất khẩu, kiểm soát chặt chẽ các mặt hàng lưỡng dụng khiến xuất khẩu các sản phẩm luyện kim sơ cấp như APT và bột vonfram giảm mạnh, thúc đẩy quá trình loại bỏ năng lực xuất khẩu nguyên liệu thô cấp thấp và đẩy nhanh chuyển đổi, nâng cấp ngành; trong khi đó, xuất khẩu các sản phẩm vonfram định hình không bị hạn chế, ferro-vonfram và vonfram hexafluorua cấp điện tử cao cấp tăng ngược dòng, được hỗ trợ bởi chuyển đơn hàng từ việc rút lui công suất ở nước ngoài, làm nổi bật năng lực cạnh tranh toàn cầu ngày càng tăng của Trung Quốc ở sản phẩm vonfram gia công cao cấp và xu hướng tối ưu hóa cơ cấu xuất khẩu rõ ràng. Xu hướng trái chiều giữa nhập khẩu và xuất khẩu lưỡi cắt hợp kim cứng thành phẩm phản ánh rõ thực trạng chuỗi ngành công nghiệp vonfram Trung Quốc hiện nay: “năng lực cấp thấp cạnh tranh nội bộ gay gắt, nguồn cung cấp cấp cao thiếu hụt”. Sản phẩm cấp thấp và trung bình chịu áp lực khi vươn ra thị trường toàn cầu, trong khi sản phẩm chính xác cấp cao vẫn dựa vào nhập khẩu, còn nhiều dư địa thay thế. Trong trung và dài hạn, khi việc kiểm soát xuất khẩu sản phẩm vonfram của Trung Quốc trở nên bình thường hóa, ngành sẽ tiếp tục tập trung vào các khâu chế biến sâu có giá trị gia tăng cao và rào cản kỹ thuật cao. Nhập khẩu bổ sung nguyên liệu thô sẽ tiếp tục bảo đảm sự ổn định của chuỗi cung ứng ngành Trung Quốc. Trong khi đó, quá trình thay thế nội địa đối với các sản phẩm hợp kim cứng cao cấp và sản phẩm vonfram tinh chế, cùng với việc mở rộng thị trường bên ngoài Trung Quốc, sẽ trở thành chủ đề cốt lõi để nâng cao chất lượng, hiệu quả và mở ra dư địa tăng trưởng cho ngành công nghiệp vonfram Trung Quốc.