Dưới áp lực chi phí hóa đơn, mô hình “chênh lệch giá cao, khối lượng giao dịch thấp” được củng cố [Bản tin hằng tuần về đồng phế liệu SMM]

Đã xuất bản: Aug 14, 2026 09:35 (GMT+8)
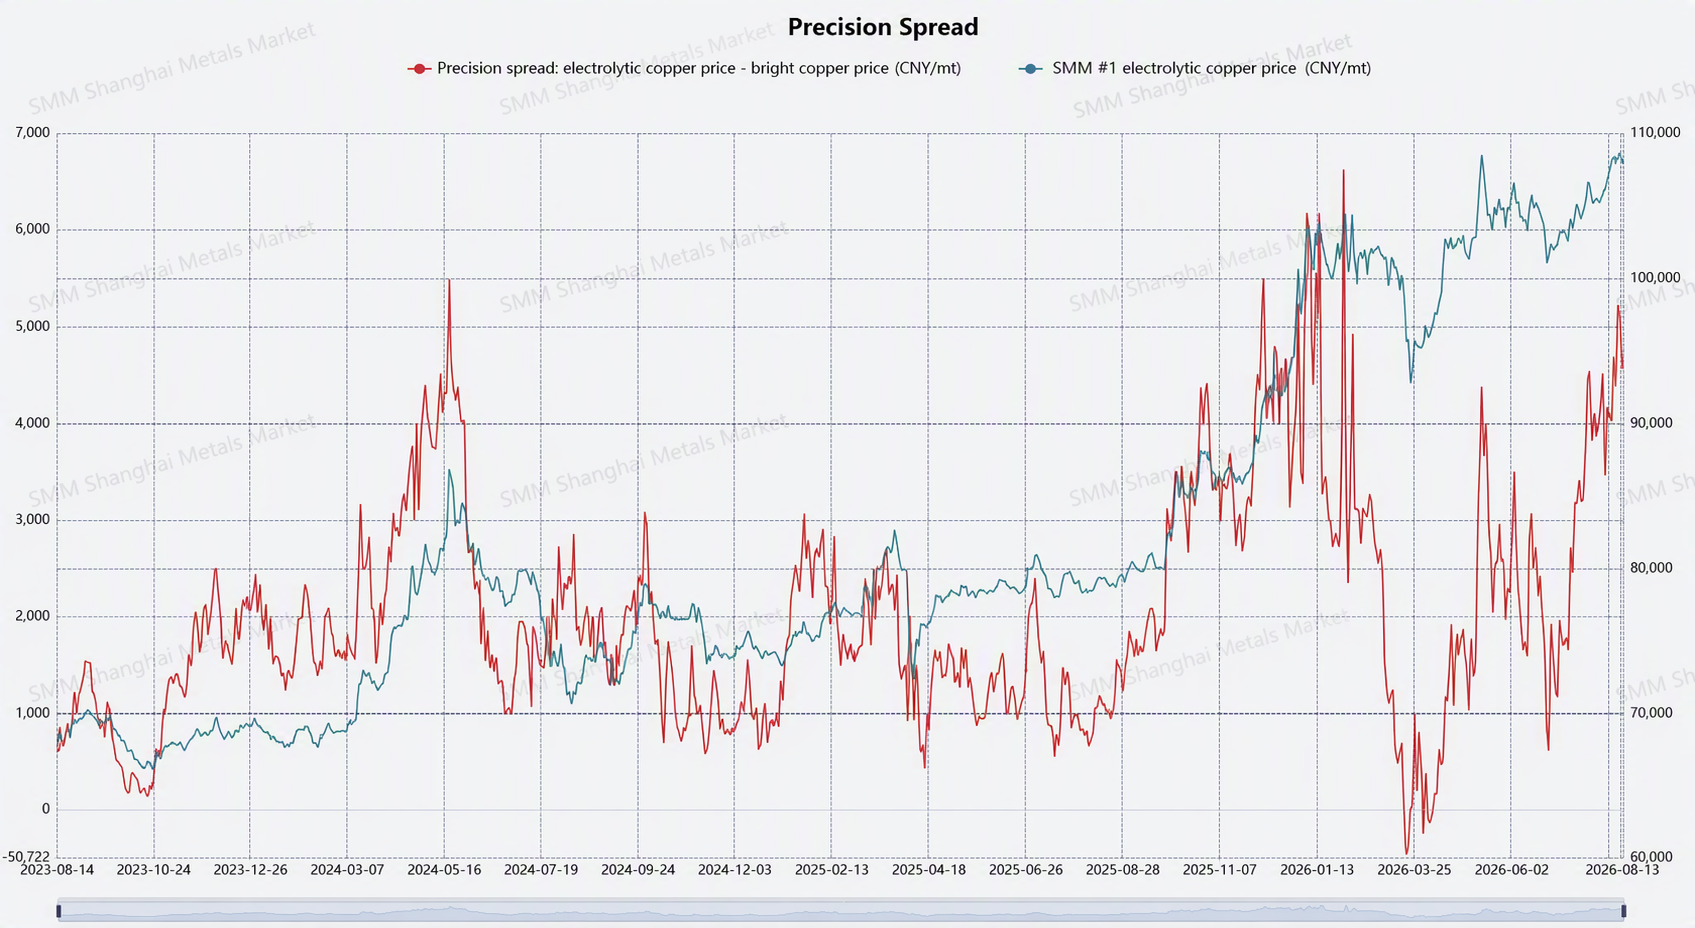
[SMM Analysis: Dưới áp lực chi phí hóa đơn, mô hình “chênh lệch giá cao, khối lượng giao dịch thấp” được củng cố] Tuần này (10-13/8), chênh lệch giá giữa đồng cathode và đồng phế liệu biến động mạnh trong khoảng 4.400-5.200 nhân dân tệ/tấn. Dữ liệu SMM cho thấy thuế suất hóa đơn đối với đồng phế liệu đã bao gồm thuế đã đạt 12%. Đồng phế liệu nội địa đã bao gồm thuế khan hiếm nguồn cung, các doanh nghiệp tranh giành hóa đơn VAT đầu vào, đẩy thuế suất hóa đơn từ 10,5% lên tới 11,5%-12%. Trong khi đó, thị trường thanh đồng thứ cấp thành phẩm cạnh tranh gay gắt, giá không thể tăng......

SMM, ngày 14/8:

       Tuần này (10-13/8), chênh lệch giá giữa đồng catot và đồng phế liệu dao động mạnh trong khoảng 4.400-5.200 nhân dân tệ/tấn. Theo dữ liệu SMM, tỷ lệ hóa đơn bao gồm thuế đối với đồng phế liệu đã đạt 12%. Nguồn cung đồng phế liệu nội địa có hóa đơn thuế khan hiếm và các doanh nghiệp tranh nhau hóa đơn đầu vào đã đẩy mức thuế hóa đơn từ 10,5% lên 11,5%-12%. Trong khi đó, cạnh tranh ở mảng thanh đồng thứ cấp thành phẩm rất khốc liệt và giá không thể tăng, nên doanh nghiệp sử dụng phế liệu chỉ có thể chuyển áp lực lên thượng nguồn bằng cách hạ giá mua đồng phế liệu. Đây là nguyên nhân chính khiến chênh lệch giá mở rộng nhanh trong đợt này—không phải do nhu cầu thúc đẩy, mà do chi phí thuế được chuyển ngược lên chuỗi ngành tới khâu nguyên liệu đồng phế liệu thượng nguồn. Nhịp xuất hàng của nhà cung cấp trong bối cảnh giá đồng biến động cho thấy mô hình “tranh thủ bán chốt lời.” Khi gần đến hạn giao hàng của hợp đồng tương lai tháng gần, chênh lệch giá giữa các hợp đồng tương lai nới rộng lên 800 nhân dân tệ/tấn. Các doanh nghiệp sử dụng phế liệu chuyển định giá sang hợp đồng tháng 9. Với hợp đồng kỳ hạn xa trong xu hướng giảm rõ ràng, mức độ sẵn sàng mua bị hạn chế. Giá chào của nhà cung cấp không đổi so với hôm qua và giao dịch chung trên thị trường ở mức vừa phải.
       Về phía nguồn bổ sung từ nhập khẩu, chỉ số payable đối với đồng phế liệu nước ngoài duy trì ở mức cao. Mức khấu trừ đối với đồng phế liệu nhập khẩu tiếp tục tăng và chi phí nhập khẩu vẫn ở mức cao. Mặc dù yêu cầu của BIS Hoa Kỳ về việc bán nội địa 100% đối với black mass và phế liệu vonfram không liên quan trực tiếp đến đồng phế liệu, tín hiệu chính sách đã được phát đi rõ ràng. Xu hướng thắt chặt dòng chảy xuyên biên giới đối với đồng phế liệu cấp cao về cơ bản đã hình thành. Nguồn cung từ nước ngoài chưa cho thấy dòng hàng bổ sung rõ rệt vào Trung Quốc, chỉ giúp giảm bớt phần nào tình trạng thắt chặt trong nước.

       Nhìn chung, căng thẳng cốt lõi trên thị trường đồng phế liệu tuần này đã tăng sâu từ mô hình “thị trường thúc đẩy bởi bổ sung kho” của tuần trước sang “áp lực kép từ chi phí hóa đơn và tồn kho kinh doanh chênh lệch giá.” Xét bề ngoài, lợi thế thay thế của đồng phế liệu là chưa từng có, nhưng sau khi tỷ lệ hóa đơn bao gồm thuế tăng lên 12%, chi phí thực tế cuối cùng mà doanh nghiệp sử dụng phế liệu phải chịu không giảm tương ứng, và phần lợi từ chênh lệch giá đã bị chi phí thuế nuốt mất. Đồng thời, hàng tồn kho mà các nhà sản xuất thanh đồng tích lũy từ các đợt mua trước đó vì chênh lệch giá và lượng vốn bị kẹt trong đó đã khiến họ mất động lực tiếp tục đu theo giá cao và mua ở mức giá cao. Thị trường đã rơi vào trạng thái cân bằng yếu "bên bán sốt sắng bán, nhà sản xuất thanh đồng chờ giá thấp hơn." Nếu thị trường đồng phế liệu tiếp tục bế tắc ở mức cao theo kiểu "cung sẵn sàng bán, cầu không mua," thì sự phục hồi thực sự của tiêu thụ thực tế sẽ đòi hỏi giá đồng giảm trở lại để giải phóng đơn hàng từ người dùng cuối, hoặc chi phí hóa đơn giảm đáng kể để tái lập biên lợi nhuận hợp lý cho các nhà sản xuất thanh đồng. Nếu không, chênh lệch giá "cao giả tạo" giữa đồng cathode và đồng phế liệu sẽ vẫn tồn tại, và việc đồng phế liệu thay thế đồng cathode sẽ vẫn bị hạn chế.

Tuyên bố về Nguồn Dữ liệu: Ngoại trừ thông tin công khai, tất cả dữ liệu khác được SMM xử lý dựa trên thông tin công khai, giao tiếp thị trường và dựa trên mô hình cơ sở dữ liệu nội bộ của SMM. Chúng chỉ mang tính chất tham khảo và không cấu thành khuyến nghị ra quyết định.

Hình ảnh trong bài viết này có chú thích được AI dịch, chỉ để tham khảo.

Để biết thêm thông tin hoặc có thắc mắc gì, vui lòng liên hệ: lemonzhao@smm.cn
Để biết thêm thông tin về cách truy cập báo cáo nghiên cứu, vui lòng liên hệ:service.en@smm.cn
Tin Liên Quan
【Flash | Sierra Gorda Starts Fourth Grinding Line, Targeting Higher Moly Output from 2030】
2 phút trước
【Flash | Sierra Gorda Starts Fourth Grinding Line, Targeting Higher Moly Output from 2030】
Đọc thêm
【Flash | Sierra Gorda Starts Fourth Grinding Line, Targeting Higher Moly Output from 2030】
KGHM Polska Miedź has marked the start of Sierra Gorda’s US$725 million fourth grinding-line expansion in Chile. The project will add crushing, grinding, flotation and associated infrastructure, increasing annual ore-processing capacity from about 48 million tonnes to 60 million tonnes. Completion is scheduled for late 2029, with full production expected in H2 2030. On a 100% mine basis, post-expansion average payable molybdenum production is expected to reach approximately 6,000 tonnes per year. KGHM reported that Sierra Gorda produced more than 8 million lb, or about 3,629 tonnes, of molybdenum in 2025. SMM analysis: the project represents a material medium- to long-term overseas molybdenum supply increment, but it will not add near-term supply.
2 phút trước
【Tin nhanh | Tai nạn chết người khiến một phần Radomiro Tomic ngừng hoạt động, tác động chưa được công bố】
3 phút trước
【Tin nhanh | Tai nạn chết người khiến một phần Radomiro Tomic ngừng hoạt động, tác động chưa được công bố】
Đọc thêm
【Tin nhanh | Tai nạn chết người khiến một phần Radomiro Tomic ngừng hoạt động, tác động chưa được công bố】
Codelco đã báo cáo một vụ tai nạn chết người vào ngày 1 tháng 10 tại khu vực nghiền và xử lý vật liệu của mỏ Radomiro Tomic. Các hoạt động tại khu vực bị ảnh hưởng đã ngay lập tức bị đình chỉ và một cuộc điều tra đã được triển khai. Codelco xác định Radomiro Tomic là một trong những mỏ sản xuất molypden của mình, với quặng sunfua được xử lý qua nhà máy tuyển Chuquicamata. Công ty chưa tiết lộ thời gian hoặc phạm vi đình chỉ hay bất kỳ tác động nào đến sản lượng đồng và molypden. Phân tích của SMM: việc đình chỉ kéo dài hoặc mở rộng có thể làm gián đoạn nhịp độ xử lý quặng sunfua chứa molypden, nhưng hiện chưa đủ bằng chứng để kết luận sản lượng molypden đã suy giảm.
3 phút trước
Glencore đặt mục tiêu nộp hồ sơ môi trường cho El Pachón vào năm 2027
20 phút trước
Glencore đặt mục tiêu nộp hồ sơ môi trường cho El Pachón vào năm 2027
Đọc thêm
Glencore đặt mục tiêu nộp hồ sơ môi trường cho El Pachón vào năm 2027
Glencore dự kiến nộp báo cáo đánh giá tác động môi trường cho dự án đồng-molypden El Pachón tại San Juan, Argentina, vào năm 2027, thúc đẩy quá trình cấp phép theo cơ chế đầu tư RIGI của nước này. El Pachón là mỏ porphyry quy mô cấp vùng với khoảng 6 tỷ tấn tài nguyên ở hàm lượng 0,43% Cu, đang ở giai đoạn nghiên cứu khả thi, được thiết kế cho sản lượng khoảng 280.000 tấn đồng/năm trong vòng đời 30 năm với vốn đầu tư giai đoạn 1 từ 8,5–10,5 tỷ USD (mức trung bình 9,5 tỷ USD trong hồ sơ RIGI). Glencore kết hợp dự án này với Agua Rica–MARA tại Catamarca để xây dựng khoảng 1 triệu tấn đồng/năm của Argentina trong vòng 10–15 năm, ban đầu khoảng 500.000 tấn/năm. Việc nộp báo cáo đánh giá tác động môi trường là bước cấp phép then chốt định hình nguồn cung tinh quặng trung hạn của Nam Mỹ.
20 phút trước
Đăng ký để Tiếp tục Đọc
Tiếp cận những phân tích mới nhất về kim loại và năng lượng mới
Đã có tài khoản?đăng nhập tại đây