[Phân tích SMM] Mất cân đối cung – cầu ngày càng trầm trọng khiến RC của đồng blister và anode đồng lao dốc xuống mức thấp nhất trong năm

Đã xuất bản: Aug 7, 2026 18:14
Phân tích SMM: Tình trạng mất cân đối cung – cầu trên thị trường tiếp tục xấu đi. Tính đến ngày 7/8, khi tất cả RC của SMM đều giảm xuống mức thấp nhất trong năm...

Tin tức SMM ngày 7/8:

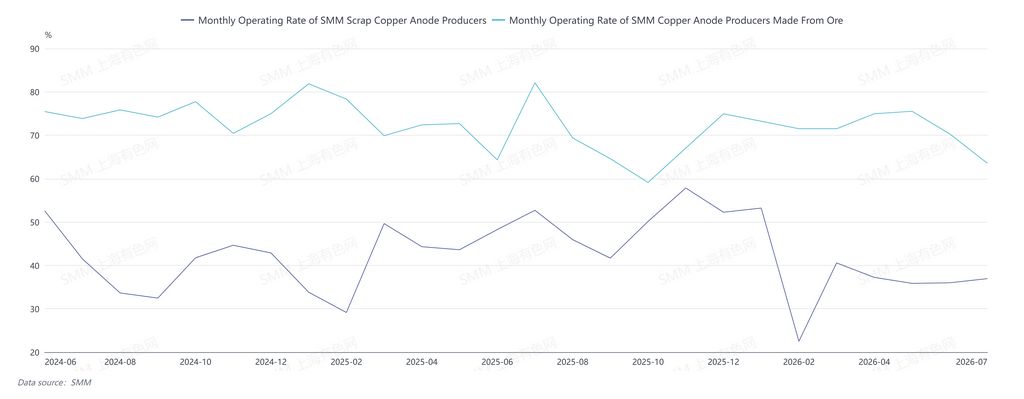
Trong nửa đầu năm 2026 (H1), logic vận hành cốt lõi của thị trường anốt đồng Trung Quốc có thể tóm lược như sau: việc đưa các dự án ở nước ngoài vào vận hành đã thúc đẩy phục hồi tăng trưởng nhập khẩu, nhưng việc siết chặt chính sách đồng phế liệu trong nước đã nhanh chóng đảo chiều mô hình cung–cầu từ dư cung trong Q1 sang thiếu cung trong Q2.

Bước sang tháng 7, logic thị trường không có thay đổi mang tính nền tảng. Dù RCs đồng blister duy trì tương đối ổn định trong tháng, các nhà sản xuất trong nước đối với đồng blister và anốt đồng từ phế liệu vẫn tiếp tục đối mặt với vấn đề phân hóa giữa nguyên liệu có thuế và không thuế. Đồng thời, một số nhà cung cấp anốt đồng từ quặng tiến hành bảo dưỡng và đưa công suất tinh luyện của riêng họ vào vận hành trong tháng, khiến lượng lưu thông anốt đồng từ quặng trong nước suy giảm và tình trạng mất cân đối cơ cấu phía cung tiếp tục tích tụ.
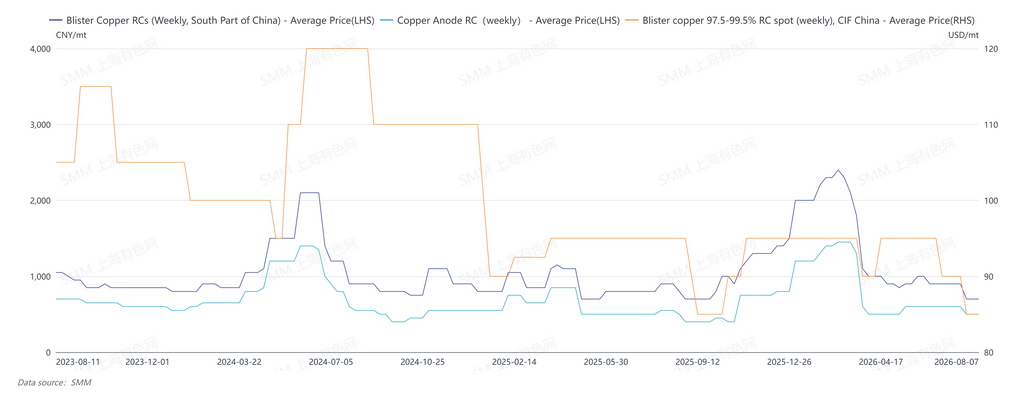
Bước sang tháng 8, các ràng buộc phía cung đối với nguyên liệu thô gia tăng, trong khi nhu cầu tích trữ của các nhà luyện vẫn duy trì ở mức cứng. Mất cân đối cung–cầu trên thị trường tiếp tục xấu đi. Tính đến ngày 7/8, RCs đồng blister hàng tuần cif Trung Quốc theo SMM được chào ở mức 80–90 USD/tấn; RCs đồng blister hàng tuần tại Nam Trung Quốc được chào 600–800 NDT/tấn; và phí gia công anốt đồng hàng tuần tại Trung Quốc được chào 450–550 NDT/tấn, với toàn bộ các mức phí gia công đều đã giảm xuống mức thấp nhất trong năm.
Ràng buộc phía cung vẫn kéo dài

Phía cung của thị trường đồng blister hiện tại đang chịu áp lực kép từ việc siết chặt chính sách đồng phế liệu trong nước và mức tăng nhập khẩu bổ sung từ ngoài Trung Quốc còn hạn chế.
Trong nước, việc siết chính sách trong ngành đồng phế liệu là biến số cốt lõi. Sau khi các quy định về hóa đơn được thực thi nghiêm ngặt, sự phân hóa giữa nguyên liệu có thuế và nguyên liệu không thuế trên thị trường ngày càng rõ rệt, hạn chế tỷ lệ vận hành của các doanh nghiệp đồng blister thứ cấp và anốt đồng, đồng thời liên tục làm gia tăng ràng buộc nguồn cung. Trong khi đó, rủi ro giao hàng đối với các nhà sản xuất đang tích tụ. Tuy nhiên, khi giá đồng tăng mạnh gần đây, chênh lệch giá giữa kim loại nguyên sinh và phế liệu nới rộng đã trở thành một biến số, giúp phần nào giảm áp lực nguồn cung nguyên liệu.
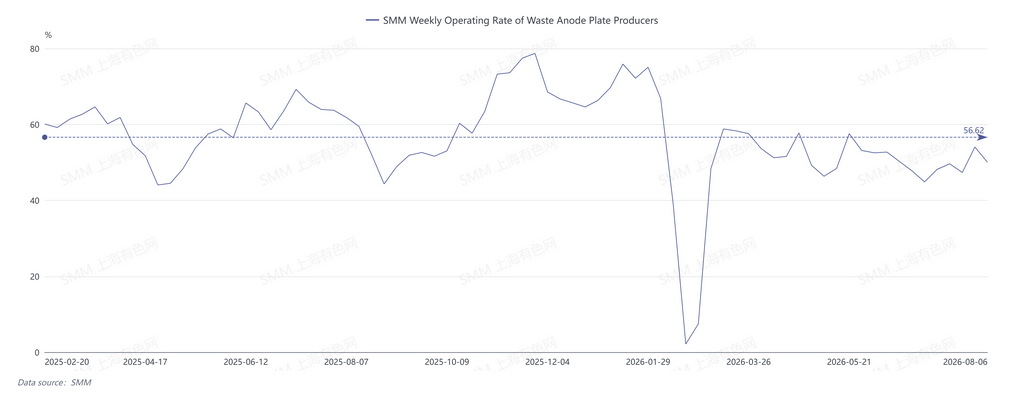
Về nhập khẩu, từ tháng 1 đến tháng 6/2026, tổng nhập khẩu anốt đồng lũy kế của Trung Quốc đạt 404.900 tấn, tăng 6,87% so với cùng kỳ. Tăng trưởng nhập khẩu chủ yếu dựa vào việc nâng công suất của năng lực luyện tại dự án Kamoa ở CHDC Congo (DRC), với nhập khẩu anốt đồng từ DRC trong tháng 6 tăng vọt 104,78% so với cùng kỳ. Tuy nhiên, khi công suất luyện blister của Zambia bước vào giai đoạn bảo dưỡng tập trung trong Q3 và Q4, cộng thêm gián đoạn logistics kéo dài tại khu vực châu Phi, khối lượng nhập khẩu anốt đồng dự kiến sẽ chịu áp lực trong Q3. Nguồn cung tăng thêm của anốt đồng từ phế liệu nhập khẩu từ Nam Phi và Đông Nam Á đáng được theo dõi.

Nhu cầu được hỗ trợ cứng, cuộc tranh giành nguyên liệu thô gia tăng

Ở phía cầu, tồn kho anốt đồng trong nước đã giảm dần kể từ khi nguồn cung sụt giảm trong Q2. Đồng thời, các nhà luyện đối mặt với kế hoạch bảo dưỡng dày đặc trong Q3 và Q4, khiến nhu cầu tích trữ trước bảo dưỡng liên tục tăng. Trong bối cảnh thiếu quặng không đổi, cạnh tranh giành nguyên liệu giữa các nhà luyện ngày càng gay gắt, qua đó tiếp tục thúc đẩy nhu cầu mua vào đồng blister và anốt đồng.

Trong bối cảnh mất cân đối cung–cầu ngày càng trầm trọng, trạng thái thắt chặt của thị trường anốt đồng được dự báo sẽ khó thay đổi trong ngắn hạn.

Tuyên bố về Nguồn Dữ liệu: Ngoại trừ thông tin công khai, tất cả dữ liệu khác được SMM xử lý dựa trên thông tin công khai, giao tiếp thị trường và dựa trên mô hình cơ sở dữ liệu nội bộ của SMM. Chúng chỉ mang tính chất tham khảo và không cấu thành khuyến nghị ra quyết định.

Để biết thêm thông tin hoặc có thắc mắc gì, vui lòng liên hệ: lemonzhao@smm.cn
Để biết thêm thông tin về cách truy cập báo cáo nghiên cứu, vui lòng liên hệ:service.en@smm.cn
Tin Liên Quan
Dữ liệu: Diễn biến thị trường SHFE, DCE (07/09)
4 giờ trước
Dữ liệu: Diễn biến thị trường SHFE, DCE (07/09)
Đọc thêm
Dữ liệu: Diễn biến thị trường SHFE, DCE (07/09)
Bảng dưới đây cho thấy biến động giá kim loại đen và kim loại màu trên SHFE và DCE vào ngày 07/09/2026
4 giờ trước
Dự án mở rộng trị giá 200 triệu USD của JCC Hongyuan Copper đặt mục tiêu nâng công suất lên 550.000 tấn vào năm 2027
5 giờ trước
Dự án mở rộng trị giá 200 triệu USD của JCC Hongyuan Copper đặt mục tiêu nâng công suất lên 550.000 tấn vào năm 2027
Đọc thêm
Dự án mở rộng trị giá 200 triệu USD của JCC Hongyuan Copper đặt mục tiêu nâng công suất lên 550.000 tấn vào năm 2027
Dự án mở rộng sản xuất đồng cathode 300.000 tấn/năm của Công ty Đồng Hồng Nguyên JCC, công ty con của Tập đoàn Đồng Giang Tây, đã bước vào giai đoạn thông báo công khai trước khi phê duyệt đánh giá tác động môi trường vào ngày 4 tháng 9, với tổng vốn đầu tư khoảng 1,416 tỷ nhân dân tệ. Dự kiến khởi công vào tháng 9 năm 2026 và hoàn thành vào tháng 12 năm 2027. Sau khi hoàn thành, tổng công suất của Hồng Nguyên JCC sẽ tăng từ 250.000 tấn lên 550.000 tấn.
5 giờ trước
Panoro khoan trúng 808,2 m khoáng hóa đồng-vàng tại dự án Cotabambas, Peru
5 giờ trước
Panoro khoan trúng 808,2 m khoáng hóa đồng-vàng tại dự án Cotabambas, Peru
Đọc thêm
Panoro khoan trúng 808,2 m khoáng hóa đồng-vàng tại dự án Cotabambas, Peru
Panoro Minerals đã công bố kết quả phân tích mới từ dự án đồng-vàng-bạc Cotabambas ở miền nam Peru, với lỗ khoan CB-230 cắt qua 808,15 m với hàm lượng 0,22% đồng, 0,10 g/t vàng và 1,53 g/t bạc, tương đương 0,31% CuEq theo các giả định về giá kim loại và tỷ lệ thu hồi luyện kim mà Panoro đưa ra. Khoảng khoáng hóa này được ghi nhận từ độ sâu 296,35 m đến 1.104,50 m dọc theo thân lỗ khoan. Trong khoảng khoáng hóa rộng hơn, CB-230 ghi nhận 240,15 m với hàm lượng 0,32% đồng, bao gồm 156,50 m ở mức 0,38% đồng và một khoảng hàm lượng cao hơn dài 48,10 m với 0,57% đồng, 0,25 g/t vàng và 4,08 g/t bạc. Lỗ khoan CB-229 riêng biệt cắt qua 303,30 m với hàm lượng 0,14% đồng, bao gồm 69,90 m ở mức 0,27% đồng. Panoro cho biết hoạt động khoan mới nhất, cùng với lỗ khoan CB-228 đã báo cáo trước đó, cho thấy tính liên tục của khoáng hóa hàm lượng cao hơn trên khoảng 600 m theo phương và từ bề mặt đến độ sâu hơn 1.100 m. Khoáng hóa vẫn còn mở rộng, và các lỗ khoan bổ sung CB-231, CB-232 và CB-233 đã bắt đầu để kiểm tra các phần mở rộng tiếp theo xung quanh và bên dưới South Pit. Các kết quả mới nhất củng cố lập luận địa chất của Panoro về việc mở rộng thành phần hàm lượng cao hơn của tài nguyên Cotabambas, đặc biệt khi hoạt động khoan vẫn chưa xác định được giới hạn của khoáng hóa xung quanh South Pit. Cotabambas hiện có 507,3 triệu tấn tài nguyên chỉ định và 496,0 triệu tấn tài nguyên suy đoán, với thành phần hàm lượng cao hơn gồm 129,0 triệu tấn chỉ định và 93,1 triệu tấn suy đoán. Tuy nhiên, dự án vẫn đang trong giai đoạn thăm dò và phát triển, nghĩa là các giao cắt mới chưa có tác động ngay đến nguồn cung đồng và sẽ cần được đưa vào mô hình tài nguyên và các nghiên cứu kỹ thuật trong tương lai trước khi có thể đánh giá ý nghĩa kinh tế của chúng.
5 giờ trước
[Phân tích SMM] Mất cân đối cung – cầu ngày càng trầm trọng khiến RC của đồng blister và anode đồng lao dốc xuống mức thấp nhất trong năm - Shanghai Metals Market (SMM)