Tin SMM, ngày 31 tháng 7:
Theo thống kê của SMM, tổng sản lượng nhôm bên ngoài Trung Quốc trong tháng 7 năm 2026 giảm 6,7% so với cùng kỳ năm ngoái, chủ yếu do tỷ lệ vận hành tại các nhà máy luyện nhôm ở Trung Đông giảm so với cùng kỳ. Sản lượng bình quân ngày bên ngoài Trung Quốc tăng 1,6% so với tháng trước, chủ yếu nhờ quá trình khôi phục sản xuất đang diễn ra tại các nhà máy luyện nhôm ở Trung Đông và Iceland, cùng với sự gia tăng sản lượng từ việc tăng tốc dự án và đấu nối điện tại Indonesia, Việt Nam và các địa điểm khác.
Trong tháng 7, đã có nhiều cập nhật về công suất nhôm đang vận hành bên ngoài Trung Quốc. Chi tiết như sau:
- Vào ngày 1 tháng 7, một thông báo trên trang web chính thức của Hydro cho thấy nhà máy luyện nhôm Slovalco đã đạt được thỏa thuận với chính phủ Slovakia, cho phép nhà máy này khôi phục 75.000 tấn công suất nhôm, dự kiến bắt đầu sản xuất vào quý 4 năm 2026.
- Vào ngày 2 tháng 7, theo các báo cáo truyền thông nước ngoài, Magnitude 7 Metals sẽ khởi động lại dây chuyền số 1 tại nhà máy luyện nhôm ở Marston, Missouri, bổ sung 75.000 tấn/năm công suất nhôm sơ cấp vào cuối năm 2026.
- Cũng vào ngày 2 tháng 7, EGA thông báo nhà máy tại Al Taweelah đã đạt được tiến triển trong việc khôi phục sản xuất: việc tháo anode cho toàn bộ các bể đã hoàn tất; công tác vệ sinh bể đã hoàn thành khoảng 90%; và các khối nhôm đông đặc trong hơn 20% số bể đã được dọn sạch. Vào ngày 26 tháng 5, bể đầu tiên được sửa chữa đã khởi động lại thành công; tính đến ngày 2 tháng 7, 89 bể đang hoạt động (tổng số 1.262 bể).
- Vào ngày 3 tháng 7, Vedanta Aluminium công bố báo cáo sản xuất cho thấy trong năm tài chính 2027 (quý 2 năm 2026), sản lượng nhôm tại nhà máy Balco đạt 168.000 tấn, tăng 10% so với quý trước và tăng 17% so với cùng kỳ năm ngoái, chủ yếu nhờ sản lượng thử nghiệm từ công suất mở rộng.
- Vào ngày 15 tháng 7, Rio Tinto công bố báo cáo kết quả quý 2, ghi nhận công suất tiếp tục tăng tại Kitimat, NZAS và AP60. Hai dây chuyền cuối cùng tại nhà máy luyện nhôm Arvida đã ngừng hoạt động theo kế hoạch vào tháng 6, và Arvida AP60 dự kiến đạt sản lượng tối đa vào cuối năm nay.
- Vào ngày 16 tháng 7, Alcoa công bố báo cáo kết quả quý 2. Sản lượng đạt 636.000 tấn, tăng 5% so với quý trước, chủ yếu nhờ việc hoàn tất khôi phục sản xuất tại nhà máy San Ciprián ở Tây Ban Nha, quá trình khôi phục đang diễn ra tại nhà máy Alumar ở Brazil, và việc hoàn tất khôi phục sản xuất tại nhà máy Lista ở Na Uy và nhà máy Portland ở Úc.
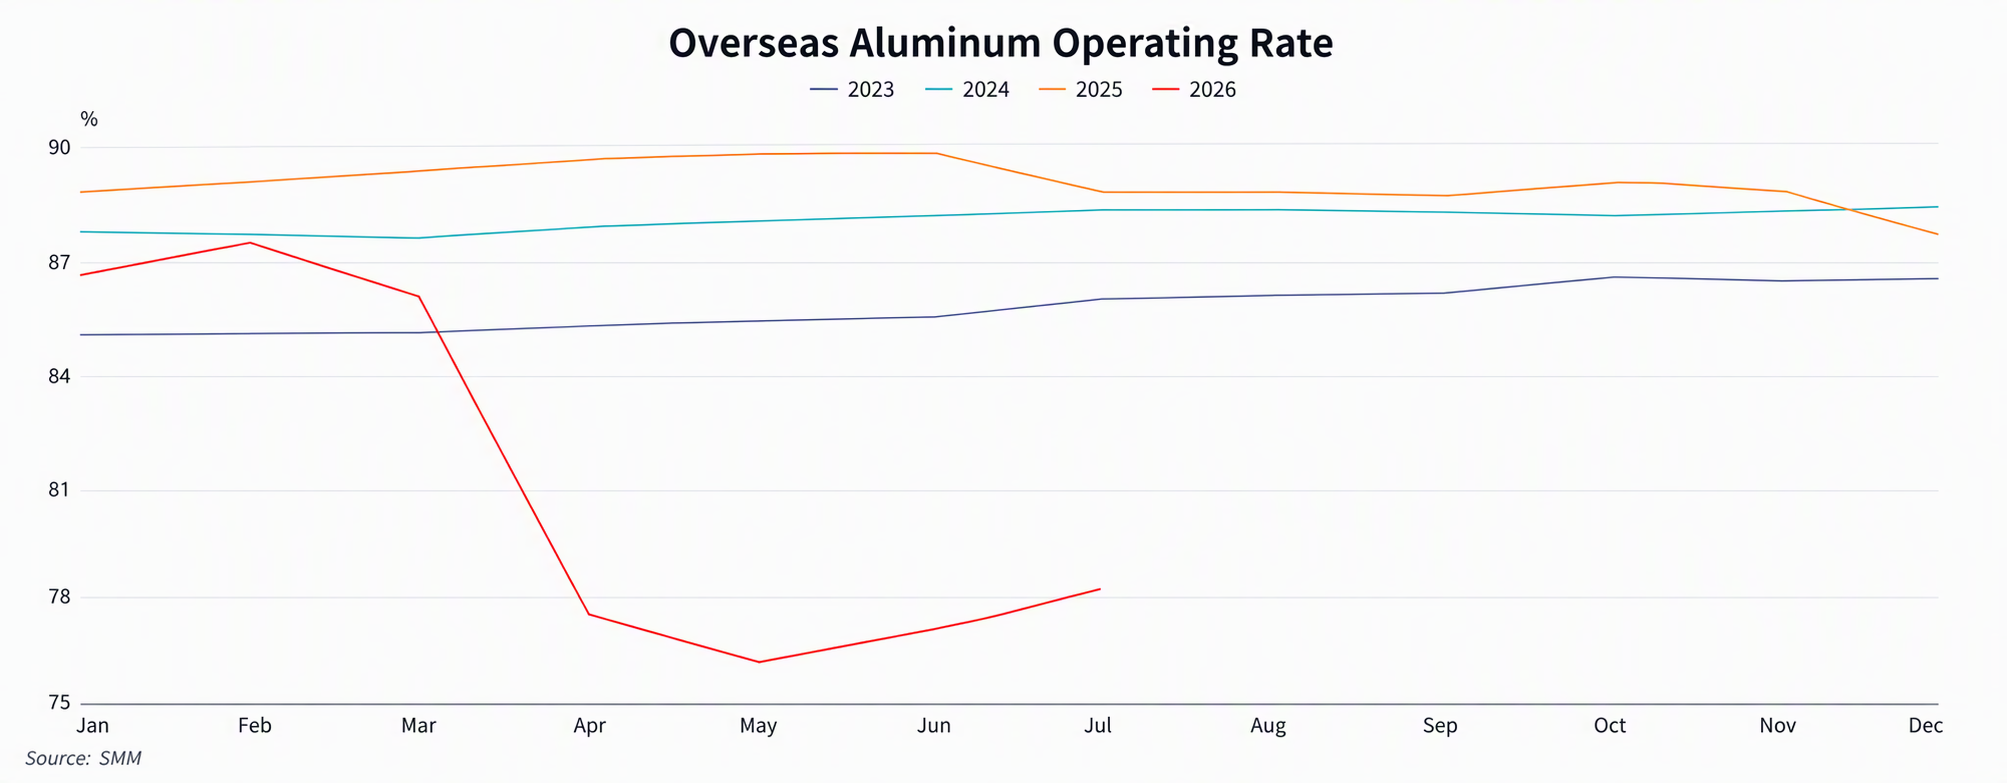
Nhìn về tháng 8 năm 2026, quá trình khôi phục sản xuất tại Trung Đông dự kiến sẽ tiếp tục; các dự án mới đã đi vào vận hành tại Indonesia và Việt Nam dự kiến sẽ tiếp tục gia tăng sản lượng; và công suất mở rộng của Balco tại Ấn Độ dự kiến cũng sẽ tiếp tục tăng. Mặc dù xung đột Trung Đông một lần nữa bùng phát, phản hồi từ thị trường cho thấy điều đó chưa ảnh hưởng trở lại tới sản xuất tại các lò luyện. Nhìn chung, sản lượng nhôm ngoài Trung Quốc dự kiến sẽ duy trì xu hướng tăng so với tháng trước trong ngắn hạn. Tuy nhiên, các đồn đoán trên thị trường gần đây cho thấy tiến độ xây dựng một số dự án nhôm tại Trung Đông và Indonesia chưa đạt kỳ vọng, cần tiếp tục theo dõi các thông báo sắp tới từ các lò luyện liên quan tại Trung Đông, Indonesia và Ấn Độ.
[Tuyên bố về nguồn dữ liệu: Ngoại trừ thông tin công khai, tất cả dữ liệu khác đều do SMM xử lý dựa trên thông tin công khai, trao đổi thị trường và các mô hình cơ sở dữ liệu nội bộ của SMM, chỉ mang tính tham khảo và không cấu thành lời khuyên ra quyết định.]
Nguồn dữ liệu: SMM
(Guo Mingxin 021-20707919)