Phân tích nhập khẩu bạch kim và paladi của Trung Quốc nửa đầu năm 2026
Trong nửa đầu năm 2026, nhập khẩu bạch kim và paladi của Trung Quốc có sự phân hóa. Nhập khẩu bạch kim chưa gia công và bột bạch kim duy trì mức tăng trưởng ổn định, với mức tăng lũy kế nửa đầu năm đạt khoảng 17,8% so với cùng kỳ; nhập khẩu paladi chưa gia công và bột paladi tăng vọt đáng kể, với mức tăng lũy kế nửa đầu năm lên tới 116% so với cùng kỳ. Nhìn chung, nhập khẩu PGM vẫn duy trì sức bật nhờ nhu cầu công nghiệp từ các lĩnh vực sợi thủy tinh, năng lượng hydro và các ngành khác, trong khi sự tăng vọt của nhập khẩu paladi có liên quan chặt chẽ đến mức nền thấp, chênh lệch giá giữa thị trường trong nước và nước ngoài, cũng như cửa sổ chính sách đối với giao dịch paladi Nga. Diễn biến nửa cuối năm cần chú ý đến nguồn cung từ các mỏ toàn cầu, sự dịch chuyển nhu cầu từ ô tô và năng lượng mới, tác động tiếp diễn của địa chính trị quốc tế lên giao dịch paladi Nga, và không gian chênh lệch giá giữa thị trường trong nước và nước ngoài.
Nhập khẩu bạch kim chưa gia công và bột bạch kim tăng 2,5% so với tháng trước trong tháng 6 Tổng lũy kế nửa đầu năm tăng 17,8% so với cùng kỳ
Tháng 6 năm 2026, nhập khẩu bạch kim chưa gia công và bột bạch kim của Trung Quốc đạt tổng cộng 10,67 tấn, tăng 2,5% so với tháng trước và tăng 27,9% so với cùng kỳ; khối lượng nhập khẩu lũy kế nửa đầu năm đạt 48,18 tấn, tăng 17,8% so với cùng kỳ.
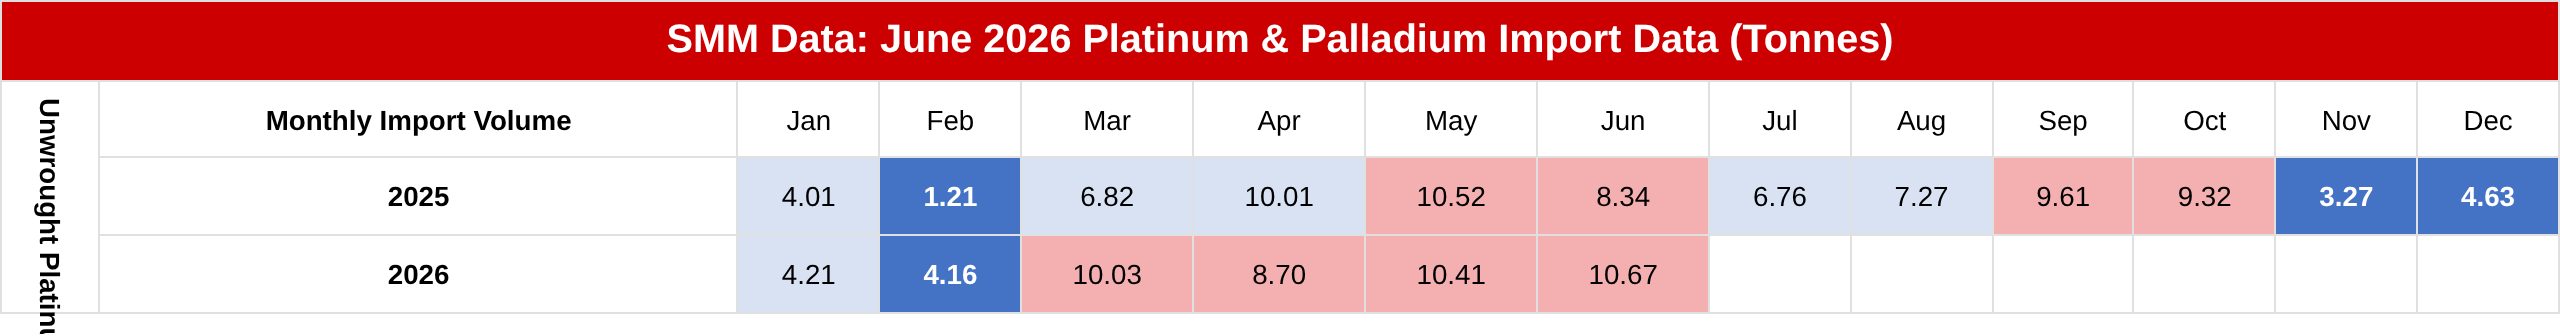
Theo phương thức giao dịch, nhập khẩu bạch kim chưa gia công chủ yếu là theo hình thức thương mại thông thường, chiếm trên 90%. Theo nguồn nhập khẩu, Nam Phi vẫn là nhà cung cấp hàng đầu, tiếp theo là Nga, Zimbabwe và các nước khác. Là nước sản xuất bạch kim lớn nhất thế giới, tình hình nguồn cung từ mỏ của Nam Phi ảnh hưởng đáng kể đến khối lượng nhập khẩu của Trung Quốc. Kể từ đầu năm 2026, tình trạng thiếu điện ở Nam Phi đã phần nào được cải thiện và các dự án mở rộng mỏ cũng được đẩy nhanh, nhưng các mỏ già cỗi và chi tiêu vốn không đầy đủ tiếp tục kìm hãm độ co giãn cung, khiến nguồn cung tổng thể vẫn cứng nhắc.
Động lực thúc đẩy tăng trưởng nhập khẩu bạch kim từ phía cầu đến từ hai yếu tố chính:
Thứ nhất, nhu cầu bạch kim từ ngành sợi thủy tinh mạnh mẽ, với nhu cầu tăng vọt 83% so với cùng kỳ lên 12 tấn, thúc đẩy nhu cầu công nghiệp tổng thể tăng 9% so với cùng kỳ; thứ hai, sự mở rộng liên tục của nhu cầu bạch kim từ lĩnh vực năng lượng hydro và pin nhiên liệu, với máy điện phân PEM, xe chạy bằng pin nhiên liệu và các lĩnh vực khác trở thành động lực tăng trưởng cốt lõi cho nhu cầu bạch kim;
Tuy nhiên, giá bạch kim chịu áp lực và đi ngang trong nửa đầu năm 2026. Chịu tác động từ lập trường diều hâu của Fed, chỉ số USD tăng giá và lo ngại về tăng trưởng toàn cầu, giá hợp đồng tương lai bạch kim giao dịch nhiều nhất trên NYMEX dao động trong khoảng 1.930–2.070 USD/oz vào cuối tháng 5, trong khi hợp đồng tương lai bạch kim giao dịch nhiều nhất trên GFEX đi ngang quanh mức 485 nhân dân tệ/g. Môi trường giá cao và biến động đã kích thích tâm lý chờ đợi quan sát mạnh mẽ nơi người tiêu dùng hạ nguồn, giao dịch giao ngay ảm đạm và tốc độ nhập khẩu chậm lại theo từng giai đoạn. Nhìn về nửa cuối năm, khi tồn kho bạch kim toàn cầu tiếp tục giảm và các dự án điện tử & năng lượng hydro tăng tốc, nhập khẩu bạch kim của Trung Quốc dự kiến duy trì mức tăng trưởng nhẹ, dù cần thận trọng trước tác động kéo lùi nhu cầu công nghiệp từ suy thoái kinh tế vĩ mô.
Trong tháng 6, nhập khẩu palladium chưa gia công và bột palladium tăng 17,6% so với tháng trước, với tổng nhập khẩu nửa đầu năm tăng gấp đôi so với cùng kỳ
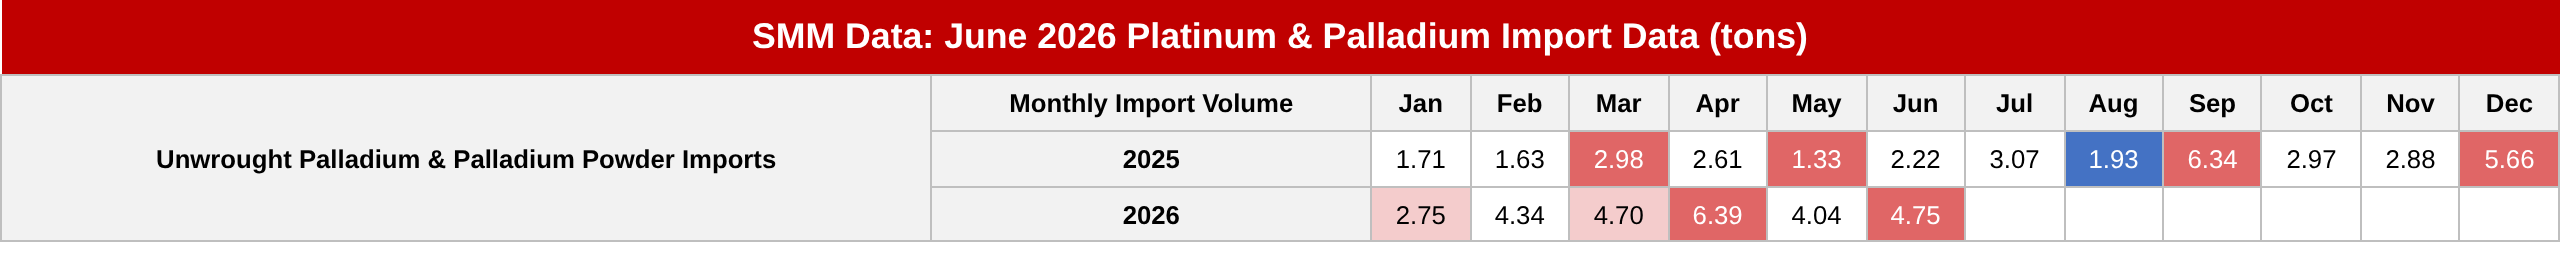
Trong tháng 6 năm 2026, nhập khẩu palladium chưa gia công và bột palladium của Trung Quốc đạt 4,75 tấn, tăng 17,6% so với tháng trước và tăng 114% so với cùng kỳ năm trước. Tổng nhập khẩu nửa đầu năm đạt 26,97 tấn, tăng 116% so với cùng kỳ.
Theo phương thức thương mại, nhập khẩu palladium chưa gia công cũng chủ yếu là thương mại thông thường. Theo nguồn nhập khẩu, Nga và Nam Phi là những quốc gia xuất xứ chính. Dựa trên dữ liệu phân loại hải quan tháng 5 năm 2026 của Trung Quốc, Trung Quốc đã nhập khẩu 1,93 tấn palladium từ Nga và 1,89 tấn từ Nam Phi trong tháng đó, hai nước này chiếm hơn 85% tổng lượng nhập khẩu.
Sự gia tăng mạnh nhập khẩu palladium được thúc đẩy bởi ba yếu tố chính:
Thứ nhất, hiệu ứng nền thấp từ cùng kỳ năm 2025, khi nhập khẩu palladium hàng tháng trong nửa đầu năm 2025 chủ yếu trong khoảng 1–3 tấn. Thứ hai, trong tháng 3–4 năm 2026, khi phán quyết chống bán phá giá cuối cùng của Bộ Thương mại Mỹ đối với palladium chưa gia công của Nga đến gần, một số thương nhân đã đẩy nhanh nhập khẩu palladium Nga trước thời điểm phán quyết cuối cùng của USITC và khả năng áp thuế. Vào tháng 4, nhập khẩu palladium của Trung Quốc đạt mức kỷ lục tháng cao nhất trong nhiều năm. Thứ ba, cơ hội kinh doanh chênh lệch giá đáng kể xuất hiện trong quý I, khi các bên tham gia kinh doanh chênh lệch giá liên thị trường khóa nguồn cung nước ngoài qua các kênh nhập khẩu và bán trên thị trường tương lai, dẫn đến khối lượng tạo chứng chỉ lớn và gia tăng nguồn cung palladium giao ngay tại Trung Quốc.
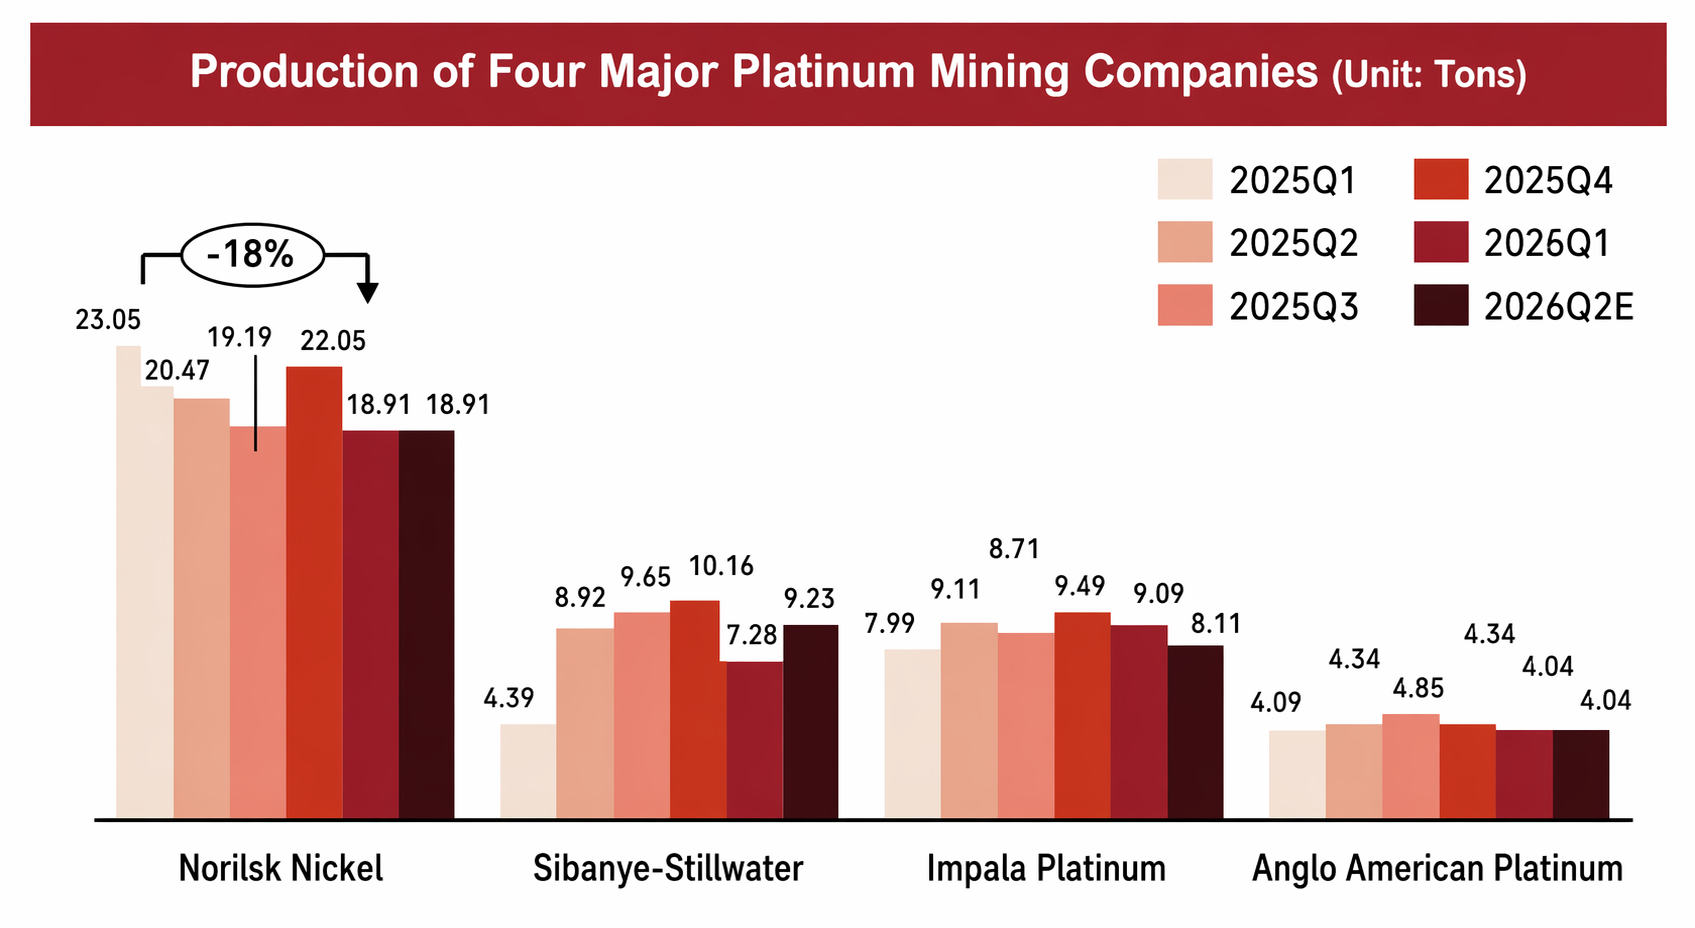
Tuy nhiên, các yếu tố cơ bản của thị trường palladium vẫn chịu áp lực. Trên toàn cầu, chất xúc tác ô tô chiếm tới 83% lượng tiêu thụ palladium, và quá trình điện khí hóa phương tiện đang kéo dài sự suy giảm nhu cầu chất xúc tác cho xe chạy xăng. Nhu cầu cốt lõi đối với palladium đối mặt với rủi ro thu hẹp cơ cấu, và lo ngại gia tăng về tăng trưởng kinh tế toàn cầu có thể đẩy palladium vào chu kỳ dư thừa cơ cấu. Về phía cung, vào tháng 5 năm 2026, sản lượng bạch kim và palladium quý I của Norilsk Nickel giảm mạnh do tác động từ các lệnh trừng phạt của phương Tây, hỗ trợ phần nào cho mức đáy giá palladium, nhưng điều này chưa đủ để đảo ngược bức tranh nhu cầu yếu ớt.
Triển vọng nửa cuối năm: khi tác động của phán quyết cuối cùng từ USITC dần được hấp thụ và lượng hàng nhập khẩu tập trung trước đó được thị trường tiêu hóa, nhập khẩu palladium dự kiến sẽ giảm so với mức cao của quý II. Trong cả năm, nhập khẩu palladium vẫn duy trì tốc độ tăng trưởng cao so với cùng kỳ năm trước, mặc dù khả năng sụt giảm theo tháng trong nửa cuối năm là rất cao.
Triển vọng nửa cuối năm
Nhìn chung, nhập khẩu bạch kim và palladium của Trung Quốc trong nửa đầu năm 2026 phản ánh xu hướng “bạch kim ổn định, palladium mạnh”. Nhờ nhu cầu từ sợi thủy tinh và năng lượng hydro, nhập khẩu bạch kim thể hiện sức chống chịu và dự kiến duy trì mức tăng trưởng nhẹ trong nửa cuối năm. Nhập khẩu palladium tăng vọt trong bối cảnh cửa sổ chính sách thương mại và chênh lệch giá giữa thị trường Trung Quốc và nước ngoài, nhưng đà tăng trưởng có khả năng giảm tốc trong nửa cuối năm khi tác động chính sách phai nhạt và áp lực cơ cấu từ phía cầu xuất hiện.
Trong nửa cuối năm, các yếu tố sau cần được chú ý chặt chẽ:
- Nguồn cung mỏ: gián đoạn nguồn cung bạch kim do tình hình điện lực Nam Phi và chi tiêu vốn mỏ, cùng tác động của thay đổi sản xuất tại Nornickel đối với nguồn cung palladium;
- Chính sách thương mại: tác động của các biện pháp chống bán phá giá và tiến triển trừng phạt đối với palladium Nga đến tốc độ nhập khẩu palladium của Trung Quốc;
- Nhu cầu sử dụng cuối cùng: sự thúc đẩy nhu cầu thực tế đối với bạch kim và palladium từ sản xuất và doanh số ô tô của Trung Quốc, triển khai các dự án năng lượng hydro, và thay đổi công nghệ trong lĩnh vực thủy tinh và sợi thủy tinh;
- Chênh lệch giá và thị trường tương lai: tác động của chênh lệch giá giữa thị trường Trung Quốc và nước ngoài cùng điều kiện giao hàng hợp đồng tương lai bạch kim và palladium trên GFEX đến các cửa sổ nhập khẩu.