

Đánh giá thị trường nguyên liệu thô châu Âu tháng 5: APT củng cố ở mức cao với tâm lý phục hồi, tình trạng thiếu hụt nguồn cung hỗ trợ ổn định giá
Theo dữ liệu của SMM, tính đến ngày 29/5, giá APT CIF cảng Rotterdam được báo ở mức 2.900-3.200 USD/mtu, giá trung bình 3.050 USD/mtu, không đổi so với đầu tháng 5; Ferrotungsten (kho Rotterdam) được báo giá 220-260 USD/kg tungsten, giá trung bình 240 USD/kg tungsten, giảm 16,5% so với đầu tháng 5.
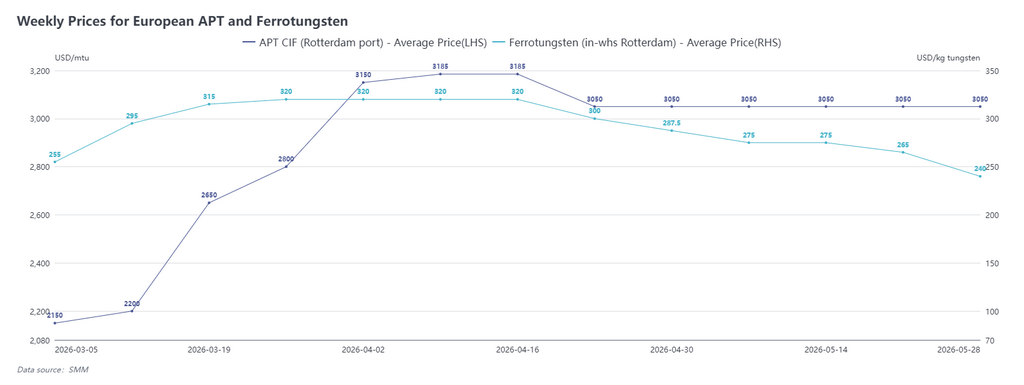
Trong tháng 5/2026, giá APT châu Âu củng cố ở mức cao trên 3.000 USD/mtu sau đợt điều chỉnh nhẹ vào cuối tháng 4. Về giao dịch, một số lô hàng giao ngay APT và oxit tungsten từ Đông Nam Á được bán ra vào đầu tháng 5, với giá giao dịch APT đạt 3.200 USD/mtu với các nhà mua hạ nguồn châu Âu. Sau khi lượng hàng giao ngay rất hạn chế được thanh lý, thị trường quay trở lại tình trạng thiếu hụt nguyên liệu thô vào giữa đến cuối tháng 5, với tình trạng có giá chào nhưng không có giao dịch thực tế, hỗ trợ giá Rotterdam ổn định trong phạm vi giá giao dịch trước đó.
Về tâm lý thị trường, người dùng cuối châu Âu bị ảnh hưởng bởi đà giảm liên tục của giá tungsten Trung Quốc vào cuối tháng 4, tâm lý thị trường chung ở mức thấp và người mua ít chấp nhận giá cao. Tuy nhiên, do tình trạng thiếu hụt nguyên liệu thô vẫn tồn tại cứng nhắc, giá giao dịch mới vẫn ổn định trên 3.000 USD/mtu, tạo hỗ trợ củng cố mạnh cho thị trường châu Âu. Nhìn chung, tâm lý thị trường châu Âu ổn định trong tháng 5, giá không bị ảnh hưởng đáng kể bởi đà giảm tiếp diễn tại thị trường Trung Quốc.
Thị trường ferrotungsten, giá ferrotungsten kho Rotterdam giảm mạnh 16,5% trong tháng, chủ yếu do giao dịch ferrotungsten châu Âu chiếm tỷ trọng tương đối nhỏ, phần lớn nhu cầu phụ thuộc vào nhập khẩu từ Trung Quốc. Trong tháng 5, giá FOB ferrotungsten Trung Quốc giảm tổng cộng 22,6%, theo xu hướng thị trường Trung Quốc. Tuy nhiên, do đơn hàng và khối lượng giao dịch trên thị trường khan hiếm vào cuối tháng 5, giá châu Âu phản ứng chậm hơn thị trường và vẫn cao hơn Trung Quốc 40-50 USD/kg tungsten.
Nhìn chung, tâm lý thị trường châu Âu phục hồi phần nào vào cuối tháng 5, thị trường quay trở lại tình trạng có giá chào nhưng không có giao dịch thực tế và nguồn cung thắt chặt. Kết hợp với việc giá Trung Quốc bắt đầu phục hồi vào cuối tháng, tâm lý thị trường được thúc đẩy thêm, và xu hướng củng cố ở mức cao dự kiến sẽ tiếp tục. Nếu nguồn nguyên liệu thô mới từ ngoài Trung Quốc chảy vào thị trường sau đó, giá châu Âu thậm chí có thể còn tiềm năng tăng thêm.
Tổng quan thị trường phế liệu vonfram quốc tế tháng 5: Châu Âu giảm mạnh, Ấn Độ điều chỉnh theo rồi ổn định
Tính đến ngày 29/5, phế liệu mảnh hợp kim vonfram tại châu Âu được báo giá 85-95 euro/kg, giá trung bình 90 euro/kg, giảm 18% so với đầu tháng; phế liệu mũi khoan vonfram Ấn Độ FOB được báo giá 100-110 USD/kg, giá trung bình 105 USD/kg, giảm 25% so với đầu tháng.
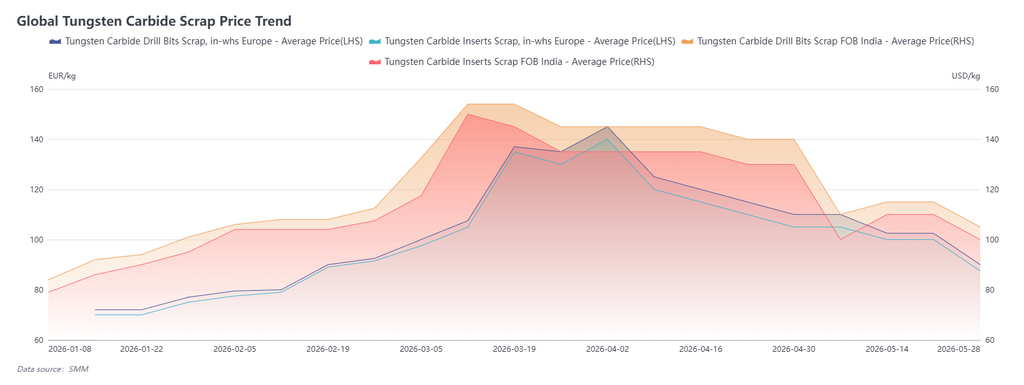
Trong tháng 5, thị trường phế liệu vonfram châu Âu chứng kiến mức giảm đáng kể, chủ yếu do tâm lý lan tỏa từ hai tháng liên tiếp giá vonfram Trung Quốc giảm. Mặc dù giá nguyên liệu thô tại châu Âu không có thay đổi đáng kể, nhưng lượng lớn phế liệu có nguồn gốc từ các doanh nghiệp tái chế dụng cụ và hàng tồn kho tích trữ trước đó của thương nhân. Giữa tháng, khi giá phế liệu giảm xuống khoảng 100 euro/kg, một số thương nhân bán tháo đẩy giá xuống thêm. Nhìn về phía trước, khi hàng tồn kho dần được giải phóng, cùng với sản xuất dụng cụ cho người dùng cuối yếu kéo dài và nguồn cung phế liệu mới giảm, thị trường phế liệu châu Âu dự kiến sẽ dần ngừng giảm và nguồn cung có thể thắt chặt.
Thị trường phế liệu vonfram Ấn Độ chịu ảnh hưởng đáng kể từ thị trường kỳ hạn Trung Quốc. Đầu tháng 5, do giá Trung Quốc lao dốc mạnh, giá phế liệu Ấn Độ giảm theo tâm lý hoảng loạn, nhưng giao dịch thực tế rất ít, chủ yếu tập trung ở thị trường nội địa Ấn Độ. Bước sang nửa cuối tháng 5, giá dần ổn định, thị trường chờ đợi tín hiệu mới từ xu hướng giá Trung Quốc.
Tổng quan thị trường vonfram Trung Quốc tháng 5: Giá ngừng giảm và phục hồi, cung cầu cải thiện thúc đẩy tâm lý thị trường
Tháng 5/2026, sau khi giảm tích lũy 300.000 nhân dân tệ/tấn, giá quặng wolframit hàm lượng 65% của Trung Quốc phục hồi vào ngày 27/5, tăng nhẹ. Các mỏ duy trì chào giá vững, trong khi giá gần đây có xu hướng điều chỉnh nhẹ hàng ngày.
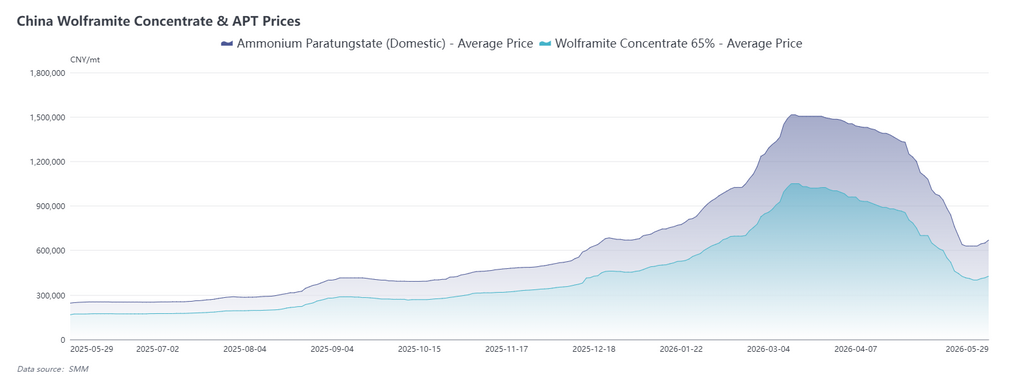
Có hai nguyên nhân chính: thứ nhất, về phía cung, hàng tồn kho trước đó của các mỏ nhỏ lẻ đã được tiêu hóa một phần, ngành dần quay lại chế độ hợp đồng dài hạn, sản xuất và tiêu thụ tiến tới cân bằng, thúc đẩy giá củng cố tại vùng đáy theo giai đoạn; thứ hai, lượng hỏi hàng từ thương nhân hạ nguồn tăng gần đây, kết hợp với tâm lý không muốn bán giá thấp của các mỏ, các yếu tố này cùng thúc đẩy tâm lý thị trường phục hồi.
Tuy nhiên, từ góc độ người dùng cuối, đơn hàng mới truyền ngược lên từ hợp kim cứng còn chưa đủ, áp lực tồn kho thành phẩm ở khâu bột vẫn đáng kể. Dù vậy, cuối tháng giá bột vonfram đã phục hồi nhẹ đồng bộ với giá quặng, củng cố kỳ vọng giá sẽ củng cố tại vùng đáy. Ngoài ra, trong tháng này một số mỏ tại các khu vực sản xuất chính như Giang Tây và Hồ Nam đã bước vào giai đoạn bảo trì, nguồn cung chủ yếu tập trung vào hợp đồng dài hạn, thúc đẩy đáng kể kỳ vọng phục hồi thị trường. Tuy nhiên, do nhu cầu sử dụng cuối chưa có sự bùng nổ mạnh, khả năng giá tăng đột biến vẫn còn thấp.
Nhìn về tháng 6, từ góc độ cung cầu cơ bản, khả năng giá vonfram Trung Quốc chạm đáy đang tăng lên, đồng thời tâm lý thị trường cũng có dấu hiệu phục hồi. Nếu giá vonfram nội địa tiếp tục tăng nhẹ, điều này cũng được kỳ vọng sẽ đồng thời ổn định tâm lý trên thị trường vonfram châu Âu. Trong thời gian tới, cần theo dõi sát diễn biến bảo trì mỏ và đấu thầu, cũng như thay đổi trong nhịp độ bổ sung hàng tồn kho của người dùng cuối.



