
Phân tích mua sắm Amoni Perenat

Đã xuất bản: May 28, 2026 18:49 (GMT+8)
Trong giai đoạn từ tháng 12/2025 đến tháng 5/2026, Viện Nghiên cứu Kim loại thuộc Viện Hàn lâm Khoa học Trung Quốc đã hoàn thành mua sắm 2.800 kg amoni perrhenat trong bối cảnh nguồn cung từ nhà cung cấp tập trung và giá tăng gần 90% trong sáu tháng, với nguồn cung thị trường thắt chặt do các nhà sản xuất tích trữ hàng tồn kho và nhu cầu mạnh mẽ từ các viện nghiên cứu và doanh nghiệp, giữ giá tiếp tục xu hướng tăng.

I. Tổng quan chung

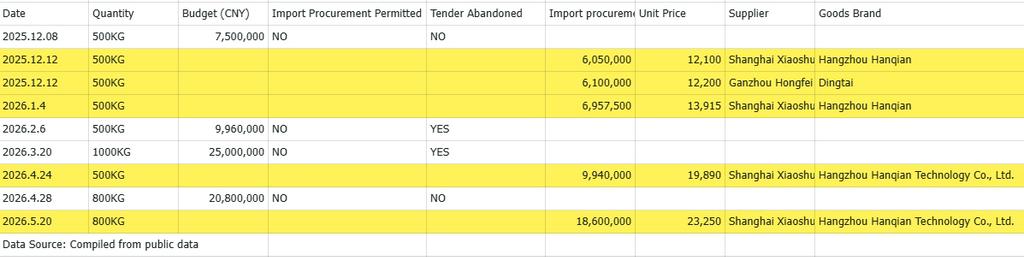
Trong kỳ thống kê từ ngày 8 tháng 12 năm 2025 đến ngày 20 tháng 5 năm 2026, Viện Nghiên cứu Kim loại, Viện Hàn lâm Khoa học Trung Quốc đã triển khai tổng cộng 10 đợt mua sắm. Trong đó, 5 đợt đã trúng thầu thành công và chuyển sang giai đoạn giao hàng; 2 đợt đấu thầu thất bại. 2 đợt khác đã ghi nhận ngân sách nhưng chưa có dữ liệu giao dịch cuối cùng, vẫn đang chờ xử lý hoặc chưa hoàn tất.

II. Các mốc mua sắm chính và chi tiết giao hàng

Tổng trọng lượng hàng hóa đã giao trong các đợt mua sắm hoàn tất trong kỳ đạt khoảng 2.800 kg. Thông tin giao dịch chi tiết của từng đợt như sau:

Ngày 12 tháng 12 năm 2025 (2 đợt): Hai đợt mua sắm riêng biệt đã hoàn tất, mỗi đợt với số lượng 500 kg. Đơn giá lần lượt là 12.100 NDT/kg (tổng giá trị: 6,05 triệu NDT) và 12.200 NDT/kg (tổng giá trị: 6,10 triệu NDT).

Ngày 4 tháng 1 năm 2026: Đợt mua sắm 500 kg được hoàn tất với đơn giá 13.915 NDT/kg, tổng giá trị 6,9575 triệu NDT.

Ngày 24 tháng 4 năm 2026: Đợt mua sắm 500 kg được hoàn tất với đơn giá 19.890 NDT/kg, tổng giá trị 9,94 triệu NDT.

Ngày 20 tháng 5 năm 2026: Đợt mua sắm quy mô lớn 800 kg được thực hiện với đơn giá 23.250 NDT/kg, tổng giá trị 18,6 triệu NDT.
III. Phân tích xu hướng cốt lõi

Mức độ tập trung cao của nhà cung cấp

Hồ sơ giao dịch cho thấy Công ty TNHH Công nghệ Hóa chất Xiaoshudian Thượng Hải giữ vị trí chủ đạo trong chuỗi cung ứng. Nhà cung cấp này đã giành được phần lớn các hợp đồng trong tất cả 5 đợt trúng thầu được công khai. Ngoài ra, tần suất hợp tác và khối lượng mua sắm mỗi đợt đã tăng theo thời gian, với số lượng mỗi đợt tăng từ 500 kg lên 800 kg.

Đơn giá mua sắm tăng theo bậc thang

Đơn giá hàng hóa có xu hướng tăng theo bậc thang rõ rệt. Đơn giá trung bình là 12.150 NDT/kg vào tháng 12 năm 2025, tăng lên 13.915 NDT/kg vào tháng 1 năm 2026 và 19.890 NDT/kg vào tháng 4 năm 2026, trước khi đạt 23.250 NDT/kg vào tháng 5 năm 2026. Trong vòng sáu tháng, giá mua nguyên liệu thô tăng gần 90%, gần như gấp đôi, cho thấy áp lực tăng giá ngày càng lớn trong lĩnh vực nguyên liệu thô thượng nguồn.

Theo thống kê từ SMM, sản lượng amoni perrhenat nội địa Trung Quốc đạt khoảng 24.000 kg vào năm 2025, trong khi lượng tiêu thụ kim loại rheni đạt khoảng 15.000 kg, tương đương 21.000 kg amoni perrhenat. Trên lý thuyết, thị trường vẫn dư cung. Tuy nhiên, dữ liệu giao hàng thực tế cho thấy một số nhà sản xuất đã giữ lại hàng tồn kho, khiến nguồn cung thực tế trên thị trường thấp hơn nhiều so với con số sản lượng 24.000 kg.

Nhìn chung, các tổ chức mua hàng lớn đã đẩy mạnh tích trữ và tiếp tục làm cạn kiệt hàng tồn kho lưu thông. Kết hợp với nhu cầu đấu thầu mới được Sinopec công bố, khoảng cách cung-cầu đối với amoni perrhenat độ tinh khiết cao đang thu hẹp. Giá dự kiến sẽ duy trì ở mức cao với xu hướng tăng, và hàng hóa sẵn có sẽ tiếp tục tập trung vào các nhà cung cấp cốt lõi và người dùng cuối lớn.


Tuyên bố về Nguồn Dữ liệu: Ngoại trừ thông tin công khai, tất cả dữ liệu khác được SMM xử lý dựa trên thông tin công khai, giao tiếp thị trường và dựa trên mô hình cơ sở dữ liệu nội bộ của SMM. Chúng chỉ mang tính chất tham khảo và không cấu thành khuyến nghị ra quyết định.

Để biết thêm thông tin hoặc có thắc mắc gì, vui lòng liên hệ: lemonzhao@smm.cn
Để biết thêm thông tin về cách truy cập báo cáo nghiên cứu, vui lòng liên hệ:service.en@smm.cn
Tin Liên Quan
Chi phí hỗ trợ suy yếu đối với silicone; giá DMC giảm nhẹ [Đánh giá hàng tuần về silicone của SMM]
10 giờ trước
Chi phí hỗ trợ suy yếu đối với silicone; giá DMC giảm nhẹ [Đánh giá hàng tuần về silicone của SMM]
Đọc thêm
Chi phí hỗ trợ suy yếu đối với silicone; giá DMC giảm nhẹ [Đánh giá hàng tuần về silicone của SMM]
[SMM Báo cáo tuần về Silicone: Hỗ trợ chi phí cho Silicone suy yếu, giá DMC giảm nhẹ] Tuần này, chi phí tổng thể của silicone giảm trở lại, kéo theo chi phí sản xuất tổng hợp của ngành giảm theo. Tính đến ngày 22 tháng 10, giá trung bình của silicon kim loại #421 dùng cho silicone tại miền Đông Trung Quốc ở mức 9.750 nhân dân tệ/tấn, về cơ bản ổn định; giá giao dịch chủ đạo của silicon #421 tại miền Đông Trung Quốc trung bình 9.550 nhân dân tệ/tấn, giảm 0,52% so với tuần trước, giá silicon kim loại có xu hướng giảm trong tuần này. Trong khi đó, giá thị trường methanol giảm trở lại, kéo chi phí methyl chloride giảm theo. Tuần này, giá thị trường trung bình của methyl chloride là 3.450 nhân dân tệ/tấn, giảm 6,76% so với tuần trước.
10 giờ trước
【Flash | Dòng chảy molypden của Hàn Quốc phân kỳ khi nhập khẩu tinh quặng giảm 26%】
11 giờ trước
【Flash | Dòng chảy molypden của Hàn Quốc phân kỳ khi nhập khẩu tinh quặng giảm 26%】
Đọc thêm
【Flash | Dòng chảy molypden của Hàn Quốc phân kỳ khi nhập khẩu tinh quặng giảm 26%】
Hàn Quốc đã nhập khẩu 2.707,3 tấn tinh quặng molypden rang và các loại khác trong tháng 9/2026, giảm 25,9% so với cùng kỳ năm trước, theo tính toán của SMM dựa trên dữ liệu hải quan. Nhập khẩu tinh quặng rang giảm 28,8% xuống còn 1.740,0 tấn, trong đó có 500,0 tấn từ Chile so với 1.410,7 tấn một năm trước đó. Xuất khẩu tinh quặng rang tăng 6,5% lên 516,6 tấn, chủ yếu sang Nhật Bản, Ấn Độ và Việt Nam. Xuất khẩu feromolypden giảm 29,2% xuống còn 1.121,1 tấn, với lượng xuất sang Trung Quốc giảm từ 580,0 xuống 70,5 tấn. Nhập khẩu oxit và hydroxit molypden tăng 311,0% so với tháng trước lên 97,2 tấn, mặc dù khối lượng từ tháng 1 đến tháng 9 giảm 39,2% so với cùng kỳ năm trước. Số liệu hải quan quốc gia không thể đo lường lưu lượng qua cảng Busan hay tồn kho giao ngay tại kho.
11 giờ trước
Giá khâu thượng nguồn PV đa phân khúc giữ ổn định trong bế tắc, giá module tiếp tục giảm [Bản tin tuần SMM]
11 giờ trước
Giá khâu thượng nguồn PV đa phân khúc giữ ổn định trong bế tắc, giá module tiếp tục giảm [Bản tin tuần SMM]
Đọc thêm
Giá khâu thượng nguồn PV đa phân khúc giữ ổn định trong bế tắc, giá module tiếp tục giảm [Bản tin tuần SMM]
[SMM Điểm tin tuần: Các khâu thượng nguồn PV giữ ổn định trong thế giằng co, giá module tiếp tục trượt dốc] Tuần này, giá thị trường pin mặt trời nhìn chung ổn định, với báo giá ở mọi kích thước không đổi so với tuần trước. Nguồn cung duy trì ở mức thấp và tồn kho tiếp tục giảm. Thị trường duy trì sự cân bằng giữa hỗ trợ chi phí và phân hóa nhu cầu, với sự giằng co giữa thượng nguồn và hạ nguồn vẫn tiếp diễn. Giá dự kiến sẽ ổn định trong ngắn hạn. Về mặt giá cả, mọi kích thước đều giữ ổn định. Dải giá 183 duy trì ở mức 0,29-0,301 NDT/W. Dải giá 210R giữ ở mức 0,305-0,314 NDT/W, vẫn chủ yếu dành cho xuất khẩu sang các thị trường ngoài Trung Quốc. Cửa sổ xuất khẩu dự kiến kéo dài đến đầu tháng 11, với nguồn cung ưu tiên cho các đơn hàng xuất khẩu. Nguồn cung nội địa khả dụng hạn chế, không có cơ sở để điều chỉnh giá. Dải giá 210N giữ ở mức 0,295-0,3 NDT/W, ổn định sau đợt tăng tuần trước. Mặc dù các nhà sản xuất wafer có ý định giữ giá vững, nhưng đà giảm liên tục gần đây của giá bạc đã bù trừ hỗ trợ từ phía chi phí, hạn chế đà tăng của giá. Ở giai đoạn này, người mua hạ nguồn đang bổ sung hàng theo nhu cầu thực tế, với các cuộc đàm phán đơn hàng thực tế bị khóa trong thế giằng co ổn định. Trong ngắn hạn, thế giằng co giữa thượng nguồn và hạ nguồn có thể kéo dài đến đầu tháng 11, và giá ở mọi kích thước dự kiến sẽ duy trì ổn định hoặc đi ngang.
11 giờ trước
