

Lời đe dọa của Iran về việc đẩy giá dầu lên 200 USD/thùng có thể nghe như cường điệu, nhưng khi khủng hoảng năng lượng kéo dài, kịch bản đó đã có vẻ khả dĩ hơn dự đoán của Tổng thống Mỹ Trump rằng giá dầu sẽ sớm quay về mức trước chiến tranh…
Cuộc xung đột giữa Israel và Mỹ với Iran đã bước sang tuần thứ ba — và leo thang thành một cuộc khủng hoảng bao trùm toàn bộ Trung Đông — nhưng phản ứng của giá dầu chuẩn toàn cầu cho đến nay lại gây ngạc nhiên vì khá “mờ nhạt”.
Dầu Brent hiện được giao dịch quanh mức 100 USD/thùng, tăng khoảng 65 USD so với đầu năm. Dù mức này là điều khó tưởng tượng chỉ vài tuần trước, nó vẫn thấp hơn đỉnh ngắn ngủi gần 120 USD của thứ Hai tuần trước.
Xét việc kể từ khi xung đột bắt đầu, việc eo biển Hormuz bị phong tỏa trên thực tế đã làm mắc kẹt khoảng 1/5 nguồn cung dầu toàn cầu — tương đương khoảng 20 triệu thùng/ngày — thì về lý thuyết, giá dầu thô lẽ ra phải cao hơn nhiều. Điều đó dường như cho thấy nhà đầu tư vẫn còn một mức độ tin tưởng nhất định vào Trump, đặt cược rằng khủng hoảng sẽ sớm được giải quyết và eo biển Hormuz sẽ nhanh chóng mở lại — dù được gọi là “Trump put”, “giao dịch TACO” hay “mua theo Trump”, nhiều nhà giao dịch dầu mỏ dường như đang cược rằng cuối cùng tổng thống sẽ có thể hạn chế thiệt hại cho thị trường.
“Khi chuyện này kết thúc, giá dầu sẽ giảm rất, rất nhanh”, Trump nói hôm thứ Hai tuần này.
Tuy nhiên, sự lạc quan đó ngày càng khó dung hòa với thực tế tại hiện trường — سواء trên chiến trường, nơi xung đột đang leo thang, hay trên thị trường dầu vật chất, nơi các nút thắt nguồn cung đang dần lan rộng.
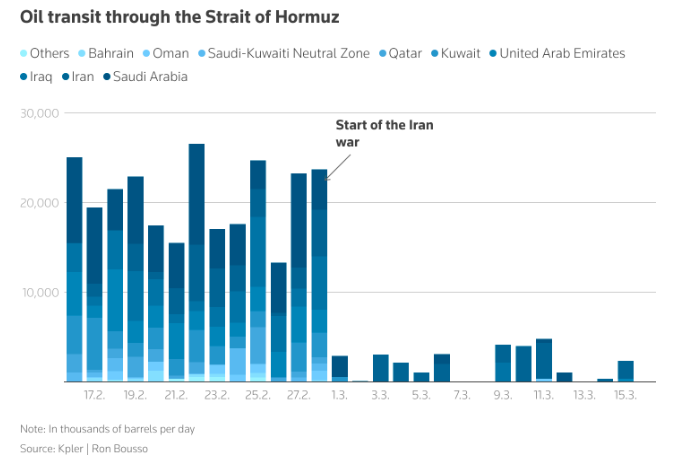
Những tín hiệu đang bị bỏ qua
Thực tế, thị trường dầu thô vật chất đang phát ra ngày càng nhiều tín hiệu căng thẳng, dù thị trường “dầu giấy” chuẩn quốc tế cho đến nay phần lớn vẫn phớt lờ chúng.
Dù giao dịch đã đình trệ dưới tác động của xung đột Iran, các mức giá chuẩn của dầu thô Trung Đông vẫn tăng vọt lên mức cao kỷ lục, khiến chúng trở thành loại dầu thô đắt nhất thế giới. Đà tăng của các chỉ số chuẩn này, vốn được dùng để định giá hàng triệu thùng dầu thô Trung Đông bán sang châu Á, đang làm tăng chi phí cho các nhà máy lọc dầu châu Á và buộc họ phải tìm nguồn thay thế hoặc tiếp tục cắt giảm sản lượng trong những tháng tới.
S&P Global Platts cho biết giá đánh giá dầu thô giao ngay Dubai cho các lô hàng xếp hàng trong tháng 5 đã đạt mức kỷ lục 157,66 USD/thùng vào thứ Ba, vượt mức đỉnh lịch sử trước đó là 147,5 USD do hợp đồng tương lai dầu Brent thiết lập vào năm 2008.
Điều này khiến mức chênh lệch cộng của dầu thô Dubai so với hoán đổi lên tới 60,82 USD/thùng, so với mức trung bình chỉ 90 xu trong tháng 2.
Trong khi đó, hợp đồng tương lai dầu thô Oman cũng lập kỷ lục 152,58 USD/thùng vào thứ Ba, với mức chênh lệch cộng so với hoán đổi Dubai được xác lập ở 55,74 USD/thùng, so với mức trung bình chỉ 75 xu trong tháng 2. Dầu thô Oman được xuất khẩu từ một cảng ngoài eo biển Hormuz.
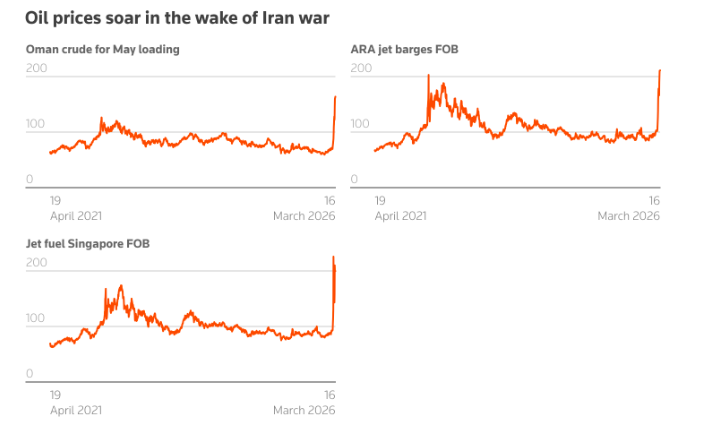
Đợt tăng vọt này phản ánh mức độ bất định rất lớn về nguồn cung thực sự sẵn có tại Trung Đông sau khi Iran liên tục tấn công cảng dầu của Oman và cảng xuất khẩu dầu lớn Fujairah của UAE bên ngoài eo biển Hormuz.
Brent và WTI có đang không phản ánh “mức độ nghiêm trọng thực sự” của thị trường dầu mỏ?
Như Natasha Kaneva, Giám đốc bộ phận hàng hóa của JPMorgan, chỉ ra trong ghi chú nghiên cứu mới nhất công bố hôm thứ Ba, đã xuất hiện sự lệch pha rõ rệt giữa định giá dầu chuẩn quốc tế và vị trí địa lý Trung Đông của các gián đoạn nguồn cung.
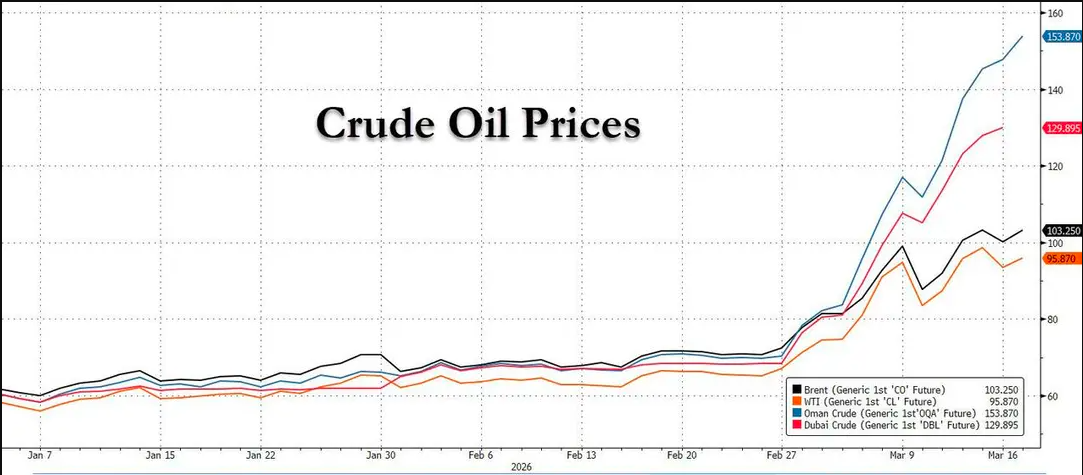
Vấn đề cốt lõi là Brent và WTI là các chỉ báo chuẩn nằm ở hai đầu đối diện của khu vực Đại Tây Dương, trong khi cú sốc hiện tại lại tập trung ở Trung Đông.Do đó, các mức giá dầu chuẩn này chịu ảnh hưởng đặc biệt từ các yếu tố cơ bản khu vực tương đối lỏng—tồn kho dầu thương mại tại Mỹ và châu Âu đều dồi dào vào đầu năm 2026, và nguồn cung trên toàn khu vực Đại Tây Dương cũng khá phong phú trong ngắn hạn.
Ngoài ra, kỳ vọng về việc xuất kho từ Kho Dự trữ Dầu mỏ Chiến lược Mỹ (SPR)—cùng với một đợt xuất kho một phần sắp diễn ra—càng làm dịu tình trạng căng thẳng nguồn cung ngắn hạn trên các thị trường gắn với Brent và WTI.
Ngược lại, các chuẩn giá dầu thô Trung Đông như Dubai và Oman phản ánh chính xác hơn tình trạng méo mó hiện nay của thị trường vật chất.Giá giao ngay của Dubai và Oman đều đang giao dịch trên 150 USD/thùng, nhấn mạnh mức độ nghiêm trọng của tình trạng thiếu hụt dầu thô bắt nguồn từ khu vực Vùng Vịnh. Các mức giá dầu Trung Đông này chịu tác động trực tiếp từ gián đoạn xuất khẩu và vì thế phản ánh hiệu quả hơn tình trạng thâm hụt nguồn cung cận biên so với giá dầu thô gắn với khu vực Đại Tây Dương.
Điều quan trọng là địa lý thương mại đã làm động lực này thêm mạnh. Phần lớn dầu thô vận chuyển qua eo biển Hormuz được đưa tới châu Á — trước khi xung đột ở Trung Đông bùng phát, khoảng 11,2 triệu thùng dầu thô và 1,4 triệu thùng sản phẩm tinh chế đi qua eo biển này tới châu Á mỗi ngày.
Vì vậy, tình trạng thiếu hụt vật chất trực tiếp — và đợt tăng giá dầu — tập trung ở các thị trường châu Á phụ thuộc nhiều nhất vào dầu thô từ vùng Vịnh. Trên thực tế, các dấu hiệu sớm của việc nhu cầu bị triệt tiêu đã xuất hiện ở châu Á khi giá sản phẩm tăng vọt và dầu thô giao ngay trở nên đắt đỏ đến mức khó chấp nhận.
JPMorgan lưu ý rằng yếu tố thời gian càng làm sự phân hóa này rõ nét hơn.Một chuyến hàng điển hình từ các nước Hội đồng Hợp tác Vùng Vịnh (GCC) tới châu Á mất khoảng 10 đến 15 ngày, trong khi các lô hàng tới châu Âu qua kênh đào Suez cần gần 25 đến 30 ngày, hoặc 35 đến 45 ngày nếu phải đổi tuyến vòng qua Mũi Hảo Vọng. Do đó, tác động từ sự gián đoạn dòng chảy dầu từ vùng Vịnh sẽ đánh vào các thị trường châu Á sớm hơn và nặng nề hơn, trong khi các chuẩn giá tại lưu vực Đại Tây Dương như Brent và WTI sẽ có thời gian đệm dài hơn nhờ lượng tồn kho dư thừa và tốc độ điều chỉnh nguồn cung chậm hơn. Mỹ, với sản lượng dầu thô vượt 13 triệu thùng/ngày, sẽ là nước bị ảnh hưởng ít nhất.
JPMorgan cho rằng, trong bối cảnh này, sự ổn định giá bề ngoài của Brent và WTI không nên bị xem là bằng chứng cho thấy nguồn cung toàn cầu vẫn đầy đủ. Điều đó phản ánh lớp đệm tạm thời được tạo ra bởi tồn kho dư thừa theo khu vực, cấu phần của các chuẩn giá và sự can thiệp chính sách.
Thực tế, đối với các nhà máy lọc dầu, đặc biệt là tại châu Á, tình trạng thiếu hụt dầu thô hiện nay đã trở thành một vấn đề nghiêm trọng. Khoảng 60% lượng dầu thô nhập khẩu của khu vực phụ thuộc vào Trung Đông, và việc tìm được nguồn cung thay thế kịp thời đang nhanh chóng trở nên cực kỳ khó khăn. Áp lực này đã buộc nhiều nước phải thực hiện những điều chỉnh đau đớn. Các nhà máy lọc dầu trên khắp châu Á đã bắt đầu cắt giảm công suất vận hành để bảo toàn lượng tồn kho đang cạn dần. Một số nước đã cấm xuất khẩu sản phẩm tinh chế, một động thái phòng vệ có thể khiến thị trường toàn cầu càng thêm thắt chặt.
Khi tình trạng thiếu hụt dầu thô trầm trọng hơn, giá các sản phẩm tinh chế tăng vọt. Giá nhiên liệu máy bay tại châu Á đang tiến gần 200 USD/thùng, sát mức đỉnh kỷ lục khoảng 220 USD đạt được vào đầu tháng này.
Cuộc khủng hoảng có thể lan rộng hơn
Rốt cuộc, cuộc khủng hoảng này được dự báo sẽ lan ra ngoài châu Á.
Dữ liệu từ công ty phân tích Kpler cho thấy châu Âu chiếm khoảng ba phần tư lượng nhiên liệu máy bay xuất khẩu từ Trung Đông đi qua eo biển Hormuz trong năm ngoái — tương đương khoảng 379.000 thùng/ngày — nhưng kể từ khi xung đột bắt đầu, chưa có lô hàng nào như vậy đi qua eo biển này.
Không có gì ngạc nhiên khi giá nhiên liệu máy bay giao bằng sà lan tại trung tâm lọc hóa dầu Amsterdam-Rotterdam-Antwerp đã tăng vọt lên mức kỷ lục 190 USD/thùng, vượt đỉnh trước đó được thiết lập sau xung đột Nga-Ukraine vào tháng 2/2022.
Sự so sánh với khủng hoảng Nga-Ukraine thậm chí còn thuyết phục hơn.
Trước khi xung đột Nga-Ukraine bùng phát năm 2022, Nga cung cấp khoảng 30% lượng dầu thô nhập khẩu của châu Âu và một phần ba lượng sản phẩm tinh chế nhập khẩu của khu vực này. Khi giới giao dịch lo ngại châu Âu sẽ mất nguồn cung từ một trong những nước sản xuất dầu lớn nhất thế giới, dầu Brent đã tăng lên 130 USD/thùng sau khi xung đột Nga-Ukraine nổ ra — dù kịch bản xấu nhất đó rốt cuộc không hoàn toàn xảy ra.
Ngược lại, theo Morgan Stanley, mức gián đoạn thực tế do xung đột với Iran gây ra đã vượt mức lo ngại khi đó hơn ba lần.
Ngay cả khi eo biển Hormuz mở lại ngay lập tức, điều đó cũng sẽ không mang lại sự giảm nhẹ tức thì. Theo Cơ quan Năng lượng Quốc tế, khoảng 10 triệu thùng/ngày sản lượng ở Trung Đông đã bị ngừng kể từ khi xung đột bắt đầu. Việc khôi phục các dòng chảy này sẽ mất vài tuần, nếu không muốn nói là vài tháng.
Tất nhiên, thị trường dầu mỏ bước vào xung đột với Iran trong trạng thái tương đối dư cung, và Cơ quan Năng lượng Quốc tế từng dự báo nguồn cung toàn cầu sẽ vượt nhu cầu khoảng 3,7 triệu thùng/ngày. Nhưng phần dư thừa đó giờ đã bị xóa sạch bởi biến động hiện nay. Tuần trước, Cơ quan Năng lượng Quốc tế công bố kế hoạch giải phóng kỷ lục 400 triệu thùng từ kho dự trữ dầu chiến lược của các nước thành viên, điều này sẽ giúp giảm bớt cú sốc ban đầu. Nhưng việc rút kho dự trữ không thể thay thế cho các chuyến giao dầu mới.
Nói cách khác, cú sốc nguồn cung đối với thị trường dầu mỏ là có thật và có thể sẽ kéo dài.
Khi eo biển Hormuz cuối cùng mở lại, giá dầu ban đầu có thể lao dốc trong nhịp phục hồi do tâm lý nhẹ nhõm, nhưng xét đến thực tế khắc nghiệt của thị trường vật chất, các nhà giao dịch có lẽ cần suy nghĩ kỹ trước khi đặt cược rằng trạng thái bình thường như Trump hứa hẹn sắp quay trở lại…



