

I. Tổng quan sản lượng hàng năm
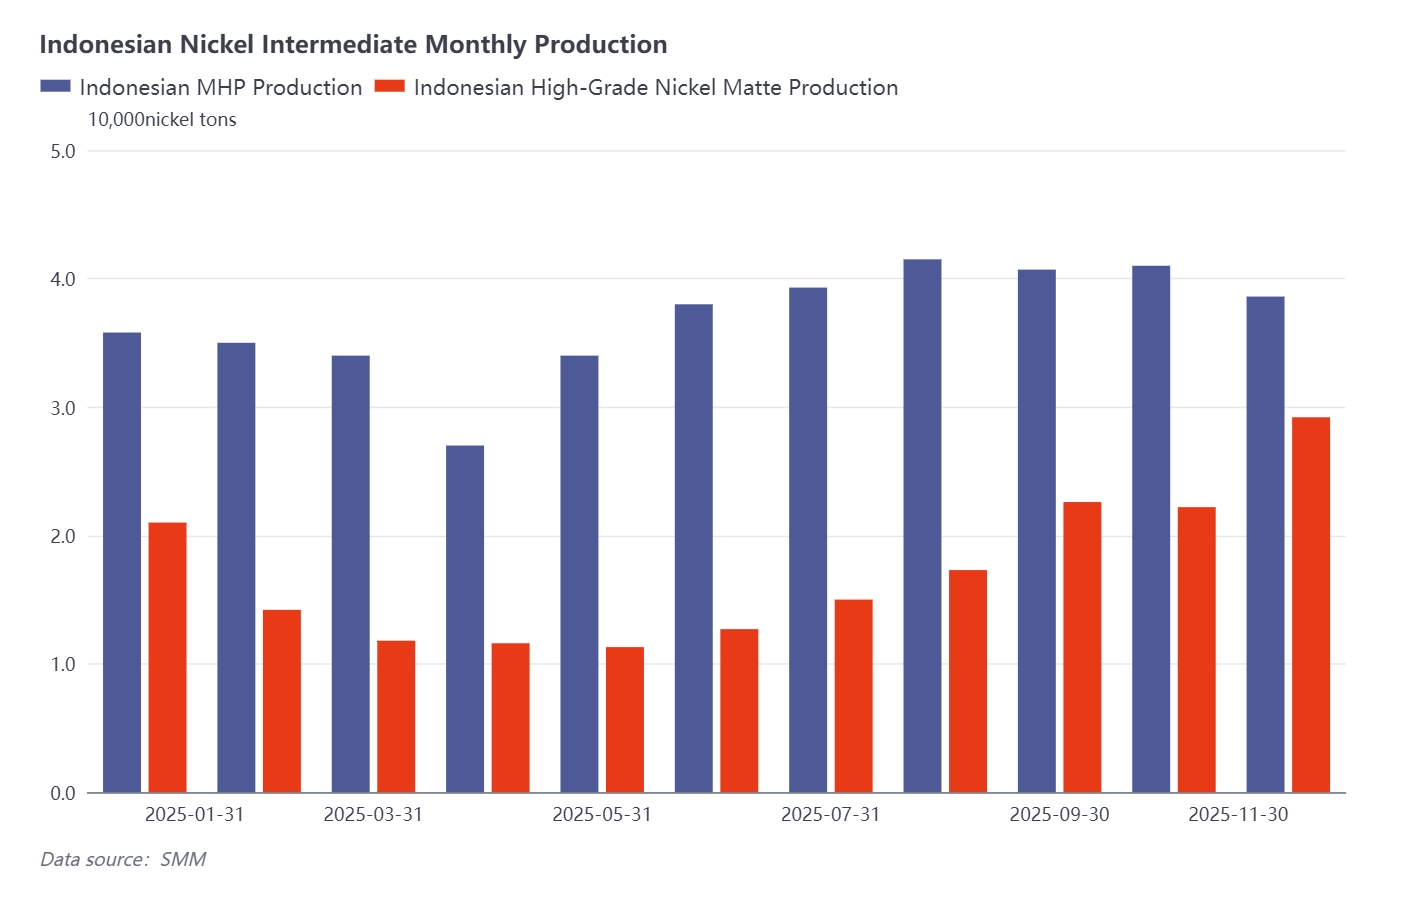
MHP:
Sản lượng cả năm 2025 tăng so với cùng kỳ, với công suất dự án mới là 20.000 tấn Ni. Sản lượng cả năm hiện dự kiến đạt 445.500 tấn Ni, tăng 36,6% so với cùng kỳ. Theo quý, trong quý I, sản lượng dự án MHP bị ảnh hưởng bởi các ngày lễ truyền thống tại Trung Quốc và Indonesia, dẫn đến tỷ lệ vận hành thấp hơn và sản lượng giảm dần theo từng tháng. Trong quý II, một số dự án MHP tại Indonesia bị ảnh hưưởng bởi lũ lụt, khiến sản lượng tháng 4 giảm mạnh, sau đó dần phục hồi. Trong quý III, sản lượng tăng lên, với một số dự án MHP tại Indonesia vượt mục tiêu và tăng sản lượng; tuy nhiên, bảo trì tại một số dự án MHP vào tháng 9, cùng với việc cắt giảm sản lượng tại các dự án khác, dẫn đến sự sụt giảm nhẹ. Trong quý IV, một số dự án MHP vẫn đang trong quá trình bảo trì, kết hợp với việc khắc phục tại một số dự án MHP ở Indonesia, dẫn đến sự sụt giảm sản lượng tổng thể.
Quặng matte niken cao cấp:
Sản lượng cả năm 2025 giảm so với cùng kỳ, với công suất dự án mới là 101.000 tấn Ni. Sản lượng cả năm hiện dự kiến đạt 218.500 tấn Ni, giảm 20,3% so với cùng kỳ. Theo quý, trong quý I, quặng matte niken cao cấp bị hạn chế bởi chi phí cao và mức độ chấp nhận giá thấp, cộng với sự cạnh tranh lợi nhuận với NPI, khiến một số nhà sản xuất ngừng chuyển đổi và sản lượng giảm mạnh. Trong quý II, xu hướng ngừng hoạt động tại một số dây chuyền sản xuất tiếp tục, gây ra sự sụt giảm nhẹ. Trong quý III, do đơn hàng năng lượng mới tăng đối với một số nhà máy luyện kim, lịch trình sản xuất quặng matte niken cao cấp tăng lên. Cùng với việc đưa các dự án mới vào vận hành, sản lượng quặng matte niken cao cấp tổng thể của Indonesia tăng lên. Trong quý IV, do mức độ chấp nhận giá MHP hệ số cao thấp và điều kiện cung-cầu thắt chặt, một số dây chuyền sản xuất quặng matte niken cao cấp đã nối lại sản xuất, dẫn đến sự gia tăng sản lượng rõ rệt.
II. Tổng quan giá cả hàng năm
MHP:
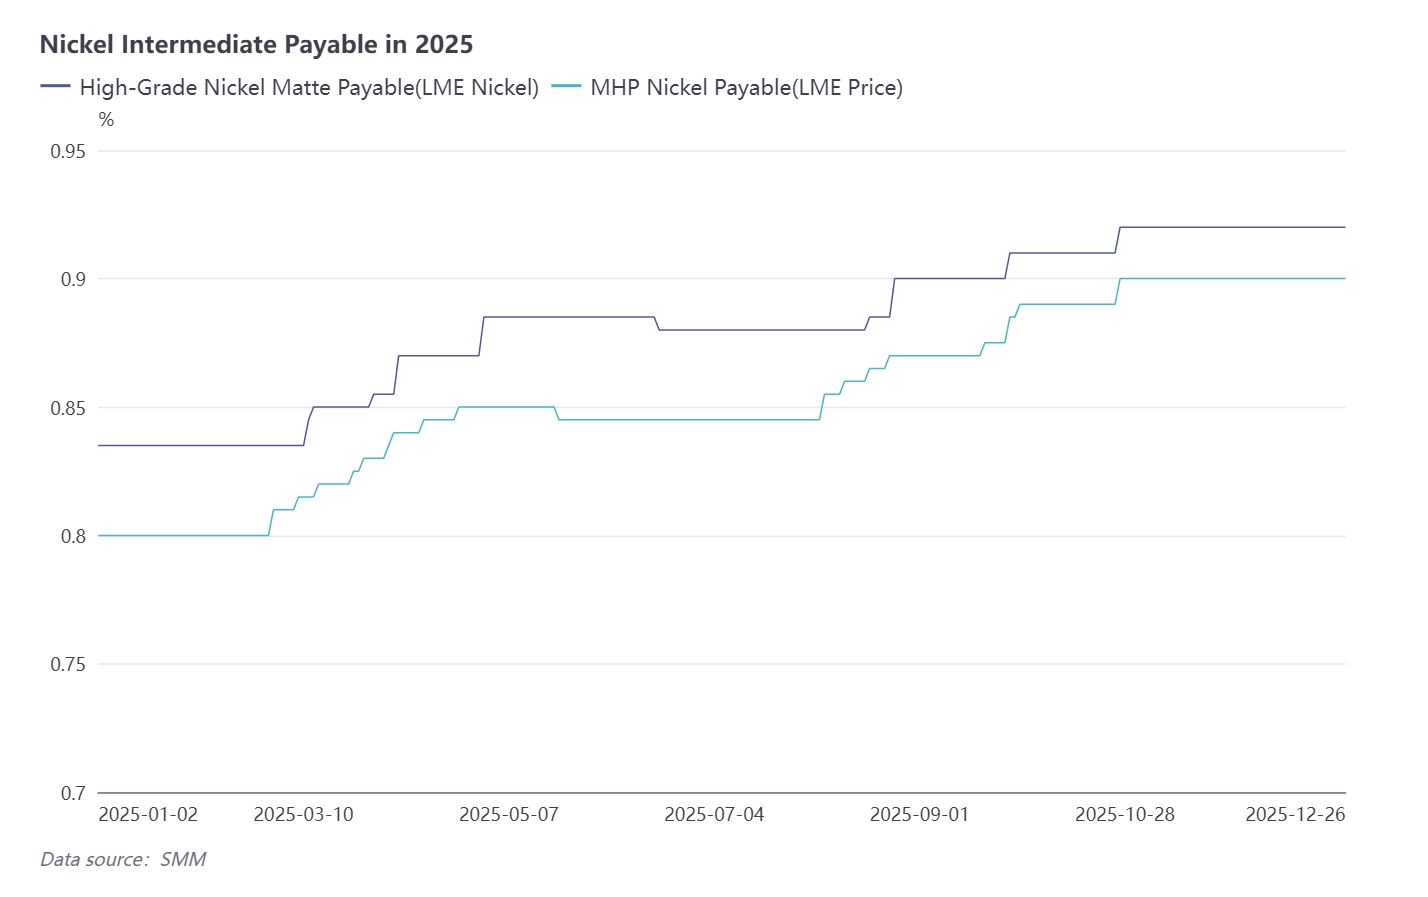
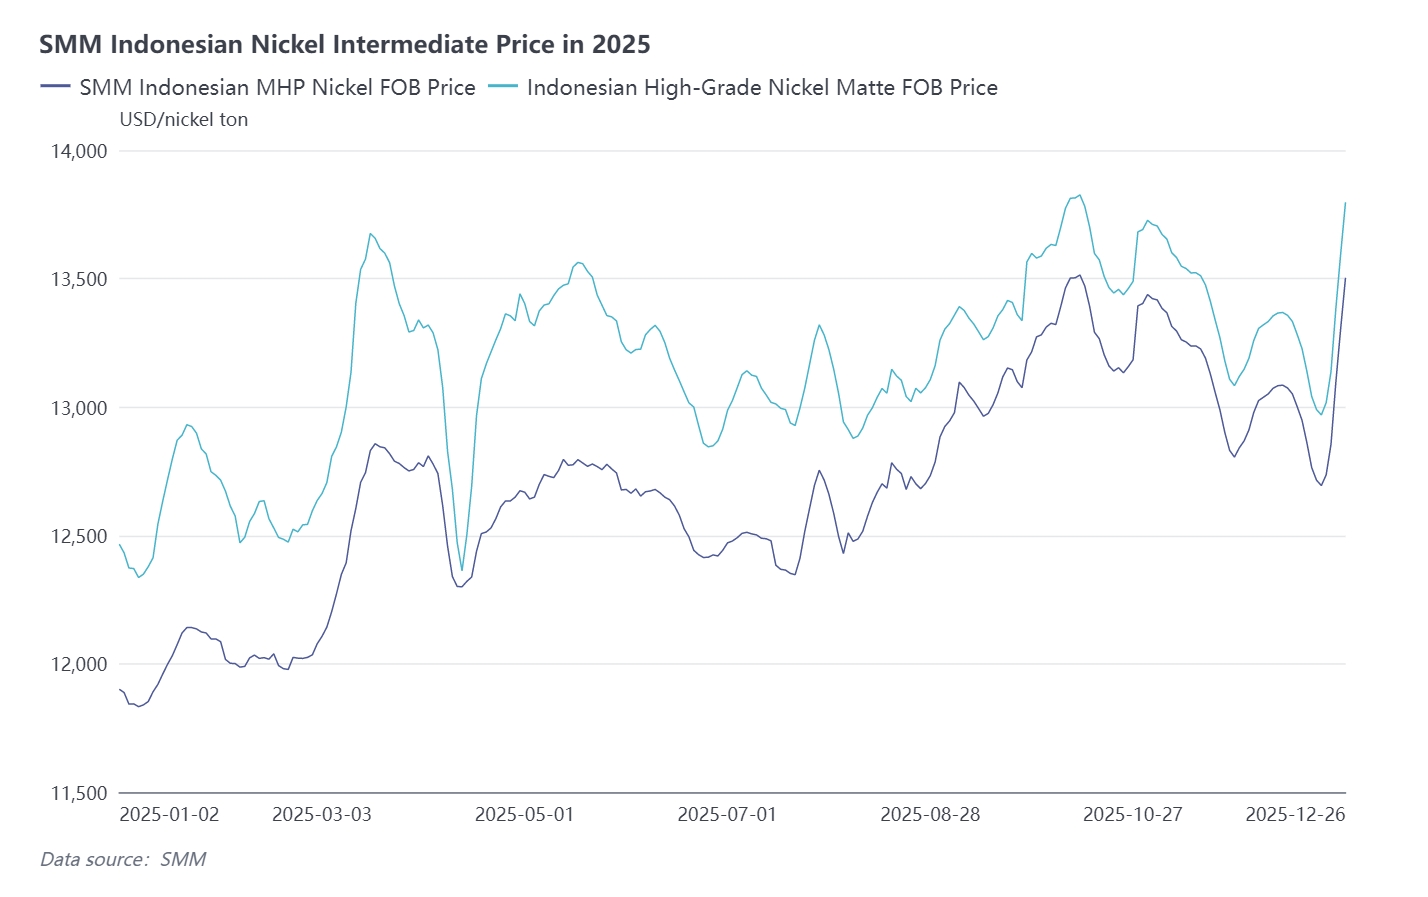
Giá biến động tăng trong suốt năm 2025, dao động trong khoảng 11.800-13.500 USD/tấn Ni. Mức cao nhất đạt 13.514 USD/tấn Ni vào tháng 10, trong khi mức thấp là 11.833 USD/tấn Ni vào đầu tháng 1. Trong quý I, việc đình chỉ một số dây chuyền sản xuất quặng matte niken cao cấp đã khiến một số nhà máy muối niken và niken tinh luyện, vốn sử dụng quặng matte niken cao cấp làm nguyên liệu, chuyển sang sử dụng MHP làm phương án thay thế. Điều này làm tăng nhu cầu MHP, và cùng với sự kích thích từ các chính sách vĩ mô của Indonesia, giá niken LME cũng tăng nhẹ, từ đó đẩy giá cuối cùng của MHP lên. Trong quý II, tháng Tư chứng kiến sản lượng MHP giảm do lũ lụt tại Indonesia. Nguồn cung MHP suy yếu đã đẩy giá MHP phải trả lên cao. Tuy nhiên, chính sách thuế quan của Mỹ khiến giá nickel LME giảm mạnh, ngăn không cho giá cuối cùng tăng đáng kể. Sang quý III, tháng Tám bước vào mùa cao điểm truyền thống tháng Chín-Tháng Mười. Dù giá nickel LME giảm do áp lực vĩ mô và nền tảng cơ bản yếu, giá cuối cùng vẫn cho thấy xu hướng tăng tổng thể, được hỗ trợ bởi mức giá MHP phải trả tăng lên. Đến quý IV, nhu cầu năng lượng mới từ hạ nguồn vẫn trong mùa cao điểm, và nguồn cung sản phẩm trung gian coban thắt chặt do tình hình CHDC Congo, thúc đẩy một số nhà máy sunfat coban tăng mua MHP. Được thúc đẩy bởi nhu cầu, giá MHP phải trả đã tăng. Tuy nhiên, kỳ vọng chính sách tiền tệ "diều hâu" đã củng cố đồng đô la Mỹ, và áp lực tồn kho thị trường cao khiến giá nickel LME dao động giảm, dẫn đến sự sụt giảm trong giá cuối cùng của MHP.
Nickel Matte Cao Cấp:
Giá cả biến động tăng trong suốt năm 2025, dao động trong khoảng 12.300-13.900 USD/tấn Ni. Đỉnh điểm đạt 13.826 USD/tấn Ni vào tháng Mười, trong khi mức thấp là 12.336 USD/tấn Ni vào tháng Một. Trong quý I, việc ngừng chuyển đổi tại một số dây chuyền sản xuất nickel matte cao cấp đã làm giảm nguồn cung, đẩy giá phải trả lên cao. Kết hợp với kích thích từ các chính sách vĩ mô của Indonesia, dẫn đến giá nickel LME tăng nhẹ, giá cuối cùng của nickel matte cao cấp đã tăng. Trong quý II, nguồn cung thị trường liên tục thắt chặt hỗ trợ mức giá phải trả cao hơn. Tuy nhiên, giá nickel LME giảm do kỳ vọng về việc cắt giảm lãi suất của Fed Mỹ suy yếu và nền tảng cơ bản yếu, khiến giá cuối cùng của nickel matte cao cấp tăng trong tháng Tư trước khi giảm chậm. Sang quý III, nguồn cung giao ngay thắt chặt khiến một số nhà giao dịch nâng giá chào bán, và các doanh nghiệp hạ nguồn thể hiện sự chấp nhận tăng đối với nguyên liệu thô có giá phải trả cao, thúc đẩy giá nickel matte cao cấp phải trả cao hơn. Dù vậy, bị kéo xuống bởi giá nickel LME giảm, giá cuối cùng của nickel matte cao cấp đã tăng lên giữa các biến động. Đến quý IV, nhu cầu năng lượng mới từ hạ nguồn vẫn trong mùa cao điểm, và nguồn tài nguyên có thể giao dịch trên thị trường khan hiếm. Việc tăng giá phải trả do nhu cầu thúc đẩy đã bị bù đắp bởi đồng đô la Mỹ mạnh hơn do kỳ vọng chính sách tiền tệ "diều hâu" và áp lực tồn kho thị trường cao, khiến giá nickel LME dao động giảm và dẫn đến sự sụt giảm trong giá cuối cùng.
III. Cạnh tranh kinh tế của nguyên liệu thô
MHP so với Matt niken cao cấp:
So sánh MHP và matt niken cao cấp, thứ nhất, về khía cạnh ổn định nguồn cung quặng, trữ lượng quặng nhiệt luyện hiện tại ở Indonesia có thể khai thác khoảng 10 năm, trong khi trữ lượng quặng thủy luyện kéo dài 20–30 năm. Do tính ổn định của sản xuất quặng, các doanh nghiệp ưu tiên MHP làm nguyên liệu để đảm bảo sản xuất ổn định. Thứ hai, về mặt kinh tế, các doanh nghiệp tích hợp hiện tại thấy việc chế biến MHP làm nguyên liệu tiết kiệm chi phí hơn so với matt niken cao cấp. Thứ ba, về phía cung, khối lượng MHP tiếp tục tăng, và thặng dư tạo ra dẫn đến giá thấp hơn, nâng cao sức hấp dẫn kinh tế của nó. Thứ tư, MHP chứa coban, dưới chính sách hạn ngạch DRC hiện tại, khiến nó trở thành nguyên liệu thay thế không thể thiếu.
Lưu ý quan trọng về rủi ro: Giá lưu huỳnh hiện đã vượt quá 530 USD/tấn, chiếm 29% chi phí sản xuất MHP. Nếu giá lưu huỳnh tiếp tục tăng, tính kinh tế sản xuất của MHP và matt niken cao cấp có thể thay đổi.
NPI so với Matt niken cao cấp:
Là sản phẩm chuyển đổi từ NPI, các nhà máy luyện kim so sánh biên lợi nhuận từ việc bán NPI và matt niken cao cấp làm nguyên liệu và tự quyết định có tiến hành chuyển đổi hay không.
IV. Đánh giá chi phí hàng năm
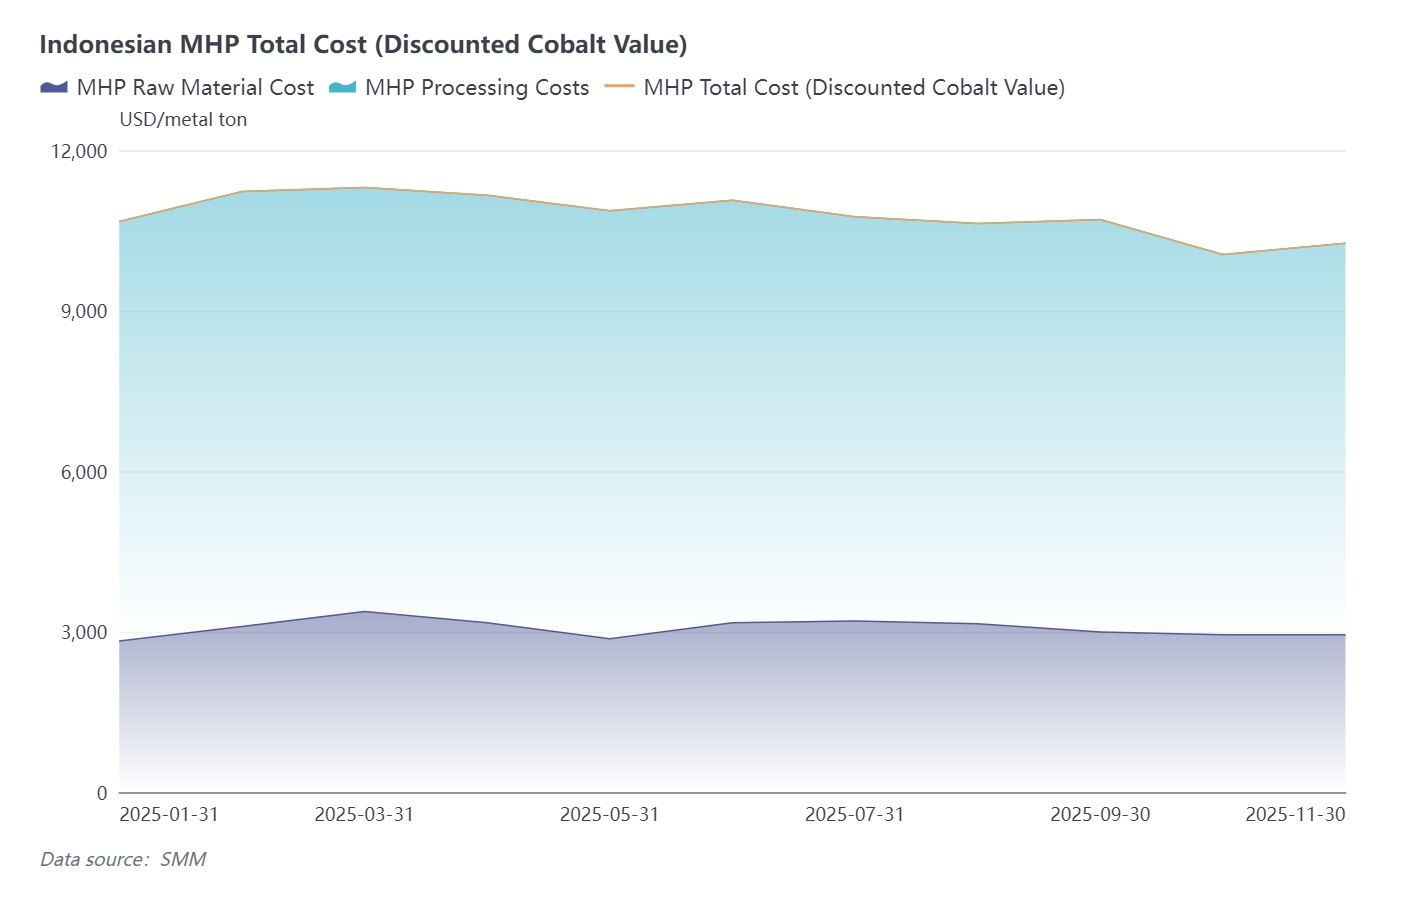 Trong suốt năm, bất chấp giá nguyên liệu phụ lưu huỳnh liên tục tăng, chi phí sản xuất MHP vẫn giảm nhẹ nhờ khoản chiết khấu coban do giá coban sunfat tăng.
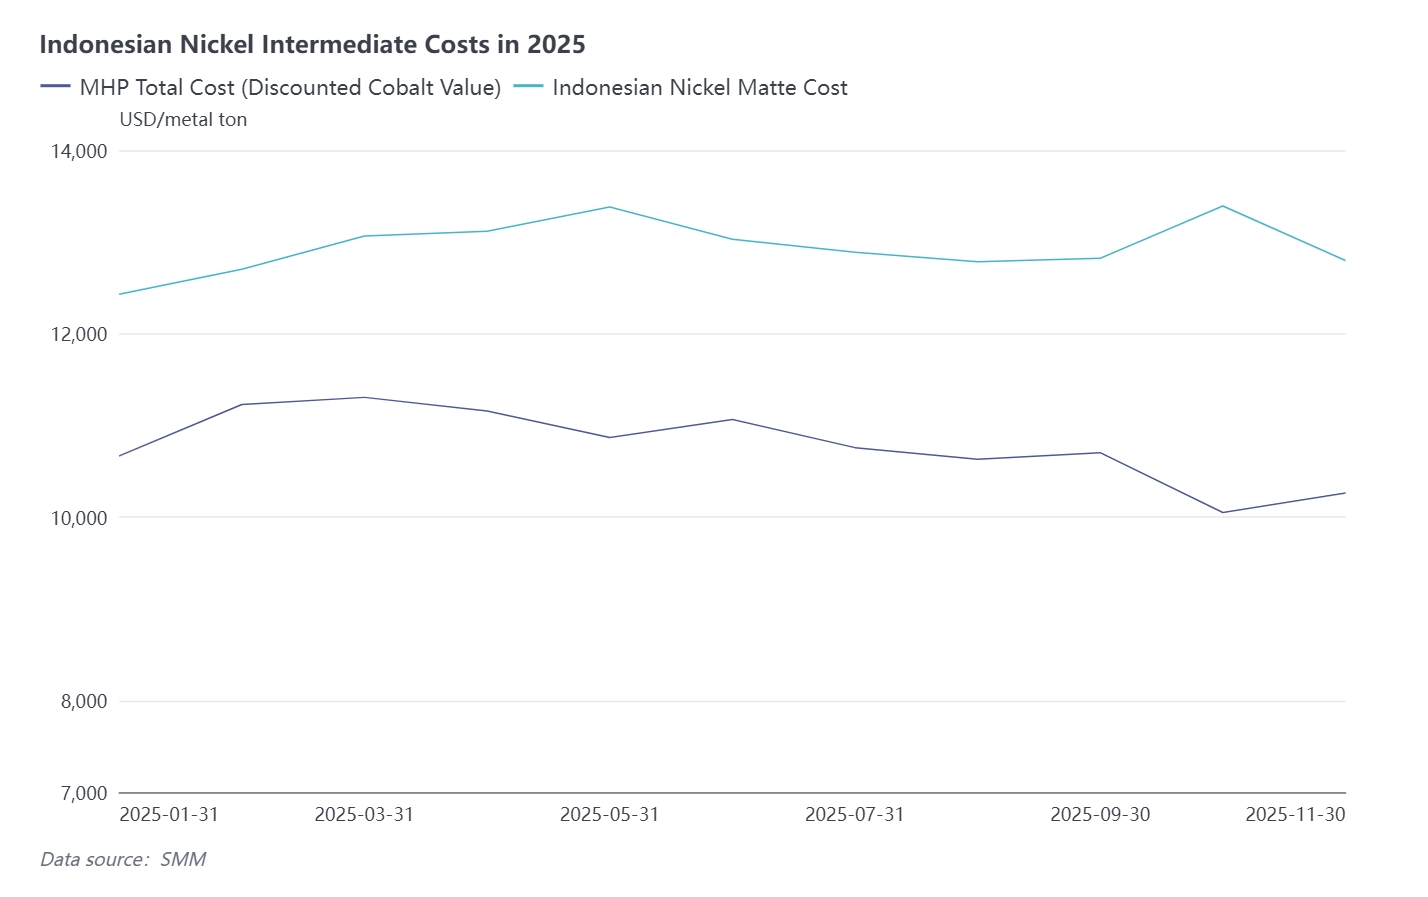 Trong suốt năm, giá quặng và nguyên liệu phụ biến động thường xuyên, trong khi chi phí sản xuất matt niken cao cấp không cho thấy xu hướng rõ rệt.
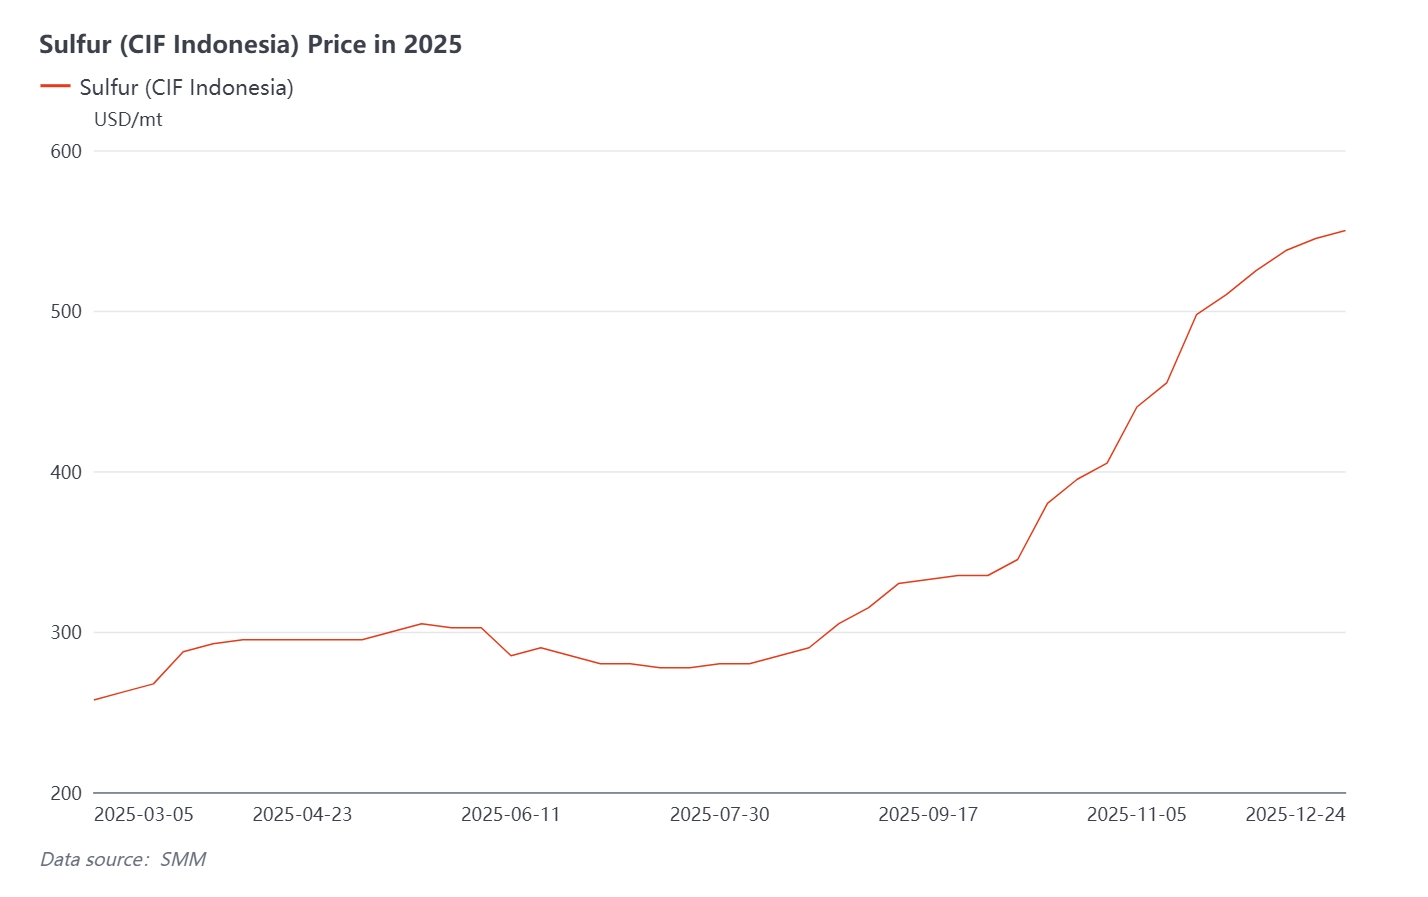
Kể từ tháng 10, giá nguyên liệu phụ quan trọng lưu huỳnh tiếp tục tăng, chịu ảnh hưởng từ nguồn cung toàn cầu thắt chặt và nhu cầu tăng. Về phía cung, lệnh cấm xuất khẩu lưu huỳnh của Nga có hiệu lực từ ngày 2/11, với các nguồn giao dịch lưu huỳnh toàn cầu chính hiện là Trung Đông, Canada và Kazakhstan. Về phía cầu, các nhà máy luyện kim Indonesia tiếp tục dự trữ. Nhìn về tháng 12, tình hình nguồn cung thắt chặt dự kiến tiếp tục hỗ trợ giá lưu huỳnh, thị trường có khả năng tăng nhiều hơn giảm, và xu hướng tăng có thể kéo dài.
Dựa trên tỷ lệ tiêu thụ 11,8 tấn lưu huỳnh trên mỗi tấn Ni trong sản xuất MHP, giả định các yếu tố khác không thay đổi, hiệu quả kinh tế của các doanh nghiệp tích hợp sử dụng MHP và niken matte cao cấp về cơ bản sẽ cân bằng khi giá lưu huỳnh đạt 637 USD/tấn. Nếu giá lưu huỳnh vượt quá 637 USD/tấn, các nhà sản xuất nickel sulfat tích hợp sẽ thấy việc sử dụng niken matte cao cấp làm nguyên liệu sẽ kinh tế hơn. Khi giá lưu huỳnh là 690 USD/tấn, chi phí sản xuất của MHP và niken matte cao cấp sẽ bằng nhau đối với các doanh nghiệp tích hợp.
V. Phân tích cấu trúc chi phí của MHP
Về chi phí quặng niken, với việc liên tục thực hiện các chính sách của Indonesia — cụ thể là RKAB, SIMBARA, HPM và PNBP — đã áp đặt các hạn chế về quặng niken liên quan đến khối lượng, giá cả và thuế, dẫn đến sự thay đổi về giá quặng. Từ năm 2022 đến nay, giá quặng niken laterit Indonesia có hàm lượng 1,2% đã tăng từ mức trung bình hàng năm 22,6 USD/tấn lên 24,5 USD/tấn và dự kiến sẽ tiếp tục tăng.
Về mặt lưu huỳnh - nguyên liệu phụ trợ chính, do nhu cầu mới từ ngành năng lượng mới (sắt phosphat và MHP), cùng với nhu cầu phân bón mới từ Morocco, tốc độ tăng trưởng cung cấp lưu huỳnh đã không theo kịp tốc độ tăng trưởng nhu cầu. Hiện nay, chi phí lưu huỳnh cho MHP đã vượt qua chi phí quặng. Do sự không phù hợp đáng kể giữa phân bố công suất lưu huỳnh toàn cầu và phân bố nhu cầu, cùng với sự cạnh tranh trên thị trường quốc tế, giá lưu huỳnh dự kiến sẽ tiếp tục tăng trong ba năm tới và chi phí lưu huỳnh sẽ vẫn là một thành phần chính trong chi phí MHP trong dài hạn.
Năm tới, giá quặng thủy luyện MHP và giá lưu huỳnh dự kiến sẽ tăng cùng lúc, dẫn đến chi phí MHP tăng do ảnh hưởng kép. Trong dài hạn, giá quặng thủy luyện sẽ chịu sự kiểm soát của chính sách của Chính phủ Indonesia, trong khi giá lưu huỳnh sẽ bị thúc đẩy bởi nhu cầu hạ nguồn liên tục tăng, dẫn đến xu hướng tăng liên tục trong chi phí sản xuất MHP.
VI. Triển vọng năm 2026
MHP:
Trong năm 2026, giá FOB niken MHP của Indonesia dự kiến sẽ giảm trong suốt cả năm. Các chính sách hạn ngạch coban ở Cộng hòa Dân chủ Congo đang tạo ra khoảng trống cung coban, từ đó đẩy giá coban lên cao. Trong bối cảnh này, chi phí sản xuất MHP sau khi chiết khấu coban dự kiến sẽ giảm vào năm 2026, có thể tạo ra không gian để người mua đàm phán. Tình hình nguồn cung tiếp tục thắt chặt trong suốt năm cũng sẽ hỗ trợ giá MHP.
Quặng Matte Niken Cao Cấp:
Năm 2026, giá FOB quặng matte niken cao cấp Indonesia dự kiến sẽ tăng trong cả năm. SMM ước tính trữ lượng quặng nhiệt luyện còn lại ở Indonesia chỉ có thể đáp ứng nhu cầu trong khoảng 10 năm. Trong bối cảnh này, giá quặng Saprolite dự kiến sẽ tăng vào năm 2026, làm tăng thêm chi phí sản xuất quặng matte niken cao cấp và hỗ trợ cho giá của nó.
Indonesia thống trị sản xuất các sản phẩm trung gian. Tận dụng lợi thế tài nguyên khoáng sản và trình độ công nghệ, Indonesia nắm giữ thị phần chính trong thị trường sản phẩm trung gian. Từ năm 2021 đến năm 2025, thị phần cung ứng sản phẩm trung gian toàn cầu của Indonesia đã tăng từ 22% lên 73%. Phân tích của SMM chỉ ra rằng với việc đưa vào hoạt động công suất từ các dự án MHP mới tại Indonesia, thị phần sản xuất sản phẩm trung gian toàn cầu của nước này tiếp tục tăng và dự kiến sẽ tăng hơn nữa trong tương lai.



