Trong một thời gian dài, Trung Quốc đã thiết lập được uy quyền tuyệt đối trong lĩnh vực đất hiếm bằng cách tận dụng lợi thế về trữ lượng và độc quyền trong công nghệ nung chảy và tách biệt. Tuy nhiên, khi sự cạnh tranh giữa Mỹ và Trung Quốc ngày càng gay gắt, Mỹ đã đẩy nhanh việc tái cấu hình chuỗi cung ứng đất hiếm bằng cách hợp tác với các đồng minh thông qua Đạo luật Khoáng sản quan trọng, thúc đẩy quá trình “phi Trung Quốc hóa”. Ví dụ, Tập đoàn Lynas của Úc đã thực hiện tách biệt thương mại oxit dysprosium tại Malaysia vào năm 2025, trở thành nhà sản xuất đất hiếm nặng đầu tiên bên ngoài Trung Quốc. Mặt khác, Mỹ đã hỗ trợ các dự án trong nước như mỏ Round Top (dự kiến sẽ tách biệt oxit dysprosium vào tháng 1 năm 2025 và bắt đầu sản xuất vào năm 2026) và đã đầu tư cổ phần và áp đặt giới hạn giá đối với MP Materials, nhà phát triển khoáng sản của mỏ Mountain Pass tại Mỹ, trong nỗ lực giảm sự phụ thuộc vào đất hiếm trung bình và nặng của Trung Quốc (trước đây, 70% lượng nhập khẩu đất hiếm của Mỹ có nguồn gốc từ Trung Quốc). Trong bối cảnh này, việc Trung Quốc theo dõi chặt chẽ các phát triển đất hiếm ở nước ngoài là một biện pháp quan trọng để bảo vệ an ninh chuỗi công nghiệp và chủ động chiến lược.
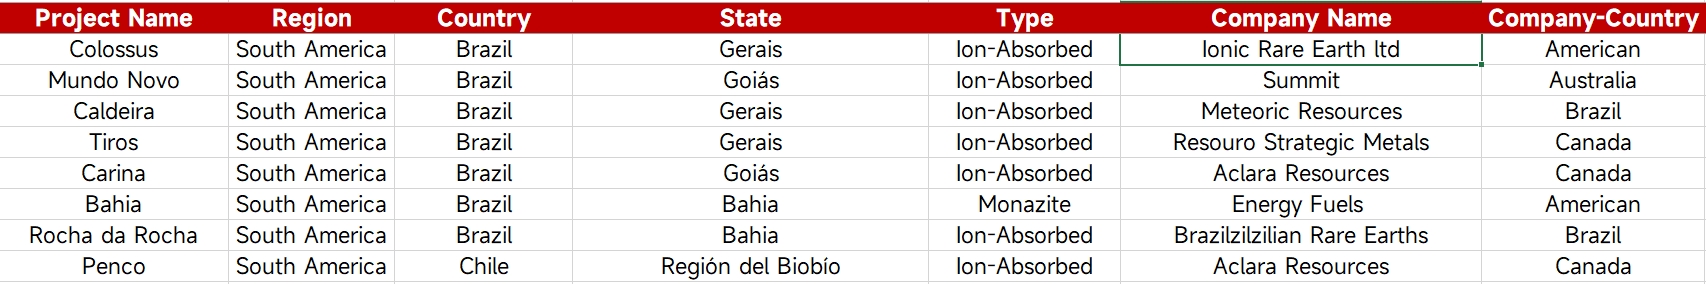
Từ góc độ triển khai mỏ ở nước ngoài, trong số 30 dự án ở các khu vực không phải châu Á, Nam Mỹ (9 dự án) và châu Phi (10 dự án) giàu tài nguyên nhưng thiếu sự dẫn dắt của các doanh nghiệp địa phương do những yếu điểm kinh tế di truyền từ lịch sử thuộc địa và các rào cản cao đối với khai thác đất hiếm (xử lý phóng xạ, đầu tư vượt quá 1 tỷ USD cho mỗi dự án và thời gian hoàn vốn từ 5-8 năm). Việc phát triển khai thác đã lâu dựa vào vốn phương Tây. Ngược lại, Mỹ và Úc đã chủ động hơn: Mỹ đang xây dựng năng lực trong nước thông qua mỏ Mountain Pass (do MP Materials vận hành) và mỏ Round Top, trong khi nhà máy của Lynas tại Malaysia ở Úc, mặc dù có khả năng tách biệt đất hiếm nặng, vẫn còn có kế hoạch mở rộng chưa được thực hiện. Ở cấp độ vốn, MP Materials đã lọt vào top 50 công ty khai thác mỏ toàn cầu, nhờ vào khoản đầu tư cổ phần 400 triệu USD và thỏa thuận mua hàng được đảm bảo từ Bộ Quốc phòng Mỹ, xếp cùng hàng với China Northern Rare Earth về hiệu suất thị trường, phản ánh sự đồng thuận của phương Tây về giá trị chiến lược của đất hiếm.
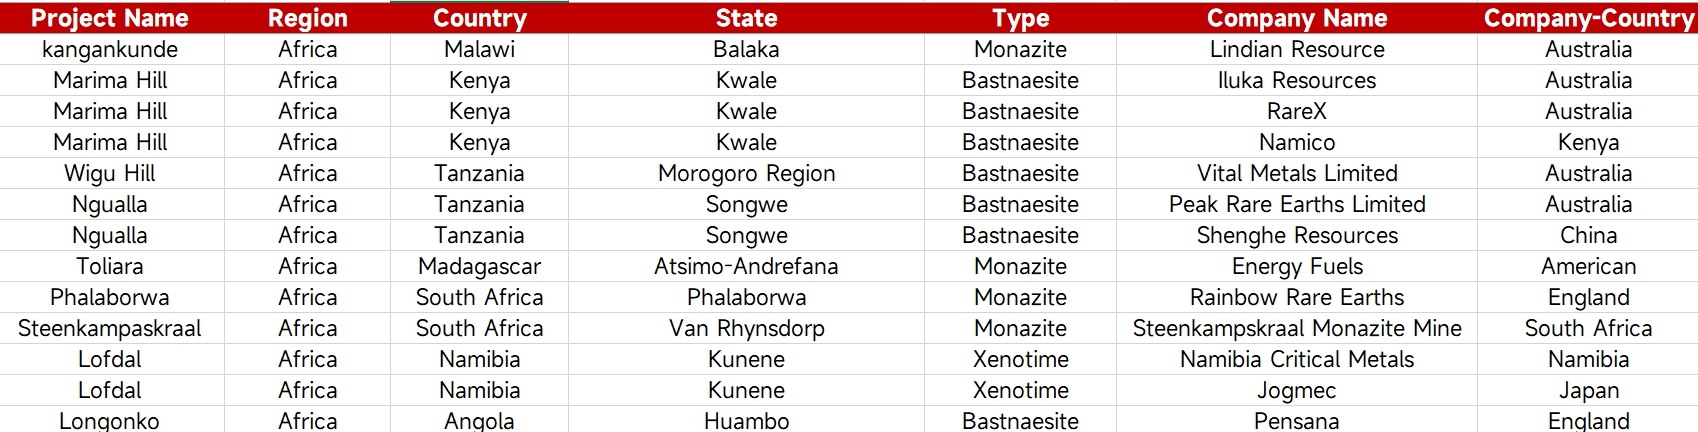
Tính chất của cuộc chơi đất hiếm đã vượt ra ngoài sự cạnh tranh về tài nguyên, trở thành sân chơi chính để các cường quốc tranh giành an ninh công nghệ và công nghiệp. Chuỗi “quặng Australia - chế biến Malaysia - ứng dụng Mỹ và Nhật Bản” do Mỹ dẫn đầu, dù có mục đích chuyển hướng ảnh hưởng của Trung Quốc, vẫn đang chờ xác minh thực tế: Trong khi EU đã thúc đẩy Đạo luật Nguyên liệu quan trọng để hạn chế sự phụ thuộc vào Trung Quốc (thiết lập mức trần nhập khẩu 65%), họ đã phải chấp nhận xuất khẩu có mục tiêu của Trung Quốc sang các quốc gia như Đức và Việt Nam do thiếu công nghệ nấu chảy. Đối với Trung Quốc, ý nghĩa chiến lược cốt lõi của việc tập trung vào đất hiếm ở nước ngoài nằm ở ba khía cạnh: Thứ nhất, **cảnh báo sớm về công nghệ** - theo dõi các đổi mới như quy trình tách ly của Lynas và công nghệ tái chế của Apple để đề phòng các giải pháp thay thế có khả năng phá vỡ như động cơ không sử dụng đất hiếm; Thứ hai, **can thiệp vào cơ chế định giá** - theo dõi chặt chẽ xu hướng giá cả ở nước ngoài và hướng dẫn điều chỉnh giá cả trong nước thông qua nhiều phương tiện khác nhau; Thứ ba, **xây dựng khả năng phục hồi chuỗi cung ứng** - xây dựng hệ thống đệm “dự trữ trong nước + cơ sở ở nước ngoài” bằng cách mua lại các nguồn tài nguyên ở nước ngoài như mỏ Ngualla ở Tanzania (với trữ lượng 887.000 tấn và tỷ lệ 15% dysprosium và terbium) để đảm bảo nguồn cung ổn định cho khách hàng trong nước (như các ngành công nghiệp robot và điện gió) trong các trường hợp khẩn cấp.
Việc Trung Quốc xem xét kỹ lưỡng đất hiếm ở nước ngoài thực tế là một bố trí phòng thủ để tối ưu hóa chuỗi công nghiệp của mình từ góc độ toàn cầu - tránh kích thích quá mức phương Tây để đẩy nhanh các đột phá công nghệ trong khi củng cố tính không thể thay thế của mình thông qua kiểm soát tài nguyên và định vị công nghệ, cuối cùng chuyển trọng tâm của cuộc chơi từ “sở hữu tài nguyên” sang chiến trường cuối cùng của “chủ quyền công nghệ”.