

Vào ngày 23 tháng 4, tại Diễn đàn chính của Hội nghị và Triển lãm Công nghiệp Đồng CCIE-2025 SMM (lần thứ 20) do Công ty TNHH Công nghệ và Thông tin SMM (SMM), Trung tâm Giao dịch Kim loại SMM và Công ty TNHH Công nghệ Thông tin Aisi Sơn Đông tổ chức, với sự tài trợ chính của Tập đoàn Đồng Giang Tây và Công ty TNHH Cảng Nội địa Yingtan, sự đồng tổ chức đặc biệt của Công ty TNHH Luyện kim Humon Sơn Đông, và sự đồng tổ chức của Tập đoàn New Huang và Tập đoàn Kim loại màu Trung Thiên Sơn, Giám đốc Dữ liệu Lớn SMM Jianhua Ye đã chia sẻ những hiểu biết về chủ đề "Đồng: Các yếu tố vi mô và biến động vĩ mô".

Vĩ mô - Động lực không thể đoán trước
PMI sản xuất của các nền kinh tế lớn trên toàn cầu phần lớn vẫn dưới mức 50. Chịu ảnh hưởng của các xung đột địa chính trị và chính sách thuế quan của Mỹ, tỷ lệ đồng/vàng giảm, phản ánh tâm lý tránh rủi ro thị trường mạnh mẽ.
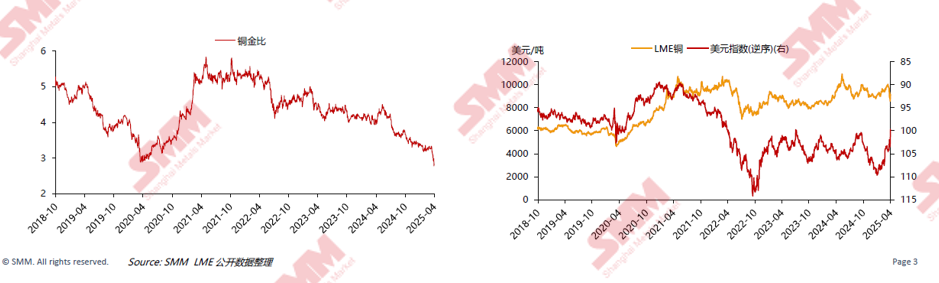
"Trì trệ", "lạm phát" và "suy thoái" của nền kinh tế Mỹ đã làm xáo trộn giá tài sản toàn cầu.
Ông đã phân tích những thay đổi dữ liệu, bao gồm lợi suất trái phiếu kho bạc Mỹ dài hạn và ngắn hạn, thay đổi lương không liên quan đến nông nghiệp Mỹ (giá trị trước đó), Chỉ số Tâm lý Tiêu dùng Đại học Michigan, Chỉ số Điều kiện Hiện tại Đại học Michigan, Chỉ số Kỳ vọng Đại học Michigan, PMI Sản xuất Markit Mỹ (giá trị cuối cùng) và PMI Dịch vụ Markit Mỹ: Hoạt động kinh doanh (giá trị cuối cùng).
Các chỉ số kinh tế chính ở Châu Âu bắt đầu phục hồi, và một quỹ đầu tư cơ sở hạ tầng quy mô lớn đã được thành lập để thúc đẩy nền kinh tế.
Ông đã trình bày chi tiết về việc giảm dần lãi suất Khu vực đồng tiền chung châu Âu và sự chậm lại của sự suy giảm niềm tin xây dựng và bán lẻ ở Khu vực đồng tiền chung châu Âu.
Thị trường tiêu dùng trong nước của Trung Quốc cần được kích thích hơn nữa, trong khi thị trường xuất khẩu sẽ phải đối mặt với những thách thức lớn hơn, và phát hành trái phiếu địa phương đã tăng tốc.
Ông đã thảo luận về khu vực tồn kho tăng lên trong lĩnh vực bất động sản, sự tăng trưởng âm liên tục trong các khu vực xây dựng và hoàn thành, cũng như dữ liệu xuất khẩu và phát hành trái phiếu địa phương hàng tháng.
Thuế quan đáp trả của Mỹ, được neo vào "thâm hụt thương mại", nhằm giải quyết khoản nợ hơn 36 nghìn tỷ USD của Mỹ, gây ra biến động thị trường đáng kể.
Vào lúc 4 giờ sáng giờ Bắc Kinh ngày 3 tháng 4, thuế quan đáp trả đã được áp dụng đối với khoảng 60 quốc gia có mất cân bằng thương mại lớn nhất với Mỹ, với mức thuế vượt xa kỳ vọng của thị trường. Mức thuế suất cơ sở bổ sung 10% sẽ có hiệu lực vào lúc 12 giờ 01 phút sáng giờ miền Đông ngày 5 tháng 4, và thuế quan đáp trả sẽ có hiệu lực vào lúc 12 giờ 01 phút sáng giờ miền Đông ngày 9 tháng 4.
Canada và Mexico được loại trừ khỏi đợt thuế quan này. Thuế quan đã bị trì hoãn trước đó sẽ sớm được thực hiện, và hàng hóa tuân thủ Hiệp định Thương mại Mỹ-Mexico-Canada (USMCA) sẽ tiếp tục được miễn thuế.
Thép, nhôm, ô tô và phụ tùng, cũng như đồng, dược phẩm, bán dẫn, gỗ và các sản phẩm năng lượng, vốn đã chịu thuế 25% theo Điều 232, không bị ảnh hưởng bởi thuế quan đáp trả.
Cung: Thị trường cung cấp đồng toàn cầu thắt chặt
Sự thiếu hụt quặng đồng đã tăng cường, và cấu trúc cung cầu ngắn hạn không có khả năng cải thiện.
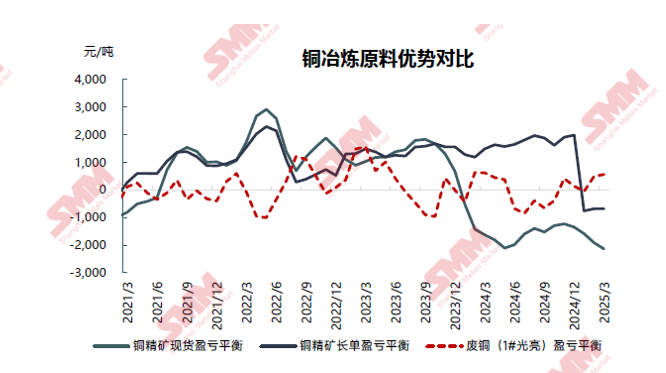
Ông đã phân tích sự cân bằng cung cầu quặng đồng toàn cầu dự kiến từ năm 2021 đến năm 2030 (bao gồm tỷ lệ gián đoạn cung cầu), TC chuẩn hợp đồng dài hạn hàng năm cho quặng đồng và lợi thế so sánh của nguyên liệu luyện đồng.
Trong năm 2024, xuất khẩu nguyên liệu đồng phế liệu của Mỹ dự kiến sẽ vượt 900.000 tấn, tương đương với khoảng 700.000 tấn hàm lượng kim loại.
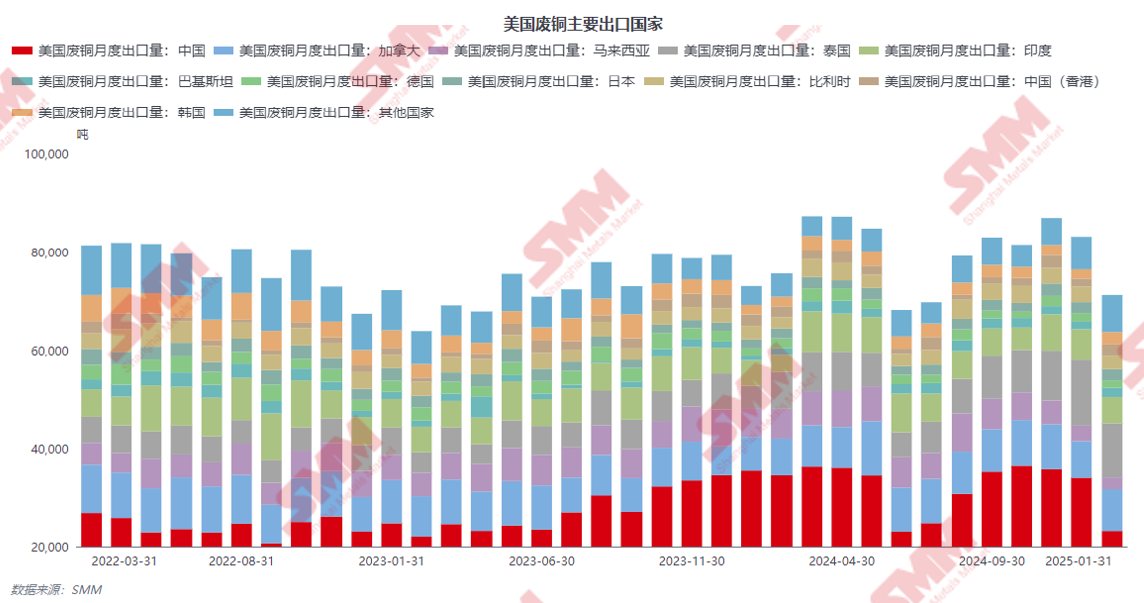
Trong dài hạn, nguồn cung phế liệu đồng của Trung Quốc sẽ ngày càng phụ thuộc vào tăng trưởng sản xuất trong nước, với tỷ lệ cao hơn chảy vào các nhà máy luyện kim.
Dưới kỳ vọng thuế quan, giá COMEX dẫn đầu mạnh mẽ, với Mỹ hút đồng cathod toàn cầu.
Ông đã trình bày chi tiết về chênh lệch giá đồng LME-COMEX, tỷ lệ giữa chứng chỉ giao dịch đã đăng ký LME và chứng chỉ giao dịch đã hủy bỏ, tồn kho đồng cathod hữu hình tại ba sàn giao dịch lớn toàn cầu và tổng tồn kho đồng cathod COMEX.
Nhập khẩu đồng cathod của Trung Quốc từ Chile và Peru đã giảm đáng kể, trong khi tỷ lệ từ Châu Phi tiếp tục mở rộng.
Dựa trên thị phần của các quốc gia nhập khẩu đồng cathod chính của Trung Quốc, ông đã đưa ra kết luận trên.
Với sự giảm sút hàm lượng đồng nhập khẩu, tồn kho đồng cathod trong nước dự kiến sẽ giảm nhanh chóng.
Ông đã giới thiệu quan điểm từ sản lượng đồng cathod của SMM Trung Quốc, lợi nhuận/lỗ nhập khẩu giao ngay và phí bảo hiểm đồng Yangshan, nhập khẩu đồng cathod của Trung Quốc và tổng tồn kho xã hội trong nước.
Nhu cầu: Sự khác biệt trong cấu trúc nhu cầu sử dụng cuối cùng
Mặc dù sự phụ thuộc vào thương mại Mỹ đang giảm, Mỹ vẫn là đối tác thương mại lớn nhất của Trung Quốc.
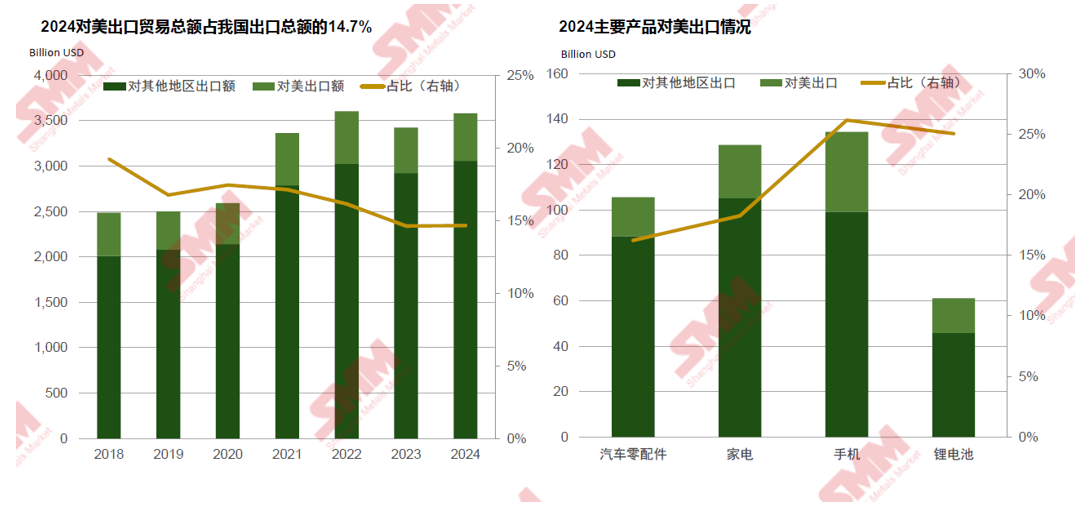
Trong năm 2024, xuất khẩu sang Mỹ chiếm 14,7% tổng giá trị xuất khẩu của Trung Quốc.
Châu Á là thị trường xuất khẩu chính cho các sản phẩm bán thành phẩm đồng của Trung Quốc, khiến nó dễ bị ảnh hưởng bởi áp lực từ Mỹ. Đến năm 2025, xuất khẩu phế liệu đồng của Mỹ sang Trung Quốc sẽ giảm đáng kể.
Trong năm 2024, xuất khẩu các sản phẩm bán thành phẩm đồng sang thị trường Bắc Mỹ đạt 60.000 tấn, chiếm 7,4% tổng xuất khẩu. Gần 20% nhập khẩu phế liệu đồng của Trung Quốc trong năm 2024 đến từ Mỹ.
Trong năm 2025, Tập đoàn Lưới điện Quốc gia Trung Quốc dự kiến đầu tư hơn 650 tỷ nhân dân tệ, tăng hơn 7% so với đầu tư thực tế trong năm 2024.
Lĩnh vực xây dựng vẫn trong xu hướng tăng trưởng âm và vẫn chưa thể cung cấp phản hồi tích cực cho tiêu thụ đồng.
Sự tăng trưởng âm trong dữ liệu liên quan đến xây dựng và bất động sản đã thu hẹp lại. SMM dự kiến tiêu thụ đồng trong lĩnh vực xây dựng sẽ giảm gần 2% so với cùng kỳ năm ngoái vào năm 2025.
Nhu cầu "xuất khẩu gấp" vẫn tồn tại, với nhu cầu trong nước tăng lên trong mùa cao điểm truyền thống. Tỷ lệ hoạt động của các doanh nghiệp ống và dây đồng vẫn ở mức cao, nhưng mối quan tâm về nhu cầu xuất khẩu đang tăng cường.
Tỷ lệ hoạt động của các doanh nghiệp ống và dây đồng trong tháng 4 dự kiến sẽ đạt 85,81%, tăng 0,58 điểm phần trăm so với tháng trước nhưng giảm 0,72 điểm phần trăm so với cùng kỳ năm ngoái. Trước khi chính sách thuế quan có hiệu lực, nhu cầu "xuất khẩu gấp" vẫn mạnh mẽ, với hiệu suất lạc quan trong xuất khẩu điều hòa không khí và ống và dây đồng trong tháng 3. Nhu cầu trong nước sẽ tăng cường trong tháng 4 trong mùa cao điểm truyền thống. Mặc dù sự gián đoạn thuế quan tăng lên, tăng trưởng xuất khẩu yếu hơn tăng trưởng trong nước. Nhìn chung, tỷ lệ hoạt động của ống và dây đồng trong tháng 4 sẽ ổn định ở mức cao.
Trong trung và dài hạn, lĩnh vực năng lượng mới vẫn là một trong những động lực chính của tăng trưởng tiêu thụ đồng toàn cầu.
Cân bằng và Dự báo Giá Đồng Cathod Toàn cầu
► Trong Q1 2025, trước khi thực hiện thuế quan của Trump, tâm lý rủi ro thị trường tăng lên, đặc biệt liên quan đến thuế quan đồng, đã tạm thời thúc đẩy giá đồng COMEX, mở rộng đáng kể chênh lệch giá LME-CME và duy trì chênh lệch cao. Mỹ đã hút một lượng lớn đồng. Ngoài ra, kể từ tháng 12, dữ liệu kinh tế Mỹ đã tương đối mạnh mẽ, kỳ vọng lạm phát tăng lên và hàng hóa nói chung đã ổn định và phục hồi. Trong nước, các chính sách thuận lợi được đưa ra vào đầu năm đã thúc đẩy tâm lý vĩ mô, có lợi cho giá đồng. Về cơ bản, sự mở rộng dự kiến của thâm hụt cung quặng và giảm cung cấp đồng cathod trong năm 2025 cũng đã hỗ trợ tăng giá đồng.
► Trong Q2 2025, với việc thực hiện thuế quan đáp trả của Mỹ và các biện pháp đối phó tăng cường từ Trung Quốc, một cơn bão thuế quan đã nổi lên. Cùng với dữ liệu kinh tế Mỹ suy yếu, thị trường dự đoán thiệt hại kinh tế từ thuế quan, dẫn đến giảm giá đồng mạnh mẽ, một chỉ số kinh tế toàn cầu. Sau đó, Trung Quốc có thể đưa ra các chính sách thuận lợi khác nhau để kích thích nhu cầu trong nước. Cuộc chiến thương mại Mỹ-Trung bắt đầu với các biện pháp đáng kể, và giá đồng có thể dần dần phục hồi, được hỗ trợ bởi các yếu tố cơ bản (giảm tồn kho tăng tốc bên ngoài Mỹ, tồn kho thấp và kỳ vọng ép giá ngắn hạn trong cấu trúc backwardation mạnh) và các chính sách thuận lợi trong nước. Tuy nhiên, sẽ khó để quay trở lại mức 80.000 nhân dân tệ/tấn.
► Trong Q3 và Q4 2025, khi tâm lý tiêu cực từ cuộc chiến thương mại giảm dần, giá đồng có thể ổn định. Tuy nhiên, dưới áp lực suy thoái kinh tế do thuế quan cao, thặng dư đồng cathod có thể tăng lên. Trong Q3, giá đồng có thể phải đối mặt với áp lực tăng trong bối cảnh yếu kém cung cầu do cắt giảm sản xuất của các nhà máy luyện kim và thiệt hại tiêu thụ. Trong Q4, thiệt hại tiêu thụ do cuộc chiến thương mại có thể suy yếu, kỳ vọng phục hồi kinh tế toàn cầu có thể dần dần tăng cường và hiệu quả của các chính sách tài chính tương đối lỏng lẻo trước đó ở Mỹ và Trung Quốc có thể trở nên rõ ràng hơn. Với kỳ vọng cao về sự thiếu hụt quặng và đồng cathod, giá đồng có thể chuyển hướng tăng trở lại.



