SMM, ngày 3 tháng 1:
Năm 2024, khoảng cách cung ứng quặng bauxite vẫn không thay đổi. Sản lượng alumina trong nước vượt kỳ vọng, nhưng sự gia tăng cung ứng quặng bauxite không đáp ứng được sự tăng trưởng nhu cầu. Khoảng cách cung ứng quặng bauxite mở rộng so với năm 2023. Cùng với lợi nhuận đáng kể và bền vững trong ngành alumina, các nhà máy tinh chế alumina chấp nhận mức giá cao hơn cho quặng bauxite, đẩy giá quặng bauxite tăng lên.
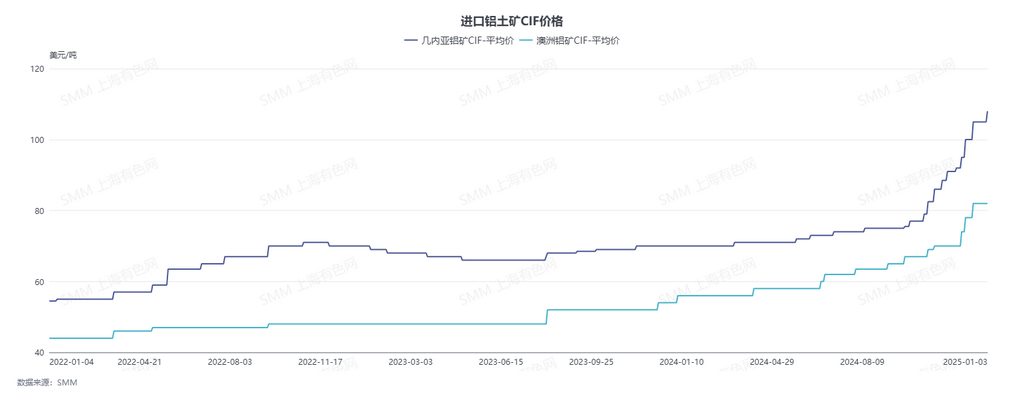
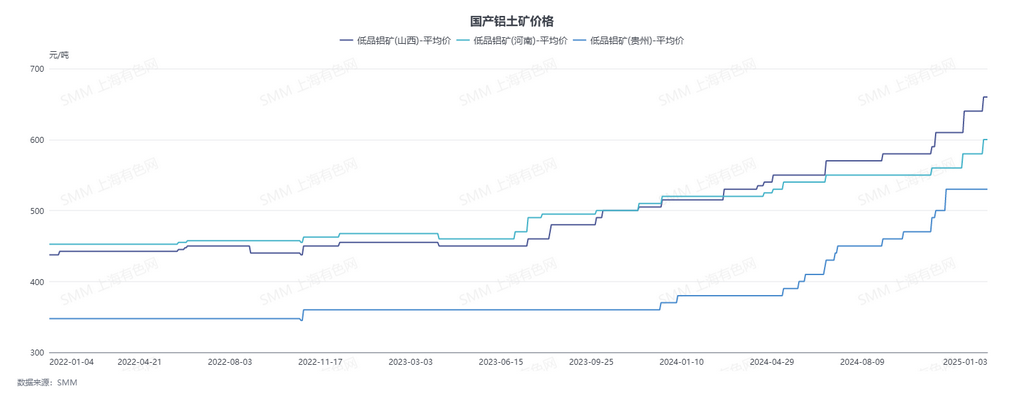
Tính đến ngày 31 tháng 12 năm 2024, giá CIF quặng bauxite từ Guinea đạt 105 USD/tấn, tăng 50% so với 70 USD/tấn vào đầu năm; giá CIF quặng bauxite từ Úc là 82 USD/tấn, tăng 51,9% so với 54 USD/tấn vào đầu năm. Giá tự lấy quặng bauxite cấp thấp tại Sơn Tây, chưa bao gồm VAT, là 660 nhân dân tệ/tấn, tăng 145 nhân dân tệ/tấn (28,2%) so với 515 nhân dân tệ/tấn vào đầu năm. Tại Hà Nam, giá tự lấy quặng bauxite cấp thấp, chưa bao gồm VAT, là 660 nhân dân tệ/tấn, tăng 140 nhân dân tệ/tấn (26,9%) so với 520 nhân dân tệ/tấn vào đầu năm. Tại Quý Châu, giá tự lấy quặng bauxite cấp thấp, chưa bao gồm VAT, là 530 nhân dân tệ/tấn, tăng 160 nhân dân tệ/tấn (43,2%) so với 370 nhân dân tệ/tấn vào đầu năm.
Nhập khẩu alumina giảm, trong khi hạn chế cung ứng quặng bauxite trong nước giới hạn sự gia tăng sản lượng alumina, khiến giá alumina tăng mạnh.
Từ quý 2 năm 2024, nguồn cung alumina từ nước ngoài giảm, dẫn đến giá tăng mạnh và cửa sổ nhập khẩu đóng lại. Trung Quốc dần chuyển từ nhập khẩu ròng sang xuất khẩu ròng alumina. Từ tháng 1 đến tháng 11 năm 2024, Trung Quốc ghi nhận xuất khẩu ròng khoảng 193 nghìn tấn alumina, so với nhập khẩu ròng 425 nghìn tấn trong cùng kỳ năm 2023. Trong quý 2 năm 2024, nguồn cung alumina nhập khẩu giảm và nhu cầu alumina tăng do việc khôi phục sản xuất nhôm tại Vân Nam đã biến thị trường alumina trong nước thành trạng thái thiếu hụt cung ứng, đẩy giá alumina tăng mạnh lần đầu tiên.
Đến gần quý 4 năm 2024, thị trường dự đoán sự mất cân bằng cung cầu alumina sẽ tái diễn. Về phía cung, cửa sổ nhập khẩu alumina vẫn đóng, và các nhà máy tinh chế alumina trong nước đối mặt với hạn chế sản xuất do nguồn cung quặng hạn chế. Ngoài ra, thị trường dự đoán rằng việc nung alumina có thể bị hạn chế trong mùa sưởi ấm. Về phía cầu, thị trường dự đoán rằng các nhà máy luyện nhôm sẽ tích trữ alumina cho mùa đông, trong khi rủi ro cắt giảm sản xuất nhôm tại Vân Nam giảm. Trong quý 3, thị trường alumina trong nước vẫn cân bằng chặt chẽ. Cùng với kỳ vọng thị trường về sự mất cân bằng cung cầu trong quý 4, giá alumina giao ngay đã tăng mạnh lần thứ hai.
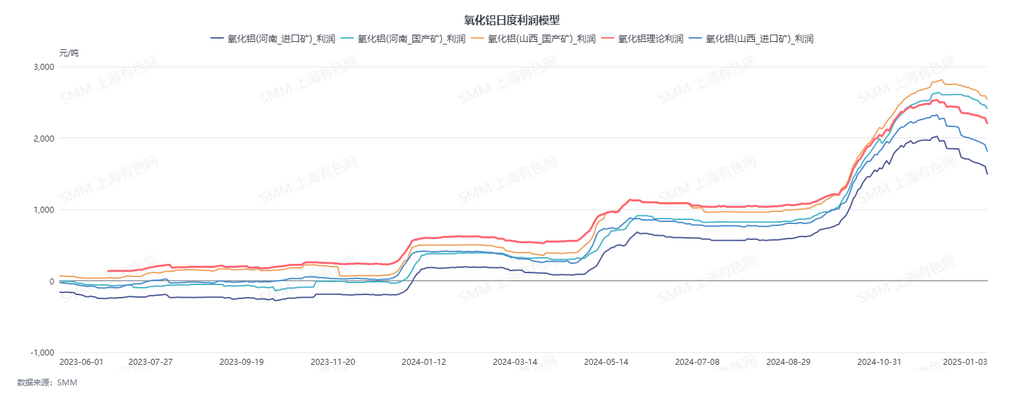
Sự tăng giá và lợi nhuận của alumina đã kích thích sản xuất, làm tăng nhu cầu quặng bauxite.
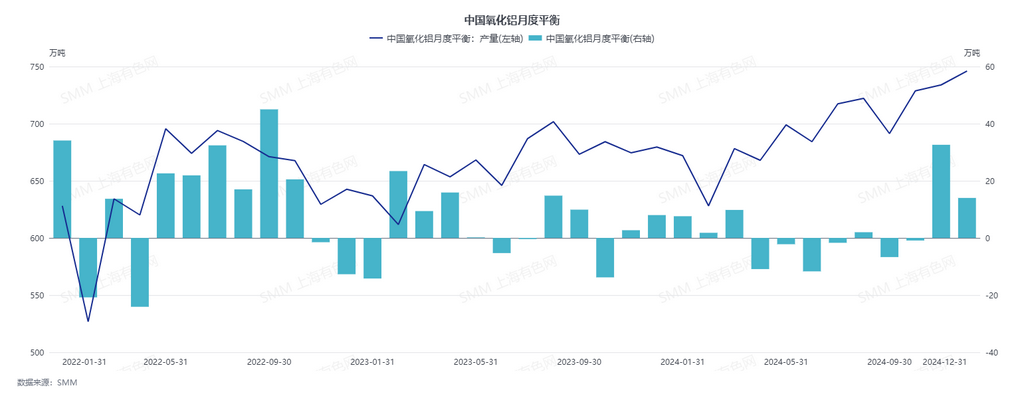
Sau lần tăng giá mạnh đầu tiên, lợi nhuận trung bình trong ngành alumina mở rộng lên 1.000-1.100 nhân dân tệ/tấn. Sau lần tăng thứ hai, lợi nhuận trung bình đạt gần 2.500 nhân dân tệ/tấn. Được kích thích bởi lợi nhuận cao, công suất hoạt động của ngành alumina trong nước có xu hướng tăng, với tổng sản lượng vượt kỳ vọng ban đầu. Từ tháng 1 đến tháng 12 năm 2024, tổng sản lượng alumina đạt 83,69 triệu tấn, tăng 4,86% so với cùng kỳ năm trước, qua đó làm tăng nhu cầu quặng bauxite.
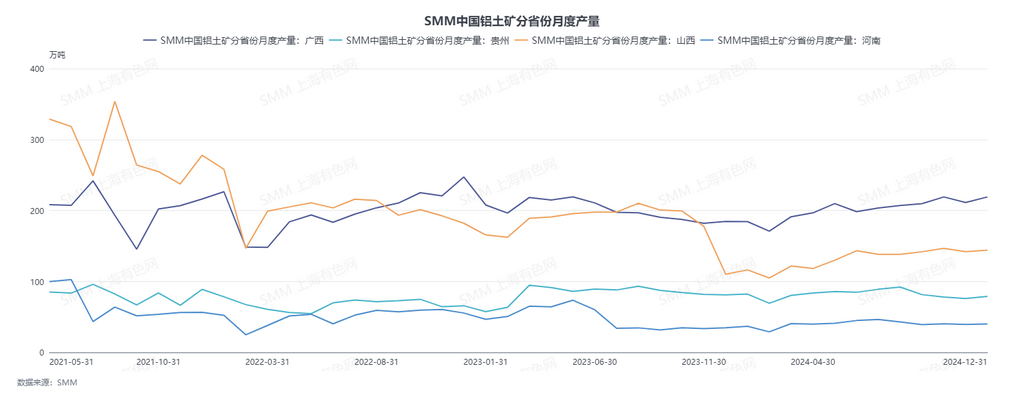
Sản lượng quặng bauxite tại Sơn Tây và Hà Nam không khôi phục, làm giảm nguồn cung quặng bauxite trong nước.
Từ tháng 7 năm 2023, sản xuất quặng bauxite tại Tam Môn Hiệp, Hà Nam, đã bị đình chỉ. Từ cuối tháng 11 đến đầu tháng 12 năm 2023, các đợt ngừng sản xuất quy mô lớn đã xảy ra tại Lữ Lương, Sơn Tây. Từ tháng 5 đến tháng 6 năm 2024, một số mỏ quặng bauxite bị đình chỉ tại Sơn Tây và Hà Nam đã khôi phục sản xuất, nhưng mức độ phục hồi rất ít, dẫn đến sự sụt giảm đáng kể sản lượng quặng bauxite tại các khu vực này. Từ tháng 1 đến tháng 12 năm 2024, sản lượng quặng bauxite tại Sơn Tây đạt 15,86 triệu tấn, giảm 27,8% so với cùng kỳ năm trước, trong khi sản lượng tại Hà Nam đạt 4,81 triệu tấn, giảm 14,7% so với cùng kỳ năm trước. Việc cắt giảm sản lượng tại Sơn Tây và Hà Nam đã làm giảm nguồn cung quặng bauxite trong nước, với tổng sản lượng quặng bauxite luyện kim trong nước đạt 58,08 triệu tấn, giảm 11,3% so với cùng kỳ năm trước.
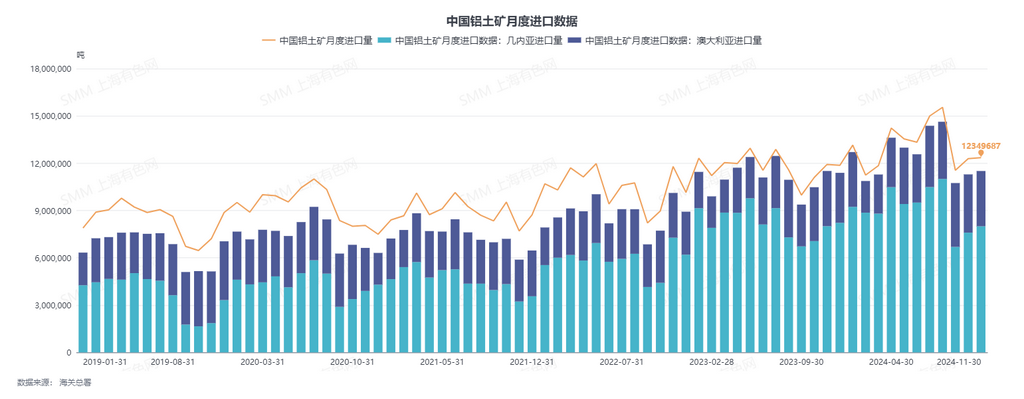
Nhu cầu nhập khẩu quặng bauxite tăng mạnh, nhưng tăng trưởng cung ứng không đáp ứng được nhu cầu.
Về phía cầu nhập khẩu quặng bauxite, nguồn cung quặng bauxite trong nước giảm mà không có kỳ vọng phục hồi ngắn hạn. Trong khi đó, lợi nhuận đáng kể trong ngành alumina khuyến khích tăng sản xuất, khiến một số nhà máy tinh chế alumina trước đây sử dụng quặng trong nước chuyển sang sử dụng quặng nhập khẩu để bổ sung nguồn cung nguyên liệu, dẫn đến nhu cầu nhập khẩu quặng bauxite tăng mạnh.
Tuy nhiên, sự gián đoạn trong cung ứng quặng bauxite từ Guinea, nguồn cung chính của quặng bauxite nhập khẩu, vẫn tiếp diễn. Từ tháng 4 đến tháng 5, sự gián đoạn trong vận chuyển đã làm giảm lượng quặng bauxite vận chuyển. Từ tháng 7 đến tháng 9, mùa mưa có tác động lớn hơn dự kiến, làm giảm đáng kể lượng vận chuyển. Vào tháng 10, một công ty khai thác tại Guinea đã tạm ngừng xuất khẩu. Những gián đoạn này đã ảnh hưởng đến sự gia tăng cung ứng quặng bauxite từ Guinea. Từ tháng 1 đến tháng 11 năm 2024, Trung Quốc nhập khẩu tổng cộng 99,919 triệu tấn quặng bauxite từ Guinea, chiếm 69,44% tổng lượng nhập khẩu, tăng 9,9% so với cùng kỳ năm trước.
Mặc dù nguồn cung quặng bauxite từ các nguồn khác tăng, nhưng tổng tăng trưởng cung ứng quặng bauxite nhập khẩu không đáp ứng được sự gia tăng nhu cầu, dẫn đến khoảng cách cung ứng đáng kể cho quặng bauxite nhập khẩu và hỗ trợ xu hướng tăng giá quặng bauxite tiếp tục.
Lợi nhuận trung bình trong ngành alumina vẫn đáng kể, và được hỗ trợ bởi nhu cầu, động lực tăng giá quặng bauxite vẫn duy trì.
Bước vào quý 4, giá alumina tăng mạnh lần nữa, với lợi nhuận trung bình trong ngành alumina đạt gần 2.500 nhân dân tệ/tấn. Được kích thích bởi lợi nhuận cao, các doanh nghiệp alumina tích cực tăng sản xuất, với công suất hoạt động đạt mức cao kỷ lục, qua đó làm tăng nhu cầu quặng bauxite và chấp nhận mức giá cao hơn cho quặng bauxite. Trong khi đó, khi mùa mưa tại Guinea kết thúc, lượng vận chuyển quặng bauxite phục hồi, các giao dịch số lượng lớn trở nên thường xuyên hơn, và giá quặng bauxite nhập khẩu từ Guinea tăng nhanh.
Từ giữa đến cuối tháng 12 đến hiện tại, giá alumina giao ngay trong nước bắt đầu giảm. Tuy nhiên, tính đến ngày 3 tháng 1 năm 2025, theo mô hình chi phí-lợi nhuận hàng ngày của SMM cho alumina, lợi nhuận lý thuyết của alumina vẫn cao ở mức 2.197 nhân dân tệ/tấn. Trong ngắn hạn, các nhà máy tinh chế alumina dự kiến sẽ duy trì sự nhiệt tình sản xuất cao. Cùng với việc dự kiến đưa vào hoạt động một số dự án alumina mới trong nước vào quý 1 và quý 2 năm 2025, nhu cầu tích trữ nguyên liệu quặng bauxite được kỳ vọng sẽ duy trì ở mức cao trong ngắn hạn.
Về phía cung quặng bauxite, sản lượng quặng bauxite trong nước dự kiến sẽ duy trì ở mức thấp mà không có sự gia tăng đáng kể trong ngắn hạn. Đối với quặng bauxite nhập khẩu, nguồn cung quặng bauxite từ Guinea dự kiến sẽ phục hồi, nhưng sự bắt đầu của mùa mưa tại Úc có thể gây ra sự giảm nhẹ trong cung ứng quặng bauxite. Nhìn chung, tổng cung quặng bauxite nhập khẩu dự kiến sẽ có sự tăng trưởng hạn chế trong ngắn hạn, và thị trường quặng bauxite có khả năng duy trì khoảng cách cung ứng trong ngắn hạn, với động lực tăng giá vẫn duy trì.
Triển vọng năm 2025: Trong trạng thái cân bằng chặt chẽ, trung tâm giá quặng bauxite có thể tăng cao hơn so với năm 2024
Về phía cung, quặng bauxite từ Guinea dự kiến sẽ có cả mở rộng công suất và các dự án mới, với mức tăng ước tính gần 20 triệu tấn trong cung ứng quặng bauxite nhập khẩu năm 2025. Sản lượng quặng bauxite trong nước dự kiến sẽ duy trì ở mức thấp, với sự phục hồi nhẹ trong sản lượng hàng năm. Về phía cầu, sản lượng alumina năm 2025 dự kiến sẽ tăng lên khoảng 86 triệu tấn, thúc đẩy nhu cầu quặng bauxite cao hơn. Ngoài ra, các dự án alumina mới dự kiến sẽ tạo ra nhu cầu tích trữ quặng bauxite. Nhìn chung, thị trường quặng bauxite trong nước năm 2025 có khả năng duy trì trạng thái cân bằng chặt chẽ, với giá trung bình hàng năm của quặng bauxite dự kiến sẽ tăng đáng kể so với năm 2024.
(Thông tin trên dựa trên dữ liệu thị trường và đánh giá tổng hợp của nhóm nghiên cứu SMM. Thông tin cung cấp chỉ mang tính tham khảo và không cấu thành lời khuyên đầu tư trực tiếp. Khách hàng nên đưa ra quyết định cẩn thận và không thay thế điều này cho sự phán đoán độc lập. Mọi quyết định của khách hàng không liên quan đến SMM.)
Nguồn dữ liệu: SMM Nhấp vào đây để truy cập cơ sở dữ liệu ngành của SMM để biết thêm thông tin.
(Mingxin Guo, 021-51595800)