Another Chinese steel mills made its way to overseas. For Chinese companies looking to invest overseas, what are critical factors to watch for?

Đã xuất bản: Oct 24, 2023 13:52 (GMT+8)
Nguồn: SMM
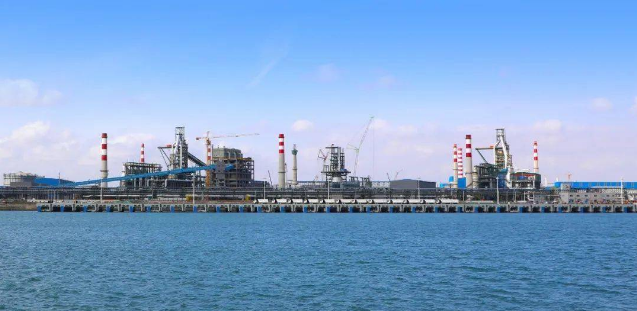
On October 9, Eastern Steel Sdn Bhd’s No. 2 blast furnace (1,380m³ capacity) , the largest BF in Malaysia, was officially put into operation, with an annual molten iron output of 1.7 million mt.

On October 9, Eastern Steel Sdn Bhd’s No. 2 blast furnace (1,380m³ capacity) , the largest BF in Malaysia, was officially put into operation, with an annual molten iron output of 1.7 million mt. At this point, the second phase project of the company was completely put into production, materializing Jianlong Group's plan to relocate capacity to Malaysia-based HRC market, thereby boosting steel demand throughout Southeast Asia. Meanwhile, it will also help transformation and upgrading of steel industry in the region where high-end steel products were insufficient.

lIn addition, some capacity of Alliance Steel (M) Sdn. Bhd came on-stream in Malaysia. Moreover, Hebei Wen'an Steel's investment in the region is about to be launched.

Investment cases and progress of Chinese steel mills in Malaysia
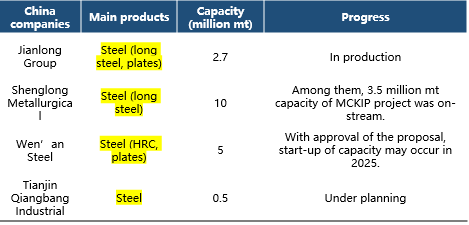
There was growing list of overseas investments by Chinese steel mills in recent years. Driven by the “One Belt, One Road” initiative, Chinese companies preferred Malaysia, rather than other countries. And why was that?

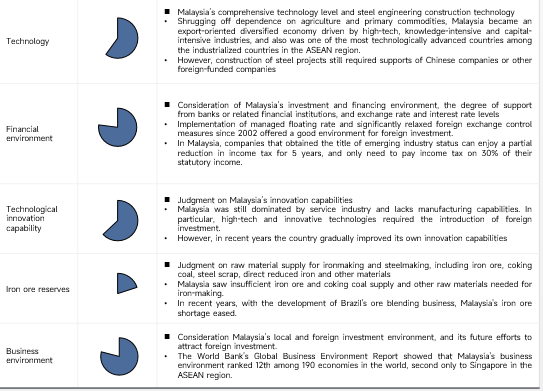
First of all, multiple indicators showed that investment environment of Malaysia’s steel industry was highly attractive.

Overview of Malaysian Steel Industry Investment Environment Assessment
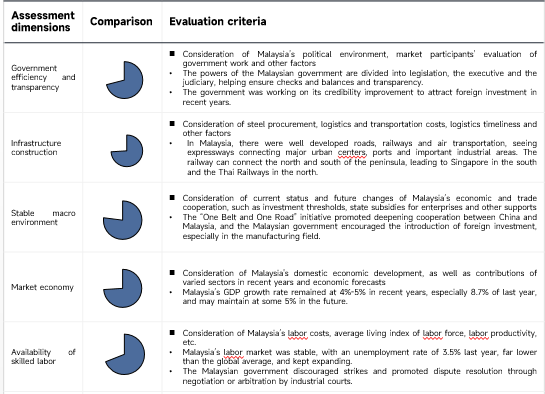
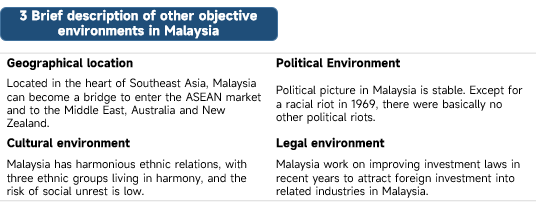
Overall, Malaysia boasts a stable political situation, complete financial market, outstanding geographical transportation advantages, and an international trade foundation, which provide opportunities to attract foreign investments.

However, It’s crucial for foreign investors to have knowledge of Malaysia’s supply and demand status of the steel industry chain.
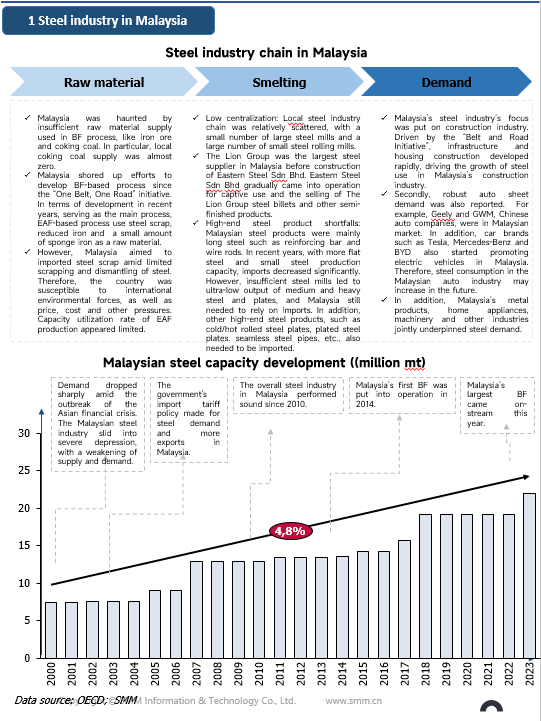
Major steel mills in Malaysia
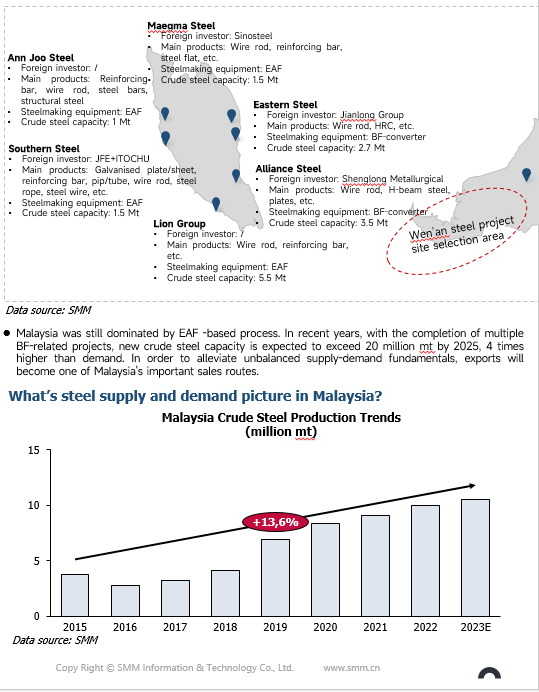
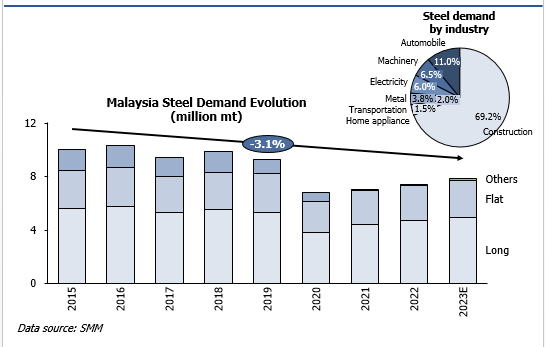
Malaysia's steel demand remained at around 7.4 million mt in 2022, and the downstream steel buyers were still heavy industries such as construction, auto, and machinery. Malaysia's annual consumption is expected to reach 15 million mt by 2025.

Malaysia mainly supplied long steel. Malaysia exported 5.3 million ton of long steel in 2022, lower than last year, but was still higher than ordinary steel capacity. In fact, steel market saw shrinking imports and a significant rise in exports since 2018 in Malaysia. Capacity gradually increased, while demand was far lower than output. Therefore, Malaysia became a "net exporter" of steel, which was a major reason for attracting foreign steel mills to invest. In the future, based on Malaysia, the steel sales market will not only expand its business in Malaysia, but will also in Southeast Asia and even the world.

In addition to export opportunities, is there still room for improvement in steel demand in Malaysia?

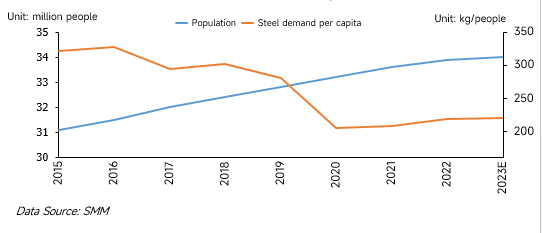
Malaysia’s population and per capita crude steel demand development
Comparison of per capita apparent consumption of finished steel in 2022 (kg/person)
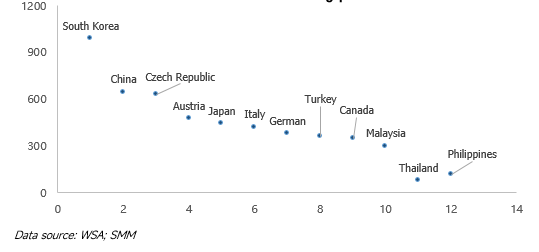
Compared with other countries in Southeast Asia such as the Philippines and Thailand, Malaysia's per capita steel consumption was above the average, but still lagged far behind developed countries and China. With downstream steel consumption and introduction of foreign investment in manufacturing industry, there will still be big room for steel demand to perk up.
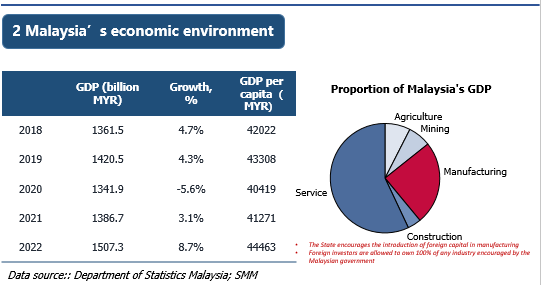
Malaysia's GDP grew by 8.7% YoY in 2022, reaching the highest economic growth rate since 2000. The hike was largely pinned on strong growth in local demand and exports, triggered by the smooth end of the pandemic last year.

Malaysia supported foreign investment, especially in manufacturing and high-tech industries. To balance regional development, the government encouraged investment in the emerging Iskandar Special Zone, the Northern Economic Corridor, the East Coast Economic Corridor, the Sabah Economic Corridor and the Sarawak Renewable Energy Corridor.

The Malaysian government's "Industry4WRD" proposed the goal of building Malaysia into a strategic partner for smart manufacturing, a high-tech industry investment destination, and a provider of high-tech solutions in the Asia-Pacific region by 2025.

The government made active efforts to reduce debt to safeguard national sovereignty and attract more foreign investment, thereby achieving stable GDP growth.

According to rational predictions of different institutions such as the Malaysian government, IMF and Bank Negara Malaysia, Malaysia’s GDP growth rate this year will still be able to stand at 4%-5%.
Tapping knowledge of global steel industry chain and regional markets, SMM can provide customers in the ferrous metal industry chain with a series of customized consulting services such as market research, cost research, due diligence, market entry strategy, and business transformation.

SMM ferrous metal-related consulting overseas research case display

Research on Indonesian steel market and import opportunities
Main considerations and evaluations for manufacturing companies investing in and building factories in India
Research on market screening of steel billets launched by a global trading company in Southeast Asia
For more details, please contact:

Sun Jing

Project Manager

SMM Information & Technology Co., Ltd.

Mobile/WhatsApp: +86 15000619785

E-mail: sunjing@smm.cn | Web: www.smm.cn

9th FL in South Section, Building 9, Lujiazui Software Park, No. 20, Lane 91, E'Shan Road, Pudong New Area, Shanghai, 200127, China.
Tuyên bố về Nguồn Dữ liệu: Ngoại trừ thông tin công khai, tất cả dữ liệu khác được SMM xử lý dựa trên thông tin công khai, giao tiếp thị trường và dựa trên mô hình cơ sở dữ liệu nội bộ của SMM. Chúng chỉ mang tính chất tham khảo và không cấu thành khuyến nghị ra quyết định.

Để biết thêm thông tin hoặc có thắc mắc gì, vui lòng liên hệ: lemonzhao@smm.cn
Để biết thêm thông tin về cách truy cập báo cáo nghiên cứu, vui lòng liên hệ:service.en@smm.cn
Tin Liên Quan
[SMM Thép] HRC Châu Âu: Giá phía Bắc ổn định với mức tăng nhẹ khi hạn ngạch cạn kiệt làm sâu sắc thêm lo ngại về việc giải phóng hàng tồn quý 1
34 phút trước
[SMM Thép] HRC Châu Âu: Giá phía Bắc ổn định với mức tăng nhẹ khi hạn ngạch cạn kiệt làm sâu sắc thêm lo ngại về việc giải phóng hàng tồn quý 1
Đọc thêm
[SMM Thép] HRC Châu Âu: Giá phía Bắc ổn định với mức tăng nhẹ khi hạn ngạch cạn kiệt làm sâu sắc thêm lo ngại về việc giải phóng hàng tồn quý 1
[SMM Thép] HRC Châu Âu: Giá phía Bắc ổn định với mức tăng nhẹ khi hạn ngạch cạn kiệt làm sâu sắc thêm lo ngại về việc giải phóng hàng tồn quý 1
[Châu Âu] Các nhà máy châu Âu đang cố gắng đẩy giá chào bán lên cao hơn cho lịch sản xuất tháng 12. Mặc dù nhu cầu cơ bản vẫn còn yếu, những lo ngại về việc nguồn cung nhập khẩu bị thắt chặt và gián đoạn hoạt động trong nước đang dần trở thành tâm điểm. Về mặt giá cả, giá HRC xuất xưởng Tây Bắc Âu tăng nhẹ lên 729 EUR/tấn EXW (~819 USD/tấn), trong khi giá nội địa Ý giảm xuống còn 735 EUR/tấn EXW (~826 USD/tấn). Một trung tâm dịch vụ ở Bắc Âu cho biết các lô hàng giá thấp đã chốt trước đó không còn khả dụng, với các chào giá mới từ nhà máy tăng lên 740–760 EUR/tấn DDP (~831–854 USD/tấn). Tại Nam Âu, các nhà máy chủ lực nhìn chung neo giá chào giao hàng ở mức 740 EUR/tấn DDP, mặc dù các nhà sản xuất thẳng thắn thừa nhận triển vọng của họ về xu hướng thị trường tiếp theo vẫn chưa lạc quan. Về mặt nhập khẩu và hạn ngạch, do thuế chống bán phá giá tạm thời đối với HRC Thổ Nhĩ Kỳ vẫn đang được tính toán và dự kiến ở mức cao, người mua châu Âu đang rút hàng loạt hồ sơ thông quan đối với hàng Thổ Nhĩ Kỳ để tránh rủi ro thuế. Dữ liệu theo dõi hạn ngạch cho thấy Thổ Nhĩ Kỳ đã sử dụng hết hạn ngạch quốc gia riêng trong hôm nay, do đó mất quyền tiếp cận phần hạn ngạch dự trữ còn lại theo Hiệp định Thương mại Tự do (FTA); Ấn Độ đã thông quan 103.000 tấn, còn lại khoảng 46.000 tấn. Với khối lượng lớn hàng đến bị hoãn lại, thị trường dự đoán rộng rãi rằng lượng hàng dồn này sẽ gây tắc nghẽn nghiêm trọng và làm cạn kiệt năng lực hạn ngạch nhập khẩu trong quý đầu năm sau.
34 phút trước
[SMM Thép] Thép Thổ Nhĩ Kỳ chịu áp lực: Nhu cầu yếu đè nặng lên thép dài khi rủi ro Biển Đen làm rung chuyển nguồn cung bán thành phẩm
35 phút trước
[SMM Thép] Thép Thổ Nhĩ Kỳ chịu áp lực: Nhu cầu yếu đè nặng lên thép dài khi rủi ro Biển Đen làm rung chuyển nguồn cung bán thành phẩm
Đọc thêm
[SMM Thép] Thép Thổ Nhĩ Kỳ chịu áp lực: Nhu cầu yếu đè nặng lên thép dài khi rủi ro Biển Đen làm rung chuyển nguồn cung bán thành phẩm
[SMM Thép] Thép Thổ Nhĩ Kỳ chịu áp lực: Nhu cầu yếu đè nặng lên thép dài khi rủi ro Biển Đen làm rung chuyển nguồn cung bán thành phẩm
[Thổ Nhĩ Kỳ] Giá thép cây nội địa Thổ Nhĩ Kỳ tiếp tục duy trì xu hướng giảm, với mức giá xuất xưởng chuẩn tạm thời giữ ở mức 615 USD/tấn EXW (chưa bao gồm VAT). Theo khu vực, các thương nhân Iskenderun hạ giá chào bán xuống 610 USD/tấn EXW, trong khi các nhà máy Marmara cũng theo đó cắt giảm giá 5–10 USD/tấn xuống còn 630–640 USD/tấn EXW. Tuy nhiên, giá trả của người mua vẫn ở mức đặc biệt thấp, với các thương nhân lưu ý rằng mức sàn mua tiền mặt đã rút xuống 600 USD/tấn. Về mặt vĩ mô, dư chấn tài chính sau vụ thanh lý hơn 100 quỹ đầu tư vào tháng 9 tiếp tục lan rộng, thắt chặt thêm thanh khoản thị trường và làm suy giảm niềm tin kinh doanh. Ở mảng bán thành phẩm, phôi thép nội địa Thổ Nhĩ Kỳ giữ ở mức 570 USD/tấn EXW trong bối cảnh bế tắc kéo dài giữa nguồn cung yếu và nhu cầu trì trệ. Về nhập khẩu, do kỳ nghỉ lễ của Trung Quốc và trở ngại vận chuyển ở Biển Đen, phôi nhập khẩu của Thổ Nhĩ Kỳ ổn định ở mức 520 USD/tấn CFR. Các nhà cung cấp Nga cho biết hoạt động trung chuyển tại cảng Baltic vẫn bị hạn chế do năng lực đường sắt ưu tiên xuất khẩu ngũ cốc, mặc dù một số tàu chở hàng rời chở sản phẩm thép gần đây đã cập cảng Thổ Nhĩ Kỳ. Điều quan trọng là an ninh hàng hải trên khắp Biển Đen đã xấu đi rõ rệt; sau vụ chìm tàu ngày 5 tháng 10, hai tàu chở hàng khô đã bị tấn công trong vùng đặc quyền kinh tế của Bulgaria vào ngày 6 tháng 10. Căng thẳng địa chính trị gia tăng này dự kiến sẽ đẩy phí bảo hiểm rủi ro vận tải khu vực lên cao, đe dọa gây gián đoạn nghiêm trọng cho các tuyến thương mại thép đường biển của Thổ Nhĩ Kỳ.
35 phút trước
【Flash | Báo cáo kỹ thuật Adanac phác thảo nguồn cung molypden sơ cấp tuổi thọ dài】
4 giờ trước
【Flash | Báo cáo kỹ thuật Adanac phác thảo nguồn cung molypden sơ cấp tuổi thọ dài】
Đọc thêm
【Flash | Báo cáo kỹ thuật Adanac phác thảo nguồn cung molypden sơ cấp tuổi thọ dài】
EraNova Metals đã nộp báo cáo kỹ thuật PEA theo chuẩn NI 43-101 cho dự án molybdenum Adanac thuộc sở hữu 100% tại Canada. Báo cáo xác nhận kết quả ngày 6 tháng 8 mà không có khác biệt đáng kể. Hoạt động khai thác đề xuất công suất 30.000 tấn/ngày có tuổi thọ mỏ 24 năm và mục tiêu sản lượng molybdenum trung bình hằng năm là 11,4 triệu lb (khoảng 5.171 tấn), với 270,1 triệu lb (khoảng 122.515 tấn) molybdenum phải trả trong suốt vòng đời mỏ. Vốn đầu tư ban đầu ước tính 953,3 triệu CAD. EraNova dự kiến khởi động nghiên cứu khả thi và thúc đẩy đánh giá môi trường cùng cấp phép. PEA vẫn ở mức sơ bộ, chưa có quyết định đầu tư cuối cùng hay lịch trình sản xuất.
4 giờ trước