The fourth Central people's Bank of China accelerated the issuance of RMB and rose sharply in response.

Đã xuất bản: Jun 11, 2019 14:44

SMM6 11: at 08:30 this morning, the central bank issued an announcement saying that in order to improve the RMB bond yield curve, the central bank will issue RMB central bank bills in Hong Kong in late June.
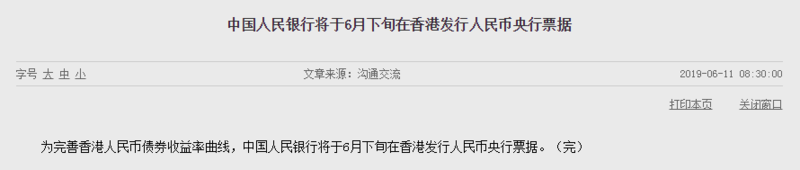
 

One stone stirred up thousands of waves, the renminbi offshore rose, the biggest increase of more than 200 points. This is the fourth time that the central bank has landed in Hong Kong since it was issued on November 7, 2018, February 13, 2019 and May 15, 2019. The scale of the issuance of RMB central bank bills has not yet been disclosed.

It can be seen that the first three central bank tickets were basically issued at intervals of three months, while the fourth time was less than one and a half months from the third one and a half months. In fact, since the third issue of the central bank note on May 15, the US dollar against the renminbi has basically been in a horizontal state, and the central bank's foreign exchange reserves increased by $6 billion in May, so why should the central bank issue the fourth batch of central bank notes in such a hurry?

This should be an arrangement and preparation for the central bank to prepare ahead of time, which will intimidate short positions in the renminbi. We know that central bank bills are one of the means of central bank financing. By issuing bills, the central bank draws money from the offshore market, thereby reducing the liquidity of RMB in the offshore market and cracking down on short positions. The stronghold of international bears is mainly in Hong Kong, and there have been constant voices of bad RMB. The signal released by the central bank to the bears this time is that more frequent central bank ticket operations are coming. Short sellers will pay a heavy price if they continue to short the renminbi.

Since 19 May, we have seen that the four central bank leaders have repeatedly shouted to the market, emphasizing that China has the foundation, confidence, and ability to maintain the basic stability of the RMB exchange rate at a balanced and reasonable level. Regulators have accumulated a wealth of experience in dealing with exchange rate fluctuations, there are sufficient reserves of policy tools, there will be no "accident" in the foreign exchange market and "accidents" will not be allowed, and speculation against the renminbi will inevitably suffer huge losses. This is actually the declaration of Bao 7 revealed by the central bank. On the one hand, the central bank boosted market confidence by shouting, on the other hand, it accelerated the issuance of central bank bills to cut off the idea of short positions in the renminbi, which can be described as a two-pronged approach. Therefore, we have every reason to believe that the RMB exchange rate will not break 7.

Tuyên bố về Nguồn Dữ liệu: Ngoại trừ thông tin công khai, tất cả dữ liệu khác được SMM xử lý dựa trên thông tin công khai, giao tiếp thị trường và dựa trên mô hình cơ sở dữ liệu nội bộ của SMM. Chúng chỉ mang tính chất tham khảo và không cấu thành khuyến nghị ra quyết định.

Để biết thêm thông tin hoặc có thắc mắc gì, vui lòng liên hệ: lemonzhao@smm.cn
Để biết thêm thông tin về cách truy cập báo cáo nghiên cứu, vui lòng liên hệ:service.en@smm.cn
Tin Liên Quan
[Hợp đồng chuyển hạn và nguồn cung thắt chặt đẩy phí bảo hiểm đồng giao ngay tại Thượng Hải lên mức cao nhất từ đầu năm sau đợt giảm ban đầu]
10 giờ trước
[Hợp đồng chuyển hạn và nguồn cung thắt chặt đẩy phí bảo hiểm đồng giao ngay tại Thượng Hải lên mức cao nhất từ đầu năm sau đợt giảm ban đầu]
Đọc thêm
[Hợp đồng chuyển hạn và nguồn cung thắt chặt đẩy phí bảo hiểm đồng giao ngay tại Thượng Hải lên mức cao nhất từ đầu năm sau đợt giảm ban đầu]
[Hợp đồng chuyển hạn và nguồn cung thắt chặt đẩy phí bảo hiểm đồng giao ngay tại Thượng Hải lên mức cao nhất từ đầu năm sau đợt giảm ban đầu]
10 giờ trước
Tỷ lệ vận hành hàng tuần của các doanh nghiệp sản xuất tấm anode đồng thứ cấp tại Trung Quốc theo SMM đạt 52,43%
12 giờ trước
Tỷ lệ vận hành hàng tuần của các doanh nghiệp sản xuất tấm anode đồng thứ cấp tại Trung Quốc theo SMM đạt 52,43%
Đọc thêm
Tỷ lệ vận hành hàng tuần của các doanh nghiệp sản xuất tấm anode đồng thứ cấp tại Trung Quốc theo SMM đạt 52,43%
[SMM Thị trường đồng anode] Từ ngày 11/9 đến ngày 17/9, tỷ lệ vận hành hàng tuần của các doanh nghiệp sản xuất tấm anode đồng thứ cấp tại Trung Quốc theo SMM đã phục hồi 1,03 điểm phần trăm so với tuần trước, đạt 52,43%. Dự kiến tuần tới sẽ giảm 0,62 điểm phần trăm so với tuần trước, xuống còn 51,81%.
12 giờ trước
[SMM Analysis] WSR sửa đổi của EU đang đối mặt với bất ổn mới về danh sách điểm đến được phép đầu tiên
12 giờ trước
[SMM Analysis] WSR sửa đổi của EU đang đối mặt với bất ổn mới về danh sách điểm đến được phép đầu tiên
Đọc thêm
[SMM Analysis] WSR sửa đổi của EU đang đối mặt với bất ổn mới về danh sách điểm đến được phép đầu tiên
[SMM Analysis] WSR sửa đổi của EU đang đối mặt với bất ổn mới về danh sách điểm đến được phép đầu tiên
[SMM Phân tích: WSR sửa đổi của EU đối mặt với bất ổn mới về danh sách điểm đến được phép đầu tiên] Danh sách WSR dự thảo của EU làm tăng nguy cơ Ấn Độ, Thái Lan, Malaysia và Trung Quốc có thể mất quyền tiếp cận trực tiếp đối với một số dòng phế liệu kim loại châu Âu từ tháng 5/2027. Phế liệu đồng có thể được chuyển hướng sang các thị trường được phê duyệt hoặc OECD, làm tăng chi phí xử lý và tuân thủ. SMM dự báo nguồn cung giao dịch thắt chặt hơn và cạnh tranh mạnh hơn sẽ hỗ trợ tỷ lệ thanh toán phế liệu chất lượng cao.
12 giờ trước

