บันทึกการประชุมเช้าวันที่ 6 พ.ย.
ประเด็นร้อนในตลาด:
คณะทำงานพิเศษของรัฐบาลอินโดนีเซียเพื่อปราบปรามการยึดครองพื้นที่ป่าโดยผิดกฎหมายระบุว่า ทางการอินโดนีเซียกำลังดำเนินการบังคับใช้กฎหมายทันทีต่อบริษัทที่ควบคุมโดยหรือเกี่ยวข้องกับอารีฟ กูร์เนียวาน อดีตผู้ค้าสินแร่นิกเกิลของเกลนคอร์ ผลการสอบสวนเบื้องต้นพบว่าบริษัทที่เกี่ยวข้องมีการละเมิดในกิจกรรมการทำเหมือง ใบอนุญาต และการใช้พื้นที่ป่า แต่ยังไม่มีการประกาศมาตรการบังคับใช้ที่เฉพาะเจาะจง กูร์เนียวานเป็นบุคคลสำคัญในอุตสาหกรรมสินแร่นิกเกิลของอินโดนีเซีย หลังจากออกจากเกลนคอร์มากว่าหนึ่งทศวรรษ เขาเติบโตอย่างรวดเร็วจนกลายเป็นหนึ่งในผู้ค้าสินแร่นิกเกิลรายใหญ่ที่สุดของอินโดนีเซีย รายงานการสำรวจอุตสาหกรรมก่อนหน้านี้แสดงให้เห็นว่าในปี 2024 ปริมาณการค้าสินแร่นิกเกิลของเขาคิดเป็นประมาณหนึ่งในสามของอุปทานสินแร่นิกเกิลทั้งหมดของอินโดนีเซีย นอกจากนี้ เขาและพันธมิตรทางธุรกิจหลักร่วมกันถือครองผลประโยชน์ด้านการทำเหมืองในพื้นที่เหมืองอย่างน้อย 20 แห่งในอินโดนีเซีย
ภาพรวมเศรษฐกิจ:
(1) การเลือกตั้งกลางเทอมของสหรัฐฯ เกิด “คลื่นสีน้ำเงิน” พรรคเดโมแครตกลับมาควบคุมทั้งวุฒิสภาและสภาผู้แทนราษฎร สื่อสหรัฐฯ หลายสำนักคาดการณ์ว่าพรรคเดโมแครตได้ที่นั่งในวุฒิสภาอย่างน้อย 54 ที่นั่ง (พลิกที่นั่งจากพรรครีพับลิกัน 7 ที่นั่ง รวมถึงเท็กซัสและโอไฮโอ โดยเท็กซัสเลือกสมาชิกวุฒิสภาจากพรรคเดโมแครตเป็นครั้งแรกในรอบ 38 ปี) และคาดว่าสภาผู้แทนราษฎรจะได้เกิน 245 ที่นั่งในที่สุด ทรัมป์ระบุว่ายอมรับผลการเลือกตั้งและยอมรับว่าความขัดแย้งกับอิหร่านกดดันผลการเลือกตั้ง ผู้นำพรรคเดโมแครตส่งสัญญาณแล้วว่าจะผลักดันการยกเลิกภาษีศุลกากรของทรัมป์และยุติสงครามกับอิหร่าน ตลาดคาดว่าการเปลี่ยนแปลงในสภาคองเกรสจะจำกัดปฏิบัติการทางทหารในตะวันออกกลางและเพิ่มโอกาสการแก้ปัญหาทางการทูตระหว่างสหรัฐฯ กับอิหร่าน
(2) ราคาน้ำมันระหว่างประเทศร่วงลงเกือบ 9% ตลาดเดิมพันว่าความเสี่ยงทางภูมิรัฐศาสตร์จะคลี่คลายอย่างรวดเร็ว โดย WTI ปิดลดลง 8.66% อยู่ที่ 87.49 ดอลลาร์ต่อบาร์เรล และเบรนต์ลดลง 9.43% อยู่ที่ 94.01 ดอลลาร์ต่อบาร์เรล ซึ่งเป็นระดับปิดต่ำสุดนับตั้งแต่วันที่ 31 สิงหาคม ประกอบกับข้อมูลจาก EIA ที่แสดงว่าการผลิตน้ำมันดิบของสหรัฐฯ เพิ่มขึ้นสู่ระดับสูงสุดเป็นประวัติการณ์ และสหรัฐอาหรับเอมิเรตส์กำลังพิจารณาสร้างท่อส่งน้ำมันเส้นที่สามเลี่ยงช่องแคบฮอร์มุซ ทำให้คาดการณ์ด้านอุปทานเปลี่ยนไปสู่ทิศทางผ่อนคลาย
(3) ดอลลาร์สหรัฐร่วงลงมากที่สุดในรอบสามสัปดาห์ ขณะที่หุ้นสหรัฐฯ พุ่งขึ้นดัชนีดอลลาร์สหรัฐปรับตัวลง 0.33% มาอยู่ที่ 101.53 อัตราผลตอบแทนพันธบัตรรัฐบาลสหรัฐอายุ 10 ปีลดลง 8 จุดพื้นฐาน มาอยู่ที่ 4.884% และอัตราผลตอบแทนอายุ 2 ปีแตะระดับต่ำสุดในรอบสองเดือน เนื่องจากตลาดลดการคาดการณ์ว่าเฟดจะเข้มงวดนโยบายการเงินเพิ่มเติม ดัชนีดาวโจนส์เพิ่มขึ้น 3.03% ดัชนี S&P 500 เพิ่มขึ้น 1.58% ดัชนีแนสแด็กเพิ่มขึ้น 1.44% และดัชนี Nasdaq Golden Dragon China ปรับตัวขึ้น 3.48% ราคาทองคำ COMEX เพิ่มขึ้น 3.34% มาอยู่ที่ 4,072 ดอลลาร์ต่อออนซ์
(4) อินโดนีเซีย: ตามรายงานด่วนของ SMM เมื่อวันที่ 4 พฤศจิกายน สภาเศรษฐกิจแห่งชาติอินโดนีเซีย (DEN) สนับสนุนกระทรวงพลังงานและทรัพยากรแร่ (ESDM) ในการลดการผลิตนิกเกิลผ่านแผนงานและงบประมาณการทำเหมือง (RKAB) เพื่อบรรเทาภาวะอุปทานล้นตลาดโลกและพยุงราคานิกเกิล นาย Septian Hario Seto สมาชิก DEN กล่าวในงาน Minerba Convex เมื่อวันที่ 3 พฤศจิกายนว่า การเติบโตของการผลิตนิกเกิลอย่างต่อเนื่องของอินโดนีเซียได้ซ้ำเติมภาวะอุปทานล้นตลาดโลกและกดดันราคานิกเกิล รัฐมนตรีว่าการกระทรวงพลังงานและทรัพยากรแร่ Bahlil Lahadalia ยังระบุว่า อินโดนีเซียมีแผนนำรูปแบบการจัดการอุปทานของอุตสาหกรรมถ่านหินมาปรับใช้เพื่อควบคุมการผลิตแร่นิกเกิลผ่าน RKAB การสนับสนุนจาก DEN บ่งชี้ว่าการเข้มงวดอุปทานแร่นิกเกิลได้รับการสนับสนุนในระดับนโยบายมากขึ้น ซึ่งยิ่งตอกย้ำความคาดหวังของตลาดต่อการชะลอตัวของการเติบโตของอุปทานในปี 2027 เนื่องจากโควตา RKAB ที่ปรับปรุงแล้วสำหรับปี 2026 อยู่ที่ประมาณ 295-300 ล้านตันเปียก จึงมีความเป็นไปได้ที่จะมีการปรับลดโควตาปี 2027 เพิ่มเติม แม้ว่ารายละเอียดการปรับลดที่แน่นอนยังต้องรอความชัดเจน
ตลาดสปอต:
เมื่อวันที่ 5 พฤศจิกายน ราคาเฉลี่ยนิกเกิลบริสุทธิ์ SMM #1 อยู่ที่ 121,950 หยวนต่อตัน เพิ่มขึ้น 3,850 หยวนต่อตันจากวันทำการก่อนหน้า ในด้านส่วนต่างราคาสปอต ส่วนต่างเฉลี่ยของนิกเกิลบริสุทธิ์ Jinchuan #1 อยู่ที่ 3,500 หยวนต่อตัน ลดลง 200 หยวนต่อตันจากวันทำการก่อนหน้า ขณะที่แบรนด์นิกเกิลชุบไฟฟ้าในประเทศกระแสหลักอยู่ระหว่าง -300 ถึง 600 หยวนต่อตัน
ตลาดฟิวเจอร์ส:
สัญญานิกเกิล SHFE ที่มีปริมาณการซื้อขายสูงสุด (2612) เปิดตลาดสูงขึ้นและปรับตัวขึ้นต่อเนื่องในช่วงเช้า ปิดภาคเช้าที่ 122,250 หยวนต่อตัน เพิ่มขึ้น 4.86% โดยปริมาณสัญญาคงค้างลดลงประมาณ 5,400 สัญญา
แนวโน้มระยะสั้น:
พรรคเดโมแครตกลับมาควบคุมสภาคองเกรสได้อีกครั้ง ได้เปลี่ยนทิศทางมหภาคของตลาด และเมื่อรวมกับท่าทีด้านโควตาของอินโดนีเซียแล้ว “แรงหนุนสองทางแบบเดวิส” นี้ได้ผลักดันให้เกิดการซื้อคืนสถานะขายชอร์ตอย่างหนาแน่นของฝั่งขาลงต่อไปนี้ควรให้ความสนใจกับขอบเขตที่แท้จริงของการปรับลดโควตาของอินโดนีเซียเพื่อประเมินความยั่งยืนของการดีดตัวขึ้น ในระยะสั้น สัญญานิกเกิล SHFE ที่มีปริมาณการซื้อขายสูงสุดคาดว่าจะเคลื่อนไหวในช่วง 118,000-124,000 หยวน/ตัน
นิกเกิลซัลเฟต
เมื่อวันที่ 5 พฤศจิกายน ราคาเฉลี่ยของนิกเกิลซัลเฟตเกรดแบตเตอรี่ SMM ปรับตัวขึ้นเล็กน้อย
ด้านต้นทุน ผลการเลือกตั้งกลางเทอมของสหรัฐฯ และถ้อยแถลงเรื่องโควตาของอินโดนีเซียส่งผลหนุนร่วมกัน ผลักดันราคานิกเกิลพุ่งขึ้นอย่างรุนแรงในวันนี้ และทำให้ต้นทุนการผลิตนิกเกิลซัลเฟตในตลาดสปอตสูงขึ้น ด้านอุปทาน ผู้ผลิตบางรายมีระดับสินค้าคงคลังค่อนข้างสูงและกำลังหาทางลดกำลังการผลิตเพื่อระบายสต็อก ประกอบกับราคานิกเกิลที่ปรับขึ้นในวันนี้ ทำให้มีแนวโน้มที่จะยืนราคา ด้านอุปสงค์ เนื่องจากคาดการณ์ว่าความต้องการปลายทางจะลดลง วิสาหกิจปลายน้ำจึงมีบรรยากาศที่อ่อนแอต่อการสร้างสต็อกคำสั่งซื้อสปอต และมีการยอมรับราคาเกลือนิกเกิลค่อนข้างต่ำ วันนี้ปัจจัยบรรยากาศความเต็มใจขายของผู้ถลุงเกลือนิกเกิลต้นน้ำอยู่ที่ 2.1 ปัจจัยบรรยากาศการจัดซื้อของโรงงานพรีเคอร์เซอร์ปลายน้ำอยู่ที่ 2.0 และปัจจัยบรรยากาศของวิสาหกิจครบวงจรอยู่ที่ 2.1 (สามารถสอบถามข้อมูลย้อนหลังได้ในฐานข้อมูล)
ในระยะข้างหน้า คาดว่ากิจกรรมตลาดคำสั่งซื้อสปอตจะยังคงซบเซาในระยะสั้น โดยราคานิกเกิลซัลเฟตอยู่ภายใต้แรงกดดันโดยรวม ควรติดตามความยั่งยืนของการปรับขึ้นของราคานิกเกิล
NPI
ข่าววันที่ 5 พฤศจิกายน: ปัจจัยบรรยากาศตลาด NPI เกรดสูงของ SMM อยู่ที่ 1.71 เพิ่มขึ้น 0.05 จากเดือนก่อน ปัจจัยบรรยากาศต้นน้ำสำหรับ NPI เกรดสูงอยู่ที่ 1.81 เพิ่มขึ้น 0.09 จากเดือนก่อน และปัจจัยบรรยากาศปลายน้ำสำหรับ NPI เกรดสูงอยู่ที่ 1.62 เพิ่มขึ้น 0.02 จากเดือนก่อน บรรยากาศตลาดนิกเกิล-เหล็กฟื้นตัวอย่างชัดเจนในวันนี้ โดยมีการสอบถามราคาที่คึกคักขึ้น และทัศนคติของตลาดเปลี่ยนจากความระมัดระวังและไม่เต็มใจซื้อของปลายน้ำในช่วงก่อนหน้า มาเป็นผู้ผลิตต้นน้ำชะลอการขายและไม่เต็มใจส่งมอบ ข้อเสนอราคาสินค้าบางส่วนถูกปรับขึ้น และเทรดเดอร์มีมุมมองเชิงบวกมากขึ้นต่อราคาล่วงหน้า โดยเฉพาะไตรมาสแรกของปีหน้า ซึ่งได้รับแรงหนุนหลักจากปัจจัยมหภาคที่เอื้ออำนวยและความคาดหวังต่อนโยบายอินโดนีเซียที่เข้มงวดขึ้น อย่างไรก็ตาม ความเห็นที่แตกต่างในตลาดยังคงโดดเด่น โดยผู้เข้าร่วมบางส่วนเชื่อว่าพื้นฐานของการฟื้นตัวระยะสั้นยังอ่อนแอและความยั่งยืนยังน่าสงสัย ขณะที่แรงต้านทานต่อธุรกรรมคำสั่งซื้อสปอตราคาสูงยังคงมีอยู่ธุรกรรมปัจจุบันมีความแตกต่างอย่างชัดเจน โดยข้อตกลงราคาเฉลี่ยล่วงหน้าแบบพรีเมียมค่อนข้างคึกคัก และข้อตกลงราคาคงที่หายาก โรงงานเหล็กปล่อยอุปสงค์ที่แท้จริงอย่างจำกัด และสต็อกนิกเกิล-เหล็กยังต้องถูกดูดซับ ปัจจัยการจัดการกองทุนสองกองช่วงสิ้นปีทำให้เกิดการหยุดชะงักในการขนส่งเป็นระยะ และฟิวเจอร์สสแตนเลสที่แข็งแกร่งขึ้นยังทำให้ซัพพลายเออร์บางรายเปลี่ยนเป็นมุมมองขาขึ้น ทำให้การยื้อยุดระหว่างฝั่งซื้อและฝั่งขายทวีความรุนแรงขึ้น
สแตนเลส
ตามรายงานของ SMM เมื่อวันที่ 5 พฤศจิกายน ฟิวเจอร์ส SS ปรับฐานในระดับสูงขึ้นในวันนี้และยังคงพุ่งขึ้นต่อเนื่อง ด้วยผลการเลือกตั้งกลางเทอมของสหรัฐฯ ที่ส่วนใหญ่คลี่คลายแล้ว และข่าวการเข้มงวดการอนุมัติแร่นิกเกิลของอินโดนีเซียเพิ่มเติมเป็นตัวเร่ง ราคานิกเกิล SHFE พุ่งขึ้นอย่างรวดเร็ว และ SS ต่อยอดกำไรก่อนหน้า ปรับตัวสูงขึ้นตามกัน ณ เวลาปิดตลาด สัญญา SS ที่มีปริมาณการซื้อขายสูงสุดปิดที่ 14,155 หยวน/ตัน ในตลาดสปอต แรงหนุนจากการพุ่งขึ้นอย่างรวดเร็วของฟิวเจอร์ส SS ทำให้ข้อเสนอราคาสปอตสแตนเลสยังคงปรับตัวสูงขึ้น แม้ว่าลูกค้าปลายน้ำโดยทั่วไปจะระมัดระวังเนื่องจากราคาสูงและแสดงความเต็มใจซื้อที่อ่อนแอ แต่อุปสงค์เพื่อการเก็งกำไรทำให้กิจกรรมการสอบถามและการซื้อขายระหว่างสถาบันฟิวเจอร์สและสปอตและเทรดเดอร์เพิ่มขึ้น
สัญญาฟิวเจอร์ส SS ที่มีปริมาณการซื้อขายสูงสุด เมื่อเวลา 10:15 น. SS2612 อยู่ที่ 14,045 หยวน/ตัน เพิ่มขึ้น 335 หยวน/ตันจากวันทำการก่อนหน้า พรีเมียมสปอตสำหรับ 304/2B ในอู๋ซีอยู่ในช่วง 225-625 หยวน/ตัน ในตลาดสปอต ราคาเฉลี่ยของคอยล์รีดเย็น 201/2B ในอู๋ซีทรงตัว สำหรับคอยล์รีดเย็นขอบไม่ตัด 304/2B ราคาเฉลี่ยในอู๋ซีเพิ่มขึ้น 150 หยวน/ตัน และราคาเฉลี่ยในฝอซานเพิ่มขึ้น 150 หยวน/ตัน ราคาคอยล์รีดเย็น 316L/2B ในอู๋ซีทรงตัว สำหรับคอยล์รีดร้อน 316L/NO.1 ข้อเสนอราคาในอู๋ซีทรงตัว คอยล์รีดเย็น 430/2B ทั้งในอู๋ซีและฝอซานทรงตัว
สัปดาห์นี้ ตลาดสแตนเลสแสดงรูปแบบการยื้อยุดแบบปรับฐานของ “การดีดกลับจากข่าวแล้วคืนกำไร อุปสงค์และอุปทานอ่อนแอ และการลดสต็อกแบบพาสซีฟ” สัปดาห์ที่แล้ว ฟิวเจอร์สแข็งแกร่งขึ้นช่วงหนึ่งจากความคาดหวังการลดการผลิตนิกเกิล-เหล็กของอินโดนีเซีย สัปดาห์นี้ ธนาคารกลางสหรัฐฯ ส่งสัญญาณสายเหยี่ยว ความคาดหวังการขึ้นอัตราดอกเบี้ยช่วงสิ้นปีเพิ่มขึ้น และการดำเนินการลดการผลิตนิกเกิลของอินโดนีเซียจริงมีจำกัด ทำให้ปัจจัยขาขึ้นค่อยๆ ถูกหักล้างสัญญาฟิวเจอร์ส SS เคลื่อนไหวทรงตัวบริเวณ 13,400 หยวน/ตัน และ sentiment การดีดตัวก่อนหน้านี้เย็นลงอย่างเห็นได้ชัด จากมุมมองมหภาค แม้เฟดจะไม่ปรับขึ้นอัตราดอกเบี้ยในการประชุมเดือนตุลาคม แต่ท่าทีของเฟดยังคง hawkish และความคาดหวังของตลาดต่อการขึ้นดอกเบี้ยปลายปีเพิ่มสูงขึ้น กดดันความต้องการเสี่ยงในกลุ่มโลหะนอกกลุ่มเหล็กอย่างต่อเนื่อง ขณะเดียวกัน ความคาดหวังอุปทานนิกเกิลอินโดนีเซียตึงตัวซึ่งเป็นแรงหนุนการดีดตัวของฟิวเจอร์ส ยังขาดการยืนยันที่เป็นรูปธรรมในสัปดาห์นี้ แรงขับเคลื่อนขาขึ้นอ่อนแรงลงเล็กน้อย กลายเป็นเหตุผลหลักของการปรับฐานของฟิวเจอร์ส ตลาดสปอต สัปดาห์ที่แล้ว ข่าวการลดกำลังการผลิตนิกเกิลของอินโดนีเซียผลักดันราคาเป็นช่วง ๆ นำไปสู่การปล่อยธุรกรรมอย่างหนาแน่น อย่างไรก็ตาม เมื่อข่าวเชิงบวกถูกซึมซับไปเรื่อย ๆ ตลาดกลับเข้าสู่ธีมหลักของอุปสงค์ที่อ่อนแอ การซื้อขายยังคงซบเซา ผู้ซื้อปลายน้ำสั่งซื้อแบบพอดีใช้เท่านั้น ตลาดโดยรวมคาดว่าโรงงานเหล็กยังคงมีกำไรอยู่บ้าง จึงมีช่องว่างให้ลดราคาเพื่อกระตุ้นยอดขาย ประกอบกับแรงกดดันการจัดส่งที่เพิ่มขึ้นช่วงปลายเดือน ผู้ค้าบางรายลดราคาเชิงรุกเพื่อกระตุ้นธุรกรรม ราคาสปอตซบเซา และอุปสงค์ปลายทางไม่มีการปรับตัวดีขึ้นอย่างแท้จริงในการจัดซื้อ ด้านสินค้าคงคลัง แม้ธุรกรรมสปอตจะอ่อนแอต่อเนื่อง แต่ปริมาณสินค้าเข้าในสัปดาห์นี้ต่ำ และความต้องการรับสินค้าช่วงปลายเดือนเป็นระยะช่วยพยุง ทำให้สต็อกสังคมสแตนเลสยังคงลดลงต่อเนื่อง อย่างไรก็ตาม การลดสต็อกรอบนี้ไม่ได้ขับเคลื่อนโดยการฟื้นตัวของอุปสงค์ปลายทาง แต่เกิดจากปริมาณสินค้าเข้าที่ต่ำและการรับสินค้าช่วงปลายเดือนที่ผิดปกติ พื้นฐานอุปสงค์ยังไม่ดีขึ้นอย่างมีนัยสำคัญ ความยั่งยืนของการลดสต็อกยังอ่อนแอ ด้านต้นทุน ราคา nickel pig iron ยังคงอ่อนตัวต่อเนื่อง ขณะที่เศษสแตนเลสอ่อนตัวลงอีกจาก sentiment หลีกเลี่ยงความเสี่ยงที่เพิ่มขึ้นและใบกำกับภาษีที่ตึงตัว ทำให้ช่องว่างต้นทุนระหว่างกระบวนการเศษสแตนเลสและ nickel pig iron กว้างขึ้น ขณะเดียวกัน TISCO และ Tsingshan ประกาศราคารับซื้อ ferrochrome เดือนพฤศจิกายน ลดลง 200 หยวนเมื่อเทียบเดือนก่อน แม้ราคาเหล็กสำเร็จรูปจะปรับฐานภายใต้แรงกดดันเช่นกัน แต่ราคาวัตถุดิบปรับตัวลงรุนแรงกว่า ทำให้อัตรากำไรของโรงงานเหล็กยังคงรักษาไว้ได้ ด้านอุปทาน โรงงานเหล็กยังมีกันชนกำไรและช่องว่างให้ลดราคา แต่สต็อกสังคมยังอยู่ในระดับค่อนข้างสมดุล ลดแรงจูงใจในการตัดราคาเชิงรุกนอกจากนี้ โรงงานบางแห่งที่อยู่ระหว่างการซ่อมบำรุงและลดกำลังการผลิตได้กลับมาดำเนินการตามปกติ ส่งผลให้แผนการผลิตปรับตัวสูงขึ้น โดยรวมแล้ว ตลาดสแตนเลสในสัปดาห์นี้แสดงให้เห็นถึงการต่อสู้ระหว่างแรงกดดันจากนโยบายการเงินเชิงเข้มงวด ข่าวเชิงบวกที่ถูกหักล้าง อุปสงค์ในตลาดจริงที่อ่อนแอ การลดราคาช่วงสิ้นเดือนเพื่อกระตุ้นยอดขาย ต้นทุนวัตถุดิบที่อ่อนตัวลงหนุนกำไรของโรงงานเหล็ก และการระบายสต็อกแบบตั้งรับ ภาพพื้นฐานที่อ่อนแอของสแตนเลสยังคงอยู่ โดยการฟื้นตัวของกำไรมาจากการลดลงของราคาวัตถุดิบเพียงอย่างเดียว ทำให้ยากที่จะผลักดันให้ราคาปรับตัวขึ้นอย่างยั่งยืน
แร่นิกเกิล:
ตลาดฟิลิปปินส์:
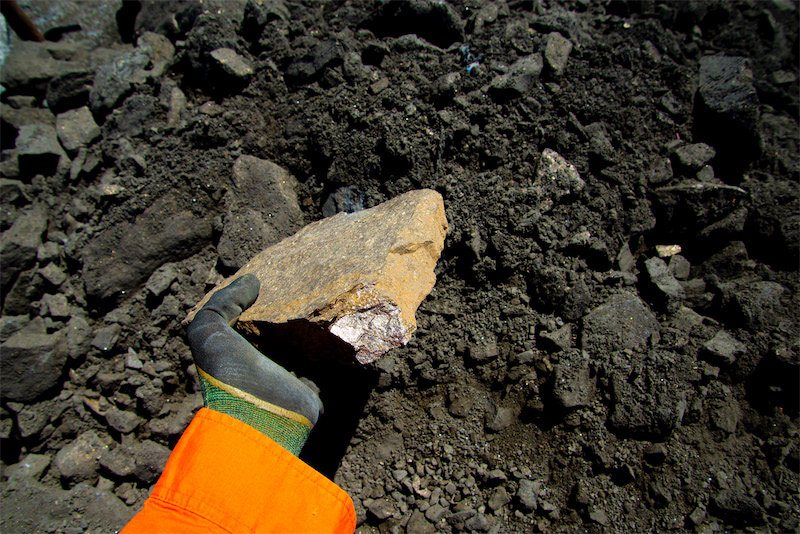
สัปดาห์นี้ ราคาแร่นิกเกิลของฟิลิปปินส์ยังคงปรับตัวลดลง โดยราคาทุกเกรดอ่อนตัวลงโดยทั่วไป ณ วันที่ 30 ตุลาคม ราคา FOB ฟิลิปปินส์ Ni 0.9% (Al สูงสุด 7%) อยู่ที่ 21-22 ดอลลาร์สหรัฐฯ ต่อตันเปียก เฉลี่ย 21.5 ดอลลาร์สหรัฐฯ ต่อตันเปียก Ni 1.3% เฉลี่ย 26 ดอลลาร์สหรัฐฯ ต่อตันเปียก Ni 1.4% เฉลี่ย 36 ดอลลาร์สหรัฐฯ ต่อตันเปียก Ni 1.5% อยู่ที่ 42-45 ดอลลาร์สหรัฐฯ ต่อตันเปียก เฉลี่ย 43.5 ดอลลาร์สหรัฐฯ ต่อตันเปียก และ Ni 1.8% อยู่ที่ 70-72 ดอลลาร์สหรัฐฯ ต่อตันเปียก เฉลี่ย 71 ดอลลาร์สหรัฐฯ ต่อตันเปียก โดยทุกเกรดปรับลดลง 1 ดอลลาร์สหรัฐฯ ต่อตันเปียกจากช่วงก่อนหน้า ราคา CIF จีน Ni 0.9% (Al สูงสุด 7%) เฉลี่ย 34 ดอลลาร์สหรัฐฯ ต่อตันเปียก ขณะที่ Ni 1.3%, 1.4%, 1.5% และ 1.8% อยู่ที่ 39.5, 50, 58.5 และ 86.5 ดอลลาร์สหรัฐฯ ต่อตันเปียก ตามลำดับ
ด้านสภาพอากาศ พื้นที่ผลิตแร่นิกเกิลหลักของฟิลิปปินส์ยังคงได้รับผลกระทบจากร่องมรสุมและฝนตามฤดูกาล โดยซัมบาเลสมีฝนตกค่อนข้างหนัก การทำเหมือง การขนส่งทางบก และการบรรทุกที่ท่าเรือของบางเหมืองถูกจำกัด และกำลังการขนส่งจริงลดลง ปาลาวันยังคงรักษาระดับความสามารถในการขนส่งได้ในระดับหนึ่ง และอุปทานโดยรวมยังไม่เกิดภาวะขาดแคลนเต็มรูปแบบ นอกจากนี้ พายุไต้ฝุ่นกำลังแรงกำลังเคลื่อนตัวเข้าสู่ตอนเหนือของฟิลิปปินส์และไต้หวัน โดยเส้นทางคาดการณ์อยู่ทางเหนือของพื้นที่ผลิตแร่นิกเกิลหลัก แต่สภาพทะเลที่มีคลื่นลมแรงอาจยังส่งผลกระทบต่อการดำเนินงานของท่าเรือและการบรรทุกสินค้า
ด้านอุปสงค์ สต็อกวัตถุดิบปลายน้ำในจีนคาดว่าจะเพียงพอต่อความต้องการประมาณสองเดือน การซื้อในตลาดสปอตส่วนใหญ่เป็นการเติมสต็อกตามความจำเป็น โดยความสนใจซื้อมีจำกัด ข้อจำกัดด้านอุปทานในซัมบาเลสยังไม่สามารถให้แรงหนุนราคาได้อย่างชัดเจน อัตราค่าระวางเรือจากฟิลิปปินส์ไปจีนยังคงอยู่ในระดับค่อนข้างสูง ซึ่งจำกัดความสามารถในการแข่งขันด้านราคาของแร่ฟิลิปปินส์เมื่อถึงปลายทางราคาแร่ในประเทศอินโดนีเซียที่อ่อนตัวลงยังบั่นทอนความได้เปรียบด้านราคาของแร่ฟิลิปปินส์ที่เข้าสู่ตลาดอินโดนีเซียอีกด้วย ในแง่ของท่าเรือ สต็อกแร่นิกเกิลที่ท่าเรือหลัก 7 แห่งเพิ่มขึ้นเป็น 5.8 ล้านตันเวท (ณ วันที่ 30 ตุลาคม) เพิ่มขึ้น 170,000 ตันเวทเมื่อเทียบรายเดือน ขณะที่สต็อกรวมทุกท่าเรือในจีนอยู่ที่ 9.99 ล้านตันเวท เพิ่มขึ้น 70,000 ตันเวทเมื่อเทียบรายเดือน
คาดว่าราคาแร่นิกเกิลฟิลิปปินส์จะยังคงซบเซาในระยะสั้น จากการปรับลด HPM ของอินโดนีเซียในช่วงครึ่งหลังของเดือนตุลาคม ศูนย์กลางราคาแร่นิกเกิลในภูมิภาคได้ขยับลงอีก หากราคาแร่ในประเทศอินโดนีเซียยังคงถูกกดดัน ผู้ขุดแร่ฟิลิปปินส์อาจปรับลดราคา FOB ลงอีกเพื่อปิดดีล ต่อไปนี้ควรจับตาการฟื้นตัวของการส่งออกจากซัมบาเลส การส่งออกจริงจากปาลาวัน และการเปลี่ยนแปลงของค่าระวางเรือจากฟิลิปปินส์ไปจีน
ตลาดอินโดนีเซีย:
ด้านราคา ราคาแร่นิกเกิลอินโดนีเซียทรงตัวในสัปดาห์นี้หลังปรับลดลงก่อนหน้า ณ วันที่ 30 ตุลาคม ที่ท่าเรือหลักของอินโดนีเซีย ราคาเฉลี่ยของแร่ลิโมไนต์ Ni 1.2% อยู่ที่ 24.5 ดอลลาร์สหรัฐ/ตันเวท และแร่ลิโมไนต์ Ni 1.3% อยู่ที่ 26.5 ดอลลาร์สหรัฐ/ตันเวท แร่ซาโพรไลต์ Ni 1.4%, 1.5% และ 1.6% อยู่ที่ 47.1, 52.5 และ 57.1 ดอลลาร์สหรัฐ/ตันเวท ตามลำดับ ก่อนหน้านี้การปรับลดลงของแร่ซาโพรไลต์เกรดกลางและสูงมีขนาดใหญ่กว่าแร่ลิโมไนต์เกรดต่ำอย่างเห็นได้ชัด อุปทานตึงตัวของแร่เกรดสูงคลี่คลายลงบ้าง และอำนาจต่อรองในตลาดค่อย ๆ ขยับไปทางผู้ซื้อ
ด้านราคานโยบาย HMA นิกเกิลสำหรับครึ่งหลังของเดือนตุลาคมอยู่ที่ 15,847.67 ดอลลาร์สหรัฐ/ตัน ลดลง 475 ดอลลาร์สหรัฐ/ตัน หรือ 2.91% จากครึ่งแรก HPM ถูกปรับลดลงตาม โดย Ni 1.2% อยู่ที่ 22.44 ดอลลาร์สหรัฐ/ตันเวท Ni 1.4% อยู่ที่ 50.05 ดอลลาร์สหรัฐ/ตันเวท Ni 1.5% อยู่ที่ 54.48 ดอลลาร์สหรัฐ/ตันเวท และ Ni 1.6% อยู่ที่ 59.12 ดอลลาร์สหรัฐ/ตันเวท ซึ่งยิ่งลดเกณฑ์อ้างอิงสำหรับการเสนอราคาของผู้ขุดแร่ลงอีก เมื่อมองไปถึงปีหน้า กรมทรัพยากรแร่และถ่านหินของอินโดนีเซียระบุว่าปริมาณการผลิตแร่นิกเกิลที่สะท้อนในคำขอ RKAB ปี 2027 มีมากกว่า 500 ล้านตัน ในการกำหนดโควตา กระทรวงพลังงานและทรัพยากรแร่จะพิจารณาอุปสงค์และอุปทานของตลาดนิกเกิลโลก รวมถึงความต้องการของโรงถลุงในประเทศ โควตาการผลิตที่ปรับปรุงสำหรับปี 2026 อยู่ที่ประมาณ 290-300 ล้านตัน สูงกว่า 260-270 ล้านตันที่กำหนดไว้เมื่อต้นปี
ในด้านอุปทาน โควตา RKAB เพิ่มเติมถูกทยอยปล่อยออกมาในปี 2026 เหมืองที่ได้รับโควตาใหม่ยังต้องดำเนินการจัดสรรอุปกรณ์ ซ่อมบำรุงถนน เตรียมสต็อก และจัดการด้านโลจิสติกส์ การเพิ่มโควตาไม่ได้หมายความว่าอุปทานในตลาดสปอตจะเพิ่มขึ้นทันที แต่อุปทานแร่นิกเกิลยังมีช่องว่างให้เติบโตต่อไปในไตรมาส 4 ด้านอุปสงค์ สต็อกวัตถุดิบของโรงถลุงในอินโดนีเซียสามารถรองรับการดำเนินงานได้ประมาณสองเดือน ทำให้แรงจูงใจในการกักตุนระยะสั้นแบบกระจุกตัวมีจำกัด สภาพแห้งแล้งต่อเนื่องจากปรากฏการณ์เอลนีโญและการขาดแคลนน้ำสำหรับภาคอุตสาหกรรมส่งผลกระทบต่อโรงถลุงบางแห่งในโมโรวาลี โดยสายการผลิต RKEF บางส่วนเดินเครื่องเพียงประมาณ 30%–40% ของกำลังการผลิตปกติตั้งแต่วันที่ 22 กันยายน ส่งผลให้การใช้แร่ลดลงตามไปด้วย
ตลาดแร่นิกเกิลอินโดนีเซียคาดว่าจะยังคงอ่อนตัวในระยะสั้น ด้านอุปทาน ควรจับตาจังหวะที่โควตา RKAB ที่เพิ่งได้รับการอนุมัติจะแปรเปลี่ยนเป็นปริมาณการผลิตและการขนส่งจริง ด้านอุปสงค์ ควรให้ความสำคัญกับการลดลงของสต็อกโรงถลุง การจัดหาน้ำสำหรับภาคอุตสาหกรรมในโมโรวาลี และการฟื้นตัวของสายการผลิต RKEF ที่ได้รับผลกระทบ หากอุปทานใหม่ยังคงถูกปล่อยออกมาอย่างต่อเนื่องในขณะที่การซื้อของโรงถลุงยังถูกจำกัด ราคาสปอตแร่นิกเกิลอินโดนีเซียจะเผชิญแรงกดดันให้ปรับตัวลงต่อไป