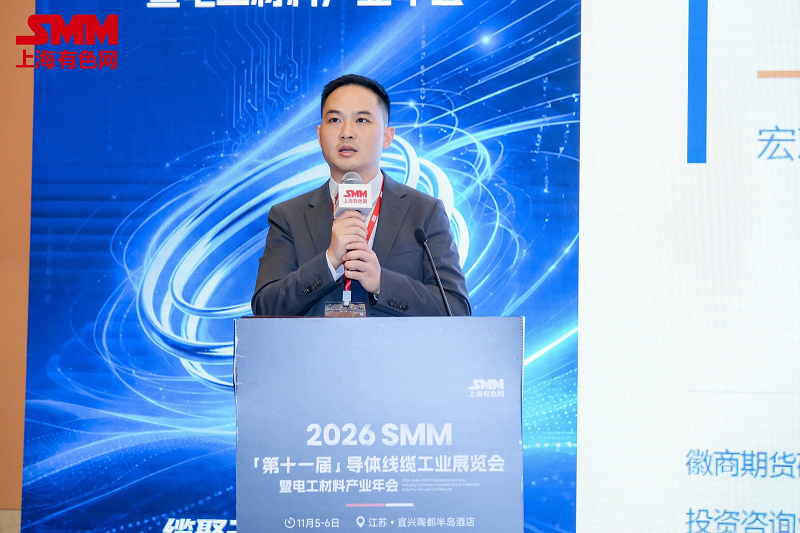
เมื่อวันที่ 5 พฤศจิกายน ณ งาน ซึ่งจัดโดย บริษัท ฉางโจว ถงไท่ ไฮคอนดักทิวิตี นิวแมทีเรียล จำกัด, บริษัท เอสเอ็มเอ็ม อินฟอร์เมชัน แอนด์ เทคโนโลยี จำกัด (SMM) และ บริษัท ซานตง อ้ายซือ อินฟอร์เมชัน เทคโนโลยี จำกัด โดยได้รับการสนับสนุนจาก บริษัท ซานตง ซิงฮุย คอปเปอร์เบส นิวแมทีเรียล เทคโนโลยี จำกัด และได้รับการสนับสนุนพิเศษจาก สหพันธ์ผู้ประกอบการสายไฟและสายเคเบิล สมาคมผู้ประกอบการอี๋ซิง, หอการค้าอุตสาหกรรมออปโตอิเล็กทรอนิกส์ซูโจว, สมาคมสายเคเบิลพิเศษอู๋เหวย อานฮุย และหอการค้าสายไฟและสายเคเบิลหนิงปัว เจียง เสียนฮุย ผู้อำนวยการสถาบันวิจัย บริษัท ฮุยซาง ฟิวเจอร์ส จำกัด ได้บรรยายในหัวข้อ “การวิเคราะห์เศรษฐกิจมหภาคในปัจจุบันและตรรกะการลงทุนในสินทรัพย์ประเภทต่าง ๆ”
การกำหนดตำแหน่งวัฏจักร—วัฏจักรระยะกลาง · วัฏจักรสินค้าคงคลังรอบที่สอง · ความแตกต่างระหว่างจีน-สหรัฐฯ
คลื่นคอนดราทีฟฟ์ 5 ระลอกในประวัติศาสตร์เศรษฐกิจโลก
เขาอธิบายโดยอ้างอิงคลื่นคอนดราทีฟฟ์ 5 ระลอกในประวัติศาสตร์เศรษฐกิจโลก (ค.ศ. 1782–ปัจจุบัน)
รูปแบบการดำเนินงานของวัฏจักรระยะกลาง
เขานำเสนอหัวข้อจากมุมมองต่าง ๆ รวมถึงการเปลี่ยนแปลงของการใช้ทุนถาวรของสหรัฐฯ (ปรับฤดูกาล เทียบรายปี) และรูปแบบการดำเนินงานของวัฏจักรระยะกลางของสหรัฐฯ
รูปแบบการดำเนินงานของวัฏจักรสินค้าคงคลังของสหรัฐฯ
เขาวิเคราะห์ช่องว่างผลผลิตภาคอุตสาหกรรมโดยรวมของสหรัฐฯ ตั้งแต่ปี 1977 และรูปแบบการดำเนินงานของวัฏจักรสินค้าคงคลังของสหรัฐฯ ที่สรุปตั้งแต่ปี 1975
การซ้อนทับของวัฏจักร
การซ้อนทับของวัฏจักรกำหนดตำแหน่งปัจจุบัน:
1. วัฏจักรระยะกลางหนึ่งรอบประกอบด้วยวัฏจักรสั้นสามรอบ (วัฏจักรสินค้าคงคลัง)
2. ก่อนที่วัฏจักรระยะกลางแต่ละรอบจะสิ้นสุดลง วัฏจักรสินค้าคงคลังจะถึงจุดต่ำสุดล่วงหน้า
3. วัฏจักรระยะกลางรอบนี้เริ่มในเดือนตุลาคม 2020 วัฏจักรสินค้าคงคลังรอบแรกเริ่มในเดือนมิถุนายน 2020 และถึงจุดต่ำสุดในเดือนตุลาคม 2024
4. นับจากเดือนมิถุนายน 2020 ถึงเดือนตุลาคม 2024 วัฏจักรสินค้าคงคลังรอบแรกดำเนินไป 53 เดือน ซึ่งยาวนานกว่าค่าเฉลี่ยในอดีต
5. นับจากเดือนพฤศจิกายน 2024 ประกอบกับรูปแบบการดำเนินงานของวัฏจักรระยะกลาง ตลาดได้เข้าสู่ช่วงขาขึ้นของวัฏจักรสินค้าคงคลังรอบที่สองภายในวัฏจักรระยะกลางแล้ว โดยดำเนินมา 23 เดือน
6. แรงส่งขาขึ้นยังไม่มีสัญญาณอ่อนตัวลง คาดว่าไตรมาส 4 และต้นปี 2027 จะยังอยู่ในช่วงการเติมสต็อกขาขึ้น โดยอิงจากค่าเฉลี่ยวัฏจักรสินค้าคงคลังของสหรัฐฯ ที่ 35 เดือน คาดว่าจะถึงจุดต่ำสุดประมาณเดือนตุลาคม 2027
7. ความเสี่ยง: จับตาจุดเปลี่ยนของการเติมสต็อกเชิงรุกในสหรัฐฯ
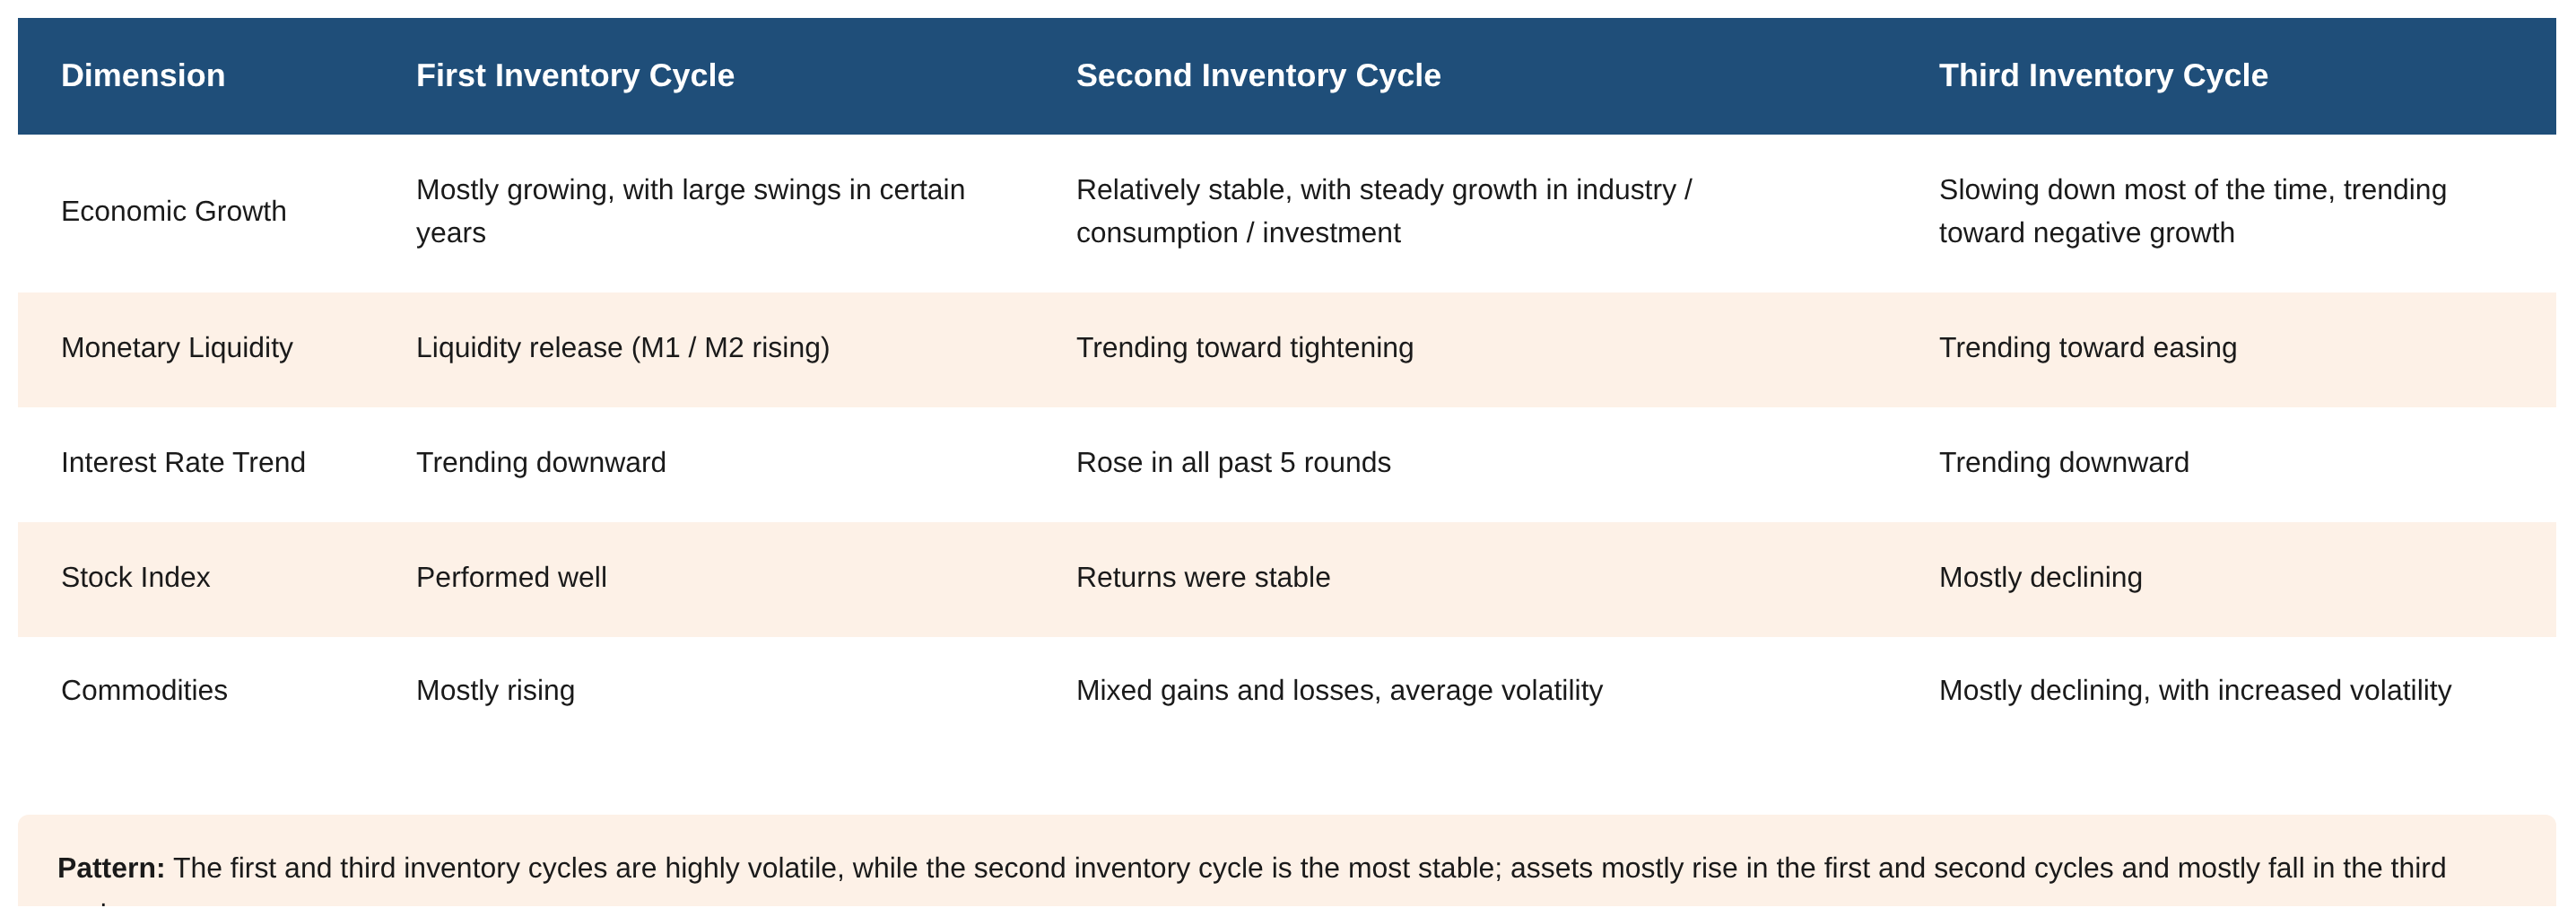
เขาแนะนำหัวข้อจากมุมมองต่าง ๆ เช่น ตัวชี้วัดเศรษฐกิจและผลการดำเนินงานของสินทรัพย์แต่ละประเภทที่สอดคล้องกับช่วงต่าง ๆ ของวัฏจักรสินค้าคงคลัง ตัวชี้วัดเศรษฐกิจและผลการดำเนินงานของสินทรัพย์แต่ละประเภทที่สอดคล้องกับช่วงต่าง ๆ ของวัฏจักรสินค้าคงคลัง (ต่อ) ลักษณะวัฏจักรสินค้าคงคลังรอบแรก ลักษณะวัฏจักรสินค้าคงคลังรอบที่สอง และลักษณะวัฏจักรสินค้าคงคลังรอบที่สาม
สรุปลักษณะวัฏจักรสินค้าคงคลังรอบแรก รอบที่สอง และรอบที่สาม
รูปแบบการดำเนินของวัฏจักรสินค้าคงคลังของจีน
วัฏจักรสินค้าคงคลังของจีนมีรูปแบบคล้ายคลึงกับยุโรปและสหรัฐฯ แต่มีความแตกต่างดังนี้
1. ระยะเวลาเฉลี่ยของวัฏจักรยาวนานกว่ายุโรปและสหรัฐฯ โดยช่วงขาขึ้นยาวนานกว่าอย่างเห็นได้ชัด
2. จุดต่ำสุดของวัฏจักรสินค้าคงคลังเกิดขึ้นก่อนยุโรปและสหรัฐฯ
(1) ปี 2009 วัฏจักรสินค้าคงคลังของจีนถึงจุดต่ำสุดในเดือนมกราคม 2009 เร็วกว่าสหรัฐฯ 4 เดือน (2) ปี 2020 วัฏจักรสินค้าคงคลังของจีนถึงจุดต่ำสุดในเดือนกุมภาพันธ์ 2020 เร็วกว่าสหรัฐฯ 4 เดือน (3) เดือนกุมภาพันธ์ 2024 วัฏจักรสินค้าคงคลังของจีนถึงจุดต่ำสุด เร็วกว่าสหรัฐฯ 6 เดือน ขณะนี้วัฏจักรสินค้าคงคลังของจีนเข้าสู่ช่วงการเติมสต็อกแบบตั้งรับ (ขาลง) แล้ว
การกำหนดตำแหน่งปัจจุบัน
การคาดการณ์:
1. จีน: นับจากเดือนมีนาคม 2024 ช่วงขาขึ้นถึงจุดสูงสุด (กุมภาพันธ์ 2026) กินเวลา 22 เดือน ตามด้วยช่วงขาลง ณ เดือนตุลาคม ช่วงขาลงดำเนินมาแล้ว 8 เดือน จากรูปแบบการดำเนินของวัฏจักรสินค้าคงคลังของจีน หากคำนวณช่วงขาลงที่ 18 เดือน คาดว่าจะถึงจุดต่ำสุดประมาณเดือนสิงหาคม 2027
2. วัฏจักรสินค้าคงคลังของจีนกำลังแยกทิศทางจากยุโรปและสหรัฐฯ (ยุโรปและสหรัฐฯ กำลังขาขึ้น จีนกำลังขาลง) จากรูปแบบวัฏจักรสินค้าคงคลังของจีน สหรัฐฯ และยุโรป คาดว่าจะมีจุดต่ำสุดร่วมกันในช่วงเดือนสิงหาคม-ตุลาคม 2027 ซึ่งเป็นจุดเริ่มต้นของวัฏจักรสินค้าคงคลังรอบที่สามภายในวัฏจักรระยะกลาง
มหภาคระหว่างประเทศ—ความยืดหยุ่นทางเศรษฐกิจ · นโยบายคุมเข้ม · ความตึงเครียดทางภูมิรัฐศาสตร์
► ภาพรวมมหภาคระหว่างประเทศ: สามเส้นด้ายที่ถักทอเข้าด้วยกัน
ตั้งแต่ไตรมาส 2 เป็นต้นมา ภาพรวมระหว่างประเทศสามารถสรุปได้เป็นสามวลี—ความยืดหยุ่นทางเศรษฐกิจ นโยบายคุมเข้ม และความตึงเครียดทางภูมิรัฐศาสตร์—ซึ่งถักทอและเสริมแรงซึ่งกันและกัน ก่อเป็นฉากหลังพื้นฐานสำหรับการกำหนดราคาสินทรัพย์ทั่วโลก
① ความยืดหยุ่นทางเศรษฐกิจ: การเติบโต ความเชื่อมั่นภาคธุรกิจ และเงินเฟ้อแข็งแกร่งขึ้นพร้อมกันทั้งสามมิติ ดัชนี PMI ภาคการผลิตโลกปรับขึ้นสู่ 53.0% ในเดือนกันยายน (สูงสุดนับตั้งแต่กุมภาพันธ์ 2022 ขยายตัวต่อเนื่อง 14 เดือน) สหรัฐฯ ยุโรป ญี่ปุ่น และตลาดเกิดใหม่ปรับตัวขึ้นพร้อมกัน
② นโยบายคุมเข้ม: ธนาคารกลางสหรัฐฯ พลิกจากลดดอกเบี้ยเป็นขึ้นดอกเบี้ย การประชุม FOMC เดือนกันยายนปรับขึ้นอัตราดอกเบี้ย 25bp ทำให้ EFFR ขึ้นสู่ 3.88% ตลาดคาดการณ์สิ้นปี 2027 อยู่ที่ประมาณ 4.8% สะท้อนการขึ้นดอกเบี้ยสะสมประมาณ 125bp
③ ความตึงเครียดทางภูมิรัฐศาสตร์: ความเสี่ยง "ช่องแคบสองแห่ง" ผลักดันราคาพลังงานสูงขึ้น การหยุดชะงักพร้อมกันที่ช่องแคบฮอร์มุซและบับเอลมันเดบทำให้เงินเฟ้อด้านพลังงานยังคงอยู่ในระดับสูง
► ความยืดหยุ่นทางเศรษฐกิจ ①: การฟื้นตัวของการเติบโตในวงกว้าง
การเติบโตของเศรษฐกิจหลักฟื้นตัวในวงกว้าง โดยเศรษฐกิจเกิดใหม่มีความได้เปรียบด้านการเติบโตอย่างชัดเจน และเป็นแหล่งสำคัญของอุปสงค์ส่วนเพิ่มของโลก
• GDP สหรัฐฯ ไตรมาส 3 ปี 2026 ขยายตัว 3.4% QoQ annualized เพิ่มขึ้น 1.2pct จาก 2.2% ในไตรมาส 2 ปี 2026 สูงกว่าจุดต่ำสุด 0.2% ในไตรมาส 4 ปี 2025 อย่างมีนัยสำคัญ และรักษาระดับเหนือ 2% ติดต่อกันสามไตรมาส การบริโภคกลับมาเป็นเครื่องยนต์หลักอีกครั้ง (มีส่วนสนับสนุนการเติบโตของ GDP 2.51 จุดเปอร์เซ็นต์) ขณะที่การลงทุนก็แข็งแกร่งเช่นกัน (มีส่วนสนับสนุนการเติบโตของ GDP 3.27 จุดเปอร์เซ็นต์)
• GDP ยูโรโซนไตรมาส 2 ปี 2026 ขยายตัว 1.2% YoY รักษาการเติบโตคงที่ที่ 1.1%–1.2% ติดต่อกันสี่ไตรมาสนับตั้งแต่ไตรมาส 3 ปี 2025 GDP ญี่ปุ่นไตรมาส 2 ปี 2026 ขยายตัว 1.4% QoQ annualized รักษาการเติบโตเป็นบวกติดต่อกันสามไตรมาส
• เศรษฐกิจเกิดใหม่มีความได้เปรียบด้านการเติบโตชัดเจนยิ่งขึ้น: เกาหลีใต้ขยายตัว 3.4% YoY ในไตรมาส 3 ปี 2026 อินโดนีเซีย 5.3% YoY ในไตรมาส 2 ปี 2026 บราซิล 2.0% YoY ในไตรมาส 2 ปี 2026 เม็กซิโก 1.9% YoY ในไตรมาส 2 ปี 2026 และอินเดีย 7.8% YoY ในไตรมาส 2 ปี 2026 ซึ่งโดยรวมสูงกว่าค่ากลางการเติบโตก่อนเกิดโรคระบาด จึงเป็นแหล่งสำคัญของอุปสงค์ส่วนเพิ่มของโลก
► ความยืดหยุ่นทางเศรษฐกิจ ②: ความเชื่อมั่นภาคธุรกิจกลับสู่ภาวะขยายตัว
ดัชนี PMI ภาคการผลิตและภาคบริการส่วนใหญ่กลับเข้าสู่แดนขยายตัว
• ดัชนี PMI ภาคการผลิตโลกปรับตัวขึ้นสองเดือนติดต่อกันสู่ระดับ 51.0% และ 51.2% ในเดือนมกราคมและกุมภาพันธ์ 2026 กลับเข้าสู่แดนขยายตัว และปรับขึ้นอีกเป็น 53% ในเดือนกันยายน 2026 (52.3% ในเดือนสิงหาคม สูงสุดนับตั้งแต่เดือนกุมภาพันธ์ 2022 นับเป็นการขยายตัวต่อเนื่อง 14 เดือน)
• ดัชนี PMI ภาคการผลิตยูโรโซนปรับขึ้นสู่ 52.9% ในเดือนกันยายน 2026 (เบื้องต้น: 52.7%) PMI ภาคบริการปรับขึ้นสู่ 53.0% และ PMI รวมปรับขึ้นสู่ 53.1% (สูงสุดนับตั้งแต่เดือนเมษายน 2023) กลับเข้าสู่แดนขยายตัว สะท้อนการฟื้นตัวของยุโรปที่กระจายจากภาคการผลิตสู่ภาคบริการ และการฟื้นตัวของอุปสงค์ในประเทศที่เร่งขึ้น ดัชนี PMI ภาคการผลิตของญี่ปุ่นเดือนกันยายน 2026 อยู่ที่ 54.1% (ตัวเลขสุดท้าย) PMI ภาคบริการอยู่ที่ 51.3% อยู่ในแดนขยายตัวทั้งคู่ โดยความเชื่อมั่นภาคการผลิตแข็งแกร่งที่สุดในกลุ่มประเทศพัฒนาแล้ว
• ดัชนี PMI ภาคการผลิตของสหรัฐฯ โดย Markit ปรับขึ้นสู่ 55.9% ในเดือนกันยายน 2026 ดัชนีกิจกรรมธุรกิจภาคบริการปรับขึ้นสู่ 58.8% ดัชนี PMI ภาคการผลิตของ ISM อยู่ที่ 55.5% และดัชนี PMI ภาคนอกการผลิตของ ISM อยู่ที่ 54.9% ดัชนีความเชื่อมั่นหลักทั้งสี่ตัวอยู่ในแดนขยายตัวและปรับขึ้นทุกเดือน ดัชนีคำสั่งซื้อใหม่ภาคการผลิตของ ISM อยู่ที่ 55.5% และดัชนีผลผลิตอยู่ที่ 59.0% โดยการปรับตัวดีขึ้นด้านอุปสงค์แซงหน้าการปรับสต็อก และโมเมนตัมการเติมสต็อกภาคการผลิตเริ่มเป็นรูปเป็นร่าง
► ความยืดหยุ่นทางเศรษฐกิจ ③: เงินเฟ้อดีดตัว นำโดยพลังงาน
เงินเฟ้อในประเทศเศรษฐกิจหลักปรับตัวขึ้นจากระดับต่ำอย่างกว้างขวาง โดยราคาพลังงานเป็นปัจจัยขับเคลื่อนร่วม การดีดตัวครั้งนี้มีลักษณะจากปัจจัยภายนอกอย่างชัดเจน ซึ่งกำหนดทิศทางนโยบายและทิศทางการตั้งราคาสินทรัพย์ในเวลาต่อมา
· ดัชนี CPI สหรัฐฯ เดือนกันยายน: 3.7% (แกนกลาง 2.6% องค์ประกอบพลังงาน 20.4%)
· ดัชนี HICP ยูโรโซน: จาก 1.7% ในเดือนมกราคม เป็น 4.0% ในเดือนตุลาคม (HICP แกนกลาง YoY ปรับขึ้นจาก 2.2% เป็น 2.5%)
· ดัชนี CPI ญี่ปุ่น: จาก 1.3% ในเดือนกุมภาพันธ์ เป็น 2.1% ในเดือนกันยายน อินเดีย: จาก 2.7% เป็น 5.5% ในเดือนกันยายน
การแข็งแกร่งขึ้นพร้อมกันของการเติบโต ความเชื่อมั่นภาคธุรกิจ และเงินเฟ้อ ชี้ถึง "ความยืดหยุ่นทางเศรษฐกิจ" แต่เงินเฟ้อถูกขับเคลื่อนโดยปัจจัยพลังงานเชิงภูมิรัฐศาสตร์มากกว่าอุปสงค์ที่ร้อนแรงเกินไป
► เศรษฐกิจสหรัฐฯ ①: ความยืดหยุ่นในตลาดแรงงานพร้อมข้อกังวลที่สะสม
ภาพรวมแสดงความยืดหยุ่น (อัตราว่างงาน 4.2% กฎ Sahm กลับสู่ 0) แต่ข้อกังวลเชิงโครงสร้างและแนวโน้มไม่อาจมองข้ามได้
► เศรษฐกิจสหรัฐฯ ②: โครงสร้างเงินเฟ้อที่แตกต่างกัน
การดีดตัวของเงินเฟ้อนำโดยปัจจัยพลังงานจากภูมิรัฐศาสตร์ ขณะที่เงินเฟ้อภาคบริการ (รวมค่าเช่า) ซึ่งมีน้ำหนักมากที่สุดยังคงชะลอตัวลงอย่างต่อเนื่อง ทำหน้าที่เป็น “บัลลาสต์” ของเงินเฟ้อ
องค์ประกอบพลังงานที่เพิ่มขึ้น 20.4% เมื่อเทียบรายปีในเดือนกันยายนเป็นแรงขับเคลื่อนหลักของการดีดตัว (สินค้าพลังงานเพิ่มขึ้น 35.3% เมื่อเทียบรายปี โดยจุดสูงสุดในเดือนพฤษภาคมอยู่ที่ 40.6% เชื้อเพลิงยานยนต์ (น้ำมันเบนซิน) เพิ่มขึ้น 34.9% เมื่อเทียบรายปี) CPI พื้นฐานเพิ่มขึ้น 2.6% เมื่อเทียบรายปี ลดลงต่อเนื่องเป็นปีที่สอง ค่าเช่าที่พักอาศัยที่ 3.2% และค่าเช่าเทียบเท่าเจ้าของบ้านที่ 3.3% ยังคงลดลงต่อเนื่อง โดยศูนย์กลางระยะยาวมีเสถียรภาพ
► นโยบายคุมเข้ม: เฟดสหรัฐฯ พลิกจากการลดดอกเบี้ยเป็นการขึ้นดอกเบี้ย
ในปี 2026 นโยบายเฟดสหรัฐฯ เกิดการพลิกทิศทาง: จากการลดดอกเบี้ยเป็นการขึ้นดอกเบี้ย โดยอัตราดอกเบี้ยสูงจะคงอยู่นานขึ้น และศูนย์กลางอัตราดอกเบี้ยปลอดความเสี่ยงโลกปรับตัวสูงขึ้นตามไปด้วย
► ความตึงเครียดทางภูมิรัฐศาสตร์: ความเสี่ยงช่องแคบคู่และราคาน้ำมัน
ภูมิรัฐศาสตร์ก่อให้เกิดวงจรลบที่เสริมแรงตัวเองผ่าน “ราคาพลังงาน → เงินเฟ้อ → นโยบาย → การประเมินมูลค่า” ทำให้เป็นตัวแปรที่ส่งผลกระทบภายนอกมากที่สุด
· ความขัดแย้งสหรัฐฯ-อิหร่านลุกลามไปยังกลุ่มฮูตีและซาอุดีอาระเบีย ก่อให้เกิดการหยุดชะงักพร้อมกันใน “ช่องแคบคู่” คือฮอร์มุซและบับเอลมันเดบ
· ประมาณ 30% ของการค้าน้ำมันโลก หรือเฉลี่ยวันละ 17–20 ล้านบาร์เรล ผ่านช่องแคบฮอร์มุซ การเปลี่ยนเส้นทางทะเลแดงอ้อมแหลมกู๊ดโฮปกำลังเพิ่มต้นทุนค่าระวางเรือ
บทสรุปภายนอก: วงจรลบที่เสริมแรงตัวเอง
เส้นเรื่องหลักสามเส้นก่อตัวเป็นวงจรปิด: เศรษฐกิจที่แข็งแกร่ง → นโยบายคุมเข้ม (ศูนย์กลางอัตราดอกเบี้ยปลอดความเสี่ยงโลกปรับตัวสูงขึ้น) → ความตึงเครียดทางภูมิรัฐศาสตร์ (เงินเฟ้อพลังงานที่ดื้อรั้น) → เสริมแรงการคุมเข้มเชิงนโยบายและกดดันการประเมินมูลค่า
นัยต่อสินทรัพย์: ศูนย์กลางการกำหนดราคาอัตราดอกเบี้ยปลอดความเสี่ยงโลกปรับตัวสูงขึ้นอย่างเป็นระบบ จำกัดความยืดหยุ่นในการประเมินมูลค่าของสินทรัพย์เสี่ยง ขณะที่น้ำหนักของสินทรัพย์พลังงานและสินทรัพย์ปลอดภัยเพิ่มขึ้นตามไปด้วย กุญแจสำคัญในการ “แก้ปม” อยู่ที่ภูมิรัฐศาสตร์และราคาพลังงาน
มหภาคในประเทศ—การเปลี่ยนผ่านตัวขับเคลื่อนการเติบโตจากเก่าไปใหม่และการปรับสมดุล
► ภาพรวมมหภาคในประเทศ: การลู่เข้า + การถอนตัว
วัฏจักรภายในของจีนกำลังแยกออกจากวัฏจักรโลก แสดงถึง “การลู่เข้า + การถอนตัว”—ความผันผวนของมหภาคกำลังลู่เข้าหากัน ขณะที่ความแตกต่างเชิงโครงสร้างทวีความรุนแรงขึ้นเขาวิเคราะห์เรื่องนี้จากหกมิติ ได้แก่ การเติบโต ราคาและกำไร สินค้าคงคลัง (การลดสต็อกเชิงรุก) การเงิน การคลัง (เพิ่มรายได้และลดรายจ่าย) และการตั้งราคาภายนอก (ส่วนต่างอัตราดอกเบี้ยและการแยกตัวของอัตราแลกเปลี่ยน)
ความขัดแย้งเชิงโครงสร้างหลักหกประการและแกนหลักสำคัญ
เขานำเสนอความขัดแย้งที่เกื้อกูลกันหกคู่และข้อสรุปเกี่ยวกับแกนหลักสำคัญ
แนวโน้มและตรรกะการจัดสรรสินทรัพย์
แกนหลัก
โลกในปี 2026 ไม่ใช่โลกของ "การฟื้นตัวพร้อมกันทั่วโลก" หากแต่เป็นการแยกทางสองทิศทางของ "โลกขาขึ้น จีนเข้าสู่สมดุล"—นี่คือแกนหลักที่ครอบคลุมเรื่องราวทั้งหมด
แนวโน้มตลาด (รายไตรมาสถึง 1 ปี)
ความไม่สอดคล้องระหว่างความยืดหยุ่นจากภายนอกทั่วโลกกับการเข้าสู่สมดุลภายในของจีนจะยังคงอยู่ต่อไปอย่างน้อยจนถึงกลางปี 2027 ข้อจำกัดภายนอกคือ "อัตราดอกเบี้ยสูง + ส่วนเพิ่มราคาพลังงาน + น้ำหนักสินทรัพย์ปลอดภัยที่เพิ่มขึ้น"
หลักการจัดสรรทั่วไป: หุ้น พันธบัตร
หลักการทั่วไป: ละทิ้งจินตนาการเรื่อง Beta โดยรวม ยึด "ส่วนเพิ่มความแน่นอน" เป็นแกนหลัก และภายในการแยกทางเชิงโครงสร้าง ให้ถือสถานะยาวในความแน่นอน ควบคุมความผันผวน และรักษาสินทรัพย์ปลอดภัยไว้
• หุ้น: สำหรับหุ้น A โครงสร้างสำคัญกว่าภาพรวม กลยุทธ์บาร์เบล: หุ้นปันผลสูง (เชิงป้องกัน + อัตราดอกเบี้ยปลอดความเสี่ยงต่ำที่ 1.69% ช่วยยกระดับมูลค่า) และหุ้นกลุ่มห่วงโซ่ส่งออก/การผลิตขั้นสูงประกอบกันเป็นบาร์เบล ดัชนีภาพรวมขาด Beta เชิงระบบ โอกาสขึ้นอยู่กับจังหวะและความเข้มข้นของมาตรการกระตุ้นการคลังวงกว้าง จับตาการซ่อมราคาต้านการแข่งขันตัดราคา ห่วงโซ่ฮาร์ดแวร์ AI การต่อเรือและเครื่องจักรก่อสร้าง ขณะที่หลีกเลี่ยงห่วงโซ่อสังหาริมทรัพย์และกลุ่มสินเชื่ออ่อนแอ หุ้นทั่วโลกถูกกดดันจากอัตราผลตอบแทนพันธบัตรสหรัฐฯ ที่สูง โดยใช้ความแน่นอนของกำไรป้องกันอัตราคิดลดที่สูงขึ้น
• พันธบัตร: แนวโน้มขาลงของศูนย์กลางอัตราผลตอบแทนยังไม่สิ้นสุด แต่ถูกจำกัดด้วยส่วนต่างที่ตึงตัวมาก—อุปสงค์การกู้ยืมที่ไม่เพียงพอ (ภาคครัวเรือนชำระคืนสุทธิ 1.03 ล้านล้านหยวน สินเชื่อระยะกลางและยาวของภาคธุรกิจที่ -23.6%) และการฟื้นตัวที่อ่อนแอกำหนดทิศทางขาลง แต่ส่วนต่างอัตราดอกเบี้ยจีน-สหรัฐฯ ที่ประมาณ -3.5% และอัตราผลตอบแทนพันธบัตรสหรัฐฯ ที่สูงเป็นข้อจำกัดภายนอกระยะเวลาควรเป็นกลางถึงค่อนข้างยาว
สินค้าโภคภัณฑ์, FX, ทองคำ
• สินค้าโภคภัณฑ์: เน้นน้ำหนักโลหะนอกกลุ่มเหล็กและโลหะมีค่า ลดน้ำหนักโลหะกลุ่มเหล็ก พลังงานผันผวนสูง รายจ่ายลงทุนทั่วโลกและข้อจำกัดด้านอุปทานหนุนโลหะอุตสาหกรรม เช่น ทองแดงและอะลูมิเนียม รวมถึงทองคำ ภูมิรัฐศาสตร์ + OPEC+ ครอบงำความผันผวนสูงของน้ำมันดิบ (ความยืดหยุ่นจากเหตุการณ์สูง ทิศทางคาดเดายาก) โลหะกลุ่มเหล็กถูกกดดันจากอุปสงค์จีนที่อ่อนแอและ "การต่อต้านการแข่งขันตัดราคา"
เกมอุปสงค์-อุปทานมีทั้งสองด้าน ทิศทางขึ้นอยู่กับความแข็งแกร่งที่แท้จริงของมาตรการกระตุ้นการคลัง
• FX: เงินหยวนเคลื่อนไหว sideways ในกรอบ 6.7–6.9 หลังจากจุดยึดราคาเปลี่ยนไปที่ดุลการชำระเงิน ส่วนต่างอัตราดอกเบี้ยประมาณ -3.5% ไม่ได้ครอบงำอีกต่อไป กรณีฐานคือการแข็งค่าอย่างอ่อนโยนแล้วตามด้วยการเคลื่อนไหวในกรอบ ธนาคารกลางระวังว่าการแข็งค่ามากเกินไปอาจกระทบการส่งออก โดยมีขอบเขตโดยนัยใกล้ 6.7 จับตาสองสัญญาณ (กระแสการชำระเงิน FX ใกล้หมด และอัตรากลางเปลี่ยนไปสู่การชี้นำทิศทางอ่อนค่า) หากอัตราผลตอบแทนพันธบัตรสหรัฐยังคงสูงกว่า 5.2% "ภูมิคุ้มกัน" ของอัตราแลกเปลี่ยนต่อส่วนต่างอัตราดอกเบี้ยอาจอ่อนลงเล็กน้อย
• ทองคำ: การจัดสรรเชิงกลยุทธ์ระยะกลาง สามปัจจัยสอดคล้องกัน—การคาดการณ์อัตราดอกเบี้ยจริงที่ลดลง การซื้อทองคำต่อเนื่องของธนาคารกลาง และภูมิรัฐศาสตร์บวกกับการลดพึ่งพาดอลลาร์ ทองคำทำหน้าที่เป็นสินทรัพย์ปลอดภัยและทดแทนสกุลเงินในพอร์ต และเหมาะกับการจัดสรรระยะกลางมากกว่าการซื้อขายระยะสั้น
ภาพรวมตรรกะการจัดสรรสินทรัพย์ข้ามประเภทสินทรัพย์หลัก
หลักการจัดสรรโดยรวม: ละทิ้งจินตนาการเรื่อง Beta รวม มุ่งเน้น "ส่วนชดเชยความแน่นอน" เป็นแกนหลัก และภายใต้ความแตกต่างเชิงโครงสร้าง ถือสถานะยาวในความแน่นอน ควบคุมความผันผวน และคงการป้องกันความเสี่ยงไว้
สรุปตรรกะการจัดสรรสำหรับแต่ละสินทรัพย์ในสี่มิติ: ประเภทสินทรัพย์ ทิศทางการจัดสรร ปัจจัยขับเคลื่อนหลัก (จุดยึดข้อมูล) และความเสี่ยงสำคัญ
แนวโน้มตลาด (2–3 ปี)
ท่ามกลางฉากหลังของภาวะตกต่ำคลื่นยาว การเฟื่องฟูกลางวัฏจักรและจุดสูงสุดของวัฏจักรสินค้าคงคลังรอบที่สองจะเปิดทางให้วัฏจักรสินค้าคงคลังรอบที่สาม หลังจากนั้นสามวัฏจักรจะปรับตัวลงพร้อมกัน เพิ่มความผันผวนทางเศรษฐกิจและราคาสินทรัพย์
• มองปัจจุบันจากอดีต จากมุมมองของวัฏจักรคลื่นยาว วัฏจักรกลางนี้อยู่ในช่วงภาวะตกต่ำของคลื่นยาว ตามรูปแบบทางประวัติศาสตร์ ตัวชี้วัดเศรษฐกิจมีเสถียรภาพในวัฏจักรสินค้าคงคลังรอบที่สอง และผลการดำเนินงานของสินทรัพย์หลักค่อนข้างสงบ ต่างประเทศขณะนี้อยู่ในช่วงการเติมสินค้าคงคลังอย่างแข็งขันของวัฏจักรสินค้าคงคลังรอบที่สอง โดยคาดว่าจุดสูงสุดจะอยู่ในไตรมาสที่ 4 หรือต้นปี 2027 และจุดต่ำสุดในไตรมาสที่ 4 ปี 2027 หรือต้นปี 2028 ซึ่งเป็นช่วงที่วัฏจักรสินค้าคงคลังรอบที่สามเริ่มขาขึ้น ในวัฏจักรสินค้าคงคลังรอบที่สาม ตัวชี้วัดเศรษฐกิจเริ่มไม่มั่นคงและความผันผวนของสินทรัพย์หลักทวีความรุนแรงขึ้น หลังจากวัฏจักรสินค้าคงคลังรอบที่สามถึงจุดสูงสุด ภาวะตกต่ำของคลื่นยาวและความเฟื่องฟูหลังช่วงกลางวัฏจักรจะนำไปสู่การถดถอยพร้อมกันของทั้งสามวัฏจักรในที่สุด
คำเตือนความเสี่ยงและบทสรุป
คำเตือนความเสี่ยง (ความเสี่ยงขาลง): ภายนอก—ความตึงเครียดทางภูมิรัฐศาสตร์เกินคาด เงินเฟ้อที่เหนียวแน่นเกินคาด นโยบายเฟดเกินคาด การพัฒนา AI ต่ำกว่าคาด; ภายใน—การเปลี่ยนแปลงนโยบายต่ำกว่าคาด อุปสงค์ภายนอกทรุดตัว
ข้อจำกัดความรับผิดชอบ
ข้อมูลในรายงานนี้ได้มาจากหรือรวบรวมจากแหล่งที่เราเชื่อว่าเชื่อถือได้ แต่บริษัทฮุยชางฟิวเจอร์สไม่รับประกันความถูกต้อง ความถูกต้องสมบูรณ์ หรือความครบถ้วนของข้อมูลหรือสารสนเทศในรายงานนี้ ความเห็นในรายงานนี้ไม่ควรถือเป็น
พื้นฐานโดยตรงสำหรับการซื้อขายสินค้าโภคภัณฑ์ฟิวเจอร์สหรือออปชันใดๆ ห้ามผู้ใดเผยแพร่หรือทำซ้ำเนื้อหาทั้งหมดหรือบางส่วนของรายงานนี้ในรูปแบบใดๆ โดยไม่ได้รับอนุญาตจากบริษัทฮุยชางฟิวเจอร์ส