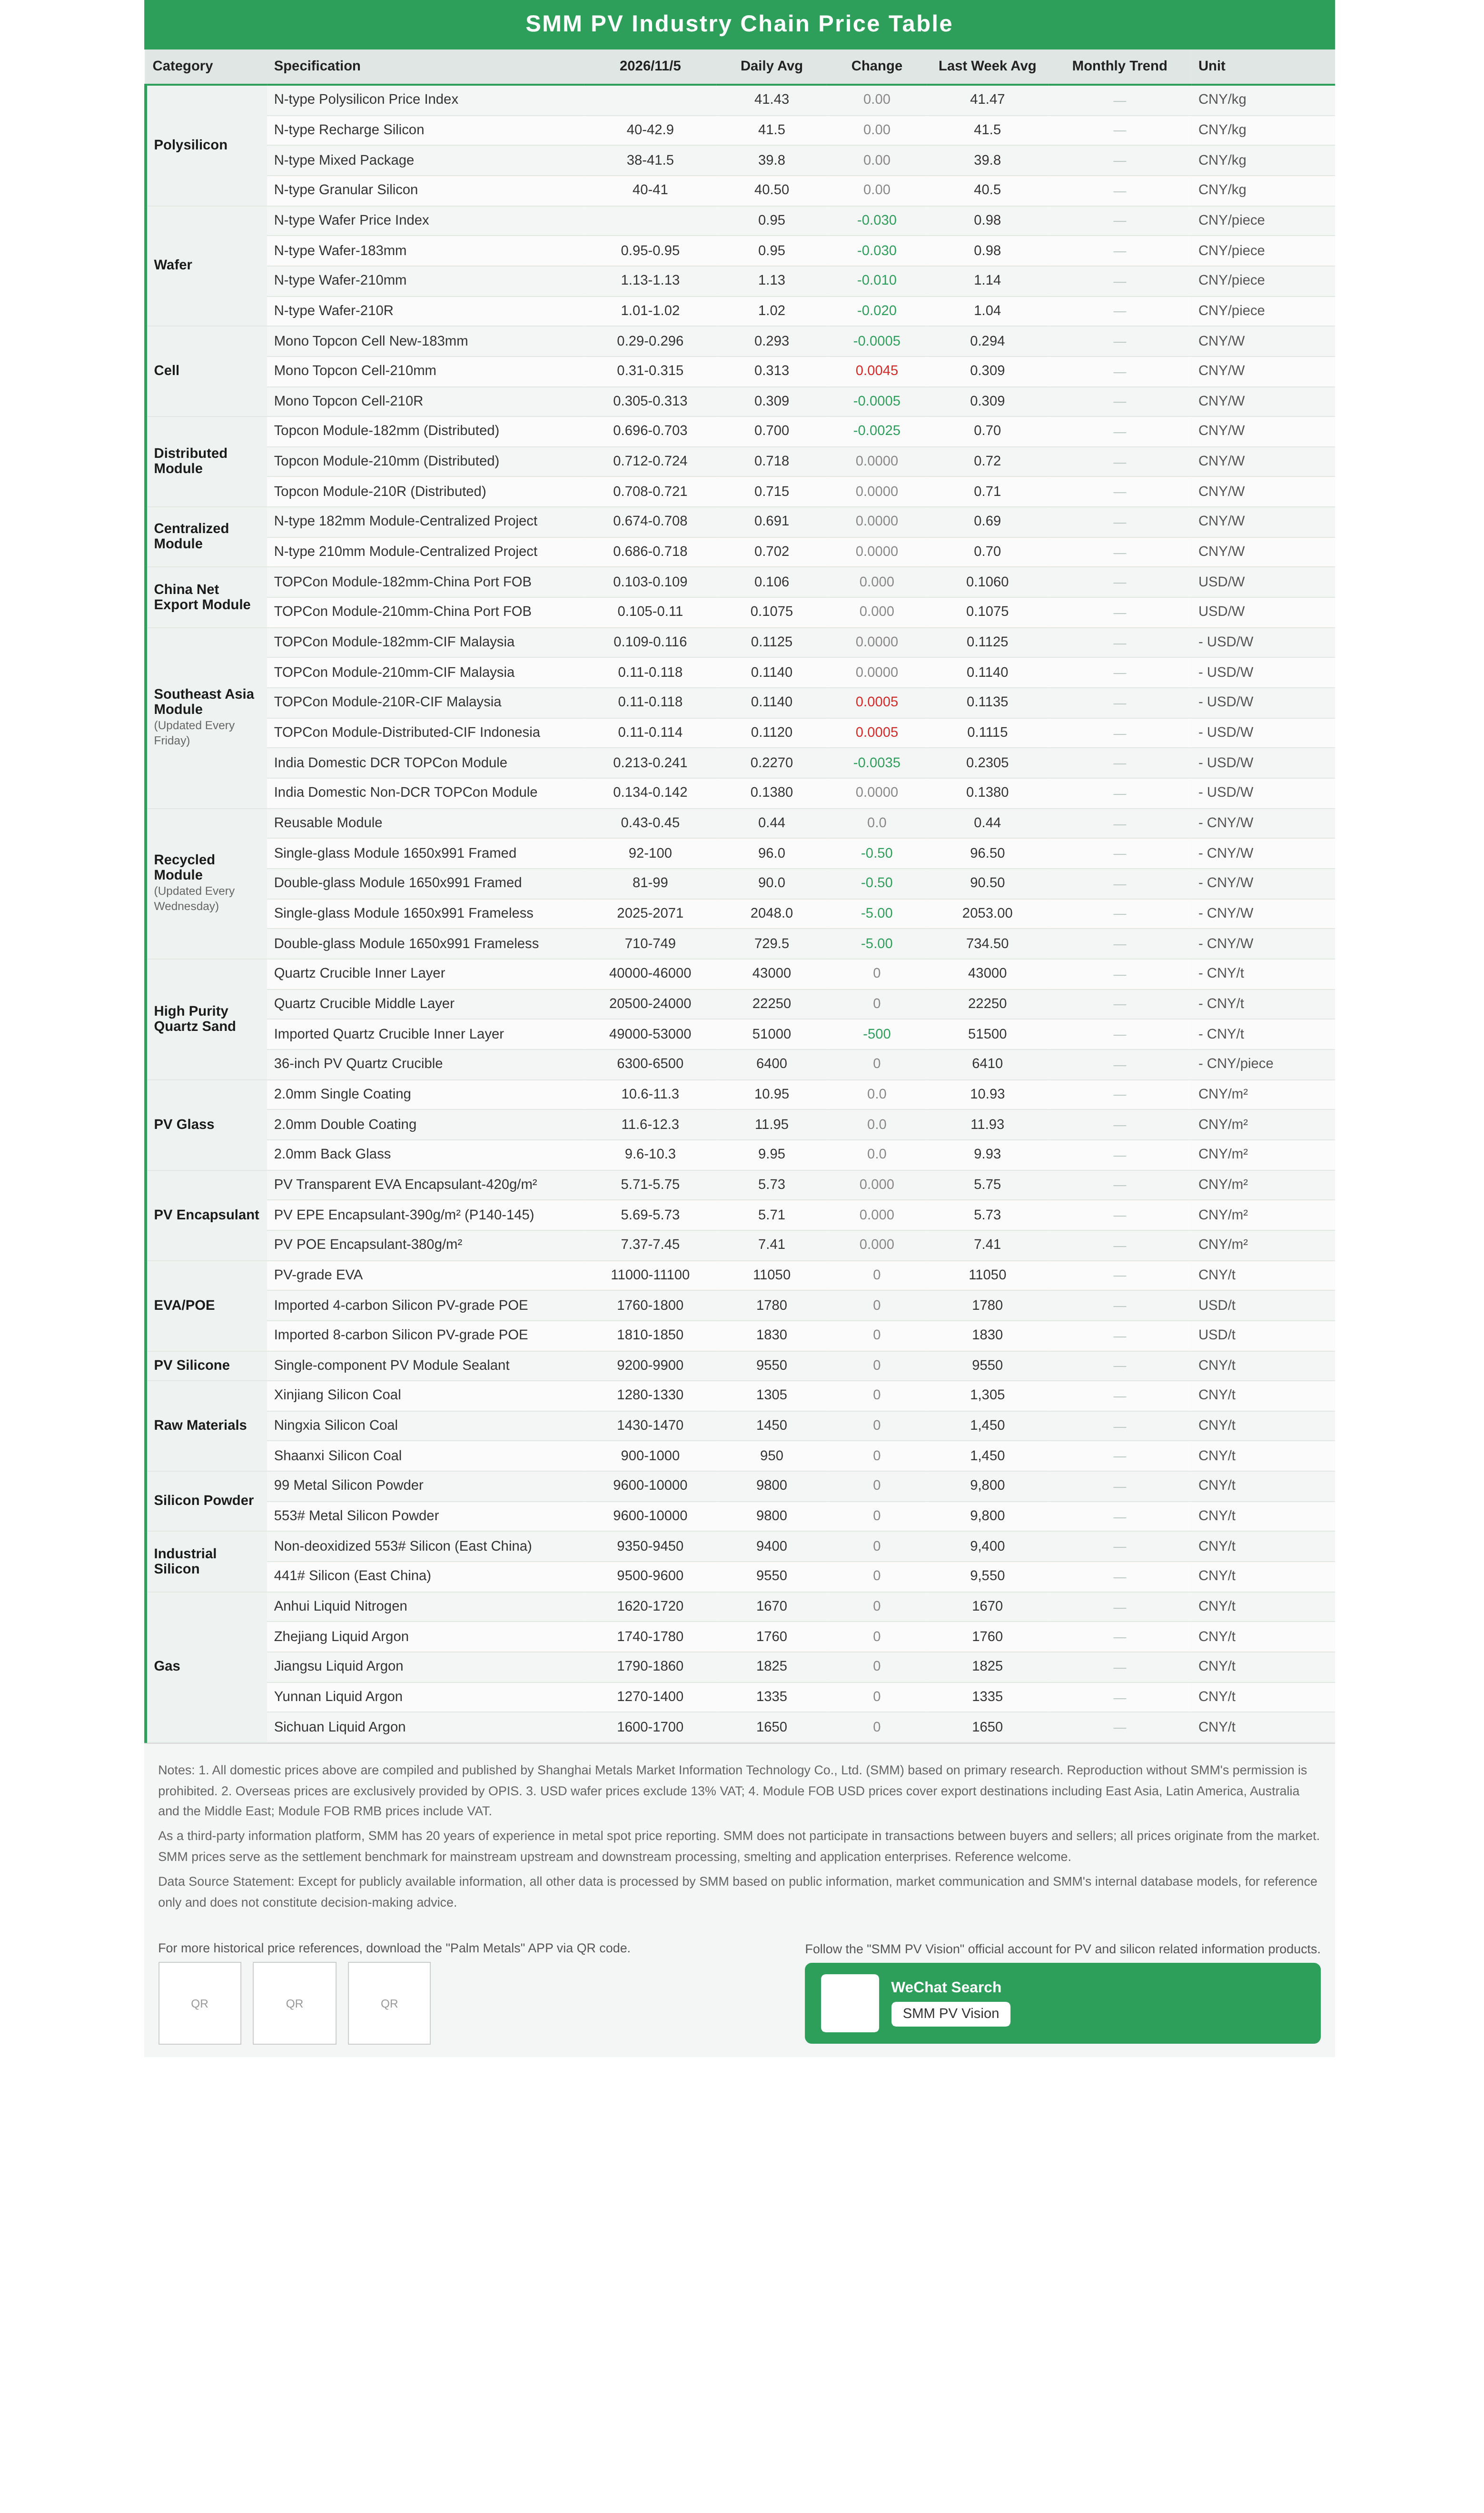
โพลีซิลิคอน: สัปดาห์นี้ ดัชนีราคาโพลีซิลิคอนอยู่ที่ 41.43 หยวน/กก. โดยโพลีซิลิคอนชนิด N สำหรับเติมประจุเสนอราคาที่ 40-43 หยวน/กก. และโพลีซิลิคอนแบบเม็ดที่ 40-41 หยวน/กก. ราคาตลาดในสัปดาห์นี้ค่อนข้างทรงตัว มีการเปลี่ยนแปลงจำกัด มีเพียงธุรกรรมขนาดเล็กไม่กี่รายการเท่านั้นที่ปิดการซื้อขาย ราคาฟิวเจอร์สอ่อนตัวลงก่อนหน้านี้ บรรยากาศการซื้อขายโดยรวมซบเซา ผู้ค้ามีความเต็มใจขายจำกัด ผู้ผลิตยืนราคาตามต้นทุน และผู้เล่นปลายน้ำส่วนใหญ่รอดูสถานการณ์ ทำให้ตลาดโดยรวมทรงตัว คาดว่าการผลิตของจีนในเดือนพฤศจิกายนจะลดลงเหลือ 85,200 ตัน และคาดว่าจะมีการปรับลดกำลังการผลิตเพิ่มเติม ซึ่งอาจช่วยพยุงราคาได้บ้าง อย่างไรก็ตาม ปัจจัยที่สำคัญกว่ายังคงเป็นช่องว่างราคาปลายน้ำและการดำเนินนโยบายที่เกี่ยวข้อง
เวเฟอร์: สัปดาห์นี้ ราคาเวเฟอร์ปรับตัวลดลงอีกครั้ง เวเฟอร์ชนิด N ขนาด 183 ราคาอยู่ที่ 0.949-0.952 หยวน/ชิ้น เวเฟอร์ 210R ราคา 1.008-1.022 หยวน/ชิ้น และเวเฟอร์ 210 มม. ราคา 1.126-1.131 หยวน/ชิ้น ด้านอุปทาน การผลิตเวเฟอร์เดือนนี้ไม่มีการปรับลดอย่างมีนัยสำคัญ และสต็อกในตลาดยังคงอยู่ในระดับค่อนข้างสูง ทำให้อุปทานโดยรวมยังคงเพียงพอ ด้านอุปสงค์ ได้รับผลกระทบจากความกระตือรือร้นในการจัดซื้อเซลล์แสงอาทิตย์ที่ลดลงและการชะลอตัวของอุปสงค์นอกประเทศจีน ธุรกรรมเวเฟอร์ขาดแรงหนุนที่เพียงพอ ด้านต้นทุน จากบรรยากาศที่ซบเซาในตลาดฟิวเจอร์ส ความคาดหวังของตลาดต่อราคาโพลีซิลิคอนในอนาคตเริ่มระมัดระวัง และแรงหนุนด้านต้นทุนผ่อนคลายลงบ้าง คาดว่าราคาเวเฟอร์จะยังคงเผชิญแรงกดดันขาลงในระยะสั้น โดยต้องจับตาธุรกรรมโพลีซิลิคอนจริง การปรับแผนการผลิตเวเฟอร์ และการเปลี่ยนแปลงอุปสงค์ของเซลล์แสงอาทิตย์ขนาดต่างๆ
เซลล์แสงอาทิตย์: สัปดาห์นี้ ราคาเซลล์แสงอาทิตย์แตกต่างกัน: 210N ปรับขึ้น 183 มีการปรับลดราคาตามที่คาดการณ์ไว้โดยราคาเคลื่อนไหวลดลง และคำสั่งซื้อส่งออก 210R อ่อนตัวลงโดยช่วงราคาถูกปรับลดลง การผลิตเดือนพฤศจิกายนยังคงมีการปรับลดกำลังการผลิต แม้จะมีขนาดจำกัด ขณะที่การลดสต็อกยังคงดำเนินต่อไปในอัตราที่ชะลอลง ด้านราคา 210N แข็งแกร่ง โดยผู้ผลิตชั้นนำปรับราคาเสนอขึ้นเป็น 0.315 หยวน/วัตต์ และมีการปิดธุรกรรมจริงที่ระดับดังกล่าว ประกอบกับราคาเงินที่ดีดตัวขึ้นในช่วงสองวันที่ผ่านมา ทั้งต้นทุนและอุปสงค์ต่างให้แรงหนุน การจัดซื้อแบบทันเวลาของปลายน้ำยังคงดำเนินต่อไป โดยบางองค์กรซื้อที่ 0.315 หยวน/วัตต์แล้ว ขณะที่บางรายยังคงรอดูสถานการณ์ระยะสั้นนี้ คาดว่าราคาจะทรงตัวในกรอบแข็งแกร่ง ช่วงราคา 183 ถูกปรับลดลงมาอยู่ที่ 0.29-0.296 หยวน/วัตต์ โดยการคาดการณ์การปรับลดราคาเป็นจริงท่ามกลางอุปสงค์ที่อ่อนแอ ผู้ผลิตชั้นนำบางรายปรับลดราคาเสนอขายลงมาที่ 0.295 หยวน/วัตต์ ขณะที่การซื้อปลายน้ำยังจำกัดและส่วนใหญ่รอดูสถานการณ์ ทำให้ราคายังซบเซาในระยะสั้น ช่วงราคา 210R ถูกปรับลดลงมาอยู่ที่ 0.305-0.313 หยวน/วัตต์ โดยคำสั่งซื้อส่งออกอ่อนตัวลง ผู้ผลิตบางรายปรับลดราคาคำสั่งซื้อใหม่ลงมาที่ 0.31 หยวน/วัตต์แล้ว ขณะที่ราคาเสนอขายหลักอื่น ๆ ยังคงเดิม กระจุกตัวที่ 0.31-0.32 หยวน/วัตต์ ระยะสั้นนี้ คาดว่าราคาจะทรงตัวในกรอบซบเซา โดยต้องจับตาว่าราคาในจีนจะปรับลดตามหรือไม่ การผลิตเดือนพฤศจิกายนคาดว่าจะยังคงลดกำลังการผลิตต่อ แม้จะจำกัดขอบเขต โดยการลดส่วนใหญ่มาจากผู้ประกอบการครบวงจรที่ระบายสต็อกโมดูล ลดแผนการผลิตโมดูล และลดปริมาณเซลล์แสงอาทิตย์ตามไปด้วย การผลิตจริงยังต้องรอการยืนยันเมื่อผู้ผลิตสรุปแผนการผลิต สต็อกยังคงลดลงในสัปดาห์นี้ แม้อัตราการลดจะแคบลง การจัดส่ง 210R และ 210N ยังเป็นปกติ ขณะที่อุปสงค์ 183 อ่อนแอและการระบายสต็อกช้า การลดสต็อกยังเป็นปัจจัยหนุนราคา โดยขณะนี้ต้องจับตาว่าการปรับลดราคา 183 จะลุกลามหรือไม่ และอุปสงค์จะฟื้นตัวได้หรือไม่
โมดูลจีน: สัปดาห์นี้ การเปลี่ยนแปลงในตลาดโมดูลกระจุกตัวที่สองด้าน—บางสเปกมีการปรับราคาลงตามตลาด ขณะที่การระบายสต็อกเร่งตัวขึ้น ด้านการกระจาย โมดูล 182 มม. และ HJT ปรับลดลงตัวละ 0.0025 หยวน/วัตต์ ส่วนสเปกอื่น ๆ ทรงตัวและราคาแนะนำยังคงเดิม ด้านโครงการรวมศูนย์ ราคาเสนอของผู้ประกอบการระดับสามทรงตัวเป็นสัปดาห์ที่สองติดต่อกัน โดยแรงกดดันขาลงแคบลงเหลือเพียงบางสเปก ณ ปัจจุบัน ราคาเฉลี่ยโมดูล Topcon จีน-182 มม. (กระจาย) อยู่ที่ 0.6995 หยวน/วัตต์ โมดูล Topcon-210 มม. (กระจาย) เฉลี่ย 0.718 หยวน/วัตต์ โมดูล Topcon-210R (กระจาย) เฉลี่ย 0.7145 หยวน/วัตต์ โมดูล Topcon-210R กำลังสูง (กระจาย) เฉลี่ย 0.754 หยวน/วัตต์ โมดูล BC-210R (กระจาย) เฉลี่ย 0.763 หยวน/วัตต์ โมดูล HJT-210 มม. (กระจาย) เฉลี่ย 0.721 หยวน/วัตต์ด้านราคาโมดูลแบบรวมศูนย์ ราคาโมดูล 182 อยู่ที่ 0.691 หยวน/วัตต์ ราคาโมดูล 210 อยู่ที่ 0.702 หยวน/วัตต์ และราคาโมดูล 210R อยู่ที่ 0.697 หยวน/วัตต์ เมื่อเร็ว ๆ นี้ คำสั่งซื้อส่งออกของผู้ผลิตชั้นนำบางรายเพิ่มขึ้น และเนื่องจากเดือนพฤศจิกายนเป็นช่วงส่งมอบโครงการแบบรวมศูนย์ในจีนอย่างหนาแน่น ประกอบกับคำสั่งซื้อในมือของผู้ผลิตชั้นนำยังคงให้การสนับสนุน อัตราการเดินเครื่องผลิตโมดูลคาดว่าจะทรงตัวเมื่อเทียบกับเดือนตุลาคม ทำให้สามารถระบายสต็อกได้ในจังหวะที่เหมาะสม ด้านต้นน้ำ ราคาเซลล์แสงอาทิตย์ 210N ปรับตัวสูงขึ้นต่อเนื่องจากอุปทานสปอตตึงตัว และแรงกดดันจากด้านต้นทุนต่อโมดูลเริ่มอ่อนลง SMM มองว่าการเร่งระบายสต็อกและแรงกดดันด้านต้นทุนที่ลดลงกำลังสร้างแนวรับใหม่ใต้ราคา และราคาโมดูลมีแนวโน้มค่อย ๆ ทรงตัวใกล้ระดับปัจจุบันในระยะสั้น แม้ผลกระทบของโมดูลประสิทธิภาพต่ำต่อตลาดยังคงต้องจับตา ด้านสต็อก สต็อกโมดูลสำเร็จรูปของผู้ผลิตในจีนลดลงอย่างรวดเร็วมาอยู่ต่ำกว่า 25 กิกะวัตต์ โดยปริมาณการระบายสต็อกในสัปดาห์เดียวสูงสุดในรอบเกือบสองเดือน ซึ่งยังสะท้อนว่าจังหวะการเดินหน้าโครงการแบบรวมศูนย์ยังค่อนข้างรวดเร็ว
ราคาส่งออก FOB โมดูล:
สัปดาห์นี้ ราคาส่งออก FOB โมดูลทรงตัวในทุกกลุ่ม โดยราคาเสนอของโมดูล TOPCon มาตรฐาน TOPCon กำลังสูง และ BC ไม่เปลี่ยนแปลง และราคาแนะนำส่งออกของผู้ผลิตรายใหญ่ก็ไม่เปลี่ยนแปลงในสัปดาห์นี้ ตลาดมีทั้งการยืนราคาและการยอมลดราคาปะปนกัน: ผู้ผลิตบางรายมีแนวโน้มจะขึ้นราคา แต่ยังไม่มีการปรับจริง และราคาเสนอที่สูงขึ้นยังขาดคำสั่งซื้อรองรับ ผู้ผลิตชั้นนำบางรายปรับลดราคาเสนอระดับสูงลงเล็กน้อยเพื่อปิดการขาย ขณะที่การยอมลดราคาสินค้าระดับล่างยังคงมีอยู่ ยังไม่เห็นการซื้อขายปริมาณมากที่เป็นกระแสหลักในสัปดาห์นี้ และจุดศูนย์กลางการซื้อขาย TOPCon มาตรฐานยังอยู่ใกล้ 0.106–0.107 ดอลลาร์สหรัฐ/วัตต์ แยกตามเส้นทางเทคโนโลยี การซื้อขายโมดูลมาตรฐานยังจำกัด และผู้ผลิตโมดูลประสิทธิภาพสูงบางรายกังวลว่าราคาต่ำของโมดูลประสิทธิภาพต่ำจะฉุดราคาสินค้าประสิทธิภาพสูงลง หากโมดูลทั่วไปยังยืนราคาแข็ง บางองค์กรอาจลดราคาเสนอสินค้าประสิทธิภาพสูงเพื่อแย่งส่วนแบ่งตลาด และส่วนต่างราคาของ TOPCon กำลังสูงและโมดูล BC อาจแคบลงอีก ด้านต้นทุน ผู้ผลิตบางรายก่อนหน้านี้ยืนกรานไม่เสนอราคาต่ำกว่าต้นทุนหากราคาเงินทรงตัวในระดับต่ำ ผู้ผลิตเหล่านี้อาจปรับลดราคาเสนอขายลงเล็กน้อยเพื่อระบายสินค้า ตามตลาดแล้ว สินค้าที่จัดส่งหลังสัปดาห์นี้จะถึงท่าเรือยุโรปอย่างเร็วที่สุดปลายเดือนธันวาคม ซึ่งตรงกับช่วงวันหยุดคริสต์มาสและฤดูหนาวพอดี อาจกระตุ้นให้เกิดการล้างสต็อกระลอกใหม่ ผู้ผลิตได้เปลี่ยนจุดเน้นการเจรจาไปยังการส่งมอบในไตรมาสแรกของปีหน้า การส่งมอบในเอเชียตะวันออกเฉียงใต้ทำได้ค่อนข้างดี แต่ปริมาณยังไม่เพียงพอที่จะชดเชยอุปสงค์ที่ลดลงในยุโรป การจัดส่งไปแอฟริกาสูงเกินความคาดหมายเดิมของฝั่งผู้ติดตั้งอย่างมีนัยสำคัญ ทำให้เป็นตลาดหลักที่เติบโตด้านการส่งออกในปีนี้ ในออสเตรเลีย ส่วนต่างกำไรจากการกระจายสินค้าไปยังกลุ่ม EPC ค่อนข้างมาก ผู้ผลิตจะยังคงมุ่งเน้นช่องทางกระจายสินค้าในท้องถิ่นและการประมูลโครงการนอกโครงข่ายของบริษัทเหมืองแร่ ในระยะสั้น ยังมีคำสั่งซื้อส่งออกไปยังตลาดนอกยุโรปและสหรัฐฯ อีกระลอกช่วงสิ้นปี แต่การชะลอตัวตามฤดูกาลของอุปสงค์ยุโรปจะจำกัดพื้นที่ในการปรับขึ้นราคา คาดว่าราคา FOB ของโมดูลจะยังคงอยู่ในภาวะตั้งรับ โดยราคาสินค้าประสิทธิภาพสูงมีแรงกดดันด้านขาลง ณ วันนี้ ราคาส่งออก FOB ของโมดูล PV อยู่ที่: โมดูล TOPCon 182 มม. ที่ 0.103-0.109 ดอลลาร์/วัตต์ โมดูล 210 มม. ที่ 0.105-0.110 ดอลลาร์/วัตต์ และโมดูล 210R ที่ 0.104-0.110 ดอลลาร์/วัตต์ โมดูล TOPCon 210R กำลังสูงที่ 0.109-0.114 ดอลลาร์/วัตต์ โมดูล BC 210R (66/72 เซลล์) ที่ 0.110-0.120 ดอลลาร์/วัตต์ และโมดูล BC 54 เซลล์ ที่ 0.129-0.140 ดอลลาร์/วัตต์
ราคา CIF โมดูลเอเชียตะวันออกเฉียงใต้:
สัปดาห์นี้ ราคา CIF โมดูลในเอเชียตะวันออกเฉียงใต้ยังคงขยับสูงขึ้นเล็กน้อย โดยการปรับขึ้นกระจุกตัวอยู่ที่ราคาเสนอระดับล่าง: ราคาเสนอระดับล่างของโมดูล 210R ในมาเลเซีย ไทย และเวียดนาม รวมถึงโมดูล TOPCon แบบกระจายศูนย์ในอินโดนีเซีย ต่างปรับขึ้น 0.001 ดอลลาร์/วัตต์ ขณะที่ราคาโมดูล 182 มม. และ 210 มม. รวมถึงราคาเสนอระดับบนในทุกตลาดทรงตัว จังหวะการส่งมอบในภูมิภาคค่อนข้างเป็นไปตามเป้า และต้นทุนรวมถึงท่าเรือยังคงหนุนราคาเสนอ แต่ปริมาณธุรกรรมมีจำกัด ส่วนลดจากสต็อกและการตัดราคาเพื่อแย่งคำสั่งซื้อยังพบได้ทั่วไป และอุปทานราคาต่ำก็ยังไม่เห็นการหดตัว ณ วันนี้ ราคา CIF ของโมดูล TOPCon ในตลาดเอเชียตะวันออกเฉียงใต้มีดังนี้:
ในมาเลเซีย ราคา CIF โมดูล 182 มม. อยู่ที่ 0.109-0.116 ดอลลาร์/วัตต์ โมดูล 210 มม. ที่ 0.110-0.118 ดอลลาร์/วัตต์ และโมดูล 210R ที่ 0.110-0.118 ดอลลาร์/วัตต์
ในอินโดนีเซีย ราคา CIF โมดูล TOPCon แบบกระจายศูนย์อยู่ที่ 0.110-0.114 ดอลลาร์/วัตต์
ในไทย ราคา CIF โมดูล 182 มม. อยู่ที่ 0.108-0.115 ดอลลาร์/วัตต์ โมดูล 210 มม. ที่ 0.109-0.116 ดอลลาร์/วัตต์ และโมดูล 210R ที่ 0.109-0.116 ดอลลาร์/วัตต์
ในเวียดนาม ราคา CIF โมดูล 182 มม. อยู่ที่ 0.106-0.113 ดอลลาร์/วัตต์ โมดูล 210 มม. ที่ 0.107-0.114 ดอลลาร์/วัตต์ และโมดูล 210R ที่ 0.107-0.114 ดอลลาร์/วัตต์
ตามตลาด บริษัทพลังงานแสงอาทิตย์ท้องถิ่นของมาเลเซีย Northern Solar ประกาศเมื่อวันที่ 3 พฤศจิกายนว่า บริษัทได้รับสัญญาจัดหาพลังงาน PV+ESS ภายใต้กรอบ CRESS จำนวน 2 ฉบับ เพื่อรองรับศูนย์ข้อมูล 2 แห่ง ด้วยกำลังการผลิต PV และระบบกักเก็บพลังงาน 100MWac และ 89MWac ตามลำดับ รวม 189MWac ความต้องการไฟฟ้าสีเขียวของศูนย์ข้อมูลกำลังถูกแปลงเป็นโครงการรูปธรรมผ่าน CRESS ซึ่งคาดว่าจะช่วยหนุนการจัดซื้อโมดูลในมาเลเซียในระยะต่อไป แต่โครงการยังอยู่ในขั้นตอนการลงนาม จึงช่วยกระตุ้นคำสั่งซื้อระยะสั้นได้จำกัด โครงการอุดหนุน PV บนหลังคาบ้านเรือนของไทยเปิดให้ลงทะเบียนเมื่อวันที่ 27 ตุลาคม มีครัวเรือนลงทะเบียนวันแรกกว่า 50,000 ครัวเรือน เงินอุดหนุนนี้ใช้กับระบบครัวเรือนขนาด 5–10kW ซึ่งต้องเชื่อมต่อระบบจำหน่ายให้แล้วเสร็จภายในวันที่ 30 กันยายนปีหน้า เพื่อตอบสนองต่อการต่อต้านของผู้ติดตั้งเรื่องเงินมัดจำ 50,000 บาท กระทรวงการคลังของไทยกำลังเจรจากับธนาคารพัฒนาวิสาหกิจขนาดกลางและขนาดย่อม เพื่อเปลี่ยนเงินมัดจำเป็นค่าธรรมเนียมค้ำประกันรายปีไม่เกิน 500 บาท และให้คำมั่นจะคืนเงินมัดจำภายใน 7 วันหลังการติดตั้งแล้วเสร็จ หากแผนค้ำประกันนี้มีผลบังคับใช้ คาดว่าการมีส่วนร่วมของผู้ติดตั้งรายย่อยและขนาดกลางจะเพิ่มขึ้น และจังหวะการปล่อยความต้องการโมดูลแบบกระจายศูนย์สำหรับครัวเรือนในไทยอาจเร่งตัวขึ้น ในระยะสั้น การที่เงินอุดหนุนครัวเรือนของไทยเข้าสู่ขั้นตอนการดำเนินการ และโครงการ CRESS ของมาเลเซียมีการลงนามต่อเนื่อง จะช่วยหนุนความต้องการระยะกลางของภูมิภาค ขณะที่ต้นทุนรวมถึงค่าขนส่งก็เป็นฐานรองรับราคาเสนอขาย อย่างไรก็ตาม ปริมาณการส่งมอบในเอเชียตะวันออกเฉียงใต้ยังมีจำกัดและไม่เพียงพอชดเชยการหดตัวของตลาดส่งออกโดยรวม การแข่งขันด้านสต็อกภายในภูมิภาคจะยังดำเนินต่อไป คาดว่าราคา CIF โมดูลในเอเชียตะวันออกเฉียงใต้จะทรงตัวในระดับต่ำโดยมีการผันผวนเล็กน้อย ราคาเสนอขายระดับล่างมีแนวโน้มฟื้นตัวเล็กน้อยต่อเนื่อง ส่วนขาขึ้นของราคาเสนอขายระดับบนยังมีจำกัด
โมดูลอินเดีย: สัปดาห์นี้ ราคาโมดูล DCR และ non-DCR ของอินเดียเคลื่อนไหวต่างทิศทาง ราคาโมดูล DCR ปรับลดลงต่อเนื่อง โดยราคาเสนอขายทั้งระดับบนและระดับล่างปรับลงพร้อมกัน ส่วนราคาโมดูล non-DCR หลังปรับฐานก่อนหน้านี้ได้ลงมาอยู่ในระดับค่อนข้างต่ำและทรงตัวในสัปดาห์นี้ ณ วันนี้ ราคาโมดูล DCR TOPCon ที่ผลิตในอินเดียอยู่ที่ 0.213–0.241 ดอลลาร์สหรัฐ/วัตต์ และราคาโมดูล non-DCR TOPCon อยู่ที่ 0.134–0.142 ดอลลาร์สหรัฐ/วัตต์ สำหรับโมดูล DCR การส่งมอบโครงการท้องถิ่นช่วงปลายปีช่วยหนุนความต้องการบางส่วน แต่ไม่เพียงพอจะดูดซับระดับสต็อกที่สูงแรงกดดันจากการระบายสต็อกของผู้ผลิตยังคงส่งผ่านไปยังราคาซื้อขาย โดยราคาโมดูล DCR ปรับตัวลดลงติดต่อกันสองสัปดาห์และยังมีแนวโน้มถูกกดดันในระยะสั้น สำหรับโมดูลที่ไม่ใช่ DCR หลังจากความต้องการกักตุนเพื่อตลาดสหรัฐฯ ชะลอตัวลง ราคาโมดูลที่ไม่ใช่ DCR ปรับตัวลงก่อนหน้านี้แล้ว โดยราคาเสนอขายระดับล่างทรงตัวที่ 0.134 ดอลลาร์สหรัฐฯ/วัตต์ ติดต่อกันสามสัปดาห์และไม่ลดลงอีกในสัปดาห์นี้ สหรัฐฯ ได้ประกาศคำวินิจฉัยขั้นสุดท้ายยืนยันทั้งการสอบสวนการทุ่มตลาดและการอุดหนุน รวมถึงการสอบสวนความเสียหายต่อเซลล์แสงอาทิตย์และโมดูลจากอินเดีย ซึ่งทำให้ช่องทางการส่งออกไปยังสหรัฐฯ แคบลงอย่างมีนัยสำคัญ ผู้ผลิตจึงหันไปขยายตลาดส่งออกอื่นและเจาะกลุ่มการใช้งานระดับล่างเพื่อรองรับกำลังการผลิต คาดว่าราคาโมดูลที่ไม่ใช่ DCR จะยังทรงตัวในระดับต่ำในระยะสั้น แต่เมื่ออุปสงค์จากต่างประเทศไม่เติบโต แรงฟื้นตัวของราคาจึงยังไม่เพียงพอ
โมดูลยุโรป:
สัปดาห์นี้ราคาโมดูลที่คลังสินค้าในยุโรปยังคงทรงตัวในภาพรวม แต่ทั้งระดับสูงและระดับต่ำต่างถูกกดดัน ในระดับล่าง โปรโมชันส่งท้ายปีและความต้องการเคลียร์สต็อกทำให้สินค้า TOPCon บางส่วนที่ต่ำกว่า 630W ถูกเสนอส่วนลดมากขึ้น บีบพื้นที่การซื้อขายของโมดูลมาตรฐาน ในระดับสูง ช่องทางจำหน่ายบางรายหันไปขายผลิตภัณฑ์ BC และโมดูล TOPCon กำลังสูงต้องเผชิญการแข่งขันจากสินค้าทดแทน ทำให้ยากที่จะรักษาส่วนต่างราคาที่สูงไว้ได้ ราคาเสนอขายของโมดูลมาตรฐานได้รับผลกระทบจากสินค้าระดับล่างเพียงเล็กน้อย เนื่องจากมีต้นทุนช่วยพยุงไว้: ราคาวัสดุเสริมบางชนิด เช่น กระจกเซลล์แสงอาทิตย์ ปรับตัวสูงขึ้น ประกอบกับความผันผวนของอัตราแลกเปลี่ยนยูโร ทำให้ซัพพลายเออร์ระมัดระวังมากขึ้นในการล็อกราคาเมื่อรับคำสั่งซื้อ และบางรายปรับลดระยะเวลาการยืนยันราคาเสนอขายลง ด้านอุปสงค์ การจัดซื้อของผู้ใช้ปลายทางยังคงชะลอตัว และช่องทางจำหน่ายยังมีความต้องการสต็อกสินค้าเพิ่มอย่างจำกัด ความจำเป็นในการเก็บเงินปลายปีและการก่อสร้างที่ชะลอตัวในฤดูหนาวยิ่งผลักดันให้ซัพพลายเออร์ลดราคาและระบายสต็อก ในระยะสั้น แรงกดดันด้านต้นทุนจากราคาวัสดุเสริมที่สูงขึ้นช่วยพยุงราคาเสนอขายได้บ้าง แต่การแข่งขันจากสต็อกสินค้าราคาต่ำและการทดแทนด้วยผลิตภัณฑ์ BC ได้บีบพื้นที่การตั้งราคาของ TOPCon กำลังสูง และการส่งผ่านต้นทุนไปยังราคาซื้อขายยังทำได้ยาก คาดว่าราคาโมดูลที่คลังสินค้าในยุโรปจะยังทรงตัวในระดับต่ำ โดยสินค้าคงคลังและสินค้าพรีเมียมยังคงเผชิญแรงกดดันให้ปรับลดราคาณ ปัจจุบัน ราคาโมดูล TOPCon แบบชำระภาษีแล้ว ณ คลังสินค้าในรอตเทอร์ดามมีดังนี้: โมดูลแบบกระจาย 210R (48 เซลล์) อยู่ที่ 0.1060–0.1147 ยูโร/วัตต์ โมดูลแบบกระจาย 210R (66/72 เซลล์) อยู่ที่ 0.1009–0.1112 ยูโร/วัตต์ โมดูลแบบรวมศูนย์ 210R (66/72 เซลล์) อยู่ที่ 0.0983–0.1085 ยูโร/วัตต์ และโมดูลแบบรวมศูนย์ 210 มม. (66/72 เซลล์) อยู่ที่ 0.0985–0.1089 ยูโร/วัตต์ เมื่ออิงจากราคาเฉลี่ยตามรูปแบบ ราคาคลังสินค้าในโปรตุเกสและกรีซสูงกว่าที่รอตเทอร์ดามประมาณ 2.3%–2.4%
ผู้ใช้ปลายทาง: สัปดาห์นี้ โมดูล PV มีแนวโน้มราคาลดลงและปริมาณเพิ่มขึ้น ตามสถิติของ SMM ตั้งแต่วันที่ 26 ตุลาคม ถึง 1 พฤศจิกายน 2026 วิสาหกิจจีนชนะการประมูลโครงการโมดูล PV จำนวน 50 โครงการ โดยราคาเฉลี่ยถ่วงน้ำหนักรายสัปดาห์อยู่ที่ 0.69 หยวน/วัตต์ ลดลง 0.08 หยวน/วัตต์ จากช่วงสถิติก่อนหน้า กำลังการผลิตจัดซื้อรวมที่ได้รับมอบอยู่ที่ 6,424.40 เมกะวัตต์ เพิ่มขึ้น 6,325.17 เมกะวัตต์ จากช่วงสถิติก่อนหน้า
ตามการวิเคราะห์ของ SMM กำลังการผลิตหลักที่ได้รับมอบในช่วงสถิติปัจจุบันอยู่ในช่วง 2,000–5,000 เมกะวัตต์ คิดเป็น 77.83% ของกำลังการผลิตที่เปิดเผยทั้งหมด รายละเอียดตามช่วงกำลังการผลิตมีดังนี้:
ช่วง 0–1 เมกะวัตต์ มี 9 โครงการ คิดเป็น 0.05% ของกำลังการผลิต โดยไม่เปิดเผยราคาเฉลี่ยของช่วงนี้
ช่วง 1–6 เมกะวัตต์ มี 10 โครงการ คิดเป็น 0.52% ของกำลังการผลิต ราคาเฉลี่ย 0.701 หยวน/วัตต์
ช่วง 6–50 เมกะวัตต์ มี 7 โครงการ คิดเป็น 1.80% ของกำลังการผลิต ราคาเฉลี่ย 0.853 หยวน/วัตต์
ช่วง 50–100 เมกะวัตต์ มี 2 โครงการ คิดเป็น 2.37% ของกำลังการผลิต โดยไม่เปิดเผยราคาเฉลี่ยของช่วงนี้
ช่วง 100–200 เมกะวัตต์ มี 1 โครงการ คิดเป็น 1.87% ของกำลังการผลิต ราคาเฉลี่ย 0.748 หยวน/วัตต์
ช่วง 500–1,000 เมกะวัตต์ มี 1 โครงการ คิดเป็น 15.57% ของกำลังการผลิต ราคาเฉลี่ย 0.785 หยวน/วัตต์
ช่วง 2,000–5,000 เมกะวัตต์ มี 1 โครงการ คิดเป็น 77.83% ของกำลังการผลิต ราคาเฉลี่ย 0.665 หยวน/วัตต์
ตามการวิเคราะห์ของ SMM ราคาเฉลี่ยถ่วงน้ำหนักในช่วงสถิติปัจจุบันอยู่ที่ 0.69 หยวน/วัตต์ ลดลง 0.08 หยวน/วัตต์ เมื่อเทียบรายสัปดาห์การเปลี่ยนแปลงนี้เกิดจากโครงการที่ได้รับรางวัลน้อยลงและกำลังการผลิตที่ลดลงในช่วงสถิติก่อนหน้า ซึ่งไม่ได้สะท้อนสภาวะตลาดโดยรวม ขณะที่ช่วงสถิติปัจจุบันรวมการจัดซื้อจัดจ้างแบบรวมศูนย์กรอบขนาดใหญ่ ทำให้ราคาสะท้อนโครงการรวมศูนย์ได้ดีกว่า
ในด้านกำลังการผลิตจัดซื้อที่ได้รับรางวัลรวม สัปดาห์นี้บันทึกได้ 6,424.40 เมกะวัตต์ เพิ่มขึ้น 6,325.17 เมกะวัตต์จากช่วงสถิติก่อนหน้า
เมื่อแยกตามภูมิภาค กำลังการผลิตที่ได้รับรางวัลสูงสุดในสัปดาห์นี้อยู่ที่ปักกิ่ง คิดเป็น 77.94% ของทั้งหมด ตามด้วยเซี่ยงไฮ้ที่ 15.66%
ข้อมูลโครงการสำคัญที่ได้รับรางวัลในช่วงสถิติ (26 ตุลาคม ถึง 1 พฤศจิกายน):
ใน "การประกวดราคากรอบโมดูล PV ชุดที่สองปี 2026 ของ China Huadian Corporation Ltd. - โมดูล PV ชุดที่สองปี 2026 ของ China Huadian Corporation Ltd." บริษัท TCL Zhonghuan New Energy Technology Co., Ltd. ได้รับรางวัลโมดูล PV จำนวน 5,000 เมกะวัตต์ ในราคาเฉลี่ย 0.665 หยวน/วัตต์
ใน "ข้อตกลงกรอบโมดูล PV ปี 2026-2027 ของ Shanghai New Energy (รอบที่สอง)" บริษัท LONGi Solar Technology Co., Ltd. ได้รับรางวัลโมดูล PV จำนวน 1,000 เมกะวัตต์ ในราคาเฉลี่ย 0.785 หยวน/วัตต์
ใน "โครงการโรงไฟฟ้าพลังงานแสงอาทิตย์แบบผสมผสานประมง-โซลาร์ ระยะที่ 2 ขนาด 100 เมกะวัตต์ พื้นที่ตงอู๋เน่า เขตพัฒนาเศรษฐกิจฝั่งเหนือ ของ SDIC Power - อุปกรณ์โมดูล PV" บริษัท Hengdian Group DMEGC Magnetics Co., Ltd. ได้รับรางวัลโมดูล PV จำนวน 119.97 เมกะวัตต์ ในราคาเฉลี่ย 0.748 หยวน/วัตต์
กระจก PV: สัปดาห์นี้ ราคากระจก PV ปรับตัวสูงขึ้นอย่างเห็นได้ชัด โดยรอบการปรับขึ้นปัจจุบันเริ่มจากฝั่งใบเสนอราคาก่อน ณ วันที่ 5 พฤศจิกายน ราคาเฉลี่ยกระจกเคลือบสองชั้น 3.2 มม. ปรับขึ้นเป็น 18.0 หยวน/ตร.ม. และกระจกเคลือบสองชั้น 2.0 มม. ปรับขึ้นเป็น 11.95 หยวน/ตร.ม. เพิ่มขึ้น 0.25 หยวน/ตร.ม. และ 0.40 หยวน/ตร.ม. เมื่อเทียบรายสัปดาห์ คิดเป็นการเพิ่มขึ้น 1.4% และ 3.5% ตามลำดับ ใบเสนอราคาคำสั่งซื้อใหม่เดือนพฤศจิกายนปรับขึ้นทั่วทั้งกระดาน โดยได้แรงหนุนจากการลดสต็อกอย่างต่อเนื่อง การลดกำลังการผลิตและการปิดสายการผลิตที่ยังคงดำเนินอยู่ และต้นทุนเชื้อเพลิง เช่น ก๊าซธรรมชาติ ที่แข็งค่าขึ้น อย่างไรก็ตาม แรงต้านจากฝั่งโมดูลยังคงแข็งแกร่ง และธุรกรรมจริงยังตามไม่ทันเต็มที่ ทำให้เกิดช่องว่างที่เห็นได้ชัดระหว่างใบเสนอราคาและธุรกรรมจริง ในด้านสต็อก จำนวนวันสต็อกกระจกลดลงเหลือประมาณ 35 วัน ณ สิ้นเดือนตุลาคม ซึ่งเป็นการลดสต็อกสะสมประมาณ 20% จากจุดสูงสุดกลางปีกล่าวคือ หลังจากการปรับราคาเสนออย่างรวดเร็ว ตลาดจะเข้าสู่ช่วงการเจรจาต่อรองราคาที่เข้มข้น และจังหวะการจัดส่งอาจชะลอตัวลงชั่วคราว SMM มองว่าราคากระจกในเดือนพฤศจิกายนคาดว่าจะทรงตัวในระดับสูง โดยมีแนวโน้มปรับขึ้นมากกว่าปรับลงแต่มี upside จำกัด และระดับที่ราคาเสนอถูกแปลงเป็นการซื้อขายจริงคือตัวแปรสำคัญที่ต้องจับตา
ฟิล์ม: สัปดาห์นี้ ราคาฟิล์มอยู่ที่ 28,200 ถึง 28,400 หยวน/ตัน การเจรจาราคารายเดือนรอบใหม่ได้ข้อสรุปแล้ว โดยราคาโดยรวมลดลงเล็กน้อยเมื่อเทียบเดือนก่อน ด้านต้นทุน ราคา PV resin ต้นน้ำยังซบเซา ให้การสนับสนุนต้นทุนการผลิตฟิล์มน้อยกว่าช่วงก่อนหน้า ด้านอุปสงค์ ความต้องการซื้อปลายน้ำในเดือนพฤศจิกายนคาดว่าจะอ่อนตัวลงเมื่อเทียบเดือนก่อน โดยความสนใจซื้อที่จำกัดแทบไม่ช่วยหนุนตลาดฟิล์ม ราคาฟิล์มคาดว่าจะทรงตัวในระยะสั้น โดยต้องจับตาแนวโน้มราคา resin ต้นน้ำและแผนการผลิตโมดูล
EVA: สัปดาห์นี้ ราคาสปอต EVA เกรด PV อยู่ที่ 11,000-11,100 หยวน/ตัน โดยภาพรวมตลาดซบเซา ด้านต้นทุน ราคาน้ำมันปรับตัวลงช่วงที่ผ่านมา ทำให้การสนับสนุนต้นทุนอ่อนแรงลงจากช่วงก่อนหน้า แต่ราคาวัตถุดิบยังอยู่ในระดับค่อนข้างสูง ด้านอุปทาน แผนการผลิต EVA เกรด PV ในเดือนพฤศจิกายนคาดว่าจะหดตัว แต่เมื่ออุปสงค์ปลายน้ำอ่อนแรงและบางองค์กรมีสต็อกส่วนเกิน อุปทานโดยรวมยังเพียงพอ ทำให้ไม่น่าขาดแคลนอย่างชัดเจนในระยะสั้น หากไม่มีเหตุการณ์ภูมิรัฐศาสตร์ที่ไม่คาดคิด ราคา EVA resin คาดว่าจะยังซบเซาในระยะใกล้
POE: สัปดาห์นี้ ราคาส่งมอบในจีนสำหรับ POE resin เกรด PV อยู่ที่ 12,800-13,000 หยวน/ตัน ปรับลงเล็กน้อยเมื่อเทียบสัปดาห์ก่อน เนื่องจากกำลังการผลิตในประเทศทยอยปล่อยผลผลิต ความสามารถในการจัดหาในประเทศดีขึ้นต่อเนื่องและการทดแทนการนำเข้าเร่งตัวขึ้น แม้ความสามารถในการจัดหายังแตกต่างกันตามเกรด ด้านอุปสงค์ ผู้ประกอบการฟิล์มยังซื้อตามความจำเป็นเป็นหลัก และด้วยต้นทุนวัตถุดิบและการปรับสูตรฟิล์ม ความสามารถในการดูดซับ POE resin จริงมีจำกัด ทำให้การสนับสนุนด้านอุปสงค์ค่อนข้างไม่เพียงพอ ด้านต้นทุน ราคาวัตถุดิบให้การสนับสนุนบางส่วน แต่ความสามารถในการส่งผ่านต้นทุนไปปลายน้ำมีจำกัด ราคา POE คาดว่าจะทรงตัวในกรอบล่างในระยะสั้น
ทรายควอตซ์ความบริสุทธิ์สูง: สัปดาห์นี้ ราคาทรายควอตซ์ความบริสุทธิ์สูงทรงตัวโดยรวม โดยการอ่อนตัวที่เห็นในช่วงสองสัปดาห์ก่อนไม่ได้ขยายวงกว้างต่อทรายชั้นในอยู่ที่ 40,000-46,000 หยวน/ตัน ทรายชั้นกลาง 20,500-24,000 หยวน/ตัน ทรายชั้นนอก 12,000-18,000 หยวน/ตัน และทรายนำเข้าออเดอร์สปอต 49,000-53,000 หยวน/ตัน ทั้งหมดทรงตัวเมื่อเทียบกับสัปดาห์ก่อน การเปลี่ยนแปลงเพียงอย่างเดียวอยู่ที่ฝั่งเบ้าหลอม: ปลายบนของเบ้าหลอม 33 นิ้วลดลง 100 หยวน มาอยู่ที่ 5,300-5,500 หยวน/ชิ้น และปลายบนของเบ้าหลอม 36 นิ้วก็ลดลง 100 หยวน มาอยู่ที่ 6,300-6,500 หยวน/ชิ้น ขณะที่ปลายล่างของทั้งสองขนาดไม่ได้ทำจุดต่ำสุดใหม่ สิ่งที่น่าสนใจกว่าคือการเปลี่ยนแปลงของคาดการณ์อุปทาน: คาดว่าการผลิตทรายควอตซ์ของจีนในเดือนพฤศจิกายนจะเริ่มลดลงอย่างรวดเร็ว โดยแรงกดดันจากอุปทานล้นตลาดทำให้ผู้ประกอบการส่วนใหญ่ลดกำลังการผลิตหรือหยุดผลิต ขณะเดียวกันสต็อกของผู้ประกอบการทรายยังคงเพิ่มขึ้นและการขายทำได้ยากขึ้น แม้ว่ารอบการจัดเก็บในปัจจุบันจะค่อนข้างผ่อนปรนและยังอยู่ในระดับที่ผู้ประกอบการทรายรับได้ ด้วยการลดกำลังการผลิตที่ทำให้อุปทานตึงตัวด้านหนึ่ง และสต็อกที่เพิ่มขึ้นทำให้แรงกดดันด้านการขายเพิ่มขึ้นอีกด้านหนึ่ง ความขัดแย้งของตลาดทรายจึงกำลังเปลี่ยนจากระดับราคาไปสู่ระดับสต็อก เนื่องจากราคาทรายใกล้เส้นต้นทุนแล้ว และปลายบนของราคาเบ้าหลอมยังคงปรับลดลงอย่างช้าๆ SMM คาดว่าราคาเสนอระยะสั้นน่าจะยังคงเคลื่อนไหวในกรอบเดิม โดยความยืดหยุ่นของราคาซื้อขายจริงน่าจะยังคงมากกว่าระดับราคาเสนอ ขอบเขตของการลดกำลังการผลิตในเดือนพฤศจิกายนจะเป็นปัจจัยสำคัญในการพิจารณาว่าราคาทรายจะสามารถทรงตัวที่ระดับต่ำได้จริงหรือไม่
การรีไซเคิลโมดูล: สัปดาห์ที่ผ่านมา ราคาสปอตในตลาดรีไซเคิลโมดูล PV ของจีนปรับตัวลดลงเล็กน้อย
โมดูลกรอบขนาดเล็กช่วงต้นลดลงประมาณ 0.5 หยวน/ชิ้น โดยราคามือแรกแบบกระจกเดี่ยวอยู่ในช่วง 96-110 หยวน/ชิ้น ขณะที่โมดูลไร้กรอบลดลงสูงสุด 5 หยวน/ตัน โดยราคามือแรกแบบกระจกเดี่ยวอยู่ในช่วง 2,025-2,071 หยวน/ชิ้น นอกจากโมดูลขนาดเล็กช่วงต้นแล้ว ราคาขนาดใหญ่ก็ปรับตัวลดลงเช่นกัน โดยราคาโมดูลแบบมีกรอบลดลงประมาณ 0.25-0.5 หยวน/ชิ้น และโมดูลไร้กรอบลดลงประมาณ 3.5-5 หยวน/ตัน
การปรับตัวลดลงของราคาครั้งนี้ได้รับอิทธิพลจากการปรับตัวลดลงของราคาสปอตโลหะรีไซเคิลหลัก สัปดาห์ที่ผ่านมา ราคาสปอตเงินปรับตัวลดลงเล็กน้อย ขณะที่ราคาอะลูมิเนียมยังคงทรงตัวในระดับสูง จากข้อมูลของ SMM ราคาสปอตเงิน #1 ลดลงจาก 13,058 หยวน/กก. เมื่อวันที่ 28 ตุลาคม มาอยู่ที่ 11,794 หยวน/กก. เมื่อวันที่ 4 พฤศจิกายน ราคาอะลูมิเนียม A00 ยังคงทรงตัวในระดับสูง โดยผันผวนจาก 23,830 หยวน/ตัน เมื่อวันที่ 28 ตุลาคม มาอยู่ที่ 23,350 หยวน/ตัน เมื่อวันที่ 4 พฤศจิกายน