I. ข้อสรุปสองประการจากไตรมาส 4: โควตาจากแหล่งกำเนิดที่มีการแข่งขันสูงหมดภายในไม่กี่วัน ส่วนที่เหลือใช้ไปเพียงหนึ่งในสิบ
มีสองประเด็นที่โดดเด่นในข้อมูลโควตาไตรมาส 4 ของสหภาพยุโรป: แหล่งกำเนิดที่มีการแข่งขันสูงที่สุดใช้โควตาหมดภายในสองสัปดาห์ ขณะที่ส่วนที่เหลือแทบไม่ถูกใช้ และคิวการนำเข้าได้เลื่อนไปเป็นวันที่ 1 มกราคม
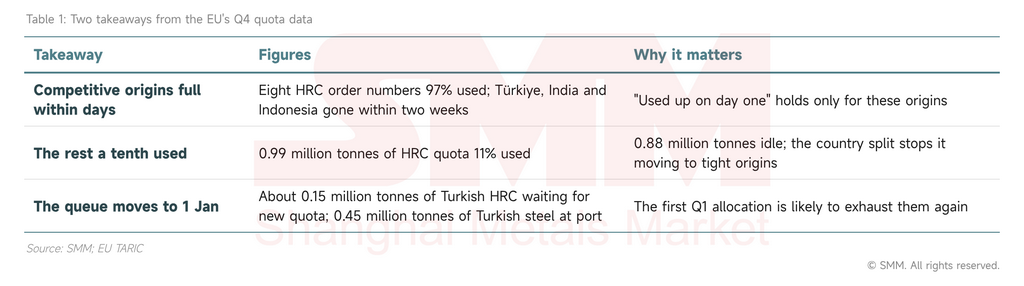
ประการแรก โควตาผูกตามประเทศ ไม่ใช่ยอดรวม ณ วันที่ 3 พฤศจิกายน ซึ่งผ่านไป 37% ของไตรมาส มีการใช้โควตารวม 47.4% (คิดเป็น 55.4% ของปริมาณในไตรมาสเอง ไม่รวมยอดยกมาจากไตรมาส 3) และหมายเลขคำสั่ง 54 จาก 283 รายการถูกใช้หมดแล้ว HRC (ประเภท 1A) แบ่งออกเป็นสองตลาด หมายเลขคำสั่ง 8 รายการครอบคลุมตุรกี อินเดีย อินโดนีเซีย เวียดนาม และกลุ่ม FTA สองกลุ่ม มีปริมาณ 0.59 ล้านตันและถูกใช้ไป 97% ส่วนแหล่งกำเนิดที่เหลือมีปริมาณ 0.99 ล้านตันและถูกใช้เพียง 11%
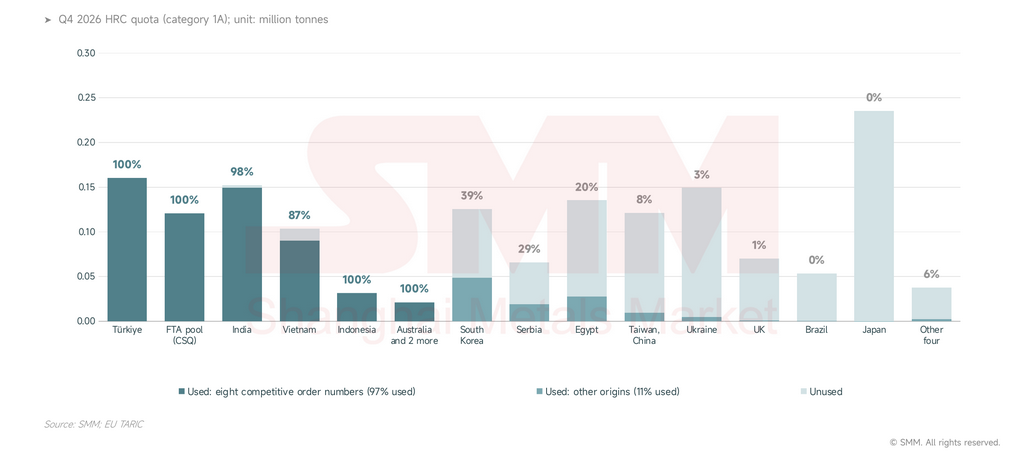
ประการที่สอง คิวได้เลื่อนไปเป็นวันที่ 1 มกราคม โควตา HRC ของตุรกีจำนวน 0.16 ล้านตันหมดลงภายในวันที่ 5 ตุลาคม กลุ่ม FTA จำนวน 0.12 ล้านตันถูกจัดสรรหมดในครั้งเดียวเมื่อวันที่ 15 ตุลาคม และโควตาของอินเดียจำนวน 0.15 ล้านตันถูกจัดสรรเต็มจำนวนภายในวันที่ 8 ตุลาคม การตรวจสอบตลาดของ SMM แสดงให้เห็นว่าเหล็ก HRC ตุรกีประมาณ 0.15 ล้านตันที่ขายเพื่อจัดส่งในเดือนธันวาคมถูกกำหนดเวลาให้ถึงจุดทอดสมอของสหภาพยุโรปหลังวันที่ 1 มกราคม และเหล็กตุรกีอีก 0.45 ล้านตันซึ่งไม่ระบุส่วนผสมผลิตภัณฑ์ กำลังรอการตรวจปล่อยที่ท่าเรือ
II. ดุล HRC ของสหภาพยุโรป: โควตาครอบคลุมครึ่งหนึ่งของการนำเข้าปีที่แล้ว และการลดสต็อกชดเชยช่องว่างในขณะนี้
โควตา HRC รายปีของสหภาพยุโรปที่ 5.20 ล้านตันต่ำกว่าการนำเข้าปี 2025 อยู่ 4.59 ล้านตัน การนำเข้าลดลง 1.06 ล้านตันเมื่อเทียบรายปีในช่วงเดือนกรกฎาคม–สิงหาคม แต่ผลผลิตเหล็กดิบของสหภาพยุโรปยังคงลดลง ดังนั้นช่องว่างจึงถูกดูดซับโดยการลดสต็อกและอุปสงค์ที่อ่อนแอ โรงงานจะต้องเพิ่มผลผลิตก็ต่อเมื่ออุปสงค์ฟื้นตัวในปี 2027
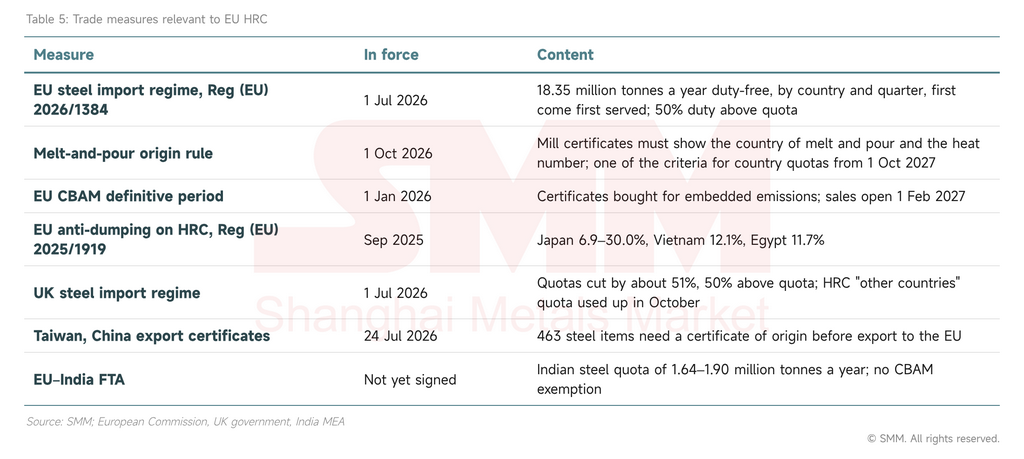
โควตาครอบคลุมเพียงครึ่งหนึ่งของการนำเข้าปีที่แล้ว สหภาพยุโรปนำเข้า HRC 9.78 ล้านตันในปี 2025 ข้อบังคับ (EU) 2026/1384 ซึ่งมีผลบังคับใช้ตั้งแต่วันที่ 1 กรกฎาคม กำหนดโควตา HRC (1A) รายปีไว้ที่ 5.20 ล้านตัน หรือ 53% ของปริมาณดังกล่าว ตุรกี อินเดีย อินโดนีเซีย เวียดนาม และจีนส่งออก 4.45 ล้านตันในปี 2025 แต่ปัจจุบันต้องแบ่งปันโควตา 2.35 ล้านตันต่อปีจากหมายเลขคำสั่ง 8 รายการ
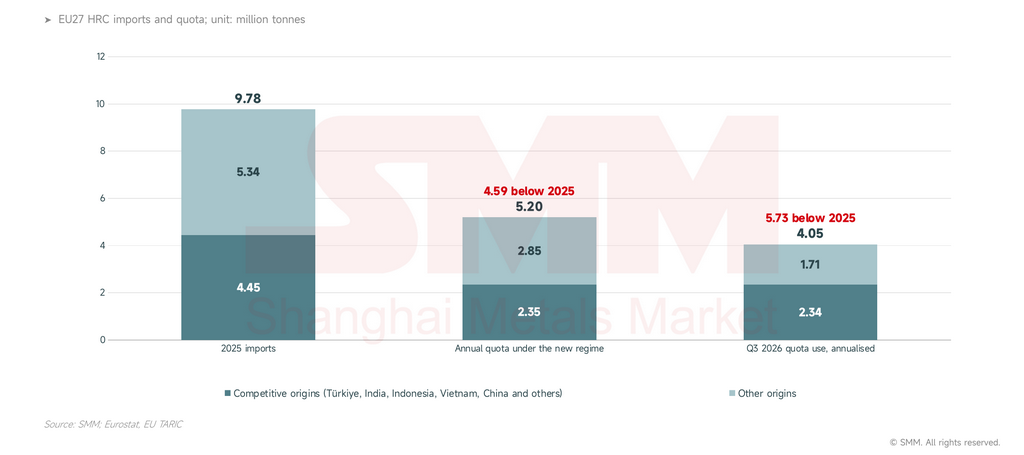
การนำเข้าลดลง และผลผลิตของสหภาพยุโรปไม่ได้เข้ามาทดแทน การนำเข้าเหล็กแผ่นรีดร้อนลดลง 1.06 ล้านตันเมื่อเทียบรายปีในช่วงเดือนกรกฎาคม–สิงหาคม ผลผลิตเหล็กดิบของสหภาพยุโรปลดลง 5.0% เมื่อเทียบรายปีในเดือนกันยายน และลดลง 0.8% ในช่วงเดือนมกราคม–กันยายน และ EUROFER คาดว่าการบริโภคเหล็กปรากฏของสหภาพยุโรปจะเติบโตเพียง 0.1% ในปีนี้ ในขณะนี้การนำเข้าที่หายไปถูกดูดซับโดยการลดสต็อกและอุปสงค์ที่อ่อนตัว ผู้จัดจำหน่ายกำลังสูญเสียส่วนต่างกำไร ไม่ได้ขาดแคลนเหล็กม้วน
ปริมาณที่ขาดหายมีสองสาเหตุ ซึ่งทั้งคู่มีรากฐานมาจากการแบ่งโควตาตามประเทศ ประการแรก แหล่งนำเข้าที่แข่งขันได้มีโควตาน้อยเกินไป โควตาของตุรกีที่ 0.16 ล้านตันต่อไตรมาสเทียบเท่ากับปริมาณการส่งออกไปยังสหภาพยุโรปประมาณหนึ่งเดือนของปี 2025 และโควตาของอินโดนีเซียที่ 31.8 พันตันต่อไตรมาสเทียบกับปริมาณ 1.70 ล้านตันที่ส่งออกในปี 2025 ประการที่สอง แหล่งที่มีโควตาไม่สามารถใช้โควตาได้ ญี่ปุ่นเผชิญภาษีตอบโต้การทุ่มตลาด 6.9–30.0% ยูเครนเผชิญปัญหาอุปทานหยุดชะงัก และไต้หวัน จีนเสนอราคาสูงกว่าราคาในประเทศของสหภาพยุโรป ทำให้โควตารวม 0.49 ล้านตันของทั้งสามแหล่งไม่ได้ถูกใช้ในไตรมาสที่ 4 โควตาที่ไม่ได้ใช้นั้นจะยกยอดไปยังไตรมาสที่ 1 ประมาณปลายเดือนมกราคม แต่จะใช้ได้เฉพาะภายใต้หมายเลขคำสั่งของตนเองเท่านั้น ดังนั้นจึงไม่มีส่วนใดไปถึงตุรกีหรืออินเดีย
โรงงานในสหภาพยุโรปมีกำลังการผลิตเพียงพอที่จะเติมเต็มช่องว่างแต่ยังไม่ได้เริ่มดำเนินการ จนถึงขณะนี้พวกเขาได้ประโยชน์จากราคาที่สูงขึ้น อัตราการใช้กำลังการผลิตอยู่ที่ 67% ในเดือนพฤษภาคม และจากการประมาณการคร่าวๆ ของเรา การทดแทนเหล็กแผ่นรีดร้อน 4.59 ล้านตันจะต้องใช้กำลังการผลิตเพิ่มเพียงประมาณ 2.4 จุดเปอร์เซ็นต์ EBITDA ไตรมาส 3 ของ SSAB Europe สูงเป็น 2.6 เท่าของระดับปีก่อนหน้า
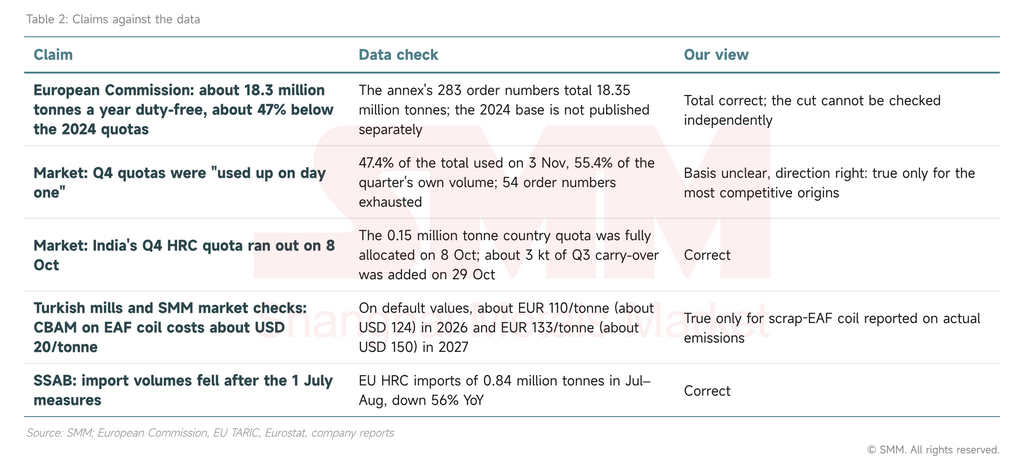
ข้ออ้างที่ต้องมีเงื่อนไขมากที่สุดคือโควตาถูก "ใช้หมดตั้งแต่วันแรก"
III. การนำเข้า: ปริมาณลดลงครึ่งหนึ่ง อุปทานแคบลงเหลือตุรกีและอินเดีย
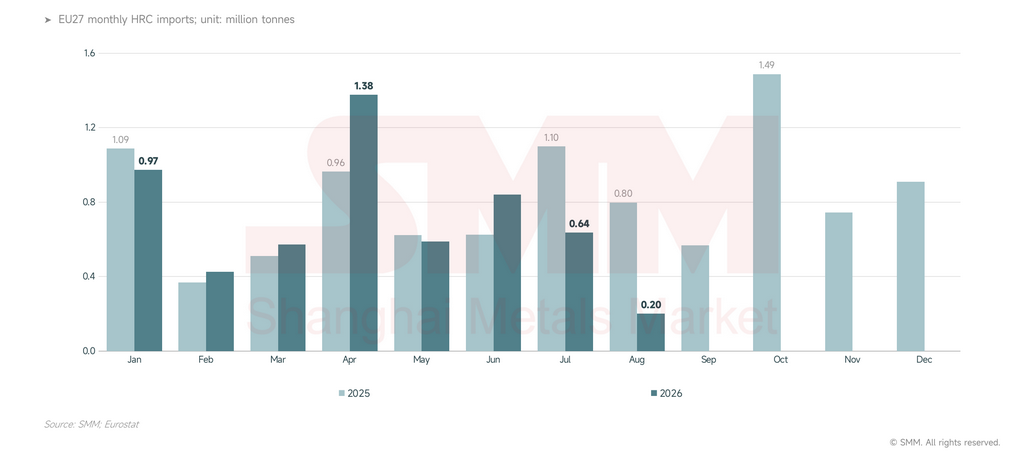
การนำเข้าเหล็กแผ่นรีดร้อนของสหภาพยุโรปมักกระจุกตัวในเดือนแรกของแต่ละไตรมาสมาโดยตลอด ภายใต้ระบอบใหม่ การนำเข้าเดือนกรกฎาคม–สิงหาคมลดลง 56% เมื่อเทียบรายปี อุปทานแคบลงเหลือตุรกีและอินเดีย และราคานำเข้าสูงขึ้นจนห่างจากราคาในประเทศของสหภาพยุโรปประมาณ 120 ดอลลาร์สหรัฐต่อตัน
จุดสูงสุดช่วงเปิดไตรมาสของเดือนกรกฎาคมต่ำกว่าปีก่อนหน้ามาก การนำเข้าเดือนกรกฎาคมอยู่ที่ 0.64 ล้านตัน เทียบกับ 1.10 ล้านตันในเดือนกรกฎาคม 2025 และการนำเข้าเดือนสิงหาคมอยู่ที่ 0.20 ล้านตัน เทียบกับ 0.80 ล้านตัน
เหล็กม้วนสามประเภทยังคงนำเข้า:
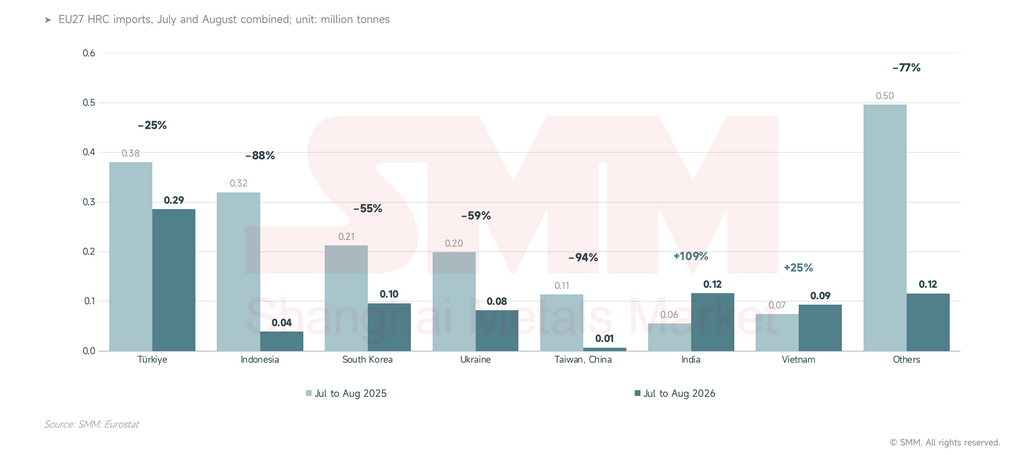
- เหล็กม้วนตุรกี: มีโควตาใหญ่ที่สุดและระยะทางขนส่งสั้นที่สุด การนำเข้าเดือนกรกฎาคม–สิงหาคมที่ 0.29 ล้านตันลดลง 25% เมื่อเทียบรายปี ซึ่งเป็นการลดลงน้อยที่สุดในบรรดาแหล่งนำเข้าหลัก
- เหล็กม้วนอินเดีย: จากฐานที่ต่ำในปี 2025 การนำเข้าเดือนกรกฎาคม–สิงหาคมจำนวน 0.12 ล้านตัน เพิ่มขึ้น 109%
- เหล็กม้วนเวียดนาม: การนำเข้าเดือนกรกฎาคม–สิงหาคมจำนวน 94 กิโลตัน เพิ่มขึ้น 25% เทียบกับโควตารายไตรมาส 0.10 ล้านตัน
การลดลงมากที่สุดมาจากอินโดนีเซีย เกาหลีใต้ ยูเครน และไต้หวัน จีน รวมกันลดลง 0.62 ล้านตันในเดือนกรกฎาคม–สิงหาคม มีเพียงอินโดนีเซียเท่านั้นที่ถูกโควตากดดันจนออกจากตลาด ส่วนอีกสามประเทศเหลือโควตาโดยไม่ได้ใช้
โควตาทำให้ราคานำเข้าขยับเข้าใกล้ราคาในประเทศของสหภาพยุโรปภายในช่วงประมาณ 120 ดอลลาร์สหรัฐต่อตัน ณ ราคาล่าสุดต้นเดือนพฤศจิกายน:
- ในประเทศ: 753 ยูโรต่อตัน EXW ยุโรปตะวันตกเฉียงเหนือ (ประมาณ 848 ดอลลาร์สหรัฐต่อตัน) และ 746 ยูโรต่อตัน EXW อิตาลี (ประมาณ 841 ดอลลาร์สหรัฐต่อตัน) เพิ่มขึ้น 30 ยูโรและ 24 ยูโรต่อตันตั้งแต่ต้นเดือนสิงหาคม
- นำเข้า: HRC อินเดียที่ 730 ดอลลาร์สหรัฐต่อตัน CFR ยุโรปเหนือ เทียบกับ 640 ดอลลาร์สหรัฐต่อตันในต้นเดือนสิงหาคม การนำเข้าของอิตาลีที่ 718 ดอลลาร์สหรัฐต่อตัน CIF เทียบกับ 660 ดอลลาร์สหรัฐต่อตัน
- ส่วนต่าง: ช่องว่างระหว่าง EXW ยุโรปตะวันตกเฉียงเหนือกับ CFR อินเดียแคบลงจากประมาณ 190 ดอลลาร์สหรัฐต่อตันในต้นเดือนสิงหาคม เหลือประมาณ 120 ดอลลาร์สหรัฐต่อตัน และลดลงเหลือประมาณ 60 ดอลลาร์สหรัฐต่อตันในต้นเดือนตุลาคม เนื่องจากสินค้าอินเดียเร่งเข้าชิงโควตาไตรมาส 4
- ข้อเสนอส่งออก: HRC ตุรกีเพิ่มขึ้นจาก 570 เป็น 615 ดอลลาร์สหรัฐต่อตัน FOB ขณะที่ข้อเสนอส่งออกของจีนจากจิงถังไม่ได้ปรับขึ้นตาม
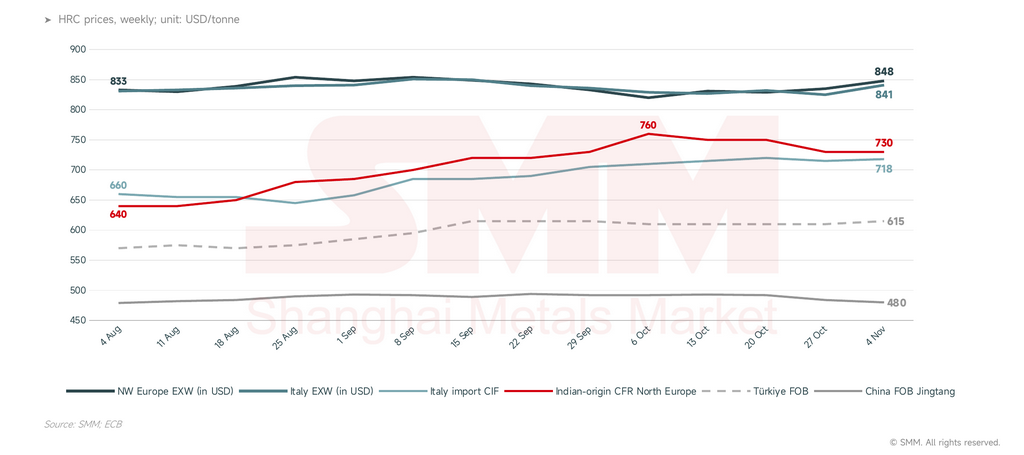
ส่วนเกินจากโควตาตกเป็นของผู้ส่งออกและผู้นำเข้าที่ถือโควตาเป็นหลัก ตั้งแต่ต้นเดือนสิงหาคม ราคา CFR อินเดียเพิ่มขึ้น 14% ส่วน EXW ยุโรปตะวันตกเฉียงเหนือเพิ่มขึ้นเพียง 4% ราคานำเข้าเป็นไปตามปฏิทินโควตา โดยจะสูงขึ้นเมื่อเปิดไตรมาสใหม่และผ่อนคลายลงเมื่อโควตาหมด โรงงานในสหภาพยุโรปเสนอราคารีดเดือนมกราคมที่ 770–800 ยูโรต่อตัน DAP (ประมาณ 868–901 ดอลลาร์สหรัฐต่อตัน)
IV. ต้นทุนที่แท้จริงของ CBAM: ค่าเริ่มต้นลบกำไรของอินเดียจนหมด
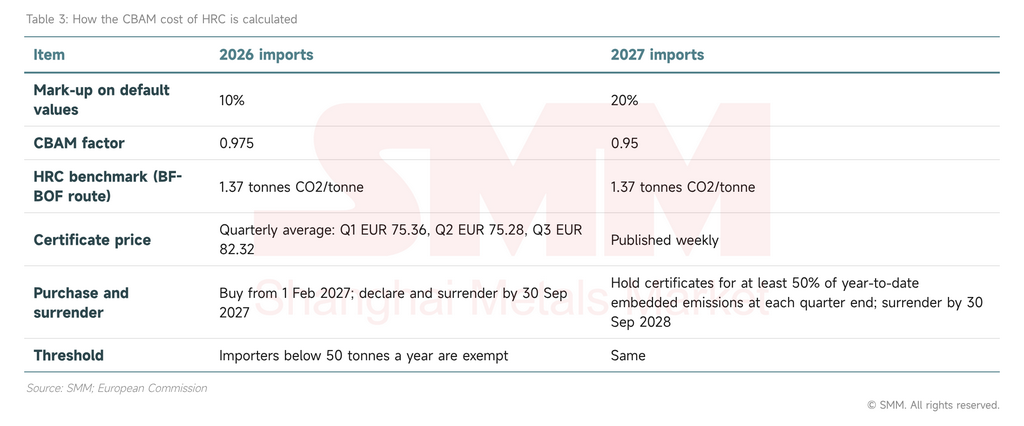
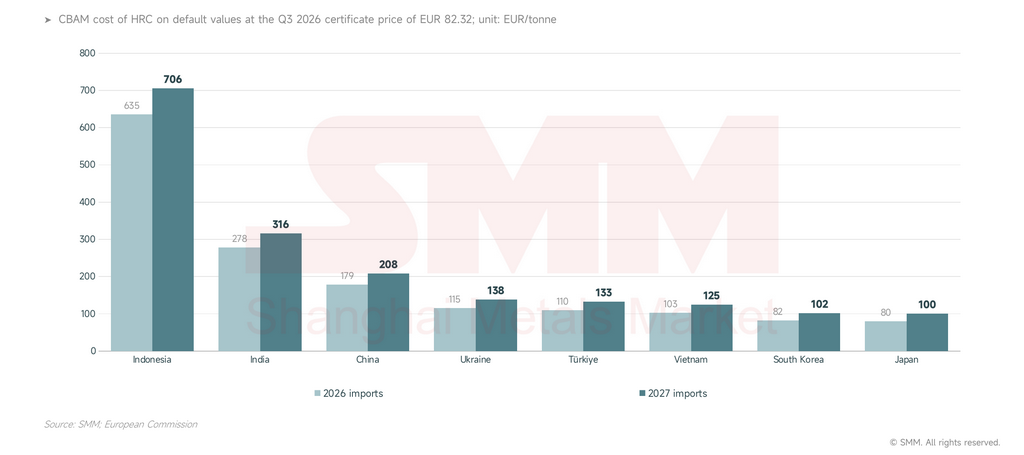
เมื่อใช้ค่าเริ่มต้น CBAM จะเพิ่มต้นทุนประมาณ 316 ยูโรต่อตัน (ประมาณ 356 ดอลลาร์สหรัฐต่อตัน) ให้กับ HRC อินเดียที่นำเข้าในปี 2027 ซึ่งเพียงพอที่จะลบกำไรในยุโรปจนหมด ส่วนเหล็กม้วนจากเตาไฟฟ้าเศษเหล็กของตุรกีที่รายงานการปล่อยจริงจ่ายประมาณ 20 ดอลลาร์สหรัฐต่อตัน นี่คือเหตุผลที่สินค้าตุรกียอมเข้าคิวรอวันที่ 1 มกราคม
ค่าใช้จ่าย CBAM ขึ้นอยู่กับค่าเริ่มต้น การหักลดการจัดสรรฟรี และราคาใบรับรอง ณ ราคาใบรับรองไตรมาส 3 ปี 2026 ที่ 82.32 ยูโรต่อตัน CO2 และค่าเริ่มต้นรายประเทศ HRC อินเดียที่นำเข้าในปี 2027 มีต้นทุนประมาณ 316 ยูโรต่อตัน คิดเป็น 2.4 เท่าของตัวเลขตุรกี ส่วนค่าเริ่มต้นของอินโดนีเซียที่ 8.23 ตัน CO2 ต่อตัน ทำให้ต้นทุนอยู่ที่ประมาณ 706 ยูโรต่อตัน
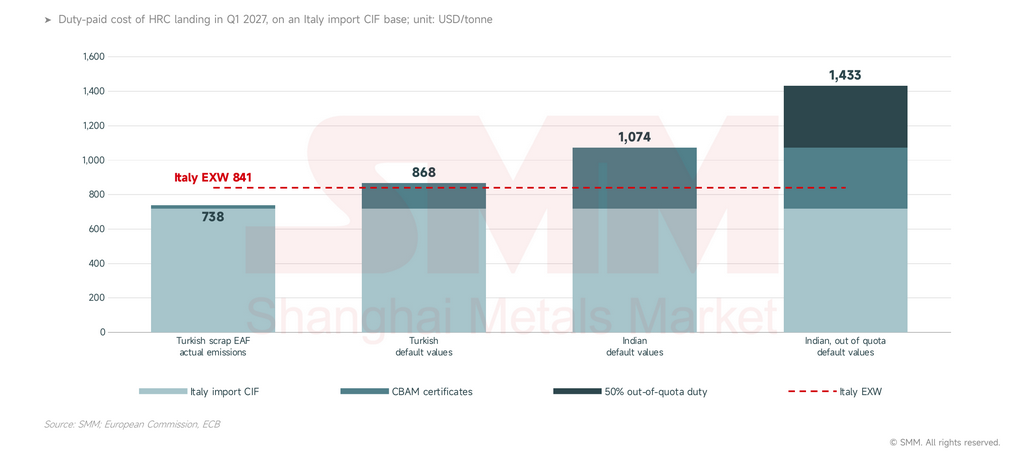
เหล็กม้วนอินเดียต้องมีทั้งโควตาและการปล่อยก๊าซจริงที่ผ่านการรับรองจึงจะแข่งขันได้ โดยใช้ราคานำเข้าอิตาลีที่ 718 ดอลลาร์สหรัฐ/ตัน CIF เป็นฐานร่วม (ส่วนใหญ่เป็นเหล็กม้วนจากโรงงานอินเดียและตุรกี ก่อนรวมค่าท่าเรือ) สำหรับสินค้าที่มาถึงไตรมาส 1 ปี 2027 ณ ราคาต้นเดือนพฤศจิกายนล่าสุด:
- ส่วนต่าง: ราคา EXW ในประเทศอิตาลีประมาณ 841 ดอลลาร์สหรัฐ/ตัน สูงกว่าราคานำเข้าประมาณ 123 ดอลลาร์สหรัฐ/ตัน (ประมาณ 109 ยูโร)
- เหล็กม้วนจากเตาไฟฟ้าเศษเหล็กตุรกี: การสำรวจตลาดของ SMM ประเมิน CBAM ไว้ที่ประมาณ 20 ดอลลาร์สหรัฐ/ตันตามการปล่อยก๊าซจริง รวมเป็นประมาณ 738 ดอลลาร์สหรัฐ/ตัน ต่ำกว่าราคาในประเทศประมาณ 100 ดอลลาร์สหรัฐ
- เหล็กม้วนตุรกีตามค่ามาตรฐาน: ประมาณ 868 ดอลลาร์สหรัฐ/ตัน สูงกว่า EXW ในประเทศ 27 ดอลลาร์สหรัฐ แต่ไม่สูงกว่าข้อเสนอราคาไตรมาส 1 ของโรงงานในสหภาพยุโรป
- เหล็กม้วนอินเดียตามค่ามาตรฐาน: ประมาณ 1,074 ดอลลาร์สหรัฐ/ตัน สูงกว่าราคาในประเทศ 233 ดอลลาร์สหรัฐ หากเทียบกับเกณฑ์มาตรฐาน BF-BOF การปล่อยก๊าซจริงที่ฝังตัวต้องต่ำกว่าประมาณ 2.6 ตัน CO2 ต่อตันจึงจะคุ้มทุน
- นอกโควตา: ภาษี 50% เพิ่มอีกประมาณ 359 ดอลลาร์สหรัฐ/ตัน รวมเป็นประมาณ 1,433 ดอลลาร์สหรัฐ/ตัน สูงกว่าราคาในประเทศมากและแทบไม่มีช่องทางให้ซื้อขาย
เหล็กม้วนอินเดียที่นำเข้าในไตรมาส 4 ต้องจ่ายประมาณ 313 ดอลลาร์สหรัฐ/ตันตามค่ามาตรฐานปี 2026 แต่โควตากลับหมดภายในแปดวัน ผู้ซื้ออาจคำนวณราคาตามการปล่อยก๊าซจริงหรือยังไม่ได้รวมต้นทุน CBAM ไว้ในราคา ต้นทุนจะปรากฏในบัญชีเมื่อเปิดขายใบรับรองในเดือนกุมภาพันธ์ 2027 และครบกำหนดส่งมอบครั้งแรกในเดือนกันยายน
V. คิวในไตรมาส 1 และผลกระทบต่อเอเชีย
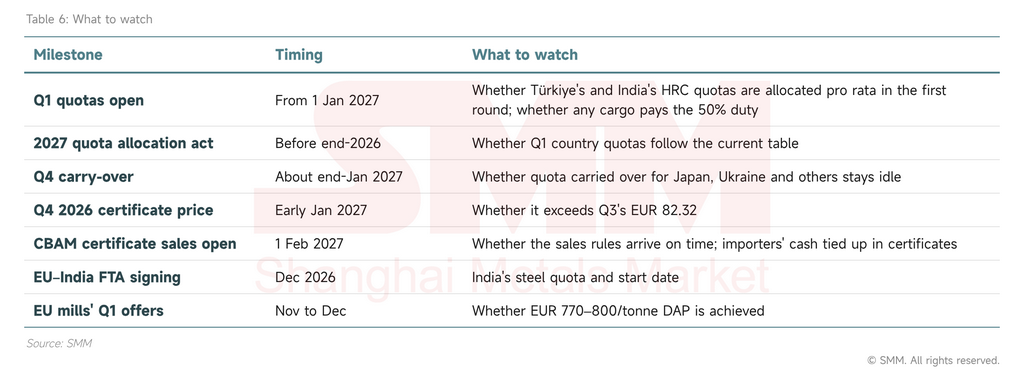
เมื่อไตรมาส 1 เปิดในวันที่ 1 มกราคม โควตา HRC ของตุรกีและอินเดียมีแนวโน้มจะหมดอีกครั้งในการจัดสรรรอบแรก ผลกระทบต่อตลาดจีนจนถึงขณะนี้มาจากอินโดนีเซีย ยังไม่มีสัญญาณว่าเหล็กม้วนอินเดียหรือตุรกีจะหันไปเอเชีย
โควตาไตรมาส 1 ของตุรกีและอินเดียมีแนวโน้มจะเต็มทันทีที่เปิด SMM คาดว่าจะมี HRC ตุรกีในโควตาประมาณ 0.30 ล้านตันในไตรมาส 1 ซึ่งใกล้เคียงกับโควตาประเทศบวกกับกลุ่ม FTA และ HRC อินเดียใกล้ 0.20 ล้านตัน สูงกว่าโควตาประเทศอินเดียประมาณ 50 กิโลตัน ภายใต้กฎโควตาแบบมาก่อนได้ก่อนของสหภาพยุโรป คำขอที่ยื่นในวันเดียวกันและเกินยอดคงเหลือจะถูกจัดสรรตามสัดส่วน ส่วนที่ไม่ได้รับการจัดสรรต้องจ่ายภาษี 50% ดังนั้นเรือที่รอคิวอยู่จึงไม่ปลอดภัย
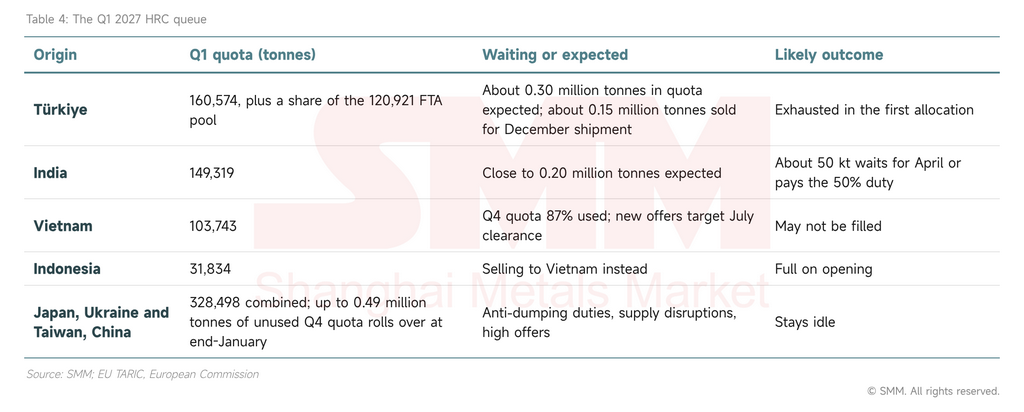
ปริมาณในไตรมาส 1 ตั้งสมมติฐานว่าตารางการจัดสรรโควตาปัจจุบันยังคงดำเนินต่อไป: กฎระเบียบ IR (EU) 2026/1457 จะหมดอายุในวันที่ 31 ธันวาคม และกฎหมายปี 2027 ยังไม่ได้รับการเผยแพร่
การส่งออกของตุรกีไปยังสหภาพยุโรปลดลงแล้ว สมาคมผู้ผลิตเหล็กตุรกีรายงานการส่งออกไปยังสหภาพยุโรป 3.70 ล้านตันในช่วงเดือนมกราคม–กันยายน ลดลง 23% เมื่อเทียบกับปีก่อน ขณะที่การส่งออกรวมเพิ่มขึ้น 1.9% ยังไม่มีการเผยแพร่ว่าปริมาณที่หายไปนั้นไปอยู่ที่ใด
ผลกระทบโดยตรงต่อจีนมีน้อย จีนไม่มีโควตาประเทศสำหรับ HRC (1A) และสหภาพยุโรปนำเข้า HRC จากจีนเพียง 2.2 พันตันในเดือนกรกฎาคม–สิงหาคม โควตาประเทศของจีนในทุกหมวดที่ไม่ใช่สเตนเลสรวมกันอยู่ที่ประมาณ 0.18 ล้านตันต่อไตรมาสเท่านั้น
ผลกระทบทางอ้อมจนถึงขณะนี้มาจากอินโดนีเซีย การนำเข้า HRC อินโดนีเซียของสหภาพยุโรปลดลง 0.28 ล้านตันในเดือนกรกฎาคม–สิงหาคม และในช่วงปลายเดือนตุลาคม โรงงานอินโดนีเซียสองแห่งขายประมาณ 90,000 ตันให้เวียดนามที่ราคา 530–535 ดอลลาร์สหรัฐต่อตัน CFR แข่งขันกับผู้ซื้อกลุ่มเดียวกับเหล็กม้วนจีนที่ราคา 480 ดอลลาร์สหรัฐต่อตัน FOB จิงถัง โรงงานอินเดียซึ่งมีความต้องการในประเทศแข็งแกร่งยังไม่ได้หันมาเน้นเวียดนามหรือตะวันออกกลางมากนัก โดยเหล็กม้วนอินเดียยืนราคาที่ 620–630 ดอลลาร์สหรัฐต่อตัน CFR
VI. แนวโน้ม: โควตาประเทศและต้นทุนคาร์บอนเป็นเพดานการนำเข้าของสหภาพยุโรปในขณะนี้
เราคาดว่าโควตาประเทศและต้นทุนคาร์บอน ไม่ใช่ราคา จะเป็นเพดานการนำเข้า HRC ของสหภาพยุโรปจากนี้ไป: ปริมาณในไตรมาส 1 ถูกจำกัดด้วยโควตาแต่จะถูกเคลียร์ในช่วงต้นเดือนมกราคม และราคานำเข้าจะยังคงเคลื่อนไหวตามราคาในประเทศของสหภาพยุโรป
ไตรมาส 1 จะซ้ำรอยไตรมาส 4 โควตาของตุรกีและอินเดียมีแนวโน้มจะหมดหลังจากการจัดสรรรอบแรกในเดือนมกราคม โดยราคานำเข้าจะพุ่งสูงแล้วจึงผ่อนคลายลง หากโควตาที่ไม่ได้ใช้ยังคงไม่ถูกใช้ ข้อเสนอของโรงงานสหภาพยุโรปในไตรมาส 1 มีแนวโน้มจะคงอยู่ CBAM เพิ่มการคัดกรองชั้นที่สอง: ตามค่าดีฟอลต์ เหล็กม้วนจากอินเดีย อินโดนีเซีย และจีนจะเสียเปรียบ ขณะที่โรงงาน EAF ที่มีข้อมูลการปล่อยมลพิษที่ผ่านการตรวจสอบจะได้เปรียบ สามสิ่งที่อาจเปลี่ยนสถานการณ์นี้ได้: ญี่ปุ่นหรือไต้หวัน จีนลดราคาเพื่อใช้โควตาที่ไม่ได้ใช้ เงื่อนไขโควตาของ FTA สหภาพยุโรป–อินเดีย และการทบทวนระบอบใหม่ของคณะกรรมาธิการ
สำหรับจีน ตลาดที่ต้องจับตาคือเอเชีย ไม่ใช่ยุโรปHRC จีนเข้าถึงสหภาพยุโรปได้น้อยอยู่แล้วก่อนระบอบใหม่ และผลกระทบล้นทะลักจนถึงขณะนี้มาจากอินโดนีเซีย หากความต้องการในประเทศของอินเดียอ่อนแอลง หรือปริมาณที่ตุรกีไม่ขายให้สหภาพยุโรปอีกต่อไปย้ายไปยังเอเชียและตะวันออกกลาง ราคาส่งมอบในภูมิภาคเหล่านั้นจะเผชิญแรงกดดันมากขึ้น และผู้ส่งออกจีนจะต้องแข่งขันด้วยราคาที่ต่ำลง
ระเบียบวิธีและคำจำกัดความ: การนำเข้า HRC ใช้การจัดกลุ่มของ SMM (HS 7208 ไม่รวม 7208 51 บวก 7225 30 และ 7225 40) จาก Eurostat ซึ่งใกล้เคียงแต่ไม่ตรงกับโควตาประเภท 1A การใช้โควตานำมาจากภาพรวม TARIC จนถึงวันที่ 3 พ.ย. 2026 ต้นทุน CBAM ใช้ค่ามาตรฐาน HRC เกณฑ์มาตรฐาน BF-BOF และราคาใบรับรองไตรมาส 3 ปี 2026 ราคาเงินยูโรแปลงโดยใช้อัตราอ้างอิง ECB วันที่ 4 พ.ย. 2026
ที่มา: SMM; EU TARIC; Eurostat; คณะกรรมาธิการยุโรป; worldsteel; EUROFER; ECB; สมาคมผู้ผลิตเหล็กตุรกี; รายงานบริษัท