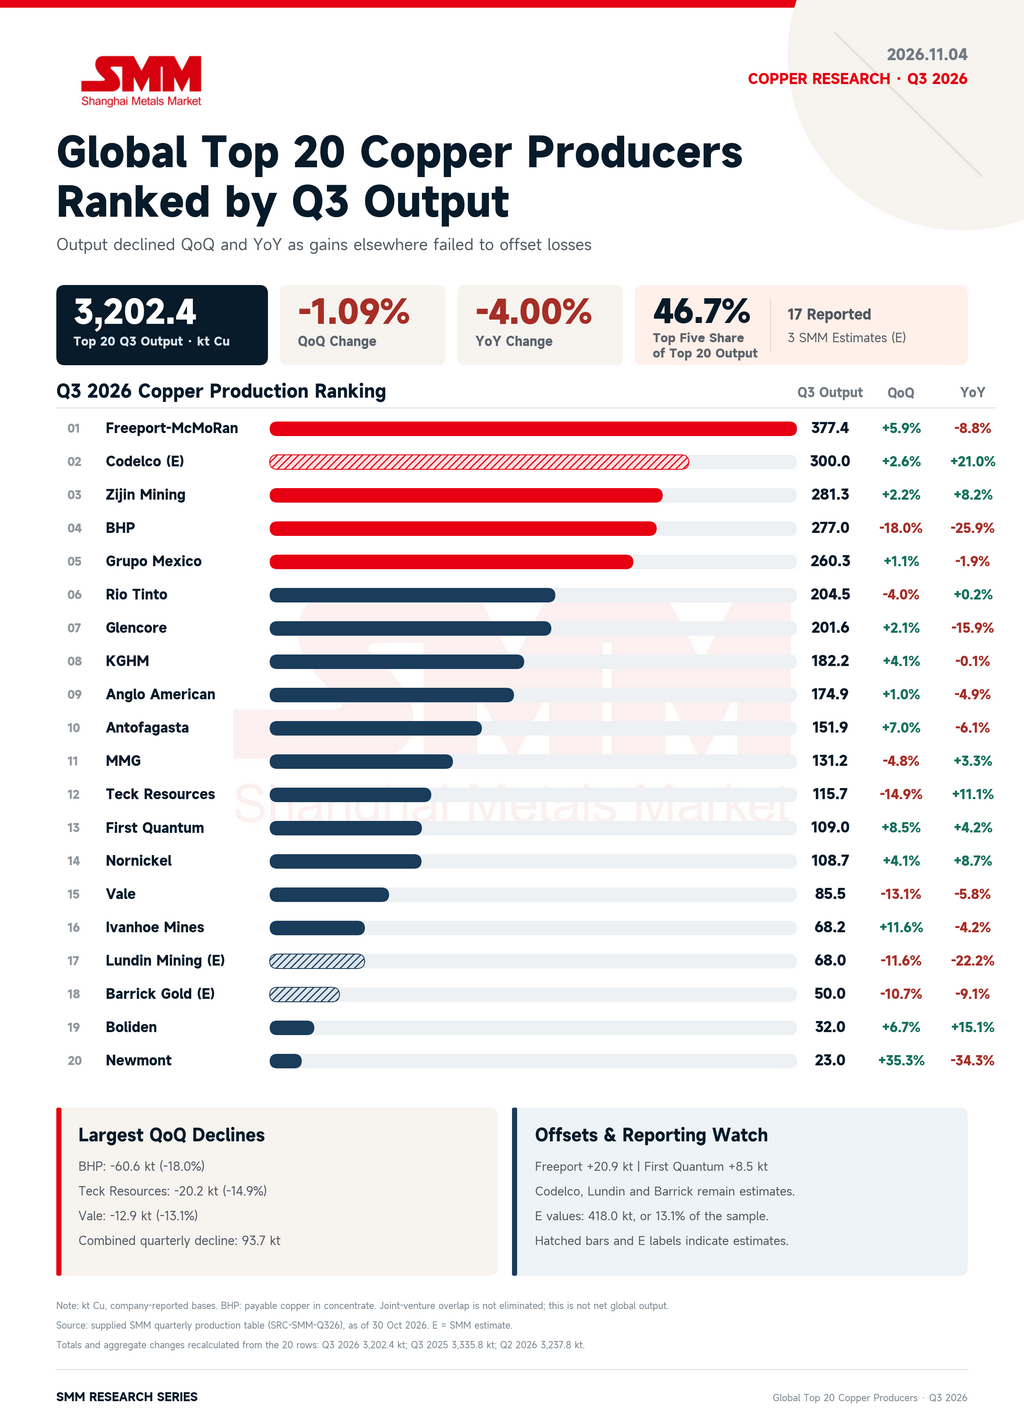
การเปิดเผยข้อมูลรายไตรมาสในเดือนตุลาคม เสริมด้วยประมาณการของ SMM ระบุว่าการผลิตทองแดงในไตรมาส 3 จากกลุ่มตัวอย่างเหมืองชั้นนำ 20 แห่งของ SMM อยู่ที่ประมาณ 3,202.4 กิโลตัน ลดลง 4.0% เมื่อเทียบกับปีก่อน และลดลง 1.1% เมื่อเทียบกับไตรมาสก่อน
เหมืองขนาดใหญ่หลายแห่งเป็นสาเหตุหลักของการลดลง การลดลงของเกรดแร่ตามแผนและการบำรุงรักษาตามกำหนดส่งผลกระทบต่อผลผลิต ประกอบกับการหยุดชะงักจากสภาพอากาศ อุปกรณ์ขัดข้อง และการหยุดงานเพื่อความปลอดภัย โครงการใหม่ที่เร่งการผลิตและเหมืองที่กลับมาดำเนินการช่วยชดเชยได้บางส่วน
ผลกระทบต่ออุปทานทั้งปีขึ้นอยู่กับว่าส่วนที่ขาดหายไปนั้นถูกคำนวณไว้แล้วในเป้าหมายประจำปีมากน้อยเพียงใด และปริมาณการผลิตที่สูญเสียไปจะสามารถกู้คืนได้เท่าใดในไตรมาส 4
เกรดแร่ที่ลดลงของ Escondida กดดันผลผลิต แต่ BHP ยังคงเป้าหมายเดิม
การผลิตทองแดงในไตรมาส 3 ของ BHP ลดลงประมาณ 19% ทั้งเมื่อเทียบกับปีก่อนและไตรมาสก่อน อยู่ที่ 400,700 ตัน Escondida ผลิตได้ 252,600 ตัน ลดลง 23% เมื่อเทียบกับปีก่อน และลดลง 19% จากไตรมาส 2
สาเหตุหลักมาจากเกรดแร่ป้อนโรงแต่งแร่ที่ลดลงและการบำรุงรักษาตามกำหนด เกรดแร่ป้อนเฉลี่ยอยู่ที่ 0.81% เทียบกับ 0.94% ในปีก่อน สภาพอากาศเลวร้ายในเดือนกรกฎาคมและสิงหาคมยังจำกัดการขนส่งและการเดินรถบรรทุกเหมือง ขณะที่อุบัติเหตุร้ายแรงในเดือนกันยายนทำให้ต้องหยุดการทำเหมืองชั่วคราว
อย่างไรก็ตาม BHP ยังคงเป้าหมายการผลิตทองแดงปีงบประมาณ 2027 ไว้ที่ 1.65–1.80 ล้านตัน รวมถึง 1.00–1.10 ล้านตันจาก Escondida เกรดแร่ป้อนโรงแต่งแร่ทั้งปีที่คาดการณ์ของเหมืองยังคงอยู่ที่ประมาณ 0.70% ซึ่งบ่งชี้ว่าลำดับการทำเหมืองเกรดต่ำถูกคำนวณไว้แล้วในแผนการผลิตประจำปี
สภาพอากาศแปรปรวนในชิลีทำให้ผู้ผลิตบางรายปรับลดเป้าหมาย
Teck ผลิตทองแดงได้ 115,700 ตันในไตรมาส 3 ลดลงประมาณ 15% เมื่อเทียบกับไตรมาสก่อน แต่เพิ่มขึ้น 11% เมื่อเทียบกับปีก่อน Quebrada Blanca (QB) ได้รับผลกระทบจากลมแรง หิมะตก และไฟฟ้าดับในเดือนสิงหาคม สภาพหลุมเปียกจำกัดการเข้าถึงแร่เกรดสูงที่กำหนดไว้สำหรับไตรมาสนี้ ขณะที่การบำรุงรักษาตามแผนในเดือนกันยายนยิ่งลดผลผลิตลงอีก การผลิตลดลงเหลือ 47,200 ตัน จาก 55,800 ตันในไตรมาส 2
เกรดแร่ที่สูงขึ้นที่ Highland Valley Copper (HVC) และ Antamina ซึ่งสอดคล้องกับแผนเหมือง ช่วยสนับสนุนการเติบโตของการผลิตเมื่อเทียบกับปีก่อน และบรรเทาผลกระทบในระดับกลุ่ม การเข้าถึงหน้างานเพิ่มเติมที่ QB คาดว่าจะช่วยให้การดำเนินงานมีความยืดหยุ่นมากขึ้นในการเลือกแร่ป้อน Teck ยังคงเป้าหมายการผลิตทองแดงทั้งปีไว้ที่ 455,000–530,000 ตัน
Lundin Mining เผชิญผลกระทบต่อแนวโน้มรายปีมากกว่า Caserones ถูกพายุฤดูหนาวพัดถล่มทั้งในเดือนกรกฎาคมและสิงหาคม สร้างความเสียหายต่อโครงสร้างพื้นฐานการส่งไฟฟ้า พายุลูกที่สองยิ่งทำให้การเริ่มเดินเครื่องล่าช้าออกไป ส่งผลให้ Lundin ปรับลดเป้าหมายการผลิตทองแดงของกลุ่มลงเหลือ 300,000–325,000 ตัน จากเดิม 310,000–335,000 ตัน
การผลิตทองแดงในไตรมาส 3 ของ Anglo American ลดลง 5% เมื่อเทียบกับปีก่อน อยู่ที่ 174,900 ตัน สาเหตุหลักมาจากสภาพอากาศเลวร้ายในชิลีและแร่ป้อนจากกองสต็อกเกรดต่ำที่ Collahuasi Quellaveco ได้รับประโยชน์จากการปรับปรุงเกรดแร่ตามแผน ทำให้ผลผลิตเพิ่มขึ้น 8% เมื่อเทียบกับไตรมาสก่อน Collahuasi กลับมาเข้าถึงแร่เกรดสูงในหลุม Rosario ได้แล้ว ซึ่งคาดว่าจะสนับสนุนการผลิตในช่วงที่เหลือของปีและต่อเนื่องถึงปี 2027 Anglo American ยังคงเป้าหมายทั้งปีไว้ที่ 700,000–760,000 ตัน
El Teniente, Grasberg และ Kamoa: การฟื้นคืนการเข้าถึงยังคงเป็นหัวใจสำคัญของการฟื้นตัว
ที่ Codelco ข้อจำกัดหลังอุบัติเหตุที่ El Teniente และการพัฒนาพื้นที่การผลิตในอนาคตยังคงเป็นข้อกังวลสำคัญ การเปิดเผยข้อมูลครึ่งปีแรกแสดงให้เห็นว่าผลผลิตของ El Teniente ลดลง 27% เมื่อเทียบกับปีก่อน สะท้อนข้อจำกัดการดำเนินงานหลังอุบัติเหตุในเดือนกรกฎาคม 2025 การพัฒนาที่ Andes Norte ก็ถูกระงับเช่นกัน แนวโน้มขึ้นอยู่กับการฟื้นคืนการเข้าถึงพื้นที่ที่ถูกจำกัดและความคืบหน้าของโครงการที่จำเป็นต่อการรักษาการผลิตในอนาคต
Ministro Hales ยังรายงานผลครึ่งปีแรกที่อ่อนแอ โดยผลผลิตลดลง 21% เมื่อเทียบกับปีก่อน เนื่องจากเกรดแร่ที่ลดลง
การผลิตทองแดงในไตรมาส 3 ของ Freeport-McMoRan เพิ่มขึ้นประมาณ 6% เมื่อเทียบกับไตรมาสก่อน อยู่ที่ 377,400 ตัน แม้จะยังต่ำกว่าระดับปีก่อนประมาณ 9% Grasberg เดินหน้าเริ่มเดินเครื่องตามระยะ โดยแปรรูปแร่เฉลี่ยประมาณ 141,000 ตันต่อวัน คิดเป็น 67% ของอัตราปกติก่อนเกิดเหตุ
Freeport มีแผนฟื้นฟูการดำเนินงานให้ได้ 80% ของกำลังการผลิตปกติภายในกลางปี 2027 และเข้าใกล้กำลังการผลิตเต็มที่ภายในสิ้นปี พื้นที่ทำเหมือง 1S มีกำหนดเริ่มเดินเครื่องใหม่ในกลางปี 2027 การเปิดพื้นที่ที่ได้รับผลกระทบอีกครั้งและการปรับปรุงระบบขนถ่ายแร่คาดว่าจะสนับสนุนการฟื้นตัวของผลผลิตในภายหลัง
Kamoa-Kakula ซึ่ง Ivanhoe Mines ถือหุ้นอยู่ ผลิตทองแดงในหัวแร่เข้มข้นได้ประมาณ 68,200 ตันในไตรมาส 3 เพิ่มขึ้นประมาณ 12% เมื่อเทียบกับไตรมาสก่อน ปริมาณแร่ที่ผ่านกระบวนการเพิ่มขึ้นประมาณ 18% ชดเชยการลดลงของเกรดหัวแร่จาก 2.39% เป็น 2.22% ได้มากกว่า
ที่ Kakula การพัฒนาอุโมงค์ใต้ดินกำลังดำเนินไปผ่านพื้นที่เกรดต่ำรอบขอบของแหล่งแร่เพื่อสร้างเส้นทางเข้าสู่พื้นที่ทำเหมืองเกรดสูง ดังนั้น จังหวะการฟื้นตัวของการผลิตจะขึ้นอยู่กับความคืบหน้าของการพัฒนาเหมืองและความพร้อมของแร่ป้อน
การฟื้นตัวของ Kamoa-Kakula ยังเพิ่มสัดส่วนผลผลิตที่รับรู้ของ Zijin Mining การผลิตทองแดงจากเหมืองในไตรมาส 3 ของ Zijin เพิ่มขึ้นประมาณ 2% เมื่อเทียบกับไตรมาสก่อน อยู่ที่ 281,300 ตัน Kamoa มีส่วนสนับสนุนประมาณ 30,100 ตันตามสัดส่วนการถือหุ้น เพิ่มขึ้นจาก 27,000 ตันในไตรมาส 2
หากไม่นับ Kamoa ผลผลิตจากเหมืองอื่นของ Zijin เติบโตประมาณ 6% เมื่อเทียบกับปีก่อนในช่วงเก้าเดือนแรก การเติบโตดังกล่าวช่วยชดเชย แต่ยังไม่สามารถทดแทนการสูญเสียการผลิตก่อนหน้านี้ของ Kamoa ได้ทั้งหมด
การเพิ่มขึ้นรายไตรมาสไม่ได้รับประกันเป้าหมายทั้งปีเสมอไป
การผลิตทองแดงในไตรมาส 3 ของ First Quantum เพิ่มขึ้นประมาณ 8% เมื่อเทียบกับไตรมาสก่อน อยู่ที่ 109,000 ตัน การขยายกำลังการผลิตที่ Kansanshi ช่วยเพิ่มปริมาณการแปรรูป ขณะที่ Cobre Panamá ได้รับอนุมัติให้แปรรูปแร่จากกองสต็อก
อย่างไรก็ตาม เกรดแร่ที่เหมืองในแซมเบียต่ำกว่าที่คาดไว้ก่อนหน้า และการทำเหมืองแร่เกรดสูงที่ Sentinel ล่าช้าออกไป First Quantum ปรับลดเป้าหมายการผลิตทองแดงทั้งปีลงเหลือ 405,000–435,000 ตัน จากเดิม 405,000–475,000 ตัน การปรับลดดังกล่าวชี้ให้เห็นข้อจำกัดของการเติบโตของปริมาณการแปรรูปเมื่อเกรดแร่ต่ำกว่าแผน อัตราการผลิตรายไตรมาสที่ปรับตัวดีขึ้นก็ยังอาจทำให้การผลิตทั้งปีต่ำกว่าที่คาดไว้ก่อนหน้า
Glencore บันทึกการฟื้นตัวของการผลิตทองแดงรายไตรมาสเล็กน้อย บริษัทยังคงเป้าหมายทั้งปีไว้ที่ 810,000–870,000 ตัน แต่คาดว่าการผลิตจะอยู่ใกล้ขอบล่างของช่วงดังกล่าว ผลการดำเนินงานในไตรมาส 4 จะขึ้นอยู่กับเกรดแร่และอัตราการสกัดที่ Collahuasi เป็นส่วนหนึ่ง การผลิตที่ลดลงหลังการปิด Mount Isa และการขาย Kidd ก็ต้องนำมาพิจารณาในการเปรียบเทียบด้วย
Grupo México ปรับลดเป้าหมายการผลิตทองแดงทั้งปีลงเหลือ 1.028 ล้านตัน จากเดิม 1.034 ล้านตัน ผลผลิตในไตรมาส 3 ลดลงประมาณ 1.9% เมื่อเทียบกับปีก่อน เนื่องจากการเติบโตในเม็กซิโกชดเชยการลดลงที่เหมืองในเปรูและ Asarco ได้เพียงบางส่วน
การขยายกำลังการผลิตและการฟื้นตัวของการดำเนินงานช่วยชดเชยได้บางส่วน
แหล่งการเติบโตหลักของ Rio Tinto คือการเร่งการผลิตของเหมืองใต้ดิน Oyu Tolgoi การผลิตทองแดงในไตรมาส 3 ของเหมืองนี้เพิ่มขึ้น 27% เมื่อเทียบกับปีก่อน ชดเชยผลผลิตที่อ่อนแอลงที่ Escondida และการบำรุงรักษาตามแผนที่ Kennecott ได้บางส่วน Rio Tinto ยังคงเป้าหมายการผลิตทองแดงทั้งปีไว้ที่ 800,000–870,000 ตัน
การผลิตของ Antofagasta เพิ่มขึ้นประมาณ 7% เมื่อเทียบกับไตรมาสก่อน นำโดย Los Pelambres อย่างไรก็ตาม ผลผลิตในช่วงเก้าเดือนแรกยังต่ำกว่าระดับปีก่อน เนื่องจากเกรดแร่และอัตราการสกัดที่ลดลงยังคงกดดัน Centinela เป้าหมายทั้งปียังคงไว้ที่ 625,000–655,000 ตัน
การผลิตทองแดงในไตรมาส 3 ของ MMG ลดลง 4.8% เมื่อเทียบกับไตรมาสก่อน อยู่ที่ประมาณ 131,200 ตัน สาเหตุหลักมาจากผลผลิตที่ลดลงที่ Las Bambas ทั้งเกรดหัวแร่และอัตราการสกัดลดลง มากกว่าการเพิ่มขึ้นของปริมาณการแปรรูป Las Bambas ผลิตได้ประมาณ 100,300 ตัน ลดลงประมาณ 8% จากไตรมาส 2
ผลผลิตของ Khoemacau ลดลงประมาณ 2% เมื่อเทียบกับไตรมาสก่อน การผลิตที่สูงขึ้นที่ Kinsevere ไม่เพียงพอที่จะชดเชยการลดลงที่เหมืองอีกสองแห่ง
Las Bambas ยังคาดว่าจะผลิตได้ประมาณ 400,000 ตันสำหรับทั้งปี ใกล้ขอบบนของเป้าหมายเดิม อย่างไรก็ตาม Khoemacau ปรับลดเป้าหมายทั้งปีลงเหลือ 43,000–48,000 ตัน จากเดิม 48,000–53,000 ตัน สะท้อนความล่าช้าก่อนหน้าในการพัฒนาอุโมงค์ใต้ดินและความพร้อมของอุปกรณ์ที่ลดลง
การเพิ่มขึ้นรายไตรมาสของ Newmont ส่วนใหญ่สะท้อนการฟื้นตัวของ Cadia จากการหยุดชะงักจากแผ่นดินไหวในไตรมาส 2
Boliden ผลิตทองแดงได้ประมาณ 32,000 ตันในไตรมาส 3 เพิ่มขึ้นประมาณ 6% เมื่อเทียบกับไตรมาสก่อน โดยได้แรงหนุนจากปริมาณการแปรรูปที่สูงขึ้นและเกรดหัวแร่ที่ดีขึ้นที่ Kevitsa ที่ Aitik การเจือปนของหินเสียมากกว่าที่คาดทำให้เกรดแร่ที่ป้อนโรงโม่ลดลง Boliden ปรับลดเกรดหัวแร่ทองแดงทั้งปีที่คาดการณ์ของ Aitik ลงเหลือ 0.16% จากเดิม 0.18% ขณะที่เพิ่มเป้าหมายปริมาณการแปรรูปเป็น 42 ล้านตัน จากเดิม 41 ล้านตัน
การลดลงในไตรมาส 3 สะท้อนทั้งการเปลี่ยนแปลงตามแผนของเกรดแร่และตารางการบำรุงรักษา และการสูญเสียการผลิตที่เกินกว่าแผนการดำเนินงาน การปรับลดเป้าหมายที่ Lundin Mining, First Quantum และผู้ผลิตรายอื่นได้ลดความคาดหวังอุปทานทั้งปี สำหรับบริษัทที่ยังคงเป้าหมายเดิม ไตรมาส 4 ต้องส่งมอบการฟื้นตัวและการผลิตเพิ่มเติมที่จำเป็นเพื่อปิดช่องว่าง
บททดสอบหลักคือการฟื้นฟูการดำเนินงานที่ได้รับผลกระทบจากสภาพอากาศในชิลี จังหวะการฟื้นตัวที่ Grasberg และ Kamoa-Kakula และความสามารถของเหมืองเกรดต่ำในการชดเชยด้วยปริมาณการแปรรูปที่สูงขึ้น