ภาพรวมอุปทานสินแร่เหล็กปี 2026 ยังดูสบายๆ เมื่อมองผิวเผิน แต่ตัวเลขกลับเล่าเรื่องที่ต่างออกไป ผู้ผลิตเหมืองรายใหญ่ 16 รายผลิตได้ประมาณ 1,017 ล้านตันในช่วงเก้าเดือนแรก เพิ่มขึ้นราว 23 ล้านตันเมื่อเทียบกับปีก่อน (2.3%) โดยประมาณ 8 ล้านตันมาจาก NMDC ของอินเดีย ซึ่งส่วนใหญ่ขายในประเทศ ดังนั้นปริมาณที่เพิ่มขึ้นทางทะเลจึงใกล้เคียง 15 ล้านตัน
Rio Tinto Pilbara, BHP WAIO, Fortescue และเหมืองของ Vale เอง หรือกลุ่มบิ๊กโฟร์ เพิ่มขึ้นรวมกันเพียง 0.6 ล้านตัน และทั้งหมดมาจากไตรมาสแรกที่อ่อนแอ ขณะที่ Onslow ของ MinRes และ Simandou ของกินีส่งมอบปริมาณที่เพิ่มขึ้นประมาณ 20.4 ล้านตัน การเติบโตได้เปลี่ยนทิศทางไปแล้ว ไม่ได้มาจากกลุ่มบิ๊กโฟร์อีกต่อไป
1. ปริมาณเพิ่มขึ้นสุทธิประมาณ 23 ล้านตัน โดยมาจากบิ๊กโฟร์เพียง 0.6 ล้านตัน
จาก 16 แหล่งผลิต มี 8 แห่งที่เติบโต และ 8 แห่งที่ลดลง ปริมาณที่เพิ่มขึ้นรวมประมาณ 38.3 ล้านตัน ส่วนที่ลดลง 15.3 ล้านตัน หมายความว่าการลดกำลังผลิตหักล้างปริมาณที่เพิ่มขึ้นไปถึง 40% การเพิ่มขึ้นกระจุกตัวอย่างชัดเจน โดย Onslow, Simandou SimFer และ WCS รวมกันเพิ่มขึ้นประมาณ 20.4 ล้านตัน (53% ของปริมาณที่เพิ่มขึ้นทั้งหมด) เมื่อรวม NMDC อีก 8.1 ล้านตัน ทั้งสี่รายนี้คิดเป็น 74% ของการเติบโตทั้งหมด
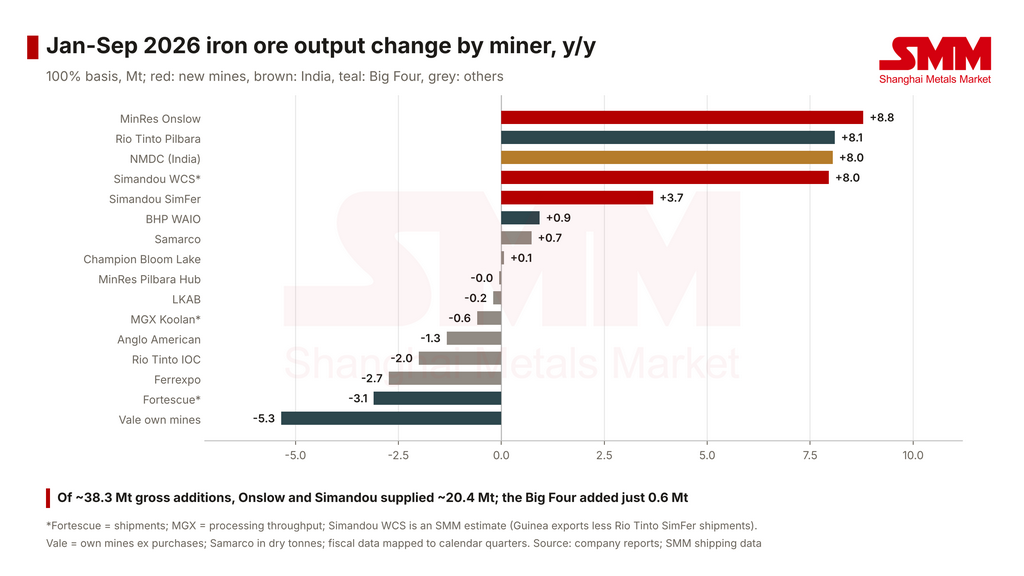
รูปที่ 1: การเปลี่ยนแปลงปริมาณการผลิตสินแร่เหล็ก ม.ค.-ก.ย. 2026 รายผู้ผลิต เทียบปีต่อปี (ล้านตัน) ที่มา: รายงานบริษัท; ข้อมูลการขนส่งทางเรือของ SMM
กลุ่มบิ๊กโฟร์ผลิตได้ 827.5 ล้านตันในช่วงเก้าเดือนแรก มากกว่าปีก่อนเพียง 0.6 ล้านตัน หรือน้อยกว่า 0.1% เมื่อระบบการผลิตของสี่รายใหญ่แทบไม่ขยับ เหมืองใหม่ขนาดเล็กกว่าจึงเป็นตัวกำหนดทิศทางของอุปทาน
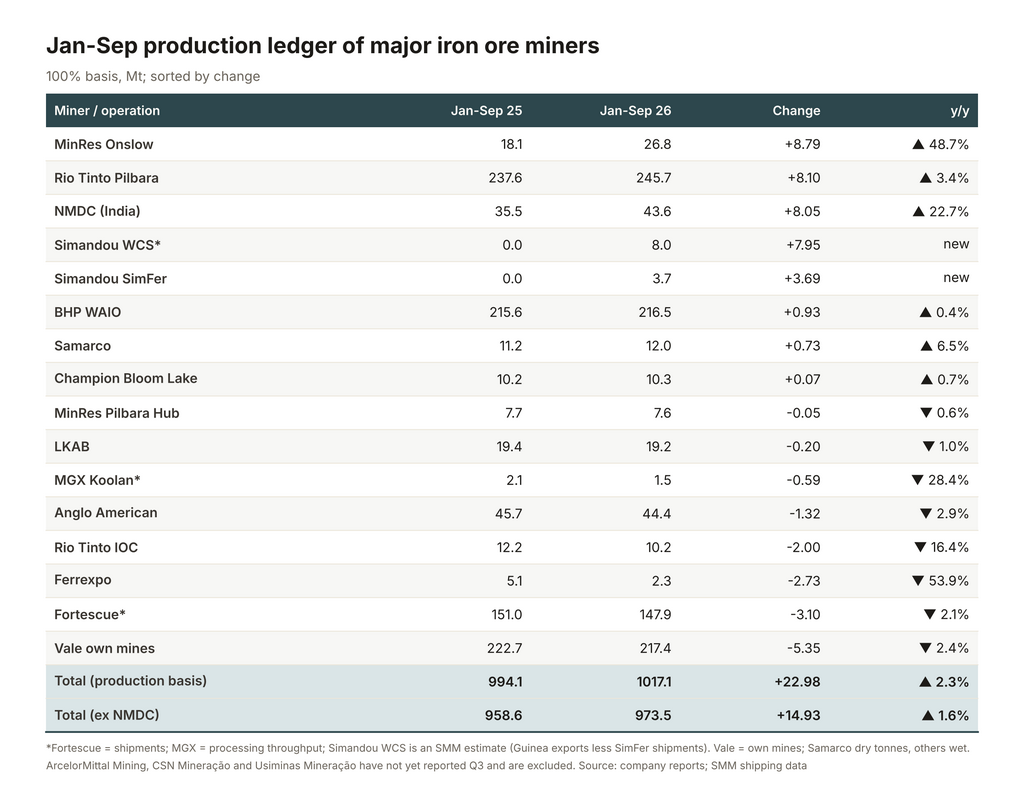
รูปที่ 2: บัญชีการผลิต ม.ค.-ก.ย. ของผู้ผลิตสินแร่เหล็กรายใหญ่ (ล้านตัน) ที่มา: รายงานบริษัท; ข้อมูลการขนส่งทางเรือของ SMM
2. เหมืองใหม่ขับเคลื่อนการขยายตัว: Onslow และ Simandou ขึ้นมานำ
Onslow คือผู้นำการเติบโตที่ชัดเจนในปีนี้ โครงการ Onslow Iron ของ MinRes ผลิตได้ 26.85 ล้านตัน (ฐาน 100%) ในช่วงเก้าเดือนแรก เพิ่มขึ้น 8.79 ล้านตัน หรือ 48.7% โดยยังอยู่ในช่วงเร่งกำลังผลิตตลอดครึ่งแรกของปี 2025 (เพียง 6.18 ล้านตันในไตรมาส 2) ภายในไตรมาส 3 ปี 2026 แตะ 10.26 ล้านตัน ซึ่งเป็นสถิติรายไตรมาส อัตราการขนส่งปัจจุบันอยู่ที่ประมาณ 36.9 ล้านตันต่อปีแล้ว สูงกว่ากำลังการผลิตตาม specification ที่ 35 ล้านตันต่อปี
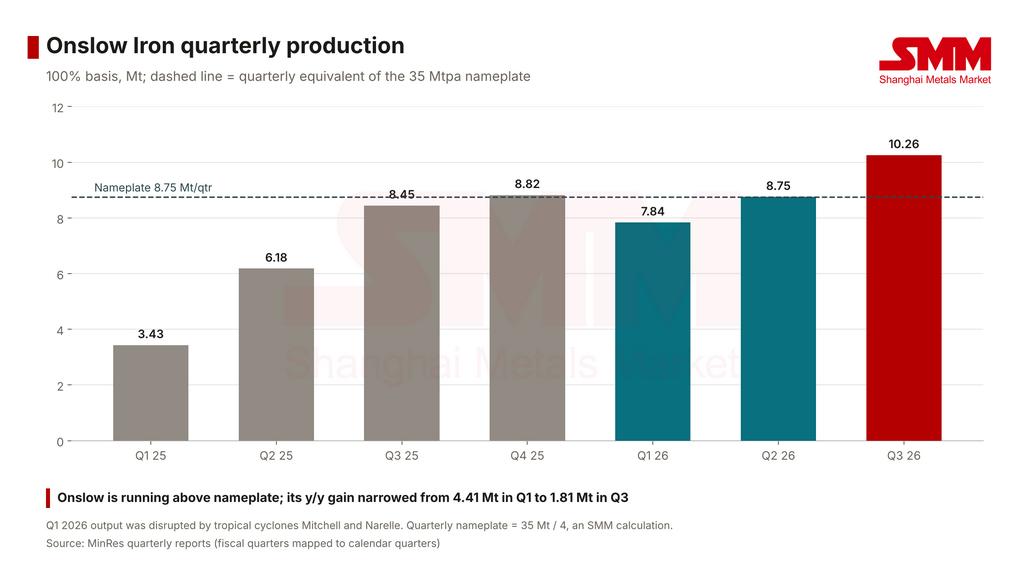
รูปที่ 3: การผลิตรายไตรมาสของ Onslow Iron (ล้านตัน) ที่มา: รายงานรายไตรมาสของ MinRes
Simandou เดินหน้าเร็วยิ่งกว่ากินีส่งออก 12.35 ล้านตันในช่วงเก้าเดือนแรกของปี 2026 (ข้อมูลการขนส่งของ SMM) เทียบกับเกือบไม่มีเลยในปีก่อนหน้า ปริมาณรายเดือนเพิ่มขึ้นจาก 0.28 ล้านตันในเดือนมกราคมเป็น 3.54 ล้านตันในเดือนกันยายน การดำเนินงาน SimFer ของ Rio Tinto (บล็อก 3 และ 4) ผลิตได้ 3.69 ล้านตัน และส่งไปจีน 4.40 ล้านตันในช่วงสามไตรมาสแรก ผลผลิตไตรมาสสามคิดเป็นอัตรารายปีใกล้ 10 ล้านตันแล้ว ท่าเรือของ SimFer เองเพิ่งเริ่มขนถ่ายในไตรมาสสี่ จนถึงตอนนั้นแร่ส่งออกผ่าน WCS
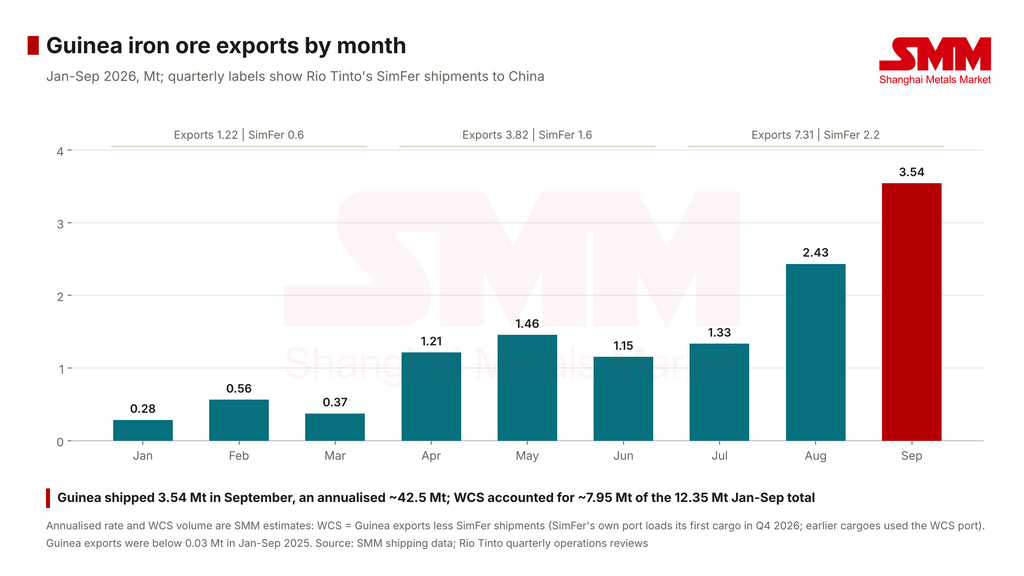
รูปที่ 4: การส่งออกแร่เหล็กของกินีรายเดือน (ล้านตัน) ที่มา: ข้อมูลการขนส่งของ SMM; รายงานทบทวนการดำเนินงานรายไตรมาสของ Rio Tinto
NMDC เป็นอีกสายการเติบโต แต่กำไรส่วนใหญ่ยังอยู่ในอินเดีย NMDC ผลิตได้ 43.55 ล้านตันในเดือนมกราคม-กันยายน เพิ่มขึ้น 8.05 ล้านตัน หรือ 22.7% ยอดขายอยู่ที่ 37.52 ล้านตัน เพิ่มขึ้นเพียง 7.5% และต่ำกว่าผลผลิตอย่างมากตั้งแต่เดือนมิถุนายน NMDC ไม่ได้อธิบายช่องว่างนี้
3. การลดกำลังผลิตกระจุกตัวในเขตเก่า นำโดยระบบเหนือของ Vale
เหมืองของ Vale เองสูญเสีย 5.35 ล้านตัน เป็นการลดลงมากที่สุดของการดำเนินงานใดในปีนี้ ผลผลิตเหมืองของ Vale เองอยู่ที่ 217.4 ล้านตันในเดือนมกราคม-กันยายน ลดลง 2.4% เมื่อเทียบรายปี ผลผลิตรวมรวมการซื้อจากบุคคลที่สามอยู่ที่ 242.3 ล้านตัน ลดลง 1.4% โดยการซื้อเพิ่มขึ้น 1.96 ล้านตันช่วยรองรับบางส่วน การสูญเสียมาจากสองแห่ง: Serra Norte และ Serra Leste ทางเหนือลดลง 13.05 ล้านตัน หรือ 21.2% และ Paraopeba ทางใต้ลดลง 5.66 ล้านตัน หรือ 50.7%
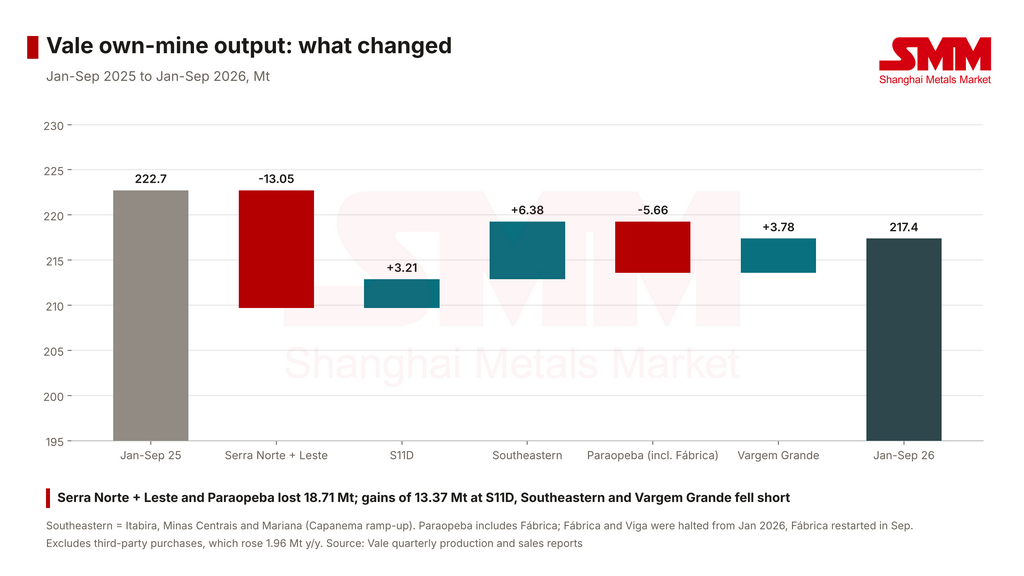
รูปที่ 5: ผลผลิตเหมืองของ Vale เอง: สิ่งที่เปลี่ยนแปลง (ล้านตัน) ที่มา: รายงานการผลิตและยอดขายรายไตรมาสของ Vale
การลดลงสองรายการมีสาเหตุต่างกัน Vale กล่าวว่าความพร้อมของแร่ดิบที่ Serra Norte ลดลงสะท้อนข้อจำกัดการดำเนินงานใกล้เขตยกเว้นที่เกี่ยวข้องกับถ้ำและที่ก้นหลุม รวมถึงปัญหาความน่าเชื่อถือของยานพาหนะครั้งเดียวในไตรมาสสาม การสูญเสียของ Paraopeba มาจากการหยุดเหมือง Fábrica และ Viga ตั้งแต่เดือนมกราคม Fábrica เริ่มเดินเครื่องใหม่ในเดือนกันยายน กำไร 13.37 ล้านตันที่ S11D ระบบตะวันออกเฉียงใต้ (การเร่ง Capanema) และ Vargem Grande ไม่เพียงพอชดเชยช่องว่าง รายงานไตรมาสสามของ Vale กล่าวว่ายังมั่นใจในการส่งมอบช่วงล่างของเป้าหมาย 335-345 ล้านตันสำหรับปีนี้
การลดลงอื่น ๆ กระจายอยู่ทั่วไป การส่งออกของ Fortescue ลดลง 3.1 ล้านตัน หรือ 2.1% โดยเฮมาไทต์ลดลงและแร่แม่เหล็กเข้มข้น Iron Bridge เพิ่มขึ้น 1.2 ล้านตัน ผลผลิตของ Ferrexpo ลดลง 2.73 ล้านตัน หรือ 54% หลังการโจมตีโครงข่ายไฟฟ้าของยูเครนและการหยุดผลิตในเดือนสิงหาคมหลังการโจมตีเส้นทางส่งออกทะเลดำ IOC ของ Rio Tinto สูญเสีย 2.0 ล้านตันจากการฟื้นฟูหลุมและการเปลี่ยนเครื่องเทรถที่ท่าเรือ Anglo American ลดลง 1.32 ล้านตัน ส่วนใหญ่เพราะเหมือง Sishen ของ Kumba ปิดโรงงานเดิมเพื่อเชื่อมต่อโครงการแยกแร่ความหนาแน่นสูงพิเศษ (UHDMS) เกาะ Koolan ของ MGX หยุดทำเหมืองหลังหลุมหลักพังในเดือนตุลาคม 2025 ปีนี้ขายเฉพาะสินค้าเกรดต่ำคงคลังและน้ำท่วมหลุมในเดือนตุลาคม
เหมืองใหม่ให้มากกว่าครึ่งของการเพิ่มสุทธิประมาณ 23 ล้านตัน กลุ่มบิ๊กโฟร์แทบไม่มีส่วนร่วม และระบบเหนือของ Vale เป็นช่องว่างใหญ่ที่สุด
4. กำไรของบิ๊กโฟร์มาจากฐานต่ำและกลับเป็นลบในไตรมาสสาม
กำไร 0.6 ล้านตันทั้งหมดของบิ๊กโฟร์เกิดขึ้นในไตรมาสแรก เมื่อแยกรายไตรมาส ทั้งสี่เพิ่ม 14.84 ล้านตันเมื่อเทียบรายปีในไตรมาสแรก จากนั้นลดลง 4.74 ล้านตันในไตรมาสสอง และ 9.51 ล้านตันในไตรมาสสาม กำไรไตรมาสแรกส่วนใหญ่มาจาก Rio Tinto: พายุหมุนเขตร้อนสี่ลูกในไตรมาสแรกของปี 2025 ทำให้ Pilbara สูญเสียการส่งออกประมาณ 13 ล้านตัน สร้างฐานต่ำ และผลผลิต Pilbara เพิ่มขึ้น 13% เมื่อเทียบรายปีในไตรมาสแรกของปี 2026 ตลอดไตรมาสสองและสาม ผลผลิต Pilbara ต่ำกว่าปีก่อนประมาณ 0.9 ล้านตัน
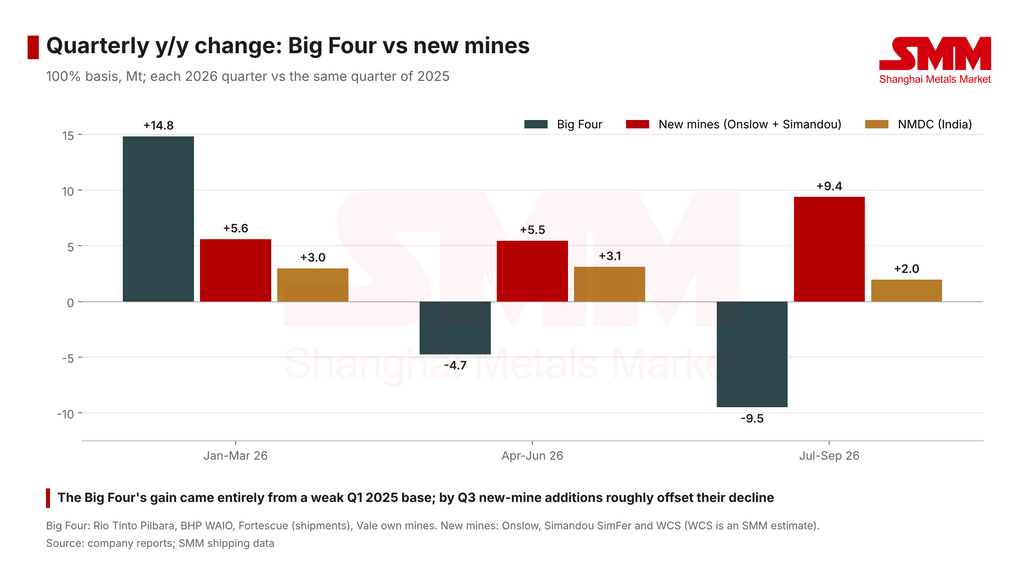
รูปที่ 6: การเปลี่ยนแปลงรายไตรมาสเทียบรายปี: บิ๊กโฟร์เทียบกับเหมืองใหม่ (ล้านตัน) ที่มา: รายงานบริษัท; ข้อมูลการขนส่งของ SMM
เหมืองใหม่เคลื่อนไหวในทิศทางตรงข้าม Onslow และ Simandou รวมกันเพิ่ม 9.38 ล้านตันเมื่อเทียบรายปีในไตรมาสสาม ชดเชยการลดลง 9.51 ล้านตันของบิ๊กโฟร์โดยประมาณ ภายในเหมืองใหม่ก็มีการส่งต่อไม้ผลัด: กำไรเทียบรายปีของ Onslow แคบลงจาก 4.41 ล้านตันในไตรมาสแรกเป็น 1.81 ล้านตันในไตรมาสสาม และ Simandou รับช่วงการเร่งความเร็วแทน
คอขวดของบิ๊กโฟร์ส่วนใหญ่อยู่ที่ท่าเรือและการบำรุงรักษาระบบมากกว่าในเหมือง เหมืองและท่าเรือ WAIO ของ BHP ทำสถิติรายไตรมาสในไตรมาสสาม แต่การสร้างเครื่องเทรถหมายเลข 4 ใหม่ทำให้สูญเสีย 1.4 ล้านตัน Fortescue ดำเนินการปิดท่าเรือตามแผนครั้งใหญ่ที่สุดในประวัติศาสตร์ในไตรมาสสาม Rio Tinto ระบุว่ากำลังการผลิตท่าเรือ Pilbara จะต่ำกว่า 360 ล้านตันต่อปีในบางไตรมาสของปี 2027-2028 สำหรับระบบที่ผลิตมากกว่า 800 ล้านตันต่อปี การอยู่กับที่ต้องอาศัยการลงทุนอย่างต่อเนื่องอยู่แล้ว
5. การลดลงส่วนใหญ่มาจากข้อจำกัด การลดตามตลาดเพิ่งเริ่มต้น
การลดลงหลักในปีนี้เกือบทั้งหมดมาจากข้อจำกัดการดำเนินงานหรือภายนอกที่ชัดเจน: เขตยกเว้นและเหมืองที่หยุดของ Vale การฟื้นฟูหลุมของ IOC การอัปเกรดโรงงานของ Kumba สงครามรอบ Ferrexpo และการพังทลายที่ Koolan Vale, IOC และ Kumba มีเส้นทางฟื้นตัวที่ชัดเจน Vale กล่าวว่าการขุดลอกเพิ่มเติมและงานแร่สัมผัสในไตรมาสสามจะเพิ่มความพร้อมของเฮมาไทต์ในเดือนข้างหน้า และคาดว่า Serra Norte จะเติบโตเทียบรายปีในไตรมาสสี่ Koolan ออกจากตลาดถาวรแล้ว
การลดตามตลาดอย่างชัดเจนเพียงรายเดียวมาจาก CSN Mineração ของบราซิล เมื่อวันที่ 29 กันยายน CSN Mineração ปรับลดเป้าหมายการผลิตปี 2026 (รวมการซื้อ) จาก 45-47 ล้านตันเป็น 39-41 ล้านตัน โดยอ้างค่าระวางที่สูงขึ้นและตลาดที่ตึงตัวขึ้น บริษัทลดผลผลิตเกรดต่ำชั่วคราวที่โรงงานแห้งของ Pires complex และลดการซื้อ โดยกล่าวว่าปริมาณสามารถฟื้นคืนได้ทุกเมื่อ อัตราค่าระวาง Tubarão ไป Beilun/Baoshan ของ SMM เฉลี่ย 36.26 ดอลลาร์สหรัฐต่อตันในไตรมาสสาม เทียบกับ 24.67 ดอลลาร์สหรัฐต่อตันในไตรมาสแรก ผลผลิตเกรดต่ำ ระยะทางไกล และพึ่งพาการซื้อเป็นกลุ่มแรกที่ถูกบีบเมื่อค่าระวางสูงขึ้น
ความไม่แน่นอนของ Fortescue อยู่ที่ระยะต่อไป ยอดขายไตรมาสสามอยู่ที่ 42.9 ล้านตัน ต่ำกว่าการส่งออก 3.9 ล้านตัน เนื่องจากการเจรจากับ China Mineral Resources Group (CMRG) ยังดำเนินอยู่ Fortescue คาดว่าสินค้าคงคลังจะเพิ่มขึ้นอีก 4-5 ล้านตันในเดือนตุลาคม และกล่าวว่าการดำเนินงานอาจได้รับผลกระทบหากการเจรจาไม่เสร็จสิ้นภายในสิ้นปี เป้าหมายการส่งออกปีงบประมาณ 27 ที่ 197-207 ล้านตันก็ขึ้นอยู่กับผลการเจรจาเช่นกัน
6. ผู้ผลิตสามรายที่มีข้อมูลครึ่งปีแรก: ไลบีเรียเร่งตัว ผู้ผลิตระดับกลางของบราซิลหดตัว
ArcelorMittal Mining, CSN Mineração และ Usiminas Mineração ยังไม่รายงานตัวเลขไตรมาสสามและถูกแยกออกจากยอดรวมข้างต้น แต่ทิศทางครึ่งปีแรกสอดคล้องกับเรื่องหลัก ArcelorMittal Mining (AMMC ในแคนาดาบวกไลบีเรีย) ผลิตได้ 19.8 ล้านตันในครึ่งปีแรก เพิ่มขึ้น 18.6% เมื่อเทียบรายปี ส่วนใหญ่จากการดำเนินงานที่ดีขึ้นและการเร่งโรงแต่งแร่ในไลบีเรีย ผลผลิตครึ่งปีแรกของ CSN Mineração (รวมการซื้อ) อยู่ที่ 20.94 ล้านตัน ลดลง 3.9% Usiminas Mineração ผลิตได้ 4.14 ล้านตัน ลดลง 7.2% รวมกันทั้งสามเพิ่ม 1.92 ล้านตันในครึ่งปีแรก โดยแอฟริกาตะวันตกเติบโตและผู้ผลิตระดับกลางของบราซิลหดตัว
ผลผลิตของบิ๊กโฟร์ถูกล็อกไว้โดยการบำรุงรักษา ใบอนุญาต และธรณีวิทยา ผลผลิตที่อ่อนไหวต่อราคามากที่สุดและหดตัวก่อนเป็นของผู้ผลิตระดับกลางที่พึ่งพาการซื้อและแร่เกรดต่ำ
7. การเติบโตปี 2027 ยังรอคิวที่เหมืองใหม่
กำลังการผลิตใหม่ส่วนใหญ่ในปี 2027 ยังอยู่นอกบิ๊กโฟร์ ที่ Simandou Rio Tinto ยังคงเป้าหมายให้ SimFer ถึง 60 ล้านตันต่อปี (แห้ง) ในครึ่งหลังของปี 2028 โดยมีเป้าหมายยอดขายปี 2026 ที่ 5-10 ล้านตัน การวิเคราะห์แร่เหล็กแอฟริกาของ SMM ในเดือนเมษายนแสดงว่า WCS วางแผนจะถึง 60 ล้านตันที่บล็อก 1 และ 2 ภายใน 2-3 ปี จากยอดส่งออกเดือนกันยายนที่ 3.54 ล้านตัน กินีกำลังเดินเครื่องที่อัตรารายปีประมาณ 42.5 ล้านตันแล้ว ระยะที่ 2 ของ ArcelorMittal Liberia ที่ 20 ล้านตันต่อปีกำลังทดสอบระบบและมีกำหนดแล้วเสร็จภายในสิ้นปี 2026 เทียบกับการส่งออกปี 2025 ที่ 10 ล้านตัน
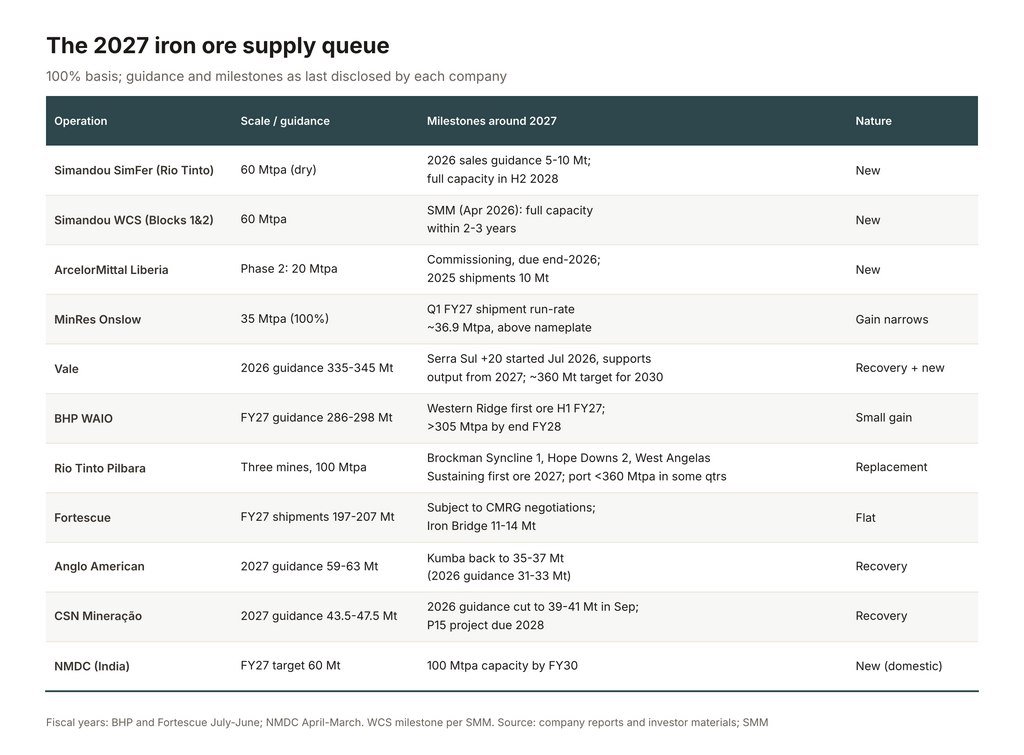
รูปที่ 7: คิวอุปทานแร่เหล็กปี 2027 ที่มา: รายงานบริษัทและเอกสารนักลงทุน; SMM
ส่วนสนับสนุนของ Onslow จะแคบลงอย่างมากในปีหน้า การดำเนินงานเดินเครื่องใกล้กำลังการผลิตเต็มตั้งแต่ไตรมาสสี่ของปี 2025 ผลผลิตเก้าเดือนแรกของปี 2026 คิดเป็นอัตรารายปีประมาณ 35.8 ล้านตันแล้ว ดังนั้นกำไรเทียบรายปีในปี 2027 น่าจะน้อยกว่าปีนี้ที่ 8.79 ล้านตันมาก
โครงการปี 2027 ส่วนใหญ่ของบิ๊กโฟร์เกี่ยวกับการรักษาหรือทดแทนกำลังการผลิตเดิมมากกว่าเพิ่มการเติบโตใหม่ โครงการ Brockman Syncline 1, Hope Downs 2 และ West Angelas Sustaining ของ Rio Tinto (รวม 100 ล้านตันต่อปี) มีกำหนดได้แร่แรกในปี 2027 และถูกวางตำแหน่งเป็นความต่อเนื่องของศูนย์ผลิตเดิม BHP ตั้งเป้า WAIO ที่ 286–298 ล้านตันในปีงบประมาณ 27 และตั้งเป้ามากกว่า 305 ล้านตันต่อปีภายในสิ้นปีงบประมาณ 28 Vale เริ่มโครงการ Serra Sul +20 ในเดือนกรกฎาคมและคาดว่าจะสนับสนุนผลผลิตตั้งแต่ปี 2027 โดยมีเป้าหมายระยะยาวประมาณ 360 ล้านตันภายในปี 2030
Simandou นำรายการเติบโตปี 2027 โครงการส่วนใหญ่ของบิ๊กโฟร์เกี่ยวกับการทดแทนกำลังการผลิตที่หมดไปมากกว่าเพิ่มการเติบโตใหม่
8. บทสรุป: อุปทานแร่เหล็กไม่สามารถอ่านจากเป้าหมายของบิ๊กโฟร์เพียงอย่างเดียวได้อีกต่อไป
ตัวเลขปี 2026 แสดงให้เห็นบิ๊กโฟร์เปลี่ยนจากเครื่องยนต์เติบโตเป็นผู้ปกป้องปริมาณ ระบบที่รวมกันผลิตมากกว่า 800 ล้านตันต่อปีแทบไม่เปลี่ยนแปลงตลอดเก้าเดือนแรก ตันที่เพิ่มมาจากกินี Onslow และอินเดีย เมื่อการเติบโตเคลื่อนย้ายเช่นนี้ ตัวเลขรายไตรมาสของบิ๊กโฟร์ไม่บอกเรื่องราวทั้งหมดอีกต่อไป
สามสิ่งที่สำคัญกว่าเป้าหมายรายปีของบิ๊กโฟร์ในตอนนี้:
- ✅ การเร่งของ Simandou: กินีส่งออก 3.54 ล้านตันในเดือนกันยายน จะไต่ขึ้นต่อได้หรือไม่เมื่อท่าเรือของ SimFer เองเริ่มขนถ่าย?
- ✅ การฟื้นตัวทางเหนือของ Vale: Serra Norte และ Serra Leste สูญเสีย 13.05 ล้านตันในเก้าเดือนแรก จะกลับมาเติบโตเทียบรายปีในไตรมาสสี่ตามที่ Vale คาดหรือไม่?
- ✅ ปริมาณที่อ่อนไหวต่อราคา: ผลการเจรจา CMRG ของ Fortescue และสินค้าคงคลัง และการตอบสนองของผลผลิตเกรดต่ำระยะทางไกลเช่น CSN Mineração ต่อค่าระวาง
ไม้ผลัดเปลี่ยนมือแล้ว แต่ผู้ดำเนินการรายใหม่ยังมีเส้นทางการเร่งยาวไกล Simandou ยังห่างไกลจากกำลังการผลิตรวมตามแบบ 120 ล้านตันต่อปีของสัมปทานทั้งสอง