เอสเอ็มเอ็ม, 4 พฤศจิกายน:
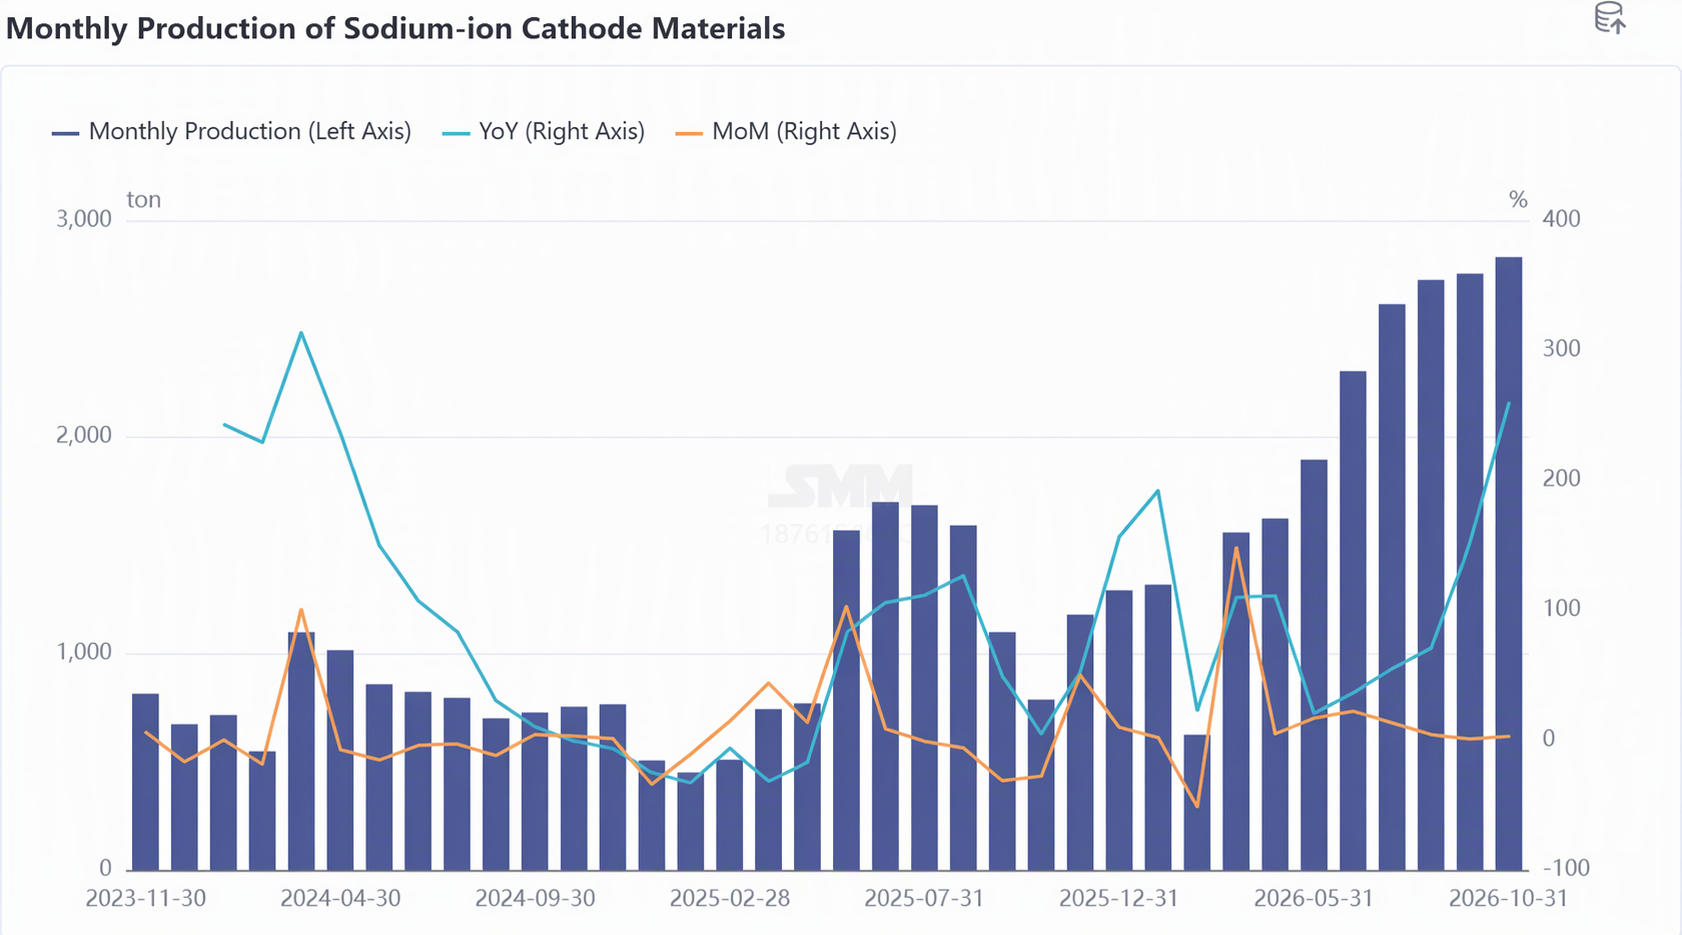
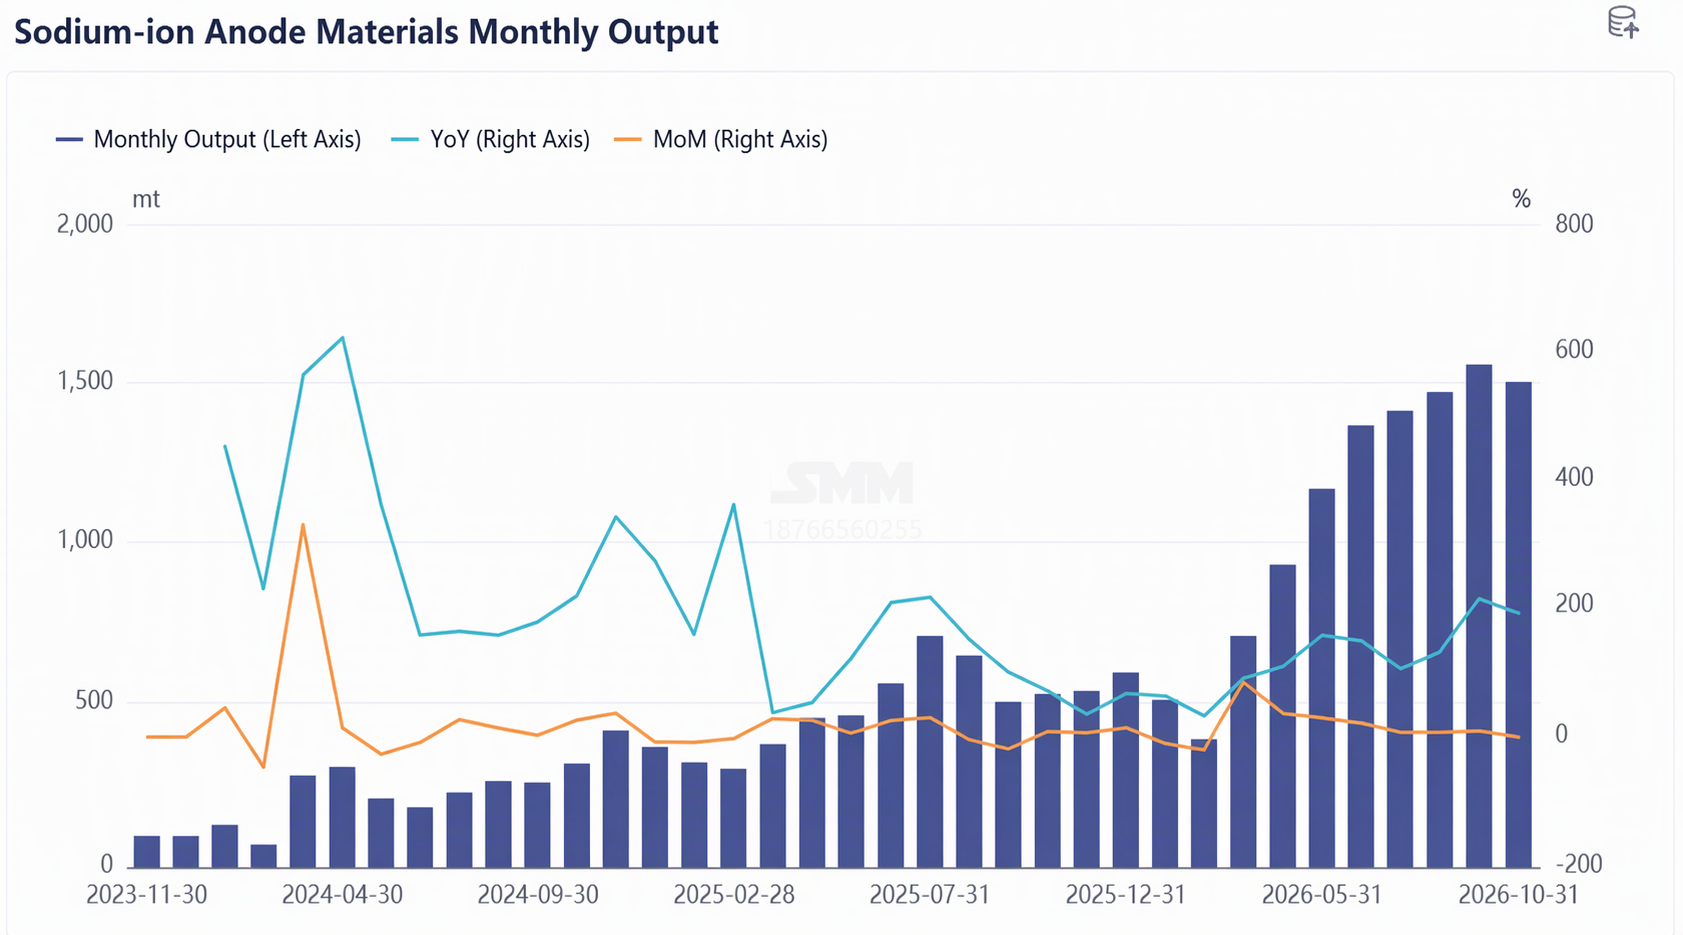
เข้าสู่ไตรมาส 4 ห่วงโซ่อุตสาหกรรมแบตเตอรี่โซเดียมไอออนได้เข้าสู่ช่วงการตรวจสอบการส่งมอบที่สำคัญที่สุดของปี ข้อมูลจากเอสเอ็มเอ็มแสดงให้เห็นว่าในเดือนตุลาคม การผลิตวัสดุแคโทดของแบตเตอรี่โซเดียมไอออนเพิ่มขึ้น 3% เมื่อเทียบเดือนก่อน และพุ่งขึ้น 260% เมื่อเทียบปีก่อน ขณะที่การผลิตแอโนดคาร์บอนแข็งปรับตัวลงเล็กน้อย 4% เมื่อเทียบเดือนก่อน แต่พุ่งขึ้น 186% เมื่อเทียบปีก่อน การเติบโตเมื่อเทียบปีก่อนที่สูงยืนยันว่าอุตสาหกรรมยังคงอยู่ในเส้นทางการเพิ่มปริมาณจากศูนย์สู่หนึ่ง แต่ผลงานเมื่อเทียบเดือนก่อนที่ปานกลางเผยให้เห็นความเป็นจริงอีกด้านหนึ่ง: จังหวะการเพิ่มกำลังการผลิตโดยทั่วไปช้ากว่าที่ตลาดคาดการณ์ โดยมีช่วงเวลาหน่วงที่ชัดเจนระหว่างการเติบโตของคำสั่งซื้อและการส่งมอบจริง ด้านราคา ราคาเสนอของวัสดุแคโทด NFPP กำลังแยกตัวออกจากกัน สารตั้งต้นเคลื่อนตัวใกล้เส้นต้นทุน และความตึงเครียดด้านอุปสงค์-อุปทานของเหล็กฟอสเฟตยังคงอยู่ในระดับสูง การบีบอัดสองทางจากต้นทุนและการขาดทุนจากคำสั่งซื้อกำลังปรับโฉมภูมิทัศน์การแข่งขันของอุตสาหกรรม
1. วัสดุแคโทด: การผลิตเพิ่มขึ้น 3% เมื่อเทียบเดือนก่อน การปล่อยกำลังการผลิตต่ำกว่าคาด คำสั่งซื้อเร่งกระจุกตัวสู่ผู้เล่นชั้นนำ
1. ด้านอุปทาน: การเพิ่มกำลังการผลิตถูกขัดขวาง ความสามารถในการส่งมอบเสริมด้วย "การจ้างผลิตภายนอก + การแปรรูปตามค่าจ้าง"
ในเดือนตุลาคม การผลิตวัสดุแคโทดของแบตเตอรี่โซเดียมไอออนเพิ่มขึ้น 3% เมื่อเทียบเดือนก่อน และพุ่งขึ้น 260% เมื่อเทียบปีก่อน ตลาดโดยรวมดำเนินไปอย่างมั่นคง แต่การปล่อยกำลังการผลิตที่ต่ำกว่าคาดคือความขัดแย้งที่เด่นชัดที่สุดในเดือนนี้ แม้ว่าสายการผลิตใหม่ระดับหมื่นตันจะค่อยๆ เข้าสู่การทดสอบเดินเครื่อง แต่ประกอบกับการสลับสายการผลิตและการเปลี่ยนแปลงอุปกรณ์ ผลผลิตจริงยังไม่บรรลุเป้าหมายการเพิ่มกำลังการผลิตเดิม บางองค์กรเพิ่มความสามารถในการส่งมอบผ่านการจ้างแปรรูปภายนอก และเมื่อกระบวนการปลายน้ำเชื่อมต่อครบถ้วนหลังกลางเดือนพฤศจิกายน กำลังการผลิตรายเดือนคาดว่าจะถึงระดับพันตัน
2. ด้านอุปสงค์: การแยกตัวชัดเจน การเติบโตกระจุกตัวในพลังงานขนาดเล็กและการกักเก็บพลังงาน
ด้านอุปสงค์แสดงการแยกตัวอย่างมีนัยสำคัญ: ในเดือนตุลาคม บางองค์กรจัดส่งเพียงไม่กี่ร้อยตัน ขณะที่คำสั่งซื้อเดือนพฤศจิกายนเติบโตเป็นหลายร้อยตันและจะส่งมอบเป็นงวด โดยการเติบโตส่วนใหญ่มาจากพลังงานขนาดเล็กและคำสั่งซื้อการกักเก็บพลังงานบางส่วน อย่างไรก็ตาม เป็นที่น่าสังเกตว่าหากราคาลิเทียมคาร์บอเนตยังคงอ่อนตัวลง สภาพตลาดเดือนธันวาคมอาจต่ำกว่าเดือนพฤศจิกายน คำสั่งซื้อใหม่ของลูกค้าบางรายเริ่มแสดงการขาดทุนแบบผกผัน และความเต็มใจของปลายน้ำในการรับคำสั่งซื้อลดลงอย่างชัดเจนจากมุมมองการดำเนินงานขององค์กร แนวโน้มที่คำสั่งซื้อกระจุกตัวไปยังผู้เล่นระดับบนยิ่งชัดเจนขึ้นเรื่อย ๆ: ผู้เล่นชั้นนำของอุตสาหกรรมมีคำสั่งซื้อในมือเกิน 1 กิโลตันแล้ว ขณะที่กำลังการผลิตรายเดือนของตนเองมีเพียงไม่กี่ร้อยตัน และไม่สามารถครอบคลุมความต้องการได้ทั้งหมด จึงต้องใช้แนวทางแบบสองทาง “สายการผลิตภายใน + การรับจ้างผลิต (toll processing)” เพื่อให้มั่นใจว่าส่งมอบได้ตามกำหนด
3. ด้านราคา: ราคาเสนอขาย NFPP แตกต่างกัน แรงกดดันด้านต้นทุนกระจุกตัวที่เหล็กฟอสเฟต
ในเดือนตุลาคม ราคาเสนอขาย NFPP โดยรวมค่อนข้างทรงตัว โดยธุรกรรมหลักอยู่ที่ 24,000–27,000 หยวน/ตัน ในระยะสั้นชัดเจนว่าไม่มีพื้นที่ให้ขึ้นราคา และก็ไม่มีพื้นที่ให้ลดราคา—ราคาเข้าสู่ช่วงชะงักงันแล้ว
แรงกดดันด้านต้นทุนยังคงกระจุกตัวอยู่ในส่วนเหล็กฟอสเฟต แม้ราคากรดฟอสฟอริกจะปรับลงจาก 12,000 หยวน/ตัน มาอยู่ราว 9,000 หยวน/ตัน แต่ราคาเหล็กฟอสเฟตยังอยู่ราว 16,000 หยวน/ตัน จากภาวะอุปสงค์-อุปทานตึงตัว สูงกว่าช่วงที่สมเหตุสมผลที่ 12,000–13,000 หยวน/ตันอย่างมีนัยสำคัญ ต้นทุนวัตถุดิบที่สูงต่อเนื่องกำลังผลักดันให้ผู้ประกอบการวัสดุปลายน้ำเร่งสร้างสายการผลิตเหล็กฟอสเฟตของตนเอง หรือจัดตั้งบริษัทร่วมทุนกับผู้ประกอบการเคมีภัณฑ์ฟอสฟอรัส เพื่อผลักดันการบูรณาการห่วงโซ่อุตสาหกรรม ในส่วนพรีเคอร์เซอร์ ราคาธุรกรรมหลักอยู่ที่ 19,000–20,000 หยวน/ตัน โดยคำสั่งซื้อขนาดใหญ่ต่ำได้ถึง 17,000–18,000 หยวน/ตัน ซึ่งโดยพื้นฐานแล้วเข้าใกล้เส้นต้นทุนแล้ว องค์กรโดยทั่วไปใช้การตั้งราคาแบบแบ่งระดับเพื่อยึดลูกค้ารายใหญ่
4. ภูมิทัศน์การแข่งขัน: การแยกชั้นเร่งตัว
จากมุมมองภูมิทัศน์การแข่งขัน การแยกชั้นในอุตสาหกรรมกำลังเร่งตัว ผู้ประกอบการแคโทดชั้นนำที่มีโครงการกำลังการผลิตตามแผนระดับ 10 กิโลตันทยอยเดินเครื่อง เพิ่มความได้เปรียบเชิงผู้นำอย่างต่อเนื่อง สตาร์ทอัพขนาดเล็กและกลางเผชิญแรงกดดันจากสภาพแวดล้อมการระดมทุนที่ตึงตัวขึ้นและการก่อสร้างสายการผลิตที่ล่าช้า โดยบางบริษัทยังมีช่องว่างระหว่างกำลังการผลิตที่ประกาศต่อสาธารณะกับการผลิตจริง อีกสัญญาณที่น่าสนใจคือ ผู้ประกอบการพรีเคอร์เซอร์ NFPP โดยทั่วไปมีความตั้งใจต่ำที่จะขยายไปสู่การผลิตแคโทด สาเหตุหลักมาจากความกังวลเรื่องการแข่งขันโดยตรงกับลูกค้าปลายน้ำ—ซึ่งในเชิงวัตถุวิสัยช่วยคงขอบเขตการแข่งขันของส่วนแคโทดที่มีอยู่ในปัจจุบัน
เมื่อมองไปข้างหน้า การจัดส่งแคโทดในไตรมาส 4 อาจแสดงแนวโน้ม “สูงก่อน ต่ำหลัง” โดยราคายังคงอ่อนตัวภายใต้แรงกดดันสองทางจากต้นทุนที่พยุงไว้และการสูญเสียคำสั่งซื้อ ผู้เล่นระดับแนวหน้าที่มีกำลังการผลิตขนาดใหญ่ ต้นทุนครบวงจร และโครงสร้างลูกค้าคุณภาพจะเป็นกลุ่มแรกที่ได้ประโยชน์ โดยคาดว่าการรวมตัวและกระจุกตัวของอุตสาหกรรมจะเร่งตัวขึ้น การผลิตแคโทดแบตเตอรี่โซเดียมไอออนในเดือนพฤศจิกายนคาดว่าจะเพิ่มขึ้น 9% เมื่อเทียบรายเดือน และพุ่งขึ้น 162% เมื่อเทียบรายปี
II. แอโนดฮาร์ดคาร์บอน: การผลิตลดลง 4% เมื่อเทียบรายเดือน ช่วงเวลาการทดสอบเดินเครื่องกำหนดผลผลิตสิ้นปี ความเต็มใจในการสต็อกเพิ่มขึ้น
1. ด้านอุปทาน: คำสั่งซื้อระดับหลายร้อยตัน การส่งมอบยังไม่ขยายตัว
ในเดือนตุลาคม ตลาดวัสดุแอโนดฮาร์ดคาร์บอนดำเนินไปอย่างมีเสถียรภาพโดยรวม โดยการผลิตลดลง 4% จากเดือนกันยายน และพุ่งขึ้น 186% เมื่อเทียบรายปี แม้ว่าองค์กรส่วนใหญ่ได้รับคำสั่งซื้อระดับหลายร้อยตันในเดือนตุลาคม แต่การส่งมอบจริงยังไม่ขยายตัวเนื่องจากข้อจำกัดด้านกำลังการผลิต—“มีคำสั่งซื้อแต่ไม่มีสินค้า” คือความเป็นจริงในปัจจุบันของกลุ่มผลิตภัณฑ์นี้
2. การดำเนินงานขององค์กร: ตุลาคม-พฤศจิกายนคือช่วงเวลาสำคัญก่อนการเพิ่มกำลังการผลิต กลยุทธ์สินค้าคงคลังแตกต่างกัน
จากการดำเนินงานขององค์กร กำลังการผลิตของอุตสาหกรรมยังขยายไม่แล้วเสร็จในช่วงครึ่งปีแรก และสายการผลิตใหม่ที่เป็นของตนเองเข้าสู่ช่วงทดสอบเดินเครื่องอย่างเข้มข้นในช่วงครึ่งปีหลัง เดือนตุลาคม-พฤศจิกายนจึงกลายเป็นช่วงเวลาสำคัญสำหรับการปรับแต่งและเตรียมพร้อมก่อนเพิ่มกำลังการผลิต โดยการจะผลิตได้อย่างมีเสถียรภาพในเดือนธันวาคมหรือไม่นั้นขึ้นอยู่กับผลการทดสอบเดินเครื่องของสองเดือนนี้เป็นอย่างมาก
ด้านกลยุทธ์สินค้าคงคลัง ความเต็มใจในการสต็อกขององค์กรเพิ่มขึ้นอย่างชัดเจน แต่แนวทางแตกต่างกัน:
- กลุ่มที่สต็อก: สต็อกเพื่อความปลอดภัยขยายจากเดิม 3-5 วันอย่างมีนัยสำคัญ โดยบางองค์กรมีสินค้าคงคลังระดับหลายร้อยตันแล้ว เพื่อสร้างสำรองล่วงหน้าก่อนความต้องการในปีหน้าจะปลดปล่อยออกมา
- กลุ่มที่ถือสินค้าคงคลังน้อย: บางองค์กรคงสต็อกขั้นต่ำเพียง 10-20 ตัน โดยให้เหตุผลว่าฮาร์ดคาร์บอนเป็นวัสดุอเนกประสงค์ที่มีความเสี่ยงในการขายต่อต่ำ ไม่จำเป็นต้องสต็อกจำนวนมากเพื่อผูกเงินทุน
3. เส้นทางเทคโนโลยี: หลายเส้นทางเดินคู่ขนาน มาตรฐานยังไม่ชัดเจน ความสม่ำเสมอยังคงเป็นจุดเจ็บปวดหลัก
ในด้านเส้นทางเทคโนโลยี แนวทางจากชีวมวล ถ่านหิน และเรซินกำลังพัฒนาควบคู่กันไปโดยยังไม่มีมาตรฐานที่เป็นเอกภาพความสม่ำเสมอของเส้นทางชีวมวลถูกจำกัดด้วยความผันผวนของวัตถุดิบธรรมชาติ ซึ่งยังคงเป็นจุดเจ็บปวดที่สุดในปัจจุบัน เส้นทางที่ใช้เรซินเป็นฐานให้ความสม่ำเสมอที่ดีกว่าแต่มีต้นทุนสูงกว่า ยิ่งไปกว่านั้น ผู้ผลิตเซลล์แบตเตอรี่ชั้นนำปลายน้ำยังอยู่ในขั้นตอนการตรวจสอบตัวอย่างสำหรับการเปลี่ยนเส้นทาง ทำให้ความยั่งยืนของอุปสงค์ยังเป็นที่น่ากังขา ผลลัพธ์ของการแข่งขันระหว่างเส้นทางจะกำหนดโครงสร้างการจัดสรรคำสั่งซื้อในรอบถัดไปโดยตรง
แนวโน้มข้างหน้า: การผลิตฮาร์ดคาร์บอนในเดือนพฤศจิกายนคาดว่าจะเพิ่มขึ้น 6% เมื่อเทียบรายเดือน และพุ่งขึ้น 197% เมื่อเทียบรายปี ขณะที่กำลังการผลิตต้นน้ำและปลายน้ำถูกปล่อยออกมาพร้อมกัน และสถานการณ์การใช้งานที่แตกต่าง (อุณหภูมิต่ำ อัตราซีสูง) ค่อย ๆ เปิดกว้างขึ้น ผู้เล่นชั้นนำที่มีความสามารถในการส่งมอบขนาดใหญ่ การควบคุมต้นทุน และข้อได้เปรียบด้านการตรวจสอบจากลูกค้า คาดว่าจะได้รับประโยชน์ก่อน ในขณะที่ผู้ผลิตรายเล็กและรายกลางที่การอ้างกำลังการผลิตไม่สอดคล้องกับการส่งมอบจริงจะเร่งออกจากตลาด
III. มุมมองและบทสรุปของ SMM
จากผลการดำเนินงานเดือนตุลาคมของทั้งกลุ่มขั้วบวกและขั้วลบ SMM ระบุประเด็นสำคัญสามประการ:
ประการแรก อุตสาหกรรมเข้าสู่ขั้น “คำสั่งซื้อพิสูจน์กำลังการผลิต” อัตราการเติบโตสูงถึง 260% และ 186% เมื่อเทียบรายปี บ่งชี้ว่าเรื่องราวด้านอุปสงค์ของแบตเตอรี่โซเดียมไอออนกำลังเป็นรูปธรรม แต่ความเป็นจริงที่การเร่งการผลิตขั้วบวกต่ำกว่าคาด และฮาร์ดคาร์บอนมี “คำสั่งซื้อแต่ไม่มีอุปทาน” ก็ชัดเจนไม่แพ้กัน ไตรมาส 4 คือบททดสอบความสามารถในการส่งมอบที่แท้จริงของบริษัท และช่องว่างระหว่างกำลังการผลิตที่โฆษณากับการผลิตจริงจะถูกตลาดตีราคา
ประการที่สอง ระบบราคากำลังถูกบีบจากทั้งสองด้านด้วยต้นทุนและส่วนต่างที่กลับหัว ราคาเหล็กฟอสเฟตที่ 16,000 หยวน/ตัน สูงกว่าช่วงที่สมเหตุสมผลที่ 12,000-13,000 หยวน/ตัน อย่างมีนัยสำคัญ คำสั่งซื้อสารตั้งต้นขนาดใหญ่ใกล้เส้นต้นทุนแล้ว และคำสั่งซื้อจากลูกค้าบางรายฝั่งขั้วบวกขาดทุนโดยมีส่วนต่างกลับหัว กำไรของห่วงโซ่อุตสาหกรรมถูกบีบจากทั้งสองด้านโดยวัตถุดิบต้นน้ำและลูกค้าปลายน้ำ ทำให้การวางโครงสร้างแบบครบวงจร (การผลิตเหล็กฟอสเฟตเอง การร่วมทุนดำเนินการเคมีกรดฟอสฟอริก) เป็นทางเลือกทั่วไปของผู้เล่นชั้นนำ
ประการที่สาม การออกจากตลาดและการควบรวมกิจการจะเป็นธีมหลักตั้งแต่ไตรมาส 4 ไปจนถึงปีหน้าด้วยคำสั่งซื้อที่กระจุกตัวไปยังผู้เล่นระดับแนวหน้า สภาพแวดล้อมทางการเงินที่ตึงตัวขึ้น และการปฏิบัติตามสัญญากำลังการผลิตที่แตกต่างกัน ผลรวมของปัจจัยทั้งสามนี้หมายความว่าบริษัทที่มีกำลังการผลิตขนาดใหญ่ ข้อได้เปรียบด้านต้นทุนแบบครบวงจร และโครงสร้างลูกค้าที่มีคุณภาพจะได้รับประโยชน์ก่อน ในทางกลับกัน ผู้ประกอบการที่มีการกล่าวอ้างกำลังการผลิตเกินจริงและการส่งมอบล่าช้าจะถูกกีดกันออกไปอย่างรวดเร็ว คาดว่าการผลิตแคโทดและฮาร์ดคาร์บอนในเดือนพฤศจิกายนจะเพิ่มขึ้น 9% และ 6% เมื่อเทียบรายเดือนตามลำดับ และอุตสาหกรรมจะเร่งการปรับโครงสร้างรอบแรกท่ามกลางปริมาณที่เพิ่มขึ้นและราคาที่อ่อนตัว
ทีมวิจัยพลังงานใหม่ SMM
หลู่ หยานหลิน 021-20707875