SMM, 3 พฤศจิกายน:
I. ราคา: ราคากลับมาปรับตัวขึ้นอีกครั้งในช่วงปลายเดือนตุลาคม
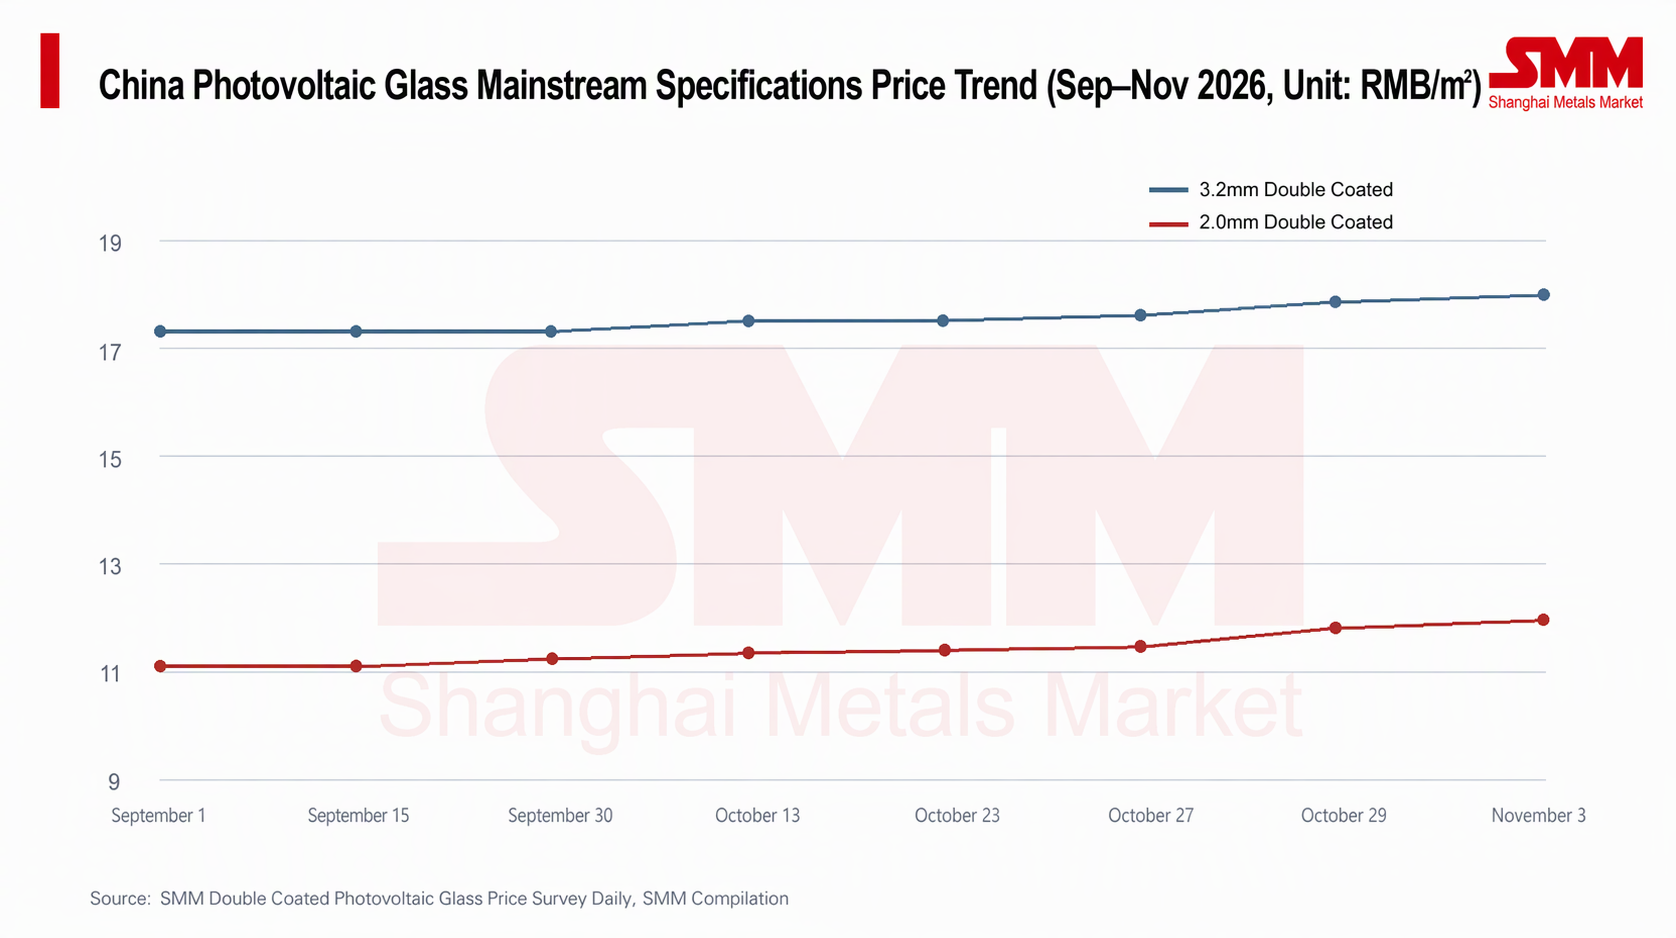
ในเดือนกันยายน 2026 ราคากระจก PV โดยทั่วไปอยู่ในช่วงคงตัว: ราคาเฉลี่ยของกระจกเคลือบสองชั้น 3.2 มม. ทรงตัวที่ 17.3 หยวน/ตร.ม. ขณะที่กระจกเคลือบสองชั้น 2.0 มม. ปรับขึ้นอย่างช้า ๆ จาก 11.1 หยวน/ตร.ม. เป็น 11.25 หยวน/ตร.ม. จุดเปลี่ยนมาถึงในช่วงปลายเดือนตุลาคม—เริ่มตั้งแต่ประมาณวันที่ 26 ตุลาคม ราคาเสนอของทั้งสองสเปกเข้าสู่ช่องทางขาขึ้นอย่างรวดเร็ว: กระจก 3.2 มม. ปรับขึ้นจาก 17.5 หยวน/ตร.ม. เป็น 18.0 หยวน/ตร.ม. ในวันที่ 3 พฤศจิกายน และกระจก 2.0 มม. ปรับขึ้นจาก 11.4 หยวน/ตร.ม. เป็น 11.95 หยวน/ตร.ม. เพิ่มขึ้น 2.9% และ 4.8% ตามลำดับภายในเวลาประมาณหนึ่งสัปดาห์ เนื่องจากแรงซ่อมแซมที่สะสมไว้ก่อนหน้านี้ถูกปล่อยออกมาอย่างหนาแน่น
ตั้งแต่ต้นเดือนกันยายนจนถึงปัจจุบัน กระจกเคลือบสองชั้น 3.2 มม. ปรับขึ้นสะสมประมาณ 4.0% (17.3→18.0 หยวน/ตร.ม.) และกระจกเคลือบสองชั้น 2.0 มม. ปรับขึ้นสะสมประมาณ 7.7% (11.1→11.95 หยวน/ตร.ม.) ความยืดหยุ่นด้านราคาของกระจก 2.0 มม. สูงกว่ากระจกหนาเกือบสองเท่า ซึ่งต่อยอดรูปแบบของการสนับสนุนอุปสงค์ที่แข็งแกร่งกว่าจากสถานการณ์กระจกสองชั้นและแบบกระจาย
จากมุมมองของราคาเสนอ ช่วงราคาเสนอในตลาดปรับตัวสูงขึ้นโดยรวม: กระจกเคลือบสองชั้น 3.2 มม. เสนอที่ 17.5–18.5 หยวน/ตร.ม. และกระจกเคลือบสองชั้น 2.0 มม. ที่ 11.5–12.2 หยวน/ตร.ม. อย่างไรก็ตาม การปรับขึ้นราคาในปัจจุบันเป็นเพียงการเสนอราคาที่สูงขึ้น และธุรกรรมจริงยังไม่ปรับตามเต็มที่ การยอมรับราคาที่สูงขึ้นของปลายน้ำยังต้องติดตามต่อไป
II. สินค้าคงคลัง: ลดลงอย่างต่อเนื่อง แต่กำลังเข้าสู่วงจรการต่อรอง
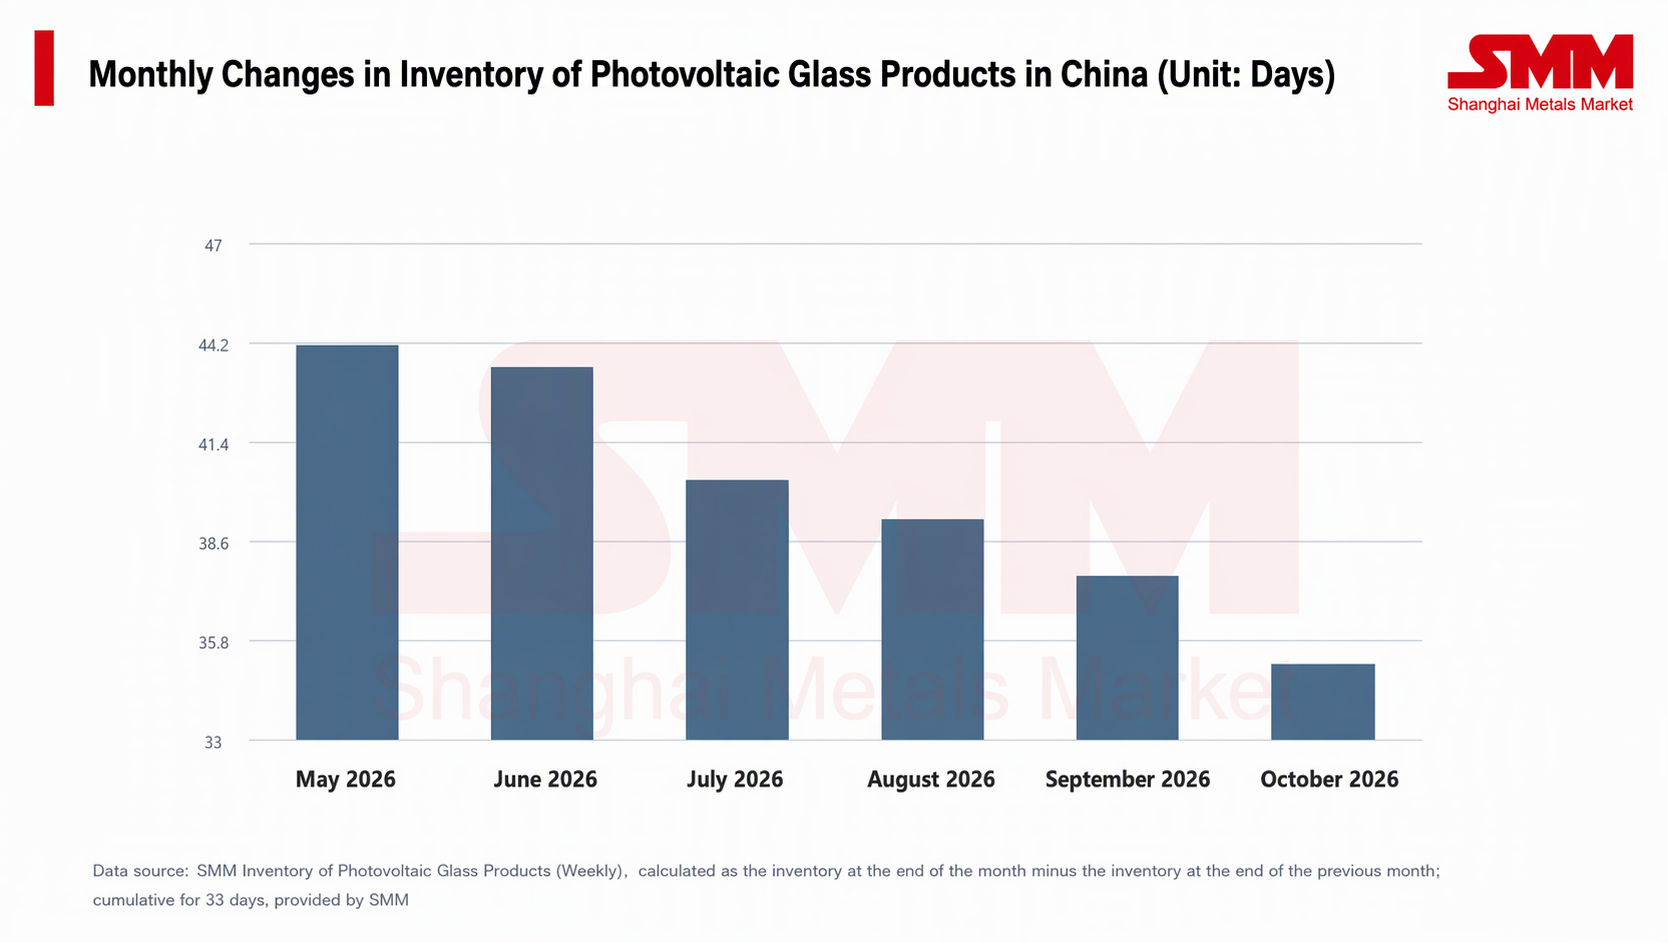
ความยั่งยืนของการปรับขึ้นราคาเชื่อมโยงโดยตรงกับผลการดำเนินงานของสินค้าคงคลัง นับตั้งแต่จุดสูงสุดกลางปี สินค้าคงคลังสำเร็จรูปของกระจก PV อยู่ในแนวโน้มปรับตัวลงโดยรวม โดยมีแนวโน้มการลดสต็อกที่ชัดเจน ณ สิ้นเดือนตุลาคม จำนวนวันของสินค้าคงคลังลดลงมาอยู่ที่ประมาณ 35 วัน ลดลงมากกว่า 20% จากจุดสูงสุดกลางปี (ประมาณ 46 วัน) อย่างไรก็ตาม กระบวนการลดสต็อกไม่ได้ราบรื่น: ในช่วงต้นเดือนตุลาคม สินค้าคงคลังมีการดีดตัวขึ้นรายสัปดาห์อยู่ช่วงหนึ่ง ซึ่งสะท้อนถึงความผันผวนอย่างต่อเนื่องของความสอดคล้องระหว่างการรับสินค้าของปลายน้ำและจังหวะการผลิต
ที่น่าสังเกตยิ่งกว่าคือ กิจกรรมธุรกรรมล่าสุดอ่อนตัวลงเล็กน้อย และคาดว่าตลาดจะเข้าสู่ช่วงการต่อรองราคาที่เข้มข้น โดยจังหวะการจัดส่งมีแนวโน้มชะลอตัวเป็นระยะซึ่งหมายความว่า “ผลของอ่างเก็บน้ำ” ของสินค้าคงคลังยังไม่ถูกขจัดออกไปทั้งหมด—เมื่ออุปสงค์อ่อนตัวลงเพียงเล็กน้อย แรงกดดันจากสินค้าคงคลังต่อราคาจะกลับมาอีกครั้ง จำกัดความชันด้านขาขึ้นของราคา
III. อุปทาน: การลดและหยุดการผลิตยังดำเนินต่อไป พร้อมการหดตัวของอุปทานเชิงรุก
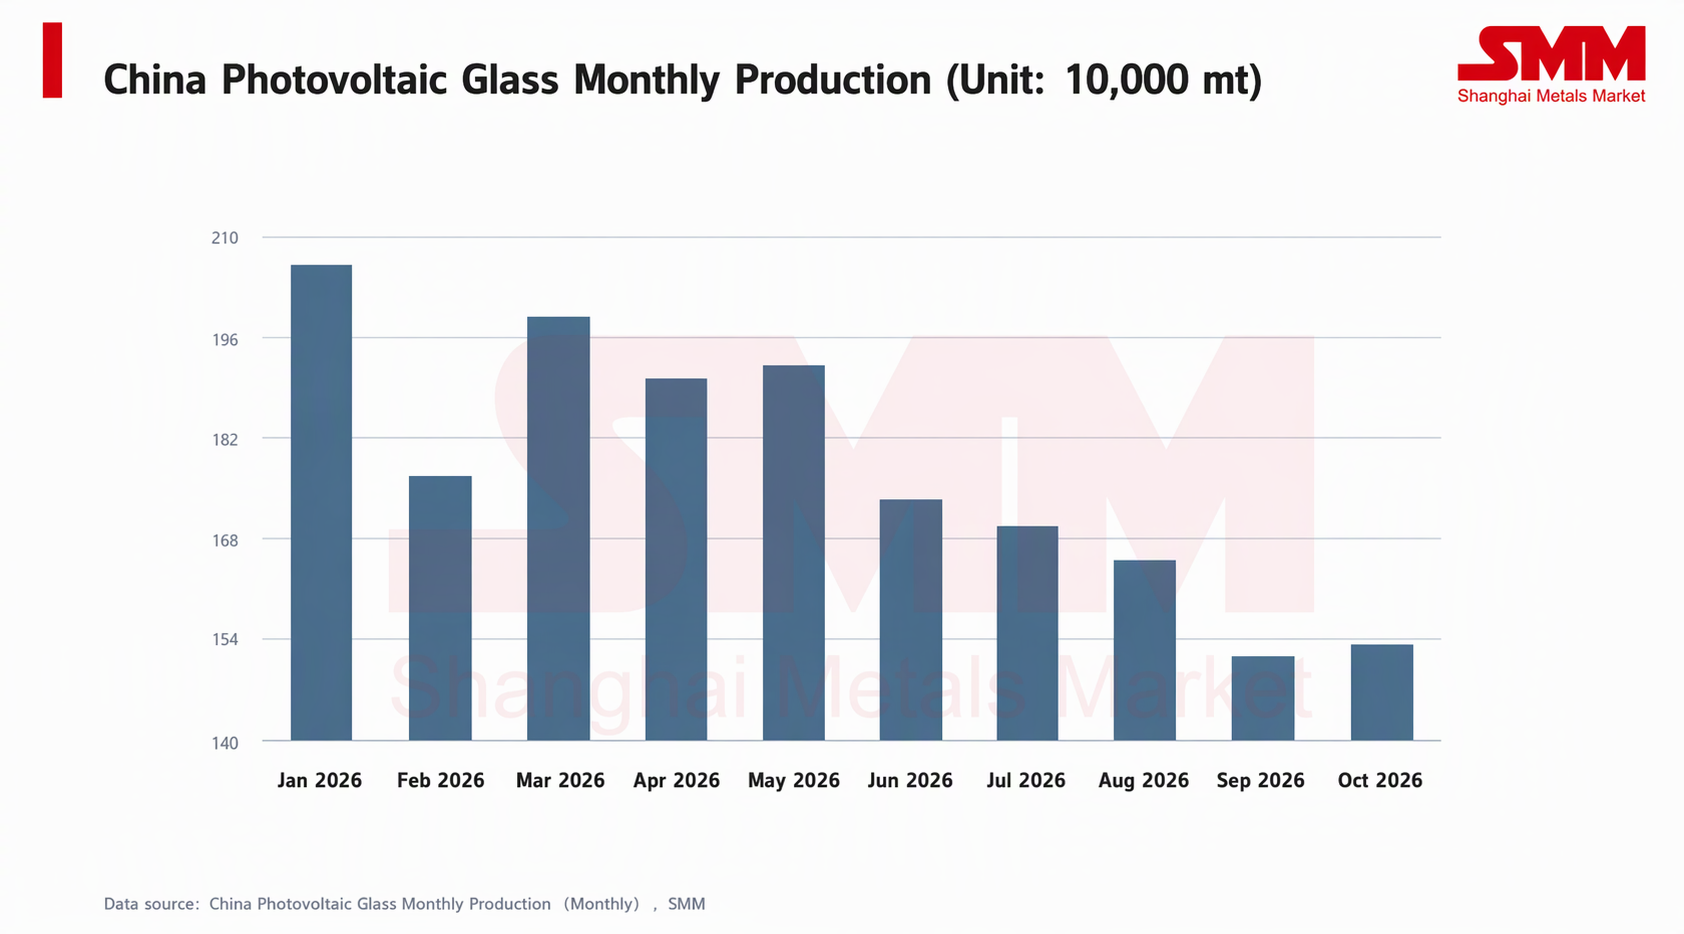
แรงหนุนพื้นฐานของการซ่อมแซมราคาในรอบนี้อยู่ที่การหดตัวอย่างมีนัยสำคัญฝั่งอุปทาน การผลิตกระจก PV รายเดือนยังคงลดลงต่อเนื่องนับตั้งแต่จุดสูงสุดในฤดูใบไม้ผลิ ลดลงสู่ระดับต่ำสุดตั้งแต่ต้นปีในเดือนกันยายน และทรงตัวโดยรวมในเดือนตุลาคม ขณะเดียวกัน อัตราการเดินเครื่องล่าสุดได้รับผลกระทบจากจำนวนวันผลิตที่น้อยลง และการลด/หยุดการผลิตที่เกิดขึ้นก่อนหน้านี้ของผู้เล่นชั้นนำ โดยคาดว่าอุปทานเดือนพฤศจิกายนจะลดลงเล็กน้อยอีกครั้ง และกำลังการผลิตที่เดินเครื่องอยู่จะหดตัวไปในทิศทางเดียวกัน
หากไม่มีการพุ่งขึ้นของอุปสงค์อย่างไม่คาดคิด ช่องว่างอุปทานที่เกิดจากการลดการผลิตเชิงรุกคือปัจจัยสำคัญที่ทำให้ราคาปัจจุบันทรงตัวอยู่ในช่วงการซ่อมแซมราคา แต่เพราะฝั่งอุปทานพึ่งพา “การหดตัวเชิงรุก” เป็นหลัก ความยืดหยุ่นจึงค่อนข้างสูง—เมื่อราคาฟื้นตัวสูงกว่าเส้นต้นทุนเงินสด และความตั้งใจในการกลับมาเดินเครื่องของสายการผลิตที่ซ่อมเย็นเพิ่มขึ้น การเติมกำลังการผลิตจะบั่นทอนแรงส่งขาขึ้นโดยตรง นี่เป็นตัวแปรที่ควรติดตามอย่างใกล้ชิดต่อไป
IV. แรงหนุนด้านต้นทุน: ราคาพลังงานที่แข็งแกร่งขึ้นช่วยพยุงระดับราคา
สำหรับก๊าซธรรมชาติซึ่งเป็นเชื้อเพลิงหลักของเตาเผา ราคาอยู่ในแนวโน้มขาขึ้นต่อเนื่องตั้งแต่เดือนสิงหาคมโดยไม่มีสัญญาณความชันชะลอลง: ยกตัวอย่างราคาเฉลี่ยในตลาด LNG เหอเป่ย อยู่ที่ราว 5,600 หยวน/ตันเมตริกในช่วงต้นเดือนสิงหาคม และไต่ขึ้นต่อเนื่องเป็นมากกว่า 7,900 หยวน/ตันเมตริกภายในต้นเดือนพฤศจิกายน เพิ่มขึ้นสะสมราว 40% นับตั้งแต่เดือนตุลาคมจนถึงปัจจุบันยังพุ่งขึ้นต่อเนื่อง กลายเป็นแรงขับเคลื่อนขาขึ้นที่เด่นที่สุดของฝั่งต้นทุนกระจกในช่วงหลัง แม้ LNG เหอเป่ยจะสะท้อนราคาก๊าซแหล่งสปอตเพื่อการตัดยอดช่วงพีกมากกว่า และมีส่วนต่างราคากับก๊าซท่อที่ทำสัญญาระยะยาวโดยผู้ประกอบการกระจก แต่แนวโน้มชี้ชัดถึงอุปทานก๊าซที่ตึงตัวขึ้น และระดับต้นทุนเชื้อเพลิงที่สูงขึ้นเมื่อเข้าสู่ฤดูทำความร้อน
V. แนวโน้ม: ใบเสนอราคาขยับสูงขึ้นแต่การส่งผ่านจำกัด; ตลาดแกว่งตัวสะสมโดยมีอคติขาขึ้นเล็กน้อยเป็นหลัก
เมื่อเข้าสู่เดือนพฤศจิกายน ความขัดแย้งหลักของราคากระจกได้เปลี่ยนจาก “จะขึ้นได้หรือไม่” ไปเป็น “จะขึ้นได้สูงแค่ไหน”"ในการประชุมองค์กรสิ้นเดือน ได้ตกลงปรับขึ้นราคาเสนอขายสำหรับคำสั่งซื้อใหม่เดือนพฤศจิกายนอย่างเป็นเอกภาพ โดยบางสเปก (เช่น การเคลือบชั้นเดียว 2.0 มม.) ตั้งใจตรึงราคาไว้ที่ 11.5 หยวน/ตร.ม. และระดับราคาเสนอขายโดยรวมปรับตัวขึ้นอย่างชัดเจน ข้อมูลจาก SMM แสดงว่าราคาเฉลี่ยจริงของการเคลือบสองชั้นในช่วงต้นเดือนพฤศจิกายนยังคงปรับตัวขึ้นต่อเนื่องจากเดือนตุลาคม
อย่างไรก็ตาม ต้องตระหนักอย่างชัดเจนว่าการส่งผ่านการปรับขึ้นราคาไปยังผู้ใช้ปลายทางยังไม่ราบรื่น ราคาแผงโซลาร์เซลล์อ่อนตัวลงเมื่อเร็ว ๆ นี้ และผู้ผลิตแผงยังคงกดดันให้ลดราคาวัตถุดิบ โดยแสดงการยอมรับกระจกราคาสูงในระดับต่ำ ธุรกรรมจริงยังไม่ได้ปรับขึ้นตามราคาเสนอขายอย่างเต็มที่ ในขณะเดียวกัน กำหนดการผลิตแผงยังไม่มีการเติบโตอย่างมีนัยสำคัญ ขาดแรงดึงจากด้านอุปสงค์ที่เพิ่มขึ้น ดังนั้น ราคากระจกในเดือนพฤศจิกายนมีแนวโน้มที่จะแสดงรูปแบบการทรงตัวแบบ "ยืนที่ระดับสูง มีโอกาสขึ้นมากกว่าลง แต่ upside จำกัด":
ด้านหนึ่ง ต้นทุนที่แข็งแกร่งขึ้น (โดยเฉพาะเชื้อเพลิง) การลดกำลังการผลิตและหยุดเดินเครื่องอย่างต่อเนื่องในด้านอุปทาน และการลดสต็อกอย่างต่อเนื่องร่วมกันเป็นฐานรองรับราคา ทำให้ downside มีจำกัด อีกด้านหนึ่ง แรงต้านจากผู้ผลิตแผงและกำหนดการผลิตที่อ่อนแอสร้างเพดานราคา และตลาดกำลังเข้าสู่รอบการต่อรองที่เข้มข้น โดยจังหวะการจัดส่งมีแนวโน้มชะลอตัว จำกัดการปรับขึ้นเพิ่มเติม หากกำหนดการผลิตแผงฟื้นตัวหรือราคาเชื้อเพลิงพุ่งขึ้นต่อเนื่อง คาดว่าจะเปิดช่องว่าง upside ในทางกลับกัน หากแรงกดดันด้านราคาจากฝั่งแผงส่งผ่านต่อไปอีก และสายการผลิตที่ซ่อมแซมแบบเย็นมีสัญญาณกลับมาเดินเครื่อง ราคาอาจกลับมาทรงตัวที่ระดับสูง