ตามข้อมูลของ SMM ราคาสปอตของลิเทียมคาร์บอเนตเกรดแบตเตอรี่ในปี 2026 เคลื่อนไหวเป็นเส้นโค้ง “ขึ้นก่อนแล้วลง”: ค่าเฉลี่ยไตรมาส 1 อยู่ที่ 154,400 หยวน/ตัน; ไตรมาส 2 พุ่งขึ้นเป็น 171,900 หยวน/ตัน (วันที่ 13 พฤษภาคม เคยแตะจุดสูงสุดของปีชั่วคราวที่ 200,500 หยวน/ตัน) ซึ่งเป็นจุดพีคของการฟื้นตัวรอบ “วัฏจักรใหม่” ครั้งนี้ อย่างไรก็ดี ในไตรมาส 3 ราคาไม่สามารถทรงตัวในระดับสูงได้และลดลงมาอยู่ที่ 147,500 หยวน/ตัน ลดลง 14.2% เมื่อเทียบไตรมาสก่อน; ลิเทียมไฮดรอกไซด์เกรดแบตเตอรี่ (เม็ดหยาบ) ก็ลดลงจาก 158,400 หยวน/ตัน เหลือ 135,400 หยวน/ตัน หลังเข้าสู่เดือนตุลาคม การปรับลงยิ่งเร่งตัว; ณ วันที่ 30 ตุลาคม ราคาสปอตลิเทียมคาร์บอเนตร่วงลงมาอยู่ราว 90,000 หยวน/ตัน ต่ำกว่าค่าเฉลี่ยไตรมาส 3 ราว 38% จุดเปลี่ยนจาก “ขึ้นสุดแล้วลง” ได้ปรากฏแล้ว แต่ในงบไตรมาส 3 ที่เพิ่งเปิดเผยกลับสะท้อนลักษณะ “ล่าช้า” และ “ช่องว่างของอุณหภูมิ” อย่างชัดเจน: เพราะงบการเงินสะท้อนผลประกอบการสะสมของ 3 ไตรมาสแรก บริษัทส่วนใหญ่ยังคงได้รับอานิสงส์การเติบโตสูงเมื่อเทียบปีก่อนจากการขึ้นราคาช่วงครึ่งปีแรก; แต่หากดูเฉพาะไตรมาส 3 จะเริ่มเห็นสัญญาณกำไรลดลงเมื่อเทียบไตรมาสก่อนและการด้อยค่าของสินค้าคงคลัง รายงานไตรมาส 3 ไม่เพียงเป็นบทสรุปของความคึกคักครึ่งปีแรก แต่ยังเป็นภาพสะท้อนร่องรอยแรกของการเข้าสู่ขาลงของวัฏจักรด้วย
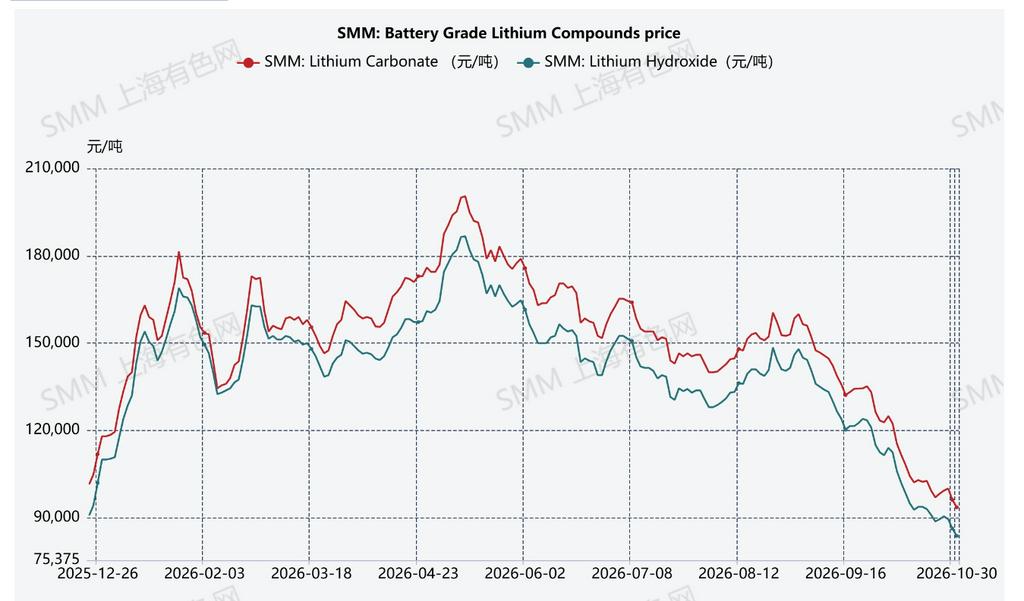
1: ราคาเฉลี่ยรายไตรมาสของเกลือลิเทียมเกรดแบตเตอรี่ในตลาดสปอต (SMM, หยวน/ตัน)
I. การส่งผ่านแบบไล่ระดับ: เส้นทางการส่งผ่านของการปรับลงของราคาตามห่วงโซ่
เมื่อดูจากอัตรากำไรขั้นต้น ห่วงโซ่แบตเตอรี่ลิเทียมมีความชันแบบไล่ระดับชัดเจน: อัตรากำไรขั้นต้นรวมครึ่งปีแรกของ Tianqi Lithium อยู่ที่ 64.4% โดยธุรกิจเหมืองลิเทียมสูงถึง 74%; ธุรกิจลิเทียมคาร์บอเนตของ Zangge Mining มีอัตรากำไรขั้นต้น 73.3%; ส่วนการแปรรูปเกลือลิเทียมลดลงมาอยู่ที่ 27%–42% (Ganfeng Lithium 27.4%, Chengxin Lithium 27.1%, Tianhua New Energy 35.5%); วัสดุแคโทดเหลือเพียง 5%–14%; และเซลล์แบตเตอรี่ 12%–23% ความไล่ระดับนี้กำหนดลำดับความไวของกำไรเมื่อราคาปรับลงมาถึงแต่ละช่วงของห่วงโซ่
ในไตรมาส 3 แบบรายไตรมาสเดี่ยว ยกเว้น Zangge Mining (กำไร 77% มาจากรายได้จากการลงทุนในเหมืองทองแดงบริษัทร่วม) กำไรสุทธิที่เป็นของผู้ถือหุ้นของบริษัทต้นน้ำโดยทั่วไปลดลงเมื่อเทียบไตรมาสก่อน: Tianqi Lithium -43%, Ganfeng Lithium -68%, Tianhua New Energy -83%; Sichuan New Energy Power พลิกเป็นขาดทุนรายไตรมาส 131 ล้านหยวนหลังตัดด้อยค่าสินค้าคงคลัง ความแตกต่างก็ชัดเจนเช่นกัน: Salt Lake Industry ที่มีทรัพยากรต้นทุนต่ำของตนเอง ลดลงเพียงราว -12% QoQ และ Yongxing Materials ยังทำกำไรได้ 419 ล้านหยวนในไตรมาสเดียว; ขณะที่ผู้แปรรูปที่พึ่งพาแร่ที่ซื้อมา เปลี่ยนจากกำไรที่หดตัวไปสู่การตั้งสำรองขาดทุนโดยตรง บริษัทที่มีทรัพยากรต้นทุนต่ำของตนเองแสดงความทนทานของกำไรได้ดีกว่าในการปรับลงของราคาครั้งนี้
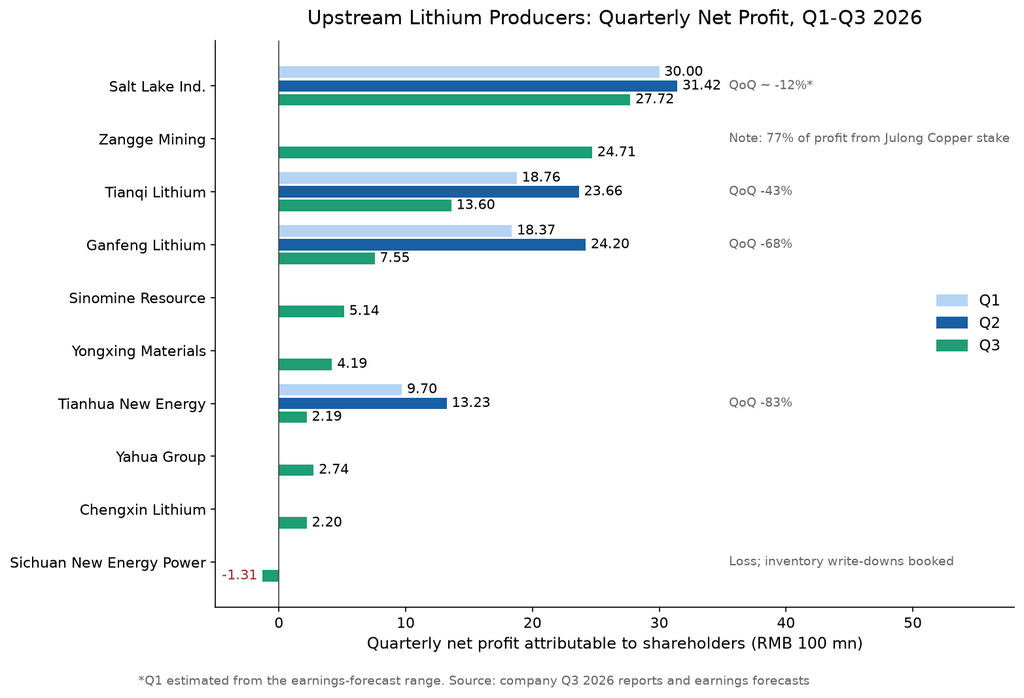
2: กำไรสุทธิรายไตรมาสเดี่ยวที่เป็นของผู้ถือหุ้นของบริษัททรัพยากรต้นน้ำ (100 ล้านหยวน)
II. เงินสดและสินค้าคงคลัง: มุมมองที่สองนอกเหนือจากงบกำไรขาดทุน
สิ่งที่น่าจับตายิ่งกว่ากำไรที่ลดลง QoQ คือความแตกต่างระหว่างกระแสเงินสดกับสินค้าคงคลัง กำไรสุทธิที่เป็นของผู้ถือหุ้นของ Dynanonic ใน 3 ไตรมาสแรกอยู่ที่ 620 ล้านหยวน เพิ่มขึ้น 213% YoY แต่กระแสเงินสดจากการดำเนินงานสุทธิอยู่ที่ -2.14 พันล้านหยวน แย่ลง 106% YoY โดยไตรมาส 3 มีกระแสเงินสดไหลออกสุทธิ 910 ล้านหยวน; กระแสเงินสดจากการดำเนินงานตามบัญชีของ Hunan Yuneng อยู่ที่ -860 ล้านหยวน (หากตัดรายการสลักหลังตั๋วเงินที่ใช้ชำระสินทรัพย์ระยะยาวออก แท้จริงจะเป็น +2.53 พันล้านหยวน; การสลักหลังตั๋วเงินเองสะท้อนความตึงตัวของห่วงโซ่เงินสด) ความแตกต่างระหว่างกระแสเงินสดจากการดำเนินงานสุทธิกับกำไรสุทธิชี้ว่า กำไรบางส่วนถูกผูกอยู่ในสินค้าคงคลังและลูกหนี้การค้า
ควบคู่กับแรงกดดันด้านกระแสเงินสด สัญญาณการด้อยค่าสินค้าคงคลังเริ่มปรากฏเป็นระยะในรายงานไตรมาส 3: Dynanonic บันทึกขาดทุนจากการด้อยค่าสินทรัพย์ในไตรมาส 3 จำนวน 64.7697 ล้านหยวน (ทั้งหมดเป็นการตัดมูลค่าสินค้าคงคลัง) และสินค้าคงคลังปลายไตรมาส 3 อยู่ที่ 2.26 พันล้านหยวน เพิ่มขึ้น 82% จากต้นปี; Easpring บันทึกสำรองตัดมูลค่าสินค้าคงคลังใน 3 ไตรมาสแรก 56.2195 ล้านหยวน; สำรองตัดมูลค่าสินค้าคงคลังของ Ronbay Technology ใน 3 ไตรมาสแรกอยู่ราว 110 ล้านหยวน; สำรองตัดมูลค่าสินค้าคงคลังของ Hunan Yuneng ใน 3 ไตรมาสแรกอยู่ที่ 27.6937 ล้านหยวน (การด้อยค่าที่มากกว่าในช่วงเดียวกันมาจากสำรองหนี้สงสัยจะสูญของลูกหนี้การค้า 260 ล้านหยวน)
เมื่อเทียบราคาสปอตที่ราว 90,000 หยวน/ตัน ณ ปลายตุลาคม กับต้นทุนที่รับรู้ปลายกันยายน โดยรวมแล้วทั้งห่วงโซ่เผชิญแรงกดดันด้านการทดสอบการด้อยค่าอยู่จริง แต่ไม่ได้แย่ลงแบบเส้นตรงทางเดียว: หากบางบริษัทเร่งหมุนเวียนสินค้าคงคลังในไตรมาส 4 และสินค้าบางส่วนที่ส่งมอบด้วยราคาล็อกไว้ภายหลังอาจมีการกลับรายการด้อยค่า ขนาดของการด้อยค่าในฤดูกาลงบประจำปีจะขึ้นอยู่กับราคาขายจริงและการปฏิบัติตามสัญญา สำรองตัดมูลค่าในรายงานไตรมาส 3 เป็นเพียงภาพสะท้อนชั่วคราวตามราคาตลาด ณ ปลายกันยายน; การประเมินถัดไปยังต้องพิจารณาเส้นทางราคาในไตรมาส 4 และจังหวะการหมุนเวียนร่วมกัน
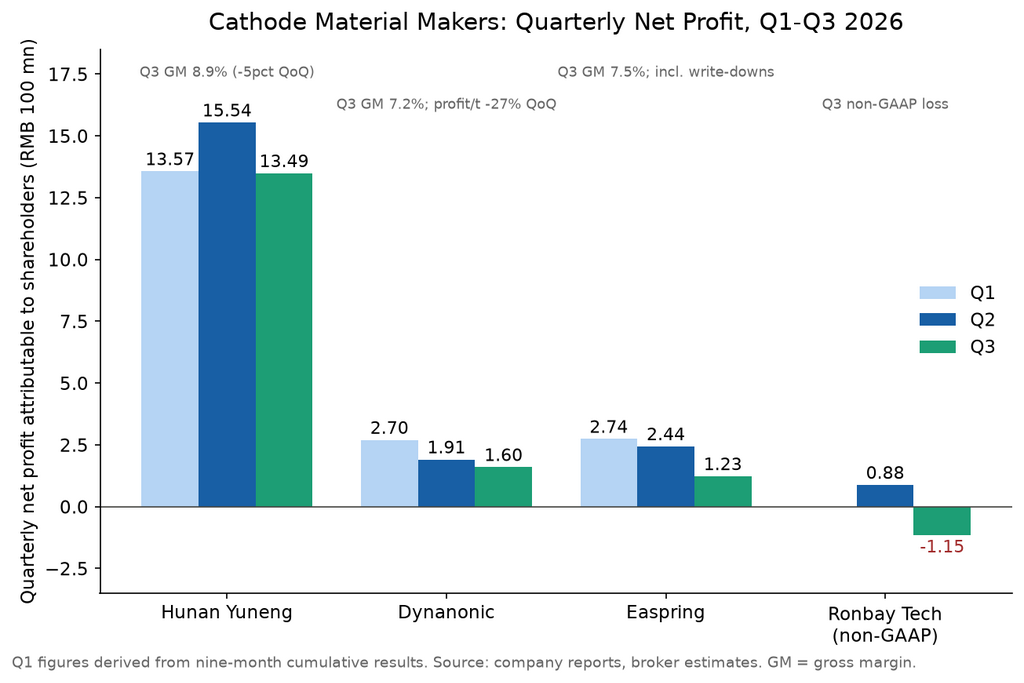
3: กำไรสุทธิรายไตรมาสเดี่ยวที่เป็นของผู้ถือหุ้นของบริษัทวัสดุแคโทด (100 ล้านหยวน)
อีกสัญญาณหนึ่งมาจากฝั่งเซลล์แบตเตอรี่ กระแสเงินสดจากการดำเนินงานของ CATL หดตัวอย่างเห็นได้ชัดในไตรมาส 3 โดยบริษัทอธิบายว่าเกิดจากการรุกลดระยะเวลาชำระเงินให้ซัพพลายเออร์ และเพิ่มการจ่ายล่วงหน้าและการสนับสนุนเงินทุนด้าน R&D การยอมถอยของผู้นำแบตเตอรี่ต่อฝั่งต้นน้ำผ่านเงื่อนไขการชำระเงินและการสนับสนุนเงินทุน ทั้งอธิบายการลดลงของอัตรากำไรขั้นต้นรายไตรมาสเดี่ยวจาก 23.15% เหลือ 20.69% และสะท้อนการกลับมาของอำนาจต่อรองในห่วงโซ่จากต้นน้ำสู่กลางน้ำและปลายน้ำ
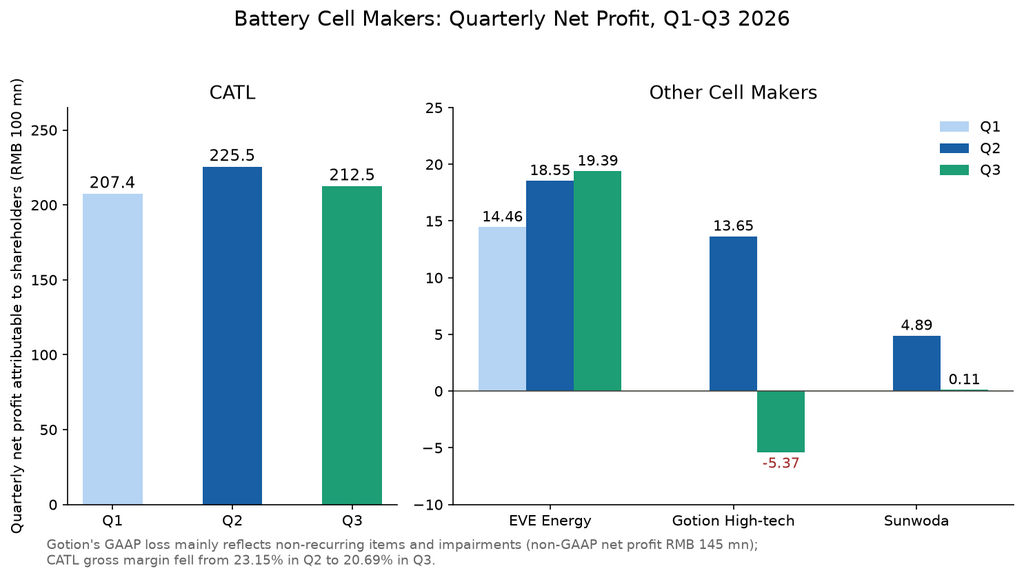
4: กำไรสุทธิรายไตรมาสเดี่ยวที่เป็นของผู้ถือหุ้นของบริษัทเซลล์แบตเตอรี่ (100 ล้านหยวน)
III. จากการทำให้การขยายกำลังการผลิตเกิดผลจริง สู่การปรับสมดุล “ปริมาณ-ราคา”: เงื่อนไขการวัดผล
จากยอดขายรายไตรมาสเดี่ยวในรายงานไตรมาส 3 บางบริษัททำกราฟการเติบโตได้โดดเด่น: ยอดขายลิเทียมคาร์บอเนตไตรมาส 3 ของ Zangge Mining เพิ่มขึ้น 93% QoQ; ยอดขายรายไตรมาสเดี่ยวของ Hunan Yuneng อยู่ที่ 449,000 ตัน เพิ่มขึ้น 47.5% YoY; ปริมาณส่งมอบของ Dynanonic เพิ่มขึ้น 15% QoQ แต่สิ่งนี้ไม่ใช่เพียงกลยุทธ์จำยอมเพื่อป้องกันความเสี่ยงจากราคาที่ลดลง จากจังหวะอุตสาหกรรม ไตรมาส 3 เองเป็นช่วงเร่งกำลังผลิตของกำลังการผลิตใหม่บางส่วนในห่วงโซ่ ซ้อนทับกับอุปสงค์สูงและความคาดหวังสูงในเวลานั้นต่อฤดูกาลพีคและการเร่งส่งออกล่วงหน้า โดยสาระสำคัญคือการทำให้แผนขยายกำลังการผลิตภายใต้วัฏจักรใหม่เกิดผลจริง
บททดสอบความตึงเครียดที่แท้จริงเกิดขึ้นในไตรมาส 4 เมื่อราคาสปอตลิเทียมคาร์บอเนตหลุดต่ำกว่า 100,000 หยวน/ตัน และเข้าใกล้ 90,000 หยวน/ตัน ราคาลดลงราวหนึ่งในสามจากค่าเฉลี่ยไตรมาส 3 ที่ 147,500 หยวน/ตัน หากบริษัทพยายามพึ่ง “เพิ่มปริมาณชดเชยราคา” เพื่อคงขนาดรายได้ ยอดขายจำเป็นต้องเติบโตเกือบ 50% QoQ ซึ่งยากมากภายใต้การใช้กำลังการผลิตและสภาวะอุปสงค์ในปัจจุบัน
จากการติดตามแผนการผลิตล่าสุด สัญญาณฝั่งอุปสงค์ก็เปลี่ยนไปในไตรมาส 4 เช่นกัน ส่วนเซลล์แบตเตอรี่กำลังโดยรวมทรงตัว เพิ่มเล็กน้อย หรือ ลดเล็กน้อยในไตรมาส 4 พร้อมการลดสต็อกปลายปีอย่างชัดเจน; ก่อนหน้านี้สินค้าคงคลังสูงทำให้บริษัทชั้นนำปรับลดแผนการผลิต; การเติบโตของวัสดุแคโทด LFP ชะลอลง และวัสดุแคโทดไตรภาคลดลงอย่างชัดเจน; แม้แผนการผลิตเซลล์กักเก็บพลังงานยังคงเติบโตแบบค่อยเป็นค่อยไปเล็กน้อย แต่ยากจะชดเชยความอ่อนแอของฝั่งแบตเตอรี่กำลังได้ทั้งหมด นั่นหมายความว่า ตรรกะการเติบโตด้วยปริมาณเผชิญข้อจำกัดเชิงวัตถุหลังฤดูกาลพีคผ่านจุดสูงสุด และความเป็นไปได้ที่ไตรมาส 4 จะเป็นจุดต่ำสุดของกำไรที่รายงานทั้งปีเพิ่มสูงขึ้น
IV. ตัวแปรเชิงโครงสร้างในการปรับลงของราคา
การปรับลงรอบนี้ไม่ใช่การลดลงแบบทั่วกระดาน ปัจจุบันส่วนกักเก็บพลังงานเป็นตัวแปรป้องกันความเสี่ยงที่ค่อนข้างแข็งแรงในห่วงโซ่: ปริมาณส่งมอบแบตเตอรี่กักเก็บพลังงานของ EVE Energy ใน 3 ไตรมาสแรกอยู่ที่ 67.5GWh เพิ่มขึ้น 39% YoY และกำไรสุทธิที่เป็นของผู้ถือหุ้นในไตรมาส 3 เพิ่มขึ้น 4.5% QoQ สวนทางแนวโน้ม จากข้อมูลความถี่สูง อัตราการใช้ประโยชน์ของระบบกักเก็บพลังงานระดับสาธารณูปโภคในประเทศยังอยู่ในระดับสูงและอุปสงค์มีเสถียรภาพ; แผนการผลิตเซลล์กักเก็บพลังงานค่อนข้างนิ่งที่สุดเมื่อเทียบทุกส่วน (ยังคงเติบโตเล็กน้อย QoQ ตั้งแต่ตุลาคมถึงธันวาคม) แสดงแนวโน้มที่ค่อนข้างเป็นอิสระ นอกจากนี้ บางส่วนของวัสดุช่วยและวัสดุเฉพาะทางมีความสามารถทำกำไรดีกว่าเนื่องจากการรวมตัวของอุปทานหรือความไม่สมดุลอุปสงค์-อุปทานเฉพาะจุด เช่น ราคาสารเติมแต่ง VC เพิ่มขึ้นสะสม 53% ในไตรมาส 3 และกำไรสุทธิรายไตรมาสเดี่ยวของ Huasheng Lithium อยู่ที่ 313 ล้านหยวน เพิ่มขึ้น 800.58% YoY
การลดลงของราคาลิเทียมทำให้กำไรตามห่วงโซ่ถูกจัดสรรใหม่: การถลุงจากแร่ที่ซื้อมาโดนกระทบก่อน; ผู้นำแบบบูรณาการหดตัวแต่โดยรวมยังทรงตัว; วัสดุแคโทดได้รับผลจากสินค้าคงคลังราคาสูง; ส่วนเซลล์แบตเตอรี่ได้รับอานิสงส์ด้านต้นทุน ตัวแปรที่กำหนดความแตกต่างระหว่างบริษัทกำลังเปลี่ยนจากทิศทางราคาไปสู่ฐานทรัพยากร การบริหารสินค้าคงคลัง และวินัยด้านกระแสเงินสด
V. บทสรุปและมุมมองไตรมาส 4
มองไปข้างหน้าในไตรมาส 4 มี 3 เบาะแสอุตสาหกรรมที่ควรติดตาม: หนึ่ง ภายใต้ฉากหลังของอุปทานที่เพิ่มขึ้นต่อเนื่องในส่วนเกลือลิเทียมต้นน้ำ การสะสมสินค้าคงคลัง และแรงกดดันต่อความสามารถทำกำไรของแร่ที่ซื้อมา ขนาดจริงของการตัดมูลค่าสินค้าคงคลังและการตั้งสำรองด้อยค่า โดยเฉพาะบริษัทที่มีสัดส่วนแร่ซื้อสูง; สอง หลังอุปสงค์ในวัสดุแคโทดและส่วนอื่น ๆ ปรับลดและเข้าสู่การปรับฐาน ความคืบหน้าการลดสต็อกของห่วงโซ่และความเสี่ยงขาลงต่อแผนการผลิตในระยะถัดไป โดยเฉพาะส่วนกลางน้ำที่ได้รับผลจากอุปทานฟอยล์ทองแดงตึงตัวและแรงกดดันด้านราคาจากปลายน้ำ; สาม ผลการส่งผ่านจากการปรับลดแผนการผลิตของผู้นำแบตเตอรี่ไปสู่แผนการผลิตวัสดุกลางน้ำ เมื่อฝั่งเซลล์แบตเตอรี่เริ่มใช้กระแสเงินสดเพื่อพยุงระบบนิเวศอุตสาหกรรม ตำแหน่งของวัฏจักรมักลึกกว่าที่ราคาแสดง จุดต่ำสุดของราคาลิเทียมยังไม่ยืนยัน แต่ในงบการเงินของห่วงโซ่ได้สะท้อนการเข้าสู่ขาลงล่วงหน้าก่อนราคาแล้ว