ผลผลิตหัวแร่ผ่อนคลายลงเมื่อแร่ที่รับซื้อฟื้นตัวจากไตรมาส 2
โลหะในหัวแร่ (M&C) จำนวน 804,300 ออนซ์ ประกอบด้วย 511,900 ออนซ์จากเหมืองของ Valterra เอง และ 292,400 ออนซ์จากหัวแร่ที่รับซื้อ เมื่อเทียบกับไตรมาส 3 ปี 2025 ทั้งสองแหล่งลดลง 5% และ 7% ตามลำดับ แต่ M&C รวมเพิ่มขึ้น 4% จากไตรมาส 2 ปี 2026 โดยแร่ที่รับซื้อเพิ่มขึ้น 17% เมื่อเทียบรายไตรมาส ขณะที่ผลผลิตจากเหมืองลดลง 3% M&C คือโลหะที่อยู่ในหัวแร่ขั้นกลางก่อนการถลุงบริสุทธิ์ขั้นสุดท้าย Valterra รายงานบนฐาน 5E+Au ได้แก่ แพลทินัม แพลเลเดียม โรเดียม รูทีเนียม อิริเดียม และทองคำ
ภาพระยะยาวอ่อนแอน้อยกว่าที่ไตรมาสเดียวบ่งชี้ สำหรับเดือนมกราคมถึงกันยายน M&C อยู่ที่ 2.323 ล้านออนซ์ ใกล้เคียงกับ 2.320 ล้านออนซ์ในปีก่อนหน้า ผลผลิตจากเหมืองของบริษัทเพิ่มขึ้น 4% เป็น 1.524 ล้านออนซ์ ชดเชยการลดลง 6% ของหัวแร่ที่รับซื้อเหลือ 799,500 ออนซ์ Valterra ยังได้ลงนามสัญญารับซื้อหัวแร่ใหม่สองฉบับกับ Tharisa ในไตรมาส 3 แม้รายงานนี้จะไม่ระบุปริมาณการส่งมอบในอนาคต
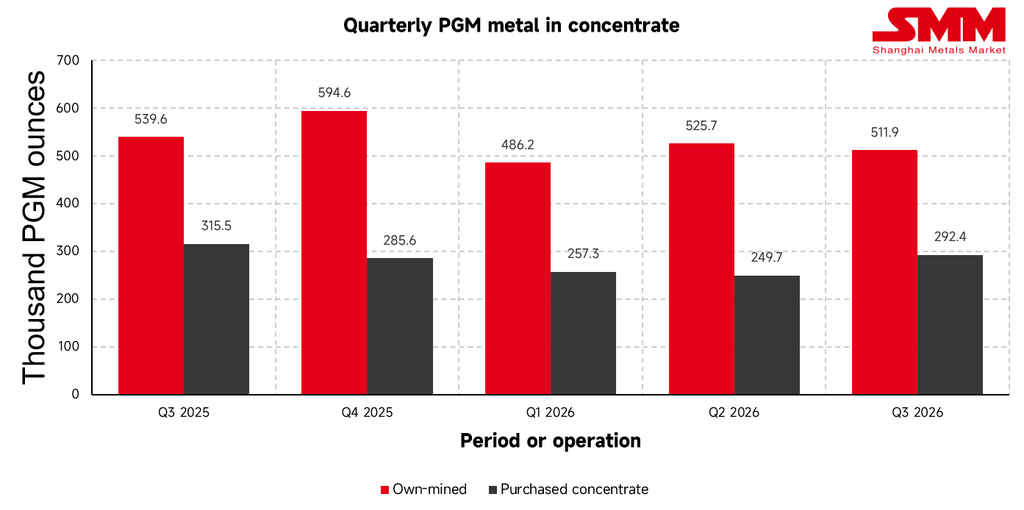
รูปที่ 1 หัวแร่จากเหมืองของบริษัทและที่รับซื้อ ไตรมาส 3 ปี 2025 ถึงไตรมาส 3 ปี 2026 ที่มา: รายงานการผลิตไตรมาส 3 ปี 2026 ของ Valterra Platinum [2]
การหยุดงานด้านความปลอดภัยกดดัน Amandelbult และสัดส่วนเหมือง
เหตุการณ์หินถล่มเสียชีวิตที่เหมือง Tumela ของ Amandelbult ในเดือนกรกฎาคม ตามด้วยการหยุดงานด้านความปลอดภัยจากหน่วยงานกำกับดูแลและบริษัทเอง Amandelbult ผลิตโลหะกลุ่มแพลทินัมได้ 137,900 ออนซ์ ลดลง 10% เมื่อเทียบรายปี Valterra ระบุว่าการดำเนินงานกลับสู่การผลิตในสภาวะคงที่ภายในสิ้นไตรมาส และคาดว่าจะเพิ่มขึ้นในไตรมาส 4 การปรับปรุงที่คาดไว้นี้ยังเป็นเพียงมุมมองของบริษัท ไม่ใช่ผลผลิตที่รายงาน
Mogalakwena ยังคงเป็นเหมืองใหญ่ที่สุดที่ 217,600 ออนซ์ ลดลง 4% เนื่องจากปริมาณการบดแร่ลดลงหลังสัญญาเช่าโรงแต่งแร่ Baobab สิ้นสุดลงเมื่อปลายปี 2025 Mototolo เพิ่มขึ้น 7% เป็น 70,800 ออนซ์ จากประสิทธิภาพที่ดีขึ้นของปล่อง Borwa และการเร่งกำลังการผลิตที่ Der Brochen Unki ในซิมบับเวลดลง 12% เป็น 50,600 ออนซ์ เนื่องจากเกรดแร่ต่ำลง การเจือจางจากเศษหิน และการบำรุงรักษาโรงงานตามแผน ส่วนแบ่งผลผลิตจากเหมืองของ Valterra 50% ที่ Modikwa ลดลง 5% เป็น 35,000 ออนซ์การเปรียบเทียบรายไตรมาสและรายปีเหล่านี้ไม่ควรบดบังการเพิ่มขึ้น 33% ในรอบเก้าเดือนของ Amandelbult เมื่อเทียบกับฐานปี 2025 ที่ได้รับผลกระทบจากน้ำท่วม
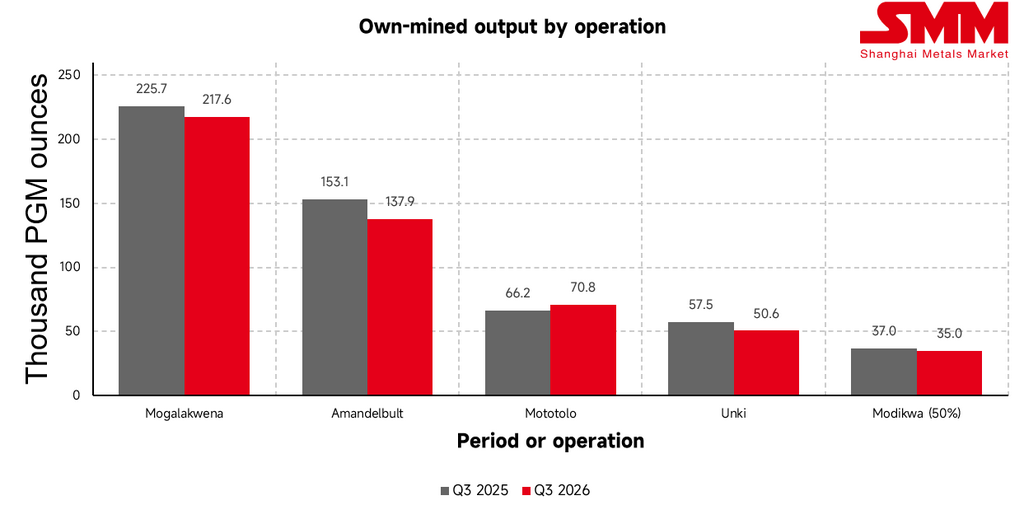
รูปที่ 2 ผลผลิตไตรมาส 3 ของการดำเนินงานทั้งห้าแห่ง ¹ Modikwa แสดงส่วนแบ่ง 50% ที่ Valterra ถือครองตามสัดส่วน ที่มา: รายงานการผลิตไตรมาส 3 ปี 2026 ของ Valterra Platinum [2]
การกลั่นและการขายสะท้อนปฏิทินการบำรุงรักษา
การผลิตโลหะกลั่นที่เป็นกรรมสิทธิ์ของบริษัทเอง ไม่รวมการกลั่นรับจ้างให้เจ้าของรายอื่น ลดลงจาก 981,500 ออนซ์ในไตรมาส 3 ปี 2025 เป็น 576,900 ออนซ์ในไตรมาส 3 ปี 2026 และยังต่ำกว่าไตรมาส 2 ถึง 40% Valterra เลื่อนการบำรุงรักษาโรงงานแปรรูปตามกำหนดและการตรวจนับสต็อกประจำปีจากไตรมาสแรกมาเป็นไตรมาส 3 ตามข้อมูลของบริษัท โรงงานแปรรูปได้เดินเครื่องเต็มกำลังภายในสิ้นเดือนสิงหาคมและดำเนินการโดยไม่มีข้อจำกัดในเดือนกันยายน การลดลงรายไตรมาสของโลหะสำเร็จรูปจึงสะท้อนทั้งจังหวะเวลาของโรงงานและอุปทานจากเหมือง
ยอดขายลดลงเหลือ 683,300 ออนซ์ ต่ำกว่าปีก่อน 27% โดยการลดสต็อกโลหะกลั่นช่วยรองรับผลผลิตจากโรงกลั่นที่ลดลงบางส่วน สำหรับรอบเก้าเดือน การผลิตโลหะกลั่นที่เป็นกรรมสิทธิ์อยู่ที่ 2.319 ล้านออนซ์ ลดลง 2% ขณะที่ยอดขาย 2.420 ล้านออนซ์ใกล้เคียงกับปี 2025 ราคาตะกร้าโลหะ PGM ที่รับรู้จริงเฉลี่ยอยู่ที่ 38,815 แรนด์ต่อออนซ์ เพิ่มขึ้น 15% เมื่อเทียบรายปี หรือ 2,383 ดอลลาร์สหรัฐ เพิ่มขึ้น 24% ทั้งสองมาตรวัดลดลงจากไตรมาส 2 ปี 2026 (44,708 แรนด์ และ 2,710 ดอลลาร์สหรัฐ) ราคาตะกร้าเป็นราคาเฉลี่ยที่รับรู้จริงจากโลหะที่ขายทั้งหมด ดังนั้นการเพิ่มขึ้นของราคาเพียงอย่างเดียวจึงไม่สามารถยืนยันรายได้หรือกำไรรายไตรมาสได้
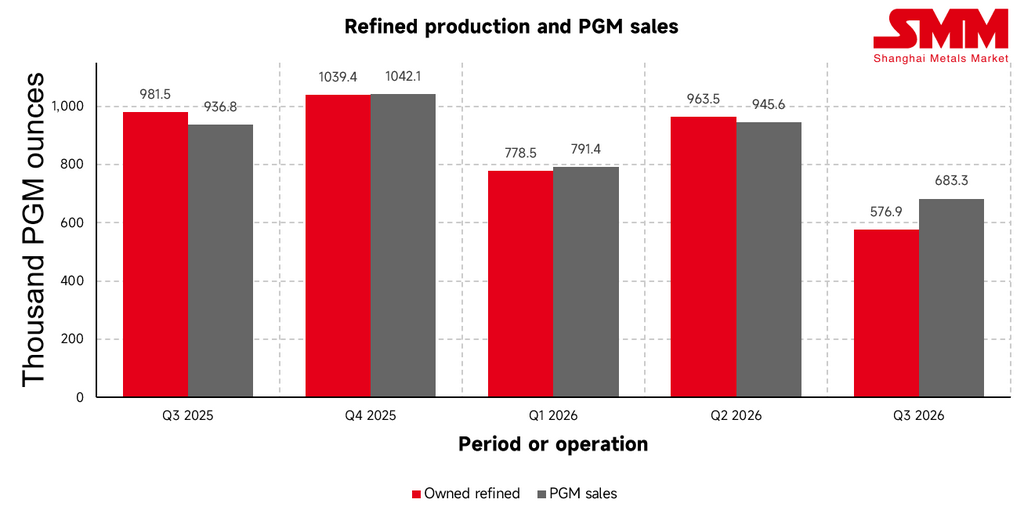
รูปที่ 3 การผลิตโลหะ PGM กลั่นที่เป็นกรรมสิทธิ์และยอดขาย PGM สองชุดข้อมูลนี้แตกต่างจากอุปทาน M&C ที่มา: รายงานการผลิตไตรมาส 3 ปี 2026 ของ Valterra Platinum [2]
แนวโน้มยังคงเดิม โดยต้นทุนอยู่ใกล้ขอบบน
Valterra ยังคงแนวโน้มการผลิต M&C และโลหะกลั่นที่เป็นกรรมสิทธิ์ปี 2026 ไว้ที่ 3.0–3.4 ล้านออนซ์สำหรับแต่ละมาตรวัด เมื่อพิจารณายอดรวมเก้าเดือน ขอบล่างต้องใช้ M&C ประมาณ 677,000 ออนซ์ และโลหะกลั่น 681,000 ออนซ์ในไตรมาส 4 ตัวเลขเหล่านี้เป็นเกณฑ์ทางคณิตศาสตร์ ไม่ใช่การคาดการณ์ของบริษัท การบรรลุเกณฑ์ล่างของโลหะกลั่นจะต้องฟื้นตัวจาก 576,900 ออนซ์ในไตรมาส 3 อัตราการเดินเครื่องแปรรูปในเดือนกันยายนของบริษัทและการกลับมาผลิตอย่างต่อเนื่องของ Amandelbult เกี่ยวข้องกับแนวโน้มดังกล่าว
คาดว่าต้นทุนการดำเนินงานที่เป็นเงินสดต่อหน่วยจะอยู่ที่หรือใกล้เคียงช่วงบนของกรอบแนวทาง R19,000–R20,000 ต่อออนซ์ PGM เนื่องจากแรงกดดันจากเงินเฟ้อของวัสดุสิ้นเปลืองและการหยุดงานด้านความปลอดภัยที่กระทบต่อปริมาณการผลิต เป้าหมายต้นทุนรวม sustaining cost แยกต่างหากยังคงอยู่ที่ประมาณ 1,050 ดอลลาร์สหรัฐต่อออนซ์ 3E โดยใช้ฐานโลหะและสกุลเงินที่แตกต่างกัน ไตรมาสสุดท้ายจะแสดงให้เห็นว่าผลผลิตจากการกลั่นที่หายไปนั้นเป็นเพียงการเลื่อนช่วงเวลามากน้อยเพียงใด และเหมืองสามารถฟื้นตัวได้เต็มที่เพียงใดในขณะที่มาตรการความปลอดภัยยังคงมีผลบังคับใช้
แหล่งที่มาและหมายเหตุประกอบแผนภูมิ
[1] Valterra Platinum รายงานการผลิตสำหรับไตรมาสที่สามสิ้นสุดวันที่ 30 กันยายน 2026 วันที่ 23 ตุลาคม 2026
[2] Valterra Platinum รายงานการผลิตไตรมาส 3 ปี 2026 ประกาศ JSE SENS และตารางการดำเนินงาน วันที่ 23 ตุลาคม 2026
มูลค่าตัวเลขทั้งหมดเป็นไปตามที่บริษัทรายงาน ปริมาณเป็นพันทรอยออนซ์ PGM และอาจคลาดเคลื่อนได้ 0.1 เมื่อปัดเศษ