01 ภาพรวมการผลิตและการขาย
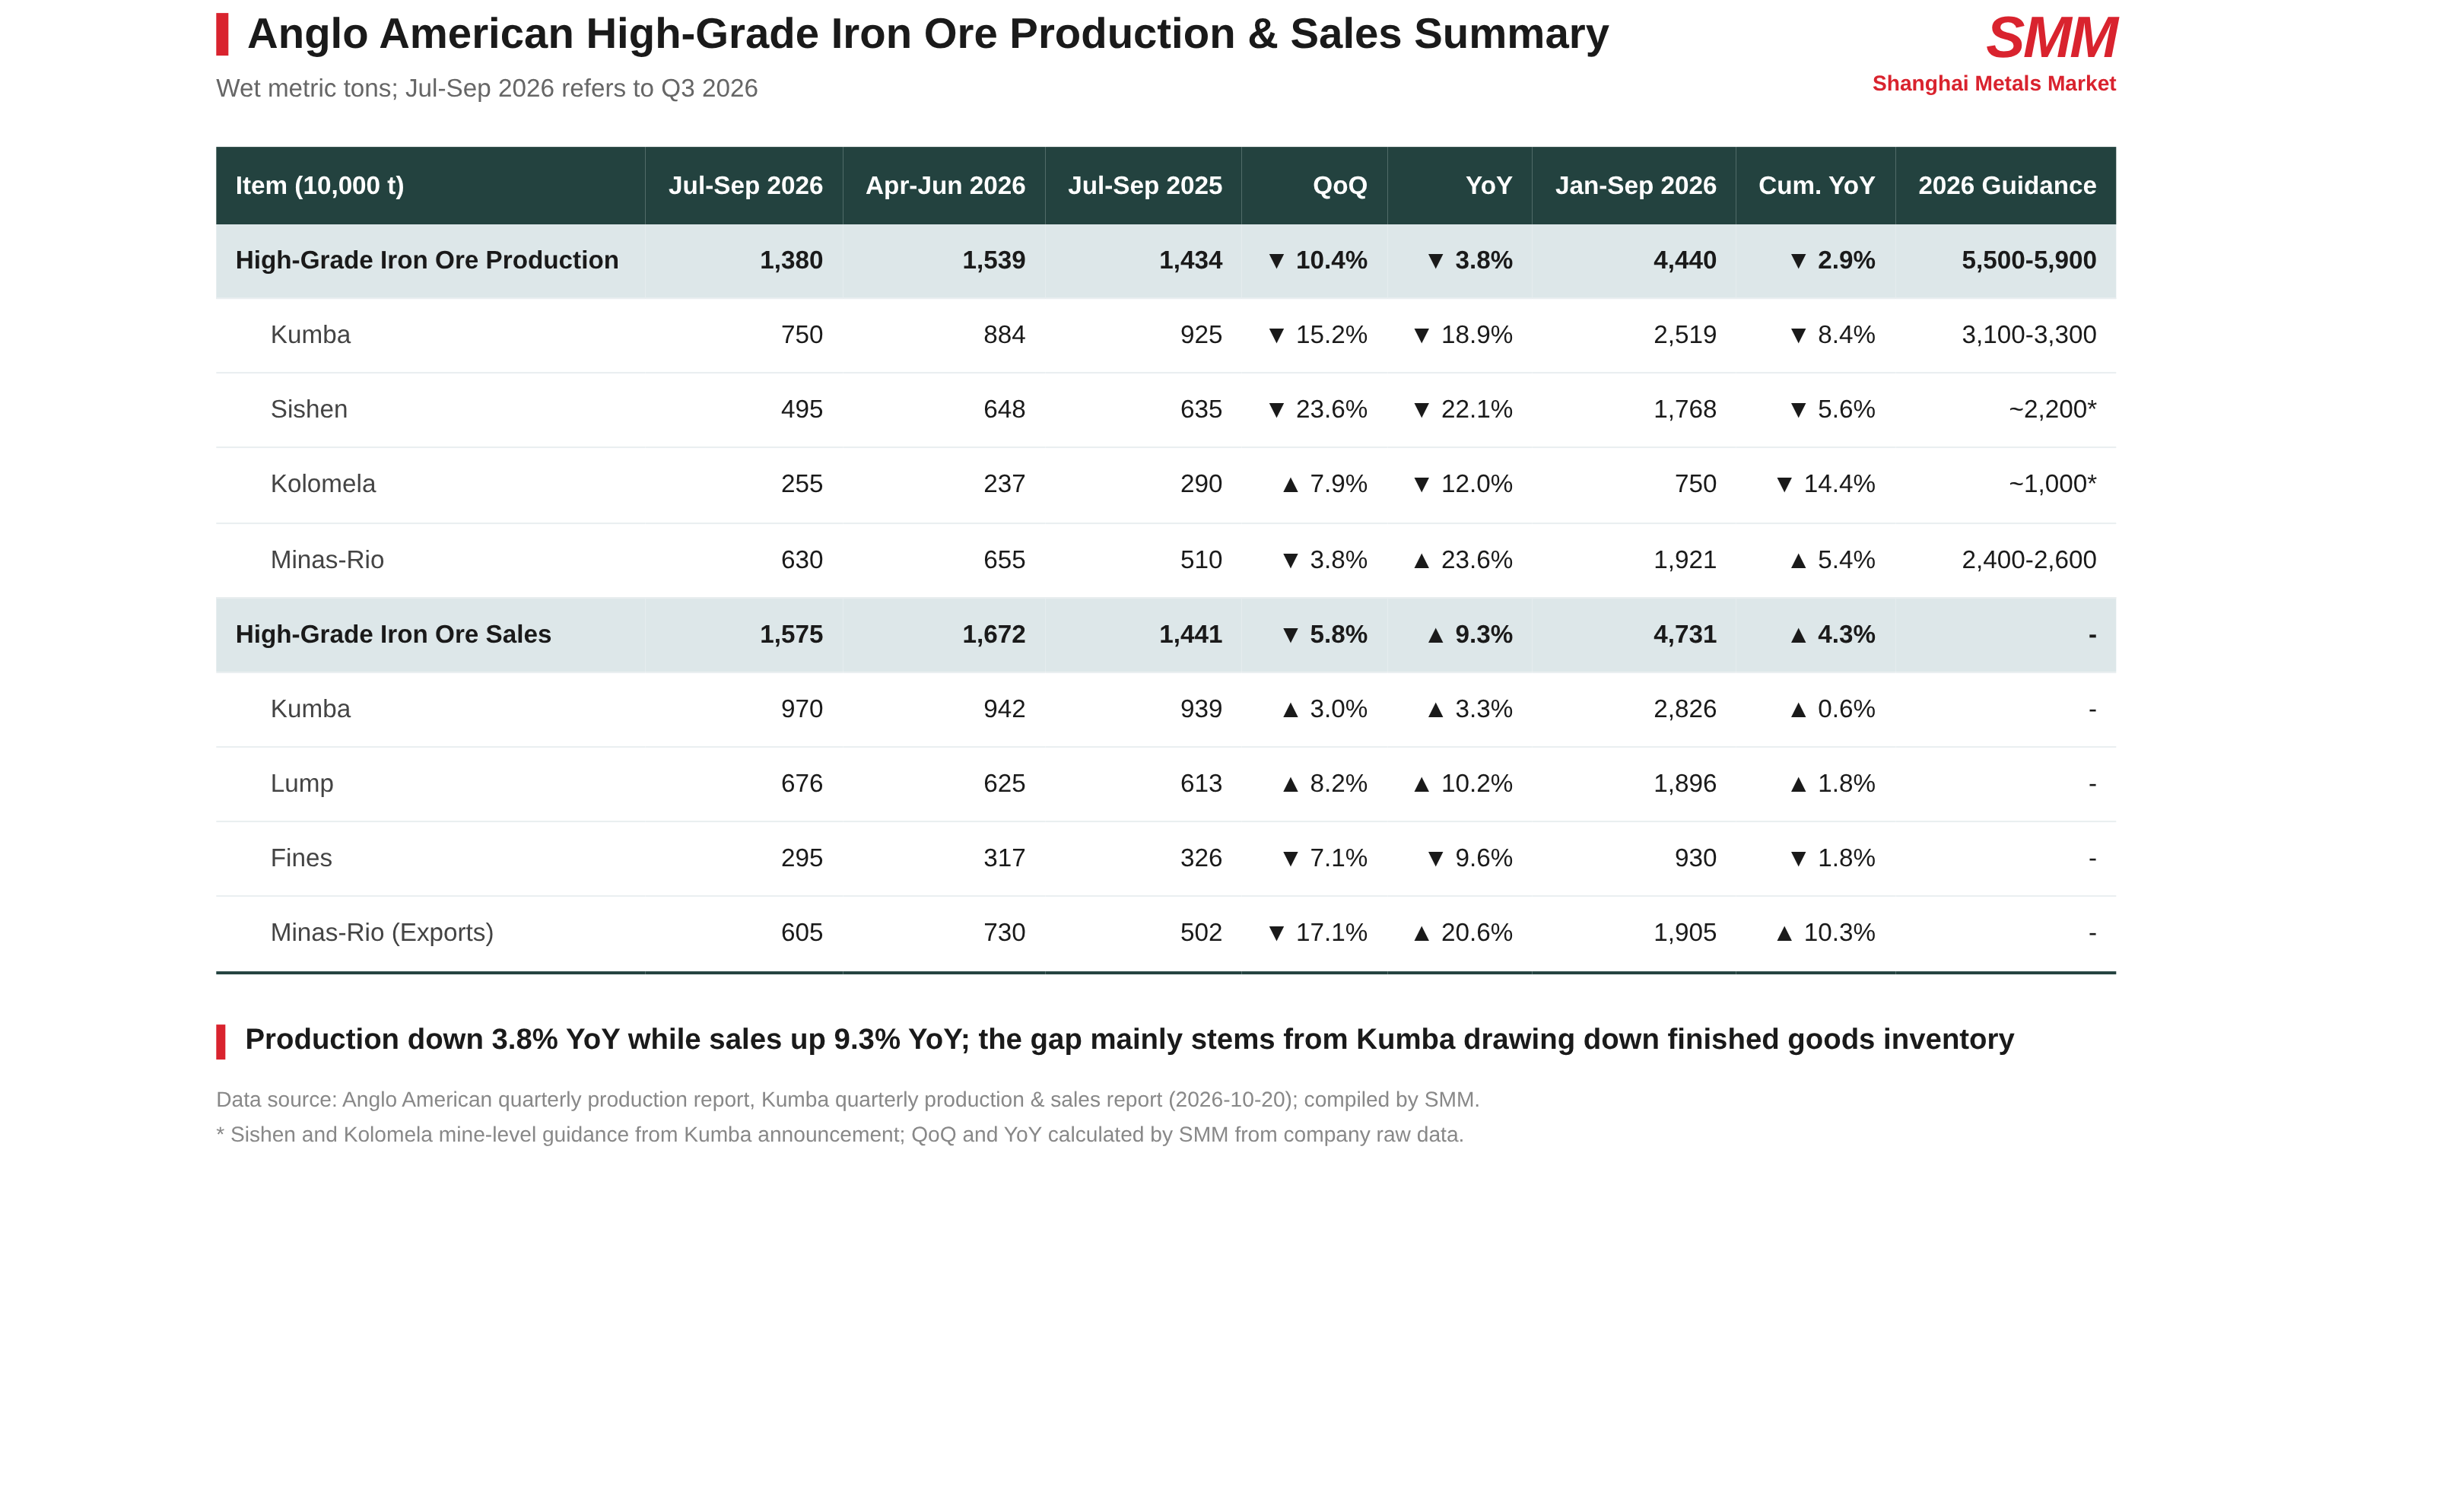
รวม: การผลิตแร่เหล็กเกรดสูงในไตรมาส 3 อยู่ที่ 13.8 ล้านตัน ลดลง 3.8% เมื่อเทียบกับปีก่อน และลดลง 10.4% เมื่อเทียบกับไตรมาสก่อน ยอดขายอยู่ที่ 15.75 ล้านตัน เพิ่มขึ้น 9.3% เมื่อเทียบกับปีก่อน และลดลง 5.8% เมื่อเทียบกับไตรมาสก่อน การผลิตสะสมตั้งแต่ต้นปีอยู่ที่ 44.4 ล้านตัน ลดลง 2.9% เมื่อเทียบกับปีก่อน ยอดขายสะสมอยู่ที่ 47.31 ล้านตัน เพิ่มขึ้น 4.3% เมื่อเทียบกับปีก่อน
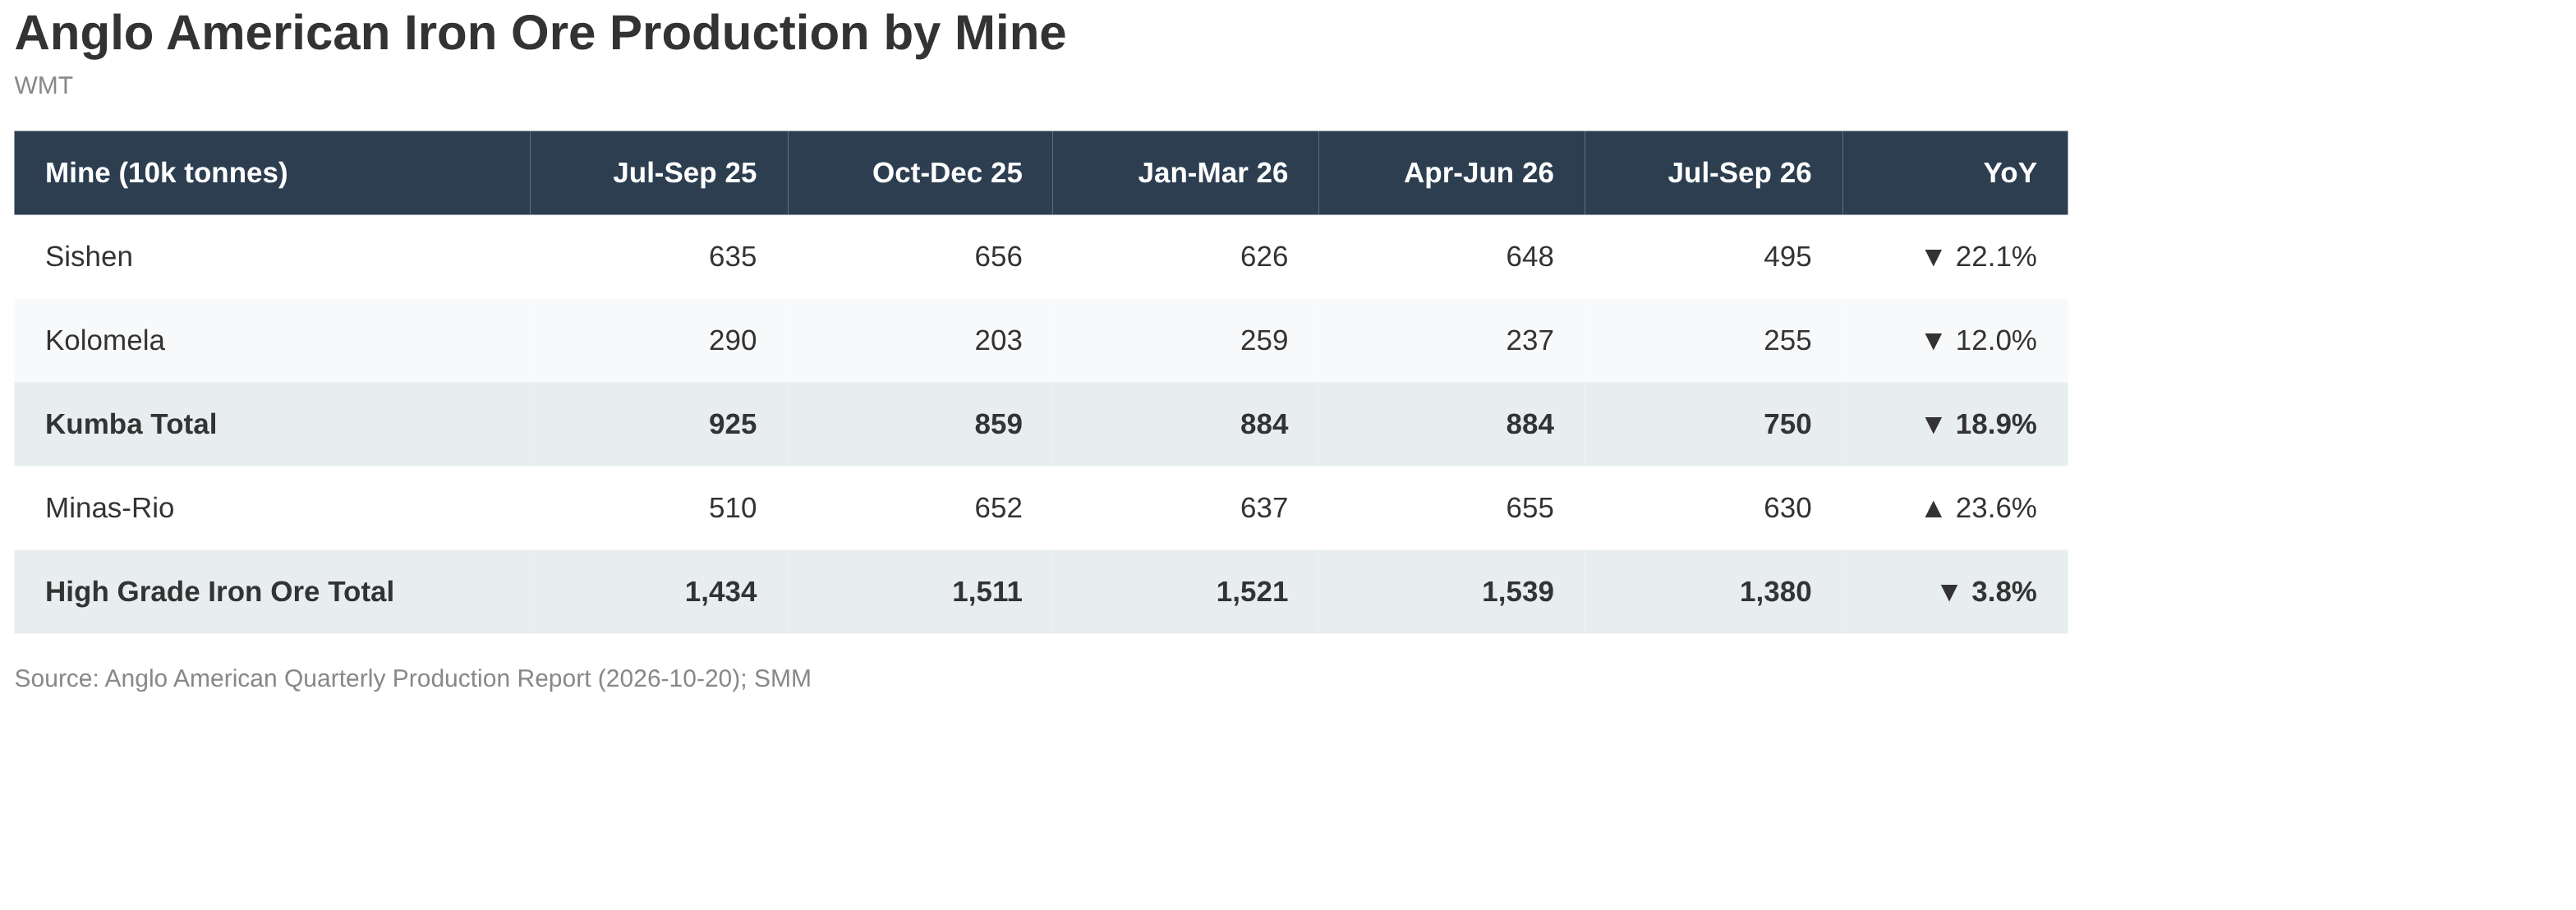
Kumba: การผลิตอยู่ที่ 7.5 ล้านตัน ลดลง 18.9% เมื่อเทียบกับปีก่อน และลดลง 15.2% เมื่อเทียบกับไตรมาสก่อน การผลิตที่ Sishen อยู่ที่ 4.95 ล้านตัน ลดลง 22.1% เมื่อเทียบกับปีก่อน ซึ่งบริษัทระบุว่าเป็นผลมาจากการปิดซ่อมบำรุงตามแผนของโรงแต่งแร่ DMS เพื่อเชื่อมต่อระบบ UHDMS หลัก ตามประกาศของ Kumba การผลิตของโรงแต่งแร่ JIG ที่ Sishen เพิ่มขึ้นเป็น 3.1 ล้านตัน เพิ่มขึ้น 24% เมื่อเทียบกับไตรมาสก่อน ช่วยชดเชยการลดลงได้บางส่วน การผลิตที่ Kolomela อยู่ที่ 2.55 ล้านตัน ลดลง 12.0% เมื่อเทียบกับปีก่อน ซึ่งบริษัทระบุว่าเกิดจากวัตถุดิบป้อนเข้าโรงแต่งแร่ไม่เพียงพอ ขณะที่เพิ่มขึ้น 7.9% เมื่อเทียบกับไตรมาสก่อน
Minas-Rio: การผลิตอยู่ที่ 6.3 ล้านตัน เพิ่มขึ้น 23.6% เมื่อเทียบกับปีก่อน และลดลง 3.8% เมื่อเทียบกับไตรมาสก่อน บริษัทระบุว่าช่วงเดียวกันของปีก่อนมีการปิดซ่อมบำรุงตามแผนเพื่อตรวจสอบท่อส่งแร่ และความพร้อมใช้งานของโรงแต่งแร่ปรับตัวดีขึ้นในไตรมาสนี้
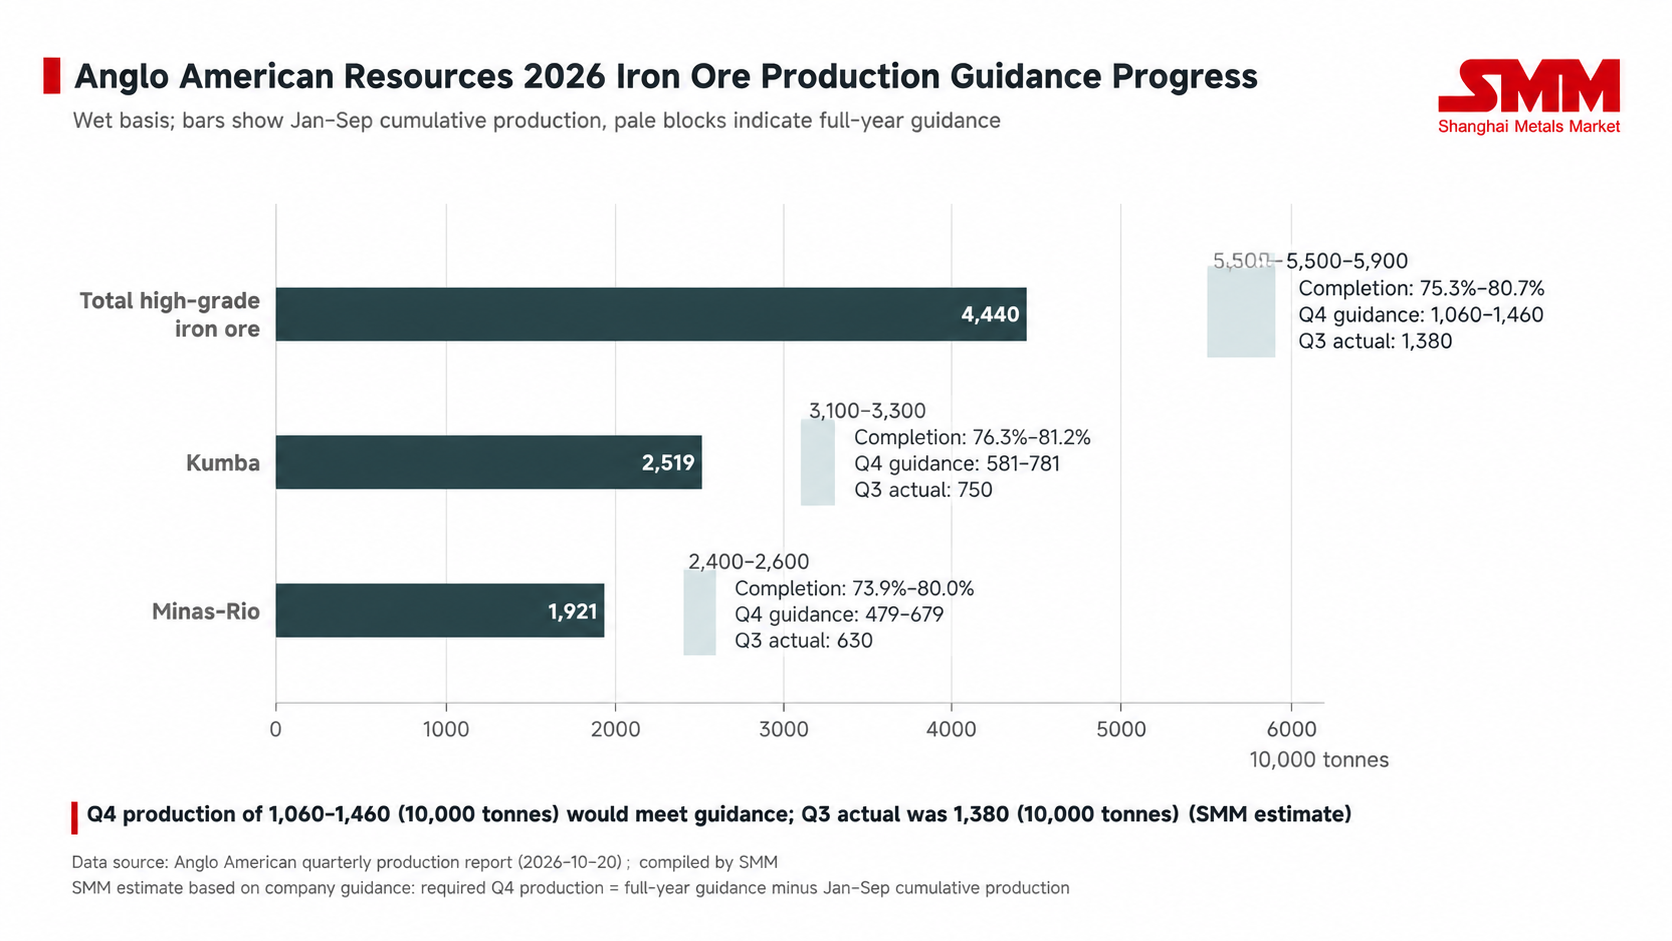
เป้าหมายการผลิต: คงเป้าการผลิตทั้งปีไว้ที่ 55–59 ล้านตัน ประกอบด้วย 31–33 ล้านตันจาก Kumba และ 24–26 ล้านตันจาก Minas-Rio
02 ส่วนผสมผลิตภัณฑ์และการจำแนกรายเหมือง
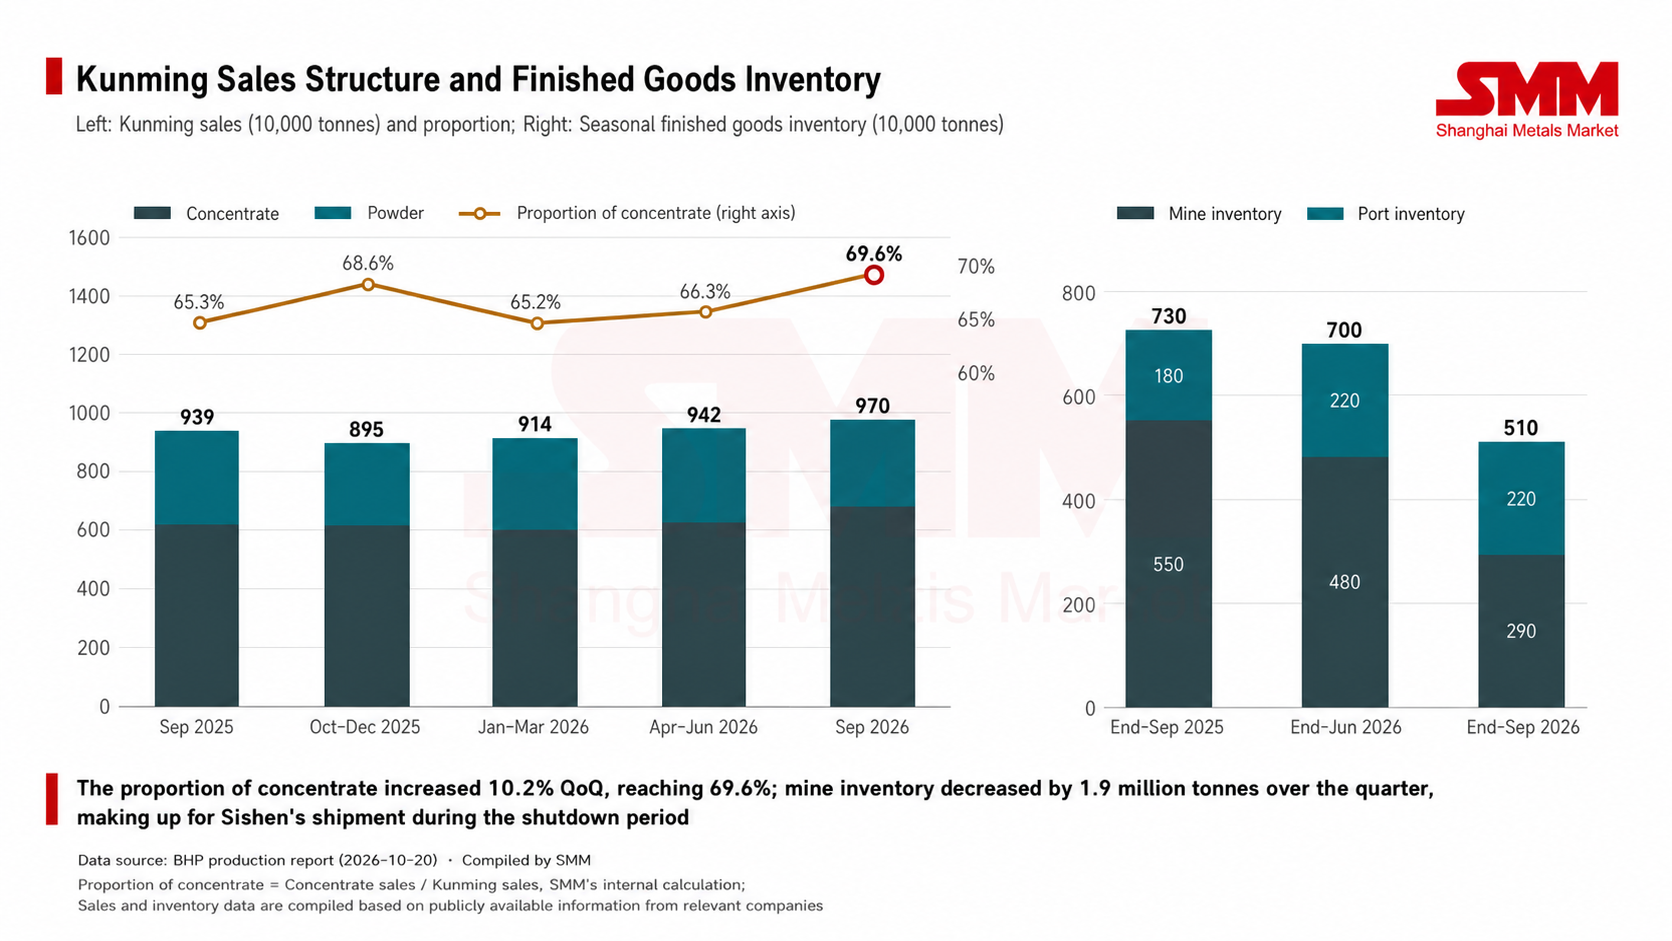
สัดส่วนแร่ก้อน: ยอดขายของ Kumba ในไตรมาส 3 อยู่ที่ 9.7 ล้านตัน เพิ่มขึ้น 3.3% เมื่อเทียบกับปีก่อน ประกอบด้วยแร่ก้อน 6.76 ล้านตัน เพิ่มขึ้น 10.2% เมื่อเทียบกับปีก่อน และแร่ผง 2.95 ล้านตัน ลดลง 9.6% เมื่อเทียบกับปีก่อน แร่ก้อนคิดเป็น 69.6% ของยอดขาย Kumba เทียบกับ 66.3% ในไตรมาส 2 และ 65.3% ในช่วงเดียวกันของปีก่อน (คำนวณจากข้อมูลที่บริษัทเปิดเผย) สัดส่วนแร่ก้อนต่อแร่ผงสะสมตั้งแต่ต้นปีอยู่ที่ 67:33 เทียบกับ 66:34 ในช่วงเดียวกันของปีก่อน ประกาศของ Kumba ระบุว่าบริษัทปรับส่วนผสมผลิตภัณฑ์เพื่อตอบสนองต่อค่าพรีเมียมแร่ก้อนที่สูงขึ้นในตลาด
การระบายสต็อกเพื่อสนับสนุนยอดขาย: ยอดขายของ Kumba ในไตรมาส 3 สูงกว่าการผลิตประมาณ 2.2 ล้านตัน โดยส่วนต่างถูกชดเชยด้วยสินค้าคงคลังสำเร็จรูป สินค้าคงคลังสำเร็จรูป ณ สิ้นไตรมาสอยู่ที่ 5.1 ล้านตัน เทียบกับ 7 ล้านตัน ณ สิ้นไตรมาส 2 สินค้าคงคลังที่เหมืองลดลงเหลือ 2.9 ล้านตัน (4.8 ล้านตัน ณ สิ้นไตรมาส 2) ขณะที่สินค้าคงคลังที่ท่าเรือทรงตัวที่ 2.2 ล้านตันตามประกาศของ Kumba สินแร่ 9.4 ล้านตันถูกขนส่งทางรางไปยังท่าเรือในไตรมาส 3 ลดลง 8% เมื่อเทียบกับปีก่อน โดยเหตุตกรางหนึ่งครั้งกระทบปริมาณประมาณ 400,000 ตัน บริษัทระบุว่าสต็อกสินค้าสำเร็จรูปที่สูงขึ้น ณ ท่าเรือ Saldanha ช่วยให้ประสิทธิภาพการขนถ่ายยังคงดี
Minas-Rio: ยอดขายส่งออกหัวแร่ pellet feed concentrate ในไตรมาส 3 อยู่ที่ 6.05 ล้านตัน เพิ่มขึ้น 20.6% เมื่อเทียบกับปีก่อน และลดลง 17.1% เมื่อเทียบกับไตรมาสก่อน ซึ่งน้อยกว่าปริมาณการผลิตรายไตรมาสประมาณ 250,000 ตัน
เกรดแร่และราคาที่รับรู้: เกรดแร่เหล็กเฉลี่ยของ Kumba ตั้งแต่ต้นปีอยู่ที่ 63.6% เทียบกับ 64.0% ในช่วงเดียวกันของปีก่อน ราคาเฉลี่ยถ่วงน้ำหนักที่รับรู้ตั้งแต่ต้นปีสำหรับแร่เหล็กเกรดสูงอยู่ที่ 82 ดอลลาร์สหรัฐต่อตันเปียก (FOB) ลดลง 11% เมื่อเทียบกับปีก่อน ราคาที่รับรู้จากการส่งออกของ Kumba อยู่ที่ 86 ดอลลาร์สหรัฐต่อตันเปียก (FOB Saldanha) ลดลง 8% เมื่อเทียบกับปีก่อน ตามการเปิดเผยของบริษัท ราคานี้สูงกว่าราคาอ้างอิงแร่เหล็ก 62% Fe ที่ปรับค่าขนส่งและความชื้นแล้วที่ 79 ดอลลาร์สหรัฐต่อตัน (FOB แอฟริกาใต้) ในช่วงเวลาเดียวกัน 9% โดยมีปัจจัยหลักจากส่วนเพิ่มของเกรดที่สูงขึ้นและส่วนเพิ่มของแร่ก้อนที่เพิ่มขึ้น
ราคาที่รับรู้ของ Minas-Rio อยู่ที่ 77 ดอลลาร์สหรัฐต่อตันเปียก (FOB ท่าเรือ Açu) ลดลง 12% เมื่อเทียบกับปีก่อน สูงกว่าราคาอ้างอิง 65% Fe ที่ปรับแล้วที่ 76 ดอลลาร์สหรัฐต่อตัน 1% บริษัทระบุว่าส่วนเพิ่มสำหรับเกรดประมาณ 67% Fe ถูกหักล้างบางส่วนจากยอดขายที่เปลี่ยนเส้นทางออกจากเขตความขัดแย้งในตะวันออกกลางและปริมาณการตั้งราคาชั่วคราว บริษัทยังระบุว่าค่าขนส่งจากบราซิลไปจีนอยู่ที่ 38 ดอลลาร์สหรัฐต่อตัน ณ วันที่ 30 กันยายน โดยต้นทุนค่าขนส่งที่เพิ่มขึ้นยังคงกดดันราคาที่รับรู้ ตามประกาศของ Kumba ค่าขนส่งจาก Saldanha ไปชิงเต่าเพิ่มขึ้นเป็น 32 ดอลลาร์สหรัฐต่อตันในเดือนกันยายน ซึ่งเป็นระดับสูงสุดในรอบ 5 ปี โดยค่าเฉลี่ยตั้งแต่ต้นปีอยู่ที่ 23 ดอลลาร์สหรัฐต่อตัน
03 แนวโน้มและต้นทุน
ความคืบหน้าการผลิต: ปริมาณการผลิตตั้งแต่ต้นปีที่ 44.4 ล้านตัน คิดเป็น 75.3%–80.7% ของเป้าหมายทั้งปี จากการเปิดเผยของบริษัท การผลิตในไตรมาส 4 ต้องอยู่ที่ 10.6–14.6 ล้านตัน เทียบกับ 13.8 ล้านตันในไตรมาส 3 แยกตามเหมือง Kumba ต้องผลิต 5.81–7.81 ล้านตันในไตรมาส 4 และ Minas-Rio ต้องผลิต 4.79–6.79 ล้านตัน
Kumba แยกตามเหมือง: ประกาศของ Kumba ระบุเป้าหมายการผลิตทั้งปีประมาณ 22 ล้านตันสำหรับ Sishen และประมาณ 10 ล้านตันสำหรับ Kolomelaตามการเปิดเผยข้อมูลของบริษัท ซิเชนต้องการประมาณ 4.3 ล้านตันในไตรมาส 4 ซึ่งต่ำกว่า 4.95 ล้านตันในไตรมาส 3 ส่วนโคโลเมลาต้องการประมาณ 2.5 ล้านตัน ใกล้เคียงกับไตรมาส 3 บริษัทระบุว่าการผลิตของคุมบามีน้ำหนักในช่วงครึ่งปีแรก และการเชื่อมต่อระบบ UHDMS ในช่วงครึ่งปีหลังไม่คาดว่าจะกระทบยอดขาย เนื่องจากได้วางแผนลดสต็อกสินค้าสำเร็จรูปไว้แล้ว คุมบาคาดว่ายอดขายทั้งปีในระดับบริษัทจะอยู่ที่ช่วงบนของกรอบ 35–37 ล้านตัน
ต้นทุน: คำแนะนำต้นทุนต่อหน่วยทั้งปียังคงอยู่ที่ประมาณ 41 ดอลลาร์สหรัฐต่อตัน ประกอบด้วยประมาณ 45 ดอลลาร์สหรัฐต่อตันสำหรับคุมบา และประมาณ 36 ดอลลาร์สหรัฐต่อตันสำหรับมินัส-ริโอ ไม่รวมค่าภาคหลวงและค่าเสื่อมราคา โดยมีสมมติฐานอัตราแลกเปลี่ยนประมาณ 16.50 แรนด์ต่อดอลลาร์สหรัฐ และประมาณ 5.2 เรอัลต่อดอลลาร์สหรัฐ ตามลำดับ คุมบาระบุว่าต้นทุนต่อหน่วยของเหมืองซิเชนคาดว่าจะอยู่ที่ช่วงบนของกรอบ 530–560 แรนด์ต่อตัน และโคโลเมลาอยู่ที่ช่วงล่างของกรอบ 430–460 แรนด์ต่อตัน โดยคำแนะนำต้นทุนยังขึ้นอยู่กับผลกระทบของความขัดแย้งในตะวันออกกลางต่อต้นทุนวัตถุดิบหลัก บริษัทระบุว่าคำแนะนำของคุมบาขึ้นอยู่กับความพร้อมและประสิทธิภาพของโครงสร้างพื้นฐานทางรางและท่าเรือของบุคคลที่สาม คุมบายังปรับลดคำแนะนำปริมาณการเปิดหน้าดินทั้งปีลงเป็น 175–190 ล้านตัน (จากเดิม 180–195 ล้านตัน) โดยโคโลเมลาปรับลดลงเป็น 40–45 ล้านตัน (จากเดิม 45–50 ล้านตัน) บริษัทระบุว่าผลกระทบจากฝนตกหนักและน้ำท่วมในไตรมาส 2 ยังคงดำเนินอยู่
04 เหตุการณ์สำคัญด้านกำลังการผลิตและความคืบหน้า
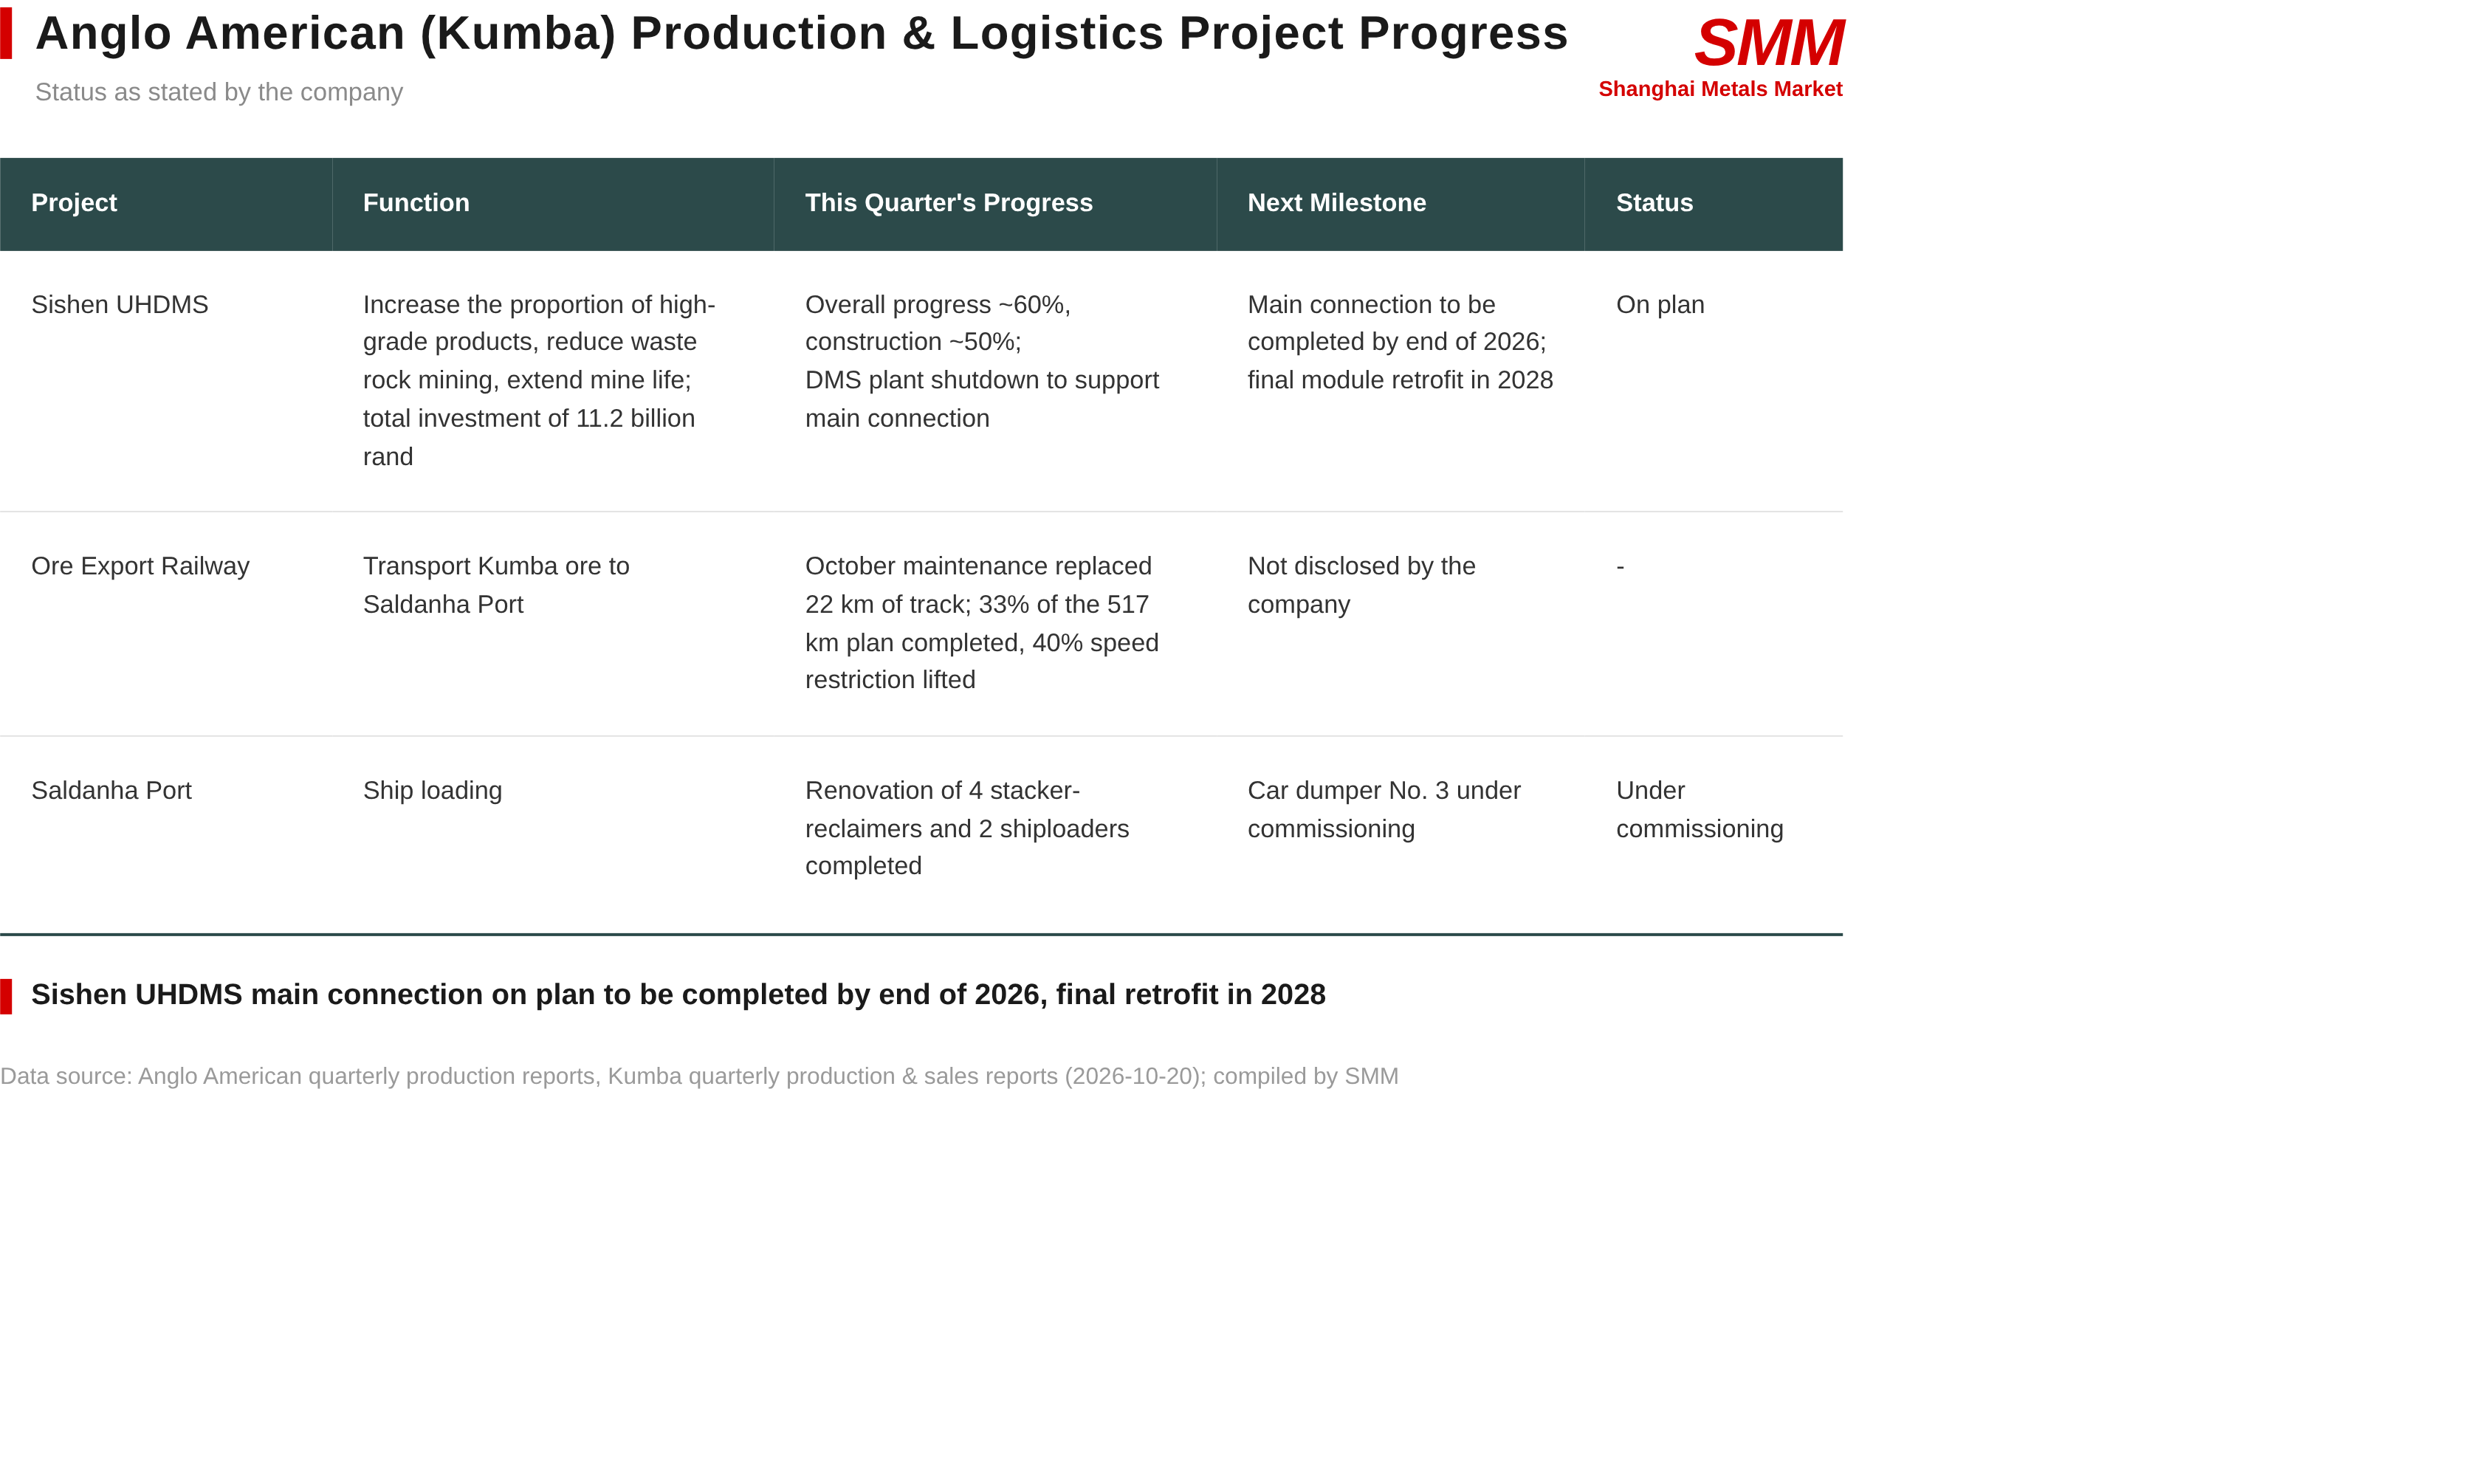
เหตุการณ์สำคัญด้านวิศวกรรมของกลุ่มแร่เหล็กแองโกลอเมริกันในไตรมาสนี้กระจุกตัวอยู่ที่คุมบา ได้แก่ โครงการ UHDMS ที่ซิเชนในด้านการแปรรูป และทางรถไฟส่งออกแร่กับท่าเรือซัลดานยาในด้านโลจิสติกส์
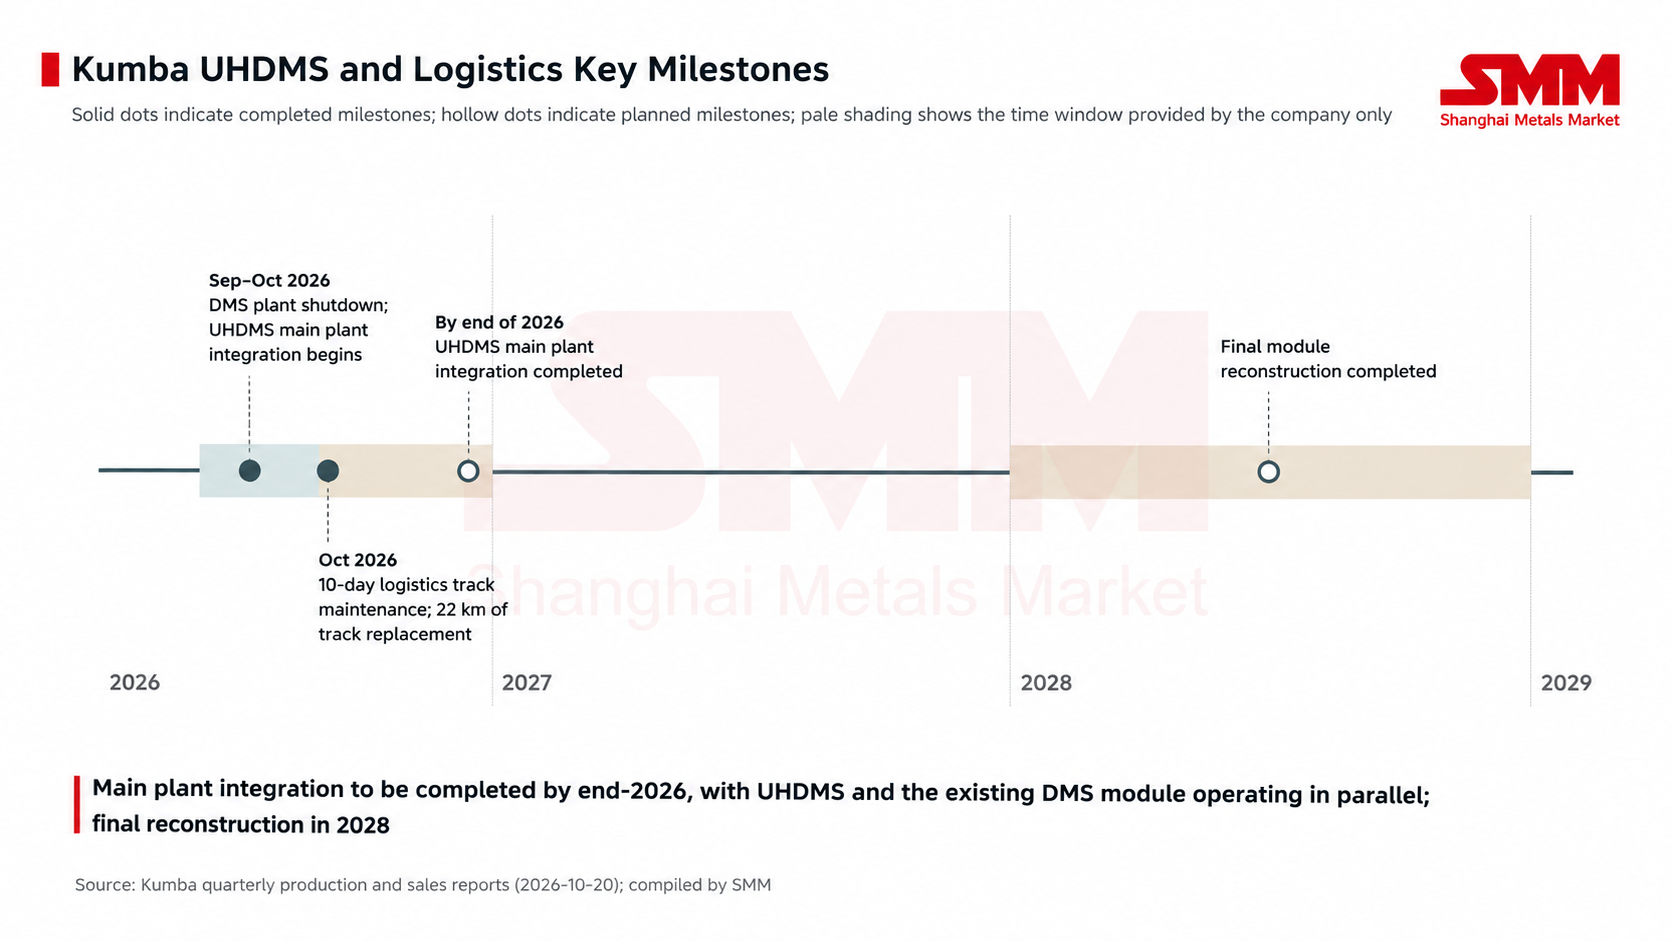
UHDMS ซิเชน: เงินลงทุนรวมของโครงการ 11.2 พันล้านแรนด์ยังคงไม่เปลี่ยนแปลง โดยความคืบหน้าโดยรวมอยู่ที่ประมาณ 60% และงานก่อสร้างแล้วเสร็จประมาณ 50% ค่าใช้จ่ายลงทุนปี 2026 อยู่ในกรอบคำแนะนำ 3.0–3.2 พันล้านแรนด์ การเชื่อมต่อหลักมีกำหนดแล้วเสร็จก่อนสิ้นปี 2026 หลังจากนั้นโมดูล UHDMS ที่ปรับปรุงแล้วจะเดินเครื่องคู่ขนานกับโมดูล DMS เดิม การปรับปรุงโมดูลขั้นสุดท้ายมีกำหนดแล้วเสร็จในปี 2028 บริษัทระบุว่าโครงการนี้จะเพิ่มสัดส่วนผลิตภัณฑ์เกรดสูงที่ซิเชน ปรับปรุงการใช้ทรัพยากร ลดปริมาณการเปิดหน้าดิน และยืดอายุเหมือง
เส้นทางรถไฟขนส่งแร่: ระหว่างการบำรุงรักษาระบบโลจิสติกส์ 10 วันในเดือนตุลาคม มีการเปลี่ยนราง 22 กม. โดยความคืบหน้าสะสมของโครงการเปลี่ยนราง 517 กม. อยู่ที่ 33% และข้อจำกัดความเร็วตลอดเส้นทางขนส่งแร่ได้รับการยกเลิกแล้ว 40%
ท่าเรือ Saldanha: การปรับปรุงเครื่องจักรกองแร่ 4 เครื่องและเครื่องบรรทุกเรือ 2 เครื่องเสร็จสมบูรณ์แล้ว และเครื่องเทแร่หมายเลข 3 อยู่ระหว่างการทดสอบเดินเครื่อง
05 ประเด็นสำคัญที่ต้องจับตาในไตรมาสถัดไป
ประการแรก จับตาว่าการเชื่อมต่อระบบหลัก UHDMS จะแล้วเสร็จก่อนสิ้นปีตามที่บริษัทระบุหรือไม่ จุดเปลี่ยนนี้กำหนดว่าโรงแต่งแร่ DMS ของ Sishen จะกลับมาดำเนินการเมื่อใด และ Kumba จะยุติการขนส่งที่พึ่งพาสต็อกสินค้าได้เมื่อใด หากแล้วเสร็จตามกำหนด บริษัทระบุว่าโมดูลที่ปรับปรุงจะเดินเครื่องคู่ขนานกับโมดูล DMS เดิม เพิ่มความยืดหยุ่นในการแปรรูปสำหรับแนวทางการผลิตและการขาย หากการเชื่อมต่อล่าช้า การผลิตของ Kumba จะเข้าใกล้ขอบล่างของเป้าหมาย 31 ล้านตัน ขณะที่สต็อกสินค้าที่เหมืองลดลงจาก 4.8 ล้านตันเหลือ 2.9 ล้านตันแล้ว ทำให้ช่องว่างในการลดสต็อกเพิ่มเติมแคบลงอย่างมาก
ประการที่สอง จับตาระบบโลจิสติกส์ บริษัทระบุว่าเป้าหมายของ Kumba ขึ้นอยู่กับประสิทธิภาพของโครงสร้างพื้นฐานทางรางและท่าเรือของบุคคลที่สาม ปริมาณการขนส่งทางรางในไตรมาส 3 ลดลง 8% เมื่อเทียบรายปี โดยเหตุรถไฟตกรางกระทบปริมาณประมาณ 400,000 ตัน และเดือนตุลาคมมีการบำรุงรักษาอีก 10 วัน การทยอยยกเลิกข้อจำกัดความเร็วจากความคืบหน้าการเปลี่ยนรางเป็นปัจจัยบวก ปริมาณการขนส่งทางรางในไตรมาส 4 จะกลับมาสูงกว่าระดับไตรมาส 3 ได้หรือไม่ จะเป็นตัวกำหนดว่าสต็อกที่ท่าเรือจะทรงตัวได้ท่ามกลางยอดขายที่สูงหรือไม่
สุดท้าย จับตาส่วนผสมผลิตภัณฑ์และค่าระวาง ในไตรมาส 3 สัดส่วนแร่ก้อนของ Kumba เพิ่มขึ้นเป็น 69.6% ซึ่งบริษัทระบุว่าเป็นการตอบสนองต่อส่วนต่างราคาแร่ก้อนที่สูงขึ้น หลังจากโรงแต่งแร่ของ Sishen กลับมาดำเนินการ สัดส่วนแร่ก้อนจะอยู่ใกล้ 70% หรือกลับสู่ระดับเดิมที่ 65%–66% จะบ่งชี้ว่าส่วนต่างราคาแร่ก้อนมีอิทธิพลต่อการจัดผลิตภัณฑ์มากน้อยเพียงใด ด้านค่าระวาง หากค่าระวางจากบราซิลไปจีนที่ 38 ดอลลาร์/ตัน และค่าระวางจากแอฟริกาใต้ไปชิงเต่าที่สูงสุดในรอบ 5 ปียังคงอยู่ถึงไตรมาส 4 ราคาที่รับรู้แบบ FOB จะยังคงถูกกดดัน
06 บทวิเคราะห์จาก SMM
การผลิตที่ลดลงและยอดขายที่เพิ่มขึ้นในไตรมาส 3 ของ Kumba เป็นการสลับสต็อกตามแผน การเชื่อมต่อระบบหลักของ Sishen ทำให้การผลิตของ Kumba ลดลงเหลือ 7.5 ล้านตัน ขณะที่การลดสต็อกที่เหมืองประมาณ 1.9 ล้านตันช่วยหนุนการขนส่ง โดยยอดขายเพิ่มขึ้น 3.3% เมื่อเทียบรายปี และสัดส่วนแร่ก้อนเพิ่มขึ้นเป็นเกือบ 70%ผลผลิตของ Minas-Rio เพิ่มขึ้นมากกว่า 20% เมื่อเทียบกับปีก่อน ชดเชยการลดลงส่วนใหญ่ในแอฟริกาใต้ ทำให้ผลผลิตรวมของกลุ่มลดลงเพียง 3.8% หลังจากการปรับปรุง UHDMS ขั้นสุดท้ายเสร็จสิ้นในปี 2028 สัดส่วนผลิตภัณฑ์เกรดสูงที่ Sishen จะเพิ่มขึ้น จนกว่าจะถึงเวลานั้น จังหวะการจัดส่งของ Kumba จะได้รับอิทธิพลหลักจากตารางการหยุดเดินเครื่องในช่วงเชื่อมต่อระบบและขีดความสามารถทางราง
สำหรับตลาดแร่นำเข้าของจีน อุปทานของ Anglo American ส่วนใหญ่เป็นแร่ก้อนเกรดสูงและแร่ผงเข้มข้นประมาณ 67% Fe โดยการจัดส่งในไตรมาส 3 ของทั้งสองประเภทสูงกว่าช่วงเดียวกันของปีก่อน การจัดส่งแร่ก้อนจากแอฟริกาใต้ในไตรมาส 4 จะยังคงอยู่ในระดับสูงได้หรือไม่ ขึ้นอยู่กับการประสานงานระหว่างสินค้าคงเหลือและความคืบหน้าการเชื่อมต่อระบบ UHDMS ส่วนอุปทานแร่ผงเข้มข้นเกรดสูงจากบราซิลขึ้นอยู่กับว่า Minas-Rio จะรักษาอัตราการเดินเครื่องของโรงแต่งแร่ในไตรมาสนี้ได้หรือไม่ แนวทางการผลิตทั้งปียังคงเดิม โดยไตรมาส 4 ต้องทำได้เพียงประมาณ 77%–106% ของระดับไตรมาส 3 จึงจะอยู่ในช่วงเป้าหมาย