

บทสรุปผู้บริหาร
ความต้องการเหล็กของอินโดนีเซียคาดว่าจะเติบโตประมาณ 4.25% ต่อปีในช่วงปี 2026E–2030E แต่ภาคก่อสร้างซึ่งดูดซับการบริโภคประมาณ 78% กำลังชะลอตัว และโครงการน้ำมันและก๊าซกำลังกลายเป็นแรงขับเคลื่อนการเติบโตใหม่ ภาษีตอบโต้การทุ่มตลาดและมาตรการที่ไม่ใช่ภาษีช่วยเปิดช่องทางให้โรงงานในประเทศมากขึ้น โดยคาดว่าการนำเข้าจะเติบโตช้ากว่าการส่งออก: ส่วนแบ่งการนำเข้าต่อการบริโภคปรากฏลดลงจาก 63.7% เป็น 62.1% และการนำเข้าสุทธิหดตัวจาก 1.4 ล้านตันเป็น 0.8 ล้านตัน ถึงกระนั้น การนำเข้ายังคงจัดหาเหล็กสำเร็จรูปถึง 55% ของการบริโภคในปี 2025 ด้วยอุปสงค์ในประเทศที่ซบเซา ราคาจึงทรงตัวในช่วงกลางเดือนตุลาคม 2026 และความเสี่ยงเอนเอียงไปทางขาลง
I. ภาพรวมมหภาคและนโยบาย: การเติบโตของภาคก่อสร้างชะลอตัว ขณะที่ภาษีตอบโต้การทุ่มตลาดยังคงเป็นเกราะหลัก
ภูมิหลังมหภาค: การเติบโตยังคงสูงกว่า 5% แต่ภาคก่อสร้างกำลังสูญเสียแรงส่ง
GDP ที่แท้จริงของอินโดนีเซียเติบโต 5.11% ในปี 2025 SMM คาดการณ์การเติบโตที่แท้จริงประมาณ 5.4% ในปี 2026 ซึ่งจะทำให้ GDP ในรูปตัวเงินอยู่ที่ประมาณ 25,700 ล้านล้านรูเปียห์ ภาคก่อสร้างเป็นปัจจัยผันแปรสำคัญต่อความต้องการเหล็กของอินโดนีเซีย: ภาคนี้ดูดซับการบริโภคเหล็กประมาณ 78% แต่คิดเป็นเพียงประมาณ 10% ของ GDP ซึ่งเป็นครึ่งหนึ่งของสัดส่วนภาคการผลิต ดังนั้นความต้องการเหล็กจึงอ่อนไหวต่อวัฏจักรการก่อสร้างมากกว่าเศรษฐกิจโดยรวมมาก การเติบโตของภาคก่อสร้างกำลังชะลอลงเหลือ 4–5% เนื่องจากรัฐบาลกระจายลำดับความสำคัญออกนอกเหนือจากภาคก่อสร้าง และการใช้จ่ายเปลี่ยนทิศทางไปสู่ภาคพลังงาน
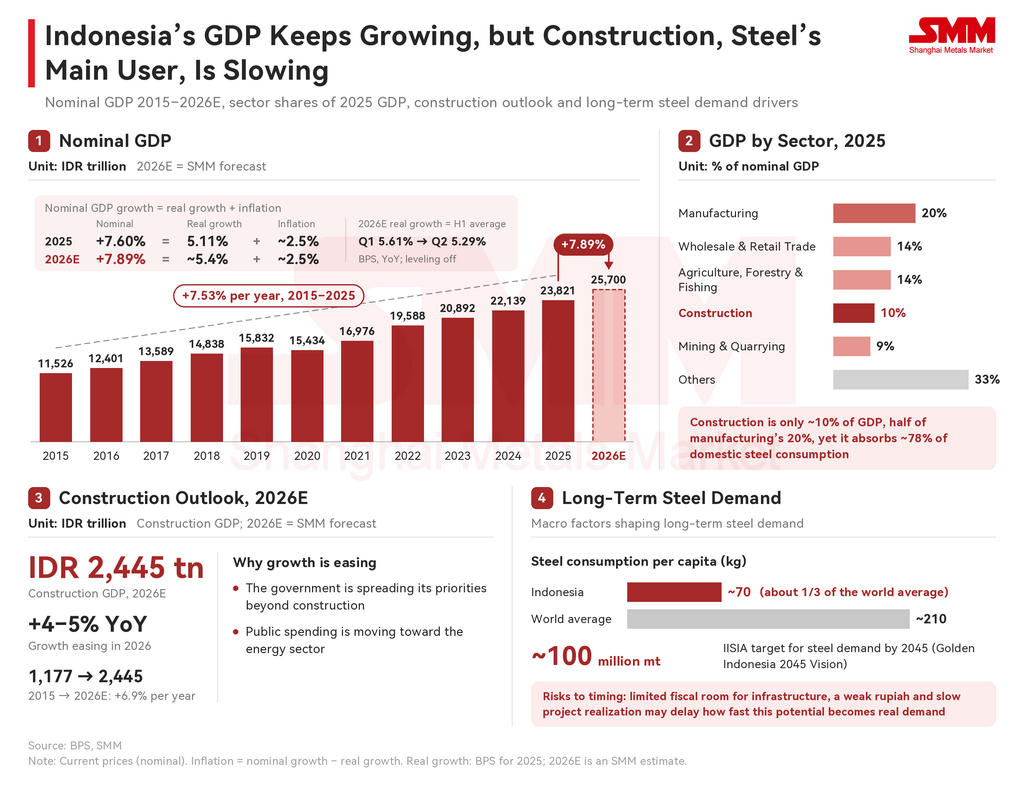
ในระยะยาว อุปสงค์ยังมีช่องว่างให้เติบโตอีกมาก การบริโภคเหล็กของอินโดนีเซียที่ประมาณ 70 กิโลกรัมต่อหัวคิดเป็นหนึ่งในสามของค่าเฉลี่ยโลกที่ 210 กิโลกรัม และสมาคมอุตสาหกรรมเหล็กและเหล็กกล้าอินโดนีเซีย (IISIA) ตั้งเป้าอุปสงค์ไว้ที่ประมาณ 100 ล้านตันภายในปี 2045 โครงการที่อยู่ในแผนจะเป็นตัวชี้วัดหลักของความคืบหน้าสู่เป้าหมายดังกล่าว แม้ว่าพื้นที่ทางการคลังที่จำกัดสำหรับโครงสร้างพื้นฐาน เงินรูเปียห์ที่อ่อนค่า และการดำเนินโครงการที่ล่าช้าอาจชะลอการเปลี่ยนศักยภาพนี้ให้เป็นอุปสงค์จริง
แผนโครงการเหล็กในอนาคต: ภาคก่อสร้างยังคงนำ ขณะที่น้ำมันและก๊าซมีบทบาทมากขึ้น
ภาคก่อสร้างยังคงเป็นแรงขับเคลื่อนหลักของแผนโครงการเหล็กในอนาคตของอินโดนีเซีย ศูนย์ข้อมูลเป็นหนึ่งในโอกาสใหม่ที่มีแนวโน้มดีที่สุด เนื่องจากความต้องการบริการข้อมูลและ AI ที่เพิ่มขึ้นเปิดโอกาสให้ชวาตะวันตกและชวากลาง รวมถึงภูมิภาคอื่นๆ รับการลงทุนที่เกี่ยวข้องกับ AIแต่การเปลี่ยนแปลงหลักคือการมุ่งสู่พลังงาน: ภาคน้ำมันและก๊าซปัจจุบันมีโครงการขนาดใหญ่หลายโครงการทั่วประเทศ ทำให้ความต้องการเหล็กเปลี่ยนจากโครงสร้างพื้นฐานเพียงอย่างเดียวเป็นโครงสร้างพื้นฐานบวกพลังงาน
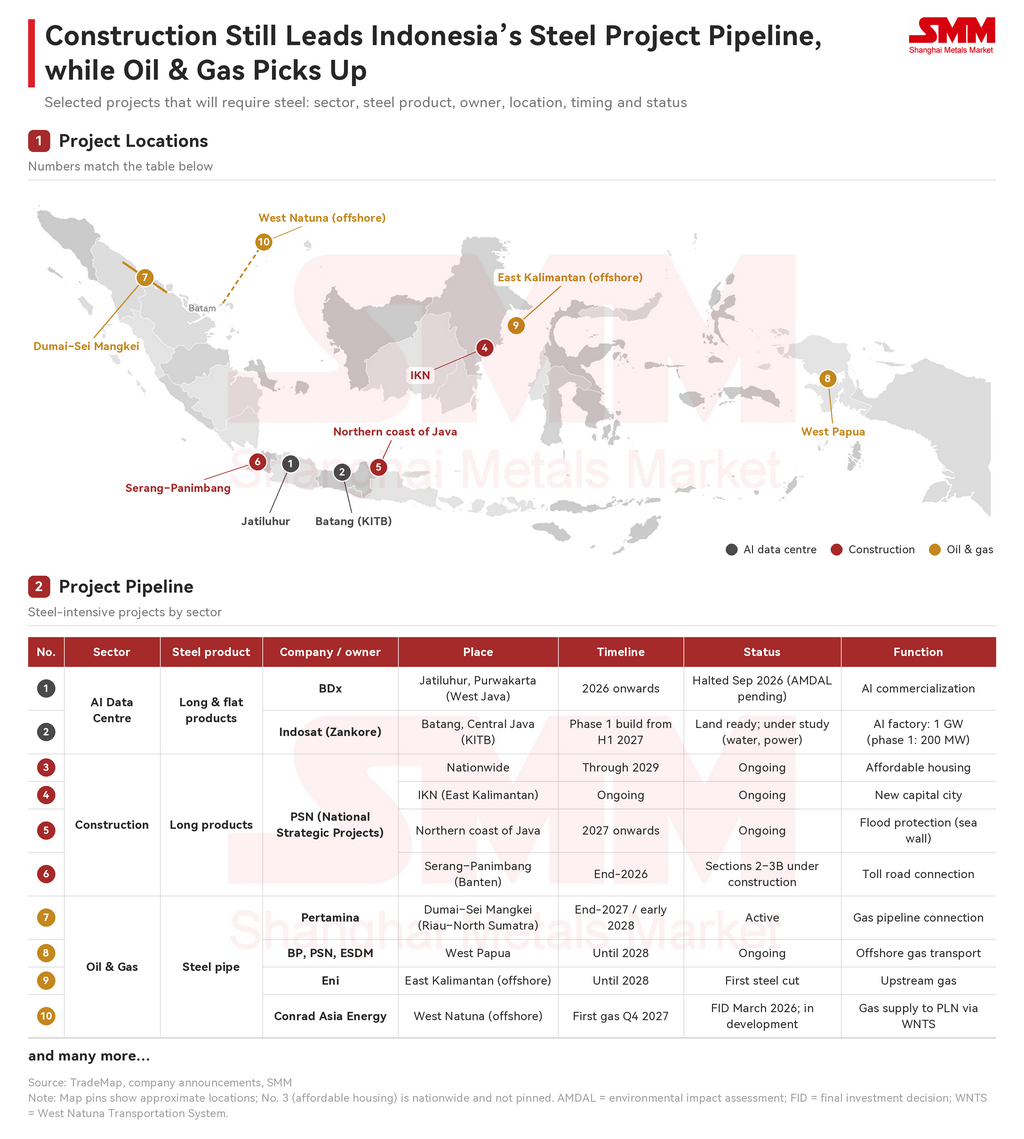
การใช้จ่ายด้านทุนสะท้อนการเปลี่ยนแปลงนี้ PT Pertamina Hulu Energi (PHE) ซึ่งมุ่งเน้นการสำรวจ พัฒนา ดำเนินการ และผลิตน้ำมันและก๊าซ ได้เพิ่มงบลงทุนปี 2026 จาก 4.8 พันล้านดอลลาร์สหรัฐเป็น 6 พันล้านดอลลาร์สหรัฐ เพื่อรับมือกับการลดลงตามธรรมชาติของการผลิตและเปิดโอกาสใหม่ในธุรกิจต้นน้ำ ผู้ผลิตท่อปลายน้ำก็ตอบสนองเช่นกัน PT Steel Pipe Industry of Indonesia Tbk (SPINDO) หนึ่งในผู้ผลิตท่อเหล็กรายใหญ่ที่สุดของอินโดนีเซีย กำลังสร้างโรงงานแห่งที่เจ็ดในเกรซิก ชวาตะวันออก เพื่อผลิตท่อขนาด 8 นิ้วและ 20 นิ้วสำหรับอุตสาหกรรมน้ำมันและก๊าซ โรงงานนี้จะเพิ่มกำลังการผลิตท่อ API ประมาณ 24,000 เมตริกตันและท่อดำ 36,000 เมตริกตันภายในปี 2027 หรือเพิ่มขึ้นประมาณ 60,000 เมตริกตัน การเปลี่ยนโครงการเหล่านี้ให้เป็นความต้องการเหล็กที่ยั่งยืนจะขึ้นอยู่กับกรอบนโยบายที่ชัดเจนและสม่ำเสมอ
กรอบนโยบาย: มาตรการภาษีและที่ไม่ใช่ภาษีกำหนดรูปแบบการตอบสนองความต้องการ
อินโดนีเซียจัดการการนำเข้าเหล็กผ่านเครื่องมือสองชุด ได้แก่ มาตรการภาษีและมาตรการที่ไม่ใช่ภาษี ซึ่งร่วมกันกำหนดว่าผู้ผลิตในประเทศจะสามารถรองรับความต้องการในอนาคตของประเทศได้มากน้อยเพียงใด
นโยบายภาษี: มาตรการตอบโต้การทุ่มตลาดเป็นมาตรการเยียวยาทางการค้าเพียงอย่างเดียวที่บังคับใช้อยู่
อินโดนีเซียจัดเก็บภาษีนำเข้าเหล็กสามประเภท ได้แก่ ภาษีตอบโต้การทุ่มตลาด (BMAD) ภาษีปกป้องการนำเข้าที่เพิ่มขึ้น (BMTP) และภาษีนำเข้าทั่วไป (BM) BMAD เป็นมาตรการเยียวยาทางการค้าเพียงอย่างเดียวที่บังคับใช้อยู่ในปัจจุบัน เป็นเครื่องมือที่เจาะจงที่สุดในการรับมือสินค้านำเข้าราคาต่ำ เนื่องจากสามารถใช้กับผลิตภัณฑ์และแหล่งกำเนิดเฉพาะได้โดยอิงจากคำร้องของผู้ผลิตในประเทศที่ได้รับผลกระทบ BMTP ให้ความคุ้มครองเพียงระยะสั้น (มาตรการปกป้องเหล็กล่าสุดสำหรับเหล็กโครงสร้างรูปตัวไอและเอชจากโลหะผสม ขยายเวลาครั้งล่าสุดเป็นเวลาสองปี ตั้งแต่เดือนธันวาคม 2022 ถึงธันวาคม 2024) และต้องมีเงื่อนไขกระตุ้นที่ชัดเจนก่อนจึงจะบังคับใช้ได้ BM มีผลจำกัด เนื่องจากใช้ในวงกว้างและอาจลดลงเหลือ 0% ภายใต้ข้อตกลงการค้าเสรี เช่น เขตการค้าเสรีอาเซียน-จีน (ACFTA) และเขตการค้าเสรีอาเซียน-เกาหลี (AKFTA) อัตราภาษีพิเศษเหล่านี้ไม่ได้ยกเว้นการนำเข้าจาก BMAD หรือ BMTP
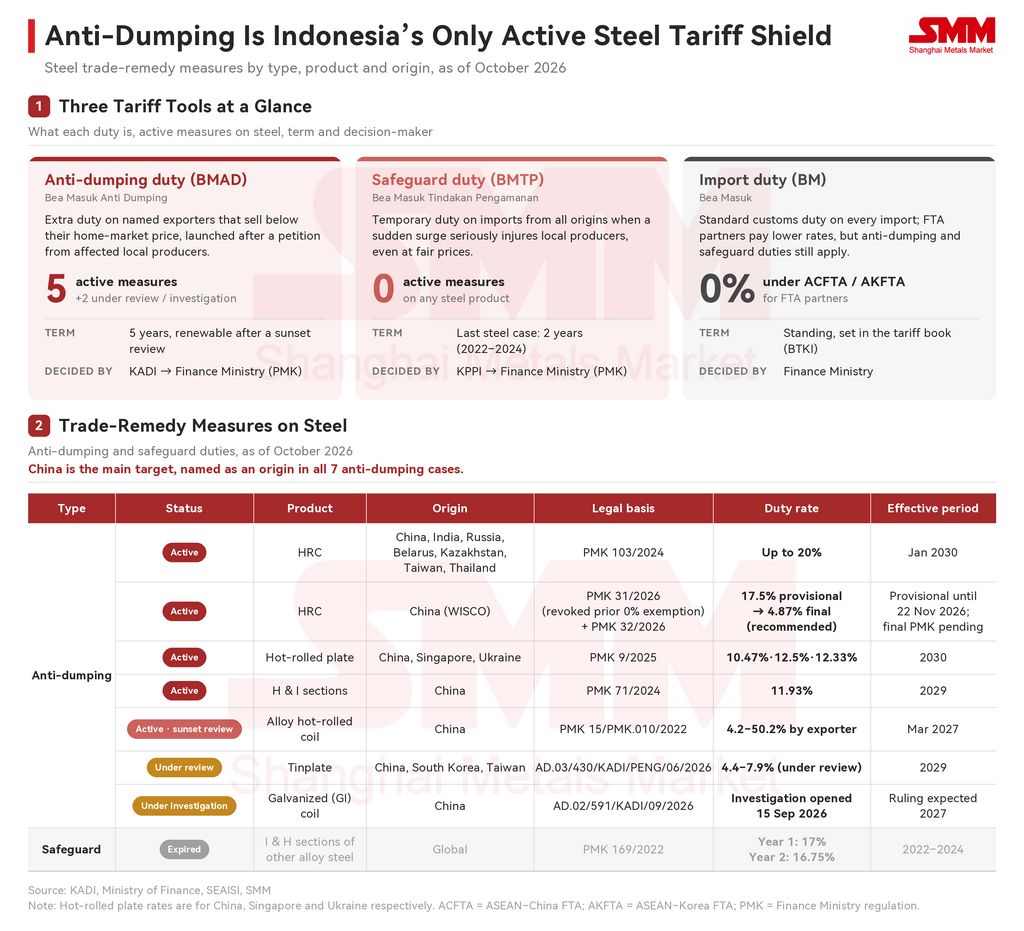
มาตรการตอบโต้การทุ่มตลาดของอินโดนีเซียสำหรับเหล็กส่วนใหญ่ใช้กับผลิตภัณฑ์เหล็กม้วน ไม่มีมาตรการปกป้องที่บังคับใช้อยู่ เนื่องจากไม่มีการทะลักของสินค้านำเข้าในผลิตภัณฑ์ที่เกี่ยวข้องและไม่มีข้อร้องเรียนจากอุตสาหกรรมจีนเป็นแหล่งนำเข้าหลักที่ถูกเพ่งเล็ง เนื่องจากมีการนำเข้าเหล็กม้วนราคาต่ำในปริมาณมากจากจีน ผลิตภัณฑ์เหล็กยาวถูกใช้มาตรการน้อยกว่า เนื่องจากส่วนใหญ่ผลิตในประเทศ คิดเป็นประมาณ 60% ของผลผลิตเหล็กของอินโดนีเซีย และเผชิญแรงกดดันจากการนำเข้าจำกัด
นโยบายที่ไม่ใช่ภาษี: SNI ใบอนุญาตนำเข้า และ TKDN ทำงานเป็นระบบเดียว
มาตรฐานแห่งชาติอินโดนีเซีย (SNI) เป็นรากฐานของระบบ ช่วยคุ้มครองความปลอดภัยและคุณภาพของผลิตภัณฑ์ และสนับสนุนการแข่งขันที่เป็นธรรมโดยกันสินค้าที่ไม่ได้มาตรฐานออกจากตลาด ข้อกำหนด SNI ใหม่ส่วนใหญ่ครอบคลุมเหล็กม้วน เนื่องจากผลิตภัณฑ์เหล็กยาวส่วนใหญ่ผลิตในประเทศและมีมาตรฐานของตนเองอยู่แล้ว เช่น SNI 2052:2024 สำหรับเหล็กเส้น
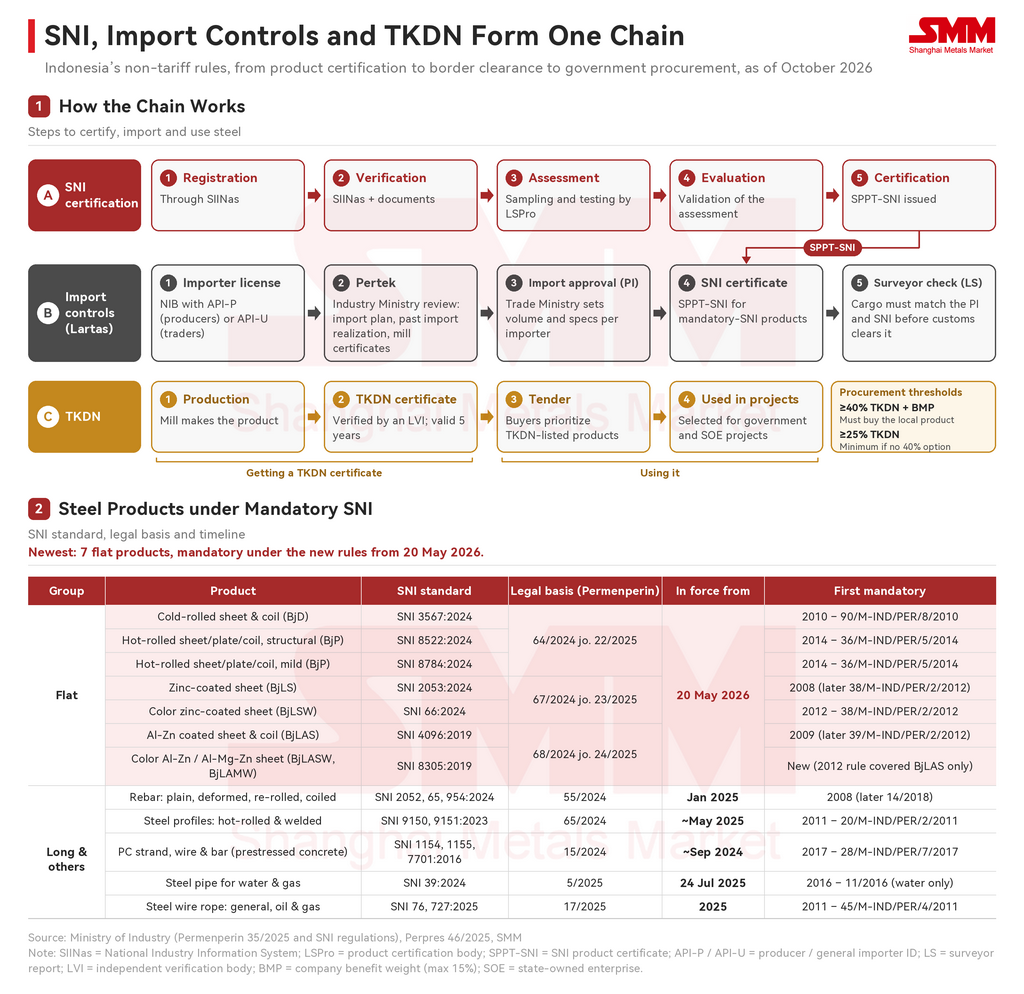
ใบอนุญาตนำเข้าต่อยอดจาก SNI การอนุมัตินำเข้า (PI) ได้รับการสนับสนุนโดยความเห็นทางเทคนิคของกระทรวงอุตสาหกรรม (Pertek) และเหล็กนำเข้าต้องเป็นไปตาม SNI ที่เกี่ยวข้องก่อนได้รับการอนุมัติ เมื่อผลิตภัณฑ์เข้าสู่ตลาด ข้อกำหนดสัดส่วนชิ้นส่วนในประเทศ (TKDN) จะกำหนดว่าสามารถใช้ในโครงการเฉพาะได้หรือไม่ TKDN ถูกนำไปใช้เป็นรายโครงการ โดยเฉพาะในโครงการของรัฐ ซึ่งต้องซื้อผลิตภัณฑ์ในประเทศเมื่อค่า TKDN รวมกับค่าน้ำหนักประโยชน์ของบริษัท (BMP) ถึง 40% หากไม่มีผลิตภัณฑ์ใดถึงเกณฑ์ดังกล่าว TKDN ต้องไม่ต่ำกว่า 25% สิ่งนี้ชี้นำความต้องการเหล็กในโครงการรัฐไปยังโรงงานในท้องถิ่น
II. อุปทาน อุปสงค์ และกระแสการค้า: ผลผลิตในประเทศเพิ่มขึ้น แต่การนำเข้ายังคงนำหน้า
การบริโภคเหล็กปรากฏ: การก่อสร้างครองสัดส่วนหลัก ขณะที่น้ำมันและก๊าซอาจแซงหน้ายานยนต์
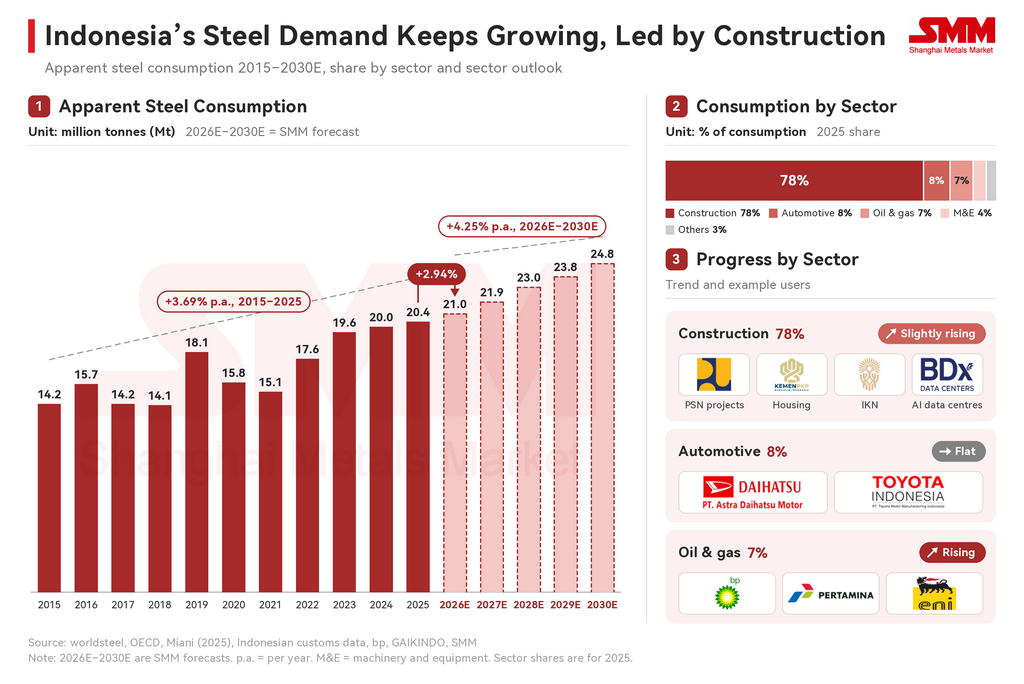
การบริโภคเหล็กปรากฏเพิ่มขึ้นจาก 14.2 ล้านตันในปี 2015 เป็น 20.4 ล้านตันในปี 2025 หรือประมาณ 3.69% ต่อปี SMM คาดว่าจะเพิ่มขึ้นต่อเนื่องประมาณ 4.25% ต่อปีในช่วงปี 2026E–2030E เป็น 24.8 ล้านตัน โดยได้แรงหนุนจากโครงการก่อสร้างที่ดำเนินอยู่และสิ่งอำนวยความสะดวกน้ำมันและก๊าซต้นน้ำจาก BP, Eni และ Pertamina ซึ่งส่วนใหญ่ต้องใช้ท่อเหล็กมาตรฐาน API ในทางตรงกันข้าม ภาคยานยนต์ชะงักงัน เงินรูเปียห์ที่อ่อนค่าและยอดขายรถยนต์ที่ซบเซาชี้ถึงภาวะเศรษฐกิจที่อ่อนแอ และมีการประกาศโรงงานยานยนต์ใหม่น้อยมาก การก่อสร้างจะยังคงเป็นผู้บริโภครายใหญ่ที่สุด ดังนั้นสัดส่วนการบริโภคโดยรวมจึงไม่น่าจะเปลี่ยนแปลงในระยะใกล้ อย่างไรก็ตาม หากความต้องการยานยนต์ทรงตัวขณะที่สิ่งอำนวยความสะดวกน้ำมันและก๊าซยังคงเปิดดำเนินการต่อเนื่อง ภาคน้ำมันและก๊าซอาจแซงหน้ายานยนต์ในฐานะผู้บริโภคเหล็ก
กำลังการผลิต การผลิต และอัตราการใช้กำลังการผลิต: การขยายตัวที่มุ่งเน้นสแลบเร่งตัวขึ้นหลังปี 2030
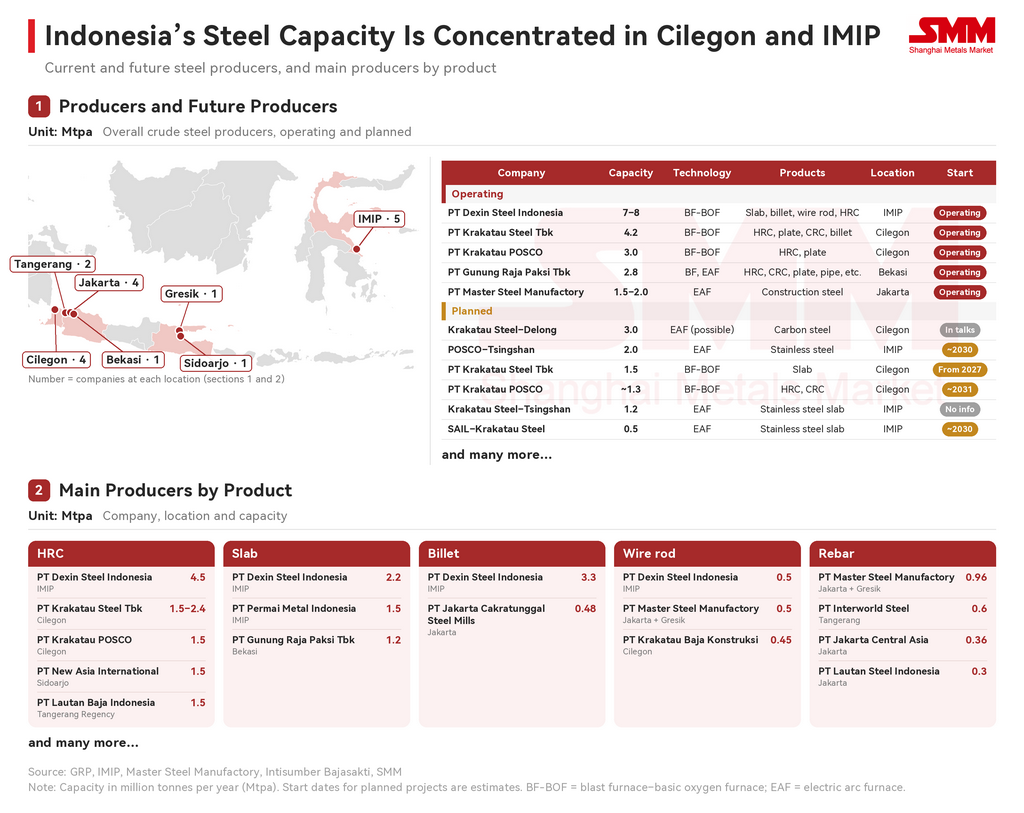
ตามข้อมูลจากศูนย์วิจัยพลังงานและอากาศสะอาด (CREA) การผลิตเหล็กของอินโดนีเซียประมาณ 80% ยังคงพึ่งพาเส้นทาง BF-BOF และกว่า 90% ของกำลังการผลิตในโครงการที่อยู่ระหว่างดำเนินการก็ใช้เส้นทางนี้เช่นกัน ทางเลือกหลักคือเตาอาร์กไฟฟ้า (EAF) ซึ่งใช้เศษเหล็กเป็นวัตถุดิบ แต่เศษเหล็กในอินโดนีเซียหายากและมีต้นทุนสูงในการจัดหา และการเปลี่ยนเส้นทางการผลิตต้องใช้เงินลงทุนจำนวนมาก เมื่อนับตามจำนวนโรงงาน อุตสาหกรรมนี้ยังคงถูกครอบงำโดยโรงงานผลิตเหล็กยาวขนาดเล็ก แต่กำลังการผลิตส่วนใหญ่อยู่ในโรงงานครบวงจรขนาดใหญ่เพียงไม่กี่แห่ง ผลผลิตเหล็กแบนกำลังเพิ่มขึ้นด้วยการสนับสนุนจากมาตรฐาน SNI สำหรับเหล็กม้วนและภาษีตอบโต้การทุ่มตลาดสำหรับเหล็กม้วนนำเข้า Cilegon และ IMIP ยังคงเป็นศูนย์กลางเหล็กหลักสองแห่ง และคาดว่าจะรองรับการขยายตัวในอนาคตเป็นส่วนใหญ่
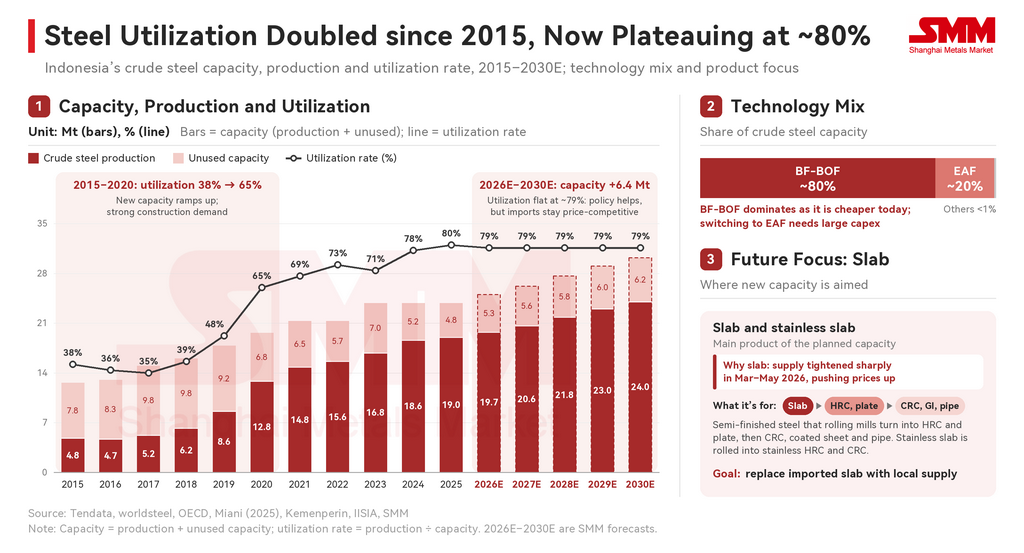
ผลผลิตเหล็กดิบเพิ่มขึ้นประมาณสี่เท่าตั้งแต่ปี 2015 และอัตราการใช้กำลังการผลิตเพิ่มขึ้นเป็นสองเท่า เนื่องจากกำลังการผลิตใหม่เร่งเดินเครื่องและอุปสงค์ก่อสร้างที่แข็งแกร่งผลักดันผลผลิตจนถึงปี 2019 การเพิ่มขึ้นอย่างก้าวกระโดดที่สุดเกิดขึ้นในปี 2020 เมื่อกำลังการผลิตที่มุ่งเน้นการส่งออกเริ่มดำเนินการ โดยเฉพาะโรงงาน BF-BOF ของ Dexin Steel ใน Morowali แม้ว่าอุปสงค์ในประเทศจะลดลงในช่วงโควิดก็ตาม คาดว่ากำลังการผลิตจะเติบโตอย่างค่อยเป็นค่อยไป โดยเพิ่มขึ้น 6.4 ล้านตันเป็น 30.2 ล้านตันในปี 2030E ขณะที่การเติบโตของผลผลิตชะลอลงเหลือประมาณ 5.06% ต่อปีในช่วงปี 2026E–2030E แตะระดับ 24.0 ล้านตัน หลังจากปี 2030 กำลังการผลิตควรเพิ่มขึ้นอย่างรวดเร็วขึ้นเมื่อโรงงานใหม่เริ่มดำเนินการ หากเป็นไปตามแผนที่วางไว้ จุดเน้นจะอยู่ที่สแลบ ความตึงเครียดในตะวันออกกลางเผยให้เห็นการพึ่งพาสแลบนำเข้าอย่างหนักของอินโดนีเซีย เนื่องจากอุปทานสแลบตึงตัวอย่างรุนแรงระหว่างเดือนมีนาคมถึงพฤษภาคม 2026 และการหยุดชะงักดังกล่าวกระทบทั้งราคาและผลผลิตเหล็กแบน การลงทุนในอนาคตจึงคาดว่าจะให้ความสำคัญกับโรงงานที่มุ่งเน้นสแลบ โดยการผลิตจะเพิ่มขึ้นอย่างเห็นได้ชัดตั้งแต่ปี 2030 จนถึงเวลานั้น อัตราการใช้กำลังการผลิตคาดว่าจะทรงตัวที่ประมาณ 79% เนื่องจากโรงงานในประเทศยังคงประสบปัญหาในการแข่งขันกับราคานำเข้า และอุปสงค์จะยังคงต้องพึ่งพาการนำเข้าต่อไป
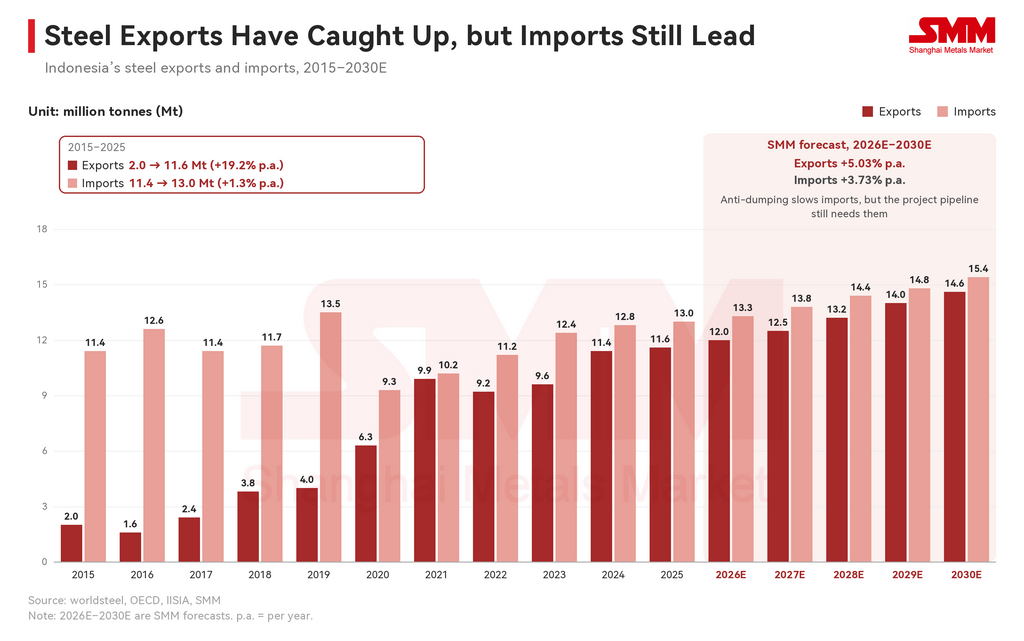
การส่งออกและการนำเข้า: การส่งออกไล่ช่องว่างเข้ามา แต่การนำเข้ายังคงมีปริมาณมากกว่า
การนำเข้าเหล็ก (รวมถึงผลิตภัณฑ์กึ่งสำเร็จรูป เช่น สแลบและบิลเล็ต) คิดเป็น 63.7% ของการบริโภคปรากฏในปี 2025 สำหรับเหล็กสำเร็จรูปเพียงอย่างเดียว การนำเข้าคิดเป็น 55% ของการบริโภค ระหว่างปี 2015 ถึง 2025 การส่งออกเพิ่มขึ้นจาก 2.0 ล้านตันเป็น 11.6 ล้านตัน (ประมาณ 19.2% ต่อปี) เนื่องจากอินโดนีเซียขยายกำลังการผลิตอย่างจริงจัง ขณะที่การนำเข้าเพิ่มขึ้นเพียงจาก 11.4 ล้านตันเป็น 13.0 ล้านตัน (1.3% ต่อปี) แต่ยังคงมีปริมาณมากกว่าตั้งแต่ปี 2026E ถึง 2030E การนำเข้าคาดว่าจะเติบโตปีละ 3.73% ช้ากว่าการส่งออกที่ 5.03% เนื่องจากมาตรการตอบโต้การทุ่มตลาดมีผลบังคับใช้และโรงงานในประเทศเร่งกำลังการผลิตด้วยการสนับสนุนเชิงนโยบาย แม้ว่าโครงการที่อยู่ระหว่างดำเนินการจะยังต้องพึ่งพาเหล็กนำเข้าอยู่ก็ตาม
บริบทภูมิภาค: อินโดนีเซียในภาพรวมเอเชียตะวันออกเฉียงใต้
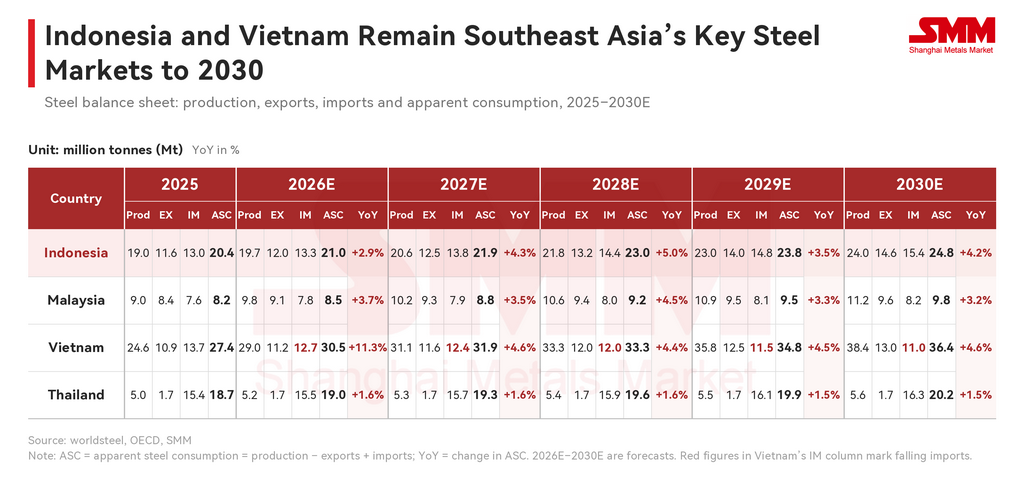
อินโดนีเซีย เวียดนาม มาเลเซีย และไทย ต่างคาดว่าจะเติบโตต่อเนื่องไปจนถึงปี 2030E แม้จะมีความปั่นป่วนในตะวันออกกลาง ดังนั้นอุปสงค์เหล็กในเอเชียตะวันออกเฉียงใต้จึงยังคงแข็งแกร่ง เวียดนามกำลังลดการพึ่งพาการนำเข้าอย่างต่อเนื่อง เนื่องจากมาตรการตอบโต้การทุ่มตลาดมีผลบังคับใช้และกำลังการผลิตในประเทศใหม่เริ่มเดินเครื่อง ทำให้มีแนวโน้มจะเข้าสู่ดุลการค้าเหล็กที่สมดุลในปี 2028E และกลายเป็นผู้ส่งออกสุทธิตั้งแต่ปี 2029E มาเลเซียคาดว่าจะเติบโตอย่างสม่ำเสมอ โดยโครงการรถไฟจะช่วยหนุนอุปสงค์เพิ่มขึ้นในปี 2028E ไทยเติบโตช้าที่สุดและพึ่งพาการนำเข้ามากที่สุดในสี่ประเทศ โดยอาศัยการนำเข้าประมาณ 80% ของการบริโภคเหล็กทั้งหมด หากไม่มีทรัพยากรธรรมชาติเป็นของตนเอง ไทยจึงมีความได้เปรียบด้านต้นทุนน้อยกว่าและยังคงมุ่งเน้นเหล็กมูลค่าสูงสำหรับภาคยานยนต์
จนถึงปี 2030E การนำเข้าของอินโดนีเซียเติบโตช้ากว่าอุปสงค์ สัดส่วนการนำเข้าต่อการบริโภคปรากฏจึงลดลงจาก 63.7% เป็น 62.1% การส่งออกเติบโตเร็วกว่าการนำเข้า และการนำเข้าสุทธิหดตัวจาก 1.4 ล้านตันเหลือ 0.8 ล้านตัน สาเหตุหลักคือผลผลิตในประเทศเติบโตเร็วกว่าอุปสงค์ กำลังการผลิตในประเทศรองรับอุปสงค์ใหม่ในสัดส่วนที่เพิ่มขึ้น การทดแทนการนำเข้าจึงดำเนินไปอย่างช้า ๆ แต่เห็นได้ชัด
III. กรณีศึกษา HRC (HS 7208): การนำเข้าลดลงเกือบครึ่งหนึ่ง ขณะที่การส่งออกเปลี่ยนทิศทางไปเวียดนาม
การส่งออกและนำเข้า HRC: กระแสจากจีนหดตัว ขณะที่เวียดนามรองรับการส่งออก
HRC เป็นหนึ่งในผลิตภัณฑ์เหล็กหลักที่ใช้ในโครงการของอินโดนีเซีย ใช้ในชิ้นส่วนยานยนต์และเป็นวัตถุดิบตั้งต้นสำหรับเหล็กแผ่นยานยนต์ รวมถึงเหล็กก่อสร้าง เช่น เหล็กรางน้ำ CNP ท่อ และเหล็กเชื่อมประกอบรูปพรรณ โดยมีโรงงานอินโดนีเซียหลายแห่งผลิต HRC การนำเข้า HRC ลดลงประมาณ 44.1% เมื่อเทียบรายปีในช่วงมกราคม-กันยายน 2026 จาก 1.60 ล้านตันเหลือ 0.90 ล้านตัน สาเหตุหลักมาจากปริมาณจากจีนลดลงเนื่องจากแรงกดดันด้านการตอบโต้การทุ่มตลาดที่เข้มงวดขึ้น ญี่ปุ่นและจีนเป็นแหล่งนำเข้าหลัก HRC จากญี่ปุ่นยังคงเป็นที่ต้องการ เนื่องจากผู้ผลิตยานยนต์หลายรายในอินโดนีเซียซึ่งกระจุกตัวอยู่รอบการาวังในชวาตะวันตก จำเป็นต้องใช้วัสดุจากญี่ปุ่น
การนำเข้าเพิ่มขึ้นอย่างรวดเร็วถึงสองครั้ง ระหว่างเดือนมีนาคมถึงพฤษภาคม 2025 การนำเข้าเพิ่มขึ้นหลังจากเวียดนามประกาศใช้ภาษีตอบโต้การทุ่มตลาดกับเหล็กแผ่นรีดร้อนจีนเมื่อวันที่ 7 มีนาคม 2025 ทำให้ปริมาณบางส่วนถูกเบี่ยงมาที่อินโดนีเซีย ในเดือนเมษายน 2026 ผู้ซื้อกักตุนสินค้าท่ามกลางความตึงเครียดในตะวันออกกลาง ก่อนที่การนำเข้าจะลดลงในเดือนมิถุนายน 2026 เนื่องจากตลาดเข้าสู่ภาวะอุปทานล้นเกิน
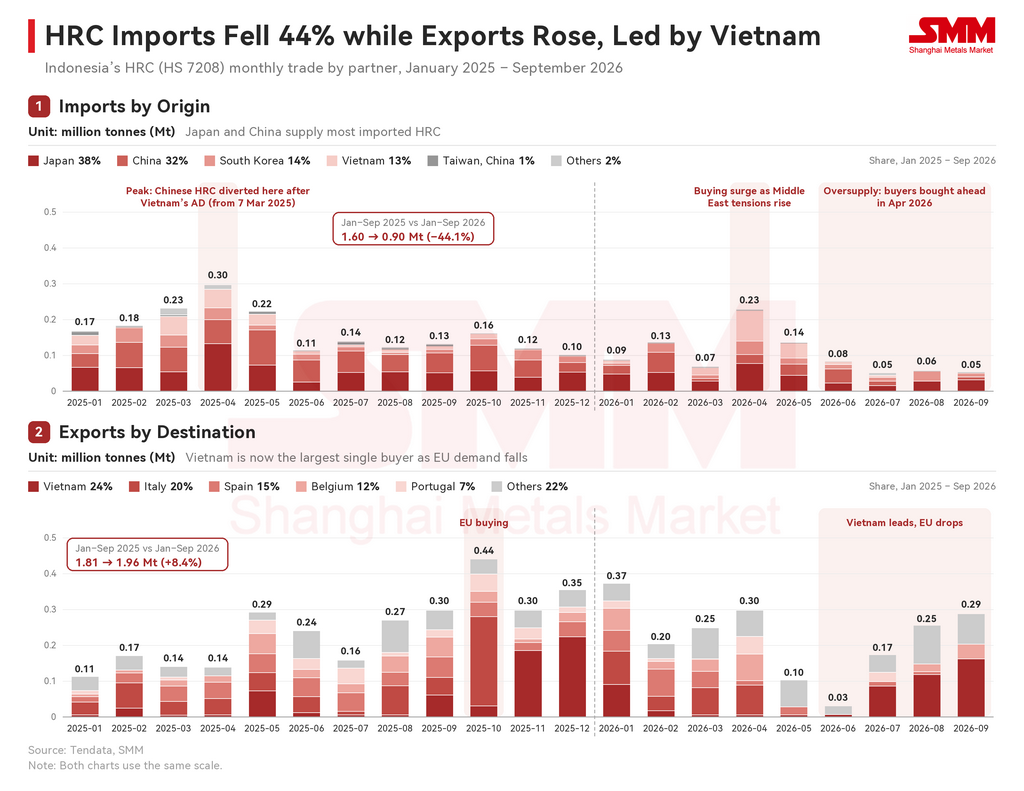
ด้านการส่งออก เหล็กแผ่นรีดร้อนอินโดนีเซียแข่งขันได้ในตลาดสหภาพยุโรปหลายแห่ง โดยการซื้อของสหภาพยุโรปพุ่งสูงสุดในเดือนตุลาคม 2025 ก่อนที่กลไกปรับคาร์บอนก่อนเข้าพรมแดนของสหภาพยุโรปจะเข้าสู่ระยะบังคับใช้เต็มรูปแบบในวันที่ 1 มกราคม 2026 การส่งออกไปยุโรปลดลงอีกหลังจากระบบโควตาเหล็กใหม่ของสหภาพยุโรปมีผลบังคับใช้ในวันที่ 1 กรกฎาคม 2026 ซึ่งลดปริมาณโควตาลงประมาณครึ่งหนึ่งและเพิ่มภาษีนำเข้านอกโควตาเป็น 50% อย่างไรก็ตาม การส่งออกโดยรวมยังคงเพิ่มขึ้น 8.4% เมื่อเทียบปีต่อปีในช่วงมกราคม-กันยายน 2026 โดยเวียดนามกลายเป็นผู้ซื้อรายใหญ่ที่สุด เหล็กแผ่นรีดร้อนอินโดนีเซียไม่ถูกเรียกเก็บภาษีตอบโต้การทุ่มตลาดของเวียดนาม ปัจจุบันอินโดนีเซียส่งออกเหล็กแผ่นรีดร้อนมากกว่าที่นำเข้า โดยได้แรงหนุนจากราคาที่แข่งขันได้ กำลังการผลิตโรงงานที่เพียงพอ และค่าเงินรูเปียห์ที่อ่อนค่าซึ่งทำให้การส่งออกมีกำไรมากขึ้น
ราคาเหล็กแผ่นรีดร้อน: อินโดนีเซียตัดราคาคู่แข่งในภูมิภาคทั้งในประเทศและในเวียดนาม
ตลอดปีที่ผ่านมา ราคาเหล็กแผ่นรีดร้อนอาเซียนโดยทั่วไปเคลื่อนไหวตามเหล็กแผ่นรีดร้อนจากจีน ราคาส่งออกของอินโดนีเซียอยู่ในกลุ่มต่ำที่สุดในภูมิภาคตั้งแต่เดือนกรกฎาคม ราคาปรับตัวขึ้นตั้งแต่เดือนมีนาคม 2026 เนื่องจากสถานการณ์ตะวันออกกลางกระทบอุปทานเหล็กแท่งแบนและค่าเงินรูเปียห์ที่อ่อนค่าทำให้ต้นทุนสูงขึ้น ราคาผ่อนคลายลงในเดือนมิถุนายน-กรกฎาคม 2026 หลังการห้ามส่งออกเหล็กแท่งแบนและเหล็กแผ่นชั่วคราวของอิหร่านซึ่งประกาศใช้เมื่อปลายเดือนเมษายน 2026 สิ้นสุดลงในวันที่ 30 พฤษภาคม 2026 โดยไม่มีการต่ออายุ ทำให้การขนส่งเหล็กแท่งแบนกลับมาดำเนินการได้อีกครั้ง ตั้งแต่เดือนสิงหาคม ตลาดอยู่ในภาวะอุปทานล้นเกิน เนื่องจากอุปสงค์ต่ำกว่าที่คาดการณ์และการเติมสต็อกมีน้อยมาก
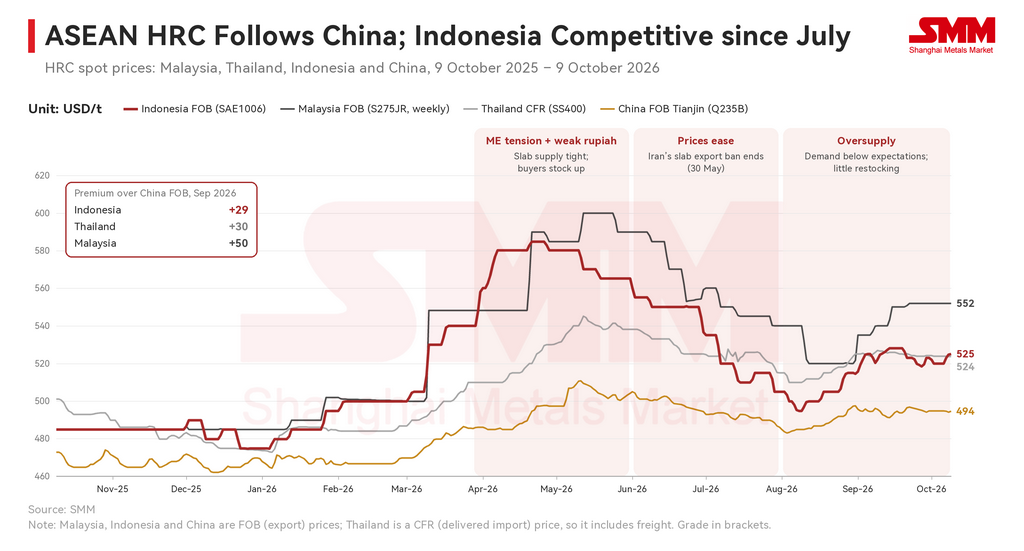
ตลอดปีที่ผ่านมา ราคาเหล็กแผ่นรีดร้อนอาเซียนโดยทั่วไปเคลื่อนไหวตามเหล็กแผ่นรีดร้อนจากจีน ราคาส่งออกของอินโดนีเซียอยู่ในกลุ่มต่ำที่สุดในภูมิภาคตั้งแต่เดือนกรกฎาคม ราคาปรับตัวขึ้นตั้งแต่เดือนมีนาคม 2026 เนื่องจากสถานการณ์ตะวันออกกลางกระทบอุปทานเหล็กแท่งแบนและค่าเงินรูเปียห์ที่อ่อนค่าทำให้ต้นทุนสูงขึ้น ราคาผ่อนคลายลงในเดือนมิถุนายน-กรกฎาคม 2026 หลังการห้ามส่งออกเหล็กแท่งแบนและเหล็กแผ่นชั่วคราวของอิหร่านซึ่งประกาศใช้เมื่อปลายเดือนเมษายน 2026 สิ้นสุดลงในวันที่ 30 พฤษภาคม 2026 โดยไม่มีการต่ออายุ ทำให้การขนส่งเหล็กแท่งแบนกลับมาดำเนินการได้อีกครั้ง ตั้งแต่เดือนสิงหาคม ตลาดอยู่ในภาวะอุปทานล้นเกิน เนื่องจากอุปสงค์ต่ำกว่าที่คาดการณ์และการเติมสต็อกมีน้อยมากHRC FOB ของอินโดนีเซียอยู่ที่ 525 ดอลลาร์สหรัฐต่อตันเมื่อวันที่ 9 ตุลาคม และตั้งแต่นั้นมาปรับลดลง 10 ดอลลาร์สหรัฐต่อตันมาอยู่ที่ 515 ดอลลาร์สหรัฐต่อตัน ซึ่งคงระดับนี้จนถึงวันที่ 21 ตุลาคม
IV. บทสรุปและสรุปภาพรวม: อุปสงค์ยังคงแข็งแกร่ง แต่ราคายังอยู่ภายใต้แรงกดดัน
สรุป: แนวโน้มระยะยาวที่สนับสนุนท่ามกลางความอ่อนแอระยะสั้น
SMM ยังคงมองว่าตลาดเหล็กของอินโดนีเซียควรประเมินในสองกรอบเวลา ในระยะยาว แนวโน้มเป็นบวก มาตรการเชิงนโยบายและกำลังการผลิตใหม่ โดยเฉพาะโรงงานที่เน้นผลิตสแลบ กำลังเสริมความแข็งแกร่งให้ผู้ผลิตในประเทศ และโครงการน้ำมันและก๊าซกำลังเพิ่มแหล่งอุปสงค์ใหม่ในขณะที่การก่อสร้างชะลอตัว อย่างไรก็ตาม การนำเข้ายังคงเพิ่มขึ้น โดยช้ากว่าอุปสงค์เพียงเล็กน้อย และคาดว่าอัตราการใช้กำลังการผลิตจะทรงตัวที่ประมาณ 79% ในระยะสั้น อุปสงค์ในประเทศที่ซบเซาทำให้ตลาดยังอยู่ภายใต้แรงกดดัน
อินโดนีเซีย เวียดนาม มาเลเซีย และไทย คาดว่าจะยังคงเติบโตต่อไปจนถึงปี 2030E แม้จะมีความปั่นป่วนในตะวันออกกลาง ดังนั้นอุปสงค์เหล็กในเอเชียตะวันออกเฉียงใต้จึงยังคงแข็งแกร่ง เวียดนามกำลังลดการพึ่งพาการนำเข้าอย่างต่อเนื่อง เนื่องจากภาษีตอบโต้การทุ่มตลาดมีผลบังคับใช้และกำลังการผลิตในประเทศใหม่เริ่มดำเนินการ ทำให้มีแนวโน้มที่จะสมดุลการค้าเหล็กในปี 2028E และกลายเป็นผู้ส่งออกสุทธิตั้งแต่ปี 2029E มาเลเซียคาดว่าจะเติบโตอย่างสม่ำเสมอ โดยโครงการรถไฟช่วยหนุนอุปสงค์เพิ่มเติมในปี 2028E ไทยเป็นประเทศที่เติบโตช้าที่สุดและพึ่งพาการนำเข้ามากที่สุดในสี่ประเทศ โดยพึ่งพาการนำเข้าประมาณ 80% ของการบริโภค หากไม่มีทรัพยากรธรรมชาติของตนเอง ไทยยังคงแข่งขันได้น้อยกว่าและมุ่งเน้นเหล็กมูลค่าสูงสำหรับภาคยานยนต์ต่อไป
สภาวะปัจจุบันและการคาดการณ์อนาคต: ราคาทรงตัวในขณะที่ความเสี่ยงขาลงยังคงอยู่
โรงงานอินโดนีเซียประสบปัญหาในการหาคำสั่งซื้อในช่วงไม่กี่สัปดาห์ที่ผ่านมา เนื่องจากอุปสงค์ในประเทศยังคงซบเซามาก โดยมีโครงการก่อสร้างใหม่น้อยเมื่อเทียบกับปีที่แล้ว ราคาสินค้าส่วนใหญ่ที่ติดตามทรงตัวระหว่างวันที่ 14 ถึง 21 ตุลาคม 2026:
- บิลเล็ต EXW: 470 ดอลลาร์สหรัฐต่อตัน → 473 ดอลลาร์สหรัฐต่อตัน → 470 ดอลลาร์สหรัฐต่อตัน
- สแลบ EXW: 480 ดอลลาร์สหรัฐต่อตัน → 480 ดอลลาร์สหรัฐต่อตัน
- ไวร์ร็อด EXW: 500 ดอลลาร์สหรัฐต่อตัน → 500 ดอลลาร์สหรัฐต่อตัน
- HRC FOB: 515 ดอลลาร์สหรัฐต่อตัน → 515 ดอลลาร์สหรัฐต่อตัน
- HRC CFR สุราบายา: 533 ดอลลาร์สหรัฐต่อตัน → 533 ดอลลาร์สหรัฐต่อตัน
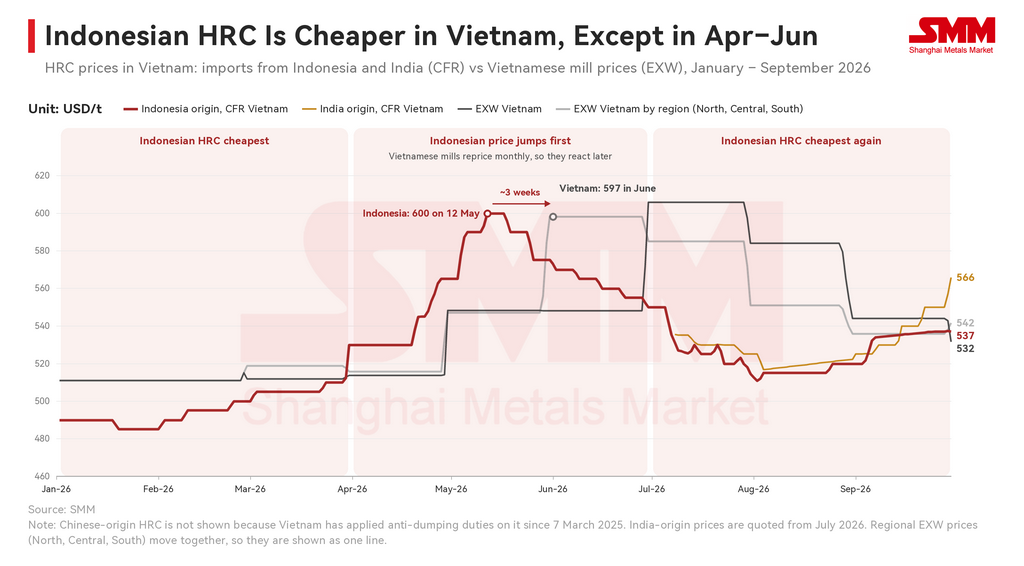
- HRC CFR เวียดนาม: 535 ดอลลาร์สหรัฐต่อตัน → 535 ดอลลาร์สหรัฐต่อตัน
ขณะนี้โรงงานกำลังรับคำสั่งซื้อสำหรับการส่งมอบเดือนมกราคม 2027 และพร้อมที่จะลดข้อเสนอเพื่อรักษาความสามารถในการแข่งขันเหล็กลวดเป็นผลิตภัณฑ์ที่มีความต้องการซื้อมากที่สุด แต่ความต้องการโดยรวมยังคงอ่อนแอ และผู้ซื้อหันไปพึ่งพาโรงงานขนาดเล็กทั่วเกาะชวา ซึ่งมีราคาสูงกว่าประมาณ 25 ดอลลาร์สหรัฐต่อตัน สำหรับผลิตภัณฑ์แผ่น ราคาวัตถุดิบทรงตัวหลังจากข่าวลือเรื่องการปรับขึ้นราคาก่อนหน้านี้ไม่เป็นจริง HRC CFR เวียดนามคาดว่าจะทรงตัวที่ระดับปัจจุบัน เนื่องจากอยู่ในระดับใกล้เคียงกับข้อเสนอของโรงงานเวียดนามอยู่แล้ว
สำหรับผู้ส่งออกจีน แนวโน้มปี 2030 ชี้ว่าส่วนแบ่งในตลาดนำเข้าที่เติบโตช้าลงจะหดตัวลง การนำเข้าคาดว่าจะเติบโตปีละ 3.73% ในช่วงปี 2026E–2030E ต่ำกว่าความต้องการที่ 4.25% และจีนซึ่งครองส่วนแบ่งการนำเข้าถึง 46% ในปี 2025 เป็นเป้าหมายหลักของมาตรการตอบโต้การทุ่มตลาดของอินโดนีเซีย HRC ซึ่งการนำเข้าลดลง 44% เนื่องจากปริมาณจากจีนลดลง แสดงให้เห็นว่าแต่ละคดีใหม่สามารถลดส่วนแบ่งของจีนได้อย่างไร สแล็บและเหล็กกึ่งสำเร็จรูปอื่น ๆ ยังคงเป็นช่องทางหลักสำหรับผู้จัดหาจีน เนื่องจากภาษีปัจจุบันมุ่งเป้าไปที่เหล็กม้วนเป็นหลัก และการผลิตสแล็บในประเทศไม่คาดว่าจะเพิ่มขึ้นอย่างมีนัยสำคัญจนถึงปี 2030 ในระยะสั้น สัญญาณที่ต้องจับตาคือกฎกระทรวงการคลังฉบับสุดท้าย (PMK) เกี่ยวกับภาษี HRC ของ WISCO ซึ่งจะชี้ขาดว่าภาษีชั่วคราว 17.5% ที่บังคับใช้เมื่อปลายเดือนพฤษภาคม 2026 จะกลายเป็นภาษีถาวรหรือไม่ SMM จะติดตามเหตุการณ์สำคัญต่อไปนี้อย่างต่อเนื่อง:
- ความต้องการในประเทศ โดยเฉพาะการเปิดตัวโครงการก่อสร้างใหม่
- ข้อเสนอส่งออกจากจีนและความคาดหวังด้านราคาของผู้ซื้อ ราคาวัตถุดิบสำหรับผลิตภัณฑ์เหล็กแผ่น
- PMK ฉบับสุดท้ายของอินโดนีเซียเกี่ยวกับภาษี HRC ของ WISCO
- ข้อเสนอของโรงงานสำหรับการส่งมอบเดือนมกราคม 2027
- ความคืบหน้าของโครงการน้ำมันและก๊าซโดย BP, Eni และ Pertamina
- การสอบสวนการทุ่มตลาดเหล็กม้วนเคลือบสังกะสี (เปิดเมื่อ 15 ก.ย. 2026 คาดว่าจะมีคำตัดสินในปี 2027) และการทบทวนมาตรการสิ้นอายุสำหรับเหล็กเคลือบดีบุก
แหล่งข้อมูล: SMM, BPS, KADI, กระทรวงการคลัง, กระทรวงอุตสาหกรรม, IISIA ฯลฯ
คำชี้แจงแหล่งข้อมูล: ยกเว้นข้อมูลที่เปิดเผยต่อสาธารณะ ข้อมูลอื่น ๆ ทั้งหมดประมวลผลโดย SMM จากข้อมูลสาธารณะ การสื่อสารกับตลาด และฐานข้อมูลภายในของ SMM ข้อมูลนี้ใช้เพื่อการอ้างอิงเท่านั้น และไม่ถือเป็นคำแนะนำในการตัดสินใจ



