เมื่อวันที่ 21 ตุลาคม มีข่าวลือแพร่สะพัดในตลาดเกี่ยวกับการปรับลดกำลังการผลิตผลิตภัณฑ์ขั้นกลางนิกเกิลของอินโดนีเซียแบบประสานงานกัน ได้แก่ มิกซ์ไฮดรอกไซด์พรีซิพิเทต (MHP) ลด 50% นิกเกิลแมตต์เกรดสูงลด 50% และนิกเกิลพิกไอเอิร์น (NPI) ลด 20% รายงานข่าวว่าผู้ผลิตนิกเกิลชั้นนำสัญชาติจีนได้หารือเรื่องการลดกำลังการผลิตร่วมกันยิ่งหนุนแรงส่งดังกล่าว สัญญานิกเกิลที่มีการซื้อขายมากที่สุดในตลาดเซี่ยงไฮ้ฟิวเจอร์สเอ็กซ์เชนจ์ (SHFE) ปิดบวก 3.05% ในวันนั้น ยังไม่มีผู้ผลิตรายใดหรือเจ้าหน้าที่ทางการยืนยันการปรับลดดังกล่าว
มุมมองของ SMM คือตรรกะเบื้องหลังการปรับลดนั้นแตกต่างกันอย่างมากตามผลิตภัณฑ์ ผู้ผลิต MHP ขาดทุนในเชิงเงินสดและมีเหตุผลหนักแน่นที่สุดในการปรับลด ผลผลิตแมตต์หดตัวลงแล้ว เหลือส่วนที่ตัดออกได้น้อย โรงถลุง NPI ยังคงมีกำไรขั้นต้นเชิงเงินสด ดังนั้นการปรับลดโดยสมัครใจในปริมาณมากจึงไม่น่าเป็นไปได้ การประเมินของ SMM ในแต่ละกลุ่มผลิตภัณฑ์มีดังนี้
MHP: การปรับลดเป็นสิ่งที่คาดการณ์ไว้แล้ว
รายงานล่าสุดชี้ว่าผู้ผลิตโครงการชะละลายด้วยกรดแรงดันสูง (HPAL) บางรายในอินโดนีเซียอาจร่วมกันปรับลดกำลังการผลิต MHP ลง 50% ซึ่งกระตุ้นให้ราคานิกเกิลดีดตัวขึ้นอย่างรวดเร็วในช่วงสั้น ๆ ยังไม่มีการประกาศใดที่ชี้แจงฐานอ้างอิงของการปรับลดหรือระยะเวลาที่จะดำเนินการ
SMM ระบุว่าอุตสาหกรรมคาดการณ์ไว้อย่างกว้างขวางแล้วว่าจะมีการปรับลดผลผลิตผลิตภัณฑ์ขั้นกลางจากกระบวนการไฮโดรเมทัลลูร์จีในเดือนนี้ ดังนั้นการปรับลดในตัวเองจึงไม่ใช่เรื่องน่าประหลาดใจ แต่การปรับลดถึง 50% ของผลผลิตปัจจุบันนั้นน่าประหลาดใจ
เหตุผลที่ต้องปรับลด: ตลาดพลิกจากขาดแคลนเป็นล้นตลาด
ตั้งแต่ไตรมาสที่สาม อุปทานกำมะถันของอินโดนีเซียดีขึ้นอย่างเห็นได้ชัดเมื่อเทียบกับไตรมาสที่สอง โดยได้แรงหนุนจากการขนส่งผ่านช่องแคบฮอร์มุซที่สะดวกขึ้นและการนำเข้าเสริมจากแคนาดาและแหล่งอื่น ๆ กำมะถันถูกเผาเพื่อผลิตกรดซัลฟิวริกที่ใช้ในกระบวนการ HPAL ดังนั้นตารางการผลิต MHP จึงฟื้นตัวตามไปด้วย
ด้านอุปสงค์ ความต้องการพลังงานใหม่ทำให้การบริโภคนิกเกิลซัลเฟตยังคงอยู่ใกล้ระดับสูงสุดของปีในไตรมาสที่สาม แต่ผลผลิตนิกเกิลอิเล็กโทรวอน (นิกเกิลบริสุทธิ์ที่ผลิตด้วยกระบวนการอิเล็กโทรวินนิง ซึ่งเป็นช่องทางหลักของ MHP) ถูกปรับลดลงอย่างค่อยเป็นค่อยไป ข้อมูลของ SMM แสดงให้เห็นว่าดุล MHP ของอินโดนีเซียพลิกจากขาดแคลนในไตรมาสที่สองเป็นล้นตลาด และค่าเพย์เอเบิลของ MHP (ราคา MHP ที่แสดงเป็นเปอร์เซ็นต์ของราคานิกเกิล LME) เริ่มอ่อนตัวลง เนื่องจากราคานิกเกิลยังไม่ปรับตัวลงอย่างมีนัยสำคัญ ราคา MHP ในช่วงต้นไตรมาสที่สามจึงยังครอบคลุมต้นทุนการผลิตเชิงเงินสดตามทฤษฎี
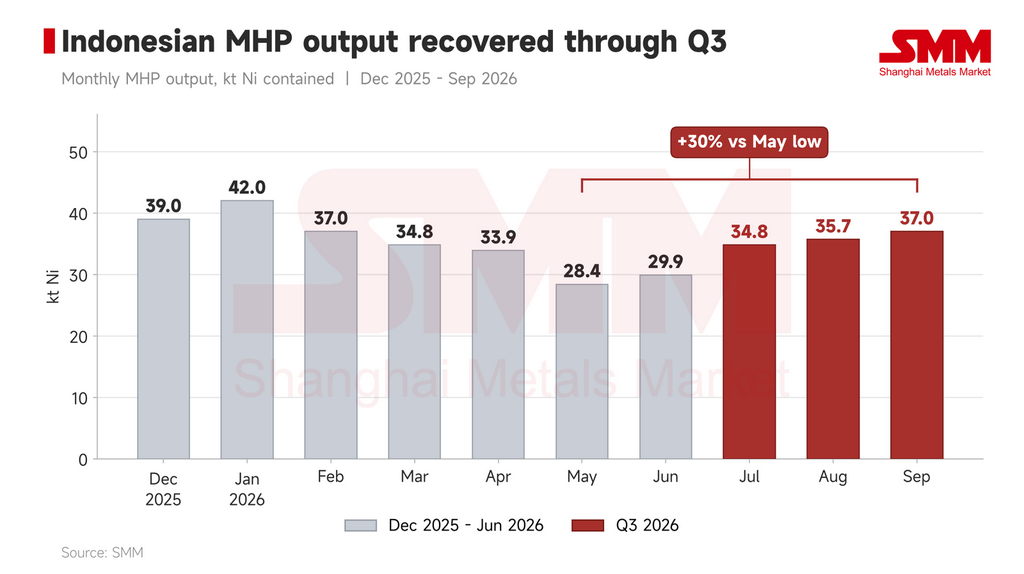
รูปที่ 1: ผลผลิตรายเดือนของ MHP อินโดนีเซีย (kt Ni) ที่มา: SMM
ตั้งแต่ปลายไตรมาส 3 ถึงต้นไตรมาส 4 ตลาด MHP อ่อนตัวลงอีก การเปลี่ยนแปลงคำสั่งซื้อที่บริษัทชั้นนำบางแห่งลดการใช้ nickel sulphate ในประเทศของภาคแคโทด ternary (NCM) ทำให้ความต้องการ MHP ลดลง เนื่องจากยังไม่มีการคาดการณ์ว่าอุปทานจะลดลงอย่างมีนัยสำคัญ MHP จึงค่อย ๆ กลายเป็นตลาดของผู้ซื้อ และส่วนต่างราคาลดลงอย่างรวดเร็ว
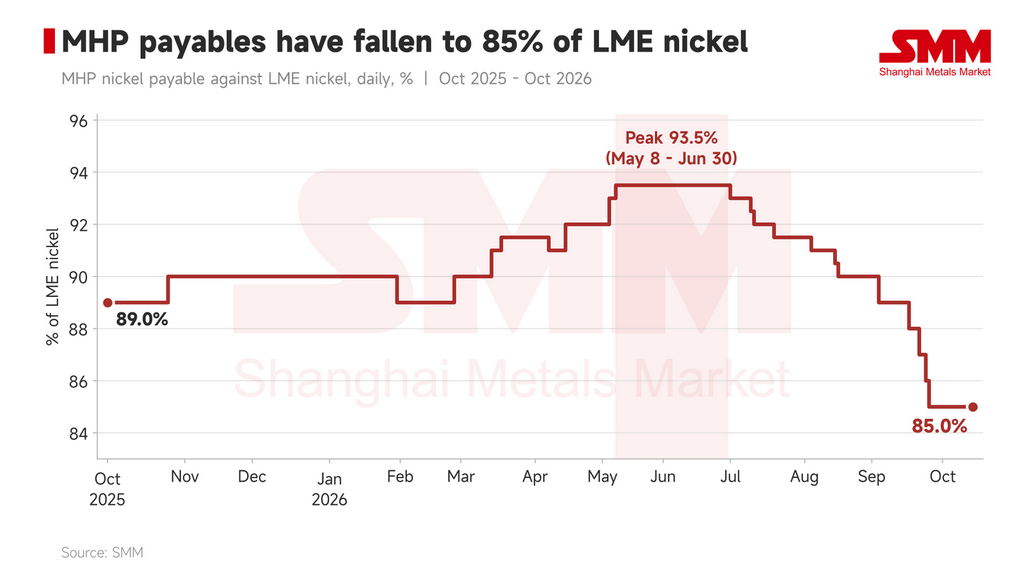
รูปที่ 2: ส่วนต่างราคา MHP เทียบกับนิกเกิล LME รายวัน (%) ที่มา: SMM
ต้นทุน: การผลิต ณ ราคาตลาดขาดทุน
ราคาแร่นิกเกิลและกำมะถันปรับตัวลดลงเล็กน้อยแต่ยังคงสูงเมื่อเทียบกับต้นปี ข้อมูลจาก SMM ระบุว่าต้นทุนเงินสดตามทฤษฎีของการผลิต MHP หลังหักเครดิตโคบอลต์อยู่ที่ประมาณ 14,500 ดอลลาร์สหรัฐต่อตันนิกเกิลในช่วงกลางเดือนตุลาคม โคบอลต์ยังเปลี่ยนเป็นเงินสดได้ยากในปัจจุบัน เครดิตโคบอลต์ตามทฤษฎีจึงไม่แปลงเป็นกระแสเงินสดโดยตรง
จากข้อมูลของ SMM ราคาขาย MHP แบบ FOB ต่ำกว่า 13,000 ดอลลาร์สหรัฐต่อตันนิกเกิล ผู้ผลิตจึงเผชิญแรงกดดันอย่างหนักจากอัตรากำไรติดลบของการผลิตปัจจุบัน ในตลาดที่มีอุปทานล้นเกินและต้นทุน ณ ราคาตลาดสูงกว่าราคาขาย การลดกำลังการผลิตจึงเป็นผลลัพธ์ที่สมเหตุสมผล
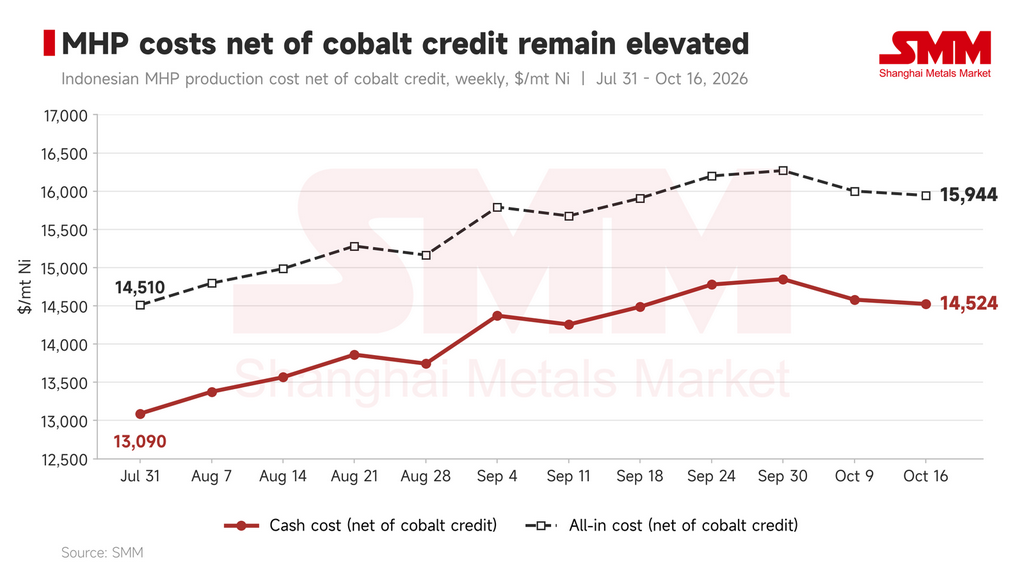
รูปที่ 3: ต้นทุนเงินสดและต้นทุนรวมของ MHP อินโดนีเซียหลังหักเครดิตโคบอลต์ รายสัปดาห์ ($/mt Ni) ที่มา: SMM
ผลกระทบ: ส่วนต่างราคามีแนวรับ แต่การฟื้นตัวต้องรอการระบายสต็อก
ก่อนที่ข่าวการลดกำลังการผลิตจะปรากฏ SMM มองว่าส่วนต่างราคา MHP ใกล้ถึงจุดต่ำสุดแล้ว โดยมีโอกาสปรับลงอีกจำกัด ด้านอุปทาน อัตรากำไรติดลบทำให้ผู้ผลิตแทบไม่มีช่องให้ลดราคาเพิ่ม ด้านอุปสงค์ หากส่วนต่างราคาลดลงอีก 1–2 จุดเปอร์เซ็นต์ จะทำให้การซื้อ MHP เพื่อผลิตนิกเกิล electrowon คุ้มค่าในเชิงเศรษฐศาสตร์ การผลิตแบบ electrowinning จึงอาจเป็นแนวรับสุดท้ายของอุปสงค์ MHP
อุปสรรคเดียวคือโคบอลต์ ไม่มีเครื่องมือป้องกันความเสี่ยงสำหรับโคบอลต์ที่อยู่ใน MHP ผู้ซื้อจึงต้องแบกรับความเสี่ยงจากราคาโคบอลต์ที่ลดลงโดยไม่มีการป้องกันความเสี่ยง (“naked long”)
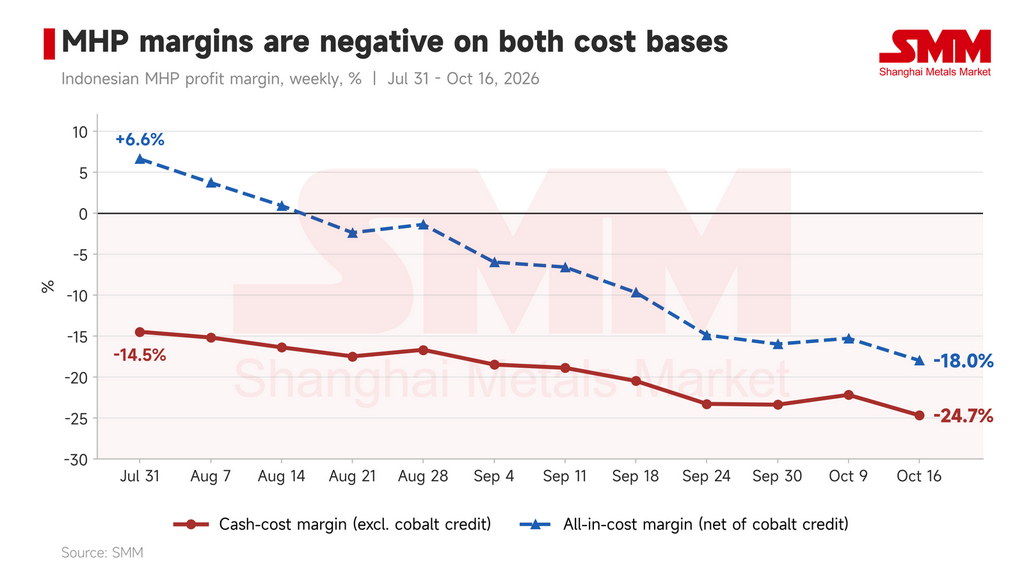
รูปที่ 4: อัตรากำไรของ MHP อินโดนีเซีย รายสัปดาห์ (%): เกณฑ์ต้นทุนเงินสดไม่รวมเครดิตโคบอลต์; เกณฑ์ต้นทุนรวมหลังหักเครดิตโคบอลต์ ที่มา: SMM
เนื่องจากการจัดการจริงยังไม่แน่นอน SMM จึงจำลองสถานการณ์สองแบบโดยอิงจากรายงานตลาดเท่านั้นสิ่งเหล่านี้ไม่ได้มีเจตนาเป็นแนวทาง:
- สถานการณ์ที่ 1: การลดกำลังการผลิต 50% จากปัจจุบันจะทำให้ปริมาณ MHP ลดลง 15,000–18,000 ตันนิกเกิลต่อเดือน
- สถานการณ์ที่ 2: อัตราการเดินเครื่องของอุตสาหกรรมลดลงเหลือ 50% จะทำให้ปริมาณนิกเกิลลดลงประมาณ 12,000 ตันต่อเดือน
การลดกำลังการผลิตในระดับนี้จะทำให้ตลาด MHP ซึ่งมีอุปทานหลวมอยู่แล้วตึงตัวอย่างเห็นได้ชัด และด้วยแรงหนุนจากต้นทุนที่อยู่ด้านล่าง น่าจะยุติการปรับตัวลงของส่วนแบ่งราคาได้อย่างเด็ดขาด อย่างไรก็ตาม การฟื้นตัวจะต้องอาศัยการลดสต็อกอย่างมีนัยสำคัญตลอดห่วงโซ่ต้นน้ำถึงปลายน้ำ หรือการฟื้นตัวอย่างชัดเจนของอุปสงค์ปลายน้ำ
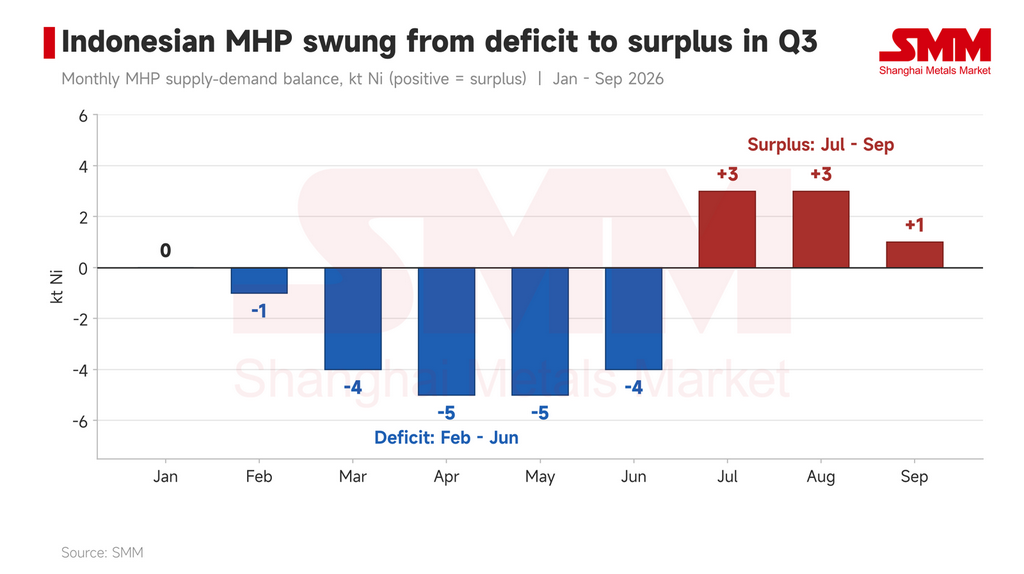
รูปที่ 5: ดุลอุปสงค์-อุปทาน MHP รายเดือนของอินโดนีเซีย (พันตันนิกเกิล; ค่าบวก = อุปทานเกิน) ที่มา: SMM
ข้อสรุป: การซ้อมใหญ่ขั้นสุดของคลื่นกำลังการผลิตปีหน้า
การลดกำลังการผลิตโดยบังคับในไตรมาส 4 เป็นการซ้อมใหญ่ขั้นสุดสำหรับปีหน้า ซึ่งคาดว่าจะมีกำลังการผลิตใหม่จำนวนมากเริ่มเดินเครื่อง กำลังการถลุงต้นน้ำมีแนวโน้มเติบโตอย่างรวดเร็ว ในขณะที่การบริโภคปลายน้ำยังไม่มีสัญญาณการเพิ่มขึ้นในระดับที่เทียบเคียงได้ ปีนี้ผู้ผลิตถูกบีบจากต้นทุนสูง ปีหน้าอาจถูกบีบจากราคาขายที่ต่ำ
นิกเกิลที่ได้จากกระบวนการอิเล็กโทรวินนิงอาจดูเหมือนทางเลือกสุดท้ายระยะยาวสำหรับ MHP ส่วนเกิน แต่จนกว่าแบตเตอรี่โซลิดสเตตหรือสเตนเลสจะสร้างอุปสงค์ส่วนเพิ่มที่เพียงพอ ผู้ผลิตจำเป็นต้องวางแผนการผลิตอย่างรอบคอบเพื่อหลีกเลี่ยงการกดราคาของตนเองให้ต่ำลงเรื่อย ๆ
ความเสี่ยง
ขอย้ำอีกครั้งว่า ปริมาณการลดกำลังการผลิตในส่วนนี้เป็นเพียงการประมาณการเชิงสมมติฐานจากข้อมูลตลาด และไม่ควรถือเป็นแนวทาง การยืนยันต้องรอแผนการผลิตจริงและประกาศอย่างเป็นทางการของบริษัทต่าง ๆ นอกจากนี้ หากราคานิกเกิลเข้าสู่ภาวะซื้อมากเกินไป ความกังขาเกี่ยวกับระยะเวลาของการลดกำลังการผลิต ประกอบกับการป้องกันความเสี่ยงของผู้ผลิต อาจกดดันราคาได้
นิกเกิลแมตต์: ผลผลิตหดตัวไปแล้ว จำกัดผลกระทบของการลดกำลังการผลิตใด ๆ
ข่าวลือเมื่อวันที่ 21 ตุลาคมเกี่ยวกับการลดกำลังการผลิตนิกเกิลแมตต์เกรดสูงของอินโดนีเซีย 50% ประกอบกับรายงานของสื่อต่างประเทศที่ระบุว่าผู้ผลิตชั้นนำสัญชาติจีนกำลังหารือเรื่องการลดกำลังการผลิต HPAL แบบประสานงานกัน ช่วยหนุนสัญญานิกเกิล SHFE ที่มีปริมาณการซื้อขายสูงสุดปรับขึ้น 3.05% ในวันนั้น ยังไม่มีรายงานใดได้รับการยืนยันจากบริษัทหรือเจ้าหน้าที่
ข้อมูลจาก SMM แสดงให้เห็นว่าผลผลิตแมตต์หดตัวอย่างรวดเร็วอยู่แล้วก่อนที่ข่าวลือจะปรากฏ แม้ว่าการลดกำลังการผลิตจะเกิดขึ้นจริง ผลกระทบส่วนเพิ่มต่ออุปทานก็น่าจะจำกัด
ผลผลิตลดลงอย่างมากในเดือนสิงหาคม–กันยายน ขณะที่ส่วนแบ่งราคาทรงตัว
ผลผลิตแมตต์ของอินโดนีเซียอยู่ที่ 21,100 ตันนิกเกิลในเดือนสิงหาคม และลดลง 21.3% เมื่อเทียบรายเดือนเหลือ 16,600 ตันนิกเกิลในเดือนกันยายน SMM คาดการณ์ว่าจะอยู่ที่ 15,800 ตันนิกเกิลในเดือนตุลาคม เมื่อเทียบกับกำลังการผลิตรายเดือน 70,900 ตันนิกเกิล อัตราการเดินเครื่องลดลงจากประมาณ 30% ในเดือนสิงหาคมเหลือประมาณ 23% ในเดือนกันยายน และคาดว่าเดือนตุลาคมจะอยู่ที่ประมาณ 22%
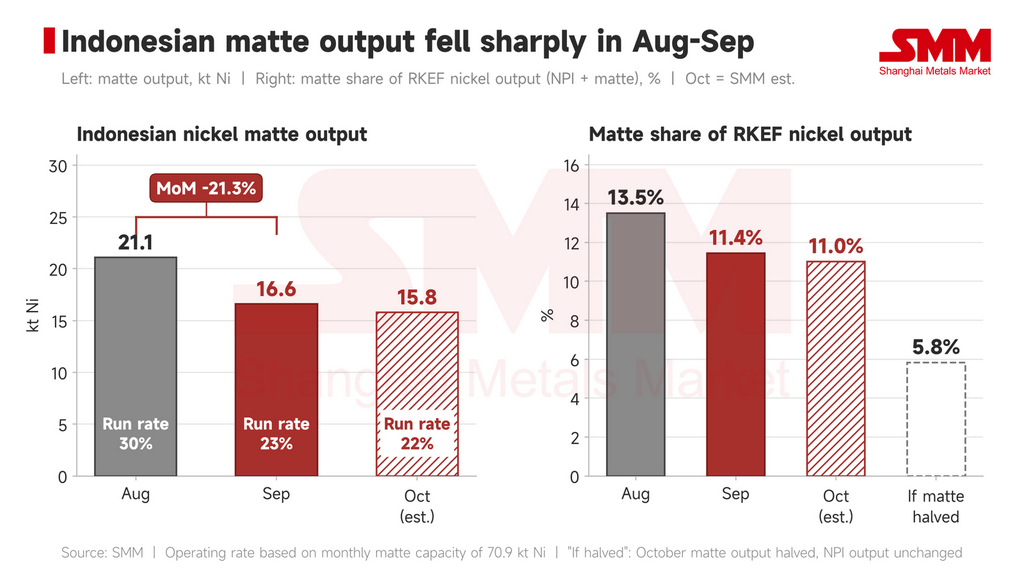
รูปที่ 6: ผลผลิตนิกเกิลแมตต์และอัตราการเดินเครื่องของอินโดนีเซีย (ซ้าย) และสัดส่วนแมตต์ต่อผลผลิตนิกเกิล RKEF ของอินโดนีเซีย (ขวา); เดือนตุลาคมเป็นค่าประมาณการของ SMM ที่มา: SMM
การลดลงสะท้อนถึงเศรษฐศาสตร์การแปลงที่อ่อนแอลง เส้นทางหนึ่งในการผลิตแมตต์ในอินโดนีเซียคือการนำ NPI ที่ผลิตจากเตาเผาแบบหมุน-เตาไฟฟ้า (RKEF) มาเป่าเป็นแมตต์ในคอนเวอร์เตอร์ SMM คำนวณว่าส่วนต่างจากการแปลงเป็นแมตต์เทียบกับการขาย NPI โดยตรงเฉลี่ยอยู่ที่ –522 ดอลลาร์สหรัฐต่อตันนิกเกิลในเดือนสิงหาคม –377 ดอลลาร์สหรัฐต่อตันนิกเกิลในเดือนกันยายน และ –467 ดอลลาร์สหรัฐต่อตันนิกเกิลในช่วงครึ่งแรกของเดือนตุลาคม โดยติดลบตลอด 48 วันทำการนับตั้งแต่วันที่ 3 สิงหาคม
เมื่อคิดจากต้นทุนรวมทั้งหมด แมตต์ของอินโดนีเซียพลิกจากกำไรประมาณ 300 ดอลลาร์สหรัฐต่อตันนิกเกิลในช่วงต้นเดือนสิงหาคม เป็นขาดทุนประมาณ 857 ดอลลาร์สหรัฐต่อตันนิกเกิลภายในกลางเดือนตุลาคม ส่งผลให้สายการผลิตแมตต์ที่ใช้ RKEF ส่วนใหญ่เปลี่ยนกลับไปผลิต NPI
ด้านราคา แมตต์อินโดนีเซียถูกประเมินที่ 14,145 ดอลลาร์สหรัฐต่อตันนิกเกิล FOB เมื่อวันที่ 22 ตุลาคม ลดลง 9.5% จากสิ้นเดือนสิงหาคม โดยส่วนใหญ่เป็นไปตามการปรับตัวลงของราคานิกเกิล ส่วนแบ่งราคาเทียบกับนิกเกิล LME ทรงตัวอยู่ที่ประมาณ 93.5% ตั้งแต่กลางเดือนพฤษภาคม
ตลาดสปอตอ่อนแอทั้งสองด้าน ผู้ผลิตรายใหญ่ลงนามสัญญาระยะยาวเสร็จสิ้นแล้ว ทำให้เหลือปริมาณสปอตน้อย ซึ่งช่วยพยุงส่วนแบ่งราคา ผู้ซื้อที่จัดหาวัตถุดิบจากภายนอกนิยมใช้ MHP มากกว่า: เมื่อวันที่ 21 ตุลาคม ส่วนต่างการผลิตนิกเกิลซัลเฟตจาก MHP อยู่ที่ 5.8% เทียบกับ 2.9% จากแมตต์ ซึ่งจำกัดการปรับขึ้นของส่วนแบ่งราคาแมตต์
หากการลดกำลังการผลิตเกิดขึ้นจริง ผลกระทบส่วนเพิ่มมีจำกัด
ข่าวลือไม่ได้ระบุว่าฐานของการลด 50% คืออะไร การลดผลผลิตประมาณการเดือนตุลาคมลงครึ่งหนึ่งจะทำให้ปริมาณนิกเกิลลดลงประมาณ 7,900 ตันต่อเดือน และอัตราการเดินเครื่องลดลงเหลือประมาณ 11% เมื่อเทียบกับผลผลิตนิกเกิล RKEF ทั้งหมดของอินโดนีเซียแล้ว ถือเป็นสัดส่วนที่น้อย
นิกเกิล 7,900 ตันคิดเป็นประมาณ 6.2% ของผลผลิต NPI รายเดือนของอินโดนีเซีย เนื่องจากสายการผลิต RKEF ส่วนใหญ่กลับไปผลิต NPI แล้ว จึงเหลือช่องว่างจำกัดสำหรับการลดเพิ่มเติมในเส้นทางนี้ ที่น่าสังเกตคือ ผลผลิต NPI ของอินโดนีเซียไม่ได้เพิ่มขึ้นในเดือนสิงหาคม–กันยายนแม้สายการผลิตจะเปลี่ยนกลับ: ผลผลิตรวมของ NPI และแมตต์ลดลงจาก 156,200 ตันนิกเกิลเหลือ 145,100 ตันนิกเกิล เนื่องจากอัตราการเดินเครื่อง RKEF โดยรวมที่ลดลงหักล้าง NPI ส่วนเพิ่มจากสายการผลิตที่แปลงกลับ
แมตต์ส่วนใหญ่ที่ยังผลิตอยู่ถูกขายภายใต้สัญญาระยะยาวที่มีกำหนดการส่งมอบค่อนข้างตายตัว ทำให้มีช่องว่างจำกัดสำหรับการลดกำลังการผลิตอย่างรวดเร็วในระยะสั้น โดยรวม SMM มองว่าการลดกำลังการผลิตแมตต์ 50% ทั่วทั้งอุตสาหกรรมค่อนข้างไม่น่าเป็นไปได้ การลดใด ๆ มีแนวโน้มเป็นการปรับชั่วคราวในระดับผู้ผลิตรายใดรายหนึ่งมากกว่า
แนวโน้ม: ควรปฏิบัติต่อข่าวลือด้วยความระมัดระวัง ผลผลิตมีแนวโน้มทรงตัวในระดับต่ำ
จนกว่าการลดกำลังการผลิตจะได้รับการยืนยัน SMM แนะนำให้ตีความผลกระทบต่อแมตต์อย่างระมัดระวัง ผลผลิตอยู่ในระดับต่ำอยู่แล้วก่อนเกิดข่าวลือ และแม้การลดผลผลิตปัจจุบันลงครึ่งหนึ่งก็จะทำให้ปริมาณนิกเกิลลดลงไม่ถึง 8,000 ตันต่อเดือน ซึ่งเป็นผลกระทบส่วนเพิ่มที่จำกัดต่ออุปทานนิกเกิลโดยรวม ในระยะสั้น SMM คาดว่าส่วนแบ่งราคาแมตต์จะทรงตัวในช่วง 93–93.5% และผลผลิตจะอยู่ที่ประมาณ 15,000–16,000 ตันนิกเกิลต่อเดือน
มีสองประเด็นที่น่าจับตามอง ประการแรก การลดกำลังการผลิตจะเกิดขึ้นจริงหรือไม่ ในระดับใด และใช้ฐานใด ประการที่สอง ส่วนต่างการแปลง: หากราคานิกเกิลฟื้นตัวและทรงตัวในขณะที่ราคา NPI ล้าหลัง ส่วนลดของ NPI ต่อนิกเกิลบริสุทธิ์จะกว้างขึ้น และส่วนต่างการแปลงอาจฟื้นตัว คอนเวอร์เตอร์ที่หยุดเดินเครื่องอาจกลับมาเดินเครื่องอีกครั้ง ซึ่งจะเพิ่มผลผลิตแมตต์
NPI: ข่าวลือการลดกำลังการผลิตหนุน sentiment แต่โรงถลุงยังมีกำไรเงินสด
ราคาไหลลงทางเดียวในเดือนตุลาคม
ผลผลิต NPI ของอินโดนีเซียคาดว่าจะอยู่ที่ 128,000 ตันนิกเกิลในเดือนตุลาคม โดยตลาด NPI เกรดสูงอยู่ในภาวะสมดุลตึงตัวโดยรวม อย่างไรก็ตาม ราคาปรับตัวลงอย่างต่อเนื่องตลอดเดือนกันยายนและตุลาคม การซื้อขายสปอตซบเซา ผู้ซื้อปลายน้ำระมัดระวังและส่วนใหญ่ยืนรออยู่ข้างสนาม ดีลส่วนใหญ่เป็นการเติมสต็อกเพื่อความต้องการเฉพาะหน้ามากกว่าการซื้อเชิงรุก
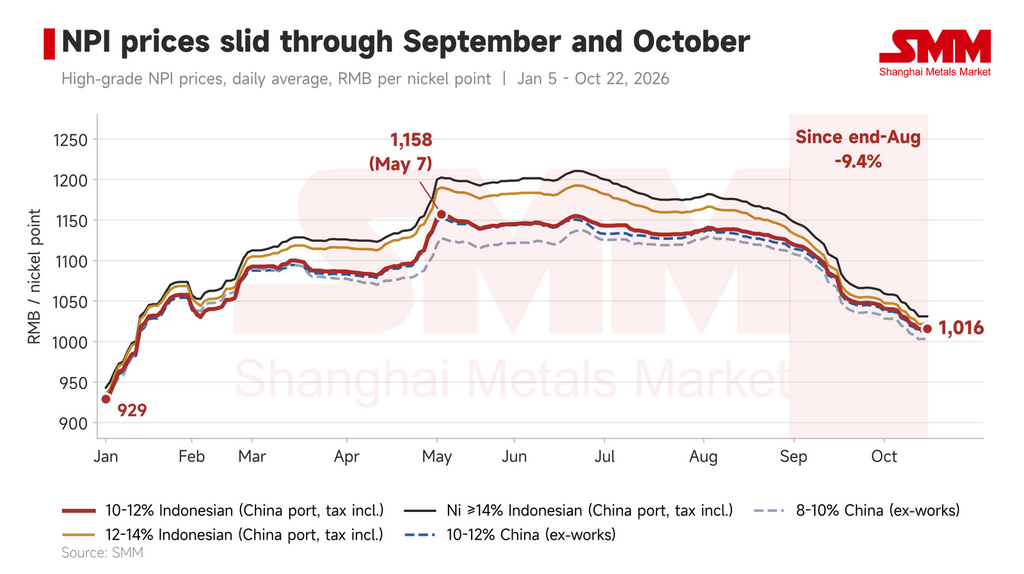
รูปที่ 7: ราคา NPI เกรดสูงแยกตามเกรด อินโดนีเซีย (ส่งถึงท่าเรือจีน รวมภาษี) และจีน (หน้าโรงงาน) หน่วยหยวนต่อจุดนิกเกิล กล่าวคือ ต่อปริมาณนิกเกิล 1% ต่อตัน ที่มา: SMM
ข่าวลือการลดกำลังการผลิตเพิ่มความคาดหวังด้านอุปทาน แต่ฐานยังเป็นที่ถกเถียง
เมื่อวันที่ 21 ตุลาคม ตลาดได้ยินข่าวลือเรื่องการลดกำลังการผลิต NPI 20% หากเป็นจริง อุปทานจะลดลงมากกว่า 20,000 ตันนิกเกิลต่อเดือน
เสียงสะท้อนจากตลาดระบุว่าผลผลิตที่นิคมอุตสาหกรรมอินโดนีเซียโมโรวาลี (IMIP) ในจังหวัดสุลาเวสีกลาง ซึ่งเป็นศูนย์กลางการแปรรูปนิกเกิลที่ใหญ่ที่สุดของประเทศ ลดลงแล้วมากกว่า 20% เนื่องจากภัยแล้งที่เกี่ยวข้องกับปรากฏการณ์เอลนีโญ อัตราการเดินเครื่องที่นิคมอุตสาหกรรมอื่น ๆ อยู่ที่ประมาณ 70–80%
การหารือในอุตสาหกรรมระบุว่าฐานสำหรับการลด 20% ยังอยู่ระหว่างการเจรจา และปริมาณจริงยังไม่ได้ข้อสรุป ตลาดคาดว่าการลดจริงจะมีผลในเดือนพฤศจิกายน ราคา NPI แสดงสัญญาณทรงตัวและดีดกลับหลังข่าวดังกล่าว
สต็อกที่เพียงพอและความไม่เต็มใจรับราคาสูงจำกัดการปรับขึ้น
ความคาดหวังเรื่องการลดกำลังการผลิตกำลังพยุงตลาด แต่สต็อก NPI ยังมีเพียงพอ และโรงงานสเตนเลสไม่เต็มใจรับวัตถุดิบราคาสูง ความรู้สึกรอดูยังคงอยู่ และจนกว่าการลดกำลังการผลิตจะเปลี่ยนภาพอุปสงค์-อุปทานจริง ๆ ก็ไม่น่าจะให้แรงหนุนราคาอย่างแข็งแกร่ง
SMM คาดว่าราคา NPI เกรดสูงมีแนวโน้มทรงตัวโดยมีอคติเชิงบวกในเดือนพฤศจิกายน โดยจังหวะการปรับขึ้นจะขึ้นอยู่กับการเปลี่ยนแปลงของอุปสงค์-อุปทานและการซื้อของปลายน้ำ
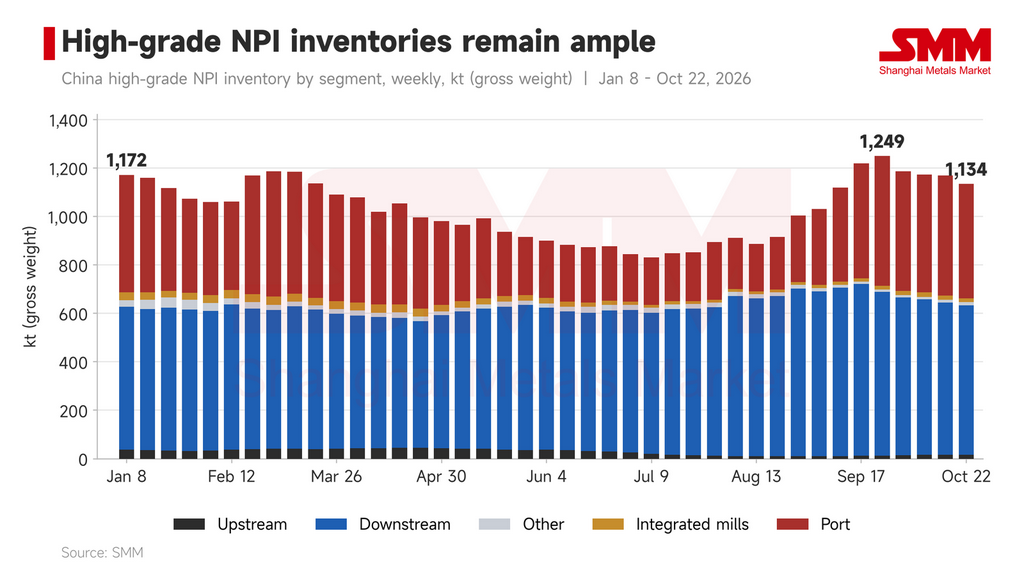
รูปที่ 8: สต็อก NPI เกรดสูงของจีนแยกตามกลุ่ม รายสัปดาห์ (พันตัน น้ำหนักรวม) ที่มา: SMM
ยังมีกำไรเงินสด ทำให้การลดกำลังการผลิตโดยสมัครใจขนาดใหญ่ทำได้ยาก
การถลุง NPI ยังสร้างกำไรเงินสด ผู้ผลิตจึงมีแรงจูงใจภายในน้อยที่จะลดกำลังการผลิตร่วมกัน SMM ไม่คาดว่าจะมีการลดกำลังการผลิตโดยสมัครใจขนาดใหญ่ทั่วทั้งอุตสาหกรรมในเดือนพฤศจิกายน การลดจริงจะขึ้นอยู่กับแผนที่ผู้ผลิตตกลงกันเอง และปริมาณโดยรวมคาดว่าจะอยู่ในระดับที่จัดการได้
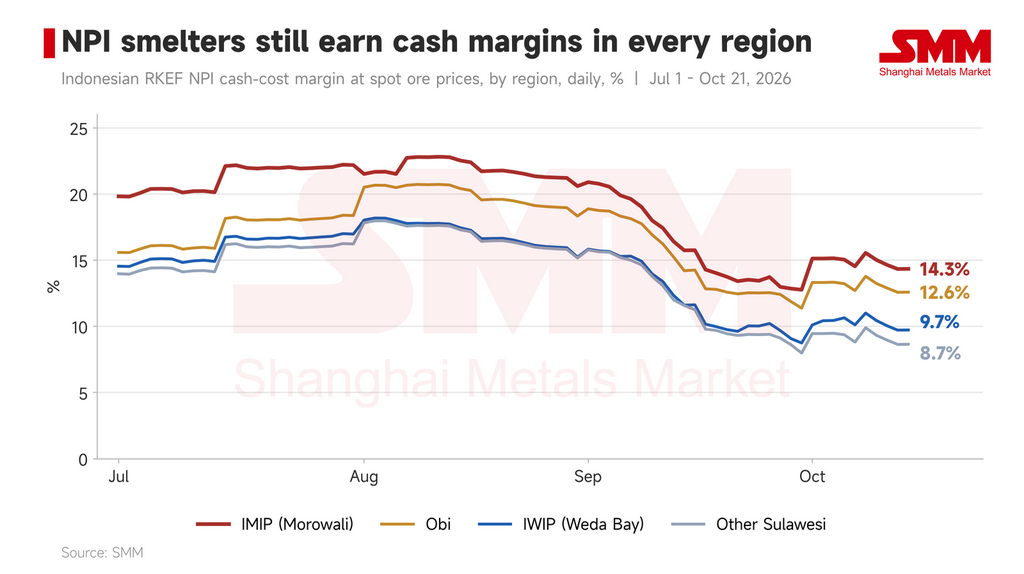
รูปที่ 9: ส่วนต่างต้นทุนเงินสดของ NPI จาก RKEF ของอินโดนีเซียที่ราคาแร่สปอตแยกตามภูมิภาค รายวัน (%) ที่มา: SMM
แนวโน้ม: ราคากำลังซื้อขายตามเรื่องเล่าการลดกำลังการผลิต การส่งมอบจริงจะชี้ขาดการฟื้นตัว
ในบรรดานิกเกิลขั้นกลางทั้งสามชนิด ตรรกะเบื้องหลังการลดกำลังการผลิตแตกต่างกันอย่างชัดเจน โรงถลุง MHP มีส่วนต่างติดลบอย่างหนักและมีแรงจูงใจสูงสุดในการลดกำลังการผลิต หากแผนตามข่าวลือเกิดขึ้นจริง จะช่วยบรรเทาอุปทานส่วนเกินของ MHP ได้อย่างมีประสิทธิภาพ ผลผลิตแมตต์หดตัวอยู่แล้วและอัตราการเดินเครื่องอยู่ในระดับต่ำ การเปลี่ยนแปลงเพิ่มเติมจึงขึ้นอยู่กับเศรษฐศาสตร์การแปลงเป็นหลัก
สำหรับ NPI ราคาสปอตปรับตัวลงอย่างต่อเนื่องในเดือนกันยายน–ตุลาคม และ IMIP สูญเสียผลผลิตไปแล้วประมาณ 20% โดยไม่สมัครใจเนื่องจากภัยแล้ง แต่โรงถลุง NPI ยังมีกำไรเงินสด ซึ่งทำให้การลดกำลังการผลิตโดยสมัครใจขนาดใหญ่ทำได้ยาก และฐานสำหรับการลดแบบประสานงานยังอยู่ระหว่างการหารือ
โดยรวม ราคานิกเกิลกำลังซื้อขายตามความคาดหวังเรื่องการลดกำลังการผลิตแบบประสานงานตลอดห่วงโซ่ และ sentiment กำลังให้แรงหนุน แต่มีหลายปัจจัยจำกัดการปรับขึ้น การฟื้นตัวของนิกเกิลจะขึ้นอยู่กับว่าการลดกำลังการผลิตของแต่ละผลิตภัณฑ์เกิดขึ้นจริงมากน้อยเพียงใด หากการลดจริงน้อยกว่าข่าวลือ ราคานิกเกิลก็มีความเสี่ยงที่จะปรับฐาน