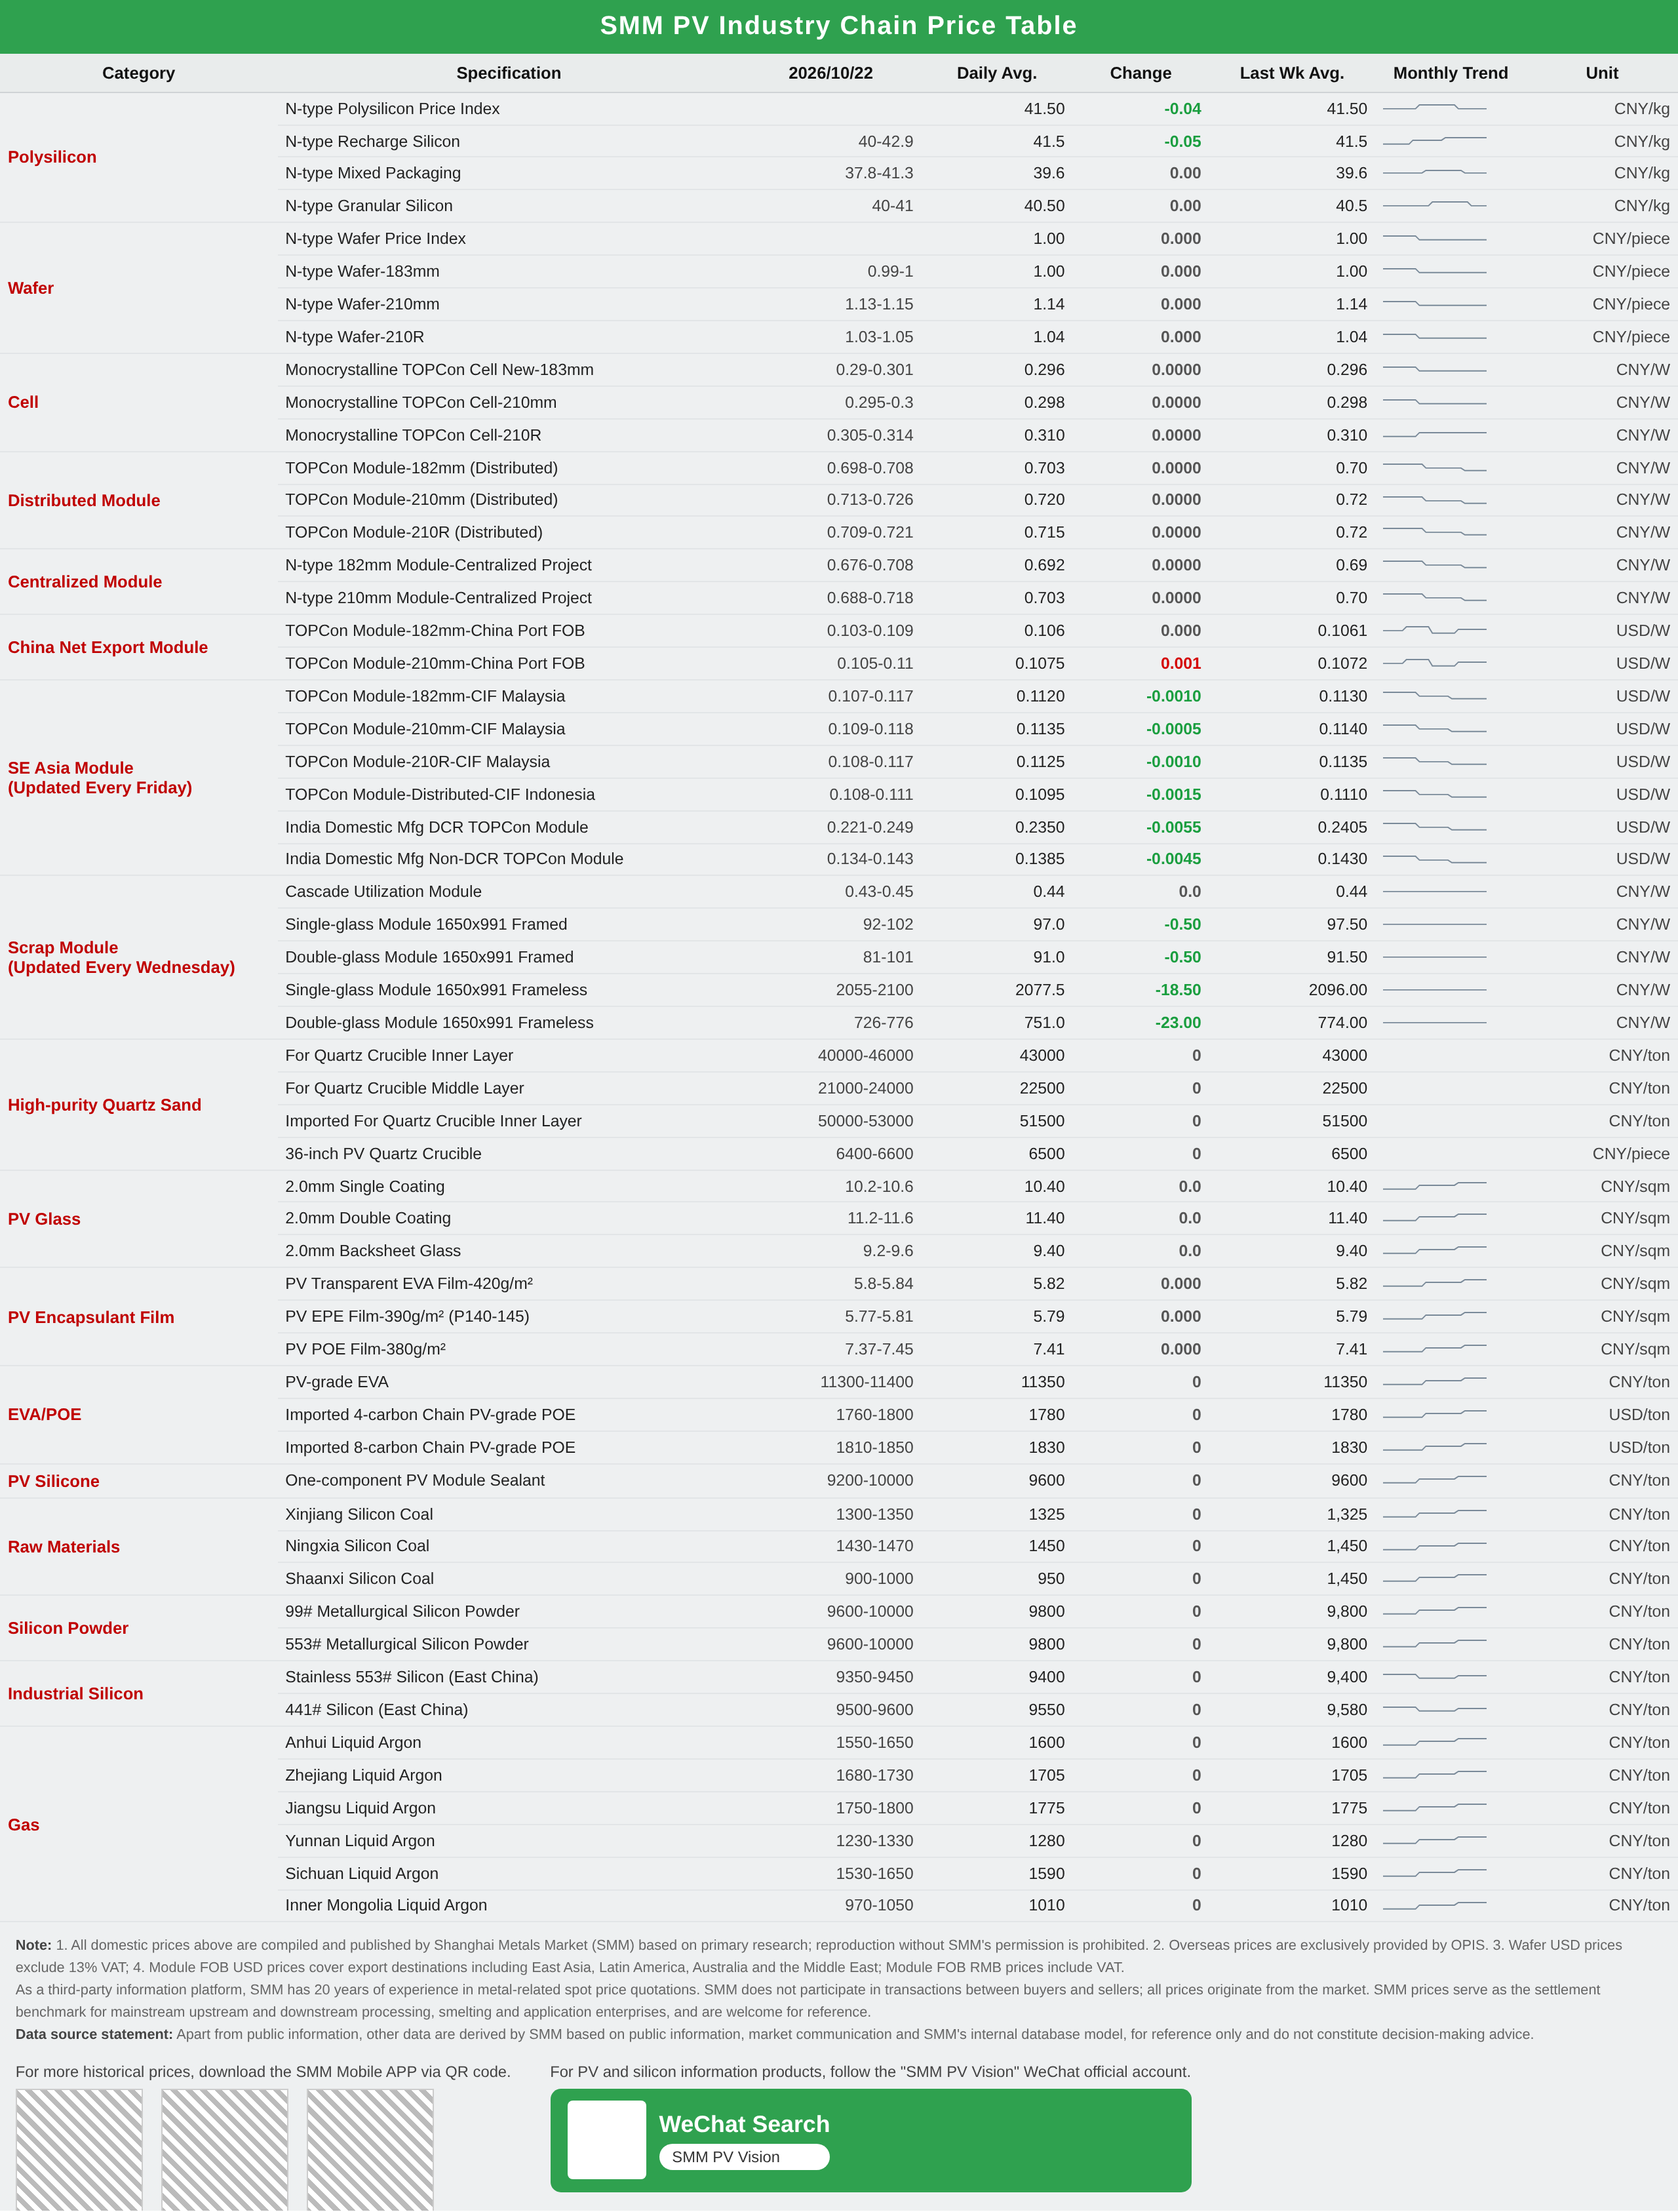
โพลีซิลิคอน: สัปดาห์นี้ ดัชนีราคาโพลีซิลิคอนอยู่ที่ 41.5 หยวน/กก. โดยโพลีซิลิคอนแบบเติมซ้ำชนิด N เสนอราคาที่ 40-42.9 หยวน/กก. และโพลีซิลิคอนแบบเม็ดที่ 40-41 หยวน/กก. ราคาตลาดค่อนข้างมีเสถียรภาพในสัปดาห์นี้ โดยมีการเปลี่ยนแปลงจำกัด การประชุมมีผลกระทบต่อตลาดจำกัด มีธุรกรรมประปรายโดยผู้ผลิตรายย่อยเกิดขึ้นในสัปดาห์นี้ โดยราคาที่แปลงแล้วอยู่ที่ประมาณ 40 หยวน บางองค์กรระบุแผนการกำกับดูแลกำลังการผลิตในอนาคต
เวเฟอร์: ราคาเวเฟอร์มีเสถียรภาพโดยรวมในสัปดาห์นี้ เวเฟอร์ชนิด N 183 ราคาอยู่ที่ 0.994-1.002 หยวน/ชิ้น เวเฟอร์ 210R ราคา 1.031-1.05 หยวน/ชิ้น และเวเฟอร์ 210 มม. ราคา 1.125-1.146 หยวน/ชิ้น ราคาโพลีซิลิคอนต้นน้ำยังคงให้การสนับสนุนต้นทุนบางส่วนแก่เวเฟอร์ และผู้ประกอบการเวเฟอร์แสดงความเต็มใจที่จะลดราคาเพื่อขายน้อย ทำให้ราคาตลาดโดยรวมมีเสถียรภาพ การจัดซื้อเซลล์แสงอาทิตย์ปลายน้ำยังคงเน้นตามความจำเป็น โดยมีการสนับสนุนเพิ่มเติมจากอุปสงค์การสต็อกสินค้าจากต่างประเทศ แต่แรงผลักดันขาขึ้นยังไม่เพียงพอ คาดว่าราคาเวเฟอร์จะยังคงมีเสถียรภาพในระยะสั้น ต่อไปต้องติดตามจังหวะการลดกำลังการผลิตโพลีซิลิคอนและแนวโน้มราคา รวมถึงการเปลี่ยนแปลงของจังหวะการจัดซื้อเซลล์แสงอาทิตย์และอุปสงค์ต่างประเทศ
เซลล์แสงอาทิตย์: ราคาตลาดเซลล์แสงอาทิตย์มีเสถียรภาพโดยรวมในสัปดาห์นี้ โดยราคาเสนอทุกขนาดไม่เปลี่ยนแปลงเมื่อเทียบกับสัปดาห์ก่อน อุปทานยังคงต่ำและสินค้าคงคลังยังคงลดลงอย่างต่อเนื่อง ตลาดรักษาสมดุลระหว่างการสนับสนุนต้นทุนและความแตกต่างของอุปสงค์ โดยการยื้อยุดระหว่างต้นน้ำและปลายน้ำยังคงดำเนินต่อไป คาดว่าราคาจะยังคงมีเสถียรภาพในระยะสั้น ราคาทรงตัวในทุกขนาด ช่วงราคา 183 ยังคงอยู่ที่ 0.290-0.301 หยวน/วัตต์ ช่วงราคา 210R ยังคงอยู่ที่ 0.305-0.314 หยวน/วัตต์ โดยยังคงเน้นการส่งออกเป็นหลัก คาดว่าช่วงเวลาการส่งออกจะยาวไปจนถึงต้นเดือนพฤศจิกายน อุปทานให้ความสำคัญกับคำสั่งซื้อส่งออก ทำให้สินค้าในประเทศมีจำกัดและไม่มีพื้นฐานสำหรับการปรับราคา ช่วงราคา 210N ยังคงอยู่ที่ 0.295-0.300 หยวน/วัตต์ ทรงตัวหลังจากการเพิ่มขึ้นเมื่อสัปดาห์ที่แล้ว แม้ว่าผู้ผลิตเวเฟอร์จะแสดงความเต็มใจที่จะรักษาราคาให้แข็งแกร่ง แต่การลดลงอย่างต่อเนื่องของราคาเงินเมื่อเร็วๆ นี้ได้หักล้างการสนับสนุนด้านต้นทุน ทำให้แรงผลักดันขาขึ้นมีจำกัด ในขั้นตอนนี้ การจัดซื้อปลายน้ำเป็นแบบตามความจำเป็น และการเจรจาคำสั่งซื้อจริงยังคงอยู่ในภาวะชะงักงันการยื้อยุดฉุดรั้งระยะสั้นระหว่างต้นน้ำและปลายน้ำอาจดำเนินต่อไปจนถึงต้นเดือนพฤศจิกายน โดยราคาทุกขนาดคาดว่าจะทรงตัวหรือเคลื่อนไหวในกรอบแคบ อุปทานเดือนตุลาคมยังคงอยู่ในระดับต่ำ โดยแนวโน้มการลดกำลังการผลิตยังคงดำเนินต่อไป การปรับปรุงเทคโนโลยีสายการผลิตอย่างต่อเนื่อง การหยุดผลิตเป็นระยะในบางกำลังการผลิต และการบำรุงรักษาช่วงวันหยุด ส่งผลให้ผลผลิตอุตสาหกรรมหดตัวเพิ่มขึ้นเมื่อเทียบรายเดือน ขอบเขตของการลดกำลังการผลิตจะได้รับการยืนยันหลังจากแผนการกลับมาผลิตหลังการปรับปรุงเทคโนโลยีเสร็จสิ้น สต็อกอุตสาหกรรมยังคงลดลงในสัปดาห์นี้ อุปทานสปอต 210N ตึงตัวเนื่องจากความต้องการโครงการที่กระจุกตัว การส่งออก 210R เคลื่อนตัวได้ราบรื่นโดยมีสต็อกต่ำ และความต้องการ 183 ซบเซาโดยการลดสต็อกช้าลง การผสมผสานระหว่างการลดสต็อกและการหดตัวของอุปทานเป็นแรงหนุนราคาในระดับล่าง ต่อไปควรจับตาการเปลี่ยนแปลงราคา 210R หลังจากช่วงการส่งออกสิ้นสุดลง และความต่อเนื่องของคำสั่งซื้อใหม่
โมดูลจีน: สัปดาห์นี้ ราคาโมดูลจีนยังคงแนวโน้มขาลง โดยตลาดอยู่ในช่วงของการแยกตัว เนื่องจากองค์กรที่เผชิญแรงกดดันด้านการจัดส่งมากขึ้นเร่งลดราคาเพื่อกระตุ้นยอดขาย ด้านการกระจาย ราคาแนะนำของผู้ผลิตยังคงไม่เปลี่ยนแปลง แต่ศูนย์กลางการซื้อขายปรับลดลงโดยรวม โดย 182 มม. และ 210 มม. ลดลง 0.002 หยวน/วัตต์ และ 0.0018 หยวน/วัตต์ ตามลำดับ 210R, 210R กำลังสูง และโมดูล BC ยังคงราคาเดิม ขณะที่โมดูล HJT ปรับลดลงเล็กน้อย 0.001 หยวน/วัตต์ แรงหนุนด้านต้นทุนยังคงอยู่ แต่การดูดซับอุปสงค์อ่อนแอลง ทำให้การทรงตัวในระยะสั้นเป็นไปได้ยาก ด้านโครงการรวมศูนย์ การปรับลดค่อนข้างเบาบาง โดยทั้งสามสเป็กลดลง 0.001 หยวน/วัตต์ จังหวะการส่งมอบเป็นไปอย่างสม่ำเสมอ และการฟื้นตัวของอุปสงค์ยังต้องใช้เวลา สำหรับแนวโน้มราคาระยะสั้น SMM เชื่อว่าตลาดยังอยู่ในขาลง โดยปัจจัยหลักคือภูมิทัศน์การแข่งขันด้านราคาที่ขับเคลื่อนโดยโมดูลประสิทธิภาพต่ำ ตามด้วยอุปสงค์ในจีนและนอกจีนที่ยังต่ำกว่าที่คาดไว้ก่อนหน้า องค์กรโมดูลท่ามกลางกลยุทธ์การขายที่แตกต่างกัน ยังคงแสดงการปรับลดราคา ณ ปัจจุบัน ราคาเฉลี่ยของโมดูล Topcon จีน-182 มม. (กระจาย) อยู่ที่ 0.703 หยวน/วัตต์; โมดูล Topcon-210 มม. (กระจาย) เฉลี่ย 0.7195 หยวน/วัตต์; โมดูล Topcon-210R (กระจาย) เฉลี่ย 0.715 หยวน/วัตต์; โมดูล Topcon กำลังสูง-210R (กระจาย) เฉลี่ย 0.755 หยวน/วัตต์; โมดูล BC-210R (กระจาย) เฉลี่ย 0.7635 หยวน/วัตต์; โมดูล HJT-210 มม. (กระจาย) เฉลี่ย 0.7235 หยวน/วัตต์ด้านราคาแบบรวมศูนย์ ราคาโมดูล 182 มม. อยู่ที่ 0.692 หยวน/วัตต์ ราคาโมดูล 210 มม. อยู่ที่ 0.703 หยวน/วัตต์ และราคาโมดูล 210R อยู่ที่ 0.698 หยวน/วัตต์ ด้านสินค้าคงคลัง สต็อกค้างหลังเทศกาลกำลังถูกดูดซับ และคาดว่าสินค้าคงคลังจะลดลงอีกครั้งในสัปดาห์นี้ แม้ว่าอัตราการลดลงคาดว่าจะชะลอตัวลงเล็กน้อย ด้วยการลดกำลังการผลิตเล็กน้อยในด้านอุปทาน ระดับสินค้าคงคลังขององค์กรคาดว่าจะลดลงมาอยู่ที่ประมาณ 25 กิกะวัตต์
ราคาส่งออกโมดูล FOB:
สัปดาห์นี้ ราคาส่งออกโมดูล FOB ยังคงแตกต่างกัน โดยราคา TOPCon ทั่วไปส่วนใหญ่เคลื่อนไหวในแนวราบ ขณะที่ศูนย์กลางราคาของโมดูล TOPCon กำลังสูงและโมดูล BC ขนาดใหญ่ปรับตัวลดลง ระหว่างสัปดาห์ ผู้ผลิตบางรายปรับช่วงราคาต่ำก่อนหน้านี้ให้แคบลงปานกลาง โดยราคาซื้อขายหลักของ TOPCon ทั่วไปทรงตัวใกล้ 0.107 ดอลลาร์สหรัฐ/วัตต์ อย่างไรก็ตาม การแข่งขันด้านราคาในตลาด เช่น เอเชียแปซิฟิก แอฟริกา และละตินอเมริกา ยังคงรุนแรง โดยผู้ผลิตระดับสองบางรายยังคงเสนอราคาที่ต่ำกว่าเพื่อรักษาคำสั่งซื้อ จำแนกตามเส้นทางเทคโนโลยี ราคาซื้อขายของโมดูล TOPCon ทั่วไป 630-640 วัตต์ ส่วนใหญ่กระจุกตัวอยู่ในช่วง 0.104-0.107 ดอลลาร์สหรัฐ/วัตต์ ซึ่งบีบอัดส่วนต่างราคาของผลิตภัณฑ์กำลังสูง ราคาเสนอของโมดูล TOPCon กำลังสูงบางรายการลดลงมาอยู่ที่ประมาณ 0.11 ดอลลาร์สหรัฐ/วัตต์ ค่อยๆ ซ้อนทับกับช่วงราคาของผลิตภัณฑ์ทั่วไป ส่วนต่างราคาของโมดูล BC ก็แคบลงเช่นกัน โดยผลิตภัณฑ์ 670 วัตต์บางรายการปรับลงมาที่ 0.113-0.115 ดอลลาร์สหรัฐ/วัตต์ ขณะที่ผลิตภัณฑ์ทั่วไปและผลิตภัณฑ์ระบายสต็อกมีราคาเสนอที่ 0.11 ดอลลาร์สหรัฐ/วัตต์หรือต่ำกว่า ในระยะสั้น ความผันผวนของอัตราแลกเปลี่ยนและต้นทุนการขนส่งที่สูงขึ้นจะช่วยพยุงราคาได้บ้าง แต่ความต้องการปลายทางที่อ่อนแอจะยังคงจำกัดการส่งผ่านต้นทุน และตลาดส่งออกคาดว่าจะยังคงแตกต่างกัน ณ วันนี้ ราคา FOB สำหรับการส่งออกโมดูล PV มีดังนี้: โมดูล TOPCon 182 มม. ที่ 0.103–0.109 ดอลลาร์สหรัฐ/วัตต์ โมดูล 210 มม. ที่ 0.105–0.110 ดอลลาร์สหรัฐ/วัตต์ และโมดูล 210R ที่ 0.104–0.110 ดอลลาร์สหรัฐ/วัตต์ โมดูล TOPCon กำลังสูง 210R ที่ 0.109–0.114 ดอลลาร์สหรัฐ/วัตต์ โมดูล BC 210R (66/72 เซลล์) ที่ 0.111–0.122 ดอลลาร์สหรัฐ/วัตต์ และโมดูล BC 54 เซลล์ ที่ 0.129–0.140 ดอลลาร์สหรัฐ/วัตต์
โมดูล CIF เอเชียตะวันออกเฉียงใต้:
สัปดาห์นี้ ราคาโมดูลในตลาดเอเชียตะวันออกเฉียงใต้โดยรวมปรับตัวลดลง โดยการลดลงค่อยๆ แพร่กระจายจากผลิตภัณฑ์สต็อกกำลังต่ำก่อนหน้านี้ไปยังสเปก 630 วัตต์กระแสหลักประสิทธิภาพความต้องการในแต่ละภูมิภาคมีความหลากหลาย การสอบถามและการจัดซื้อโครงการในมาเลเซียและเวียดนามค่อย ๆ ดีขึ้น แต่ราคาซื้อขายยังไม่ได้รับการสนับสนุนที่มีประสิทธิภาพท่ามกลางการระบายสต็อกและการแข่งขันด้านอุปทาน ความต้องการในอินโดนีเซียและไทยยังค่อนข้างทรงตัว ณ วันนี้ ราคา CIF ของโมดูล TOPCon ในตลาดเอเชียตะวันออกเฉียงใต้มีดังนี้
ในมาเลเซีย ราคา CIF ของโมดูล 182 มม. อยู่ที่ 0.107–0.117 ดอลลาร์สหรัฐ/วัตต์ โมดูล 210 มม. อยู่ที่ 0.109–0.118 ดอลลาร์สหรัฐ/วัตต์ และโมดูล 210R อยู่ที่ 0.108–0.117 ดอลลาร์สหรัฐ/วัตต์
ในอินโดนีเซีย ราคา CIF ของโมดูล TOPCon แบบกระจายศูนย์อยู่ที่ 0.108–0.111 ดอลลาร์สหรัฐ/วัตต์
ในไทย ราคา CIF ของโมดูล 182 มม. อยู่ที่ 0.107–0.115 ดอลลาร์สหรัฐ/วัตต์ โมดูล 210 มม. อยู่ที่ 0.108–0.116 ดอลลาร์สหรัฐ/วัตต์ และโมดูล 210R อยู่ที่ 0.107–0.116 ดอลลาร์สหรัฐ/วัตต์
ในเวียดนาม ราคา CIF ของโมดูล 182 มม. อยู่ที่ 0.105–0.113 ดอลลาร์สหรัฐ/วัตต์ โมดูล 210 มม. อยู่ที่ 0.106–0.114 ดอลลาร์สหรัฐ/วัตต์ และโมดูล 210R อยู่ที่ 0.105–0.114 ดอลลาร์สหรัฐ/วัตต์
เมื่อแยกตามตลาด การส่งออกโมดูลของจีนไปยังเวียดนามและมาเลเซียในเดือนกันยายนเติบโตอย่างชัดเจนเมื่อเทียบกับเดือนสิงหาคม โดยมาเลเซียมีอัตราการเพิ่มขึ้นที่เด่นชัดกว่า เมื่อเข้าสู่ปลายเดือนตุลาคม คาดว่าทั้งสองตลาดจะยังคงปรับตัวดีขึ้น โดยกิจกรรมการสอบถามและการจัดซื้อฟื้นตัวต่อเนื่อง โครงการที่เกี่ยวข้องกับ CRESS ของมาเลเซียให้การสนับสนุนความต้องการระบบ PV+ESS ระยะกลางในระดับหนึ่ง แต่ต้นทุนการเชื่อมต่อโครงข่ายที่มีประสิทธิภาพที่สูงขึ้นอาจยังส่งผลต่อการคำนวณผลตอบแทนของบางโครงการ ความต้องการระบบ PV แบบกระจายศูนย์เชิงพาณิชย์และอุตสาหกรรม รวมถึงโครงการ PV+ESS ในเวียดนามยังคงเติบโต แต่การแข่งขันด้านอุปทานยังคงกดดันราคา แผน PV ขนาดใหญ่ครั้งแรกของอินโดนีเซียยังไม่แปลงเป็นคำสั่งซื้อโมดูลอย่างมีนัยสำคัญ ตลาดยังคงรอการจัดการประกวดราคาและการส่งมอบ ในไทย หลังจากการบังคับใช้ข้อกำหนดการรับรอง TISI อย่างค่อยเป็นค่อยไป โครงสร้างอุปทานที่ผ่านการรับรองมีการปรับตัวบ้าง แต่ความต้องการปลายทางยังไม่แสดงการเติบโตของปริมาณอย่างชัดเจน ในระยะสั้น เนื่องจากค่าระวางเรือเดินทะเลค่อย ๆ ปรับตัวสูงขึ้นตั้งแต่ปลายเดือนตุลาคมถึงต้นเดือนพฤศจิกายน ต้นทุนนำเข้าของโมดูลในเอเชียตะวันออกเฉียงใต้จะได้รับการสนับสนุนในระดับหนึ่ง หากแนวโน้มค่าระวางเรือยังคงเพิ่มขึ้น ราคาที่ต่ำมากก่อนหน้านี้อาจค่อย ๆ ลดลง และราคา CIF ในบางตลาดอาจหยุดลดลงและดีดตัวขึ้นเล็กน้อย แม้ว่าการเพิ่มขึ้นจริงจะยังขึ้นอยู่กับการยอมรับการส่งผ่านต้นทุนของผู้ใช้ปลายทาง
โมดูลอินเดีย: สัปดาห์นี้ ราคาโมดูลทั้งแบบ DCR และ non-DCR ในอินเดียปรับตัวลดลง ณ วันนี้ ราคาโมดูล DCR TOPCon ที่ผลิตในอินเดียอยู่ที่ 0.221–0.249 ดอลลาร์สหรัฐ/วัตต์ และราคาโมดูล non-DCR TOPCon อยู่ที่ 0.134–0.143 ดอลลาร์สหรัฐ/วัตต์ สำหรับโมดูล DCR แม้ว่าการส่งมอบโครงการในประเทศช่วงปลายปียังคงให้แรงหนุนด้านอุปสงค์อยู่บ้าง แต่สต็อกในตลาดยังคงอยู่ในระดับสูงเป็นเวลานาน และแรงกดดันในการระบายสต็อกขององค์กรค่อยๆ ส่งผ่านไปยังราคา ทำให้จุดศูนย์กลางการซื้อขายปรับตัวลดลงอีก ณ วันนี้ สต็อกโมดูล DCR ในอินเดียอยู่ที่ประมาณ 13.49 กิกะวัตต์ และสต็อกเซลล์ DCR อยู่ที่ประมาณ 3.81 กิกะวัตต์ สำหรับโมดูล non-DCR ได้รับผลกระทบจากข้อจำกัดการกักตุนแบบรวมศูนย์ที่เข้มงวดขึ้นภายใต้มาตรา 232 ของสหรัฐฯ ความต้องการกักตุนเพื่อส่งไปสหรัฐฯ เย็นลงอีก และคำสั่งซื้อจากอุปสงค์ภายนอกอ่อนตัวลงอย่างเห็นได้ชัด เมื่อแรงหนุนด้านอุปสงค์ลดลง ราคาโมดูล non-DCR ก็เริ่มปรับตัวลงเช่นกัน และยังคงมีแรงกดดันขาลงอยู่บ้างในระยะสั้น
โมดูลยุโรป:
สัปดาห์นี้ กิจกรรมการซื้อขายในตลาดโมดูลยุโรปยังคงอยู่ในระดับต่ำ จังหวะการจัดซื้อของผู้ใช้ปลายทางยังคงชะลอตัว และไม่มีอุปสงค์ขนาดใหญ่เกิดขึ้นเพื่อพยุงราคา ก่อนการบังคับใช้ข้อกำหนดการจัดระดับประสิทธิภาพพลังงานของโมดูลอย่างเป็นทางการ ผู้จัดจำหน่ายบางรายเร่งระบายสต็อกโมดูลกำลังต่ำ และอุปทานราคาถูกเข้าสู่ตลาดอย่างหนาแน่น เกิดผลทดแทนและกดดันราคาโมดูลทั่วไปในตลาดหลัก ประกอบกับธุรกรรมราคาต่ำที่เพิ่มขึ้นสำหรับโมดูล TOPCon ทั่วไป 630–640 วัตต์ในฝั่งส่งออก รวมถึงส่วนต่างราคาที่แคบลงของโมดูล TOPCon กำลังสูงและโมดูล BC ราคาโมดูลทุกรูปแบบที่คลังสินค้าในยุโรปปรับตัวลดลงในระดับที่แตกต่างกัน และจุดศูนย์กลางการซื้อขายในตลาดปรับตัวลดลงอีก ในระยะสั้น การยอมรับโมดูลราคาสูงของผู้ใช้ปลายทางยังคงจำกัด และการดูดซับสต็อกพร้อมกับการแข่งขันด้านราคาต่ำจะยังคงกดดันราคาตลาดต่อไป อย่างไรก็ตาม เมื่อต้นทุนค่าระวางเรือค่อยๆ ปรับตัวสูงขึ้นตั้งแต่ปลายเดือนตุลาคมถึงต้นเดือนพฤศจิกายน และความผันผวนของอัตราแลกเปลี่ยนผลักดันต้นทุนการนำเข้าและการเติมสต็อกให้สูงขึ้น แนวโน้มขาลงของราคาโมดูลอาจถูกจำกัดอยู่บ้าง คาดว่าตลาดยุโรปจะยังคงอยู่ในรูปแบบการยื้อยุดระดับต่ำ โดยมีอุปสงค์อ่อนแออยู่ร่วมกับแรงหนุนด้านต้นทุน ณ ปัจจุบัน ราคาโมดูล TOPCon ณ คลังสินค้ารอตเทอร์ดาม (รวมภาษีนำออกจากคลัง) มีดังนี้: โมดูลแบบกระจาย 210R (48 เซลล์) อยู่ที่ 0.1061–0.1149 ยูโร/วัตต์ โมดูลแบบกระจาย 210R (66/72 เซลล์) อยู่ที่ 0.1009–0.1113 ยูโร/วัตต์ โมดูลแบบรวมศูนย์ 210R (66/72 เซลล์) อยู่ที่ 0.0983–0.1085 ยูโร/วัตต์ และโมดูลแบบรวมศูนย์ 210 มม. (66/72 เซลล์) อยู่ที่ 0.0985–0.1089 ยูโร/วัตต์อ้างอิงจากราคาเฉลี่ยตามประเภทโมดูล ราคาคลังสินค้าในโปรตุเกสและกรีซสูงกว่าที่รอตเทอร์ดามประมาณ 2.3%–2.4%
ผู้ใช้ปลายทาง: สัปดาห์นี้ ราคาโมดูล PV ปรับตัวลดลงขณะที่ปริมาณเพิ่มขึ้น ตามสถิติของ SMM ระหว่างวันที่ 12 ถึง 18 ตุลาคม 2026 องค์กรจีนชนะการประมูลโครงการโมดูล PV จำนวน 34 โครงการ โดยราคาเฉลี่ยถ่วงน้ำหนักรายสัปดาห์อยู่ที่ 0.7 หยวน/วัตต์ ลดลง 0.06 หยวน/วัตต์จากช่วงสถิติก่อนหน้า กำลังการผลิตรวมที่ได้รับการจัดซื้ออยู่ที่ 3,622.34 เมกะวัตต์ เพิ่มขึ้น 3,464.63 เมกะวัตต์จากช่วงสถิติก่อนหน้า
ตามการวิเคราะห์ของ SMM กำลังการผลิตหลักที่ได้รับการประมูลในช่วงสถิติปัจจุบันอยู่ในช่วง 2,000–5,000 เมกะวัตต์ คิดเป็น 75.42% ของกำลังการผลิตรวมที่เปิดเผย รายละเอียดตามช่วงกำลังการผลิตมีดังนี้:
สำหรับช่วง 0–1 เมกะวัตต์ มี 5 โครงการ คิดเป็น 0.04% ของกำลังการผลิต ราคาเฉลี่ย 0.815 หยวน/วัตต์
สำหรับช่วง 1–6 เมกะวัตต์ มี 5 โครงการ คิดเป็น 0.29% ของกำลังการผลิต ไม่เปิดเผยราคาเฉลี่ย
สำหรับช่วง 6–50 เมกะวัตต์ มี 4 โครงการ คิดเป็น 2.82% ของกำลังการผลิต ราคาเฉลี่ย 0.745 หยวน/วัตต์
สำหรับช่วง 50–100 เมกะวัตต์ มี 2 โครงการ คิดเป็น 4.31% ของกำลังการผลิต ราคาเฉลี่ย 0.691 หยวน/วัตต์
สำหรับช่วง 200–500 เมกะวัตต์ มี 2 โครงการ คิดเป็น 17.13% ของกำลังการผลิต ไม่เปิดเผยราคาเฉลี่ย
สำหรับช่วง 2,000–5,000 เมกะวัตต์ มี 1 โครงการ คิดเป็น 75.42% ของกำลังการผลิต ไม่เปิดเผยราคาเฉลี่ย
ตามการวิเคราะห์ของ SMM ราคาเฉลี่ยถ่วงน้ำหนักในช่วงสถิติปัจจุบันอยู่ที่ 0.7 หยวน/วัตต์ ลดลง 0.06 หยวน/วัตต์จากสัปดาห์ก่อนหน้า การเปลี่ยนแปลงนี้เกิดจากจำนวนโครงการและกำลังการผลิตที่ได้รับการประมูลในช่วงสถิติก่อนหน้ามีน้อย ซึ่งไม่ได้สะท้อนภาพรวมของตลาด
ในด้านกำลังการผลิตรวมที่ได้รับการจัดซื้อ ตัวเลขของสัปดาห์นี้อยู่ที่ 3,622.34 เมกะวัตต์ เพิ่มขึ้น 3,464.63 เมกะวัตต์จากช่วงสถิติก่อนหน้า
ในด้านการกระจายตามภูมิภาค จังหวัดที่มีกำลังการผลิตที่ได้รับการประมูลสูงสุดในสัปดาห์นี้คือเหลียวหนิง คิดเป็น 75.42% ของกำลังการผลิตรวม รองลงมาคือชานซีและเจียงซู คิดเป็น 12.45% และ 7.20% ของทั้งหมดตามลำดับ
ข้อมูลโครงการสำคัญที่ได้รับรางวัลในช่วงสถิติ (12 ตุลาคม ถึง 18 ตุลาคม):
ในโครงการ “โมดูลเซลล์แสงอาทิตย์โครงการผลิตไฟฟ้าพลังงานแสงอาทิตย์ 2,732 เมกะวัตต์ บริษัทไฮ่เฉิงเหยาฟงพลังงานใหม่ บริษัทไชน่าเพาเวอร์ไฮโดรบิวโร 6 อีสต์ไชน่า” บริษัททรินาโซลาร์ จำกัด ได้รับรางวัลโมดูลเซลล์แสงอาทิตย์ 2,732 เมกะวัตต์
ในโครงการ “โมดูลเซลล์แสงอาทิตย์โครงการผลิตไฟฟ้าพลังงานแสงอาทิตย์ 300,000 กิโลวัตต์ ระยะที่ 2 ฐานสาธิตการเปลี่ยนผ่านพลังงานและการจัดการระบบนิเวศลมและแสงอาทิตย์ หัวเตี้ยนหยวนผิง บริษัทหัวเตี้ยน (หยวนผิง) พลังงานใหม่ จำกัด บริษัทไชน่าหัวเตี้ยนกรุ๊ปแมทีเรียลส์ จำกัด” บริษัททีซีแอล จงหวน เทคโนโลยีพลังงานหมุนเวียน จำกัด ได้รับรางวัลโมดูลเซลล์แสงอาทิตย์ 360.07 เมกะวัตต์
ในโครงการ “โมดูลเซลล์แสงอาทิตย์โครงการเซลล์แสงอาทิตย์เสริมการประมง เจียงซูหัวเตี้ยนฉางโจวอู่จิ้นเฉียนหวงหลิงไถ บริษัทเจียงซูหัวเตี้ยนฉางโจวพลังงานใหม่ จำกัด สาขาเจียงซู บริษัทไชน่าหัวเตี้ยนคอร์ปอเรชัน จำกัด” บริษัททงเวย จำกัด ชนะการประมูลโมดูลเซลล์แสงอาทิตย์ 260.33 เมกะวัตต์
กระจกเซลล์แสงอาทิตย์: ณ วันที่ 22 ตุลาคม ราคาเฉลี่ยกระจกเคลือบชั้นเดียว 3.2 มม. เพิ่มขึ้นเป็น 16.5 หยวน/ตารางเมตร และราคาเฉลี่ยกระจกเคลือบชั้นเดียว 2 มม. เพิ่มขึ้นเป็น 10.4 หยวน/ตารางเมตร เพิ่มขึ้น 0.2 หยวน/ตารางเมตร และ 0.15 หยวน/ตารางเมตร ตามลำดับจากก่อนวันหยุด (30 กันยายน) คิดเป็นการเพิ่มขึ้น 1.16% และ 1.33% ราคาที่ดำเนินการจริงอยู่ที่ประมาณ 10.3-10.5 หยวน/ตารางเมตร ด้านอุปทาน ผู้เล่นชั้นนำในจีนเพิ่งเริ่มการลดกำลังการผลิตรอบใหม่ แม้ว่ากำลังการผลิตที่ได้รับผลกระทบโดยรวมยังไม่ขยายตัว แต่แนวโน้มการลดกำลังการผลิตด้านอุปทานยังคงดำเนินต่อไป จึงสนับสนุนเสถียรภาพและการเพิ่มขึ้นของราคากระจกในภายหลัง ด้านสินค้าคงคลัง คาดว่าสินค้าคงคลังสัปดาห์นี้จะลดลงอีกครั้ง ปัจจุบันสินค้าคงคลังของอุตสาหกรรมลดลงเหลือเพียงกว่า 2 ล้านตัน ลดลงหนึ่งในสามจากจุดสูงสุดของปี นอกจากนี้ ด้านต้นทุน การเพิ่มขึ้นของราคาก๊าซธรรมชาติในประเทศสัปดาห์นี้ได้ให้การสนับสนุนต้นทุนกระจกแล้ว ดังนั้น ด้วยต้นทุนที่เพิ่มขึ้นและอุปทานที่หดตัว จึงมีสัญญาณที่แข็งแกร่งสำหรับการเพิ่มราคากระจกในเดือนหน้า อย่างไรก็ตาม ควรทราบว่าหากตารางการผลิตโมดูลต่ำกว่าที่คาดการณ์ไว้ จะสร้างแรงกดดันต่อราคากระจกจากด้านอุปสงค์ และความคาดหวังในการต่อรองราคายังคงมีอยู่
ฟิล์ม: สัปดาห์นี้ ราคาแพ็กเกจฟิล์มอยู่ระหว่าง 28,600 ถึง 28,800 หยวน/ตัน โดยราคาฟิล์มยังคงมีเสถียรภาพในขณะนี้ปัจจุบัน ผู้ผลิตรายใหญ่กระแสหลักส่วนใหญ่ดำเนินการกำหนดราคารายเดือนเป็นหลัก และราคาเสนอสำหรับคำสั่งซื้อแบบสปอตก็มีเสถียรภาพในช่วงที่ผ่านมา ด้านต้นทุน ราคาเรซิน EVA ต้นน้ำหยุดการปรับตัวขึ้นและทรงตัวชั่วคราว จึงไม่ส่งผลกระทบอย่างมีนัยสำคัญต่อต้นทุนฟิล์ม ขณะเดียวกัน ความต้องการจัดซื้อของผู้ผลิตโมดูลปลายน้ำได้ช่วยหนุนตลาดฟิล์มในระดับหนึ่ง คาดว่าราคาฟิล์มมีแนวโน้มสูงที่จะทรงตัวในระยะสั้น
EVA: สัปดาห์นี้ ราคาสปอตของเรซิน EVA เกรด PV อยู่ที่ 11,300-11,400 หยวน/ตัน โดยราคาเรซินหยุดการปรับตัวขึ้นและทรงตัวชั่วคราว ด้านต้นทุน ความผันผวนของราคาวัตถุดิบในช่วงที่ผ่านมามีจำกัด จึงยังไม่ส่งแรงหนุนเพิ่มเติมต่อราคาเรซินในขณะนี้ คาดว่าราคา EVA เกรด PV จะเคลื่อนไหว sideways ในระยะสั้น สำหรับแนวโน้มข้างหน้า หากความตึงเครียดทางภูมิรัฐศาสตร์ค่อย ๆ คลี่คลายลง ผลกระทบจากราคาวัตถุดิบจะอ่อนตัวลง และการกำหนดราคาในตลาดจะกลับมาอิงกับปัจจัยพื้นฐานด้านอุปสงค์และอุปทานมากขึ้น ในทางกลับกัน หากสถานการณ์ระหว่างประเทศกลับมาผันผวนอีกครั้ง จนดันราคาวัตถุดิบสูงขึ้นหรือกระทบต่ออุปทาน ก็ไม่สามารถตัดความเป็นไปได้ที่ราคา EVA เกรด PV จะปรับตัวขึ้นอีกครั้ง
POE: สัปดาห์นี้ ราคาส่งมอบภายในประเทศของ POE อยู่ที่ 13,300-13,500 หยวน/ตัน โดยราคาตลาดทรงตัวชั่วคราว ปัจจุบันราคาวัตถุดิบต้นน้ำยังคงอยู่ในระดับสูง ซึ่งเป็นแรงหนุนด้านต้นทุนที่แข็งแกร่งให้กับ POE นอกจากนี้ ผู้ผลิตกระแสหลักบางรายเพิ่งระงับการเสนอราคาเมื่อไม่นานมานี้ ส่งผลให้ความไม่แน่นอนของอุปทานสปอตและการคาดการณ์ราคาเพิ่มสูงขึ้น ในระยะสั้น ราคา POE ยังคงมีแรงหนุนด้านต้นทุนอยู่บ้าง แต่ตัวแปรต่าง ๆ เช่น วัตถุดิบและอุปทานยังไม่ชัดเจน คาดว่าราคาจะเคลื่อนไหวในกรอบแคบเป็นหลัก
ทรายควอตซ์ความบริสุทธิ์สูง: หลังจากทรงตัวมานานกว่าหนึ่งเดือน ราคาทรายควอตซ์ความบริสุทธิ์สูงเริ่มมีสัญญาณอ่อนตัวลง ราคาสูงสุดของทรายชั้นในปรับลดจาก 47,000 หยวน/ตัน เป็น 46,000 หยวน/ตัน โดยช่วงราคาเสนอแคบลงเหลือ 40,000-46,000 หยวน/ตัน นับเป็นทรายชนิดเดียวที่มีการปรับราคาในสัปดาห์นี้ ส่วนทรายชั้นกลางอยู่ที่ 21,000-24,000 หยวน/ตัน ทรายชั้นนอกอยู่ที่ 12,500-18,000 หยวน/ตัน และคำสั่งซื้อสปอตทรายนำเข้าอยู่ที่ 50,000-53,000 หยวน/ตัน ทั้งหมดยังคงไม่เปลี่ยนแปลงจากสัปดาห์ที่แล้ว สำหรับเบ้าหลอม เบ้าหลอมขนาด 33 นิ้ว อยู่ที่ 5,400-5,700 หยวน/ชิ้น และเบ้าหลอมขนาด 36 นิ้ว อยู่ที่ 6,400-6,600 หยวน/ชิ้น ไม่เปลี่ยนแปลงติดต่อกันสองสัปดาห์ตัวกระตุ้นสำหรับการผ่อนคลายรอบนี้อยู่ที่ด้านอุปสงค์มากกว่าด้านต้นทุน—สถานการณ์อุปทานล้นตลาดของผู้ผลิตเบ้าหลอมยังไม่คลี่คลาย และบางองค์กรกำลังจับคู่การซื้อกับคำสั่งซื้อ โดยความต้องการต่อรองราคาลงถูกส่งผ่านขึ้นไปยังฝั่งทราย นอกจากนี้ การเพิ่มขึ้นของแหล่งทรายในตลาดยังทำให้ราคาทรายในประเทศยากที่จะทรงตัว อย่างไรก็ตาม เมื่อพิจารณาว่าทรายชั้นในใกล้เส้นต้นทุนแล้ว SMM เชื่อว่ายังมีช่องว่างให้ปรับลดลงอีกค่อนข้างจำกัด และมีแนวโน้มจะแสดงออกมาในรูปของธุรกรรมที่น้อยลงสำหรับทรัพยากรราคาสูง และช่วงราคาเสนอที่บรรจบเข้าหาค่ากลาง การปรับด้านอุปทานยังคงดำเนินอยู่
การรีไซเคิลโมดูล: สัปดาห์ที่แล้ว ราคาตลาดรีไซเคิลโมดูล PV ในประเทศปรับตัวลงเล็กน้อย
โมดูลกรอบขนาดเล็กช่วงต้นลดลงประมาณ 0.5-1 หยวน/ชิ้น โดยราคากระจกเดี่ยวมือหนึ่งอยู่ในช่วง 96-112 หยวน/ชิ้น ขณะที่โมดูลไร้กรอบลดลง 18-23 หยวน/ตัน โดยราคากระจกเดี่ยวมือหนึ่งอยู่ในช่วง 2,055-2,100 หยวน/ชิ้น นอกเหนือจากโมดูลขนาดเล็กช่วงต้นแล้ว ราคาขนาดใหญ่ก็มีแนวโน้มลดลงเช่นกัน โดยราคาโมดูลกรอบลดลงประมาณ 0.5-1 หยวน/ชิ้น และโมดูลไร้กรอบลดลงประมาณ 19-23 หยวน/ตัน
การปรับตัวลงของราคารอบนี้ได้รับผลกระทบจากการปรับตัวลงของราคาสปอตโลหะรีไซเคิลหลัก สัปดาห์ที่แล้ว ราคาสปอตเงินลอยตัวลดลง ขณะที่ราคาอะลูมิเนียมยังคงปรับฐานในระดับสูง ตามข้อมูลของ SMM ราคาสปอตเงิน SMM 1# ลดลงจาก 14,555 หยวน/กก. เมื่อวันที่ 14 ตุลาคม เป็น 13,935 หยวน/กก. เมื่อวันที่ 21 ตุลาคม ราคาอะลูมิเนียม A00 ยังคงสูงและปรับฐาน โดยผันผวนจาก 23,710 หยวน/ตัน เมื่อวันที่ 14 ตุลาคม เป็น 23,610 หยวน/ตัน เมื่อวันที่ 21 ตุลาคม