ริโอ ทินโต เผยแพร่รายงานผลการดำเนินงานไตรมาส 3 เมื่อวันที่ 14 ตุลาคม 2026 ยอดขายสินแร่เหล็กทั่วโลกอยู่ที่ 90.8 ล้านตันในไตรมาส 3 เพิ่มขึ้น 3% เมื่อเทียบรายปี ผลผลิตจากซิมานดูมีอัตราการผลิตต่อปีประมาณ 10 ล้านตัน และคาดว่าสินแร่ชุดแรกจะผ่านท่าเรือซิมเฟอร์ในไตรมาส 4 แนวโน้มยอดขายและต้นทุนสินแร่เหล็กทั้งปียังคงเดิม
ภาพรวมการผลิตและยอดขาย
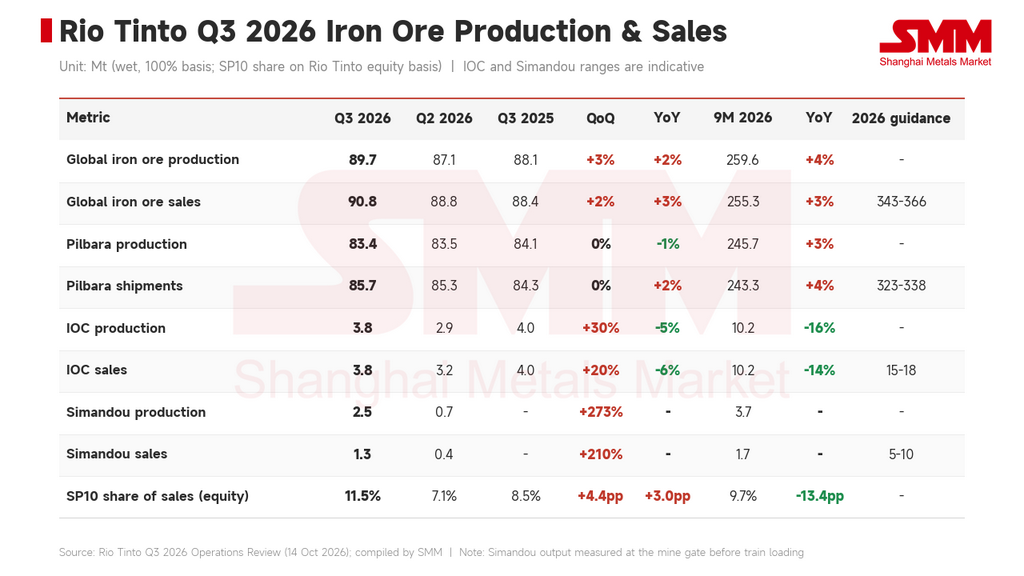
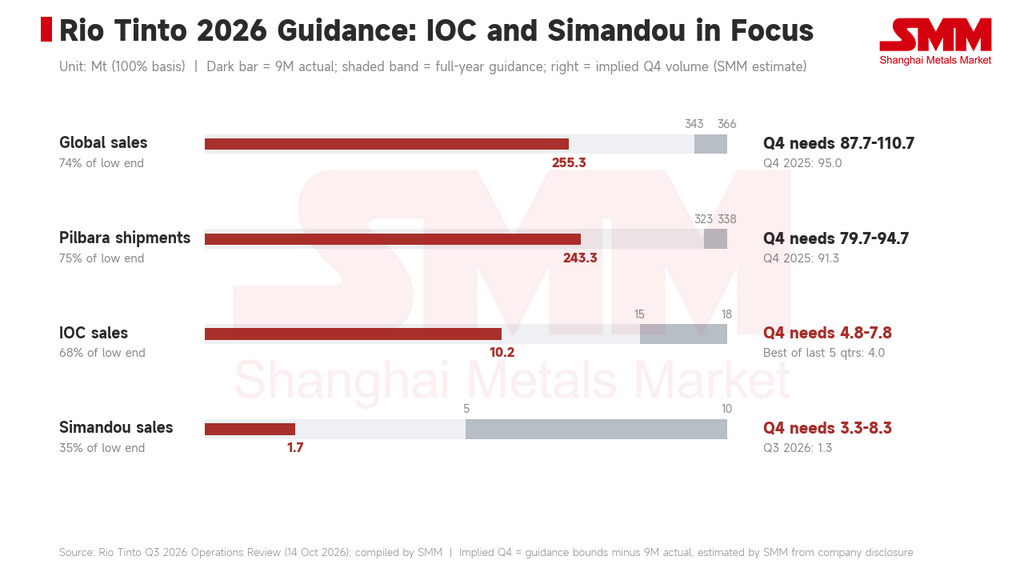
สินแร่เหล็กทั่วโลก: ผลผลิตไตรมาส 3 อยู่ที่ 89.7 ล้านตัน เพิ่มขึ้น 2% เมื่อเทียบรายปี และ 3% เมื่อเทียบรายไตรมาส ยอดขายอยู่ที่ 90.8 ล้านตัน เพิ่มขึ้น 3% เมื่อเทียบรายปี และ 2% เมื่อเทียบรายไตรมาส ยอดขายเก้าเดือนแรกอยู่ที่ 255.3 ล้านตัน เพิ่มขึ้น 3%
พิลบารา: ผลผลิตไตรมาส 3 อยู่ที่ 83.4 ล้านตัน ลดลง 1% เมื่อเทียบรายปี และทรงตัวเมื่อเทียบรายไตรมาส การจัดส่งอยู่ที่ 85.7 ล้านตัน เพิ่มขึ้น 2% เมื่อเทียบรายปี และทรงตัวเมื่อเทียบรายไตรมาส บริษัทระบุว่าประสิทธิภาพการทำเหมืองที่แข็งแกร่งและสินค้าคงคลังที่ท่าเรือในระดับดีช่วยหนุนการจัดส่ง การจัดส่งจากพิลบาราเก้าเดือนแรกอยู่ที่ 243.3 ล้านตัน เพิ่มขึ้น 4%
ไอโอซี: บริษัทสินแร่เหล็กแห่งแคนาดาผลิตได้ 3.81 ล้านตันในไตรมาส 3 เพิ่มขึ้น 30% เมื่อเทียบรายไตรมาส และลดลง 5% เมื่อเทียบรายปี ยอดขายอยู่ที่ 3.78 ล้านตัน เพิ่มขึ้น 20% เมื่อเทียบรายไตรมาส และลดลง 6% เมื่อเทียบรายปี บริษัทระบุว่าจุดเน้นการดำเนินงานยังคงอยู่ที่การปรับปรุงสุขภาพของบ่อเหมืองอย่างค่อยเป็นค่อยไป โดยได้รับการสนับสนุนจากการจัดลำดับการทำเหมืองและการเคลื่อนย้ายวัสดุรวมที่สูงขึ้น การฟื้นตัวของยอดขายสะท้อนถึงปริมาณป้อนเข้าโรงแต่งแร่ที่สูงขึ้นและการกลับสู่ระดับการขนถ่ายที่ท่าเรือตามปกติหลังเปลี่ยนเครื่องเทสินแร่
แนวโน้มทั้งปี: แนวโน้มยอดขายสินแร่เหล็กทั่วโลกปี 2026 ยังคงอยู่ที่ 343-366 ล้านตัน แนวโน้มพิลบาราอยู่ที่ 323-338 ล้านตัน และช่วงบ่งชี้สำหรับไอโอซีและซิมานดูอยู่ที่ 15-18 ล้านตัน และ 5-10 ล้านตัน ตามลำดับ (ทั้งหมดคิดบนฐาน 100%) แนวโน้มต้นทุนเงินสดต่อหน่วยของพิลบารายังคงอยู่ที่ 23.5-25.0 ดอลลาร์สหรัฐต่อตันเปียก (FOB)
พิลบารา: ส่วนผสมผลิตภัณฑ์และยอดขาย
สัดส่วนสินแร่เกรดต่ำเพิ่มขึ้น: บนฐานส่วนได้เสียของริโอ ทินโต ยอดขาย SP10 (รวมผลิตภัณฑ์เกรดต่ำอื่นๆ) ในไตรมาส 3 อยู่ที่ 8.57 ล้านตัน หรือ 11.5% ของยอดขายพิลบารา เพิ่มขึ้นจาก 7.1% ในไตรมาส 2 สำหรับเก้าเดือนแรก SP10 คิดเป็น 9.7% เทียบกับ 23.2% ในปีก่อนหน้า ดังนั้นส่วนผสมผลิตภัณฑ์จึงเปลี่ยนไปสู่ผลิตภัณฑ์หลักอย่างชัดเจนในปีนี้ ยอดขายพิลบาราเบลนด์ชนิดก้อนและผงในไตรมาส 3 อยู่ที่ 17.59 ล้านตัน และ 33.03 ล้านตัน ตามลำดับ ลดลง 1% เมื่อเทียบรายไตรมาสทั้งคู่
จำแนกตามแหล่งผลิต: บนฐาน 100% โฮปดาวน์สผลิตได้ 9.58 ล้านตันในไตรมาส 3 เพิ่มขึ้น 1% เมื่อเทียบรายปี แพนนาวอนิกาของโรบรีเวอร์ผลิตได้ 7.40 ล้านตัน เพิ่มขึ้น 9% ขณะที่เวสต์แองเจลัสผลิตได้ 8.39 ล้านตัน ลดลง 10%
การค้าและการตั้งราคาที่ท่าเรือ: ยอดขายที่ท่าเรือในจีนไตรมาส 3 อยู่ที่ 4.7 ล้านตัน (4.9 ล้านตันในปีก่อน) และ 71% ของยอดขายดังกล่าวผ่านการคัดแยกหรือผสมที่ท่าเรือจีน สินค้าคงคลังที่ท่าเรือ ณ สิ้นเดือนกันยายนอยู่ที่ 3.7 ล้านตัน รวมถึงผลิตภัณฑ์จากพิลบารา 2.4 ล้านตัน ในไตรมาส 3 ยอดขาย 9% ตั้งราคาจากดัชนีเฉลี่ยของไตรมาสก่อนหน้าเลื่อนหนึ่งเดือน ส่วนที่เหลือตั้งราคาจากค่าเฉลี่ยไตรมาสปัจจุบัน ค่าเฉลี่ยรายเดือน หรือราคาสปอต ยอดขาย 26% ทำบนฐาน FOB
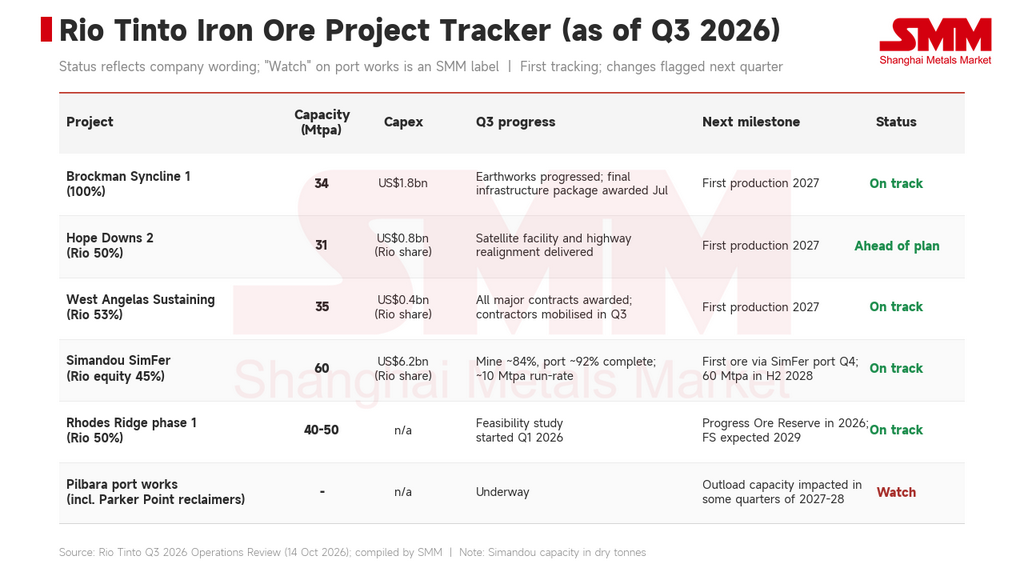
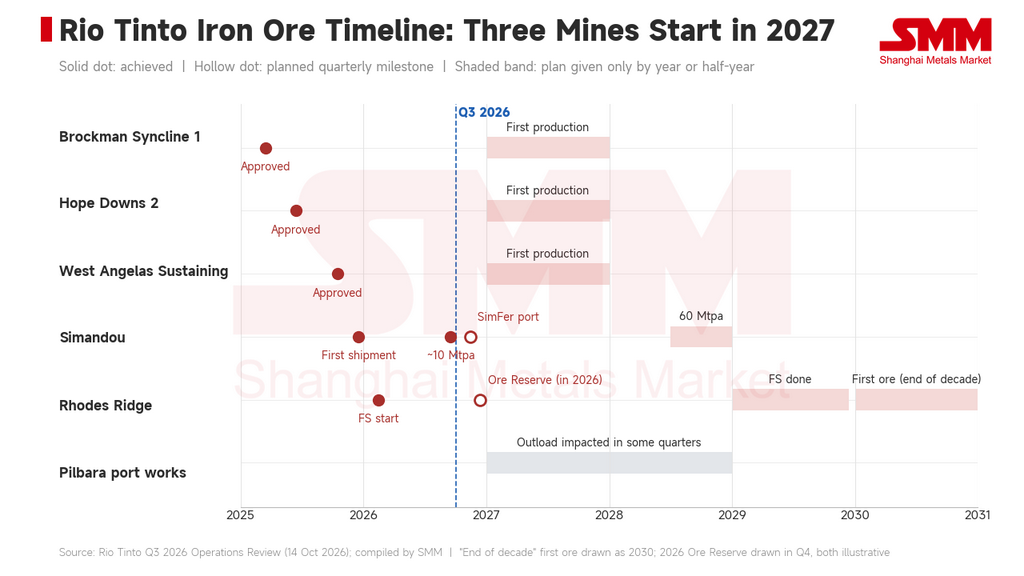
งานท่าเรือ: โครงการท่าเรือหลักหลายโครงการ รวมถึงเครื่องรีเคลมที่พาร์กเกอร์พอยต์ จะส่งผลกระทบต่อกำลังการขนถ่ายในบางไตรมาสของปี 2027 และ 2028 งานดังกล่าวมีเป้าหมายเพื่อเพิ่มความยืดหยุ่นของระบบและเตรียมพร้อมสำหรับโครงการโรดส์ริดจ์
ซิมานดูและไอโอซี
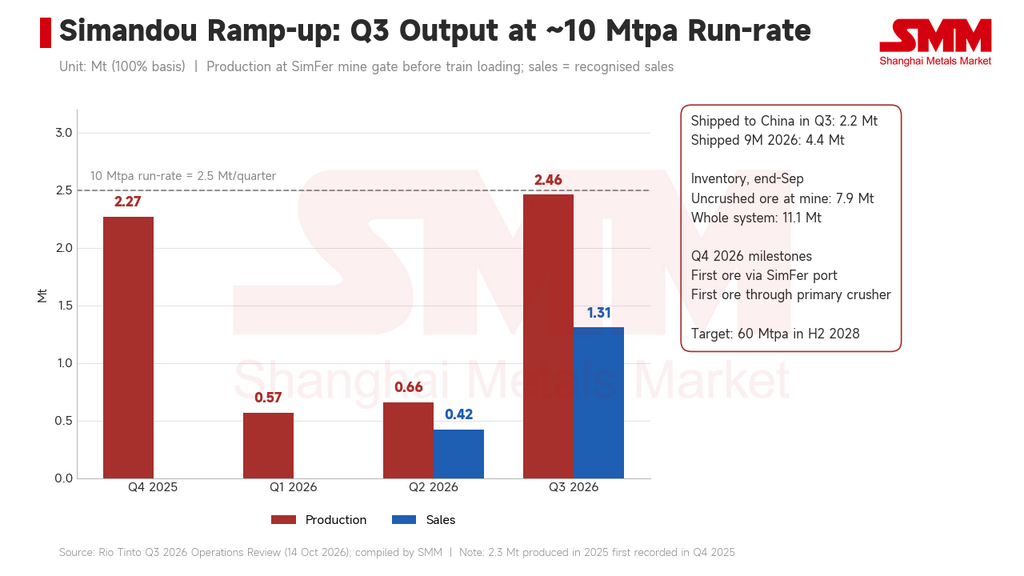
การผลิตและยอดขาย: ซิมานดูผลิตได้ 2.46 ล้านตันในไตรมาส 3 (ฐาน 100% เช่นเดียวกับด้านล่าง) เพิ่มขึ้น 273% เมื่อเทียบรายไตรมาส และเทียบเท่าอัตราการผลิตต่อปีประมาณ 10 ล้านตัน จัดส่งไปจีน 2.2 ล้านตันในไตรมาส 3 และยอดขายที่รับรู้อยู่ที่ 1.31 ล้านตัน สำหรับเก้าเดือนแรก ผลผลิตอยู่ที่ 3.69 ล้านตัน การจัดส่ง 4.4 ล้านตัน และยอดขาย 1.73 ล้านตัน
สินค้าคงคลัง: ณ สิ้นเดือนกันยายน มีสินแร่ที่ยังไม่บดกองเก็บที่เหมือง 7.9 ล้านตัน รวมท่าเรือกินี เรือในทะเล และท่าเรือจีน สินค้าคงคลังทั้งระบบอยู่ที่ 11.1 ล้านตัน
การก่อสร้าง: เหมืองซิมเฟอร์ก่อสร้างแล้วเสร็จประมาณ 84% คาดว่าการทดสอบเดินเครื่องและการส่งสินแร่ชุดแรกผ่านเครื่องบดหลักหนึ่งในสองเครื่องจะเกิดขึ้นในไตรมาส 4 โครงสร้างพื้นฐานท่าเรือและทางทะเลแล้วเสร็จประมาณ 92% เรือขนถ่ายลำแรกเดินทางถึงกินีช่วงปลายไตรมาส 3 และคาดว่าสินแร่ชุดแรกจะผ่านท่าเรือซิมเฟอร์ในไตรมาส 4 จนกว่าจะถึงเวลานั้น สินแร่จะถูกลำเลียงทางรางไปยังเส้นทางหลักผ่านทางแยกซิมเฟอร์และจัดส่งผ่านท่าเรือ WCS บริษัทยังคงเป้าหมายอัตราการผลิต 60 ล้านตันต่อปีในช่วงครึ่งหลังของปี 2028
ต้นทุนและตลาด
ต้นทุน: ราคาดีเซลที่สูงขึ้นเพิ่มต้นทุนต่อหน่วยของพิลบารา 0.9 ดอลลาร์สหรัฐต่อตันในเก้าเดือนแรกเมื่อเทียบกับช่วงเดียวกันของปี 2025 หากดีเซลยังอยู่ที่ประมาณ 175 ดอลลาร์สหรัฐต่อบาร์เรลในไตรมาส 4 ผลกระทบทั้งปีจะเพิ่มขึ้นเป็น 1.1 ดอลลาร์สหรัฐต่อตัน ที่อัตราแลกเปลี่ยน 0.70 ดอลลาร์สหรัฐต่อดอลลาร์ออสเตรเลีย ค่าเงินเพิ่มต้นทุนต่อหน่วยทั้งปีประมาณ 1.0 ดอลลาร์สหรัฐต่อตัน เมื่อเทียบกับสมมติฐานแนวโน้มที่ 0.67
ตะวันออกกลาง: บริษัทระบุว่าความขัดแย้งในตะวันออกกลางทำให้ตลาดพลังงานและค่าระวางผันผวน แต่ไม่ก่อให้เกิดการหยุดชะงักที่มีนัยสำคัญต่อการผลิตหรือห่วงโซ่อุปทานขาออกของริโอ ทินโต อุปทานเชื้อเพลิงยังเพียงพอด้วยสินค้าคงคลังสำรองและการจัดหาแหล่งอื่น
มุมมองตลาดของบริษัท: ตามข้อมูลของริโอ ทินโต ดัชนีแร่เหล็ก 61% Fe ส่งมอบเฉลี่ยอยู่ที่ 97 ดอลลาร์สหรัฐต่อตันแห้งในไตรมาส 3 ลดลง 8% เมื่อเทียบรายไตรมาส และดัชนี 65% Fe เฉลี่ยอยู่ที่ 113 ดอลลาร์สหรัฐต่อตันแห้ง ลดลง 7% ค่าระวางทางทะเลที่สูงขึ้นกดดันกำไรสุทธิของผู้ผลิต โดยเฉพาะอุปทานจากแอตแลนติกระยะไกล และพรีเมียมแร่ก้อนทางทะเลฟื้นตัว 33% เมื่อเทียบรายไตรมาส ริโอ ทินโตประเมินว่าการบริโภคเหล็กสำเร็จรูปของจีนลดลงประมาณ 4% เมื่อเทียบรายไตรมาสในไตรมาส 3 ขณะที่การส่งออกเหล็กเพิ่มขึ้น 3% เมื่อเทียบรายปีเป็นอัตราต่อปี 122 ล้านตัน ต้นทุนการดำเนินงานและค่าระวางที่สูงบีบอุปทานส่วนเพิ่ม และอุปทานสินแร่เหล็กทางทะเลลดลง 1% เมื่อเทียบรายไตรมาส การผลิตสินแร่เหล็กในประเทศของจีนลดลง 8% เมื่อเทียบรายปี
ความคืบหน้าแนวโน้มทั้งปี
พิลบารา: การจัดส่งเก้าเดือนแรกอยู่ที่ 243.3 ล้านตัน หรือ 75% ของขอบล่างของแนวโน้ม จากช่วงแนวโน้ม การจัดส่งไตรมาส 4 ต้องอยู่ที่ 79.7-94.7 ล้านตัน การจัดส่งไตรมาส 4 ปี 2025 อยู่ที่ 91.3 ล้านตัน
ซิมานดู: ยอดขายที่รับรู้เก้าเดือนแรกอยู่ที่ 1.73 ล้านตัน ดังนั้นยอดขายไตรมาส 4 ต้องอยู่ที่ 3.3-8.3 ล้านตันจึงจะอยู่ในช่วงแนวโน้ม จากข้อมูลเปิดเผยของบริษัท SMM ประเมินว่ามีสินค้าคงคลังในระบบประมาณ 3.2 ล้านตันนอกเหนือจากกองสินแร่ที่ยังไม่บดที่เหมือง ซึ่งใกล้เคียงกับปริมาณที่ต้องใช้ในไตรมาส 4 สำหรับขอบล่าง
ไอโอซี: ยอดขายเก้าเดือนแรกอยู่ที่ 10.24 ล้านตัน หรือ 68% ของขอบล่างของแนวโน้ม ยอดขายไตรมาส 4 ต้องอยู่ที่ 4.76-7.76 ล้านตัน ขอบล่างสูงกว่าไตรมาส 3 ประมาณ 26% และสูงกว่าไตรมาสที่ดีที่สุดในรอบห้าปี (4.02 ล้านตันในไตรมาส 3 ปี 2025) บริษัทยังไม่เปลี่ยนช่วงของไอโอซี แต่ด้วยอัตราปัจจุบัน การบรรลุขอบล่างดูยาก
โครงการสำคัญ
บร็อกแมนซินไคลน์ 1: กำลังการผลิต 34 ล้านตันต่อปี งบลงทุน 1.8 พันล้านดอลลาร์สหรัฐ งานดินขนาดใหญ่คืบหน้า แพ็กเกจโครงสร้างพื้นฐานสนับสนุนขั้นสุดท้ายได้รับการอนุมัติในเดือนกรกฎาคม 2026 และการผลิตชุดแรกยังคงเป็นไปตามแผนในปี 2027
โฮปดาวน์ส 2: กำลังการผลิต 31 ล้านตันต่อปี งบลงทุน 0.8 พันล้านดอลลาร์สหรัฐ (ส่วนของริโอ ทินโต) การก่อสร้างเร็วกว่าแผน สิ่งอำนวยความสะดวกดาวเทียมโฮปดาวน์ส 2 และการปรับแนวทางหลวงเกรตนอร์เทิร์นส่งมอบแล้ว และการผลิตชุดแรกยังคงเป็นไปตามแผนในปี 2027
เวสต์แองเจลัสซัสเทนนิง: กำลังการผลิต 35 ล้านตันต่อปี งบลงทุน 0.4 พันล้านดอลลาร์สหรัฐ (ส่วนของริโอ ทินโต) สัญญาหลักทั้งหมดได้รับการอนุมัติ ผู้รับเหมาโครงสร้างพื้นฐานที่ไม่เกี่ยวกับกระบวนการผลิตและบริการระดมพลเข้าพื้นที่ในไตรมาส 3 และการผลิตชุดแรกยังคงเป็นไปตามแผนในปี 2027
ซิมานดู: เหมืองซิมเฟอร์มีกำลังการผลิต 60 ล้านตันต่อปี (ตันแห้ง ส่วนของริโอ ทินโต 27 ล้านตันต่อปี) โดยมีงบลงทุน 6.2 พันล้านดอลลาร์สหรัฐเป็นส่วนของริโอ ทินโต เป้าหมายการบรรลุอัตราการผลิตเต็มกำลังในครึ่งหลังของปี 2028 ยังคงเดิม
โรดส์ริดจ์: กำลังการผลิตเฟส 1 อยู่ที่ 40-50 ล้านตันต่อปี การศึกษาความเป็นไปได้เริ่มในไตรมาส 1 ปี 2026 และคาดว่าจะแล้วเสร็จในปี 2029 ขึ้นอยู่กับการอนุมัติที่เกี่ยวข้อง โดยคาดว่าสินแร่ชุดแรกจะออกช่วงปลายทศวรรษนี้ บริษัทตั้งเป้าที่จะรายงานปริมาณสำรองสินแร่เบื้องต้นในปี 2026 ขึ้นอยู่กับการทบทวนปัจจัยปรับแก้ที่เกี่ยวข้องทั้งหมด
รายการเฝ้าระวังไตรมาส 4
-
สินแร่ชุดแรกผ่านท่าเรือซิมเฟอร์และการทดสอบเดินเครื่องของเครื่องบดหลักเครื่องแรกจะเกิดขึ้นในไตรมาส 4 ตามแผนหรือไม่
-
ยอดขายที่รับรู้ของซิมานดูในไตรมาส 4 จะถึง 3.3 ล้านตันและอยู่ในช่วงทั้งปี 5-10 ล้านตันหรือไม่
-
ยอดขายไตรมาส 4 ของไอโอซีจะถึง 4.76 ล้านตันหรือมากกว่าหรือไม่
-
ผลกระทบจริงของราคาดีเซลและดอลลาร์ออสเตรเลียต่อต้นทุนต่อหน่วยทั้งปีของพิลบารา
-
ปริมาณสำรองสินแร่เบื้องต้นของโรดส์ริดจ์จะรายงานภายในปีตามแผนหรือไม่
ความเห็นจาก SMM
ผลผลิตและการจัดส่งจากพิลบาราของริโอ ทินโตทรงตัวในไตรมาส 3 และผลผลิตที่เพิ่มขึ้นส่วนใหญ่มาจากซิมานดู ซิมานดูผลิตในอัตราต่อปีประมาณ 10 ล้านตันแล้ว หากท่าเรือซิมเฟอร์และเครื่องบดหลักเริ่มเดินเครื่องในไตรมาส 4 ตามแผน การจัดส่งจะค่อยๆ ย้ายจากท่าเรือ WCS ที่ยืมใช้ไปยังท่าเรือของซิมเฟอร์เอง และความเร็วของการเพิ่มกำลังผลิตจะขึ้นอยู่กับความรวดเร็วในการทดสอบเดินเครื่องสิ่งอำนวยความสะดวกใหม่ ในปี 2027 บร็อกแมนซินไคลน์ 1 โฮปดาวน์ส 2 และเวสต์แองเจลัสซัสเทนนิงจะเพิ่มกำลังการผลิตรวม 100 ล้านตันต่อปี บริษัทระบุว่าทั้งสามโครงการเป็นการยืดอายุของพื้นที่ทำเหมืองเดิม และงานท่าเรือรวมถึงพาร์กเกอร์พอยต์จะจำกัดกำลังการขนถ่ายในบางไตรมาสของปี 2027 และ 2028 ดังนั้นการจัดส่งรวมจากพิลบาราอาจไม่เพิ่มขึ้นอย่างมีนัยสำคัญ
SMM เชื่อว่าแม้สัดส่วน SP10 ของริโอ ทินโตเพิ่มขึ้นเป็น 11.5% ในไตรมาส 3 แต่สัดส่วนเก้าเดือนยังต่ำกว่าช่วงเดียวกันของปี 2025 อย่างมาก และยอดขายพิลบารายังคงนำโดยพิลบาราเบลนด์ชนิดผงและก้อนกระแสหลัก ซึ่งรวมกันคิดเป็นประมาณ 68% ของยอดขายตามส่วนได้เสียในไตรมาส 3 ด้านแนวโน้ม พิลบารามีแนวโน้มจะอยู่ในช่วงทั้งปี ขณะที่ไอโอซีและซิมานดูเป็นตัวแปรหลักของไตรมาส 4 ซิมานดูจัดส่งสินแร่ผงเกรดสูงแล้ว 4.4 ล้านตันในปีนี้ หากท่าเรือซิมเฟอร์เริ่มเดินเครื่องในไตรมาส 4 ตามแผน ปริมาณที่มาถึงอาจเพิ่มขึ้นอีก