I. ภาพรวม
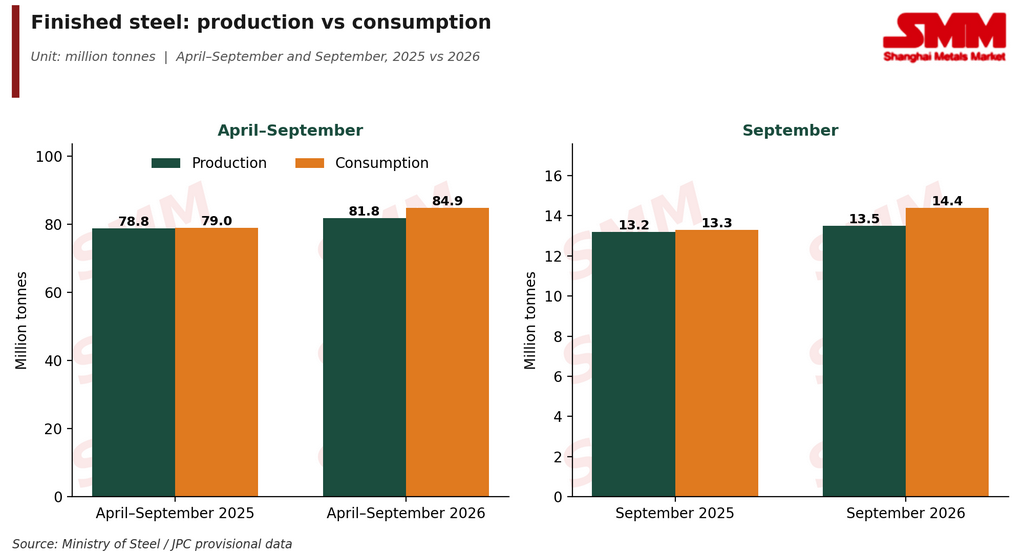
ตลาดเหล็กสำเร็จรูปของอินเดียยังคงขับเคลื่อนด้วยอุปสงค์ในช่วงเดือนเมษายน–กันยายน 2569 โดยการบริโภคเติบโตเร็วกว่าการผลิตในประเทศ การบริโภคเหล็กสำเร็จรูปเพิ่มขึ้น 7.5% เมื่อเทียบกับปีก่อน อยู่ที่ 84.9 ล้านตัน ขณะที่การผลิตเพิ่มขึ้น 3.7% อยู่ที่ 81.8 ล้านตัน
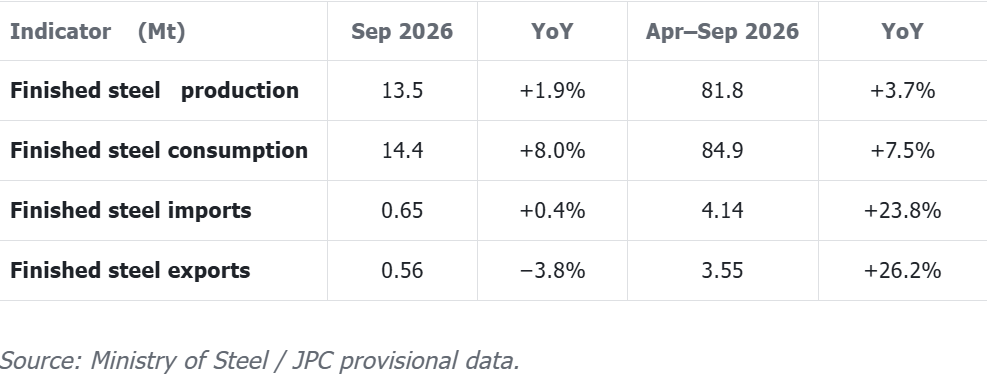
การบริโภคเหล็กสำเร็จรูปของอินเดียยังคงเติบโตแข็งแกร่งในช่วงเดือนเมษายน–กันยายน 2569 โดยได้แรงหนุนจากอุปสงค์ในภาคก่อสร้าง โครงสร้างพื้นฐาน และภาคการผลิต ซึ่งชี้ให้เห็นว่าการเติบโตของการผลิตในประเทศยังไม่เพียงพอที่จะตามทันความต้องการเหล็กที่เพิ่มขึ้น
การบริโภคเพิ่มขึ้น 7.5% เมื่อเทียบกับปีก่อน อยู่ที่ 84.9 ล้านตัน เทียบกับการผลิตที่เพิ่มขึ้น 3.7% อยู่ที่ 81.8 ล้านตัน เนื่องจากอุปสงค์เติบโตเร็วกว่าผลผลิตในประเทศ ช่องว่างระหว่างการบริโภคและการผลิตจึงขยายกว้างขึ้นเป็น 3.1 ล้านตัน การนำเข้าสุทธิ 0.59 ล้านตันครอบคลุมช่องว่างดังกล่าวได้ไม่ถึงหนึ่งในห้า ซึ่งบ่งชี้ว่ามีการดึงสต็อกออกจากระบบประมาณ 2.5 ล้านตัน
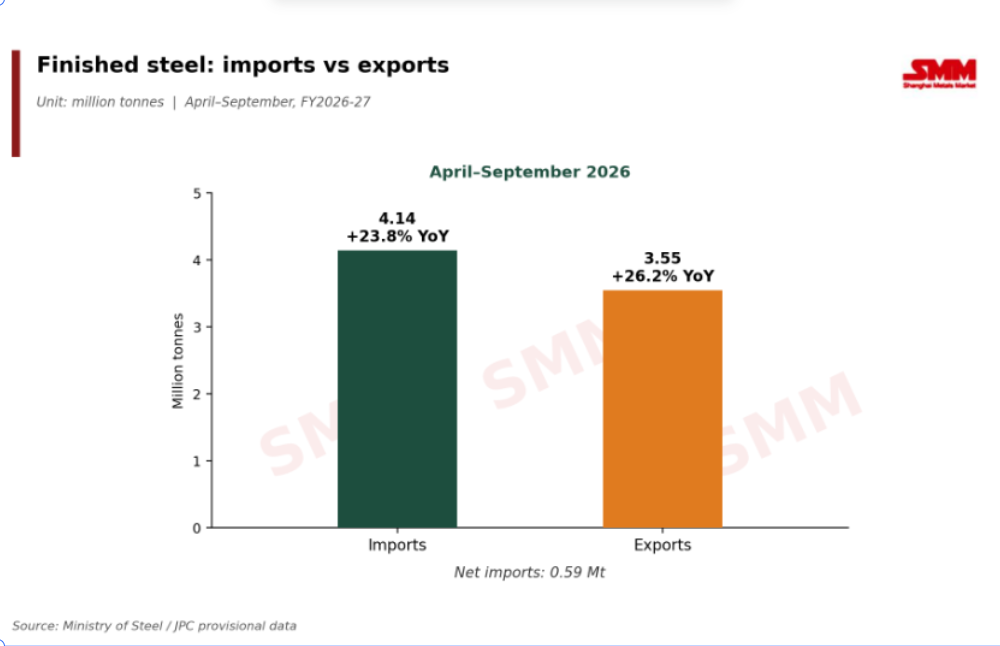
การนำเข้าที่สูงขึ้นยังสะท้อนถึงอุปสงค์ที่แข็งแกร่งเมื่อเทียบกับปริมาณที่มีในประเทศ การนำเข้าเหล็กสำเร็จรูปเพิ่มขึ้น 23.8% เมื่อเทียบกับปีก่อน อยู่ที่ 4.14 ล้านตันในช่วงเดือนเมษายน–กันยายน แสดงให้เห็นว่าวัสดุจากต่างประเทศยังคงเสริมอุปทานในประเทศ เนื่องจากการบริโภคเติบโตเร็วกว่าการผลิต การส่งออกเพิ่มขึ้นเร็วกว่าที่ 26.2% อยู่ที่ 3.55 ล้านตัน ส่วนใหญ่เป็นผลจากฐานที่ต่ำในปีก่อนหน้า (2.81 ล้านตัน) อย่างไรก็ตาม การนำเข้ายังคงสูงกว่าการส่งออกประมาณ 0.59 ล้านตัน
มุมมองตลาด
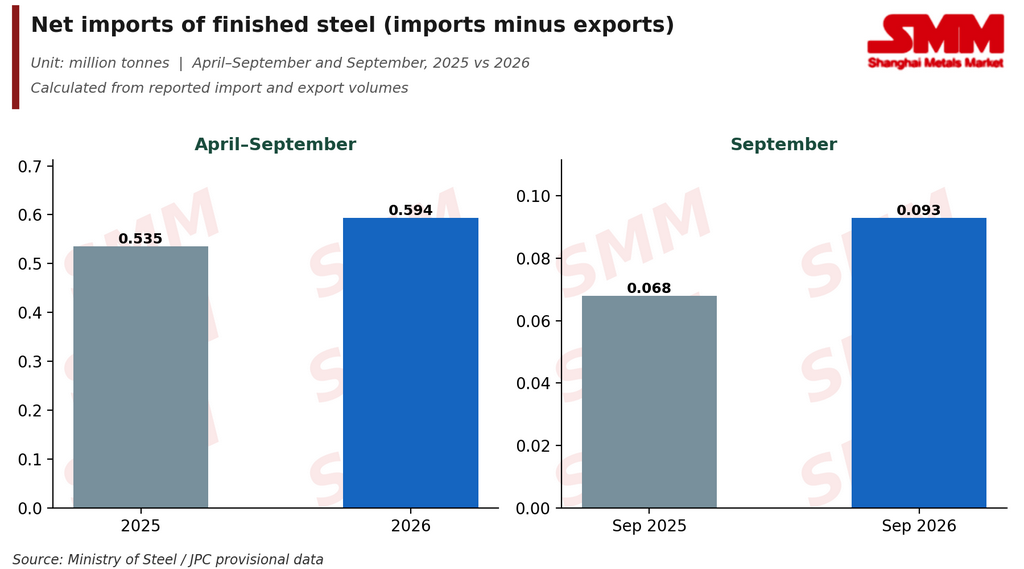
แนวโน้มสำคัญในช่วงครึ่งแรกของปีงบประมาณ 2569-70 คืออุปสงค์เหล็กขยายตัวเร็วกว่าการผลิตในประเทศ ความเห็นของกระทรวงเหล็กระบุว่าการเติบโตของการบริโภคที่ผ่านมามาจากกลุ่มผู้ใช้ปลายทางในภาคก่อสร้าง โครงสร้างพื้นฐาน และการผลิต ขณะที่ผลผลิตในประเทศเติบโตในอัตราที่ช้ากว่า การนำเข้ารวมเพิ่มขึ้นอย่างมาก 23.8% อยู่ที่ 4.14 ล้านตัน แต่การส่งออกเพิ่มขึ้นเร็วกว่าที่ 26.2% อยู่ที่ 3.55 ล้านตัน การค้าสุทธิจึงมีส่วนเพิ่มเพียงเล็กน้อย การนำเข้าสุทธิขยับขึ้นเป็น 0.59 ล้านตัน จาก 0.54 ล้านตันในปีก่อนหน้า ครอบคลุมช่องว่างระหว่างการบริโภคและการผลิต 3.1 ล้านตันได้ไม่ถึงหนึ่งในห้า ซึ่งบ่งชี้ว่ามีการดึงสินค้าคงคลังออกประมาณ 2.5 ล้านตัน
โดยรวมแล้ว ตลาดยังคงเป็นบวกในด้านอุปสงค์ แต่การบริโภคที่เพิ่มขึ้นเร็วกว่าการผลิตส่งผลให้ช่องว่างระหว่างอุปสงค์และอุปทานกว้างขึ้น
กันยายน: อุปสงค์ยังคงเป็นฝ่ายแข็งแกร่งกว่า
ข้อมูลเดือนกันยายนแสดงรูปแบบที่คล้ายคลึงกัน แต่มีความแตกต่างระหว่างอุปสงค์และอุปทานที่ชัดเจนยิ่งขึ้น
-
การผลิต: 13.5 ล้านตัน เพิ่มขึ้น 1.9% เมื่อเทียบปีก่อน การเพิ่มขึ้นค่อนข้างช้าสะท้อนถึงผลผลิตเหล็กถลุงที่ทรงตัวเป็นส่วนใหญ่ ซึ่งจำกัดการเติบโตจากเส้นทางเตาถลุง-เตาออกซิเจน
-
การบริโภค: 14.4 ล้านตัน เพิ่มขึ้น 8.0% เมื่อเทียบปีก่อน การเติบโตที่เร็วกว่ามากชี้ถึงความแข็งแกร่งต่อเนื่องในด้านอุปสงค์
-
การนำเข้า: 0.65 ล้านตัน ทรงตัวเมื่อเทียบปีก่อนที่ +0.4% แม้การนำเข้าเดือนกันยายนจะทรงตัว แต่การนำเข้าสะสมเพิ่มขึ้น 23.8% เมื่อเทียบปีก่อนเป็น 4.14 ล้านตัน แสดงว่าการนำเข้ามีบทบาทสำคัญกว่าในช่วงหกเดือนแรกของปีงบประมาณ 2569-2570
-
การส่งออก: 0.56 ล้านตัน ลดลง 3.8% เมื่อเทียบปีก่อนในเดือนกันยายน อย่างไรก็ตาม การส่งออกเดือนเมษายน-กันยายนยังเพิ่มขึ้น 26.2% เมื่อเทียบปีก่อนเป็น 3.55 ล้านตัน บ่งชี้ว่าการลดลงในเดือนกันยายนไม่เพียงพอที่จะพลิกแนวโน้มการส่งออกโดยรวม
การนำเข้าสุทธิ
อินเดียยังคงเป็นผู้นำเข้าสุทธิของเหล็กสำเร็จรูป โดยการนำเข้าสุทธิอยู่ที่ 0.59 ล้านตันในเดือนเมษายน-กันยายน เทียบกับ 0.54 ล้านตันในปีก่อน และ 0.093 ล้านตันในเดือนกันยายน เทียบกับ 0.068 ล้านตันในปีก่อน การนำเข้าสุทธิคิดเป็นเพียงประมาณ 0.7% ของการบริโภคในช่วงหกเดือน และ 0.6% ในเดือนกันยายน ครอบคลุมน้อยกว่าหนึ่งในห้าของช่องว่างอุปสงค์-อุปทาน 3.1 ล้านตัน
II. เหล็กดิบ เหล็กถลุง และเหล็กสำเร็จรูป
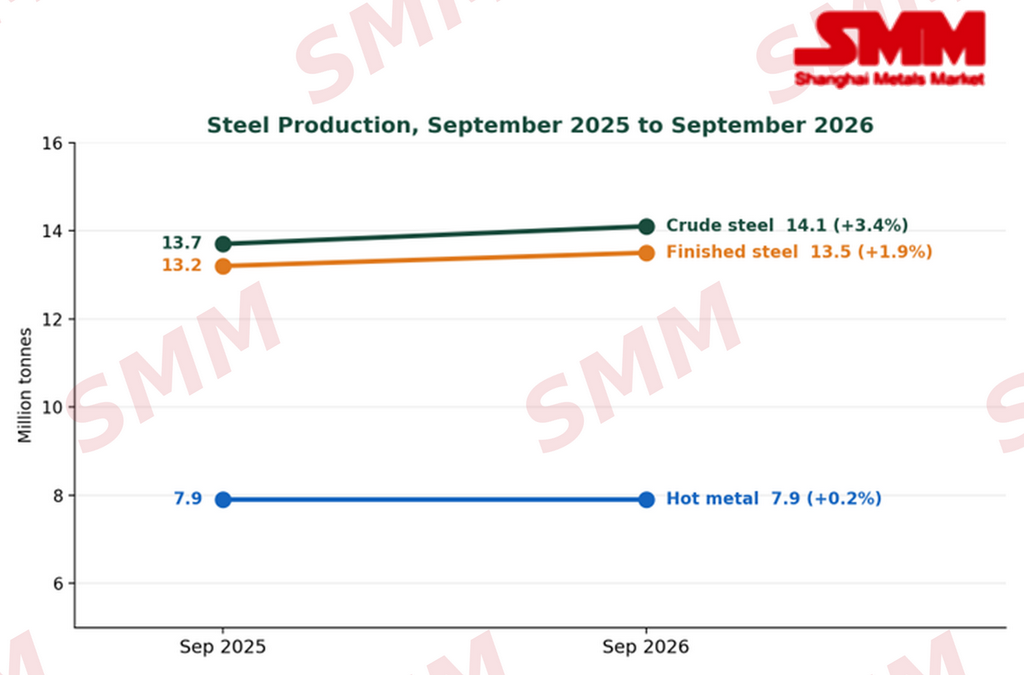
การผลิตเหล็กเพิ่มขึ้นในเดือนกันยายน 2569 แต่การเติบโตยังคงเล็กน้อย เหล็กดิบเพิ่มขึ้น 3.4% เมื่อเทียบปีก่อนเป็น 14.1 ล้านตัน (สิงหาคม: 4.6%) เหล็กสำเร็จรูปเพิ่มขึ้น 1.9% เป็น 13.5 ล้านตัน (สิงหาคม: 3.2%) เหล็กถลุงเกือบทรงตัว เพิ่มขึ้นเพียง 0.2% ที่ 7.9 ล้านตัน (สิงหาคม: 3.5%)
-
เหล็กถลุงเป็นข้อจำกัดหลัก – เหล็กดิบเพิ่มขึ้น 3.4% ขณะที่เหล็กถลุงเพิ่มขึ้น 0.2% ซึ่งชี้ว่าการเติบโตส่วนใหญ่มาจากเส้นทางที่ไม่ใช้เหล็กถลุง ผลผลิตคงอยู่ที่ 7.9 ล้านตัน เท่ากับปีที่แล้ว กลุ่มผู้ผลิตเจ็ดอันดับแรกผลิตเหล็กถลุง 93% ของเดือนเมษายน-กันยายน (44.8 จาก 48.3 ล้านตัน) ดังนั้นการชะลอตัวที่โรงงานขนาดใหญ่ไม่กี่แห่งสามารถฉุดผลผลิตรวมได้
-
NMDC ของอินเดียเพิ่มผลผลิตแร่เหล็กในเดือนเมษายน-กันยายน – NMDC เพิ่มผลผลิต 8% เมื่อเทียบปีก่อนเป็น 4.04 ล้านตันในเดือนกันยายน จาก 3.75 ล้านตันในปีก่อน และเพิ่มขึ้นประมาณ 23% ต่อปีเป็น 27.3 ล้านตันในเดือนเมษายน-กันยายน จาก 22.2 ล้านตัน เนื่องจาก NMDC เป็นเพียงผู้จัดหารายเดียว แนวโน้มการผลิตของบริษัทจึงเป็นตัวบ่งชี้สภาพอุปทาน แต่ไม่ได้เป็นตัวแทนของตลาดอินเดียโดยรวม
-
ต้นทุนเศษเหล็กและเหล็กฟองน้ำปรับตัวสูงขึ้น – เศษเหล็กและเหล็กฟองน้ำเป็นวัตถุดิบโลหะหลักสำหรับโรงงานเตาเหนี่ยวนำและเตาอาร์กไฟฟ้า ซึ่งรวมกันคิดเป็นประมาณ 56% ของผลผลิตเหล็กในช่วงเดือนเมษายน–สิงหาคม (38.9% และ 17.2% ตามลำดับ) ราคาที่สูงขึ้นของวัตถุดิบทั้งสองชนิดทำให้ต้นทุนการผลิตเพิ่มขึ้น เนื่องจากผลผลิตโลหะร้อนแทบไม่ขยายตัว เส้นทางการผลิตเหล่านี้จึงยังคงมีความสำคัญต่อการตอบสนองความต้องการเหล็ก ซึ่งอาจช่วยหนุนความต้องการเศษเหล็กและเหล็กฟองน้ำ อย่างไรก็ตาม โรงงานต้องเผชิญแรงกดดันด้านกำไรและพยายามผลักภาระต้นทุนที่สูงขึ้น ขณะที่ผู้ซื้อยังคงอ่อนไหวต่อราคา
-
เหล็กสำเร็จรูปเติบโตช้ากว่าเหล็กดิบในเดือนกันยายน – ขยายตัว 1.9% เทียบกับ 3.4% ของเหล็กดิบ แต่ในช่วงเดือนเมษายน–กันยายน เหล็กสำเร็จรูปกลับเติบโตเร็วกว่า (3.7% เทียบกับ 2.9%) ข้อมูลไม่ได้อธิบายช่องว่างในเดือนกันยายน
III. ผู้ผลิต เส้นทางการผลิต และรัฐ
ข้อมูลเส้นทางการผลิต รัฐ และเหล็กฟองน้ำครอบคลุมถึงเดือนสิงหาคม ส่วนข้อมูลเหล็กดิบ เหล็กสำเร็จรูป และโลหะร้อนระดับบริษัท รวมถึงยอดรวมการผลิตและการบริโภค ครอบคลุมถึงเดือนกันยายน
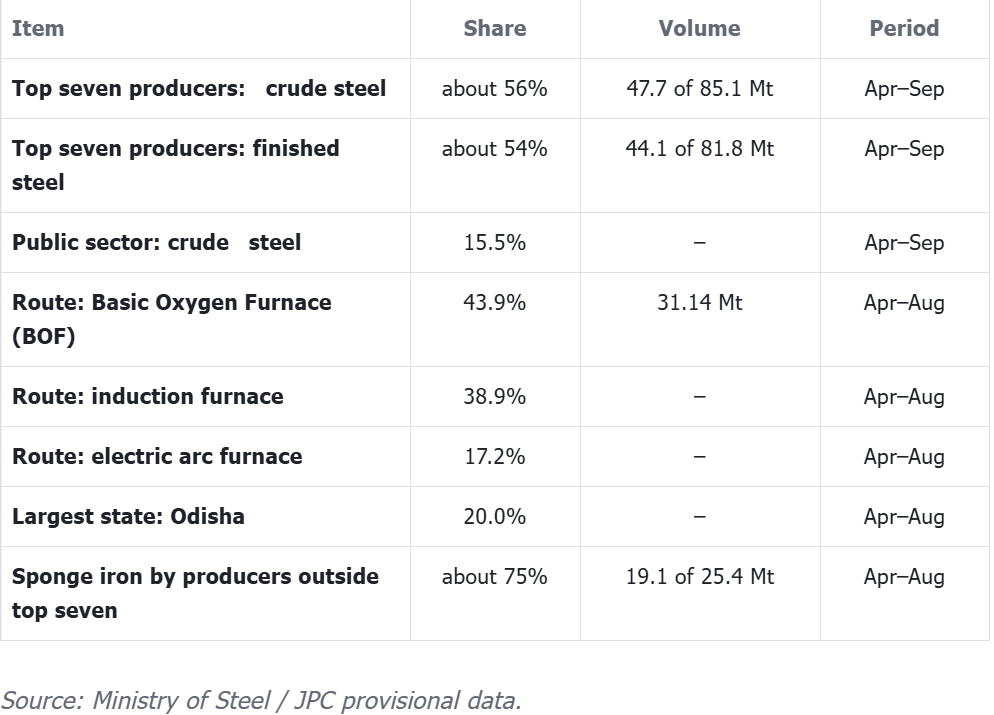
เนื่องจากผู้ผลิตรายเล็กผลิตเหล็กฟองน้ำเป็นส่วนใหญ่ การเติบโตที่ช้าของเหล็กฟองน้ำจึงอาจส่งผลกระทบต่อพวกเขามากกว่า
IV. ราคาเหล็ก
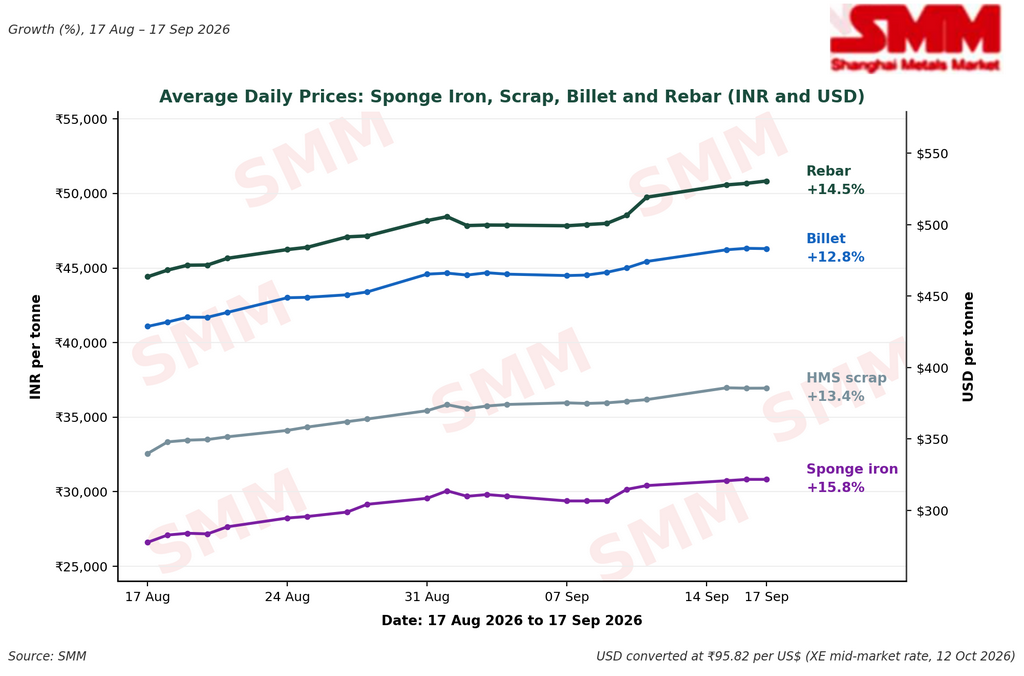
ราคาเหล็กปรับตัวสูงขึ้นตลอดห่วงโซ่การผลิตระหว่างวันที่ 17 สิงหาคม ถึง 17 กันยายน โดยเศษเหล็ก เหล็กฟองน้ำ บิลเล็ต และเหล็กเส้นปรับขึ้น 12.8%–15.8% เหล็กฟองน้ำปรับขึ้นสูงสุดที่ 15.8% ส่วนบิลเล็ตปรับขึ้นต่ำสุดที่ 12.8%
ราคาเหล็กเส้นปรับขึ้นจาก 464 ดอลลาร์สหรัฐ/ตัน (44,420 รูปีอินเดีย/ตัน) เมื่อวันที่ 17 สิงหาคม เป็น 529 ดอลลาร์สหรัฐ/ตัน (50,675 รูปีอินเดีย/ตัน) เมื่อวันที่ 17 กันยายน โดยใช้อัตราแลกเปลี่ยนอ้างอิงเดียวที่ 95.82 รูปีอินเดีย/ดอลลาร์สหรัฐ (XE, 12 ตุลาคม 2026)
ปัจจัยหลักเบื้องหลังการปรับขึ้นราคา
-
ต้นทุนวัตถุดิบที่สูงขึ้น: ราคาเศษเหล็กและเหล็กฟองน้ำปรับตัวขึ้นก่อน ส่งผลให้ต้นทุนการผลิตของโรงงานเหล็กขั้นทุติยภูมิเพิ่มขึ้น ผู้ผลิตบิลเล็ตและเหล็กเส้นจึงอยู่ภายใต้แรงกดดันให้ปรับขึ้นราคาขายเพื่อรักษากำไร
-
ปริมาณวัสดุที่ตึงตัวขึ้น: การบริโภคเหล็กเติบโตเร็วกว่าการผลิต ขณะที่ผลผลิตโลหะร้อนเพิ่มขึ้นเพียงเล็กน้อย ส่งผลให้ปริมาณวัตถุดิบบางชนิดและผลิตภัณฑ์เหล็กค่อนข้างตึงตัว ทำให้ผู้ขายมีแรงสนับสนุนมากขึ้นในการรักษาระดับราคาที่สูงขึ้น
-
ไฟฟ้าดับและการหยุดชะงักของการผลิต: การขาดแคลนไฟฟ้าในบางภูมิภาคที่ผลิตเหล็กส่งผลกระทบต่อการดำเนินงานของเตาหลอมและโรงรีด อัตราการเดินเครื่องที่ลดลงอาจทำให้ปริมาณเหล็กในตลาดลดลงและช่วยพยุงราคาในระยะสั้น
-
การฟื้นตัวของอุปสงค์หลังมรสุม: กิจกรรมก่อสร้างและโครงสร้างพื้นฐานเริ่มปรับตัวดีขึ้นเมื่อสิ้นสุดฤดูมรสุม ซึ่งช่วยให้ความสนใจซื้อฟื้นตัว โดยเฉพาะเหล็กเส้น แม้ผู้ซื้อยังคงระมัดระวังเมื่อราคาอยู่ในระดับสูง
-
การเติมสต็อก: ผู้ค้าและผู้ใช้ปลายทางบางรายเริ่มเติมสต็อกก่อนช่วงก่อสร้างที่คึกคัก แต่ในปริมาณจำกัด การซื้อยังคงเป็นไปตามความจำเป็นมากกว่าการซื้อเชิงรุก เนื่องจากผู้ซื้ออ่อนไหวต่อราคาในระดับสูง
-
ข้อเสนอราคาจากผู้ผลิตที่สูงขึ้น: ต้นทุนวัตถุดิบและการดำเนินงานที่สูงขึ้นกระตุ้นให้โรงงานปรับขึ้นราคาเสนอขาย เมื่อผู้ผลิตและผู้ค้าเห็นว่าปริมาณสินค้ามีจำกัด พวกเขาก็ไม่เต็มใจที่จะลดราคา ซึ่งช่วยพยุงตลาดโดยรวม
-
อุปสงค์เหล็กเส้นช่วยหนุนเพิ่มเติม: ราคาเหล็กเส้นปรับตัวขึ้นมากกว่าเหล็กแท่งเล็กในช่วงขาขึ้นล่าสุด ซึ่งบ่งชี้ว่าการปรับขึ้นราคาไม่ได้เกิดจากต้นทุนการผลิตที่สูงขึ้นเพียงอย่างเดียว แต่การฟื้นตัวของอุปสงค์ปลายน้ำและปริมาณเหล็กสำเร็จรูปที่ตึงตัวขึ้นก็มีส่วนเช่นกัน
V. ราคาทางการ เดือนกันยายนเทียบกับค่าเฉลี่ยเดือนสิงหาคม
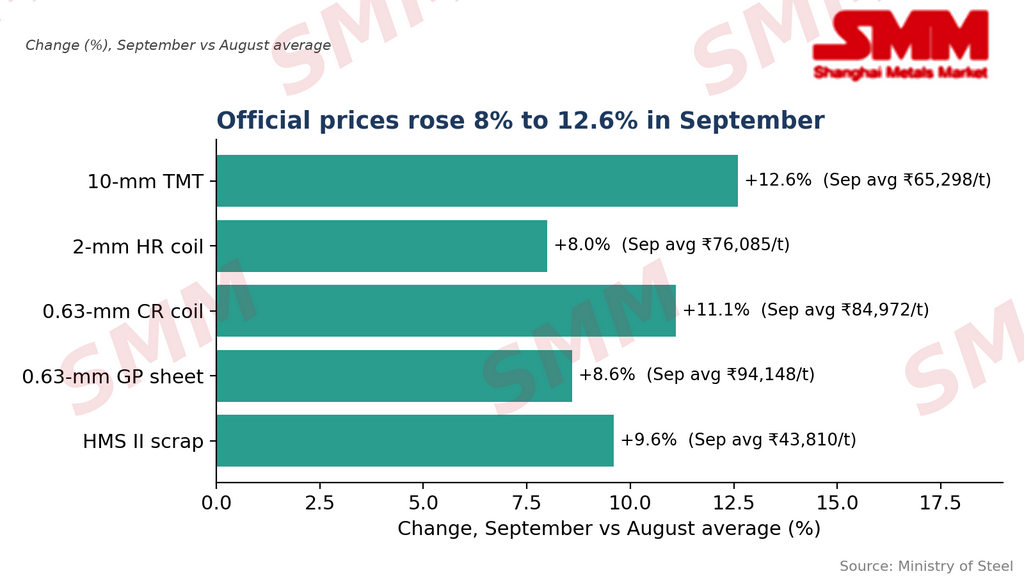
ข้อมูลทางการของกระทรวงเหล็กกล้า ซึ่งอิงจากราคาเฉลี่ยรายเดือนที่รวมภาษี GST จากสี่เมือง ได้แก่ เดลี มุมไบ โกลกาตา และเจนไน แสดงการปรับขึ้นที่น้อยกว่าคือ 8.0%–12.6% ความแตกต่างนี้สะท้อนถึงการใช้ค่าเฉลี่ยรายเดือนแทนราคาแบบจุดต่อจุด ราคาเหล็กรวมภาษี GST แล้ว
VI. แนวโน้ม
ตลาดเหล็กของอินเดียอาจยังคงได้รับการพยุงในเดือนตุลาคม โดยการบริโภคมีแนวโน้มอยู่ในระดับที่ดี เนื่องจากกิจกรรมก่อสร้างและโครงสร้างพื้นฐานปรับตัวดีขึ้นหลังมรสุม อย่างไรก็ตาม การผลิตในประเทศอาจต้องเพิ่มขึ้นอีกเพื่อให้ทันกับการบริโภค โดยเฉพาะเมื่อผลผลิตเหล็กหล่อแทบไม่ขยับในเดือนกันยายน หากการผลิตไม่ฟื้นตัว ปริมาณที่ค่อนข้างตึงตัวอาจยังคงพยุงราคาเหล็กในประเทศต่อไป การนำเข้าก็ยังเป็นปัจจัยสำคัญ เนื่องจากการนำเข้าที่สูงขึ้นอาจเพิ่มปริมาณในประเทศและจำกัดการปรับขึ้นของราคา ขณะที่การส่งออกที่ลดลงก็อาจส่งผลในลักษณะเดียวกัน