I. ปรากฏการณ์: สัญญาณการปรับขึ้นราคาปรากฏในทุกจุดเชื่อมต่อของห่วงโซ่ โดยมีรายงานว่าการ์ดจอเรือธงระดับผู้บริโภคถูกยกเลิกการผลิต
ในบทวิเคราะห์ดั้งเดิมของ SMM เกี่ยวกับราคาเช่าพลังประมวลผลที่เผยแพร่เมื่อเดือนสิงหาคม (https://news.smm.cn/news/104052041) ผลการส่งผ่านของราคาเช่าพลังประมวลผลได้ปรากฏชัดเจนแล้ว ราคาเช่าเซิร์ฟเวอร์ 5090 แบบแปดการ์ด ซึ่งอยู่ปลายสุดของห่วงโซ่การส่งผ่านราคาเช่าพลังประมวลผล เป็นตัวชี้วัดสำคัญที่สะท้อนการเปลี่ยนแปลงความสัมพันธ์ระหว่างอุปสงค์และอุปทานของห่วงโซ่อุปทานการเช่าพลังประมวลผล ในสัปดาห์หลังสิ้นสุดวันหยุดวันชาติจีนปี 2026 เกิดความเคลื่อนไหวที่ผิดปกติขึ้นที่ปลายสุดของห่วงโซ่ การติดตามตลาดของ SMM แสดงให้เห็นว่าเมื่อวันที่ 10 ตุลาคม ราคาเช่าเซิร์ฟเวอร์ 5090 ในภาคตะวันออกของจีนปรับขึ้นเป็น 16,000 หยวน/เครื่อง/เดือน เพิ่มขึ้น 18.5% จาก 13,500 หยวน/เครื่อง/เดือนในช่วงต้นเดือนกันยายน สะท้อนถึงอุปทานที่ไม่เพียงพอในตลาดเช่า 5090 ในปัจจุบัน
เช่นเดียวกันกับราคาขายเทอร์มินัล AI ส่วนบุคคลแบบเดสก์ท็อป การติดตามตลาดของ SMM แสดงให้เห็นว่า ณ วันที่ 10 ตุลาคม ราคาเสนอในช่องทางจำหน่ายในประเทศสำหรับเวิร์กสเตชัน AI เดสก์ท็อปส่วนบุคคล DGX Spark ของ Nvidia ซึ่งมาพร้อมชิป GB10 และหน่วยความจำรวม 128GB ได้ปรับขึ้นจาก 37,500 หยวน/เครื่อง เมื่อวันที่ 20 กันยายน เป็น 42,500 หยวน/เครื่อง เพิ่มขึ้น 5,000 หยวนในช่วงสามสัปดาห์ หรือคิดเป็น 13% ราคาอย่างเป็นทางการของ Nvidia ก็ถูกปรับขึ้นสองครั้งภายในปีนี้เช่นกัน: รุ่น 128GB ปรับจาก 3,999 ดอลลาร์สหรัฐเมื่อเปิดตัววันที่ 15 ตุลาคม 2025 เป็น 4,699 ดอลลาร์สหรัฐในเดือนกุมภาพันธ์ 2026 และจากนั้นเป็น 6,000–6,500 ดอลลาร์สหรัฐเมื่อวันที่ 2 ตุลาคม ส่วนรุ่นใหม่หน่วยความจำ 64GB ที่เปิดตัวเมื่อวันที่ 5 ตุลาคม เริ่มต้นที่ 4,999 ดอลลาร์สหรัฐ—หน่วยความจำเหลือครึ่งหนึ่ง แต่ราคาสูงกว่ารุ่น 128GB เมื่อปีก่อนหน้า ผู้ผลิตระบบในประเทศได้ปรับตามแล้ว: เวิร์กสเตชัน FusionXSpark GB10 ของ xFusion (หน่วยความจำรวม 128GB) ปรากฏในตลาดจัดซื้อจัดจ้างภาครัฐที่ราว 37,000 หยวนต่อเครื่อง เมื่อวันที่ 7 ตุลาคม Microsoft เปิดตัวโฮสต์พัฒนา Surface RTX Spark ร่วมกับผลิตภัณฑ์สถาปัตยกรรม GB10 จากผู้ผลิตเก้าราย ได้แก่ Acer, Asus, Dell, H3C และ Lenovo อุปกรณ์ AI ระดับเดสก์ท็อปได้พัฒนาจากผลิตภัณฑ์เดี่ยวเป็นหมวดหมู่ผลิตภัณฑ์—และหมวดหมู่ใหม่นี้มีการปรับขึ้นราคาในทุกกลุ่มผลิตภัณฑ์ในช่วงก่อตัว ซึ่งขับเคลื่อนโดยความต้องการติดตั้งโมเดล AI ขนาดใหญ่ในเครื่องมากกว่าการบวกกำไรของช่องทางจำหน่ายเพียงอย่างเดียว
การปรับกลยุทธ์ผลิตภัณฑ์ของผู้ผลิตที่อยู่ต้นน้ำของห่วงโซ่อุปทานเป็นอีกหนึ่งตัวแปรที่เร่งการส่งผ่านในรอบนี้เมื่อวันที่ 10 ตุลาคม สื่อฮาร์ดแวร์ต่างประเทศหลายแห่ง เช่น Tom's Hardware และ TechPowerUp รายงานข่าวอย่างหนาแน่นว่า Nvidia ได้หยุดจัดสรรกำลังการผลิตชิป GB202 ให้กับซีรีส์ RTX 5090 (รวมถึงรุ่น 5090D ที่ปรับให้สอดคล้องกับข้อกำหนดสำหรับตลาดจีน) แล้ว และอุปทาน GB202 ทั้งหมดหลังจากนี้จะถูกสงวนไว้สำหรับกลุ่มผลิตภัณฑ์การ์ดระดับมืออาชีพ RTX Pro โดยเฉพาะ ส่วนกลุ่มผลิตภัณฑ์เกมมิ่งจะให้ RTX 5080 24GB ขึ้นมาเป็นรุ่นเรือธงแทน ขณะที่ RTX 5080 16GB จะถูกยกเลิกการผลิตไปพร้อมกัน
การลงพื้นที่สำรวจร้านค้าปลีกอุปกรณ์อิเล็กทรอนิกส์สำหรับผู้บริโภคในอเมริกาเหนือของ SMM ในเดือนตุลาคมพบว่า การ์ดจอประสิทธิภาพสูงสุดที่ผู้บริโภคสามารถซื้อได้แบบมีของพร้อมจำหน่ายลดลงเหลือเพียง RTX 5080 ส่วน 5090 หายากมาก รุ่นระดับกลาง-ล่างอย่าง 5060 และ 5070 ก็ถูกล็อกไว้ในตู้โชว์ โดยราคาขายที่แน่นอนและรายละเอียดการรับสินค้าต้องสอบถามเพิ่มเติมจากพนักงานร้าน การลงพื้นที่จริงและรายงานการหยุดผลิตสอดคล้องกัน: การหายไปจากชั้นวางของ 5090 อาจไม่ใช่เพียงเพราะการ์ดจอขายดีเกินไป แต่เพราะไม่มีการผลิตอีกต่อไปแล้ว
จากการติดตามตลาดเช่าพลังประมวลผลของ SMM หลังสิ้นสุดวันหยุดวันชาติจีน ราคาเสนอขายการ์ดเดี่ยว 5090 ยังคงปรับตัวสูงขึ้นต่อเนื่อง: เมื่อวันที่ 17 กันยายน ราคาเสนอขายการ์ดพัดลม 5090 ในตลาดจีนตอนใต้อยู่ที่ 46,800 หยวนต่อใบ และภายในวันที่ 10 ตุลาคม การ์ดพัดลมแตะระดับ 50,500–51,000 หยวนต่อใบ ขณะที่การ์ดโบลเวอร์อยู่ที่ 53,000–54,000 หยวนต่อใบ ทั้งหมดเป็นราคารวมภาษี ซึ่งเพิ่มขึ้นอีกประมาณ 8%–9% ในช่วงสามสัปดาห์
ถึงจุดนี้ การเติบโตและการส่งผ่านของอุปสงค์พลังประมวลผลได้รับการยืนยันจากเส้นราคาอิสระสองเส้น: ในตลาดเช่า ค่าเช่ารายเดือนและราคาการ์ดเดี่ยวของ 5090 ปรับตัวสูงขึ้นต่อเนื่อง สะท้อนอุปสงค์และอุปทานของพลังประมวลผลที่มีอยู่ ในตลาดอุปกรณ์เดสก์ท็อป ราคาซื้อเทอร์มินัล AI อย่าง DGX Spark ปรับตัวสูงขึ้น สะท้อนความเข้มข้นของอุปสงค์พลังประมวลผลใหม่ การปรับขึ้นราคาในสองตลาดนี้มีรูปแบบสัญญาที่แตกต่างกัน แต่ชี้ไปในทิศทางเดียวกัน
II. กลไกการปรับขึ้นราคาพลังประมวลผล: กำลังการผลิตชิปและหน่วยความจำต้นน้ำหดตัว สต็อกที่ปล่อยเช่าได้กลางน้ำลดลง และแรงกดดันต่อเนื่องจากอุปสงค์ปลายน้ำ
ทิศทางด้านอุปสงค์ของห่วงโซ่การส่งผ่านนี้ได้อธิบายไว้โดยละเอียดในบทวิเคราะห์ก่อนหน้าของ SMM (https://news.smm.cn/news/104086963)
ตั้งแต่เดือนสิงหาคม ดัชนีราคาเช่าพลังประมวลผลรวมของ SMM (ราคาเฉลี่ย หยวนต่อการ์ดต่อชั่วโมง) ปรับตัวขึ้นแบบ “สามช่วง” โดยเพิ่มขึ้นรวมประมาณ 26%
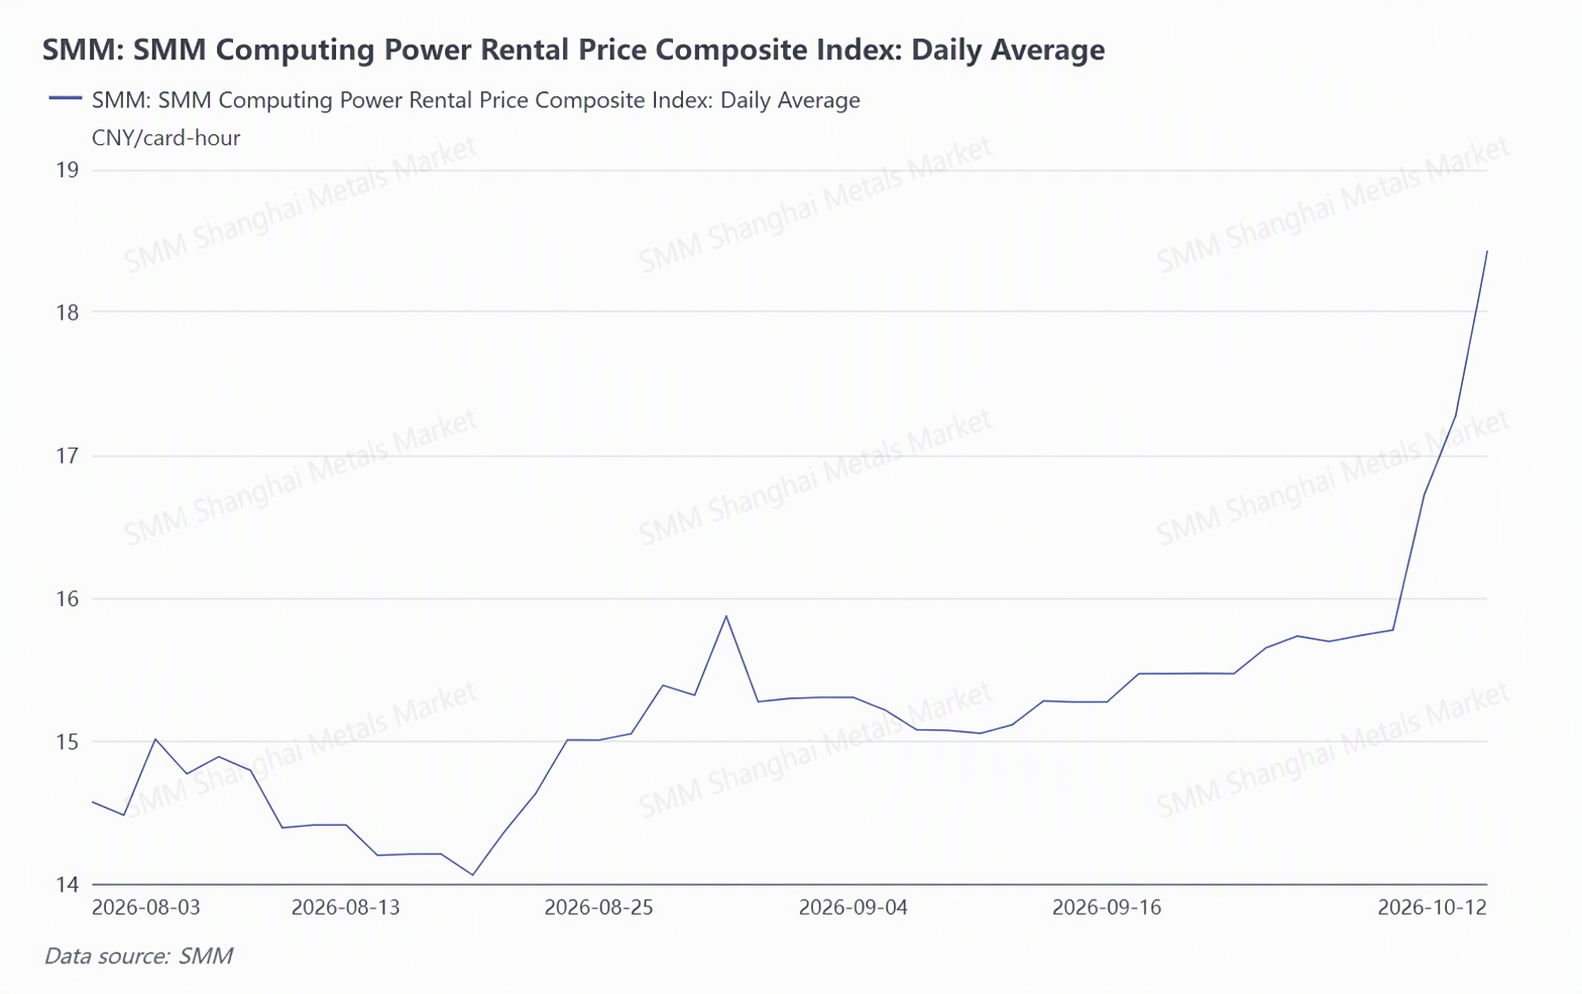
รูปแบบของดัชนีสอดคล้องกับสัญญาณตลาดจริงจากการติดตามของ SMM: จุดสูงสุดช่วงปลายเดือนสิงหาคมสอดคล้องกับการส่งผ่านราคาพลังประมวลผลระดับสูงระลอกแรกไปยังระดับกลาง การพักฐานในเดือนกันยายนสอดคล้องกับช่วง “ดูดซับกันชน” และการพุ่งขึ้นหลังเดือนตุลาคมสอดคล้องกับสัญญาณการเก็บสินค้าแนวหน้า เช่น ค่าเช่ารายเดือนของเซิร์ฟเวอร์ 5090 แปดการ์ดในจีนตะวันออกเพิ่มขึ้น 18.5% ราคาการ์ดเดี่ยว 5090 เพิ่มขึ้น 8%–9% ในสามสัปดาห์ และราคาช่องทาง DGX Spark เพิ่มขึ้น 13% ในสามสัปดาห์ หลังจากชั้นกันชนถูกทะลุผ่าน ภาวะขาดแคลนก็ปรากฏชัดในระดับดัชนี
ความต้องการพลังประมวลผลสำหรับการเทรนและอินเฟอเรนซ์ของโมเดลขนาดใหญ่รุ่นใหม่ถูกส่งผ่านไปยังซีรีส์ GB300 และ B300 ก่อน เซิร์ฟเวอร์ประสิทธิภาพสูงสุดมีราคาแพงและอุปทานจำกัด ความต้องการจึงล้นไปยัง H200, H100 และ A100 มือสองที่มีอยู่ ต่อเนื่องลงมาถึง Pro 6000 และ 5090 และสุดท้ายถึง 4090 การประเมินของ SMM ในเดือนสิงหาคมคือ “ด้านอุปทานของค่าเช่าพลังประมวลผลระดับกลางมีกันชน การส่งผ่านราคาในภายหลังขาดแรงส่ง” สองเดือนต่อมา กันชนถูกทะลุผ่านแล้ว ราคาสปอตการ์ดเดี่ยวรุ่นเซิร์ฟเวอร์ Pro 6000 ในจีนใต้เพิ่มขึ้นจากประมาณ 130,000 หยวนในเดือนสิงหาคม (ข้อมูลตลาดบุคคลที่สาม) เป็น 182,000 หยวนในช่วงปลายเดือนกันยายนถึงต้นเดือนตุลาคม (ตามข้อมูล SMM) เพิ่มขึ้นประมาณ 40% 5090 และ Pro 6000 ซึ่งรับช่วงการปรับขึ้นราคาจากระดับบน กลายเป็นรุ่นที่ขาดแคลนเสียเอง ความต้องการเช่าพลังประมวลผลที่อุปกรณ์ทั้งสองรองรับ โดยเฉพาะความต้องการอินเฟอเรนซ์ ยังคงถูกส่งผ่านลงล่างหลังจากอุปทานในระดับนั้นถึงจุดสูงสุด
ข่าวการหยุดผลิต 5090 ในสัปดาห์นี้เพิ่มสัญญาณด้านอุปทานที่ลดลงทับซ้อนกับความต้องการที่เพิ่มขึ้น: กำลังการผลิตชิป GB202 ไม่ถูกแบ่งระหว่าง 5090 และซีรีส์ RTX Pro อีกต่อไป แต่ถูกโยกไปยัง RTX Pro อย่างจริงจัง ซึ่งมีสเปกสูงกว่า หน่วยความจำใหญ่กว่า และราคาขายต่อการ์ดสูงกว่า GB202 เป็นชิปเดี่ยวขนาดใหญ่ที่สุดในสถาปัตยกรรม Blackwell ของ NVIDIA สำหรับกลุ่มผู้บริโภคและเดสก์ท็อป โดยชิปเดียวกันรองรับสี่ระดับ: ฝั่งผู้บริโภคคือ RTX 5090 (หน่วยความจำ 32GB ราคาเปิดตัว 1,999 ดอลลาร์สหรัฐ) ฝั่งมืออาชีพคือ RTX Pro 6000 (หน่วยความจำ 96GB), RTX Pro 5500 (หน่วยความจำ 84GB) และ RTX Pro 5000 (หน่วยความจำ 72GB/48GB)แม้ราคา 5090 จะพุ่งเกิน 6,000 ดอลลาร์ รายได้ต่อชิปของผู้ผลิตก็ยังต่ำกว่าซีรีส์ RTX Pro อย่างมาก
เมื่อวันที่ 14 กันยายน NVIDIA เปิดหน้าผลิตภัณฑ์ RTX Pro 5500: จำนวนคอร์ CUDA เท่ากับ 5090 ขณะที่หน่วยความจำเพิ่มจาก 32GB เป็น 84GB พร้อมรองรับ ECC ทำให้รองรับเวิร์กโหลดอินเฟอเรนซ์สเปกสูงขึ้น พร้อมใช้พรีเมียมหน่วยความจำขนาดใหญ่ดันราคาและมาร์จิ้น การ์ดนี้ยังไม่ประกาศราคาอย่างเป็นทางการ โดยอุตสาหกรรมประเมินไว้ที่ 90,000–95,000 หยวนต่อใบ SMM ทราบว่าซัพพลายเออร์บางรายในจีนแผ่นดินใหญ่เสนอราคาจองล่วงหน้าแล้วที่ 95,000 หยวนต่อใบ สำหรับผลิตภัณฑ์ GB202 ปลายน้ำ 5090 มุ่งตลาดผู้บริโภคที่อ่อนไหวต่อราคา ส่วน RTX Pro 5500 มุ่งตลาดเวิร์กสเตชันและดาต้าเซ็นเตอร์ ซึ่งมีพรีเมียมสูงกว่าหลายเท่าและมีความต้องการจัดซื้อปริมาณมาก นี่คือแรงผลักดันให้ผู้ผลิตโยกกำลังการผลิตไปยัง Pro 5500 พร้อมหยุดการผลิต 5090
ความผันผวนของราคาจากการจัดสรรกำลังการผลิตตามความสามารถทำกำไรเคยเกิดขึ้นแล้วในอุตสาหกรรมหน่วยความจำ ปี 2023 ช่วง DRAM ล้นตลาดอย่างรุนแรง Samsung เข้าร่วมลดกำลังการผลิตและปรับลดแผนการผลิต DRAM พร้อมประกาศในรายงานผลประกอบการวันที่ 27 กรกฎาคมว่า “กำลังการผลิตหน่วยความจำแบนด์วิดท์สูง HBM สำหรับ GPU ดาต้าเซ็นเตอร์จะเพิ่มขึ้นอย่างน้อยสองเท่าในปี 2024 เมื่อเทียบกับปี 2023” สามปีต่อมาในปี 2026 หน่วยความจำ LPDDR5X ที่ใช้ในอุปกรณ์เดสก์ท็อปและ GDDR7 ที่ใช้ในการ์ดจอระดับผู้บริโภคและเวิร์กสเตชันระดับสูงต่างถูกกดดันจากกำลังการผลิต DRAM ที่ไม่เพียงพอ ผลักดันให้ราคาอุปกรณ์ทั้งเครื่องเพิ่มขึ้นอย่างเห็นได้ชัด การขึ้นราคา DGX Spark สองครั้งในปีนี้ของ NVIDIA และการเปิดตัวรุ่นหน่วยความจำ 64GB หลังรุ่น 128GB เป็นตัวอย่างของผู้ผลิตระบบที่รักษามาร์จิ้นท่ามกลางราคาหน่วยความจำที่สูงขึ้น
ขณะเดียวกัน หน่วยความจำแบนด์วิดท์สูง (HBM) กระโดดจากกลุ่มเล็ก ๆ ในชิปหน่วยความจำมาเป็นตัวแปรชี้ขาดการเติบโตของกำไร Samsung Electronics ตามรายงานการเงินอย่างเป็นทางการของ Samsung Electronics ในไตรมาส 2 ปี 2026 แผนกเซมิคอนดักเตอร์มีรายได้ 127.5 ล้านล้านวอน และกำไรจากการดำเนินงาน 8.92 ล้านล้านวอน คิดเป็น 99.7% ของกำไรจากการดำเนินงานรวมของบริษัทในไตรมาสเดียว โดยธุรกิจหน่วยความจำมีรายได้รายไตรมาส 12.08 ล้านล้านวอน เพิ่มขึ้น 471% เมื่อเทียบปีต่อปี บริษัทระบุชัดเจนว่าผลงานทำสถิติมาจาก “การตอบสนองเชิงรุกต่อความต้องการเซิร์ฟเวอร์ AI”" ในการประชุมรายงานผลประกอบการไตรมาส 2 ปี 2026 ซัมซุงระบุว่าคาดว่ายอดขาย HBM4 ในไตรมาส 3 จะเติบโตมากกว่า 3 เท่าเมื่อเทียบกับไตรมาสก่อนหน้า และ HBM4 จะคิดเป็นสัดส่วนมากกว่า 60% ของยอดขาย HBM ทั้งหมดในช่วงครึ่งปีหลัง เมื่อซัมซุงประกาศในการประชุมรายงานผลประกอบการเมื่อเดือนกรกฎาคมของปีนั้นว่า "กำลังการผลิต HBM จะเพิ่มขึ้นอย่างน้อยสองเท่าในปี 2024" ตลาดหน่วยความจำทั่วไปอยู่ในจุดต่ำสุดของวัฏจักรอุปทานล้นตลาด ภายในสามปี HBM ได้เปลี่ยนสถานะภายในซัมซุงอิเล็กทรอนิกส์จากกลุ่มผลิตภัณฑ์รองมาเป็นเสาหลักด้านกำไร
สิ่งนี้แสดงให้เห็นว่ากำลังการผลิตชิปที่มีจำกัดมักไหลไปยังกลุ่มผลิตภัณฑ์ที่ให้ผลตอบแทนต่อหน่วยสูงกว่าเสมอ และจากการปรับกลยุทธ์กำลังการผลิตไปจนถึงการเปลี่ยนแปลงความสัมพันธ์ระหว่างอุปสงค์และอุปทานที่ส่งผลและกระตุ้นการเคลื่อนไหวของราคา มีช่วงเวลาหน่วงอยู่สองถึงสามปี นอกจากนี้ ความพร้อมของทรัพยากรเช่าเซิร์ฟเวอร์ที่ว่างอยู่และความไม่เต็มใจของผู้ถืออุปกรณ์คอมพิวติ้งขั้นสูงที่จะขาย ได้ขยายผลกระทบต่อราคาจัดซื้อฮาร์ดแวร์และราคาเช่าพลังคอมพิวติ้งที่เพิ่มขึ้นจากความไม่สมดุลระหว่างอุปสงค์และอุปทานข้างต้นในระดับปลายน้ำ
III. การระบุสาเหตุของราคาพลังคอมพิวติ้งที่เพิ่มขึ้น: ความขัดแย้งเชิงโครงสร้างระหว่างอุปสงค์ที่พุ่งสูงขึ้น อุปทานที่หดตัว และการควบคุมการนำเข้าและส่งออกชิป
จากด้านอุปสงค์: ความต้องการฝึกโมเดลขนาดใหญ่และการอนุมานต่างก็ระเบิดขึ้นพร้อมกัน—ความต้องการฝึกโมเดลบริบทความยาวพิเศษรุ่นใหม่ ประกอบกับการเติบโตของความต้องการอนุมานจากปัญญาประดิษฐ์ที่มีร่างกายและเอเจนต์สำนักงานบนเดสก์ท็อป ได้ร่วมกันผลักดันราคาเช่าพลังคอมพิวติ้งและราคาจัดซื้อเซิร์ฟเวอร์ให้สูงขึ้น
ในด้านการฝึก บริษัทอินเทอร์เน็ตรายใหญ่และบริษัทโมเดลขนาดใหญ่ยังคงเร่งความคืบหน้าในการสร้างโครงสร้างพื้นฐานของตนเอง โดยตัวอย่างที่เป็นตัวแทนมากที่สุดคือการเปลี่ยนกลยุทธ์ของ DeepSeek บริษัทโมเดลขนาดใหญ่ที่เคยเป็นที่รู้จักในด้าน "สินทรัพย์เบา ใช้พลังคอมพิวติ้งอย่างมีประสิทธิภาพ" แห่งนี้ ได้หันมาสร้างศูนย์ข้อมูลของตนเองอย่างชัดเจน ตามรายงานของ Bloomberg บริษัทกำลังวางแผนสร้างศูนย์คอมพิวติ้งอัจฉริยะขนาดใหญ่ระดับประมาณ 1 กิกะวัตต์ในภาคตะวันตกเฉียงเหนือ โดยตั้งใจจะจัดซื้อชิป Huawei Ascend 950DT จำนวน 160,000 ตัว เพื่อใช้ในการอนุมาน AI เป็นหลัก ด้วยเงินลงทุนรวมที่คาดว่าจะสูงถึงหลายหมื่นล้านหยวน โครงการนี้ใช้รูปแบบคู่ขนานของ "สิ่งอำนวยความสะดวกที่สร้างเอง + การเช่าพลังคอมพิวติ้งภายนอก" โดยเฟสแรกขนาด 500 เมกะวัตต์คาดว่าจะเปิดใช้งานได้ภายในสิ้นปี 2027 ตั้งแต่เดือนเมษายนปีนี้ เว็บไซต์ของบริษัทได้ประกาศรับสมัครตำแหน่งในพื้นที่แล้ว เช่น ผู้จัดการอาวุโสด้านการส่งมอบศูนย์ข้อมูลและวิศวกรปฏิบัติการอาวุโส ซึ่งถูกมองว่าเป็นสัญญาณเริ่มต้นของการวางกลยุทธ์
แนวทางแบบขนานขององค์กรขนาดใหญ่ที่ทั้งสร้างเองและเช่าจากภายนอก ได้ยิ่งทำให้อุปทานที่ปล่อยเช่าได้ในตลาดตึงตัวขึ้น—เมื่อผู้เล่นฝั่งอุปสงค์รายใหญ่ที่สุดกลายมาเป็นผู้เล่นฝั่งอุปทานพร้อมกัน ตลาดเช่าจึงไม่ได้เผชิญแค่สต็อกที่ตึงตัว แต่ยังเผชิญการเขียนโครงสร้างอุปสงค์ใหม่ด้วย
ในฝั่งอินเฟอเรนซ์ โมเดลของจีนครองอันดับหนึ่งด้านปริมาณการเรียกใช้งานรายสัปดาห์บนแพลตฟอร์มเราต์ติ้งของบุคคลที่สามระดับโลกติดต่อกัน 20 สัปดาห์ และการผลิตต่อเนื่องที่คิดค่าบริการตามโทเคนได้เปลี่ยนอุปสงค์อินเฟอเรนซ์จากแบบเป็นโครงการไปสู่การบริโภคอย่างต่อเนื่อง
จากฝั่งอุปทาน: การอัปเดตสถาปัตยกรรมชิปประจำปีของ Nvidia ผสานกับการปรับส่วนผสมผลิตภัณฑ์เชิงรุก ทำให้ตลาด GPU แทบจะอยู่ในช่วงเร่งเพิ่มกำลังการผลิตของเจเนอเรชันใดเจเนอเรชันหนึ่งอยู่เสมอ และการยุติการผลิต 5090 แสดงให้เห็นว่าการหดตัวของอุปทานไม่ได้มีเพียงรูปแบบ “กำลังการผลิตไม่เพียงพอ” แต่ยังรวมถึง “การจัดสรรกำลังการผลิตใหม่” ด้วย: เมื่อกำลังการผลิตรวมถูกจำกัดด้วยหน่วยความจำและปัจจัยอื่น ๆ ผู้ผลิตจะจัดสรรโควตาเวเฟอร์และ VRAM ที่มีจำกัดไปยังสายผลิตภัณฑ์ที่ให้ผลตอบแทนต่อหน่วยสูงที่สุด และการ์ดจอระดับผู้บริโภคกำลังถูกลดลำดับความสำคัญลงอย่างเป็นระบบในรายการนี้ สัญญาณอีกประการจากฝั่งอุปทานมาจากการเปลี่ยนแปลงการแบ่งงานภายในของผู้ให้บริการโทรคมนาคม: งานหลักของผู้จัดการด้านคอมพิวติ้งอัจฉริยะในสาขาต่าง ๆ ได้เปลี่ยนจากการดูแลความสัมพันธ์ลูกค้าไปเป็นการทำให้ห่วงโซ่อุปทานเซิร์ฟเวอร์ GPU มั่นคง และการรับประกันการส่งมอบอุปกรณ์ตรงเวลาและครบจำนวน—บทบาทที่เน้นการขายและบทบาทที่เน้นการจัดซื้อกำลังหลอมรวมกันมากขึ้น
จากชั้นเชิงโครงสร้าง: มาตรการควบคุมการส่งออกได้แยกอุปสงค์ประเภทเดียวกันออกเป็นสองตลาด การ์ดระดับดาต้าเซ็นเตอร์ที่หาได้ผ่านช่องทางที่สอดคล้องข้อกำหนดถูกจำกัดเหลือรุ่นอย่าง H20 ขณะที่รุ่นระดับสูงกว่านั้นถูกจำกัดในระดับทั้งแร็ก มีรายงานว่า 5090D ถูกยุติการผลิตพร้อมกับรุ่นมาตรฐานในครั้งนี้ ซึ่งหมายความว่าตำแหน่งเรือธงผู้บริโภคที่สอดคล้องข้อกำหนดจะถูกแทนที่โดยผลิตภัณฑ์ในระดับถัดไป ดังนั้นความคุ้มค่าต่อราคาของสองตลาดจึงแตกต่างกันโดยสิ้นเชิง: เวอร์ชันที่สอดคล้องข้อกำหนดมีอุปทานไม่ถูกจำกัดและมีการปรับขึ้นราคาน้อยกว่ามากเมื่อเทียบกับเวอร์ชันที่ถูกจำกัด
IV. ขอบเขตของการวิจัยราคากำลังประมวลผล
(I) ความแน่นอนของข้อมูลและข้อเท็จจริง
ประการแรก ราคาของ RTX Pro 5500 ทั้งหมดเป็นราคาไม่เป็นทางการการ์ดรุ่นนี้ยังไม่มีการประกาศราคาอย่างเป็นทางการและวันวางจำหน่าย: ตัวเลข "90,000–95,000 หยวนต่อการ์ด" ในบทความเป็นเพียงการประเมินของอุตสาหกรรม และ "ราคาจองล่วงหน้า 95,000 หยวนต่อการ์ด" เป็นราคาเสนอจากซัพพลายเออร์ในจีนแผ่นดินใหญ่ (ตามข้อมูลที่ SMM ได้รับ) ตัวเลขข้างต้นใช้เพื่อแสดงความเข้มข้นของอุปสงค์ในตลาดระดับเวิร์กสเตชันเท่านั้น และไม่ถือเป็นข้อสรุปเกี่ยวกับราคาของการ์ด
(II) ข้อกำหนดเบื้องต้นและข้อจำกัดของการประเมินในบทความนี้
ประการที่สอง การประเมินเมื่อสองเดือนก่อนว่า "การขึ้นราคาหยุดอยู่ที่ระดับ 4090 และ 5090" ตั้งอยู่บนสมมติฐานว่าการ์ดจอระดับกลางสำหรับผู้บริโภคมี "สต็อกคงเหลือจำนวนมาก + อุปทานใหม่ต่อเนื่อง" เพียงพอที่จะรองรับอุปสงค์ที่ส่งผ่านลงมา เมื่อย้อนกลับมาดูในสัปดาห์นี้ ข้อกำหนดเบื้องต้นทั้งสามข้อได้คลายตัวลงพร้อมกัน
ประการแรก ด้านอุปสงค์: ความต้องการพลังประมวลผลยังคงร้อนแรง และการวนซ้ำของโมเดลขนาดใหญ่รวดเร็วมาก—DeepSeek เปิดตัว V4.1 Flash เมื่อวันที่ 10 กันยายน และประกาศยุติการผลิต V4 Pro อย่างเป็นทางการ—วงจรชีวิตของโมเดลสั้นลง และตลาดมีความต้องการสต็อกพลังประมวลผลที่พร้อมเรียกใช้ได้ตลอดเวลาอย่างมหาศาล สต็อกได้เปลี่ยนจาก "บัฟเฟอร์" ไปเป็น "อุปสงค์แข็ง"
ประการที่สอง ด้านอุปทานของ 4090: รุ่นนี้ถูกยุติการผลิตแล้ว อุปทานใหม่หดตัวมานานแล้ว ประกอบกับความเสียหายและการปลดระวางของการ์ดมือสองหลังการทำงานหนักต่อเนื่องเป็นเวลานาน สต็อกที่ให้เช่าได้สุทธิลดลง และสมมติฐานเรื่อง "สต็อกที่ให้เช่าได้จำนวนมาก" ไม่เป็นจริงอีกต่อไป
ประการที่สาม ด้านตำแหน่งของ RTX 5090: มันไม่ใช่ "ตัวแทนสำหรับผู้ที่ซื้อ Pro 6000 ไม่ไหว"—คอร์ GB202 เหมือนกับ Pro 6000 ความแตกต่างหลักคือ VRAM (32GB เทียบกับ 96GB) ในโครงการคลัสเตอร์อนุมานพลังประมวลผลจริง เมื่อ 5090 ทำงานอนุมานการสร้างวิดีโอเฉพาะที่ VRAM 32GB ต่อการ์ดและการทำงานขนาน 8 การ์ดต่อเครื่องเต็มรูปแบบแสดงให้เห็นถึงประสิทธิภาพพลังงานและความคุ้มค่า ทำให้มีความได้เปรียบเชิงเปรียบเทียบ—อุปสงค์ไม่ได้ล้นไปที่ 5090 แต่พุ่งตรงมาที่ 5090 โดยตรง ข้อกำหนดเบื้องต้นทั้งสามข้อคลายตัวพร้อมกัน และชั้นบัฟเฟอร์ถูกทะลุผ่าน
ประการที่สาม ความสามารถในการเปรียบเทียบของการเทียบเคียงกับการขึ้นราคาหน่วยความจำในปี 2023 นั้นมีจำกัด ปี 2023 เป็นภาวะอุปทานล้นตลาดท่ามกลางอุปสงค์ DRAM ที่ทรุดตัวลง ส่วนวันนี้เป็นภาวะอุปทานขาดแคลนท่ามกลางอุปสงค์ที่ระเบิดขึ้น—ทิศทางตรงกันข้าม สิ่งที่เปรียบเทียบได้มีเพียงการกระทำเดียวคือการย้ายกำลังการผลิต และประสบการณ์ที่ว่า "มีความล่าช้าสองถึงสามปีจากการปรับกำลังการผลิตไปจนถึงการสะท้อนในราคา""บทความนี้ใช้เพื่อแสดงรูปแบบการตัดสินใจของ "การเอียงกำลังการผลิตไปยังหมวด AI" และไม่ได้หมายความว่ากำลังการผลิตหน่วยความจำจะเกิดสถานการณ์อุปทานล้นเกินซ้ำอีก
(III) ข้อมูลและขอบเขตการวัด
ประการที่สี่ สาเหตุหลักของการขึ้นราคา DGX Spark คือหน่วยความจำ ไม่ใช่ความต้องการเช่า รุ่นนี้มุ่งเป้าไปที่การประมวลผลภายในเครื่องของนักพัฒนา และไม่ได้อยู่ในกลุ่มความต้องการเดียวกับการเช่าศูนย์ข้อมูล บทความนี้ใช้เป็นสัญญาณว่า "การส่งผ่านราคากำลังประมวลผลมาถึงปลายทางสุดแล้ว" มากกว่าจะเป็นหลักฐานว่า "การขาดแคลนการเช่าโดยตรงทำให้ราคาเดสก์ท็อปสูงขึ้น"—ทั้งสองมีความเชื่อมโยงทางอ้อมผ่านหน่วยความจำซึ่งเป็นข้อจำกัดร่วมกัน
ประการที่ห้า มีช่องว่างระหว่างราคาทางการของ DGX Spark กับราคาช่องทางในประเทศ ราคาทางการ 6,000–6,500 ดอลลาร์สหรัฐ คิดเป็นประมาณ 43,000–46,000 หยวน ซึ่งใกล้เคียงกับราคาช่องทางในประเทศที่ 42,500 หยวนแล้ว—ส่วนต่างราคาก่อนหน้านี้ที่ "ในประเทศต่ำกว่าราคาทางการแปลงค่า" กำลังบรรจบกันอย่างรวดเร็ว แสดงว่าสต็อกก่อนหน้าของช่องทางในประเทศกำลังถูกดูดซับ "การขึ้นราคา 5,000 หยวนในสามสัปดาห์" ในบทความนี้วัดความเร็วในการบริโภคสต็อกช่องทางในประเทศ ซึ่งไม่สอดคล้องกับจังหวะการปรับราคาทางการ
V: มุมมองของ SMM
1: ห่วงโซ่ราคาค่าเช่ากำลังประมวลผลได้วิ่งครบรอบแล้ว และความขาดแคลนกำลังประมวลผลได้เปลี่ยนจากความไม่สมดุลชั้นเดียวเป็นการขาดแคลนโดยรวม สัญญาณการขึ้นราคาได้เคลื่อนจาก GB300 ระดับบนลงมาถึงอุปกรณ์เดสก์ท็อป DGX Spark ระดับล่างสุด และทุกจุดกำลังเคลื่อนไหว มาตรการรับมือ เช่น การหารุ่นทดแทนหรือการเปลี่ยนโครงสร้างระยะเวลาการเช่า ไม่ได้ผลภายใต้การขาดแคลนกำลังประมวลผลโดยรวม กันชนเดียวสำหรับผู้เล่นฝั่งอุปสงค์คือเวลา: ล็อกอุปทานให้เร็วขึ้น หรือซื้อในภายหลัง สำหรับระบบติดตามราคา การครอบคลุมต้องขยายไปถึงปลายทางสุด—ราคาอุปกรณ์เดสก์ท็อปและราคาปลีกได้กลายเป็นตัวชี้วัดนำหน้าในการประเมินความตึงตัวของทั้งห่วงโซ่
2: กรอบการวิเคราะห์ต้องยกระดับจาก "ความต้องการไปถึงชั้นไหนแล้ว" เป็น "ความต้องการไปถึงชั้นไหนแล้ว และอุปทานถอนตัวจากชั้นไหนแล้ว" หากการหยุดผลิต 5090 ได้รับการยืนยันอย่างเป็นทางการจาก Nvidia นั่นหมายความว่า Nvidia กำลังจัดเรียงพีระมิดผลิตภัณฑ์ใหม่เชิงรุก: ระดับผู้บริโภคกำลังหลีกทางให้ระดับเวิร์กสเตชัน และชิปเดียวกันกำลังถูกมุ่งไปยังตลาดที่มีส่วนต่างราคาสูงกว่าแต่ฝั่งผู้เช่ากลับคิดตรงกันข้าม: ความคุ้มค่าของ 5090 ในการรันอินเฟอเรนซ์วิดีโอภายในเครื่องนั้นสูงกว่า Pro 6000—จากเวเฟอร์แผ่นเดียวกัน ผู้ผลิตได้กำไรมากกว่าจากการขายการ์ด Pro ขณะที่ผู้เช่าได้ความคุ้มค่ามากกว่าจากการใช้ 5090 บัญชีทั้งสองชี้ไปคนละทิศทาง นี่คือเหตุผลที่ราคา 5090 ปรับขึ้นอย่างแข็งกร้าวที่สุด ผลกระทบก็มีสองด้านเช่นกัน: อุปทานการ์ดมือสองระดับผู้บริโภคลดลงเมื่อหยุดผลิต ขณะที่ซีรีส์ RTX Pro กลายเป็นเป้าหมายการจัดซื้อใหม่ในตลาดเช่า และคำสั่งซื้อก้อนใหญ่ 20,000 ใบก็ชี้ทิศทางไว้แล้ว
3: กำลังการผลิตย่อมไหลไปยังหมวดหมู่ที่ให้ผลตอบแทนต่อหน่วยสูงกว่าเสมอ ปี 2023 ซัมซุงเพิ่มกำลังการผลิตเป็นสองเท่าและเดิมพันกับ HBM ตอนที่เมมโมรีทั่วไปล้นตลาด ปี 2026 Nvidia โยก GB202 ไปให้ RTX Pro ตอนที่ราคาการ์ดเกมมิ่งกำลังขึ้น—ห่างกันสามปีและข้ามสองอุตสาหกรรม แต่ตรรกะการตัดสินใจคือสิ่งเดียวกัน สำหรับนักลงทุนและผู้ประกอบเครื่อง ความผันผวนของต้นทุนรอบถัดไปส่วนใหญ่จะไม่ได้เกิดจากชิปประมวลผลเอง แต่เกิดจากหมวดหมู่ที่ได้รับผลกระทบจากการจัดสรรกำลังการผลิตใหม่: เมมโมรีทั่วไป การ์ดจอผู้บริโภค และชิ้นส่วนเครื่องทั้งเครื่อง—การขึ้นราคาเมมโมรีที่พยุงมูลค่าคงเหลือของเครื่องมือสองทั้งเครื่องก็เป็นตรรกะเดียวกัน
4: ผู้จำหน่ายเซิร์ฟเวอร์กักสินค้าไว้ไม่ขายเป็นทั้งผลลัพธ์ของการขึ้นราคาและตัวเร่งการขึ้นราคา ยิ่งการหมุนเวียนมือสองบางลง ราคาสปอตก็ยิ่งแข็ง และผู้ถือครองก็ยิ่งไม่อยากขาย จุดแตกหักของวงจรป้อนกลับเชิงบวกนี้อยู่ที่ฝั่งอุปทาน—หลัง 5090 หยุดผลิต อุปทานใหม่ของการ์ดรุ่นเดิมระดับผู้บริโภคก็ถูกตัดขาด และเงื่อนไขในการเปิดการหมุนเวียนอีกครั้งก็เข้มงวดขึ้น
5: ช่องว่างการขึ้นราคาระหว่างชิปที่ปฏิบัติตามกฎและชิปที่ถูกจำกัดคือมาตรวัดค่าเช่าเชิงนโยบายแบบเรียลไทม์ รุ่นที่ปฏิบัติตามกฎมีอุปทานไม่จำกัดและขึ้นราคาน้อยกว่า ส่วนรุ่นที่ถูกจำกัดขึ้นราคามากกว่า ผลต่างระหว่างสองอย่างคือราคาที่แปลงมาจากการควบคุม ณ เวลาปัจจุบัน มันผันผวนตามการเปลี่ยนแปลงของพารามิเตอร์การควบคุม และไม่ควรนับเป็นส่วนหนึ่งของมูลค่าประสิทธิภาพของอุปกรณ์ และไม่ควรใช้เป็นเกณฑ์ราคาระยะยาว
6: การเปลี่ยนจุดสนใจหลักของผู้จัดการศูนย์คอมพิวเตอร์อัจฉริยะของผู้ให้บริการโทรคมนาคมจาก "การขายกำลังประมวลผล" ไปเป็น "การจัดซื้ออุปกรณ์" สะท้อนการส่งผ่านความขาดแคลนกำลังประมวลผลจากชั้นราคาไปยังชั้นการส่งมอบโครงการเมื่อจุดสนใจของผู้จัดการระบบคอมพิวเตอร์อัจฉริยะเปลี่ยนจากการรักษาความสัมพันธ์กับลูกค้าไปสู่การรักษาความมั่นคงของห่วงโซ่อุปทาน การได้สินค้ากลายเป็นเรื่องสำคัญกว่าการต่อรองราคา—อุปทานกำลังประมวลผลขั้นสูงที่จำกัดได้กลายเป็นข้อจำกัดหลักของธุรกิจกำลังประมวลผลของผู้ให้บริการ
6. แนวโน้ม
ระยะสั้น (3–6 เดือน): ไตรมาส 4 ปี 2026 ถึงไตรมาส 1 ปี 2027 เป็นช่วงพีคตามฤดูกาลของการจัดซื้อรวมศูนย์ของผู้ให้บริการและภาครัฐ-เอกชน ประกอบกับกำหนดส่งมอบสิ้นปี ความตึงตัวจึงมีแนวโน้มดำเนินต่อไป และช่วงไตรมาส 4 ปี 2026 ถึงไตรมาส 1 ปี 2027 เป็นช่วงตึงตัวที่สุดช่วงแรก ตัวชี้วัดที่ต้องจับตาเพิ่มเป็นสี่ประการ: การยืนยันอย่างเป็นทางการว่ายุติการผลิต 5090 หรือไม่ และความเร็วในการระบายสต็อกในช่องทางจำหน่าย ราคาเปิดตัวของ RTX 5080 24GB (ซึ่งจะกำหนดเพดานใหม่ของกำลังประมวลผลระดับผู้บริโภค) การกลับมาปรากฏของสินค้า 4090 หรือไม่ และที่ราคาเท่าใด และราคาสปอต DDR5 หยุดปรับขึ้นหรือไม่
ระยะกลาง (6–12 เดือน): จับตาการเร่งกำลังการผลิตของซีรีส์ Vera Rubin ในไตรมาส 1 ปี 2027 รวมถึงราคาทางการและจังหวะการส่งมอบของ RTX Pro 5500—หากผลิตภัณฑ์ระดับเวิร์กสเตชันยังคงคว้าคำสั่งซื้อขนาดใหญ่ได้ต่อเนื่อง ช่องว่างราคาระหว่างระดับผู้บริโภคและระดับมืออาชีพจะแข็งตัวเป็นสองตลาดที่แยกจากกัน หากการวางแผนการผลิต Vera Rubin เป็นไปอย่างราบรื่น คาดว่าช่วงครึ่งหลังของปี 2027 จะช่วยคลี่คลายภาวะขาดแคลนกำลังประมวลผลในปัจจุบัน หากการผลิตต่ำกว่าคาด ภาวะขาดแคลนกำลังประมวลผลจะยืดเยื้อไปถึงช่วงเปลี่ยนผ่านถัดไป
ระยะยาว (1 ปีขึ้นไป): ภายใต้จังหวะการอัปเกรดสถาปัตยกรรมชิปรายปีของ Nvidia จุดตึงตัวที่สุดไม่ใช่แนวคิดตามปฏิทินว่า "ปีหน้า" แต่คือช่องว่างช่วงเปลี่ยนผ่านระหว่างการสลับสถาปัตยกรรมแต่ละครั้ง การยุติการผลิต 5090 ยังส่งสัญญาณตัวแปรระยะยาวอีกประการหนึ่ง: เมื่อผลตอบแทนต่อหน่วยของผลิตภัณฑ์ AI และเวิร์กสเตชันสูงกว่าผลิตภัณฑ์ระดับผู้บริโภคหลายเท่าอย่างต่อเนื่อง สถานะของระดับผู้บริโภคในลำดับความสำคัญของกำลังการผลิตของผู้ผลิตชิปอาจถูกลดระดับลงอย่างถาวร—ยุคที่การ์ดเกมและการ์ดกำลังประมวลผลมีต้นกำเนิดและการผลิตร่วมกันกำลังมุ่งสู่จุดสิ้นสุด การที่ความขาดแคลนจะกลายเป็นภาวะปกติหรือไม่ ขึ้นอยู่กับความเร็วสัมพัทธ์ระหว่างการเติบโตของอุปสงค์กับความยืดหยุ่นของอุปทานรวม (ผลรวมของกำลังการผลิตของ Nvidia กำลังการผลิตหน่วยความจำ และการเร่งการทดแทนภายในประเทศ)