ข่าว SMM วันที่ 13 ตุลาคม:
ตามรายงานของ SMM เมื่อวันที่ 11 ตุลาคม ผู้ผลิตโพลีซิลิคอนชั้นนำบางรายได้ประชุมกันที่หางโจวเพื่อหารือรายละเอียดเพิ่มเติมเกี่ยวกับมาตรการต่อต้านการแข่งขันตัดราคาในอุตสาหกรรม การประชุมนี้จะส่งผลกระทบอย่างไร ตลาดมองข่าวการลดกำลังการผลิตและการกำหนดเพดานราคาอย่างไร ภูมิทัศน์ด้านอุปทานจะเปลี่ยนแปลงไปอย่างไรในอนาคต
ประการแรก จากข้อมูลที่ SMM ได้รับจากผู้ประกอบการโพลีซิลิคอนบางราย ประเด็นสำคัญที่สุดของการประชุมครั้งนี้คือการหารือรายละเอียดเกี่ยวกับการลดกำลังการผลิตและการควบคุมการผลิต ซึ่งได้ผลลัพธ์ในระดับหนึ่ง ดังที่ SMM รายงานเมื่อวานนี้ ฐานการผลิตแห่งใหม่ในชิงไห่มีแผนจะหยุดการผลิตในเดือนพฤศจิกายน ขณะเดียวกัน โรงงานขนาดเล็กในพื้นที่ดังกล่าวได้เริ่มทยอยลดกำลังการผลิตแล้ว เมื่อรวมกับแผนการลดกำลังการผลิตที่ผู้ประกอบการชั้นนำบางรายให้คำมั่นไว้ คาดว่ากำลังการผลิตโพลีซิลิคอนในเดือนพฤศจิกายนจะลดลงต่ำกว่า 90,000 ตัน และผู้ร่วมตลาดบางรายคาดการณ์ว่าอาจลดลงเหลือประมาณ 85,000 ตัน
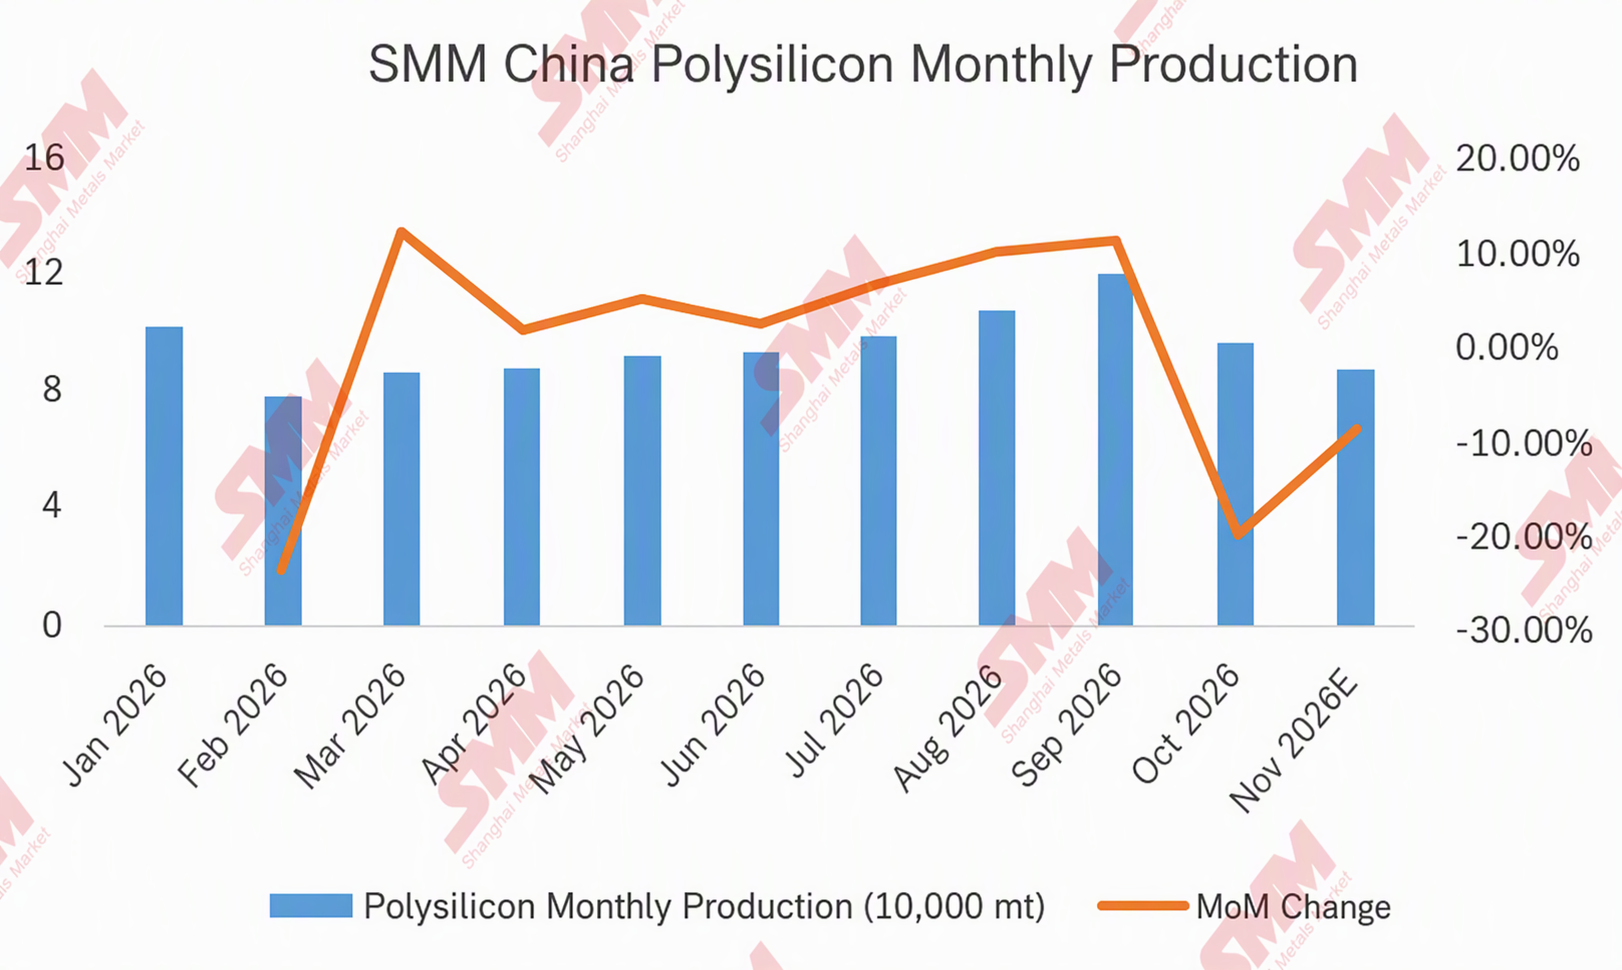
นอกจากนี้ โรงงานขนาดเล็กบางแห่งที่มีแผนจะกลับมาผลิตอีกครั้งก็ได้เลื่อนการกลับมาผลิตออกไป ท่ามกลางสภาวะตลาดล่าสุดและการประชุมที่เกี่ยวข้องซึ่งจัดขึ้นบ่อยครั้ง
ด้านราคา เกี่ยวกับข่าวลือในตลาดว่าราคาต้องไม่ต่ำกว่า 43 หยวน/กก. SMM ได้สอบถามกับผู้ประกอบการบางราย บางรายกล่าวว่า “จากมุมมองด้านต้นทุน ราคา 43 หยวน/กก. ค่อนข้างสมเหตุสมผล” และ “ราคาเสนอของเราอยู่ที่ประมาณ 43 หยวน/กก. แล้ว” ราคาของผู้ประกอบการบางรายปรับขึ้นไปถึง “43-45 หยวน/กก.”
อย่างไรก็ตาม ควรทราบว่าราคาปลายน้ำในปัจจุบันยังค่อนข้างอ่อนแอ และราคาที่สูงเกินไปจะยังคงบั่นทอนความต้องการซื้อของปลายน้ำ ยิ่งไปกว่านั้น การประชุมข้างต้นไม่มีหน่วยงานภาครัฐที่เกี่ยวข้องเข้าร่วม ผู้ร่วมตลาดบางรายกล่าวว่า จากประสบการณ์การประชุมที่ผ่านมา ราคานี้จะมีผลผูกพันในระยะยาวหรือไม่ยังต้องรอดูต่อไป
ส่วนข่าวลือที่ว่าราคาเซลล์แสงอาทิตย์ปลายน้ำต้องไม่ต่ำกว่า 0.79 หยวน/วัตต์ SMM เชื่อว่าปลายน้ำน่าจะยอมรับราคานี้ได้ยาก และค่อนข้างเกินจริง หากอิงจากราคานี้ ราคาโมดูลจะต้องอยู่ที่อย่างน้อย 1 หยวน/วัตต์ หรืออาจสูงกว่า 1.1 หยวน/วัตต์ ภายใต้สภาวะปัจจุบัน ผู้ใช้ปลายทางจะยอมรับได้ค่อนข้างยาก แม้ว่าโมดูลจะทำราคาได้ถึง 0.79 หยวน/วัตต์ ก็ยังเกินความคาดหมายของผู้ผลิตโมดูลจำนวนไม่น้อยนอกจากนี้ ผู้เข้าร่วมหลักในการประชุมครั้งนี้ไม่ใช่บริษัทปลายน้ำ
สำหรับแนวโน้มขาขึ้นของราคาโมดูลปลายน้ำ ในมุมมองส่วนตัวของผู้เขียน ผลตอบแทน IRR ของโครงการผู้ใช้ปลายทางยังคงเป็นปัจจัยสำคัญเสมอ ผลตอบแทนจากค่าไฟฟ้าที่อ่อนแอ การหายไปของเงินอุดหนุน และกรณีที่ IRR ต่ำจนแย่กว่าอัตราดอกเบี้ยเงินฝากธนาคาร ยังคงเป็นจุดเจ็บปวดหลัก ผู้ใช้ปลายทางไม่ได้ผลักดันให้ราคาลดลงอย่างไร้ขีดจำกัด แต่พวกเขากำลังดิ้นรนเพื่อผ่านเกณฑ์ผลตอบแทนของตนเอง การปรับปรุงผลตอบแทนผ่านมาตรการบางอย่างเท่านั้น (เช่น การลดต้นทุนอื่น การขึ้นค่าไฟฟ้า หรือการเพิ่มรายได้เสริม เป็นต้น) จึงจะทำให้ราคาโมดูลและแม้แต่ราคาต้นน้ำมีแนวโน้มขาขึ้น มิฉะนั้น การบังคับขึ้นราคาจะกดดันกลางน้ำหรืออาจสละอุปสงค์ที่มีจำกัดอยู่แล้ว