เริ่มตั้งแต่เดือนตุลาคม 2025 เป็นต้นไป ได้มีการเพิ่มข้อมูลกำหนดการส่งออกของโรงงานเหล็กกล้า ปริมาณการผลิตเหล็กเส้นและเหล็กลวดตามแผนรวมถึงการส่งออกแต่ไม่รวมการส่งออกเหล็กแท่งเล็ก
จากการสำรวจของ SMM กับผู้ผลิตเหล็กตัวอย่างสำคัญ 56 ราย:
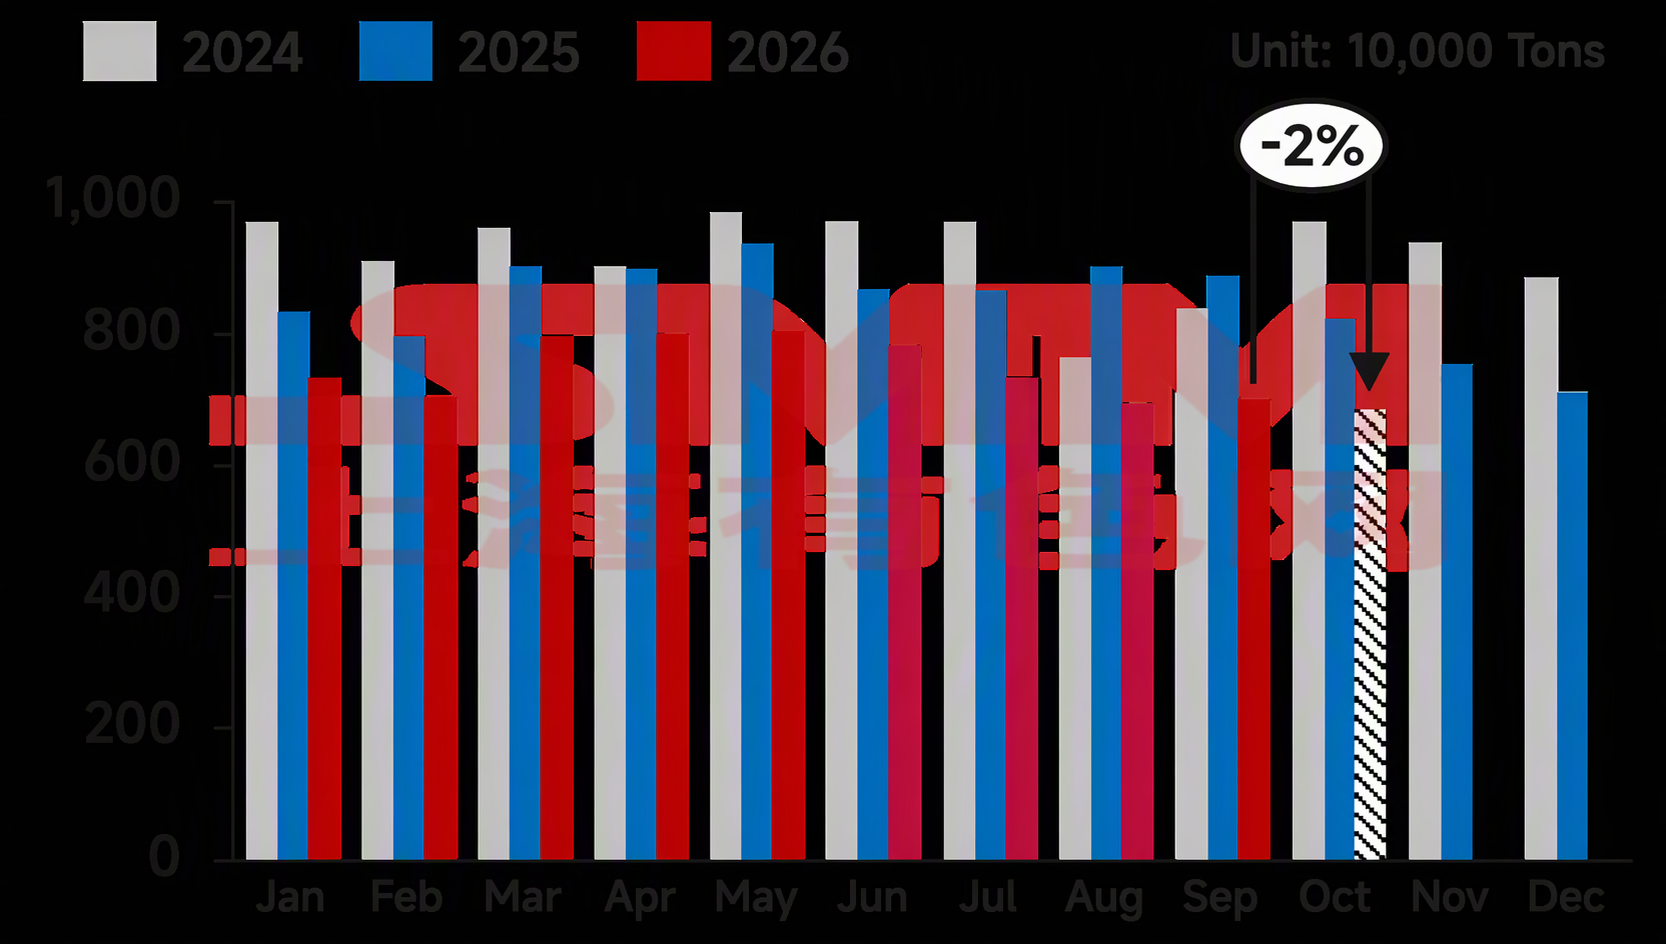
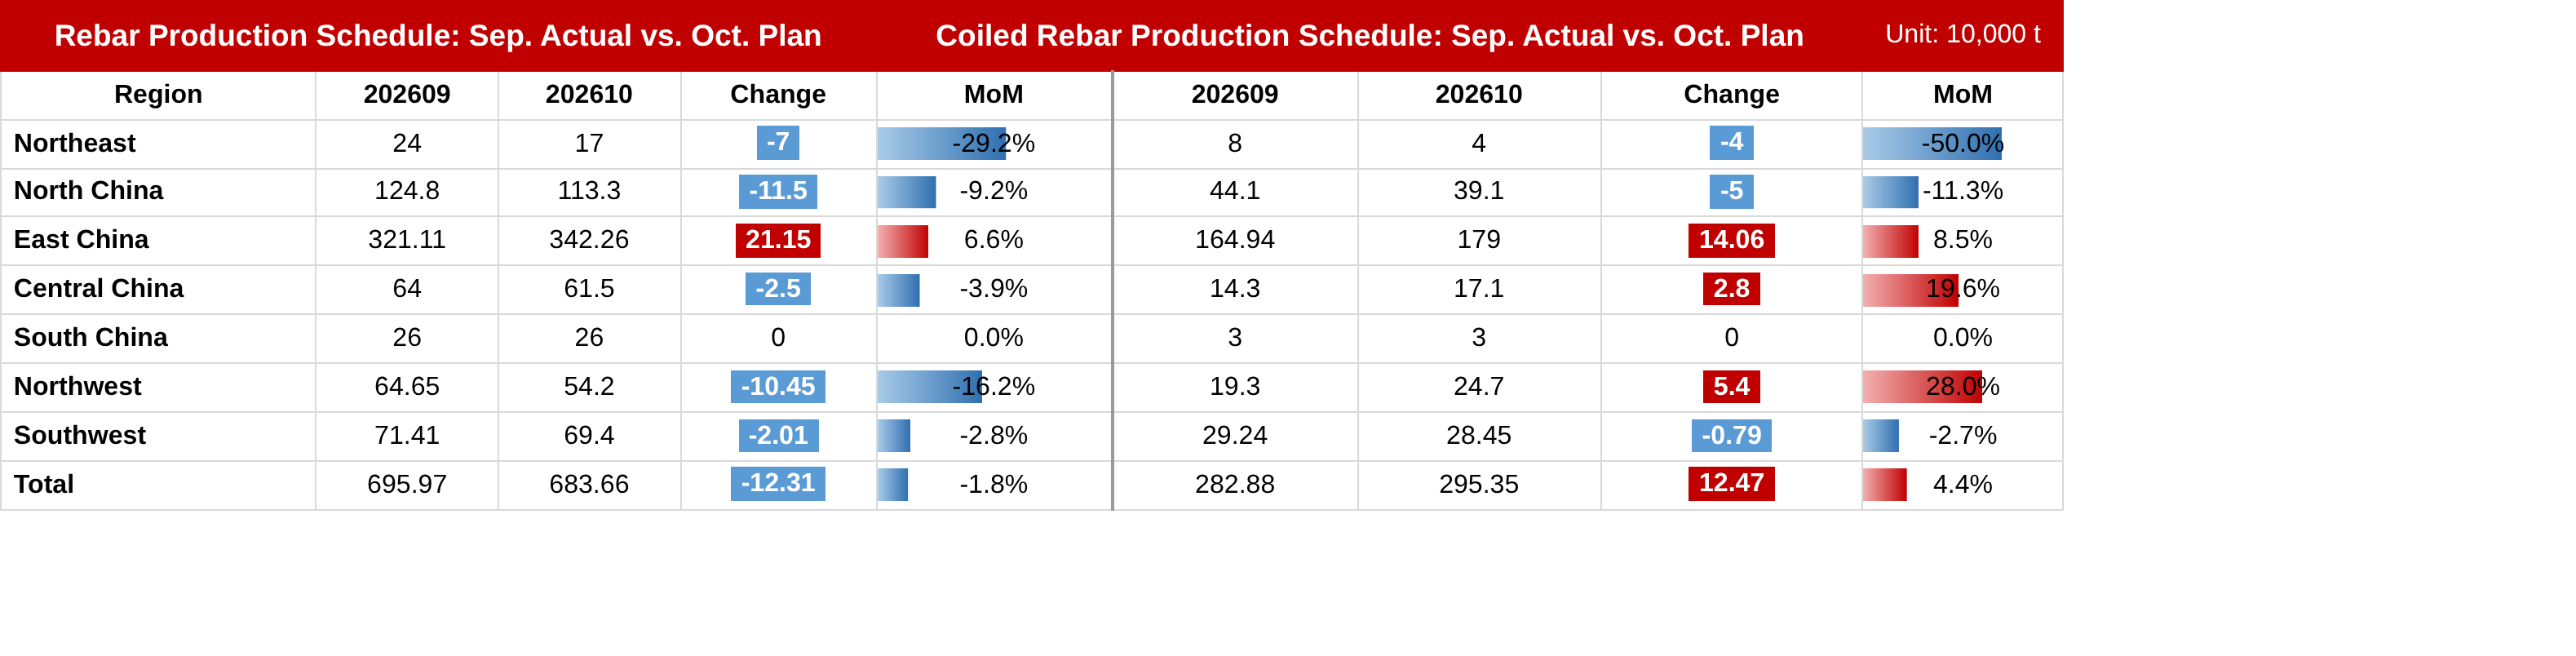
- ในเดือนตุลาคม แผนการผลิตเหล็กเส้นอยู่ที่ 6.8366 ล้านตัน ลดลง 123,100 ตัน หรือ 1.77% จากปริมาณการผลิตจริงในเดือนกันยายน
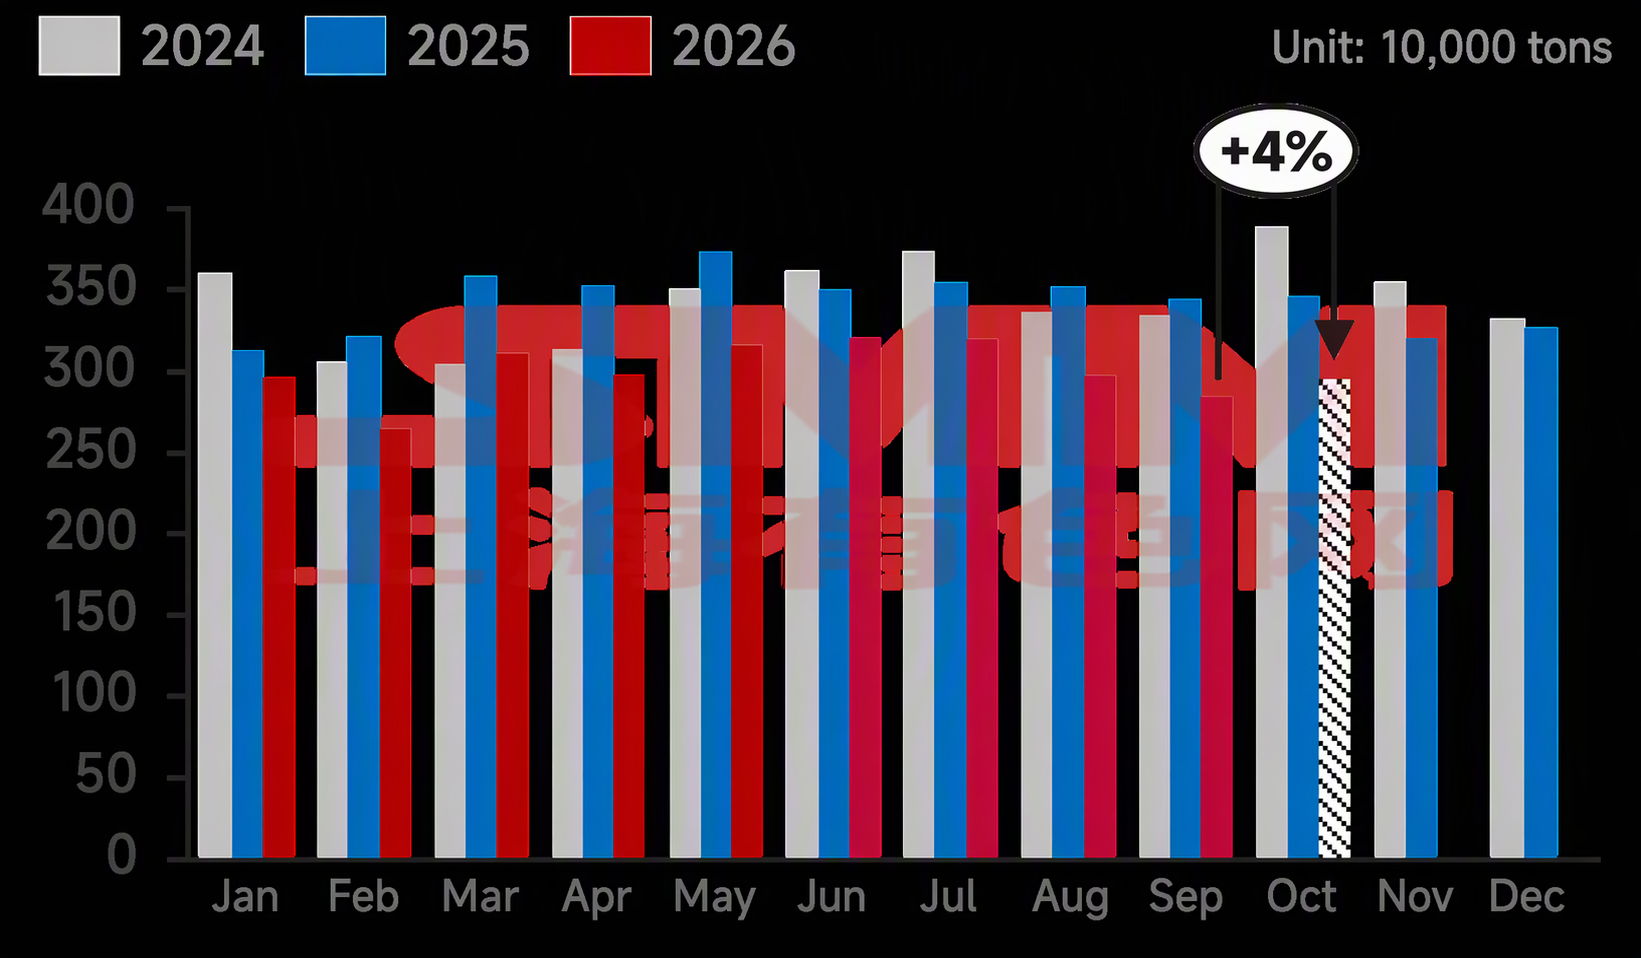
- ในเดือนตุลาคม แผนการผลิตเหล็กลวดอยู่ที่ 2.9535 ล้านตัน เพิ่มขึ้น 124,700 ตัน หรือ 4.41% จากปริมาณการผลิตจริงในเดือนกันยายน
แผนภูมิ 1-2: แผนการผลิตเหล็กเส้นและเหล็กลวดของโรงงานเหล็กก่อสร้างกระแสหลัก (56 โรงงาน)
ที่มา: SMM
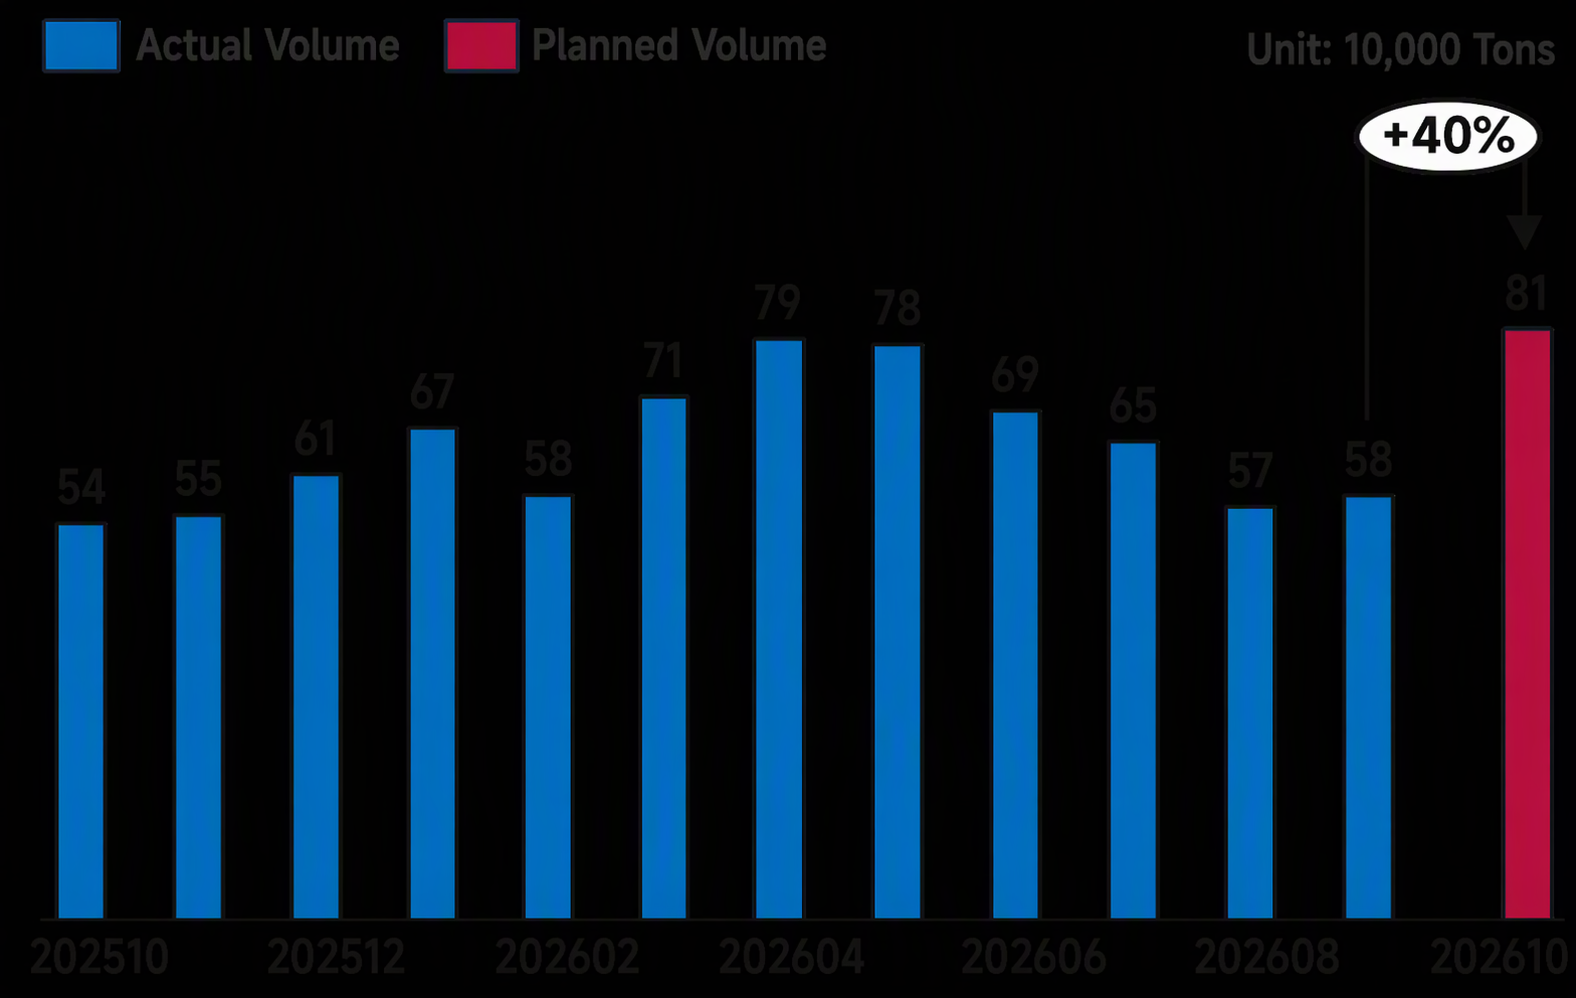
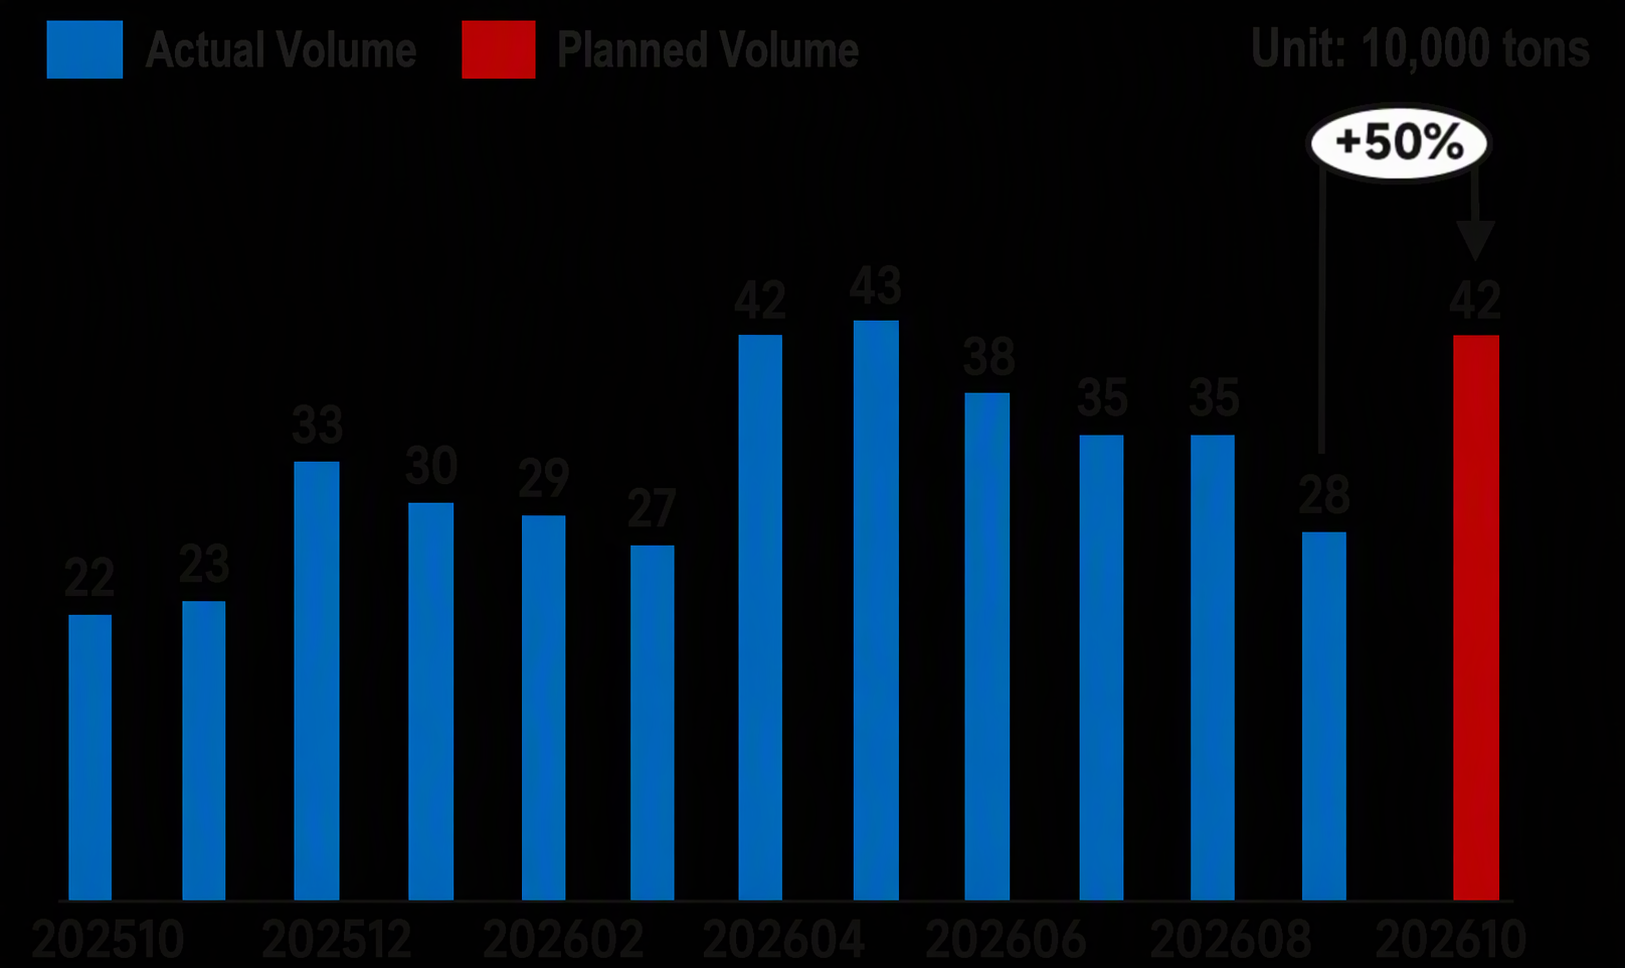
- ในเดือนตุลาคม กำหนดการส่งออกผลิตภัณฑ์เหล็กยาวของโรงงานตัวอย่างอยู่ที่ 805,000 ตัน เพิ่มขึ้น 230,000 ตันเมื่อเทียบรายเดือน โดยในจำนวนนี้ กำหนดการส่งออกเหล็กแท่งเล็กอยู่ที่ 420,000 ตัน เพิ่มขึ้น 50% เมื่อเทียบรายเดือน
โดยเฉพาะอย่างยิ่ง สำหรับเหล็กแท่งเล็ก เนื่องจากช่วงกลางถึงปลายเดือนกันยายนตรงกับเทศกาลไหว้พระจันทร์และวันหยุดวันชาติจีน ผู้ซื้อในต่างประเทศจึงสต็อกสินค้าล่วงหน้า ส่งผลให้ความต้องการคำสั่งซื้อส่งออกถูกปล่อยออกมาอย่างหนาแน่น นอกจากนี้ โรงงานเหล็กบางแห่งในภาคเหนือของจีนคาดการณ์ว่าฤดูหนาวกำลังจะมาถึงและความต้องการค้าในประเทศจะถดถอยตามฤดูกาล จึงเพิ่มคำสั่งซื้อส่งออกเพื่อลดแรงกดดันในการจัดส่ง สำหรับเหล็กเส้นและเหล็กลวด ความต้องการในเอเชียตะวันออกเฉียงใต้เริ่มฟื้นตัวในเดือนกันยายน โดยผู้ซื้อในต่างประเทศเพิ่มการซื้อแบบจำเป็น โรงงานเหล็กยังเพิ่มปริมาณการส่งออกเล็กน้อยเนื่องจากความต้องการค้าในประเทศโดยรวมอ่อนแอ โดยคำสั่งซื้อส่วนใหญ่กำหนดส่งมอบในช่วงเดือนตุลาคม-พฤศจิกายน
แผนภูมิ 3: กำหนดการส่งออกผลิตภัณฑ์เหล็กยาวของโรงงานเหล็กตัวอย่าง (รวมเหล็กแท่งเล็ก)
ที่มา: SMM
แผนภูมิ 4: กำหนดการส่งออกเหล็กแท่งเล็กของโรงงานเหล็กตัวอย่าง
ที่มา: SMM
จำแนกตามภูมิภาค:
ตาราง 1: ค่าจริงเดือนที่แล้วและปริมาณตามแผนเดือนนี้สำหรับการผลิตเหล็กเส้นและเหล็กเส้นม้วน
ที่มา: SMM
ภาคตะวันออกเฉียงเหนือของจีน: ความต้องการในภูมิภาคตะวันออกเฉียงเหนือจะค่อยๆ หดตัวในไตรมาส 4 โรงงานบางแห่งพิจารณาถึงการคาดการณ์ความต้องการที่อ่อนแอในช่วงสิ้นปี จึงเพิ่มปริมาณการส่งออกอย่างต่อเนื่อง คำสั่งซื้อผลิตภัณฑ์สำเร็จรูปทำผลงานได้ต่ำกว่าเมื่อเทียบกับเหล็กแท่งเล็ก ดังนั้นเดือนตุลาคมจึงยังคงมุ่งเน้นคำสั่งซื้อส่งออกเหล็กแท่งเล็ก
ภาคเหนือของจีน: ในช่วงก่อนหน้านี้ เตาหลอมเหล็กในมณฑลชานซีถูกปิดเพื่อซ่อมบำรุงเนื่องจากการขาดแคลนถ่านหินภายใต้ภาวะขาดทุนในปัจจุบัน การผลิตจะไม่กลับมาดำเนินการในเดือนตุลาคม และการผลิตลวดเหล็กบางส่วนยังคงปรับลดลงเล็กน้อย นอกจากนี้ โรงงานเหล็กในเหอเป่ยมีแผนซ่อมบำรุง ส่งผลให้การผลิตเหล็กเส้นโดยรวมลดลงอย่างเห็นได้ชัด
ภาคตะวันออกของจีน: โรงงานเหล็กบางแห่งในภูมิภาคได้กลับมาดำเนินการผลิตตามปกติที่เตาถลุงเหล็กซึ่งก่อนหน้านี้อยู่ระหว่างการซ่อมบำรุง โดยผลผลิตจากสายรีดเหล็กก่อสร้างฟื้นตัวอย่างชัดเจน ยิ่งไปกว่านั้น ความสามารถในการทำกำไรโดยรวมในภูมิภาคดีกว่าตลาดอื่น และโรงงานบางแห่งได้ปรับเปลี่ยนน้ำเหล็กกลับมาผลิตเหล็กก่อสร้าง ประกอบกับคำสั่งซื้อส่งออกที่แข็งแกร่งของโรงงานบางแห่ง ทำให้การผลิตเหล็กเส้นและลวดเหล็กเพิ่มขึ้นอย่างมีนัยสำคัญ
ภาคกลางและภาคใต้ของจีน: ในเดือนกันยายน โรงงานบางแห่งจัดแผนซ่อมบำรุงสายรีดล่วงหน้าเนื่องจากขาดทุน ในเดือนตุลาคม ความสามารถในการทำกำไรของลวดเหล็กดีกว่าเหล็กเส้น ดังนั้นสายรีดลวดเหล็กจึงกลับมาผลิตตามปกติ ขณะที่เหล็กเส้นยังคงระดับการผลิตเดิม ส่งผลให้ผลผลิตลวดเหล็กเพิ่มขึ้นเล็กน้อย นอกจากนี้ โรงงานบางแห่งประสบภาวะขาดทุนอย่างมากในการผลิตเหล็กก่อสร้าง และยังคงลดการผลิตเหล็กเส้นพร้อมกับปรับไปผลิตผลิตภัณฑ์เหล็กอื่น ส่งผลให้การผลิตเหล็กเส้นในภูมิภาคลดลงเล็กน้อยโดยรวม
ภาคตะวันตกเฉียงเหนือ: โรงงานเหล็กในภูมิภาคมีความสามารถในการทำกำไรต่ำจากการผลิตวัสดุก่อสร้าง ในช่วงกลางถึงปลายเดือนกันยายน มีการจัดแผนซ่อมบำรุงชั่วคราวสำหรับเตาถลุงเหล็กและสายรีด ส่งผลให้การผลิตวัสดุก่อสร้างลดลงอย่างมีนัยสำคัญ
ภาคตะวันตกเฉียงใต้: โรงงานเหล็กในภูมิภาคให้ความร่วมมือกับนโยบายลดการผลิต ในเดือนตุลาคม ผู้ผลิตบางรายปรับลดผลผลิตลงเล็กน้อย นอกจากนี้ ผู้ผลิตบางรายที่เคยหยุดเตาถลุงเหล็กเพื่อซ่อมบำรุงได้เลื่อนแผนการกลับมาผลิตออกไปเนื่องจากความสามารถในการทำกำไรไม่ดีขึ้น
ด้านต้นทุน:
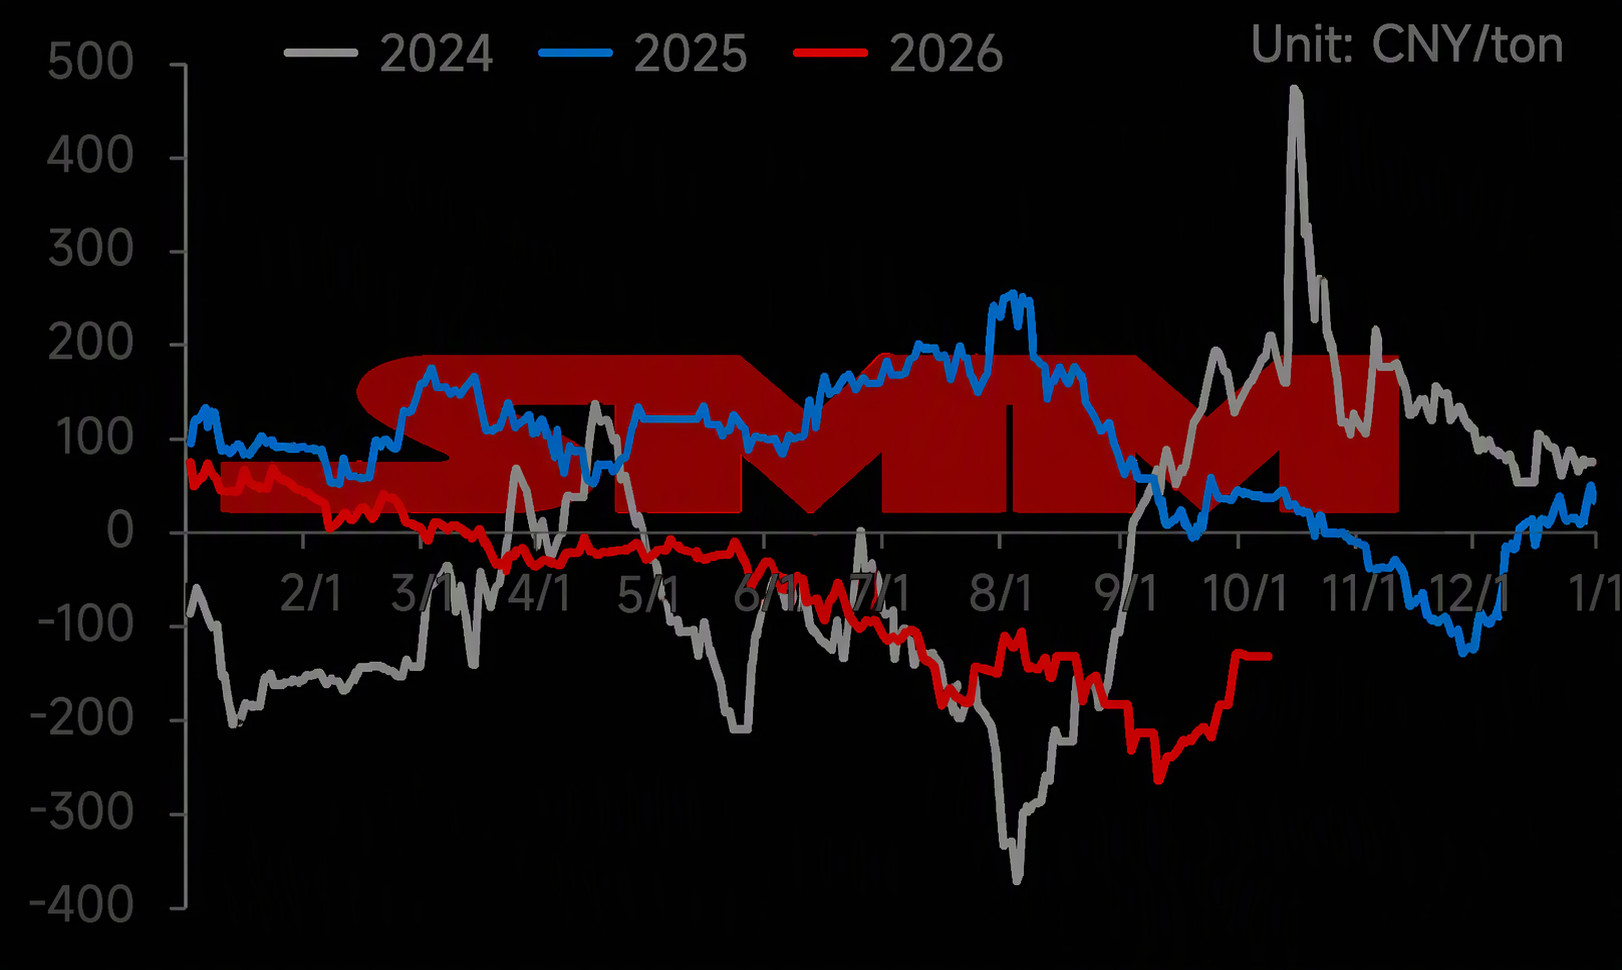
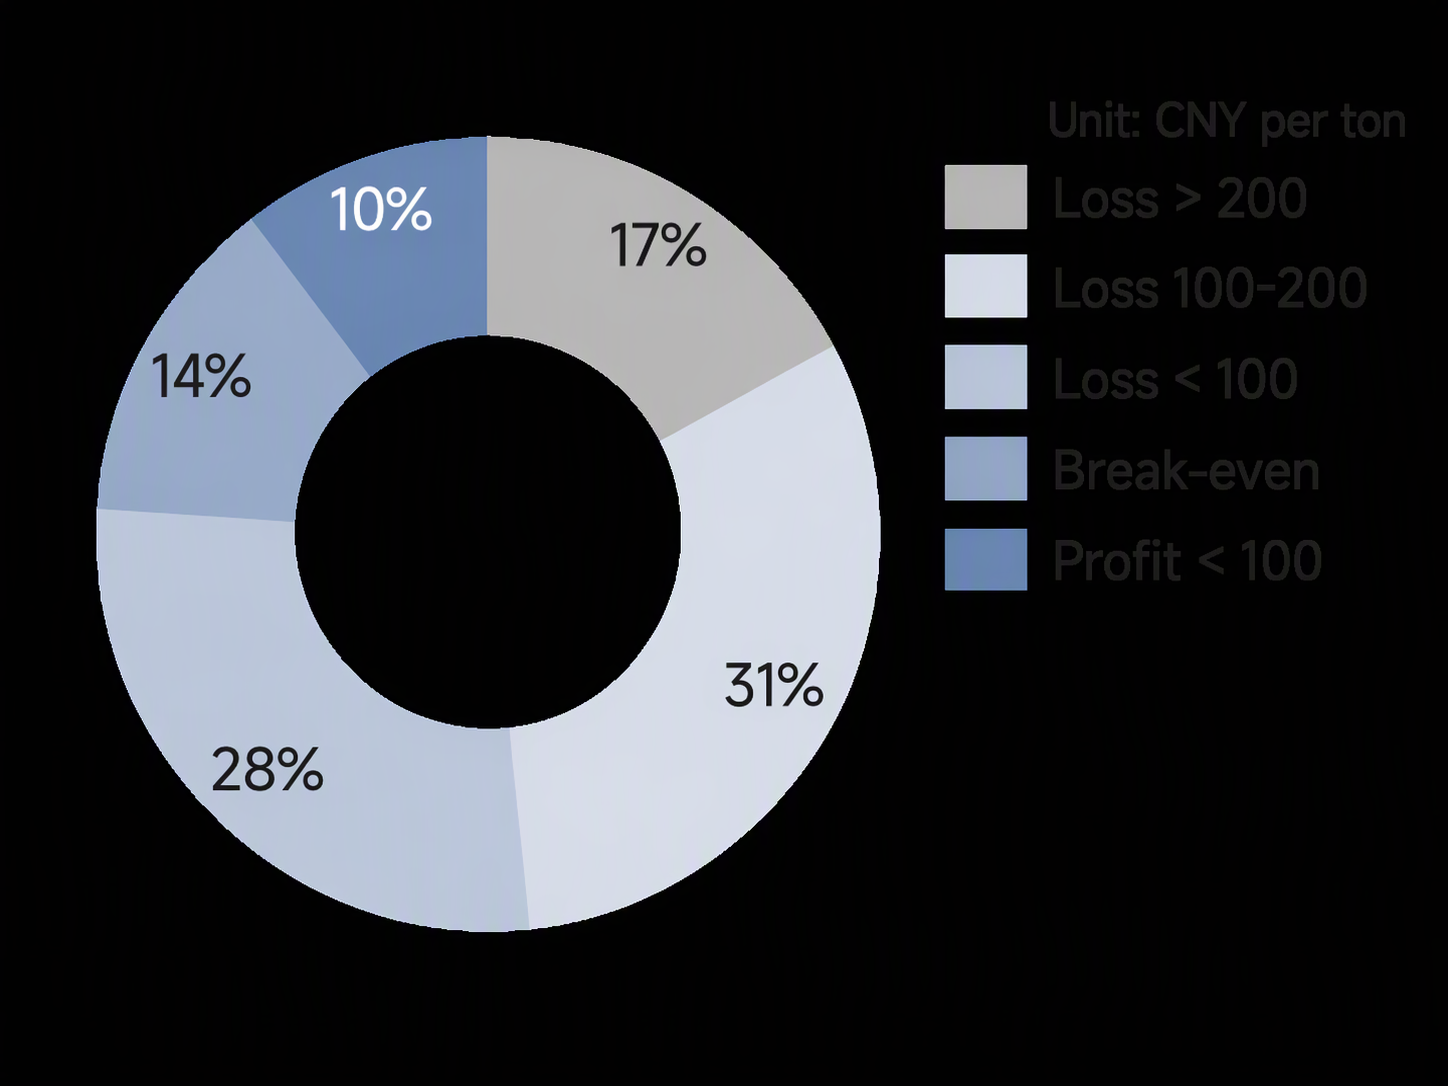
การปรับลดราคาโค้กรอบที่สองได้ดำเนินการแล้ว และยังคงมีการคาดการณ์ว่าจะมีการปรับลดรอบที่สาม แม้ว่าด้านต้นทุนจะปรับตัวลดลง แต่การปรับปรุงยังค่อนข้างจำกัด โรงงานเหล็กยังคงเผชิญภาวะขาดทุนเป็นวงกว้าง โดยอัตราความสามารถในการทำกำไรปัจจุบันอยู่ที่ 10.34% ลดลงอีกเมื่อเทียบรายเดือน ปัจจุบัน ระดับความสามารถในการทำกำไรโดยทั่วไปอยู่ระหว่าง -200 ถึง 0
แผนภูมิที่ 5: แนวโน้มกำไรแบบเรียลไทม์ของการผลิตเหล็กเส้นที่โรงงานเหล็กตั้งแต่ปี 2024 ถึงปัจจุบัน
ที่มา: SMM
แผนภูมิที่ 6: ความสามารถในการทำกำไรส่วนเพิ่มของเหล็กเส้นของโรงงานเหล็กตัวอย่าง
ที่มา: SMM
แนวโน้มข้างหน้า:
ปัจจุบัน ความแตกต่างของการผลิตในแต่ละภูมิภาคมีความชัดเจนโรงงานเหล็กในภาคตะวันออกเฉียงเหนือของจีนได้เพิ่มคำสั่งซื้อส่งออกเหล็กแท่งเพื่อบรรเทาแรงกดดันการค้าในประเทศในไตรมาสที่ 4 เนื่องจากคาดว่าความต้องการจะค่อยๆ ชะลอตัวหลังฤดูหนาวมาถึง ในภาคตะวันออกของจีน ผู้ผลิตบางรายซึ่งได้ประโยชน์จากความสามารถในการทำกำไรที่ค่อนข้างดีกว่าภูมิภาคอื่น ได้กลับมาผลิตวัสดุก่อสร้างตามปกติเป็นส่วนใหญ่หลังจากเสร็จสิ้นการซ่อมบำรุงก่อนหน้านี้ โดยผู้ผลิตชายฝั่งบางรายยังเพิ่มการส่งออกเหล็กเส้นอีกด้วย ในภูมิภาคอื่น โรงงานเหล็กบางแห่งยังคงดำเนินแผนซ่อมบำรุงสิ้นปีอยู่ โดยการผลิตโดยรวมลดลง ส่งผลให้การผลิตวัสดุก่อสร้างตามแผนเฉลี่ยรายวันในเดือนตุลาคมยังคาดว่าจะลดลง แต่การลดลงจะค่อนข้างจำกัด สัดส่วนการผลิตเหล็กเส้นและเหล็กลวดยังคงแตกต่างกันอย่างต่อเนื่อง ความสามารถในการทำกำไรโดยรวมของเหล็กลวดค่อนข้างดีกว่าเหล็กเส้น ผู้ผลิตบางรายกลับมาผลิตตามปกติในเดือนตุลาคมหลังการซ่อมบำรุงในเดือนกันยายน ส่งผลให้การผลิตเหล็กลวดในเดือนตุลาคมเพิ่มขึ้นแทน
โดยรวมแล้ว โรงงานเหล็กยังคงประสบภาวะขาดทุนอย่างกว้างขวางในการผลิตวัสดุก่อสร้างในระยะนี้ โรงงานเหล็กส่วนใหญ่มีแรงจูงใจต่ำในการผลิตวัสดุก่อสร้าง นอกจากนี้ ผู้ผลิตบางรายได้จัดแผนซ่อมบำรุงล่วงหน้า ทำให้การผลิตอยู่ในระดับปานกลางถึงต่ำ เมื่อเข้าสู่เดือนพฤศจิกายน-ธันวาคม ผู้ผลิตบางรายจะจัดแผนซ่อมบำรุงสิ้นปีในช่วงปลายปี และการผลิตวัสดุก่อสร้างมีแนวโน้มจะยังคงอยู่ในระดับต่ำหรือเผชิญกับความคาดหวังว่าจะลดลงอีก