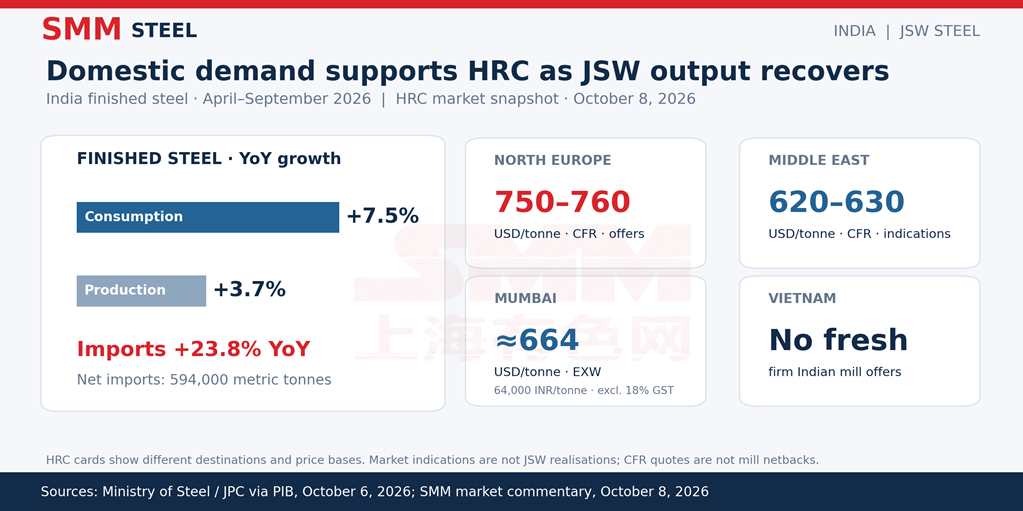
ยุโรปยังคงเป็นตลาดที่มีราคาเสนอสูงสุดตามการติดตามของ SMM โดยข้อเสนอ HRC ของอินเดียอยู่ที่ 750–760 ดอลลาร์สหรัฐต่อตัน CFR ยุโรปเหนือ ราคาในตะวันออกกลางอยู่ที่ 620–630 ดอลลาร์สหรัฐต่อตัน CFR ขณะที่ยังไม่มีรายงานข้อเสนอใหม่จากโรงงานอินเดียไปยังเวียดนาม กระแสการซื้อขายในยุโรปยังคงซบเซา ดังนั้นราคาเสนอที่สูงขึ้นจึงไม่ได้หมายถึงยอดขายส่งออกที่จองจริงเพิ่มขึ้น
สำหรับการตัดสินใจจัดสรรกำลังการผลิต การเปรียบเทียบที่เกี่ยวข้องคือกำไรสุทธิจากการส่งออกหลังหักค่าขนส่ง การขนส่งภายในประเทศ ค่าท่าเรือ และต้นทุนการเงิน ความพร้อมของโควตายุโรปและภาษี 50% สำหรับปริมาณนอกโควตากำหนดการเข้าถึงตลาด ขณะที่ CBAM เพิ่มภาระการรายงานการปล่อยก๊าซและพันธกรณีด้านคาร์บอน ดังนั้นราคาเสนอที่สูงในยุโรปจึงต้องประเมินเทียบกับเงื่อนไขการเคลียร์สินค้าและต้นทุนรวมก่อนถึงมือผู้ซื้อ ก่อนที่จะสนับสนุนข้อได้เปรียบด้านรายได้จริง
ในประเทศ ความเห็นของ SMM วันที่ 8 ตุลาคมระบุราคา HRC มุมไบอยู่ที่ประมาณ 664 ดอลลาร์สหรัฐต่อตัน (64,000 รูปีอินเดียต่อตัน) ณ โรงงานและไม่รวม GST 18% ราคาอ้างอิงในประเทศที่แข็งแกร่งขึ้นนี้เป็นปัจจัยสนับสนุนเชิงพาณิชย์ต่อการฟื้นตัวของการผลิตของ JSW แม้จะเป็นเพียงตัวบ่งชี้ตลาดมากกว่าราคาที่บริษัททำได้จริง
ตัวเลขเบื้องต้นเดือนเมษายน–กันยายนของกระทรวงเหล็กช่วยเสริมบริบทด้านอุปสงค์ การบริโภคเหล็กสำเร็จรูปเพิ่มขึ้น 7.5% เป็น 84.9 ล้านตัน เทียบกับการเติบโตของการผลิต 3.7% เป็น 81.8 ล้านตัน อย่างไรก็ตาม การนำเข้าเพิ่มขึ้น 23.8% ทำให้อินเดียเป็นผู้นำเข้าสุทธิ 594,000 ตัน การเติบโตของอุปสงค์ช่วยรองรับการดูดซับอุปทานในประเทศที่เพิ่มขึ้น ขณะที่การนำเข้ายังคงรักษาการแข่งขันสำหรับผู้ซื้อ ตัวเลขเหล็กสำเร็จรูประดับประเทศนี้แยกจากปริมาณการผลิตเหล็กดิบของ JSW
ผลการดำเนินงาน: อินเดียขับเคลื่อนการฟื้นตัว
ท่ามกลางภาพตลาดเช่นนี้ การฟื้นตัวของการผลิตของ JSW Steel ในเดือนกรกฎาคม–กันยายนนำอุปทานเพิ่มขึ้นสู่ตลาดอินเดียที่ราคา HRC ในประเทศแข็งแกร่งขึ้น แต่โอกาสการส่งออกยังคงไม่สม่ำเสมอ ผลผลิตเหล็กดิบรวมอยู่ที่ 7.27 ล้านตันในไตรมาส 2 ปีงบประมาณ 2570 เพิ่มขึ้น 10% เทียบไตรมาสก่อน และ 5% เทียบปีก่อนตามการเปรียบเทียบที่ปรับปรุงของบริษัท ความท้าทายเชิงพาณิชย์ตอนนี้อยู่ที่การแปลงการฟื้นตัวนี้เป็นยอดขายที่ราคาที่ยั่งยืน พร้อมกับการจัดการต้นทุนวัตถุดิบ
การผลิตในอินเดียเพิ่มขึ้นประมาณ 720,000 ตันตามลำดับ ชดเชยบางส่วนด้วยการลดลง 40,000 ตันในโอไฮโอ
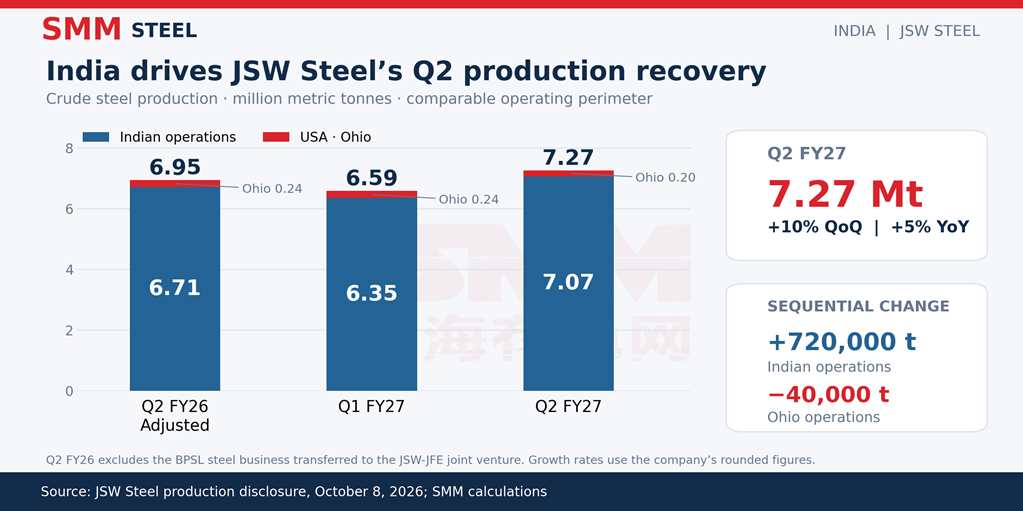
อัตราการใช้กำลังการผลิตในอินเดียอยู่ที่ 88% สำหรับไตรมาส และประมาณ 90% ในเดือนกันยายน ขณะที่เตาหลอม Vijayanagar BF-3 ยังคงเพิ่มกำลังการผลิตต่อเนื่อง อัตราการใช้ 94% ในไตรมาส 1 ไม่รวม BF-3 ระหว่างการปิดซ่อมบำรุง จึงไม่สามารถเปรียบเทียบโดยตรงได้ การขยายกำลังการผลิตของเตาหลอมจาก 3.0 เป็น 4.5 ล้านตันต่อปีแล้วเสร็จในเดือนมิถุนายน ตัวเลขการผลิตปีก่อนไม่รวมธุรกิจ BPSL ที่โอนไปยังกิจการร่วมค้า JSW-JFE เพื่อรักษาขอบเขตการดำเนินงานที่เปรียบเทียบได้
เทียบกับเป้าการผลิตปีงบประมาณ 2570 ที่ประกาศในเดือนกรกฎาคมที่ 29.75 ล้านตัน ผลผลิตครึ่งปีแรก 13.86 ล้านตันเหลืออีก 15.89 ล้านตันสำหรับครึ่งปีหลัง การบรรลุเป้าหมายดังกล่าวต้องใช้การผลิตเฉลี่ยรายไตรมาสสูงกว่าอัตราของไตรมาส 2 ประมาณ 9% ซึ่งเป็นอีกก้าวที่เหนือกว่าการฟื้นตัวที่ทำได้แล้ว
ผลการดำเนินงานทางการเงิน: ราคาขายยังคงเป็นตัวแปรสำคัญ
รายได้ไตรมาส 1 ปีงบประมาณ 2570 อยู่ที่ประมาณ 4,894.3 ล้านดอลลาร์สหรัฐ (473,640 ล้านรูปีอินเดีย) โดยมี EBITDA ที่ปรับปรุงแล้ว 968.6 ล้านดอลลาร์สหรัฐ (93,730 ล้านรูปีอินเดีย) การวิเคราะห์ส่วนต่างของ JSW จากไตรมาส 4 ปีงบประมาณ 2569 แบบ pro forma ระบุว่า EBITDA ที่ดีขึ้น 404.2 ล้านดอลลาร์สหรัฐ (39,120 ล้านรูปีอินเดีย) มาจากราคาขายสุทธิที่สูงขึ้น หักลบด้วยแรงกดดันด้านต้นทุน 227.1 ล้านดอลลาร์สหรัฐ (21,980 ล้านรูปีอินเดีย) และแรงกดดันด้านปริมาณ 115.9 ล้านดอลลาร์สหรัฐ (11,220 ล้านรูปีอินเดีย) ตัวเลขเหล่านี้แสดงให้เห็นว่าราคาขายและต้นทุนการผลิตสามารถมีน้ำหนักมากกว่าการเปลี่ยนแปลงของปริมาณ
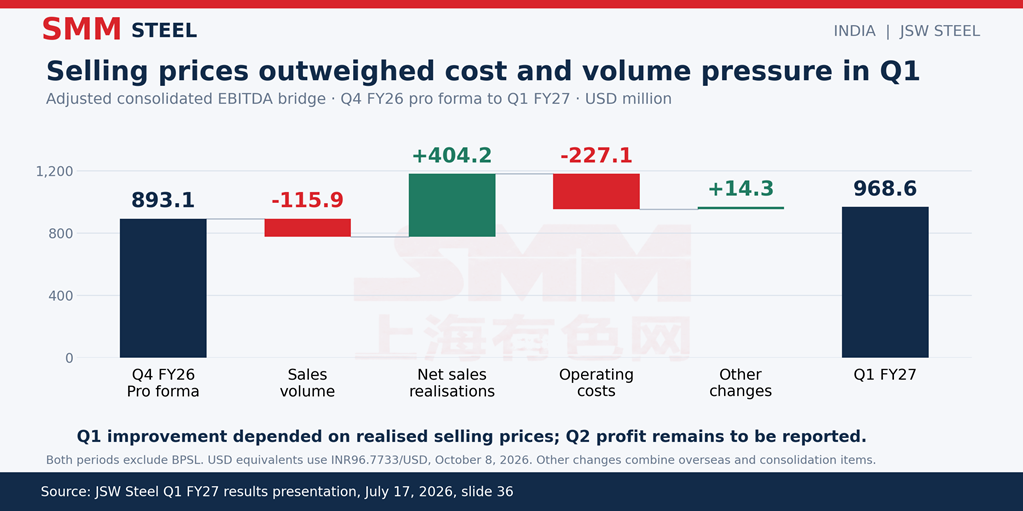
ฝ่ายบริหารอธิบายในเดือนกรกฎาคมว่าการปรับขึ้นราคาก่อนหน้านี้ส่งผลต่อราคาขายจริงในไตรมาส 1 แบบล่าช้า ขณะที่ต้นทุนวัตถุดิบเพิ่มขึ้น จังหวะเวลานั้นสำคัญ: ราคาเสนอ HRC เดือนตุลาคมเป็นข้อมูลอ้างอิงสำหรับไตรมาสตุลาคม–ธันวาคม มากกว่าจะเป็นหลักฐานของราคาขายเฉลี่ยเดือนกรกฎาคม–กันยายนของ JSW
ดังนั้นการฟื้นตัวของการผลิตจึงเป็นการปรับปรุงด้านการดำเนินงาน แต่ผลต่อกำไรขึ้นอยู่กับการแปลงเป็นยอดขาย ส่วนผสมผลิตภัณฑ์ ราคาที่ทำได้จริง และต้นทุนการผลิตตันเพิ่มเติม
กลยุทธ์ธุรกิจ: อุปสงค์ในประเทศและส่วนผสมผลิตภัณฑ์สนับสนุนการวางจำหน่าย
ลูกค้าในประเทศคิดเป็น 89% ของยอดขายไตรมาส 1 ของการดำเนินงานในอินเดีย ขณะที่ผลิตภัณฑ์มูลค่าเพิ่มและผลิตภัณฑ์พิเศษคิดเป็น 61% ฝ่ายบริหารยังรายงานยอดขายผลิตภัณฑ์แผ่นที่แข็งแกร่งขึ้น ส่วนผสมที่มั่นคงนี้เชื่อมโยงผลผลิตเพิ่มเติมกับอุปสงค์ภาคอุตสาหกรรมในประเทศและผลิตภัณฑ์ที่สร้างความแตกต่าง แม้ยังต้องรอข้อมูลการแบ่งยอดขายของไตรมาส 2 เพื่อประเมินการจัดสรรจริงของไตรมาส
แนวโน้ม: ผลประกอบการครั้งต่อไปต้องเชื่อมโยงปริมาณกับกำไร
ผลประกอบการวันที่ 23 ตุลาคมควรแสดงให้เห็นว่ายอดขายตามทันการผลิตหรือไม่ ราคาขายในประเทศและส่งออกพัฒนาไปอย่างไร และต้นทุนวัตถุดิบส่งผลต่อ EBITDA ต่อตันอย่างไร ในไตรมาส 3 การยอมรับราคา HRC ในประเทศที่สูงขึ้นของผู้ซื้อ การเพิ่มกำลังการผลิตของ BF-3 และการจองส่งออกที่ยืนยันแล้วจะเป็นตัวกำหนดว่าการฟื้นตัวด้านการดำเนินงานจะกลายเป็นกำไรเพิ่มเติมได้มากน้อยเพียงใด