I. การดำเนินงานตลาดซื้อขายไฟฟ้าแบบสปอต
สรุปรายสัปดาห์: ระหว่างวันที่ 28 กันยายนถึง 4 ตุลาคม สภาพอากาศทั่วจีนแบ่งแยกเหนือ-ใต้อย่างชัดเจน ภาคใต้ของจีนยังคงอยู่ภายใต้อิทธิพลของความกดอากาศสูงกึ่งเขตร้อนจนถึงวันที่ 29–30 กันยายน โดยอุณหภูมิสูงสุดในบางพื้นที่ของมณฑลกวางตุ้งยังอยู่ที่ประมาณ 35°C ตั้งแต่วันที่ 1 ตุลาคมเป็นต้นไป มวลอากาศเย็นเคลื่อนตัวลงใต้ ส่งผลให้อุณหภูมิในมณฑลซานตงและพื้นที่ภาคเหนืออื่น ๆ ลดลงอย่างเห็นได้ชัด ขณะเดียวกัน ฝนตกหนักส่งผลกระทบต่อบางพื้นที่ของภาคตะวันตกของจีนและภูมิภาคหวง-หวย ช่วงวันหยุดวันชาติทำให้ความต้องการไฟฟ้าภาคพาณิชย์และอุตสาหกรรมลดลง ขณะที่ความต้องการความเย็นในภาคเหนือของจีนยังคงลดลงอย่างต่อเนื่อง ส่งผลให้ราคาเฉลี่ยแบบสปอตอ่อนตัวลงในตลาดที่ติดตามส่วนใหญ่ ราคาเฉลี่ยแบบเรียลไทม์ของซานตงระหว่างวันที่ 28 กันยายน–3 ตุลาคม ลดลงมาอยู่ที่ประมาณ 359.17 หยวน/เมกะวัตต์ชั่วโมง ลดลงประมาณ 16.6% จากสัปดาห์ก่อนหน้า ราคาเฉลี่ยแบบเดย์อะเฮดของกวางตุ้งเพิ่มขึ้นเป็น 563.29 หยวน/เมกะวัตต์ชั่วโมง ขณะที่ราคาเฉลี่ยแบบเรียลไทม์ลดลงเป็น 542.74 หยวน/เมกะวัตต์ชั่วโมง ราคาเฉลี่ยแบบเรียลไทม์ฝั่งผู้ผลิตของมองโกเลียในลดลงเป็น 256.85 หยวน/เมกะวัตต์ชั่วโมง ราคาเฉลี่ยแบบเดย์อะเฮดและอินทราเดย์ของชานซีลดลงเป็น 259.45 หยวน/เมกะวัตต์ชั่วโมง และ 324.27 หยวน/เมกะวัตต์ชั่วโมง ตามลำดับ ขณะที่ราคาเฉลี่ยแบบเดย์อะเฮดและเรียลไทม์ของฉ่านซีอยู่ที่ 308.86 หยวน/เมกะวัตต์ชั่วโมง และ 312.54 หยวน/เมกะวัตต์ชั่วโมง
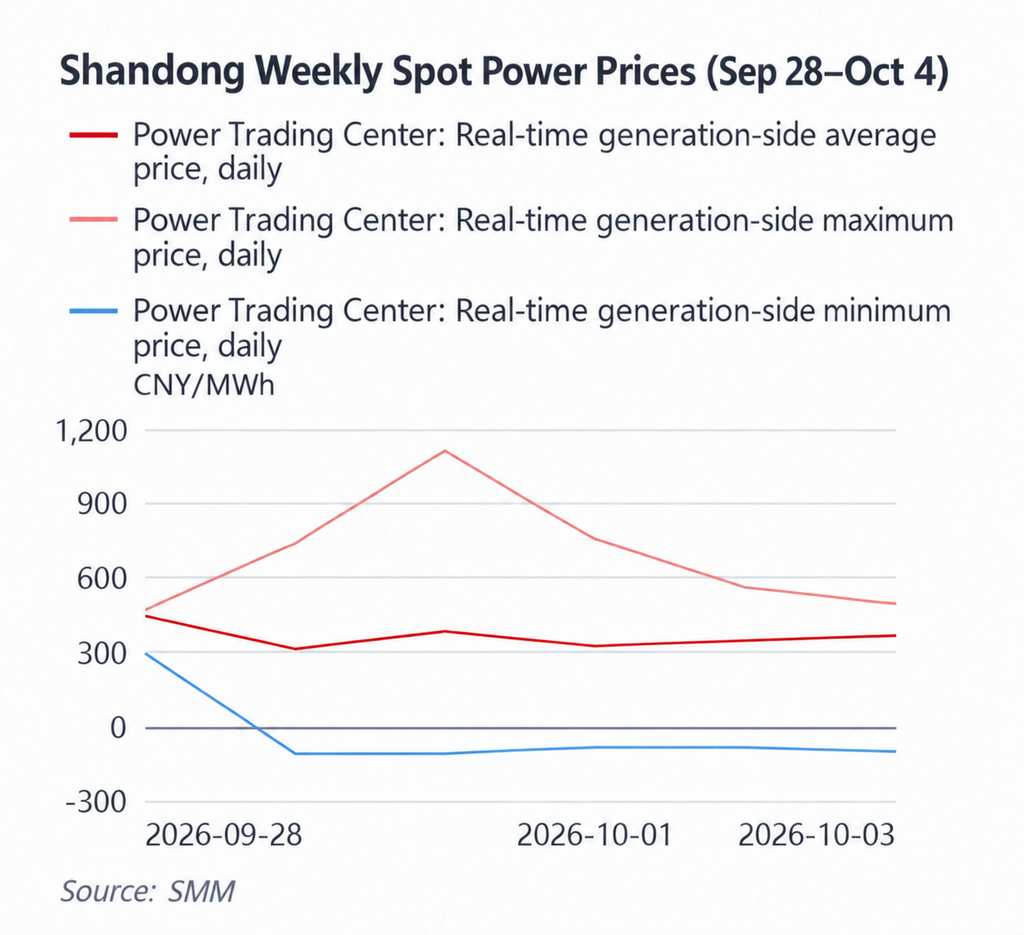
ศูนย์กลางราคารายสัปดาห์ของซานตงลดลงอย่างเห็นได้ชัด โดยมีวันราคาติดลบต่อเนื่องหลายวัน และส่วนต่างระหว่างราคาสูงสุดและต่ำสุดภายในวันกว้างขึ้นอีก ราคาเฉลี่ยแบบเรียลไทม์ฝั่งผู้ผลิตของซานตงอยู่ที่ 441.35 หยวน/เมกะวัตต์ชั่วโมงในวันที่ 28 กันยายน ก่อนลดลงเป็น 308.58 หยวน/เมกะวัตต์ชั่วโมงในวันที่ 29 กันยายน ตั้งแต่วันที่ 30 กันยายนถึง 3 ตุลาคม ค่าเฉลี่ยรายวันส่วนใหญ่อยู่ในช่วง 322–377 หยวน/เมกะวัตต์ชั่วโมง จากข้อมูลที่มีถึงวันที่ 3 ตุลาคม ค่าเฉลี่ยรายสัปดาห์อยู่ที่ประมาณ 359.17 หยวน/เมกะวัตต์ชั่วโมง ลดลงประมาณ 16.6% จาก 430.49 หยวน/เมกะวัตต์ชั่วโมงในสัปดาห์ก่อนหน้า ที่น่าสังเกตยิ่งกว่าคือ ราคาต่ำสุดรายวันลดลงแตะ -100 หยวน/เมกะวัตต์ชั่วโมงทั้งในวันที่ 29 และ 30 กันยายน อยู่ที่ -80 หยวน/เมกะวัตต์ชั่วโมงในวันที่ 1 และ 2 ตุลาคม และยังคงอยู่ที่ -95 หยวน/เมกะวัตต์ชั่วโมงในวันที่ 3 ตุลาคม ขณะเดียวกัน ราคาสูงสุดรายวันยังคงอยู่ในระดับสูง โดยแตะ 735 หยวน/เมกะวัตต์ชั่วโมงในวันที่ 29 กันยายน และ 1,105.62 หยวน/เมกะวัตต์ชั่วโมงในวันที่ 30 กันยายน ช่วงวันหยุดวันชาติทำให้ความต้องการภาคอุตสาหกรรมและพาณิชย์ลดลง ขณะที่อากาศหนาวเย็นขึ้นยิ่งลดภาระความเย็นลงอีก ในช่วงที่มีการผลิตไฟฟ้าจากพลังงานหมุนเวียนหนาแน่น เงื่อนไขเหล่านี้เพิ่มโอกาสเกิดอุปทานล้นตลาดชั่วคราวในทางตรงกันข้าม เมื่อผลผลิตจากพลังงานหมุนเวียนลดลงในช่วงชั่วโมงพีค โรงไฟฟ้าพลังความร้อนต้องเร่งเดินเครื่องอย่างรวดเร็ว ส่งผลให้ราคาส่วนเพิ่มพุ่งสูงขึ้นอย่างชัดเจน ดังนั้น ชานตงจึงไม่เพียงแสดงสภาวะอุปสงค์-อุปทานโดยรวมที่อ่อนแอกว่า แต่ยังมีรูปแบบที่เด่นชัดกว่าคือ จุดต่ำสุดที่ต่ำลงและจุดสูงสุดที่ยังคงสูงอยู่
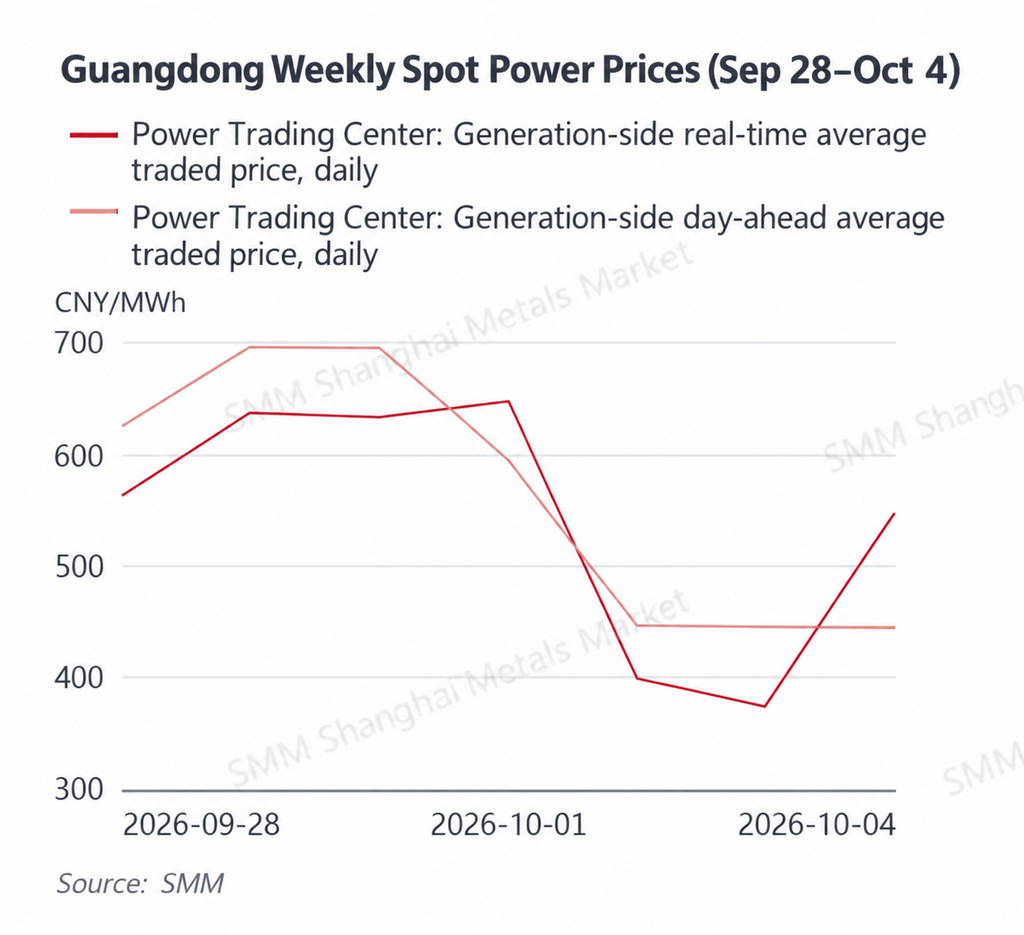
กว่างตงแสดงความแตกต่างอย่างชัดเจนระหว่างราคาล่วงหน้ารายวันและราคาเรียลไทม์ โดยความร้อนในช่วงต้นสัปดาห์ช่วยพยุงราคาก่อนที่ราคาเรียลไทม์จะอ่อนตัวลงในช่วงวันหยุด ราคาเฉลี่ยล่วงหน้ารายวันรายสัปดาห์ของกว่างตงอยู่ที่ประมาณ 563.29 หยวน/เมกะวัตต์ชั่วโมง เพิ่มขึ้นประมาณ 10.5% จากสัปดาห์ก่อนหน้า ขณะที่ราคาเฉลี่ยเรียลไทม์ลดลงมาอยู่ที่ประมาณ 542.74 หยวน/เมกะวัตต์ชั่วโมง ลดลงประมาณ 6.0% ในช่วงวันที่ 28–30 กันยายน กว่างตงยังคงเผชิญความร้อนช่วงปลายฤดูร้อน โดยราคาล่วงหน้ารายวันทรงตัวที่ 624–696 หยวน/เมกะวัตต์ชั่วโมง และราคาเรียลไทม์อยู่ที่ 563–637 หยวน/เมกะวัตต์ชั่วโมง ราคาเรียลไทม์ยังคงสูงที่ 646.98 หยวน/เมกะวัตต์ชั่วโมงในวันที่ 1 ตุลาคม แต่จากนั้นร่วงลงอย่างรวดเร็วมาที่ 399.36 หยวน/เมกะวัตต์ชั่วโมง และ 372.57 หยวน/เมกะวัตต์ชั่วโมงในวันที่ 2 และ 3 ตุลาคม เนื่องจากพายุฝนฟ้าคะนองเพิ่มขึ้น อุณหภูมิลดลงจากประมาณ 35°C มาที่ราว 30°C และความต้องการในช่วงวันหยุดอ่อนตัวลง ราคาเรียลไทม์ดีดกลับขึ้นมาที่ 547.81 หยวน/เมกะวัตต์ชั่วโมงในวันที่ 4 ตุลาคม สะท้อนความผันผวนระยะสั้นที่ยังคงมีอยู่ การที่ราคาเฉลี่ยล่วงหน้ารายวันรายสัปดาห์สูงกว่าราคาเฉลี่ยเรียลไทม์บ่งชี้ว่า ความคาดหวังต่อความร้อนและอุปสงค์ค่อนข้างแข็งแกร่งในระหว่างการวางแผนเดินเครื่อง ขณะที่โหลดจริงในช่วงวันหยุดกลับอ่อนแอกว่าที่คาด ราคา LNG ในกว่างตงตะวันออกยังคงสูงอยู่ ยังคงหนุนต้นทุนการผลิตไฟฟ้าจากก๊าซ แต่สัปดาห์นี้ต้นทุนเชื้อเพลิงส่วนใหญ่จำกัดขาลงของราคามากกว่าจะเป็นตัวกำหนดทิศทางของราคาสปอต
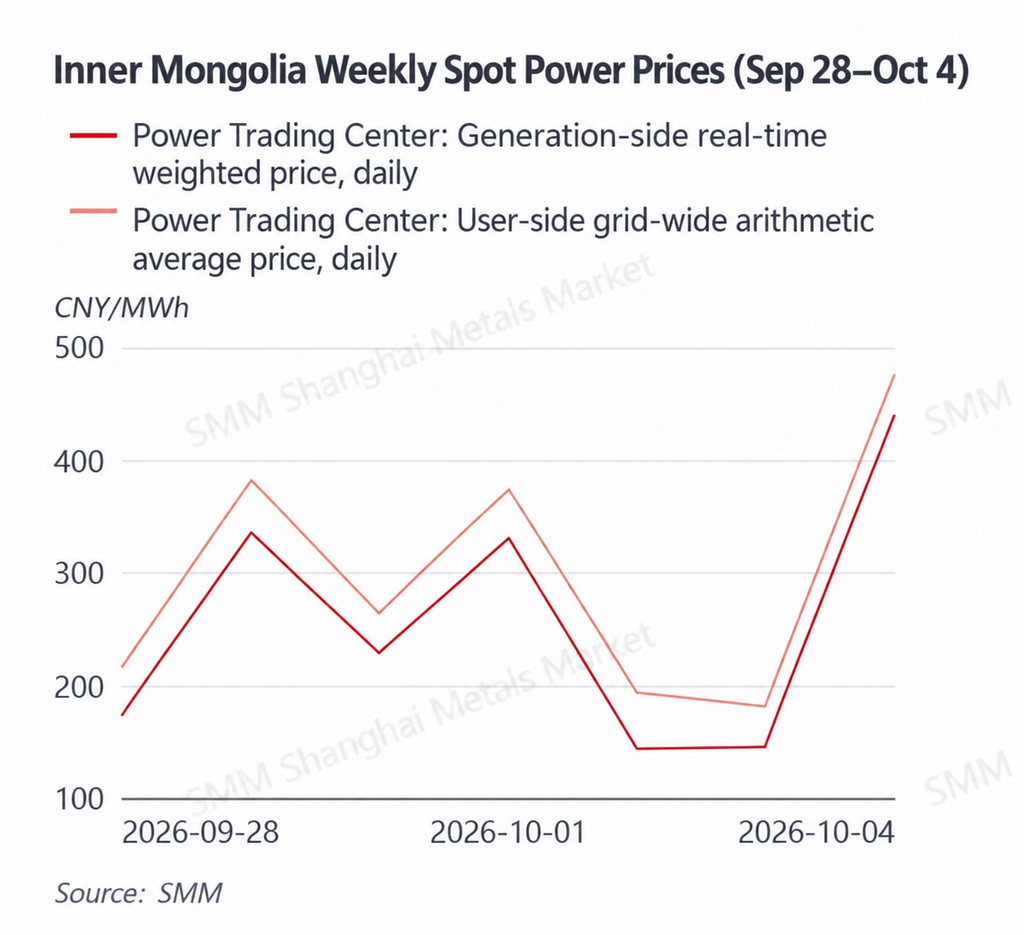
ศูนย์กลางราคาของมองโกเลียในร่วงลงอย่างรวดเร็ว โดยผลผลิตจากพลังงานหมุนเวียนยังคงครอบงำการกำหนดราคาระยะสั้นภายใต้อุปสงค์ช่วงวันหยุดที่อ่อนแอ ราคาเฉลี่ยถ่วงน้ำหนักเรียลไทม์ฝั่งผู้ผลิตของมองโกเลียในลดลงมาอยู่ที่ประมาณ 256.85 หยวน/เมกะวัตต์ชั่วโมง ลดลงประมาณ 34.0% จาก 389.03 หยวน/เมกะวัตต์ชั่วโมงในสัปดาห์ก่อนหน้า ราคาเฉลี่ยเลขคณิตฝั่งผู้ใช้ทั้งระบบลดลงมาอยู่ที่ประมาณ 297.95 หยวน/เมกะวัตต์ชั่วโมง ลดลงประมาณ 29.9% ราคาฝั่งผู้ผลิตอยู่ที่เพียง 173.55 หยวน/เมกะวัตต์ชั่วโมงในวันที่ 28 กันยายน และลดลงอีกมาที่ 144.90 หยวน/เมกะวัตต์ชั่วโมง และ 146.64 หยวน/เมกะวัตต์ชั่วโมงในวันที่ 2 และ 3 ตุลาคม ก่อนจะดีดกลับขึ้นอย่างรวดเร็วมาที่ 439.56 หยวน/เมกะวัตต์ชั่วโมงในวันที่ 4 ตุลาคมช่วงวันหยุด ความต้องการไฟฟ้าที่ลดลงส่งผลให้ราคาส่วนเพิ่มได้รับแรงกดดันจากผลผลิตลมและแสงอาทิตย์ที่สูงมากขึ้น เมื่อพลังงานหมุนเวียนอ่อนตัวลงและต้องเพิ่มกำลังผลิตจากโรงไฟฟ้าพลังความร้อน ราคาก็สามารถดีดตัวกลับได้อย่างรวดเร็ว ต้นทุนถ่านหินที่สูงจึงทำหน้าที่เป็นตัวขยายผลเมื่อโรงไฟฟ้าถ่านหินกลายเป็นหน่วยผลิตส่วนเพิ่ม มากกว่าจะเป็นตัวกำหนดทิศทางราคารายสัปดาห์โดยรวม
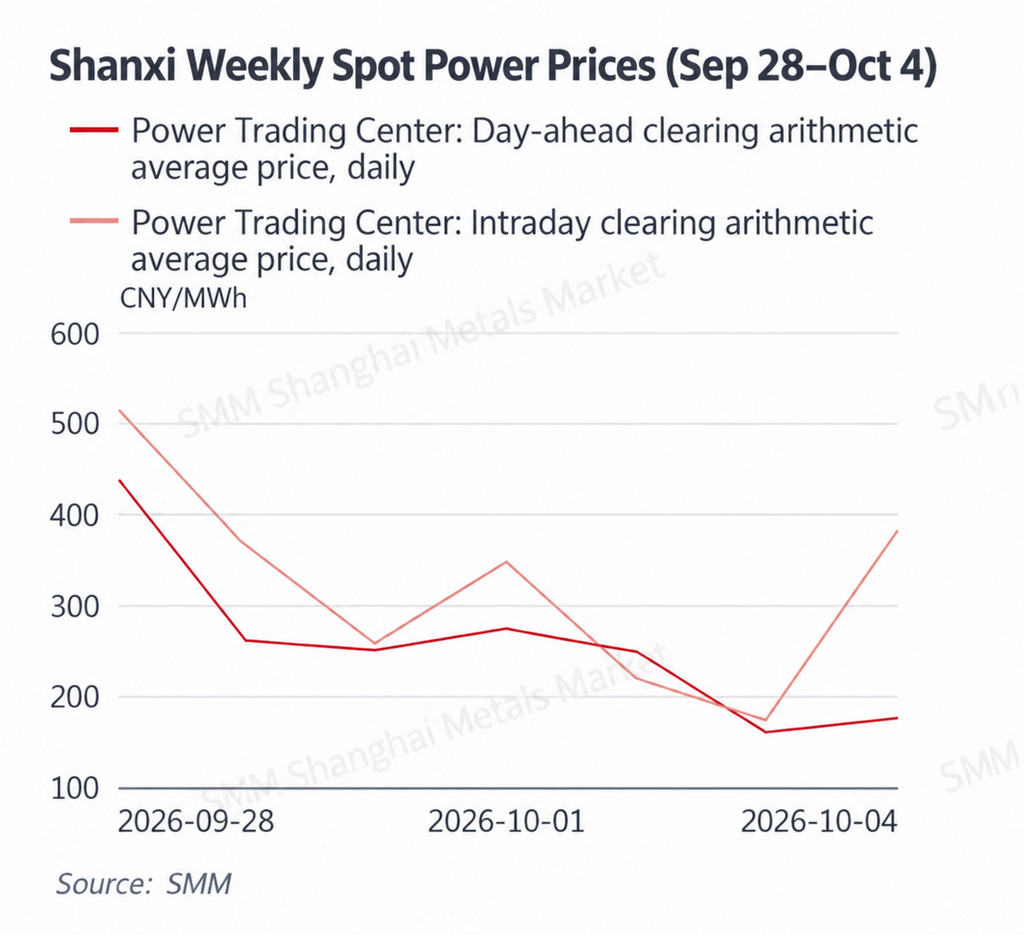
ค่าเฉลี่ยราคาล่วงหน้ารายวันและราคาระหว่างวันของชานซีปรับตัวลดลงอย่างมาก เนื่องจากความต้องการช่วงวันหยุดที่อ่อนแอกดดันมากกว่าแรงหนุนจากต้นทุนถ่านหินที่สูง ค่าเฉลี่ยเลขคณิตของราคาล่วงหน้ารายวันรายสัปดาห์ของชานซีลดลงมาอยู่ที่ประมาณ 259.45 หยวน/เมกะวัตต์ชั่วโมง ลดลงประมาณ 31.7% จากสัปดาห์ก่อนหน้า ขณะที่ค่าเฉลี่ยราคาระหว่างวันลดลงมาอยู่ที่ประมาณ 324.27 หยวน/เมกะวัตต์ชั่วโมง ลดลงประมาณ 28.4% ราคาระหว่างวันยังคงสูงที่ 513.65 หยวน/เมกะวัตต์ชั่วโมงในวันที่ 28 กันยายน แต่หลังจากนั้นปรับตัวลดลงต่อเนื่อง แตะ 221.57 หยวน/เมกะวัตต์ชั่วโมงในวันที่ 2 ตุลาคม และ 174.39 หยวน/เมกะวัตต์ชั่วโมงในวันที่ 3 ตุลาคม ราคาล่วงหน้ารายวันลดลงไปอีกเหลือ 161.81 หยวน/เมกะวัตต์ชั่วโมง และ 176.69 หยวน/เมกะวัตต์ชั่วโมงในวันที่ 3 และ 4 ตุลาคม วันหยุดวันชาติทำให้ภาระไฟฟ้าภาคอุตสาหกรรมลดลง ขณะที่สภาพอากาศหนาวเย็นในภาคเหนือของจีนยิ่งทำให้ความต้องการไฟฟ้าอ่อนแอลงอีก แม้ราคาถ่านหินที่สูงยังคงหนุนต้นทุนส่วนเพิ่มของการผลิตไฟฟ้าจากความร้อน แต่ผลกระทบจากความต้องการที่อ่อนแอกลับเด่นชัดกว่า ในวันที่ 4 ตุลาคม ค่าเฉลี่ยราคาระหว่างวันดีดตัวกลับมาที่ 383.83 หยวน/เมกะวัตต์ชั่วโมง ขณะที่ค่าเฉลี่ยราคาล่วงหน้ารายวันยังคงอยู่ที่เพียง 176.69 หยวน/เมกะวัตต์ชั่วโมง ซึ่งแสดงให้เห็นอีกครั้งว่าราคาระหว่างวันสามารถเบี่ยงเบนไปจากความคาดการณ์ราคาล่วงหน้ารายวันได้รวดเร็วเพียงใดเมื่อผลผลิตพลังงานหมุนเวียน ภาระไฟฟ้า หรือเงื่อนไขการส่งออกจริงเปลี่ยนแปลงไป
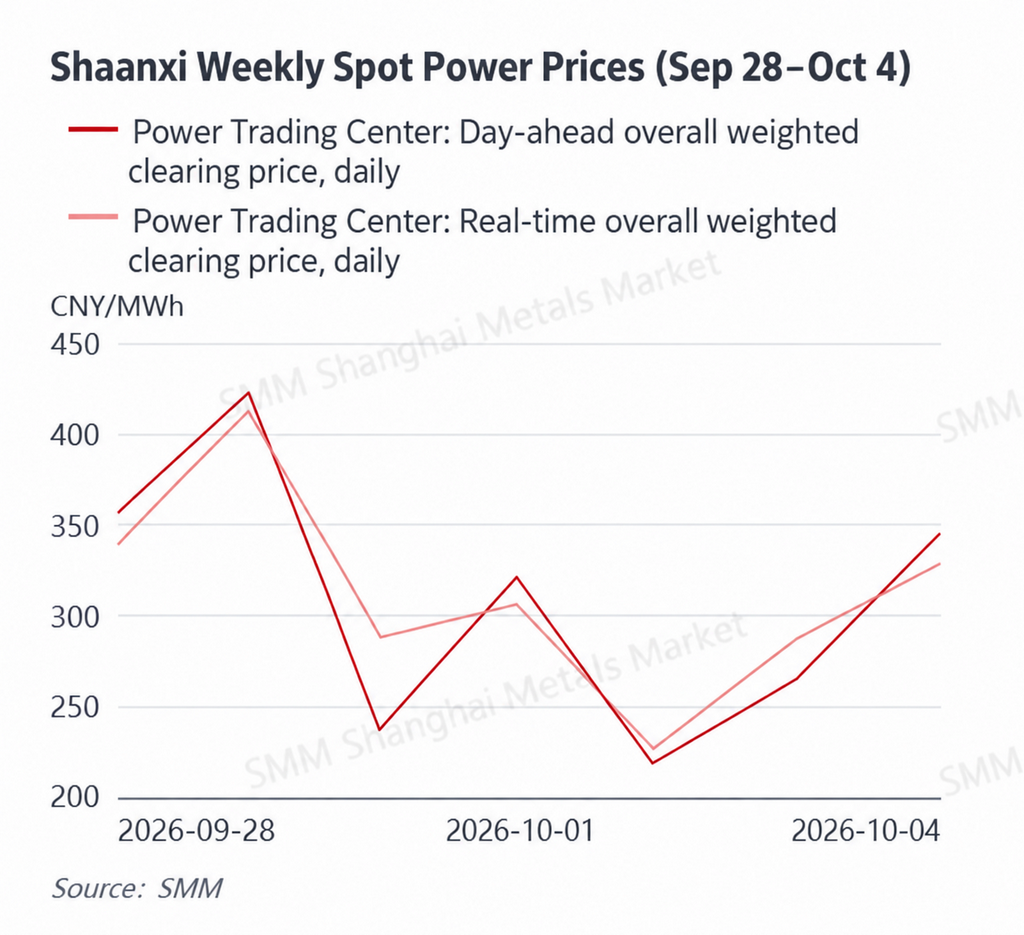
มณฑลส่านซีอ่อนตัวลงเพียงเล็กน้อย โดยราคาล่วงหน้ารายวันและราคาเรียลไทม์ยังคงใกล้เคียงกัน และสภาพระบบค่อนข้างสมดุล ค่าเฉลี่ยถ่วงน้ำหนักของราคาล่วงหน้ารายวันรายสัปดาห์ของส่านซีลดลงมาอยู่ที่ประมาณ 308.86 หยวน/เมกะวัตต์ชั่วโมง ลดลงประมาณ 6.0% จากสัปดาห์ก่อนหน้า ขณะที่ค่าเฉลี่ยถ่วงน้ำหนักราคาเรียลไทม์ลดลงมาอยู่ที่ประมาณ 312.54 หยวน/เมกะวัตต์ชั่วโมง ลดลงประมาณ 2.3% ราคาล่วงหน้ารายวันและราคาเรียลไทม์ต่างปรับตัวขึ้นในวันที่ 29 กันยายน แตะ 423.85 หยวน/เมกะวัตต์ชั่วโมง และ 413.19 หยวน/เมกะวัตต์ชั่วโมง ตามลำดับ ก่อนจะปรับตัวลดลง ราคาเรียลไทม์ทำจุดต่ำสุดที่ 227.48 หยวน/เมกะวัตต์ชั่วโมงในวันที่ 2 ตุลาคม แล้วค่อย ๆ ฟื้นตัว ขณะที่ค่าเฉลี่ยราคาล่วงหน้ารายวันและราคาเรียลไทม์ในวันที่ 4 ตุลาคมปรับขึ้นมาที่ 343.60 หยวน/เมกะวัตต์ชั่วโมง และ 327.15 หยวน/เมกะวัตต์ชั่วโมงการลดลงของมณฑลส่านซีมีขนาดเล็กกว่าการลดลงในมองโกเลียในและมณฑลชานซีอย่างมาก ซึ่งบ่งชี้ว่าแม้อุปสงค์ช่วงวันหยุดจะกดดันราคาลงบ้าง แต่การผลิตไฟฟ้าจากพลังงานหมุนเวียน การซื้อขายระหว่างมณฑล และต้นทุนส่วนเพิ่มของถ่านหินได้ร่วมกันจำกัดการปรับตัวลงเพิ่มเติม
โดยรวมแล้ว ยกเว้นตลาดซื้อขายล่วงหน้าแบบรายวันของมณฑลกวางตุ้ง ศูนย์กลางราคาในตลาดสปอตหลักที่ติดตามอยู่ปรับตัวอ่อนลงในสัปดาห์นี้ โดยวันหยุดวันชาติเป็นปัจจัยกดดันด้านอุปสงค์ร่วมกัน อากาศที่หนาวเย็นขึ้นยิ่งลดความต้องการทำความเย็นในภาคเหนือของจีน ส่งผลให้มองโกเลียในและมณฑลชานซีปรับตัวลงอย่างมากเป็นพิเศษ ขณะเดียวกันมณฑลซานตงบันทึกราคาติดลบซ้ำหลายครั้งพร้อมกับราคาช่วงพีคที่สูง ซึ่งตอกย้ำความไม่สอดคล้องภายในวันที่เพิ่มขึ้นระหว่างการผลิตไฟฟ้าจากพลังงานหมุนเวียนและภาระการใช้ไฟฟ้า มณฑลกวางตุ้งยังคงได้รับแรงหนุนจากอุณหภูมิสูงในช่วงครึ่งแรกของสัปดาห์ แต่ราคาแบบเรียลไทม์ปรับตัวลงอย่างรวดเร็วเมื่อฝนตก อากาศเย็นลง และผลกระทบจากวันหยุดลดอุปสงค์ ด้านเชื้อเพลิง ราคาถ่านหินยังคงอยู่ในระดับสูงและยังคงหนุนต้นทุนส่วนเพิ่มของการผลิตไฟฟ้าจากพลังงานความร้อน ราคาก๊าซ LNG นำเข้าของจีนจาก SMM ปรับตัวลงโดยทั่วไป ขณะที่ราคา LNG ในกวางตุ้งตะวันออกปรับตัวสูงขึ้น ทำให้เกิดความแตกต่างชั่วคราวระหว่างราคาก๊าซนำเข้าและก๊าซในประเทศ หลังวันหยุด ตัวแปรสำคัญจะอยู่ที่ความเร็วของการฟื้นตัวของอุปสงค์ภาคอุตสาหกรรม การเปลี่ยนแปลงของอุณหภูมิในภาคเหนือของจีน และปริมาณการผลิตไฟฟ้าจากลมและแสงอาทิตย์ที่เกิดขึ้นจริง
พลังงานปฐมภูมิ
28 กันยายน–4 ตุลาคม
ถ่านหินความร้อน: ราคาที่ท่าเรือยังคงอยู่ในระดับสูง ขณะที่อุปสงค์ช่วงวันหยุดอ่อนตัวลง และข้อจำกัดด้านอุปทานกับความคาดหวังการสต็อกสำหรับฤดูหนาวจำกัดการปรับตัวลง
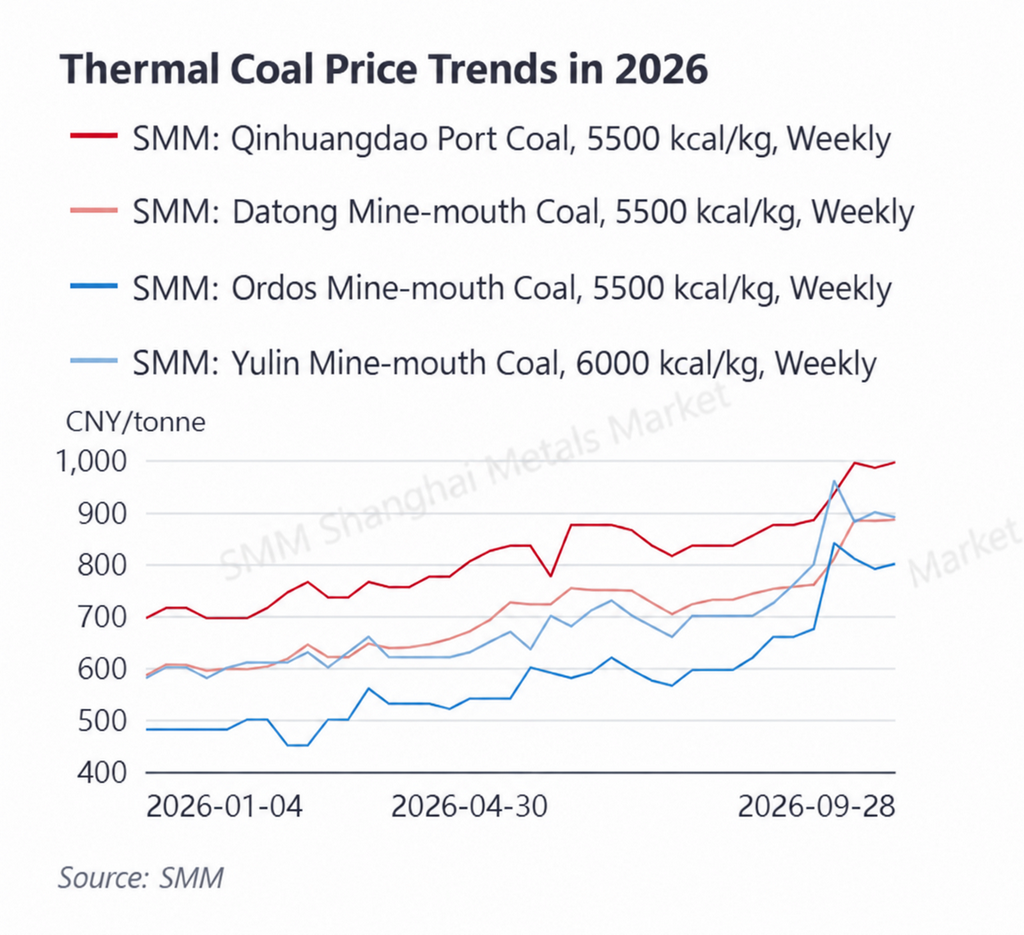
ณ วันที่ 28 กันยายน ถ่านหิน 5,500 กิโลแคลอรีที่ท่าเรือฉินหวงเต่าของ SMM อยู่ที่ 995 หยวน/ตัน เพิ่มขึ้นจาก 985 หยวน/ตัน เมื่อวันที่ 18 กันยายน ในช่วงเวลาเดียวกัน ถ่านหิน 5,500 กิโลแคลอรีที่ปากเหมืองต้าถงอยู่ที่ 885 หยวน/ตัน ถ่านหิน 5,500 กิโลแคลอรีที่ปากเหมืองออร์ดอสอยู่ที่ 800 หยวน/ตัน และถ่านหิน 6,000 กิโลแคลอรีที่ปากเหมืองยวี่หลินอยู่ที่ 890 หยวน/ตัน โดยรวมแล้ว ราคาที่ท่าเรือยังคงอยู่ในระดับสูง ขณะที่ตลาดปากเหมืองแสดงความแตกต่างบางประการ ซึ่งบ่งชี้ถึงการเปลี่ยนจากการพุ่งขึ้นอย่างรวดเร็วก่อนหน้านี้ไปสู่การทรงตัวในระดับสูง
อุปทาน: การกำกับดูแลด้านความปลอดภัยยังคงมีอยู่ในภูมิภาคผู้ผลิตถ่านหินหลัก ขณะที่ตารางการผลิตและการกลับมาดำเนินการของเหมืองบางแห่งยังคงระมัดระวัง ซึ่งจำกัดการเติบโตของอุปทานในระยะใกล้ ในช่วงวันหยุดวันชาติ กิจกรรมการทำเหมือง การขนส่ง และตลาดสปอตก็ได้รับผลกระทบในระดับหนึ่งเช่นกัน ขณะเดียวกัน เศรษฐศาสตร์ของการขนส่งจากพื้นที่ผลิตไปยังท่าเรือภาคเหนือดีขึ้นเมื่อเทียบกับช่วงก่อนหน้า ช่วยให้ปริมาณถ่านหินไหลเข้าท่าเรือฟื้นตัว อย่างไรก็ตาม สต็อกที่ท่าเรือยังคงค่อนข้างต่ำ ขณะที่ผู้ค้าแสดงความเต็มใจจำกัดในการลดราคาเสนอขายอย่างรุนแรง ซึ่งลดขอบเขตการปรับตัวลงอย่างรวดเร็วของราคา
อุปสงค์: วันหยุดวันชาติทำให้ภาระการใช้ไฟฟ้าภาคอุตสาหกรรมและอุปสงค์ถ่านหินนอกภาคไฟฟ้าบางส่วนอ่อนตัวลงชั่วคราว อุณหภูมิที่ลดลงในภาคเหนือของจีนยังลดการเผาไหม้ถ่านหินของโรงไฟฟ้าพลังความร้อนเพิ่มเติม ขณะที่ผู้ผลิตไฟฟ้ายังคงพึ่งพาการส่งมอบตามสัญญาระยะยาวและการจัดซื้อสปอตที่จำเป็นเป็นหลัก อย่างไรก็ตาม ฤดูทำความร้อนในภาคเหนือกำลังใกล้เข้ามา และความคาดหวังการสร้างสต็อกสำหรับฤดูหนาวกำลังค่อยๆ กลายเป็นแรงหนุน ตลาดจึงแสดงรูปแบบที่ชัดเจนของอุปสงค์ปัจจุบันที่อ่อนแอลงแต่ความคาดหวังการเติมสต็อกฤดูหนาวในอนาคตที่แข็งแกร่งขึ้น
สต็อก: สต็อกที่ท่าเรือภาคเหนือยังคงค่อนข้างตึงตัว ขณะที่สต็อกของโรงไฟฟ้ายังคงเป็นกันชนที่สมเหตุสมผล ตลาดจึงยังคงแสดงโครงสร้างที่ทรัพยากรที่ท่าเรือค่อนข้างตึงตัวแต่ผู้ใช้ปลายทางยังไม่เผชิญแรงกดดันการจัดซื้อทันที ราคาถ่านหินความร้อนคาดว่าจะยังคงอยู่ในระดับสูงและเคลื่อนไหวในกรอบแคบในระยะใกล้: อุปสงค์ช่วงนอกฤดูที่อ่อนแอจำกัดการปรับขึ้น ขณะที่การฟื้นตัวของอุปทานที่ช้าและความคาดหวังการสต็อกฤดูหนาวจำกัดการปรับลง
LNG: ราคานำเข้ายังคงปรับตัวลงจากระดับสูง ขณะที่ราคาในกวางตุ้งตะวันออกปรับตัวสูงขึ้น ทำให้เกิดความแตกต่างระยะสั้นระหว่างตลาดในประเทศและต่างประเทศ
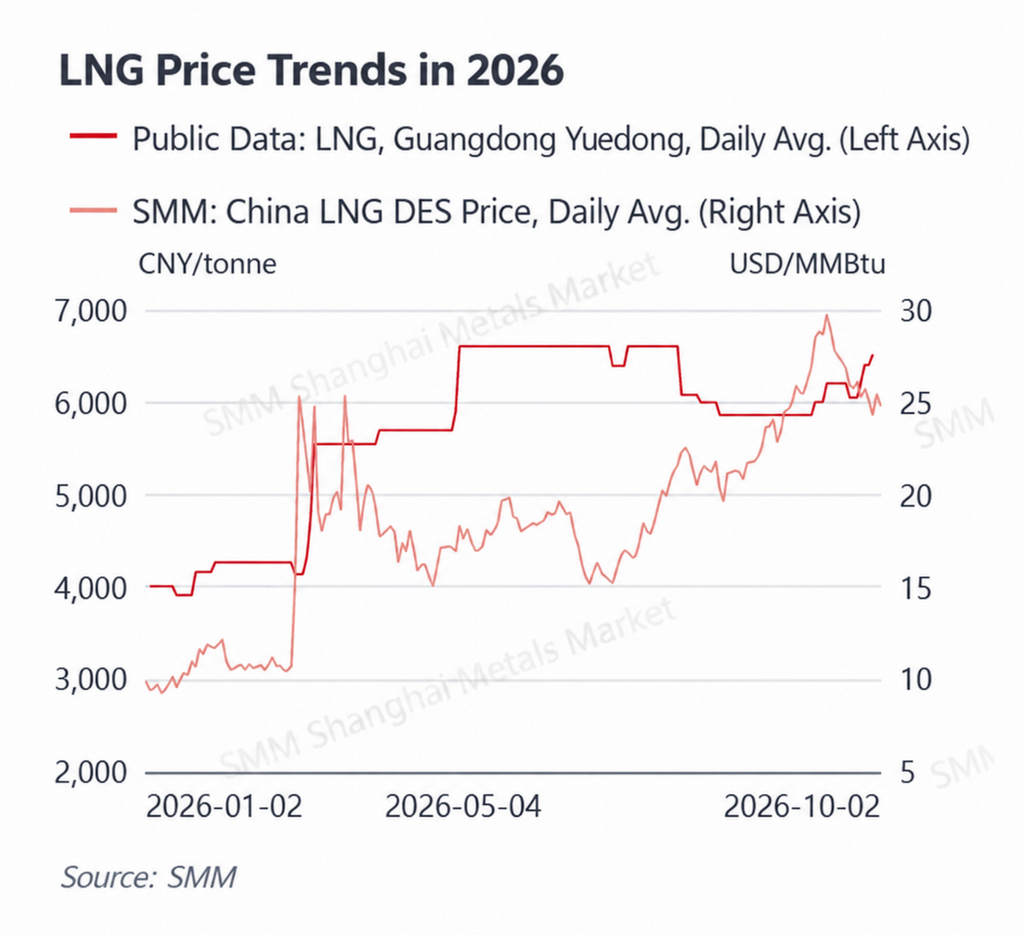
ราคาก๊าซ LNG นำเข้าของจีนจาก SMM ยังคงผันผวนแต่ปรับตัวลงโดยทั่วไปในสัปดาห์นี้ ราคาอยู่ที่ 25.74 ดอลลาร์สหรัฐ/ล้านบีทียู เมื่อวันที่ 28 กันยายน ลดลงเป็น 25.07 ดอลลาร์สหรัฐ/ล้านบีทียู เมื่อวันที่ 29 กันยายน และ 24.29 ดอลลาร์สหรัฐ/ล้านบีทียู เมื่อวันที่ 30 กันยายน ดีดตัวขึ้นชั่วคราวเป็น 25.49 ดอลลาร์สหรัฐ/ล้านบีทียู เมื่อวันที่ 1 ตุลาคม แล้วจึงอ่อนตัวลงอีกครั้งเป็น 24.75 ดอลลาร์สหรัฐ/ล้านบีทียู เมื่อวันที่ 2 ตุลาคม ในทางตรงกันข้าม ราคา LNG ในกวางตุ้งตะวันออกอยู่ที่ 6,405 หยวน/ตัน ในวันที่ 28–29 กันยายน และปรับขึ้นอีกเป็น 6,515 หยวน/ตัน ในวันที่ 30 กันยายน หมายความว่าราคาชายฝั่งในประเทศไม่ได้ปรับตามการลดลงของต้นทุน LNG นำเข้าในทันที วาง Markdown (1)
อุปทาน: ต้นทุนก๊าซป้อนในประเทศยังคงอยู่ในระดับสูง ขณะที่การเปลี่ยนแปลงที่เกี่ยวข้องกับวันหยุดในการผลิต LNG โลจิสติกส์ และการจัดสรรทรัพยากรชะลอการปรับตัวลงของราคาในประเทศเมื่อเทียบกับต้นทุนนำเข้า ผลกระทบจากการเพิ่มขึ้นของราคาสปอตระหว่างประเทศก่อนหน้านี้ยังไม่ถูกดูดซับอย่างเต็มที่โดยตลาดในประเทศ ทำให้ผู้จัดจำหน่ายบางรายมีความต้านทานต่อการลดราคาค่อนข้างแข็งแกร่ง สิ่งนี้นำไปสู่ความแตกต่างชั่วคราวระหว่างราคา LNG นำเข้าที่ลดลงและราคาสปอตในกวางตุ้งตะวันออกที่เพิ่มขึ้น
อุปสงค์: การใช้ก๊าซภาคอุตสาหกรรมอ่อนตัวลงในช่วงวันหยุดวันชาติ ขณะที่ภาคเหนือของจีนยังไม่เข้าสู่ฤดูทำความร้อนอย่างเต็มที่ ทำให้อุปสงค์ระยะใกล้โดยรวมค่อนข้างอ่อน อย่างไรก็ตาม กวางตุ้งยังคงมีอุณหภูมิประมาณ 35°C ในช่วงครึ่งแรกของสัปดาห์ ซึ่งคงอุปสงค์การผลิตไฟฟ้าจากก๊าซบางส่วนไว้ เมื่อพายุฝนฟ้าคะนองเพิ่มขึ้นและอุณหภูมิลดลงในวันที่ 1–2 ตุลาคม ราคาไฟฟ้าแบบเรียลไทม์ของกวางตุ้งก็อ่อนตัวลงอย่างเห็นได้ชัด ซึ่งแสดงให้เห็นว่าแม้ต้นทุนการผลิตไฟฟ้าจากก๊าซยังคงสูง แต่สภาพอุปสงค์ยังคงกำหนดทิศทางระยะสั้นของตลาดไฟฟ้า
โดยรวมแล้ว ตลาด LNG ในสัปดาห์นี้มีลักษณะเด่นคือ ต้นทุนนำเข้าที่ลดลงแต่การปรับราคาในประเทศที่ช้ากว่า เมื่ออุณหภูมิในภาคเหนือลดลงอย่างต่อเนื่อง อุปสงค์การทำความร้อนจะค่อยๆ แข็งแกร่งขึ้น แต่สต็อกที่ค่อนข้างเพียงพอจำกัดความเป็นไปได้ของการพุ่งขึ้นอย่างรวดเร็วในทันทีอีกครั้ง สำหรับตลาดไฟฟ้าของกวางตุ้ง LNG ในกวางตุ้งตะวันออกที่ 6,515 หยวน/ตัน หมายความว่าต้นทุนขั้นต่ำของการผลิตไฟฟ้าจากก๊าซยังคงสูง แม้เมื่ออุปสงค์ไฟฟ้าอ่อนตัวลง ต้นทุนก๊าซอาจยังคงจำกัดการปรับตัวลงของราคาสปอต
ทบทวนสภาพอากาศ
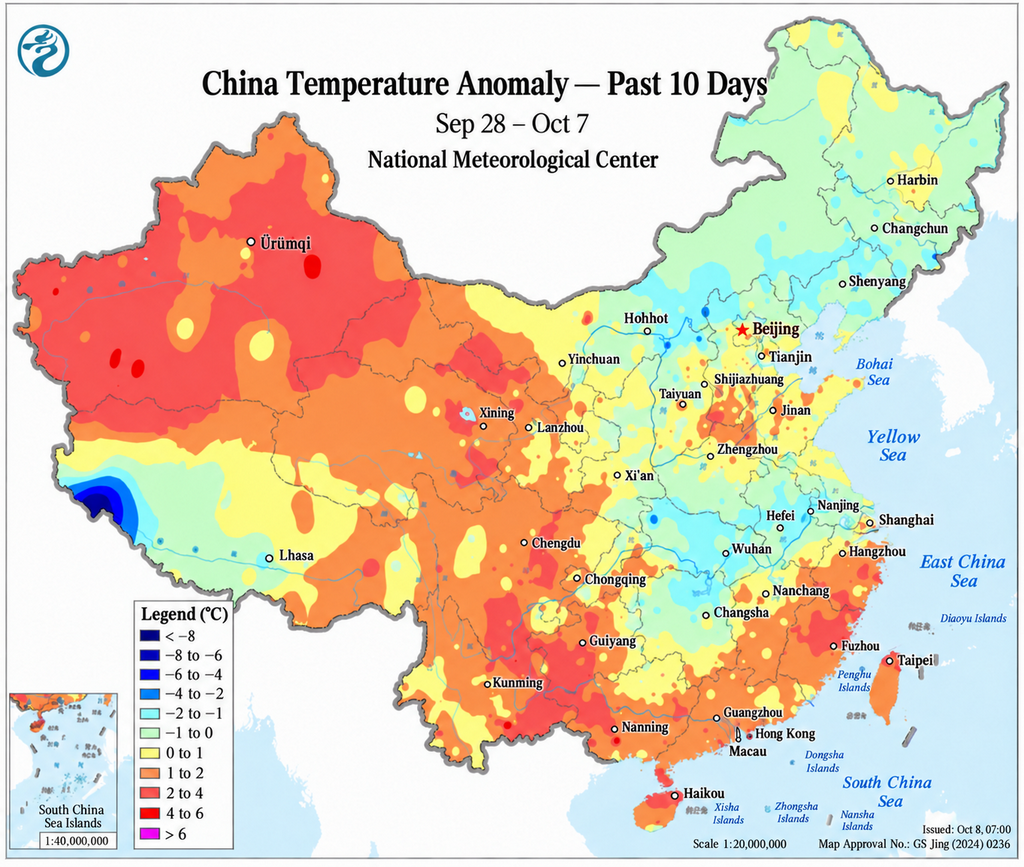
ในช่วงวันที่ 28 กันยายน–4 ตุลาคม จีนเคลื่อนตัวจากปลายฤดูร้อนเข้าสู่ฤดูใบไม้ร่วงมากขึ้น โดยมีรูปแบบอากาศ "เหนือเย็น ใต้อุ่น" ที่ชัดเจน ในช่วงวันที่ 29–30 กันยายน จีนตอนใต้ยังคงอยู่ภายใต้อิทธิพลของความกดอากาศสูงกึ่งเขตร้อน และอุณหภูมิสูงสุดในบางพื้นที่ของกวางตุ้งยังคงอยู่ที่ประมาณ 35°C ทำให้อุปสงค์การทำความเย็นยังคงค่อนข้างแข็งแกร่งก่อนวันหยุด ตั้งแต่วันที่ 1 ตุลาคมเป็นต้นไป อากาศเย็นเคลื่อนตัวลงใต้และอุณหภูมิลดลงอย่างชัดเจนทั่วซานตงและภาคเหนือของจีน ในซานตง อุณหภูมิสูงสุดตอนกลางวันลดลงจากประมาณ 29°C ในปลายเดือนกันยายนเป็นประมาณ 22–24°C ขณะที่อุณหภูมิต่ำสุดในบางพื้นที่ลดลงสู่ประมาณ 9°C ภายในวันที่ 4 ตุลาคม
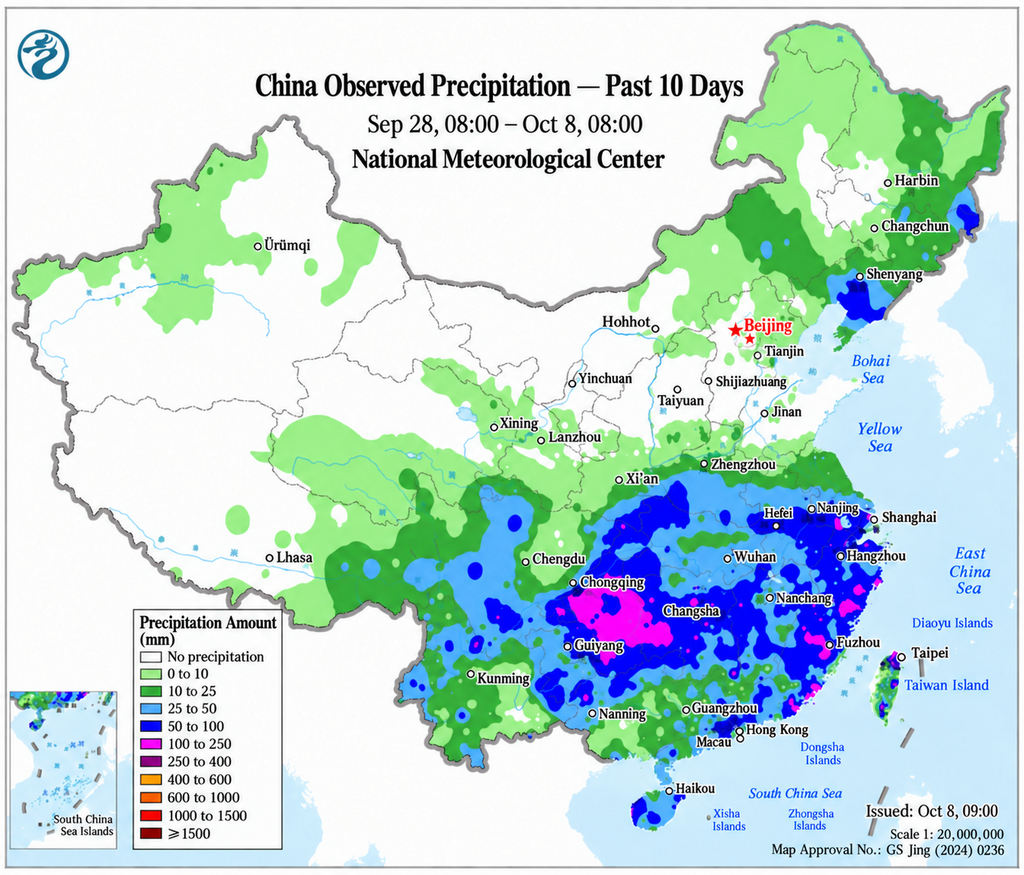
ปริมาณฝนก็กลายเป็นปัจจัยสำคัญในช่วงวันหยุด ระหว่างวันที่ 1–3 ตุลาคม ฝนตกค่อนข้างหนักส่งผลกระทบต่อจีนตะวันตกและภูมิภาคหวง-หวย รวมถึงบางส่วนของซานตงตอนใต้และตอนกลาง และมณฑลเหอหนาน กวางตุ้งเปลี่ยนจากอากาศร้อนเป็นพายุฝนฟ้าคะนองบ่อยขึ้นในวันที่ 1–2 ตุลาคม โดยอุณหภูมิสูงสุดลดลงสู่ประมาณ 30°C ก่อนที่สภาพอากาศจะเปลี่ยนเป็นมีเมฆเป็นส่วนใหญ่ในวันที่ 3–4 ตุลาคม การรวมกันของอากาศเย็นลง ฝนตก และอุปสงค์ที่อ่อนแอจากวันหยุดส่งผลให้การใช้ไฟฟ้าลดลงในหลายมณฑล และเป็นฉากหลังสำคัญของราคาสปอตที่อ่อนตัวลงในสัปดาห์นี้
เมื่อเดือนตุลาคมดำเนินไป ภาคเหนือของจีนกำลังเข้าสู่ช่วงอุปสงค์นอกฤดูใบไม้ร่วงที่เป็นแบบฉบับมากขึ้น โดยอุปสงค์การทำความเย็นลดลงอย่างต่อเนื่อง ขณะที่อุปสงค์การทำความร้อนในวงกว้างยังไม่เริ่มขึ้น ความอ่อนไหวโดยตรงของราคาไฟฟ้าสปอตต่ออุณหภูมิจึงอาจลดลง ขณะที่ผลผลิตจากพลังงานหมุนเวียน เมฆปกคลุม สภาพลม และความคลาดเคลื่อนของการพยากรณ์ล่วงหน้าแบบรายวันมีแนวโน้มที่จะมีบทบาทมากขึ้นในการเคลื่อนไหวระยะสั้นของตลาด
II. พัฒนาการสำคัญในตลาดไฟฟ้าของจีน
เมื่อวันที่ 28 กันยายน กระทรวงอุตสาหกรรมและเทคโนโลยีสารสนเทศ คณะกรรมการพัฒนาและปฏิรูปแห่งชาติ กระทรวงคมนาคม กระทรวงพาณิชย์ สำนักงานกำกับดูแลตลาดแห่งรัฐ สำนักงานพลังงานแห่งชาติ และสำนักงานการรถไฟแห่งชาติ ได้ร่วมกันออกแผนห้าปีฉบับที่ 15 เพื่อการพัฒนาอุตสาหกรรมแบตเตอรี่ชนิดใหม่ (แผนร่วม MIIT [2026] ฉบับที่ 220) แผนดังกล่าวเสนอการสร้างระบบผลิตภัณฑ์แบตเตอรี่ใหม่ที่นำโดยแบตเตอรี่ลิเธียมไอออนและเสริมด้วยเทคโนโลยีรวมถึงแบตเตอรี่โซเดียมไอออนและแบตเตอรี่ไหล พร้อมทั้งส่งเสริมการใช้งานที่กว้างขึ้นในการกักเก็บพลังงานชนิดใหม่ เมื่อเทคโนโลยีกักเก็บพลังงานพัฒนาด้านความปลอดภัย ระยะเวลา และต้นทุนอย่างต่อเนื่อง อุปทานทางเทคนิคของทรัพยากรยืดหยุ่นที่มีให้กับตลาดไฟฟ้าคาดว่าจะขยายตัวเพิ่มขึ้น ซึ่งมอบความยืดหยุ่นเพิ่มเติมให้กับตลาดสปอตและตลาดบริการเสริม
เมื่อวันที่ 28 กันยายน กรมอุตสาหกรรมและเทคโนโลยีสารสนเทศมณฑลเหลียวหนิง ร่วมกับคณะกรรมการพัฒนาและปฏิรูปมณฑลเหลียวหนิง และสำนักงานกำกับดูแลพลังงานภาคตะวันออกเฉียงเหนือของจีน ได้เผยแพร่แผนงานการซื้อขายตลาดไฟฟ้าเหลียวหนิงปี 2027 (ร่างเพื่อรับฟังความคิดเห็น) ร่างดังกล่าวเสนอว่าปริมาณไฟฟ้าตามสัญญารายปีระหว่างผู้ผลิตไฟฟ้าและผู้ใช้ไฟฟ้าควรครอบคลุมไม่น้อยกว่า 80% ของการผลิตและการใช้ไฟฟ้าจริงตามหลักการ ขณะที่ปริมาณสัญญาระยะกลางและระยะยาวควรครอบคลุมไม่น้อยกว่า 90% ตามหลักการ ตลาดสปอตของเหลียวหนิงจะดำเนินการชำระราคาแบบต่อเนื่องต่อไปในปี 2027 ขณะที่ตลาดค้าปลีกจะแนะนำช่วงเวลาถอนตัวสูงสุด 168 ชั่วโมง กรอบที่เสนอช่วยเสริมบทบาทของสัญญาระยะกลางและระยะยาวในการป้องกันความเสี่ยงของตลาดสปอต ขณะที่เพิ่มความยืดหยุ่นให้ผู้ใช้รายย่อยในการเลือกสัญญาและการบริหารความเสี่ยง
เมื่อวันที่ 30 กันยายน คณะกรรมการพัฒนาและปฏิรูปแห่งชาติได้เผยแพร่มาตรการป้องกันและควบคุมความเสี่ยงตลาดไฟฟ้า (ร่างเพื่อรับฟังความคิดเห็นสาธารณะ) กฎที่เสนอมีเป้าหมายเพื่อสร้างกรอบระดับชาติที่เป็นระบบมากขึ้นสำหรับการระบุ ติดตาม เตือนภัย และจัดการความเสี่ยงของตลาดไฟฟ้า พร้อมทั้งชี้แจงความรับผิดชอบของสถาบันตลาดและผู้เข้าร่วมที่เกี่ยวข้อง นอกจากนี้ยังเสริมการติดตามราคาที่ผิดปกติ ความไม่สมดุลระหว่างอุปสงค์และอุปทาน และความเสี่ยงการดำเนินงานตลาดอื่นๆ เมื่อความครอบคลุมของตลาดสปอตและปริมาณการซื้อขายขยายตัวอย่างต่อเนื่อง การเคลื่อนไปสู่กรอบการควบคุมความเสี่ยงระดับชาติที่เป็นเอกภาพมากขึ้นควรช่วยปรับปรุงเสถียรภาพของตลาด
เมื่อวันที่ 30 กันยายน สำนักงานใหญ่สำนักงานพลังงานแห่งชาติได้เผยแพร่ระเบียบการจัดการการดำเนินงานเชื่อมต่อโครงข่ายไฟฟ้า (ร่างเพื่อรับฟังความคิดเห็น) ฉบับปรับปรุง การปรับปรุงนี้ปรับปรุงกฎปัจจุบันให้สะท้อนการพัฒนาของตลาดไฟฟ้าแห่งชาติที่เป็นเอกภาพของจีนและระบบไฟฟ้าชนิดใหม่ได้ดียิ่งขึ้น โดยชี้แจงข้อกำหนดสำหรับการดำเนินงานเชื่อมต่อโครงข่าย การจัดส่ง และความมั่นคงของระบบเพิ่มเติม พร้อมทั้งปรับกรอบให้เข้ากับทรัพยากรและรูปแบบการดำเนินงานที่เกิดขึ้นใหม่ เช่น การกักเก็บพลังงานชนิดใหม่ การเชื่อมต่อโดยตรงของไฟฟ้าสีเขียว และระบบบูรณาการแหล่งผลิต-โครงข่าย-โหลด-การกักเก็บ การเปลี่ยนแปลงที่เสนอจะช่วยชี้แจงขอบเขตการดำเนินงานสำหรับผู้เข้าร่วมตลาดที่หลากหลายขึ้นหลังการเชื่อมต่อโครงข่าย
โดยรวมแล้ว พัฒนาการด้านกฎระเบียบในสัปดาห์นี้เปลี่ยนจากการขยายการมีส่วนร่วมในตลาดเพียงอย่างเดียวไปสู่การเสริมสร้างการควบคุมความเสี่ยงของตลาด การปรับปรุงกฎการดำเนินงานเชื่อมต่อโครงข่าย และการขยายฐานทรัพยากรยืดหยุ่น เมื่อพลังงานหมุนเวียน การกักเก็บพลังงานชนิดใหม่ และผู้เข้าร่วมตลาดรายใหม่เร่งการบูรณาการเข้าสู่ตลาดไฟฟ้า ผู้ผลิตไฟฟ้า ผู้ค้าปลีกไฟฟ้า และผู้ประกอบการกักเก็บพลังงานจะเผชิญข้อกำหนดที่สูงขึ้นสำหรับกลยุทธ์การเสนอราคา การบริหารความเสี่ยง และการมีส่วนร่วมประสานงานในหลายส่วนตลาด