คณะกรรมาธิการยุโรปประกาศเมื่อวันที่ 5 ตุลาคมว่า ราคาใบรับรอง CBAM สำหรับไตรมาสที่สามของปี 2026 อยู่ที่ 82.32 ยูโรต่อตันคาร์บอนไดออกไซด์เทียบเท่า เพิ่มขึ้น 7.04 ยูโร หรือ 9.35% จาก 75.28 ยูโรในไตรมาสที่สอง สำหรับการนำเข้าอะลูมิเนียมที่อยู่ภายใต้ CBAM ราคาใบรับรองที่สูงขึ้นจะเพิ่มต้นทุนคาร์บอนที่เกี่ยวข้อง เมื่อพารามิเตอร์การปล่อยมลพิษ การปรับการจัดสรรฟรี และเงื่อนไขอื่น ๆ ยังคงไม่เปลี่ยนแปลง
เมื่อพิจารณาจากตารางการประมูลสิทธิ EUA ผลการประมูลช่วงต้นไตรมาสที่สี่ และความต้องการไฟฟ้าตามฤดูกาลของยุโรป SMM คาดว่าราคาใบรับรอง CBAM ไตรมาสที่สี่อาจอยู่ที่ 85–90 ยูโรต่อตันคาร์บอนไดออกไซด์เทียบเท่า หากความต้องการในฤดูหนาวเพิ่มการผลิตไฟฟ้าจากเชื้อเพลิงฟอสซิลและอุปทานการประมูลเป็นไปตามตารางปัจจุบัน การคาดการณ์แบบมีเงื่อนไขนี้สูงกว่าไตรมาสที่สาม 3.26–9.33%
ภายใต้ระเบียบวิธีค่าเริ่มต้นปี 2026 ในเครื่องคำนวณ CBAM อะลูมิเนียมของ SMM ต้นทุนไตรมาสที่สามสำหรับอะลูมิเนียมยังไม่ขึ้นรูปที่มีแหล่งกำเนิดจากจีนอยู่ที่ประมาณ 157.44 ยูโรต่อตันผลิตภัณฑ์ ขณะที่ตัวอย่างโปรไฟล์กลวงโลหะผสมอะลูมิเนียมอยู่ที่ 322.15 ยูโรต่อตัน ซึ่งเพิ่มขึ้น 13.46 ยูโรต่อตันและ 27.55 ยูโรต่อตันจากไตรมาสที่สอง ผลิตภัณฑ์ที่ต้องใช้ใบรับรองสุทธิต่อตันมากกว่าจะอ่อนไหวต่อการเพิ่มขึ้นของราคาใบรับรองในระดับเดียวกันมากกว่า
อุปทานการประมูลมีกำหนดลดลงอีกในไตรมาสที่สี่
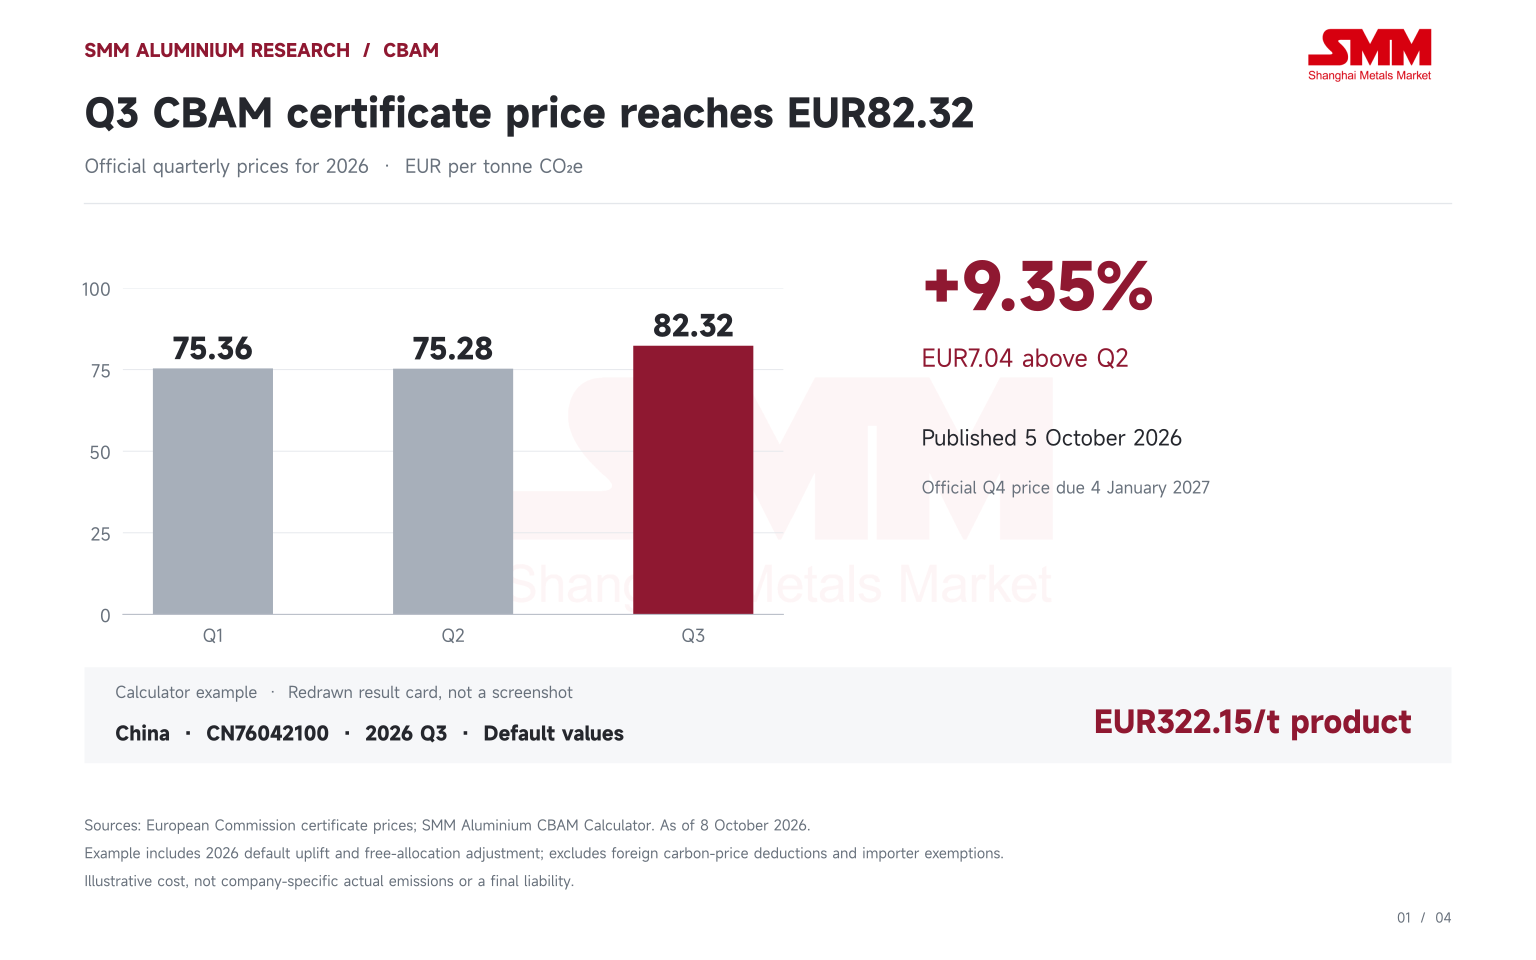
ราคาใบรับรอง CBAM ประกาศเป็นรายไตรมาสสำหรับปี 2026 และคำนวณจากค่าเฉลี่ยถ่วงน้ำหนักของราคาเคลียร์การประมูลสิทธิในระบบซื้อขายสิทธิการปล่อยมลพิษของสหภาพยุโรป ราคาเคลื่อนไหวจาก 75.36 ยูโรในไตรมาสแรกเป็น 75.28 ยูโรในไตรมาสที่สอง ก่อนจะเพิ่มขึ้นเป็น 82.32 ยูโรในไตรมาสที่สาม ราคาไตรมาสที่สี่อย่างเป็นทางการมีกำหนดประกาศในวันที่ 4 มกราคม 2027
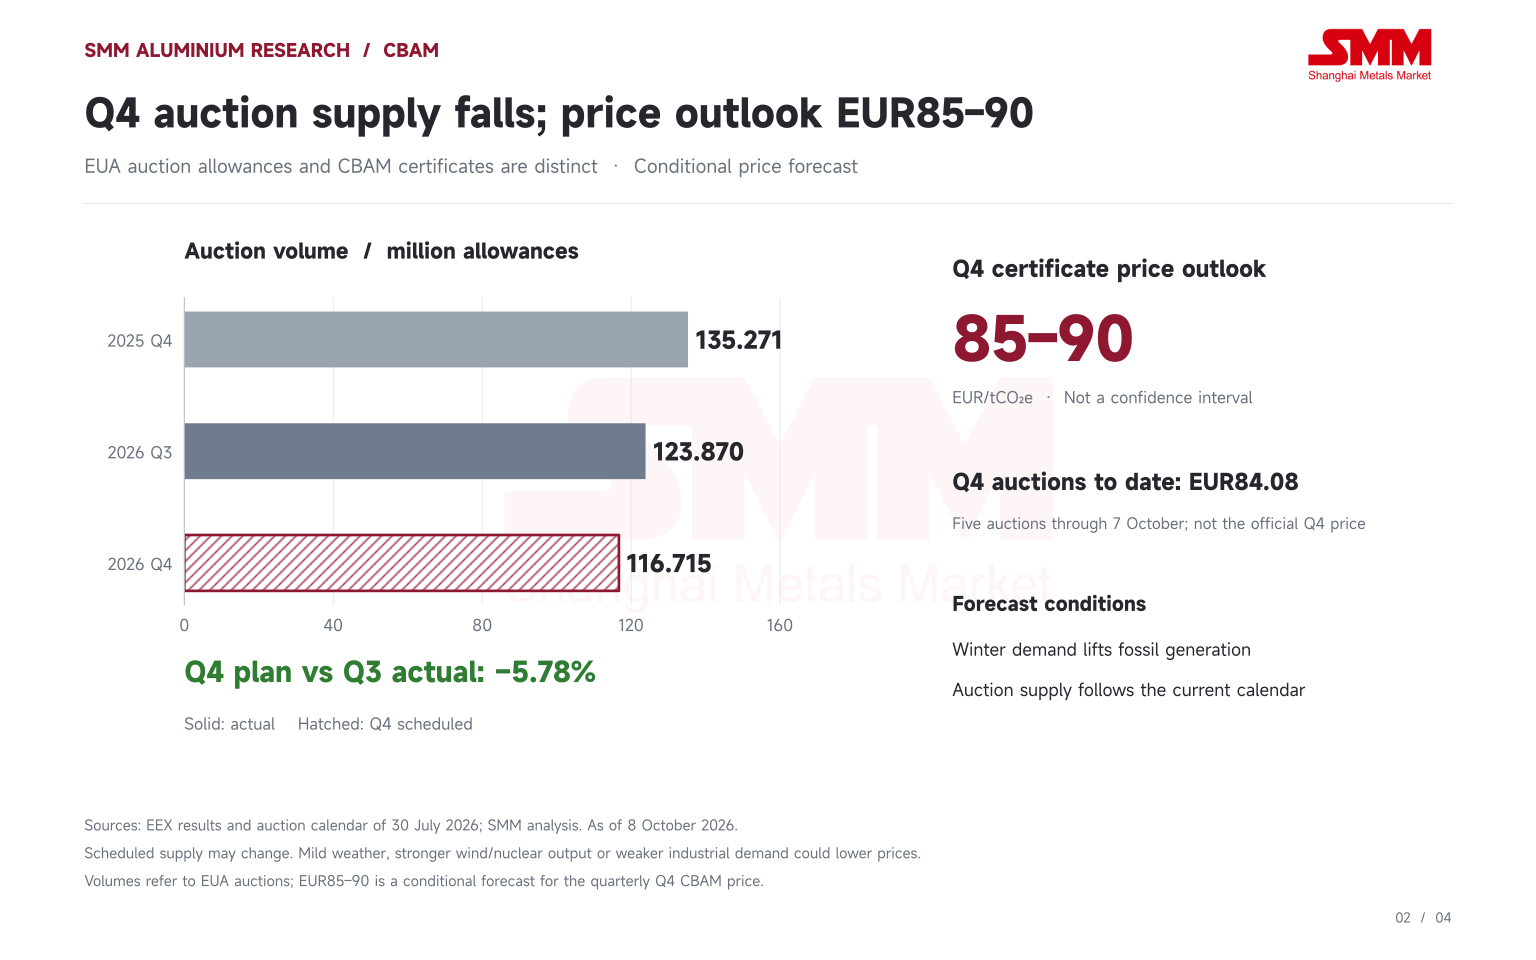
การเปลี่ยนแปลงอุปทานที่เกี่ยวข้องเกี่ยวข้องกับสิทธิ EUA ที่ขายในการประมูล การรวบรวมผล EEX ของ SMM แสดงปริมาณการประมูลไตรมาสที่สามปี 2026 อยู่ที่ 123.870 ล้านสิทธิ ลดลง 24.46% เมื่อเทียบกับปีก่อน อย่างไรก็ตาม แทบไม่เปลี่ยนแปลงจากไตรมาสที่สอง โดยลดลงเพียง 1,500 สิทธิ การยุติการประมูลเพิ่มเติมเป็นพัฒนาการที่สำคัญในไตรมาสที่สาม ภายใต้ REPowerEU ส่วนประกอบของรัฐสมาชิก MS-RRF บรรลุเป้าหมายรายได้ 8 พันล้านยูโรเมื่อวันที่ 22 มิถุนายน และส่วนประกอบกองทุนนวัตกรรม IF-RRF บรรลุเป้าหมาย 12 พันล้านยูโรเมื่อวันที่ 13 กรกฎาคม ตั้งแต่วันที่ 14 กรกฎาคม สิทธิ 571,000 สิทธิต่อการประมูลแพลตฟอร์มร่วมของส่วนหลังถูกถอดออก ทำให้ปริมาณที่กำหนดต่อการประมูลจนถึงสิ้นเดือนสิงหาคมลดลงจาก 2,817,500 เป็น 2,246,500 สิทธิปฏิทินล่าสุดกำหนดอุปทานไตรมาส 4 ไว้ที่ 116.715 ล้านสิทธิ โดยต่ำกว่าปริมาณจริงของไตรมาส 3 ร้อยละ 5.78 และต่ำกว่าไตรมาส 4 ปี 2025 ร้อยละ 13.72 ซึ่งเป็นปัจจัยหนุนจากด้านอุปทาน อย่างไรก็ตาม การประมูล RRF เพิ่มเติมมีกำหนดสิ้นสุดตั้งแต่เดือนสิงหาคมแล้ว ดังนั้นการยุติการประมูลจึงไม่ควรนับซ้ำเป็นการยกเลิกการจัดสรรใหม่ของไตรมาส 4 เงินสำรองเสถียรภาพตลาด หรือ MSR ยังต้องมีฐานเปรียบเทียบที่ชัดเจน ปฏิทินช่วงปลายเดือนกรกฎาคมได้รวมการปรับ MSR เดือนกันยายน–ธันวาคม ซึ่งลดปริมาณลงเมื่อเทียบกับตารางชั่วคราวก่อนหน้า แต่ปริมาณนำเข้าสำหรับเดือนกันยายน 2026–สิงหาคม 2027 อยู่ที่ 190.494 ล้านสิทธิ ต่ำกว่า 275.532 ล้านสิทธิในช่วงก่อนหน้า
อุปสงค์ฤดูหนาวอาจหนุนราคา แต่สัดส่วนการผลิตไฟฟ้ายังคงเป็นปัจจัยชี้ขาด
ความต้องการไฟฟ้าที่สูงขึ้นในฤดูหนาวอาจเพิ่มความต้องการสิทธิของผู้ผลิตไฟฟ้า ขึ้นอยู่กับว่าไฟฟ้าส่วนเพิ่มมาจากแหล่งใด สภาพอากาศหนาวเย็นประกอบกับลมที่ผลิตไฟฟ้าได้น้อยอาจเพิ่มการพึ่งพาการผลิตจากเชื้อเพลิงฟอสซิลและหนุนราคาคาร์บอนให้แข็งแกร่งขึ้น ขณะที่ลมแรงหรือการผลิตนิวเคลียร์ที่สูงอาจช่วยลดแรงกดดันดังกล่าว
รายงานไฟฟ้าของคณะกรรมาธิการแสดงให้เห็นว่าการใช้ไฟฟ้าของสหภาพยุโรปเพิ่มจาก 583 เทระวัตต์ชั่วโมงในไตรมาส 3 ปี 2025 เป็น 636 เทระวัตต์ชั่วโมงในไตรมาส 4 หรือเพิ่มขึ้นประมาณร้อยละ 9.09 สัดส่วนการผลิตจากเชื้อเพลิงฟอสซิลเพิ่มจากร้อยละ 27 เป็นร้อยละ 32 ขณะที่ดัชนีราคาไฟฟ้ายุโรปเพิ่มจาก 78 ยูโรต่อเมกะวัตต์ชั่วโมงเป็น 88 ยูโรต่อเมกะวัตต์ชั่วโมง หรือประมาณร้อยละ 12.82 เมื่อใช้ตัวเลขปัดเศษจากรายงาน ซึ่งแสดงให้เห็นว่าอุปสงค์ฤดูหนาวและสัดส่วนการผลิตไฟฟ้าส่งผลร่วมกันต่อตลาดไฟฟ้าและตลาดคาร์บอน ฤดูกาลไม่ใช่กฎทางเดียว รายงานต้นฉบับของคณะกรรมาธิการแสดงให้เห็นว่าดัชนีราคาไฟฟ้าไตรมาส 4 เพิ่มขึ้นเพียงประมาณร้อยละ 2 เมื่อเทียบรายไตรมาสในปี 2023 ขณะที่ลดลงร้อยละ 45 ในปี 2022 ราคาพลังงานที่ลดลง สภาพอากาศ และการปรับสมดุลอุปสงค์-อุปทานในภาพรวมอาจมีน้ำหนักมากกว่าการเติบโตของอุปสงค์ฤดูหนาว
ณ วันที่ 7 ตุลาคม การประมูล EUA ไตรมาส 4 จำนวน 5 ครั้งมีราคาเฉลี่ยถ่วงน้ำหนักตามปริมาณประมาณ 84.08 ยูโร ซึ่งสูงกว่าไตรมาส 3 แล้ว หากปริมาณที่เหลือเป็นไปตามปฏิทินปัจจุบัน การประมูลที่เหลือต้องมีราคาเฉลี่ยประมาณ 85.09 ยูโรเพื่อให้ราคาทั้งไตรมาสแตะ 85 ยูโร หรือ 90.59 ยูโรเพื่อให้แตะ 90 ยูโร ดังนั้นกรอบล่างจึงใกล้เคียงกับระดับการประมูลปัจจุบันมากกว่า ขณะที่กรอบบนต้องอาศัยความแข็งแกร่งต่อเนื่องเพิ่มเติม
ท่ามกลางตารางอุปทานนี้และความเป็นไปได้ของอุปสงค์ฤดูหนาวที่สูงขึ้น SMM ใช้ช่วง 85–90 ยูโรเป็นกรอบคาดการณ์แบบมีเงื่อนไขสำหรับไตรมาส 4ฤดูหนาวที่ไม่หนาวจัด การฟื้นตัวของพลังงานลม ความพร้อมของนิวเคลียร์ที่ดีขึ้น หรืออุปสงค์ภาคอุตสาหกรรมที่อ่อนแอลง อาจกดราคาให้ต่ำกว่าระดับนี้ได้ ขณะที่อากาศหนาวต่อเนื่องและลมน้อยอาจสร้างแรงกดดันขาขึ้นที่รุนแรงกว่า ตัวเลข 84.08 ยูโรในช่วงต้นไตรมาส 4 เป็นค่าเฉลี่ยการประมูลชั่วคราว ไม่ใช่ราคาใบรับรอง CBAM รายไตรมาสอย่างเป็นทางการ
ผลิตภัณฑ์อะลูมิเนียมของจีนเผชิญต้นทุนที่เพิ่มขึ้นต่อตันแตกต่างกัน
ผลกระทบของราคาคาร์บอนที่สูงขึ้นขึ้นอยู่กับค่าการปล่อยก๊าซเริ่มต้น เส้นทางการผลิต และการปรับการจัดสรรฟรี การคำนวณนี้ใช้ระเบียบวิธีค่าเริ่มต้นปี 2026: เพิ่มค่าการปล่อยก๊าซทางตรงเริ่มต้นขึ้น 10% จากนั้นหักตามเกณฑ์มาตรฐาน B ของเส้นทางที่เกี่ยวข้อง ปัจจัยการจัดสรรฟรี 97.5% และปัจจัยแก้ไขข้ามภาค 1.00 จำนวนใบรับรองสุทธิที่ต้องใช้จะคูณด้วยราคาใบรับรองรายไตรมาส
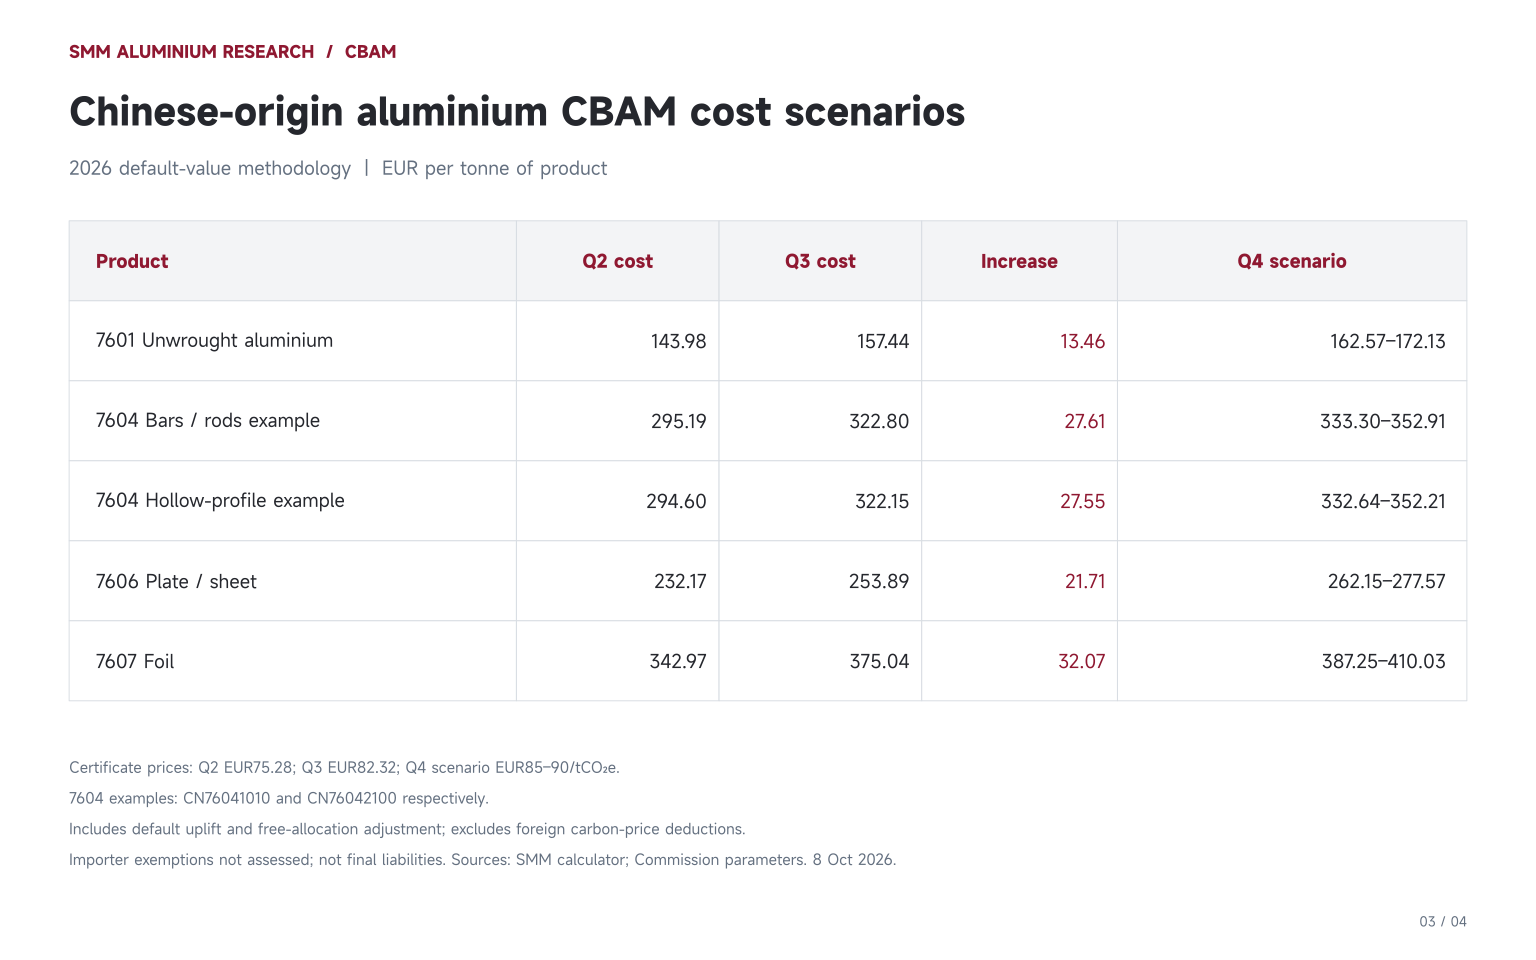
สำหรับตัวอย่างโปรไฟล์กลวงของจีน ความต้องการสุทธิอยู่ที่ประมาณ 3.9134 ใบรับรองต่อตัน เทียบกับ 1.9126 สำหรับอะลูมิเนียมยังไม่ขึ้นรูป การเพิ่มขึ้นของราคาใบรับรอง 7.04 ยูโรเท่ากันจึงส่งผลให้ต้นทุนต่อตันของโปรไฟล์เพิ่มขึ้นประมาณสองเท่า สำหรับตัวอย่างคงที่ 1,000 ตัน ต้นทุนที่เพิ่มขึ้นจากไตรมาส 2 อยู่ที่ประมาณ 27,600 ยูโร และ 13,500 ยูโร ตามลำดับ
การวัดนี้แสดงความอ่อนไหวภายใต้ค่าเริ่มต้นและการปรับเกณฑ์มาตรฐานที่กำหนด ไม่ได้บ่งชี้การเพิ่มขึ้นเทียบเท่าของการปล่อยก๊าซจริงจากกระบวนการแปรรูป และค่าเริ่มต้นของประเทศก็ไม่ได้อธิบายความเข้มข้นคาร์บอนจริงของโรงงานแต่ละแห่ง การปล่อยก๊าซทางตรงที่ใช้ในการคำนวณอะลูมิเนียมช่วงเวลาชี้ขาดยังต้องแยกจากอิทธิพลทางอ้อมของสภาพไฟฟ้าในยุโรปต่อราคา EUA
ต้นทุนรายประเทศและปริมาณนำเข้ากำหนดขนาดของความเสี่ยง
จีนไม่ใช่ผู้จัดหาอะลูมิเนียมยังไม่ขึ้นรูปรายใหญ่ที่สุดของสหภาพยุโรป ในปี 2025 การนำเข้าของสหภาพยุโรปจากจีนอยู่ที่ประมาณ 11,700 ตัน เทียบกับ 593,100 ตันจากแคนาดา 573,800 ตันจากโมซัมบิก 476,100 ตันจากบาห์เรน และ 454,300 ตันจากสหรัฐอาหรับเอมิเรตส์ ภายใต้แนวทางค่าเริ่มต้นเดียวกัน ต้นทุนต่อหน่วยไตรมาส 3 อยู่ที่ 63.27 ยูโร/ตันสำหรับแคนาดา 175.37 ยูโร/ตันสำหรับโมซัมบิก และ 55.12 ยูโร/ตันสำหรับทั้งบาห์เรนและสหรัฐอาหรับเอมิเรตส์ เทียบกับ 157.44 ยูโร/ตันสำหรับจีน
หากคงปริมาณการค้าปี 2025 ไว้และใช้พารามิเตอร์ปี 2026 กับราคาไตรมาส 3 ต้นทุนตามสถานการณ์จะอยู่ที่ประมาณ 100.6 ล้านยูโรสำหรับอุปทาน 7601 จากโมซัมบิก 37.52 ล้านยูโรสำหรับแคนาดา และ 1.85 ล้านยูโรสำหรับจีน ต้นทุนต่อหน่วยที่สูงและความเสี่ยงรวมที่สูงเป็นมาตรวัดที่ต่างกัน ปริมาณการนำเข้ามีความสำคัญไม่แพ้ต้นทุนต่อตัน
รูปแบบแตกต่างกันสำหรับ 7604 การนำเข้าของสหภาพยุโรปจากตุรกีอยู่ที่ประมาณ 210,700 ตันในปี 2025 เทียบกับ 24,900 ตันจากจีน และ 24,000 ตันจากบอสเนียและเฮอร์เซโกวีนา การถ่วงน้ำหนักด้วยปริมาณการนำเข้าระดับ CN จริงของแต่ละแหล่งกำเนิดให้ผลดังนี้:
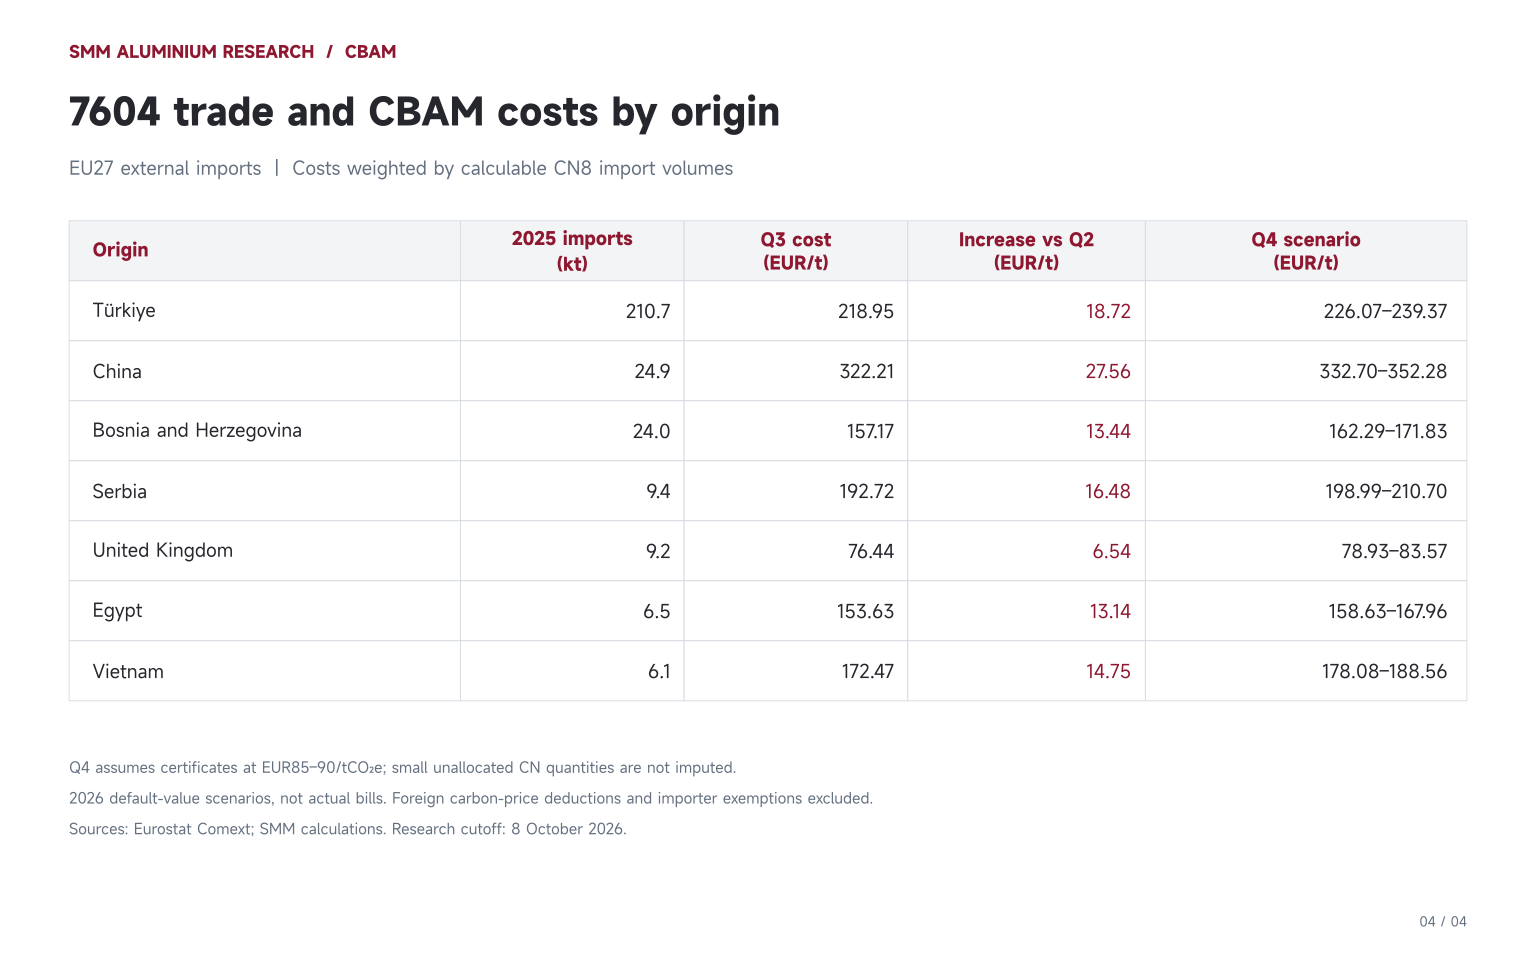
เมื่อคงการค้าปี 2025 ไว้ ต้นทุนตามสถานการณ์ของ 7604 จากตุรกีที่ราคาไตรมาส 3 อยู่ที่ประมาณ 46.14 ล้านยูโร เทียบกับ 8.02 ล้านยูโรสำหรับจีน การเพิ่มขึ้นของราคาเพียงอย่างเดียวจากไตรมาส 2 ไปไตรมาส 3 เพิ่มต้นทุนประมาณ 3.95 ล้านยูโรและ 0.69 ล้านยูโรตามลำดับ จีนมีต้นทุนต่อหน่วยสูงกว่า แต่ปริมาณการค้าที่มากกว่าของตุรกีทำให้มูลค่ารวมสูงกว่า
แหล่งกำเนิดในเอเชียตะวันออกเฉียงใต้ก็ไม่สามารถจัดเป็นกลุ่มต้นทุนเดียวได้ สำหรับตัวอย่างโปรไฟล์กลวง CN76042100 เดียวกัน ต้นทุนค่าดีฟอลต์ไตรมาส 3 อยู่ที่ประมาณ 67.61 ยูโร/ตันสำหรับอินโดนีเซีย 104.61 ยูโร/ตันสำหรับไทย 126.47 ยูโร/ตันสำหรับมาเลเซีย และ 172.53 ยูโร/ตันสำหรับเวียดนาม ความแตกต่างเหล่านี้เกิดจากค่าดีฟอลต์ เส้นทาง และการหักค่ามาตรฐานที่ใช้บังคับ ซึ่งไม่ได้บ่งชี้การปล่อยมลพิษจริงของผู้จัดหารายใดรายหนึ่งหรือความสามารถในการแข่งขันด้านต้นทุนโดยรวม
ปริมาณการนำเข้าที่ลดลงยิ่งตอกย้ำความจำเป็นของข้อมูลผลิตภัณฑ์และผู้จัดหา
ข้อมูลยูโรสแตตแสดงการนำเข้าภายนอกของสหภาพยุโรปสำหรับ 7601 อยู่ที่ประมาณ 6.335 ล้านตันในปี 2025 เพิ่มขึ้นจาก 5.823 ล้านตันในปี 2024 การนำเข้า 7604 ลดลงจาก 391.8 กิโลตันเป็น 388.1 กิโลตัน ขณะที่ 7606 เพิ่มขึ้นจาก 969.6 กิโลตันเป็น 1,083.3 กิโลตัน และ 7607 เพิ่มขึ้นจาก 265.1 กิโลตันเป็น 282.6 กิโลตัน
ในช่วงมกราคม–กรกฎาคม 2026 การนำเข้าภายนอกของสหภาพยุโรปสำหรับ 7601, 7604, 7606 และ 7607 อยู่ที่ 2,937.0 กิโลตัน 219.4 กิโลตัน 606.6 กิโลตัน และ 137.3 กิโลตันตามลำดับ ลดลง 14.09%, 6.35%, 7.78% และ 22.24% เมื่อเทียบรายปี
ตัวเลขการค้าเหล่านี้ใช้ยูโรสแตต Comext DS-045409 สำหรับการนำเข้าภายนอกของ EU27 พร้อมการคำนวณโดย SMMมกราคม–กรกฎาคม 2569 เป็นช่วงสะสมล่าสุดที่สมบูรณ์และเปรียบเทียบได้ ข้อมูลต้นทางได้รับการอัปเดตเมื่อวันที่ 15 กันยายน
การนำเข้าลดลงในทั้งสี่หมวดในช่วงเปรียบเทียบล่าสุด ข้อเท็จจริงนี้เพียงอย่างเดียวไม่ได้พิสูจน์ว่า CBAM เป็นสาเหตุของการหดตัว อุปสงค์ สินค้าคงคลัง ส่วนผสมผลิตภัณฑ์ และมาตรการทางการค้าอื่น ๆ ก็อาจส่งผลต่อการค้าได้เช่นกัน การนำเข้า 7601 ประมาณ 101,900 ตันในช่วงเวลาดังกล่าวมีแหล่งกำเนิดที่ไม่ได้รับการจัดสรร และไม่ควรนำไปกำหนดให้กับประเทศใดประเทศหนึ่ง
แหล่งกำเนิดที่ได้รับการยกเว้นยังส่งผลต่อตัวหารของตลาดด้วย ในปี 2568 การนำเข้า 7601 ประมาณ 2.116 ล้านตันมาจากแหล่งกำเนิดที่ได้รับการยกเว้น ควบคู่กับ 7604 จำนวน 41.8 พันตัน 7606 จำนวน 328.9 พันตัน และ 7607 จำนวน 21.9 พันตัน แหล่งกำเนิด เช่น นอร์เวย์ ไอซ์แลนด์ และสวิตเซอร์แลนด์ ต้องแยกออกจากแหล่งกำเนิดที่รวมอยู่ในการคำนวณต้นทุน การใช้ต้นทุนคาร์บอนเดียวกับการนำเข้าภายนอกทั้งหมดจะทำให้ฐานที่เกี่ยวข้องสูงเกินจริง
เมื่อคงโครงสร้างการค้าปี 2568 ที่คำนวณได้ในทั้งสี่หมวดให้คงที่ ใช้พารามิเตอร์เริ่มต้นปี 2569 และเปลี่ยนเฉพาะราคาใบรับรองจาก 75.28 ยูโรเป็น 82.32 ยูโร ต้นทุนสถานการณ์รวมจะเพิ่มขึ้นประมาณ 47.73 ล้านยูโร สัดส่วนมาจาก 7601 ประมาณ 26.50 ล้านยูโร จาก 7604 ประมาณ 5.75 ล้านยูโร จาก 7606 ประมาณ 10.74 ล้านยูโร และจาก 7607 ประมาณ 4.75 ล้านยูโร นี่คือการเปรียบเทียบความอ่อนไหวต่อราคา ไม่ใช่บิล CBAM ปี 2568 หรือค่าใช้จ่ายที่เกิดขึ้นแล้วสำหรับการนำเข้าไตรมาส 3 ปี 2569
ผู้ซื้อในยุโรปและผู้ส่งออกอะลูมิเนียมจึงต้องติดตามทั้งราคาใบรับรองและความต้องการสุทธิต่อตันในไตรมาส 4 ใบเสนอราคาและการประเมินสัญญาควรระบุรหัสศุลกากร แหล่งกำเนิด ไตรมาสนำเข้า และวิธีการคำนวณ ข้อมูลการปล่อยมลพิษจริงที่มีสิทธิ์ ข้อมูลสารตั้งต้น และเอกสารการตรวจสอบสามารถช่วยระบุได้ว่าสถานการณ์ของบริษัทแตกต่างจากสถานการณ์เริ่มต้นอย่างไร ต้นทุนคาร์บอนเพิ่มเติมจะสามารถส่งผ่านไปยังราคาขายได้หรือไม่นั้นยังขึ้นอยู่กับสัญญาและเงื่อนไขการต่อรองด้วย
เครื่องคำนวณ CBAM อะลูมิเนียมของ SMM ได้ที่นี่: