เมื่อวันที่ 2 ตุลาคม บริษัทวิจัย SNE Research ของเกาหลีใต้เปิดเผยข้อมูลการติดตั้งล่าสุด ตั้งแต่เดือนมกราคมถึงสิงหาคม 2026 ยอดติดตั้งแบตเตอรี่กำลังไฟฟ้าทั่วโลกรวม 844.2 กิกะวัตต์ชั่วโมง เพิ่มขึ้น 19.7% เมื่อเทียบกับช่วงเดียวกันของปีก่อน เฉพาะเดือนสิงหาคมเดือนเดียว มียอดติดตั้ง 116.8 กิกะวัตต์ชั่วโมง เพิ่มขึ้น 14.3% เมื่อเทียบกับช่วงเดียวกันของปีก่อน ชะลอตัวลงจากอัตราการเติบโต 23.3% ในเดือนกรกฎาคม
ในบรรดา 10 อันดับแรก มีบริษัทจีน 7 แห่งครองส่วนแบ่งตลาดรวม 73.3% เพิ่มขึ้น 3.6 จุดเปอร์เซ็นต์เมื่อเทียบกับช่วงเดียวกันของปีก่อน
เห็นได้ชัดว่าตลาดแบตเตอรี่กำลังไฟฟ้าทั่วโลกยังคงขยายตัวอย่างต่อเนื่อง ผู้ผลิตแบตเตอรี่จีนมีส่วนแบ่งตลาดเพิ่มขึ้นอย่างต่อเนื่องและยิ่งตอกย้ำตำแหน่งผู้นำ ขณะเดียวกันส่วนแบ่งตลาดรวมของบริษัทญี่ปุ่นและเกาหลีใต้ถูกบีบอัดลงเรื่อย ๆ ความได้เปรียบในการแข่งขันยิ่งกระจุกตัวอยู่ในฝั่งจีนมากขึ้น
ในแง่การเปลี่ยนแปลงของยอดติดตั้งเมื่อเทียบกับช่วงเดียวกันของปีก่อน ตั้งแต่เดือนมกราคมถึงสิงหาคม 2026 ในบรรดา 10 อันดับแรกของโลกด้านการติดตั้งแบตเตอรี่กำลังไฟฟ้า มีเพียง SK On ที่มียอดติดตั้งลดลงเมื่อเทียบกับช่วงเดียวกันของปีก่อน โดยลดลง 14.5% ส่วนอีก 9 บริษัทที่เหลือล้วนเติบโตขึ้น โดย REPT Battero เข้าสู่ทำเนียบเป็นครั้งแรกด้วยอัตราการเติบโต 126.3% และ EVE เติบโตกว่า 50%
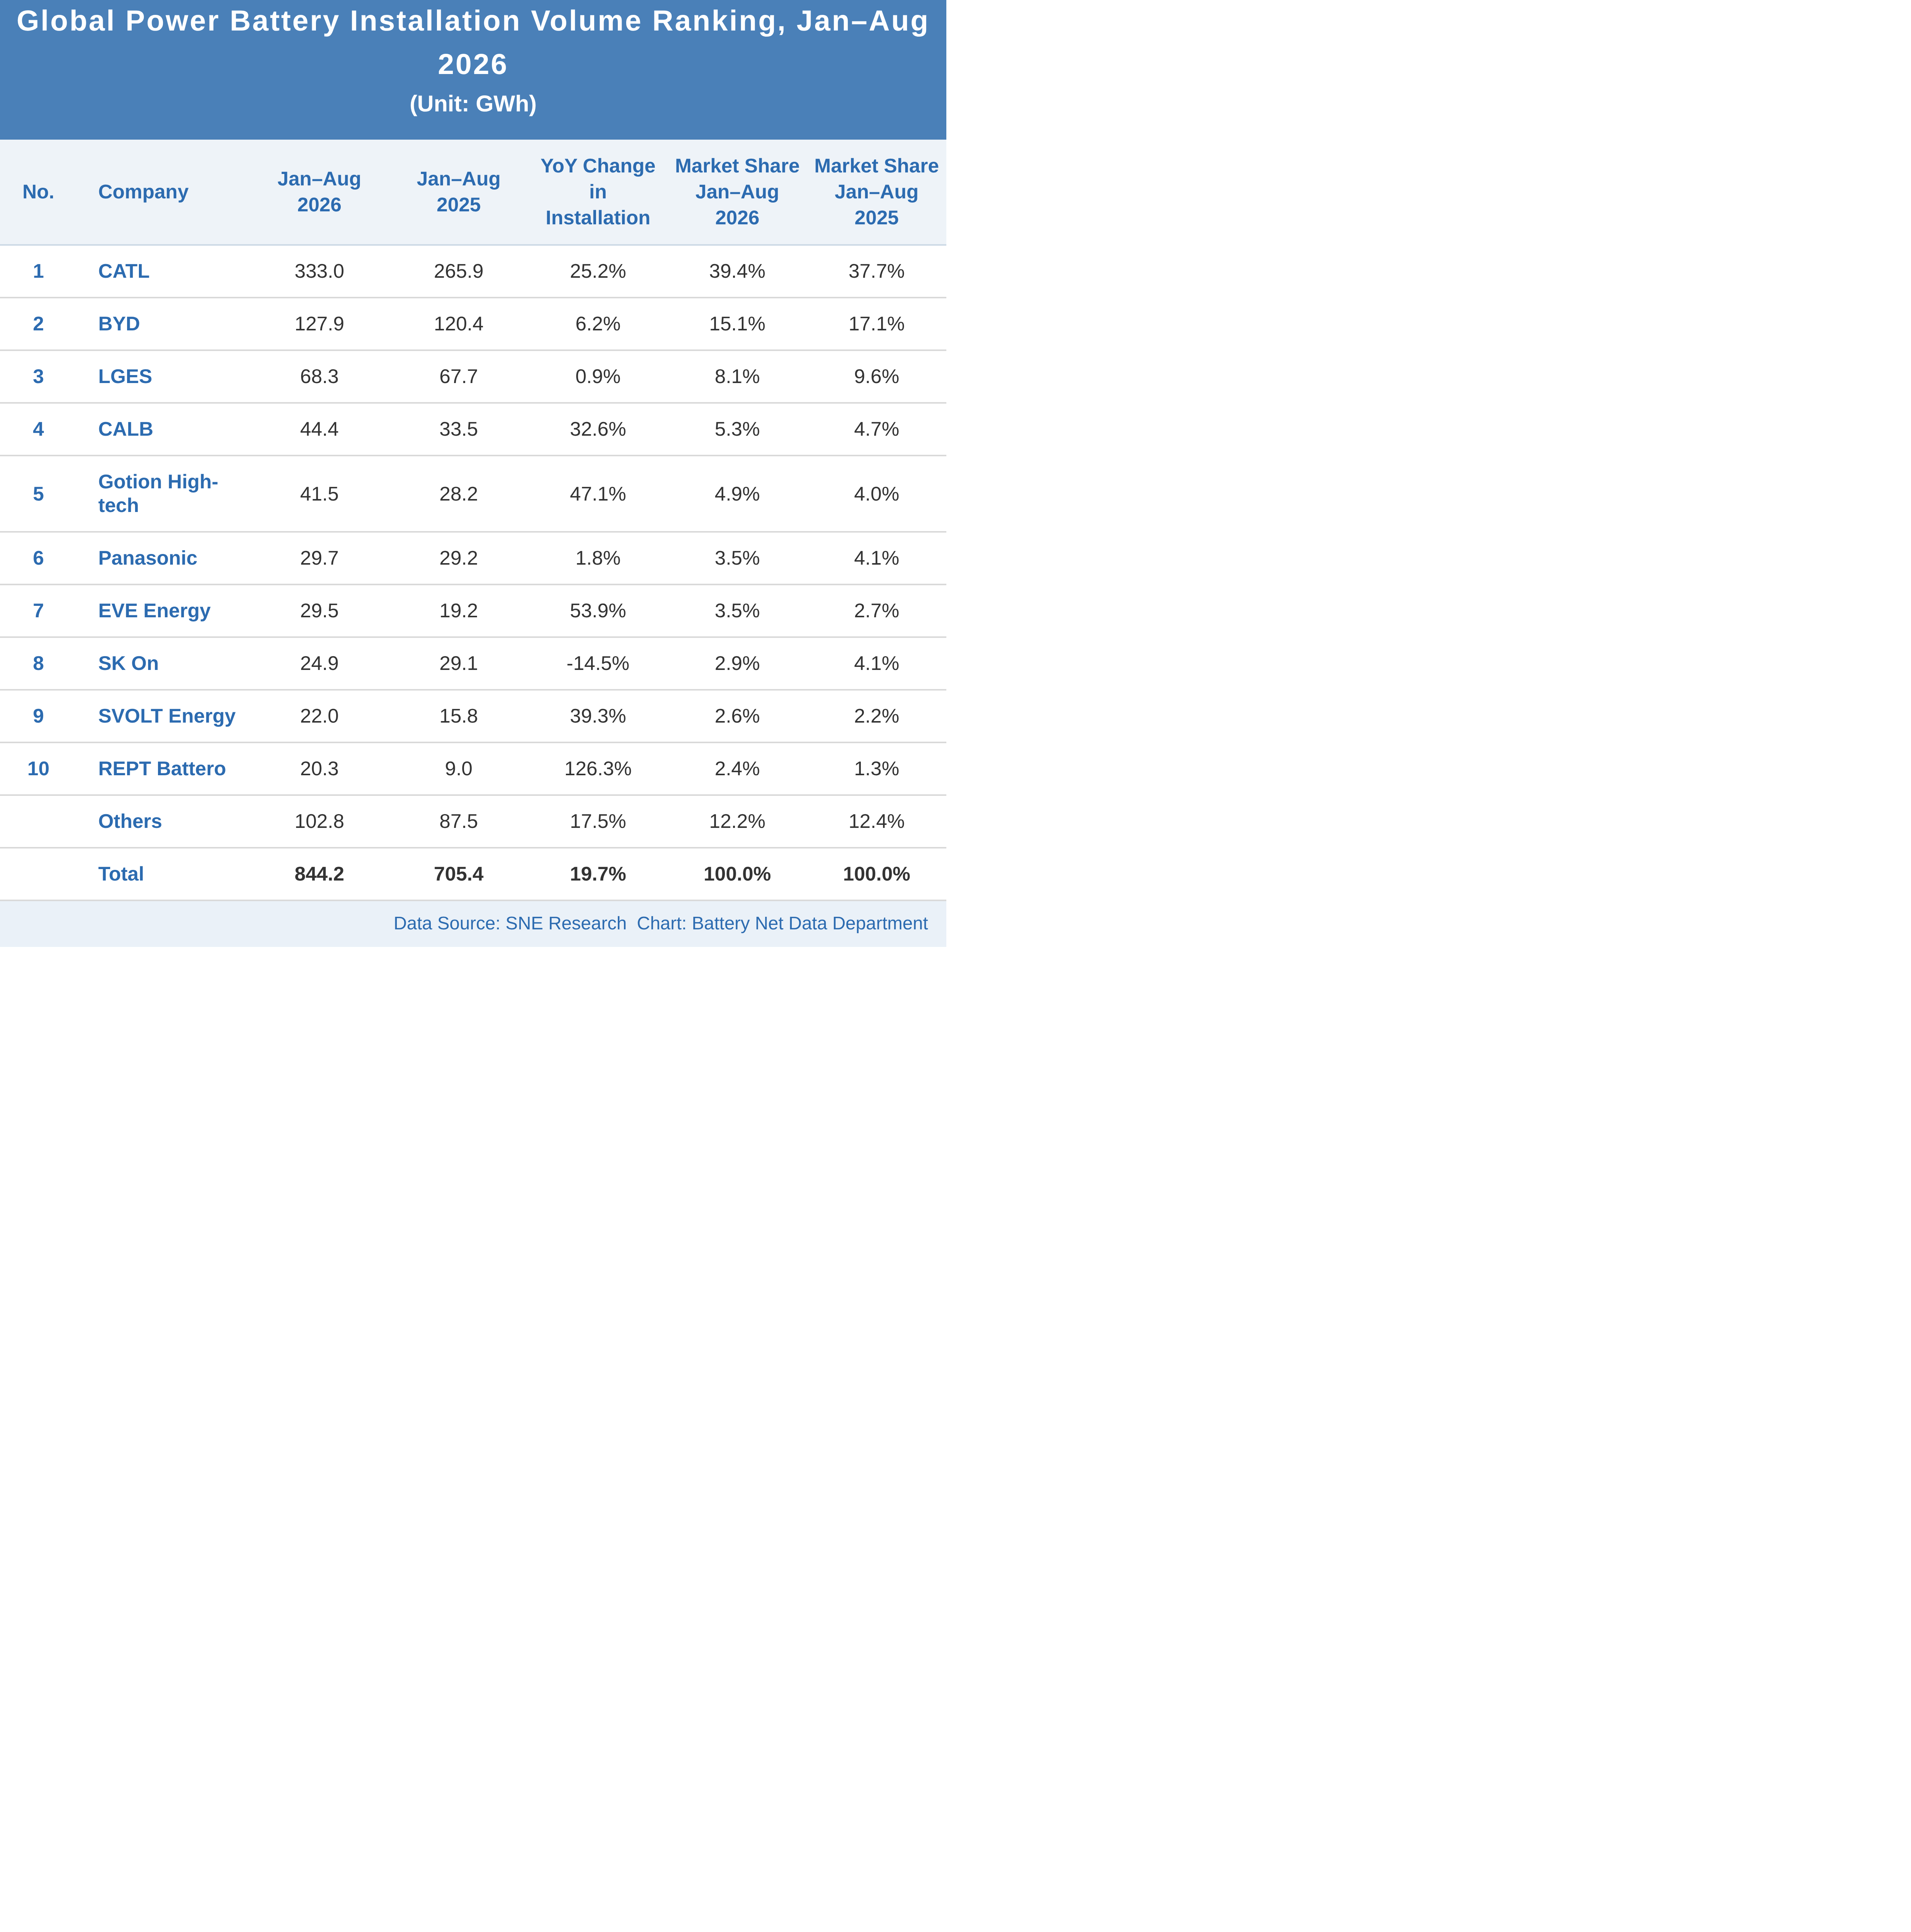
ในแง่ส่วนแบ่งตลาด เมื่อเทียบกับช่วงเดียวกันของปี 2025 ในบรรดา 10 อันดับแรกของโลกด้านการติดตั้งแบตเตอรี่กำลังไฟฟ้าระหว่างเดือนมกราคมถึงสิงหาคม 2026 CATL, CALB, Gotion High-tech, EVE, SVOLT และ REPT Battero มีการเติบโตเป็นบวกเมื่อเทียบกับช่วงเดียวกันของปีก่อน ขณะที่ BYD, LGES, Panasonic และ SK On ปรับตัวลดลงในระดับที่แตกต่างกัน
ในแง่การเปลี่ยนแปลงอันดับ เมื่อเทียบกับช่วงเดียวกันของปีก่อน อันดับการติดตั้ง 10 อันดับแรกตั้งแต่เดือนมกราคมถึงสิงหาคม 2026 มีการเปลี่ยนแปลงครั้งใหญ่:
สี่อันดับแรกยังคงเดิม ได้แก่ CATL, BYD, LGES และ CALB ส่วน Gotion High-tech พุ่งขึ้นอย่างมากจากอันดับ 7 ของปีก่อนขึ้นมาอยู่อันดับ 5 แทนที่ SK On ซึ่งร่วงลงไปอยู่อันดับ 8 Panasonic ยังคงอันดับ 6 EVE ขยับขึ้นสองอันดับมาอยู่อันดับ 7 SVOLT ขยับขึ้นหนึ่งอันดับจากอันดับ 10 มาอยู่อันดับ 9
นอกจากนี้ เมื่อเทียบกับช่วงเดียวกันของปีก่อน REPT Battero เข้าสู่ทำเนียบเป็นครั้งแรกในอันดับ 10 โดยมียอดติดตั้งมากกว่า Sunwoda อันดับ 11 อยู่ 1 กิกะวัตต์ชั่วโมง ส่วน Samsung SDI ซึ่งเคยอยู่อันดับ 8 หลุดออกจาก 10 อันดับแรก
เมื่อเทียบรายเดือนกับช่วงมกราคม-กรกฎาคม 2026 อันดับของบริษัทแบตเตอรี่ยังคงไม่เปลี่ยนแปลง
ในแง่ภาพรวมการแข่งขัน ตั้งแต่เดือนมกราคมถึงสิงหาคม ส่วนแบ่งรวมของ CATL, BYD, CALB, Gotion High-tech, EVE, SVOLT และ REPT Battero เพิ่มขึ้นจาก 72.8% ในช่วงมกราคม-กรกฎาคม เป็นประมาณ 73.3% เพิ่มขึ้น 3.6 จุดเปอร์เซ็นต์เมื่อเทียบกับช่วงเดียวกันของปีก่อนในจำนวนนี้ CATL และ BYD รวมกันครองส่วนแบ่งตลาด 54.5% โดยบริษัทจีนมีผลงานแข็งแกร่งโดยรวม
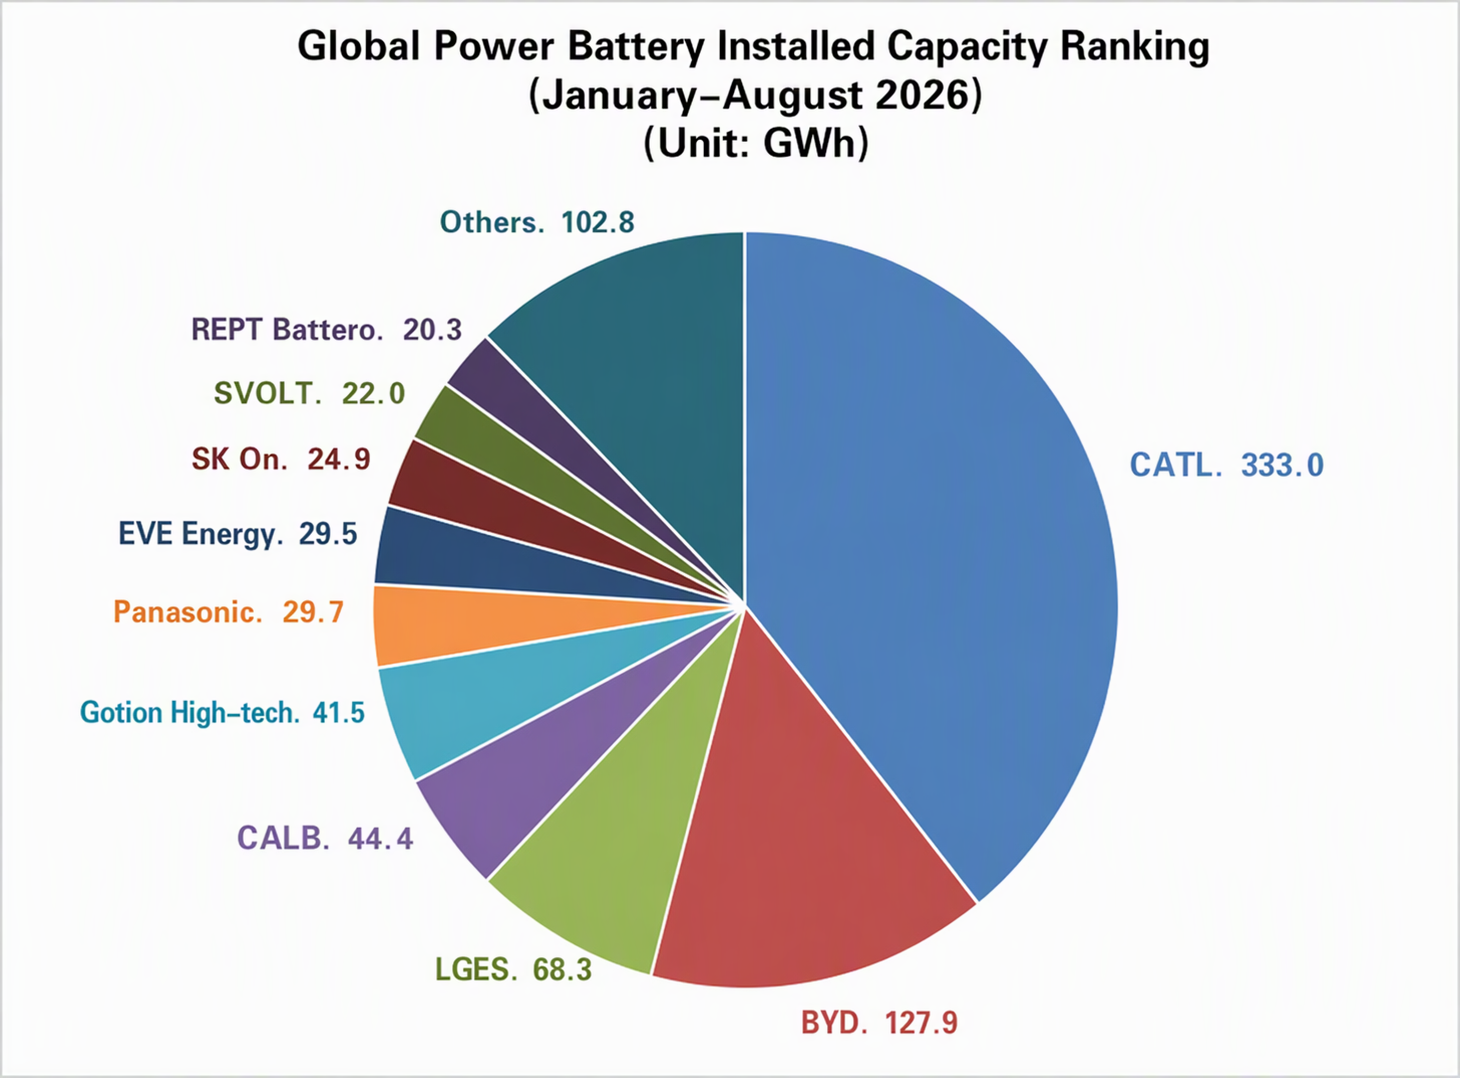
โดยเฉพาะ CATL มีส่วนแบ่งตลาดสูงถึง 39.4% เพิ่มขึ้น 1.7 จุดเปอร์เซ็นต์เมื่อเทียบกับปีก่อน ยังคงอันดับ 1 ของโลกด้วยปริมาณการติดตั้ง 333 GWh เพิ่มขึ้น 25.2% เมื่อเทียบกับปีก่อน
ส่วนแบ่งตลาดของ BYD ลดลงมาอยู่ที่ 15.1% แต่ยังคงรั้งอันดับ 2 อย่างมั่นคงด้วยปริมาณการติดตั้ง 127.9 GWh เพิ่มขึ้น 6.2% เมื่อเทียบกับปีก่อน
CALB อยู่อันดับ 4 ด้วยปริมาณการติดตั้ง 44.4 GWh เพิ่มขึ้น 32.6% เมื่อเทียบกับปีก่อน ครองส่วนแบ่งตลาด 5.3%
Gotion High-tech อยู่อันดับ 5 ด้วยปริมาณการติดตั้ง 41.5 GWh เพิ่มขึ้น 47.1% เมื่อเทียบกับปีก่อน ครองส่วนแบ่งตลาด 4.9%
EVE อยู่อันดับ 7 ด้วยปริมาณการติดตั้ง 29.5 GWh เพิ่มขึ้น 53.9% เมื่อเทียบกับปีก่อน ครองส่วนแบ่งตลาด 3.5%
SVOLT อยู่อันดับ 9 ด้วยปริมาณการติดตั้ง 22 GWh เพิ่มขึ้น 39.3% เมื่อเทียบกับปีก่อน ครองส่วนแบ่งตลาด 2.6%
REPT Battero อยู่อันดับ 10 ด้วยปริมาณการติดตั้ง 20.3 GWh เพิ่มขึ้น 126.3% เมื่อเทียบกับปีก่อน ครองส่วนแบ่งตลาด 2.4%
SNE ระบุว่า การเพิ่มขึ้นอย่างต่อเนื่องของส่วนแบ่งตลาดบริษัทแบตเตอรี่จีนเป็นผลมาจากการใช้ฐานลูกค้าในประเทศและความสามารถในการแข่งขันด้านต้นทุนจากแบตเตอรี่ LFP เพื่อขยายยอดขาย พร้อมทั้งขยายข้อตกลงการจัดหาไปยังผู้ผลิตรถยนต์ต่างประเทศและกลุ่มรถเพื่อการพาณิชย์
ในจำนวนนี้ ปริมาณการติดตั้งของ BYD เติบโตเพียง 6.2% เมื่อเทียบกับปีก่อน สาเหตุหลักมาจากยอดส่งมอบรถยนต์ไฟฟ้าในจีนลดลง 33.6% ในทางตรงกันข้าม การใช้งานในตลาดนอกจีนเพิ่มขึ้น 66.5% จาก 23.8 GWh เป็น 39.7 GWh โดยยอดขายต่างประเทศในเดือนสิงหาคมทำสถิติสูงสุดรายเดือนใหม่ ขณะที่ BYD ขยายเครือข่ายการขายและการผลิตในท้องถิ่นในยุโรป เอเชียตะวันออกเฉียงใต้ และอเมริกาใต้ ผลกระทบจากการชะลอตัวของตลาดในประเทศคาดว่าจะบรรเทาลงเมื่อส่วนแบ่งตลาดต่างประเทศเพิ่มขึ้น
ตรงกันข้ามอย่างชัดเจนกับโมเมนตัมที่แข็งแกร่งของบริษัทจีน ผู้ผลิตแบตเตอรี่ญี่ปุ่นและเกาหลีใต้มีอัตราการเติบโตชะลอลงอย่างเห็นได้ชัด และเริ่มมีรอยร้าวในโครงสร้างของกลุ่ม
หลังจาก Samsung SDI หลุดออกจาก 10 อันดับแรก LGES และ SK On รวมกันมีปริมาณการติดตั้ง 93.2 GWh โดยส่วนแบ่งตลาดโลกรวมลดลงจาก 13.7% ในช่วงเดียวกันของปีก่อนเหลือ 11%
ในจำนวนนี้ LGES อยู่อันดับ 3 ด้วยปริมาณ 68.3 GWh แต่อัตราการเติบโต 0.9% ยังต่ำกว่าตลาดโดยรวมSK On ซึ่งได้รับผลกระทบจากการปรับจังหวะการใช้ยานยนต์ไฟฟ้าของลูกค้าในอเมริกาเหนือและยุโรป มียอดติดตั้งเพียง 24.9 กิกะวัตต์ชั่วโมง ลดลง 14.5% เมื่อเทียบกับปีก่อน ส่วนแบ่งตลาดลดลงเหลือ 2.9%
พานาโซนิคของญี่ปุ่นครองอันดับ 6 ด้วยยอดติดตั้ง 29.7 กิกะวัตต์ชั่วโมง เพิ่มขึ้นเล็กน้อย 1.8% เมื่อเทียบกับปีก่อน การฟื้นตัวของยอดติดตั้งมาจากยอดขายที่เติบโตของเทสลาในอเมริกาเหนือ แต่อัตราการเติบโตของบริษัทยังต่ำกว่าค่าเฉลี่ย ส่วนแบ่งตลาดลดลงจาก 4.1% เหลือ 3.5%
SNE ระบุว่าตั้งแต่เดือนมกราคมถึงสิงหาคม 2026 ตลาดแบตเตอรี่พลังงานโลกเติบโต 20% เมื่อเทียบกับปีก่อน แต่ความแตกต่างระหว่างภูมิภาคทวีความรุนแรงขึ้น ในจีน ภาษีการบริโภค 2% สำหรับแบตเตอรี่ลิเธียมไอออนที่จำหน่ายในประเทศมีผลบังคับใช้ในเดือนกันยายน และมีแผนยกเลิกการคืนภาษีมูลค่าเพิ่มสำหรับการส่งออกแบตเตอรี่ในเดือนมกราคมปีหน้า ส่งผลให้นโยบายราคาและจังหวะการผลิตในต่างประเทศของผู้ผลิตแบตเตอรี่จีนอาจกระทบการแข่งขันช่วงปลายปี
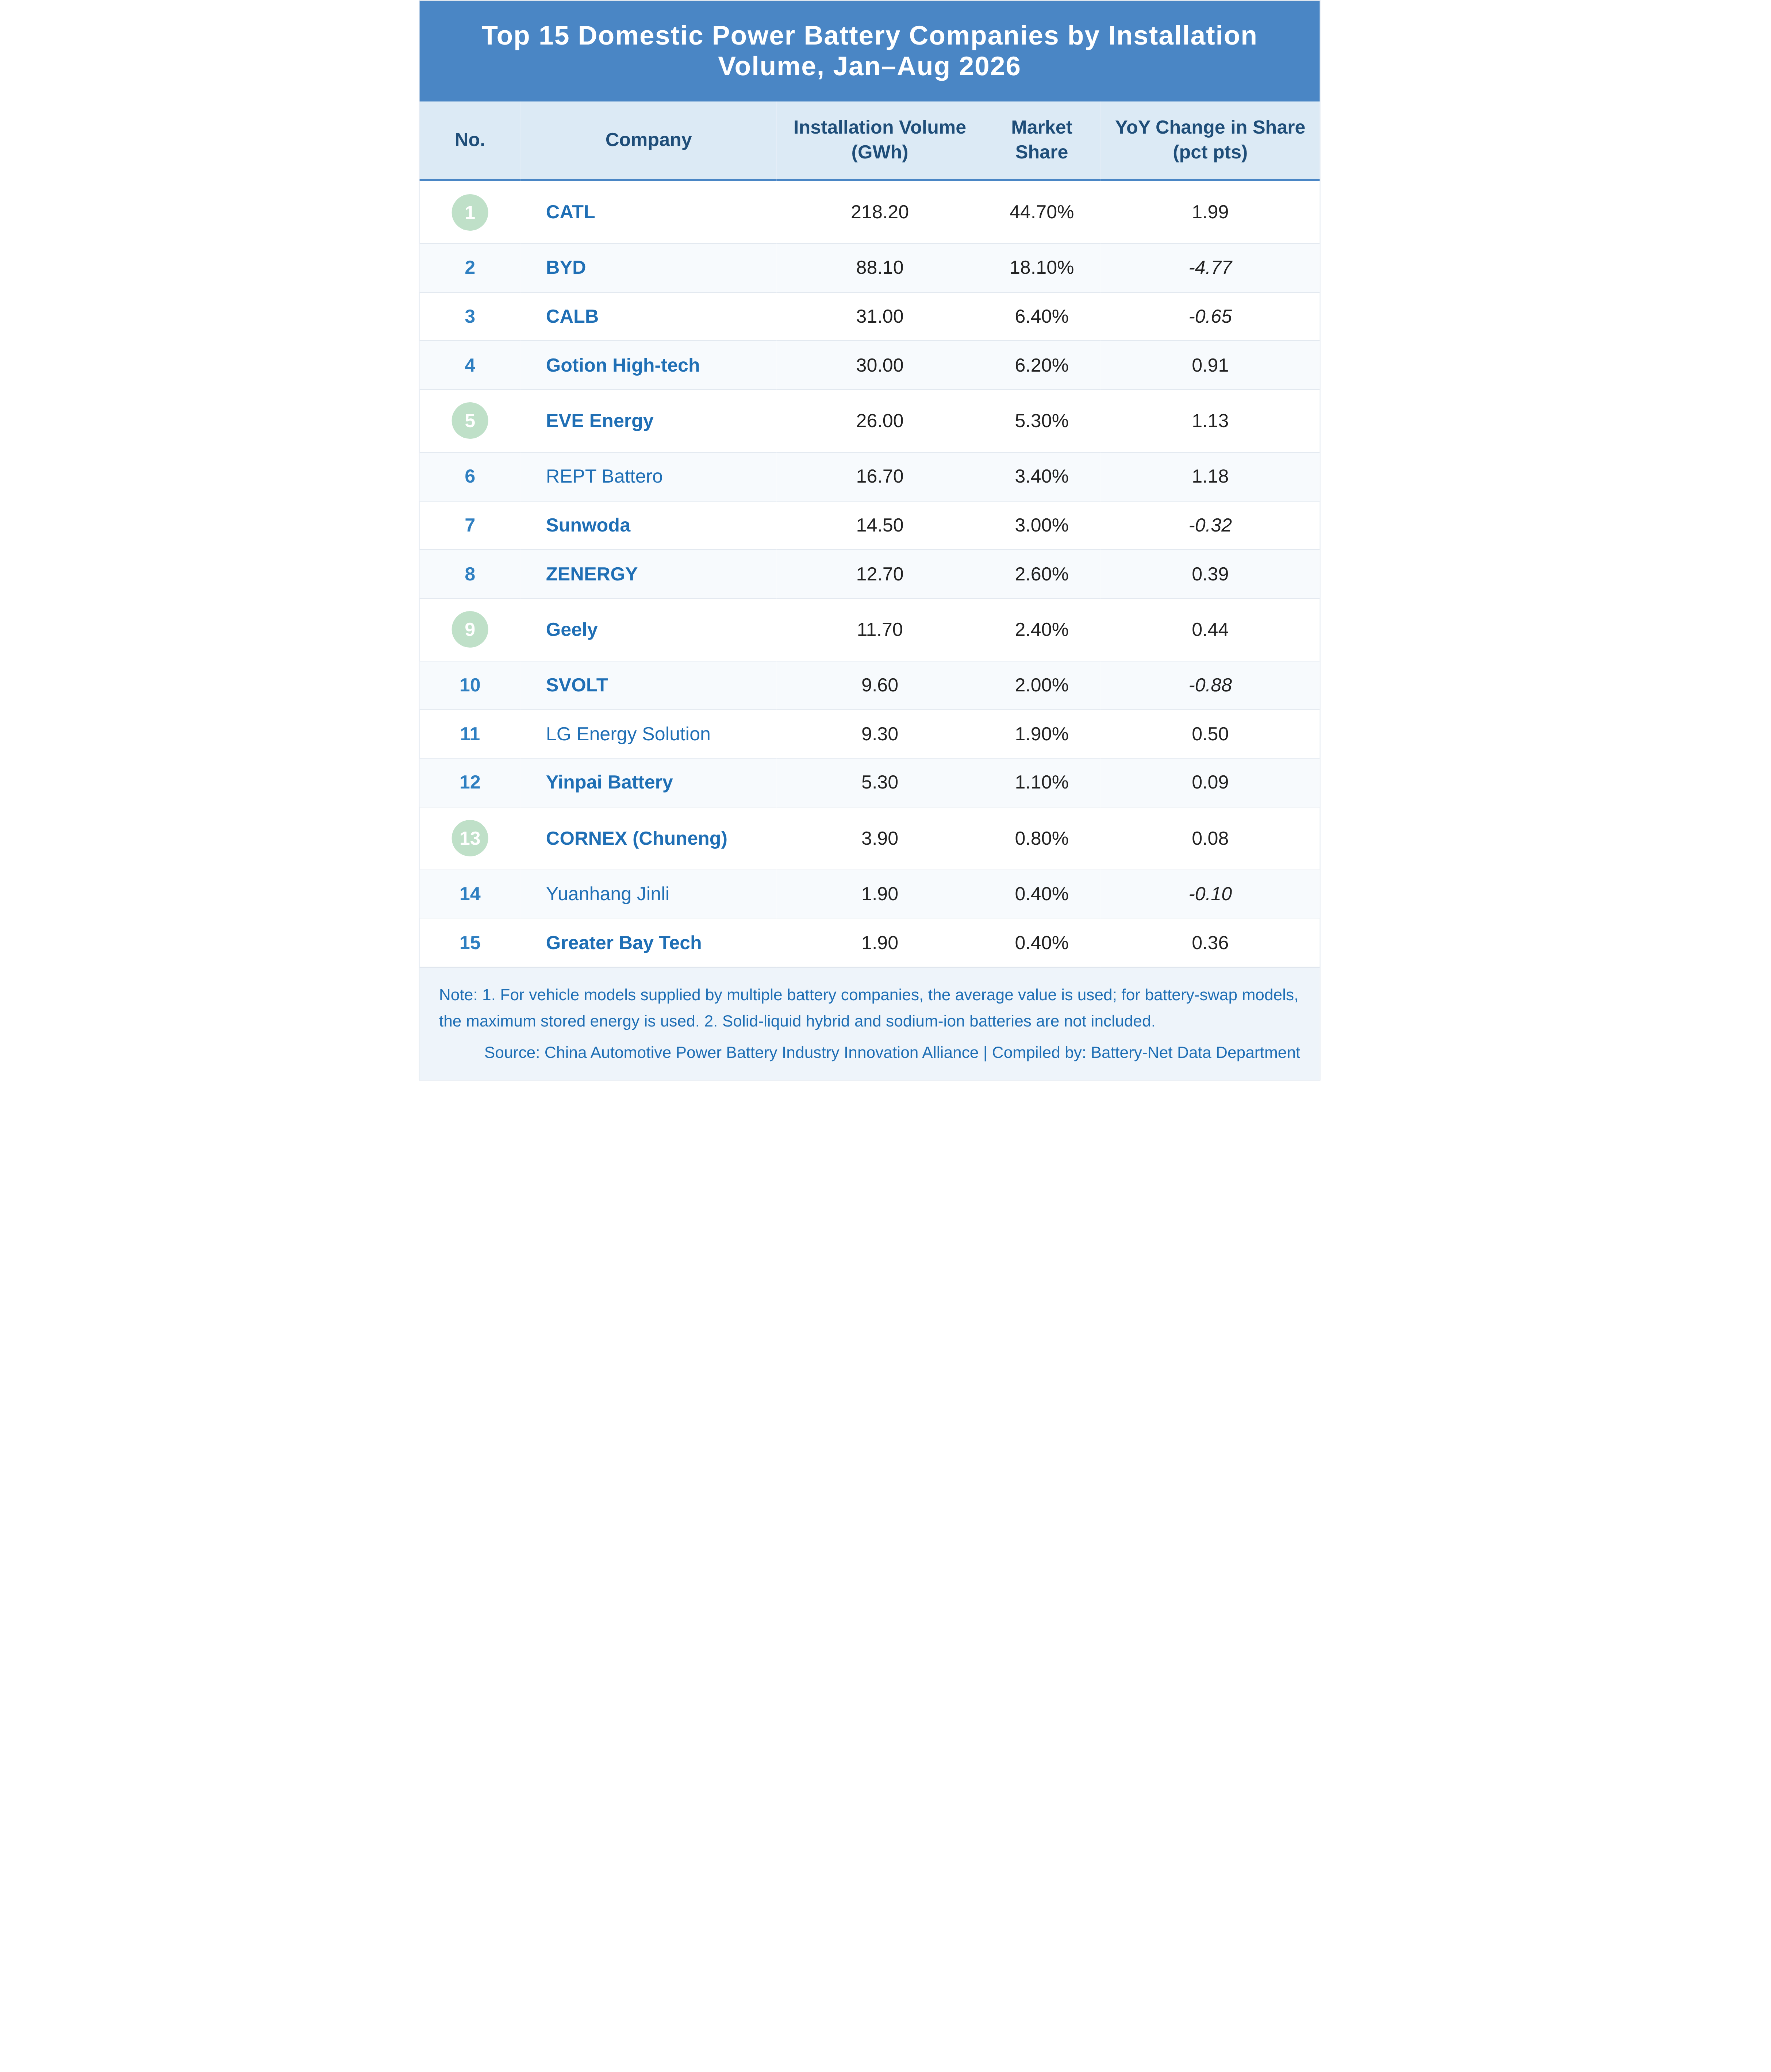
ตามข้อมูลจากพันธมิตรนวัตกรรมอุตสาหกรรมแบตเตอรี่พลังงานยานยนต์จีน ตั้งแต่เดือนมกราคมถึงสิงหาคม ยอดติดตั้งแบตเตอรี่พลังงานสะสมของจีนอยู่ที่ 489.1 กิกะวัตต์ชั่วโมง เพิ่มขึ้น 17.0% เมื่อเทียบกับปีก่อน
เมื่อเทียบกับช่วงเดียวกันของปี 2025 ตั้งแต่เดือนมกราคมถึงสิงหาคมปีนี้ CATL, REPT Battero, EVE, Gotion High-tech, LG Energy Solution, Jiyao Tongxing, Zenergy, Greater Bay Technology, Inpai Battery และ CORNEX New Energy ต่างมีพัฒนาการที่ดีขึ้นในระดับที่แตกต่างกัน โดย CATL มีส่วนแบ่งเพิ่มขึ้นมากที่สุดที่ 1.99 จุดเปอร์เซ็นต์