เมื่อวันที่ 30 กันยายน สัญญาฟิวเจอร์สโลหะกลุ่มเหล็กปิดตลาดอ่อนตัว ในช่วงวันหยุดวันชาติ กลุ่มโลหะเหล็กโดยรวมซบเซา การซื้อขายเบาบาง สำหรับแร่เหล็ก SGX ปรับตัวลงกว่า 2% มาอยู่ที่ 91.56 ดอลลาร์สหรัฐ/ตัน และราคาสปอตหลังวันหยุดปรับลง 6-10 หยวน/ตัน ภายใต้รูปแบบอุปทานแข็งแกร่ง-อุปสงค์อ่อนแอ แนวโน้มระยะสั้นเป็นขาลงแต่มีข้อจำกัดในการปรับลง แร่เหล็กเข้มข้นในประเทศปรับลงตาม และด้านต้นทุนยังคงผ่อนคลายลง ถ่านหินโค้กซบเซา และการปรับลดราคาโค้กรอบแรกได้ดำเนินการแล้ว (ดับเปียก -100 / ดับแห้ง -110) คาดการณ์รอบที่สองกำลังก่อตัว แรงกดดันย้อนกลับยังคงคลี่คลาย และตลาดจะจับตาระดับการลดกำลังการผลิตของโรงถลุงโค้ก เหล็กก่อสร้างทรงตัว โดยหลายภูมิภาคผันผวน 10-20 หยวน/ตัน แรงขับเคลื่อนการผลิตของโรงงานทั้งแบบครบวงจรและแบบเตาหลอมสั้นยังไม่เพียงพอ แรงกดดันด้านอุปทานค่อนข้างน้อย คาดว่าระยะสั้นจะเคลื่อนไหว sideways โดยจับตาว่าอุปสงค์ "ฤดู peak เดือนตุลาคม" จะเป็นจริงหรือไม่ ราคาเหล็กแผ่นรีดร้อนในเมืองส่วนใหญ่ทรงตัวถึงอ่อนตัว (ลดลง 10-30 หยวน/ตัน) และเหล็กแผ่นรีดเย็นปรับลงเล็กน้อย คาดว่าสต็อกจะสะสมเพิ่มขึ้นอย่างมากหลังวันหยุด และราคามีแนวโน้มซื้อขายในกรอบอ่อนตัวในระยะใกล้ (สัญญาเหล็กแผ่นรีดร้อนที่มีการซื้อขายมากที่สุดที่ 3,230-3,300) ด้านมหภาค การสนับสนุนเชิงนโยบายอยู่ร่วมกับอุปสรรคการค้าภายนอกและแรงกดดันด้านต้นทุน คาดว่ากลุ่มโลหะเหล็กจะยังคงอ่อนตัวหลังวันหยุดแต่มีแนวรับที่ด้านล่าง
(ราคาต่อไปนี้ ณ เวลา 12:00 น. วันที่ 8 ตุลาคม)
[แร่เหล็ก]
แร่นำเข้า:
ในช่วงวันหยุดวันชาติ ตลาดฟิวเจอร์สของจีนปิดทำการ สัญญาสวอปแร่เหล็กสิงคโปร์ที่มีการซื้อขายมากที่สุดซบเซา แตะระดับต่ำสุดที่ 90.95 ดอลลาร์สหรัฐ/ตัน และปิดที่ 91.56 ดอลลาร์สหรัฐ/ตัน เมื่อวันที่ 7 ตุลาคม ลดลง 1.94 ดอลลาร์สหรัฐ/ตัน จากราคาปิดก่อนวันหยุด คิดเป็นการปรับลงกว่า 2%
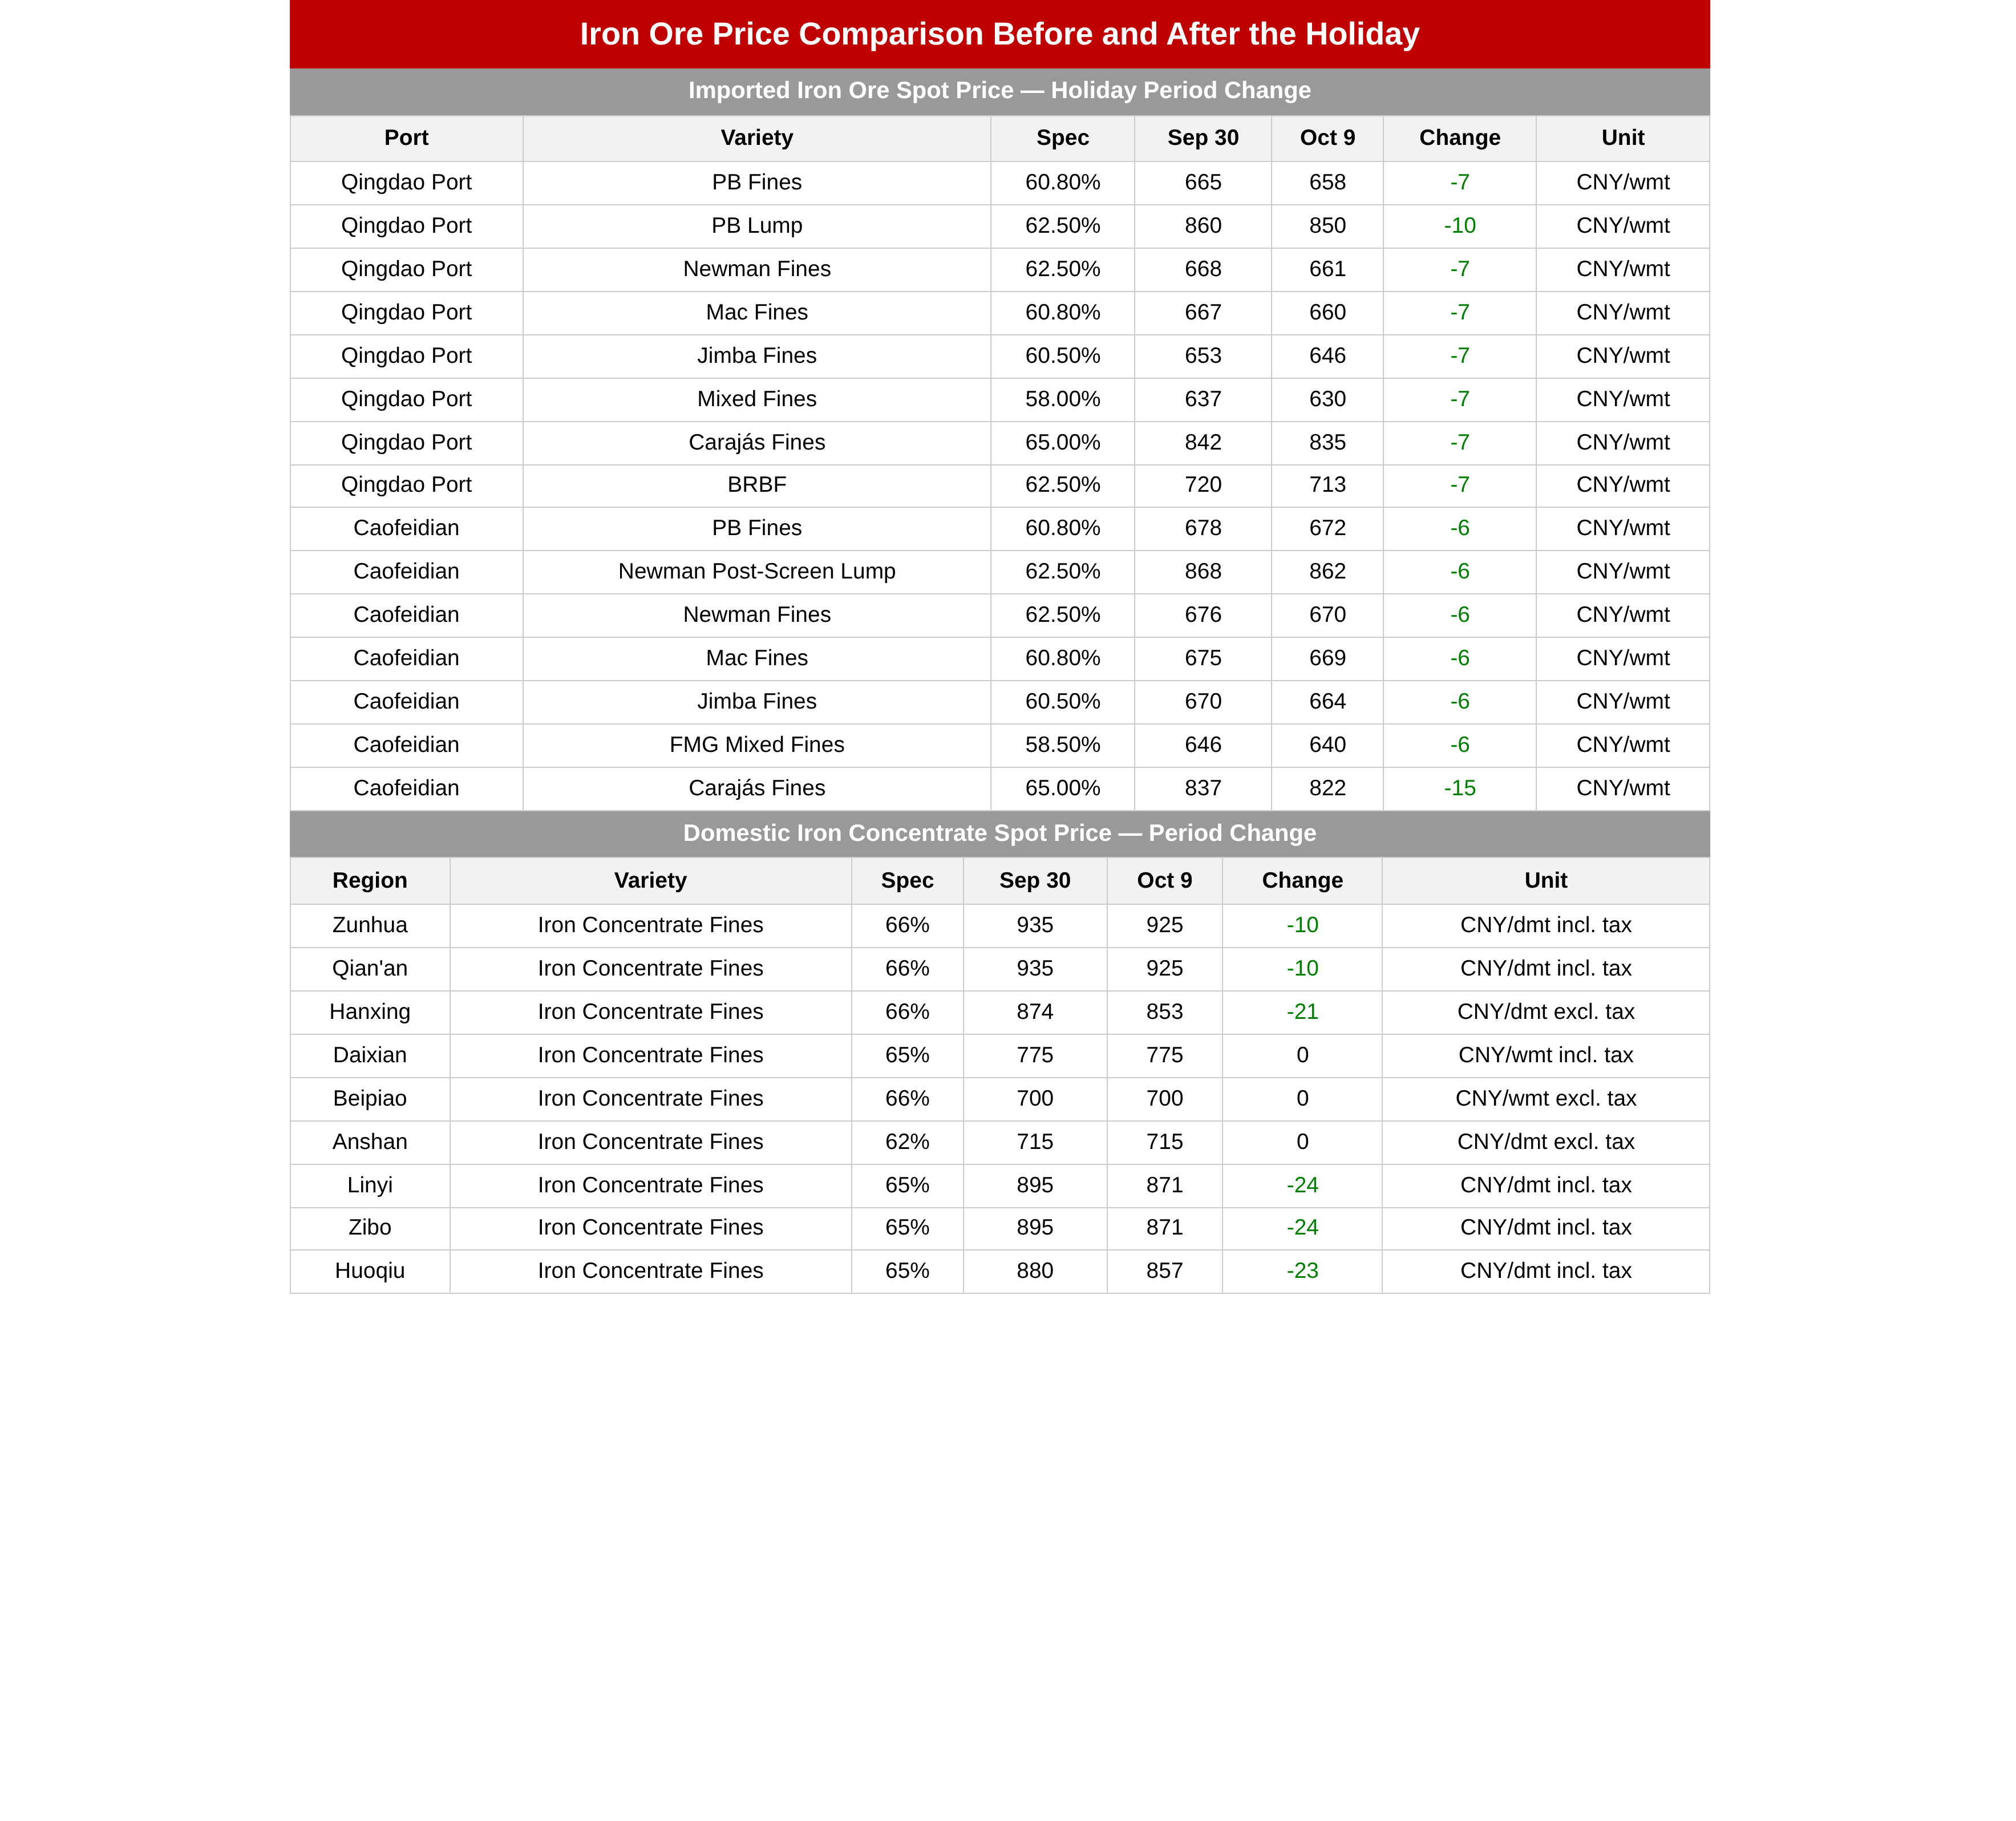
ในตลาดสปอต เนื่องจากโรงงานเหล็กได้สะสมสต็อกก่อนวันหยุดแล้ว ผู้ค้าส่วนใหญ่ในช่วงวันหยุดยืนดูสถานการณ์ และธุรกรรมสปอตที่ท่าเรือในจีนแทบหยุดชะงัก ในวันซื้อขายแรกหลังวันหยุด สัญญาฟิวเจอร์สแร่เหล็กที่มีการซื้อขายมากที่สุดยังคงทรงตัวในบรรยากาศซบเซา และราคาสปอตปรับลง 6-10 หยวน/ตันราคาสปอต PB fines ที่ท่าเรือซานตงส่วนใหญ่เสนอที่ 658 หยวน/ตัน ขณะที่ท่าเรือเหอเป่ยเสนอที่ 672-676 หยวน/ตัน
จากมุมมองปัจจัยพื้นฐาน การขนส่งแร่เหล็กทั่วโลกยังอยู่ในวัฏจักรขาขึ้น และปริมาณแร่ที่มาถึงท่าเรือยังคงสูง แม้ว่าอัตราค่าระวางเรือที่สูงจะจำกัดการขนส่งจากเหมืองนอกกระแสหลักบางแห่ง แต่โดยรวมอุปทานแร่เหล็กยังมีแนวโน้มเติบโต ด้านอุปสงค์อ่อนแอ ความต้องการของจีนยังไม่ฟื้นตัว และคาดว่าปริมาณน้ำเหล็กของโรงถลุงเหล็กจะลดลง รูปแบบอุปทานแข็งแกร่ง-อุปสงค์อ่อนแอกำลังกดดันราคาแร่เหล็ก อย่างไรก็ตาม ความต้องการปลายทางยังไม่เข้าสู่ช่วงนอกฤดูกาล และความต้องการนอกจีนปรับตัวดีขึ้นบ้าง หลังจากราคาโค้กลดลง กำไรของโรงถลุงเหล็กฟื้นตัวในระดับหนึ่ง และขาลงของปริมาณน้ำเหล็กมีจำกัดในระยะข้างหน้า ความต้องการแร่เหล็กยังมีแรงหนุนอยู่บ้าง ดังนั้นคาดว่าราคาแร่เหล็กจะยังมีแนวโน้มขาลงเป็นหลักในระยะสั้น แต่ขาลงค่อนข้างจำกัด
แร่ในประเทศ:
เมื่อเทียบกับช่วงก่อนวันหยุด ราคารวมของหัวแร่เหล็กในประเทศปรับตัวลงเล็กน้อยระหว่างช่วงวันหยุด แบ่งตามภูมิภาค ภาคตะวันออกของจีนนำโดยซานตงและอันฮุย ซึ่งราคาหัวแร่เหล็กลดลง 20-25 หยวน/ตัน เนื่องจากดัชนี Platts ปรับตัวลง ภาคเหนือของจีนนำโดยเหอเป่ย ราคาลดลง 5-10 หยวน/ตัน ราคาในภาคตะวันออกเฉียงเหนือค่อนข้างทรงตัว
ด้านปัจจัยพื้นฐาน อุปทานแร่เหล็กในประเทศของจีนยังตึงตัว อย่างไรก็ตาม โรงถลุงเหล็กขาดทุนอย่างชัดเจน และหัวแร่เหล็กในประเทศยังไม่มีข้อได้เปรียบด้านต้นทุนที่ชัดเจน โรงถลุงเหล็กจึงมีความต้องการกดราคาลงอย่างมาก หลังวันหยุด โรงถลุงเหล็กยังขาดทุนอยู่ คาดว่าปริมาณน้ำเหล็กจะยังคงแนวโน้มลดลงโดยรวม ซึ่งให้แรงหนุนที่อ่อนแอต่อความต้องการหัวแร่เหล็ก ประกอบกับราคาแร่เหล็กนำเข้าแทบไม่มีสัญญาณดีขึ้นเมื่อเร็ว ๆ นี้ คาดว่าราคาหัวแร่เหล็กในประเทศจะยังคงปรับตัวลงเล็กน้อย
[ถ่านหินโค้กและโค้ก]
ถ่านหินโค้ก:
การหมุนเวียนสปอตหยุดชะงักในช่วงวันหยุดวันชาติ ตลาดโดยรวมซบเซา แม้ว่าการเติบโตของอุปทานถ่านหินโค้กเกรดพรีเมียมจะมีจำกัด ซึ่งช่วยพยุงราคาไว้บ้างด้านอุปทาน การผลิตถ่านหินในประเทศถูกปล่อยออกมาอย่างพอประมาณภายใต้นโยบายประกันอุปทาน แต่การเติบโตถูกจำกัดด้วยข้อจำกัดด้านการกำกับดูแลความปลอดภัย การข้ามพรมแดนถ่านหินมองโกเลียกลับมาดำเนินการหลังวันหยุด ทำให้การเติบโตของการนำเข้าเป็นตัวแปรสำคัญ ด้านอุปสงค์ ผู้ผลิตโค้กยังไม่ได้ลดอัตราการเดินเครื่องอย่างมีนัยสำคัญ ยังคงมีการบริโภคถ่านหินโค้กกิ้งแบบคงที่ แต่พวกเขากำลังกดดันให้ราคาลดลงและซื้อตามความจำเป็น โดยส่วนใหญ่ลดสต็อกด้วยความเต็มใจที่จะเติมสต็อกต่ำ โดยสรุป ถ่านหินเกรดส่วนใหญ่เผชิญกับความคาดหวังว่าราคาจะลดลงในระยะสั้น โดยผลตอบรับเชิงลบยังคงส่งผ่านต่อไป แต่อุปทานที่ตึงตัวของเกรดพรีเมียมจะจำกัดขอบเขตของการลดลงลึก ส่งผลให้โดยรวมปรับตัวลดลงเล็กน้อย
โค้ก:
ในช่วงวันหยุดวันชาติ มีการปรับลดราคารอบแรก โดยโค้กดับเปียกลดลง 100 หยวน/ตัน และโค้กดับแห้งลดลง 110 หยวน/ตัน และความคาดหวังของตลาดต่อการปรับลดราคาโค้กรอบที่สองทวีความรุนแรงขึ้น โดยคาดว่าจะมีการปรับลดรอบที่สองตามมา ด้านอุปทาน ผู้ผลิตโค้กส่วนใหญ่ยังคงขาดทุน แต่ไม่มีการจำกัดการผลิตโดยสมัครใจในวงกว้าง และสต็อกในโรงงานสะสมเพิ่มขึ้นเล็กน้อยในอัตราปกติ ด้านอุปสงค์ สต็อกเหล็กสำเร็จรูปยังคงเพิ่มขึ้นในช่วงวันหยุด และด้วยความสามารถในการทำกำไรของโรงถลุงเหล็กที่แย่ลง การผลิตเหล็กหล่อยังคงปรับตัวลดลง โดยยังคงซื้อโค้กตามความจำเป็นด้วยความเต็มใจที่จะเติมสต็อกไม่เพียงพอ โดยสรุป ราคาโค้กยังคงเผชิญกับความคาดหวังว่าจะลดลงในระยะสั้น โดยผลตอบรับเชิงลบยังคงพัฒนา จุดสำคัญต่อไปคือการจับตาดูขอบเขตการลดการผลิตของผู้ผลิตโค้ก หากพวกเขารักษาระดับการผลิตเดิม แรงกดดันขาลงจะทวีความรุนแรงขึ้น ในขณะที่หากพวกเขาเพิ่มการจำกัดการผลิตเชิงรุก แนวโน้มขาลงอาจผ่อนคลายลง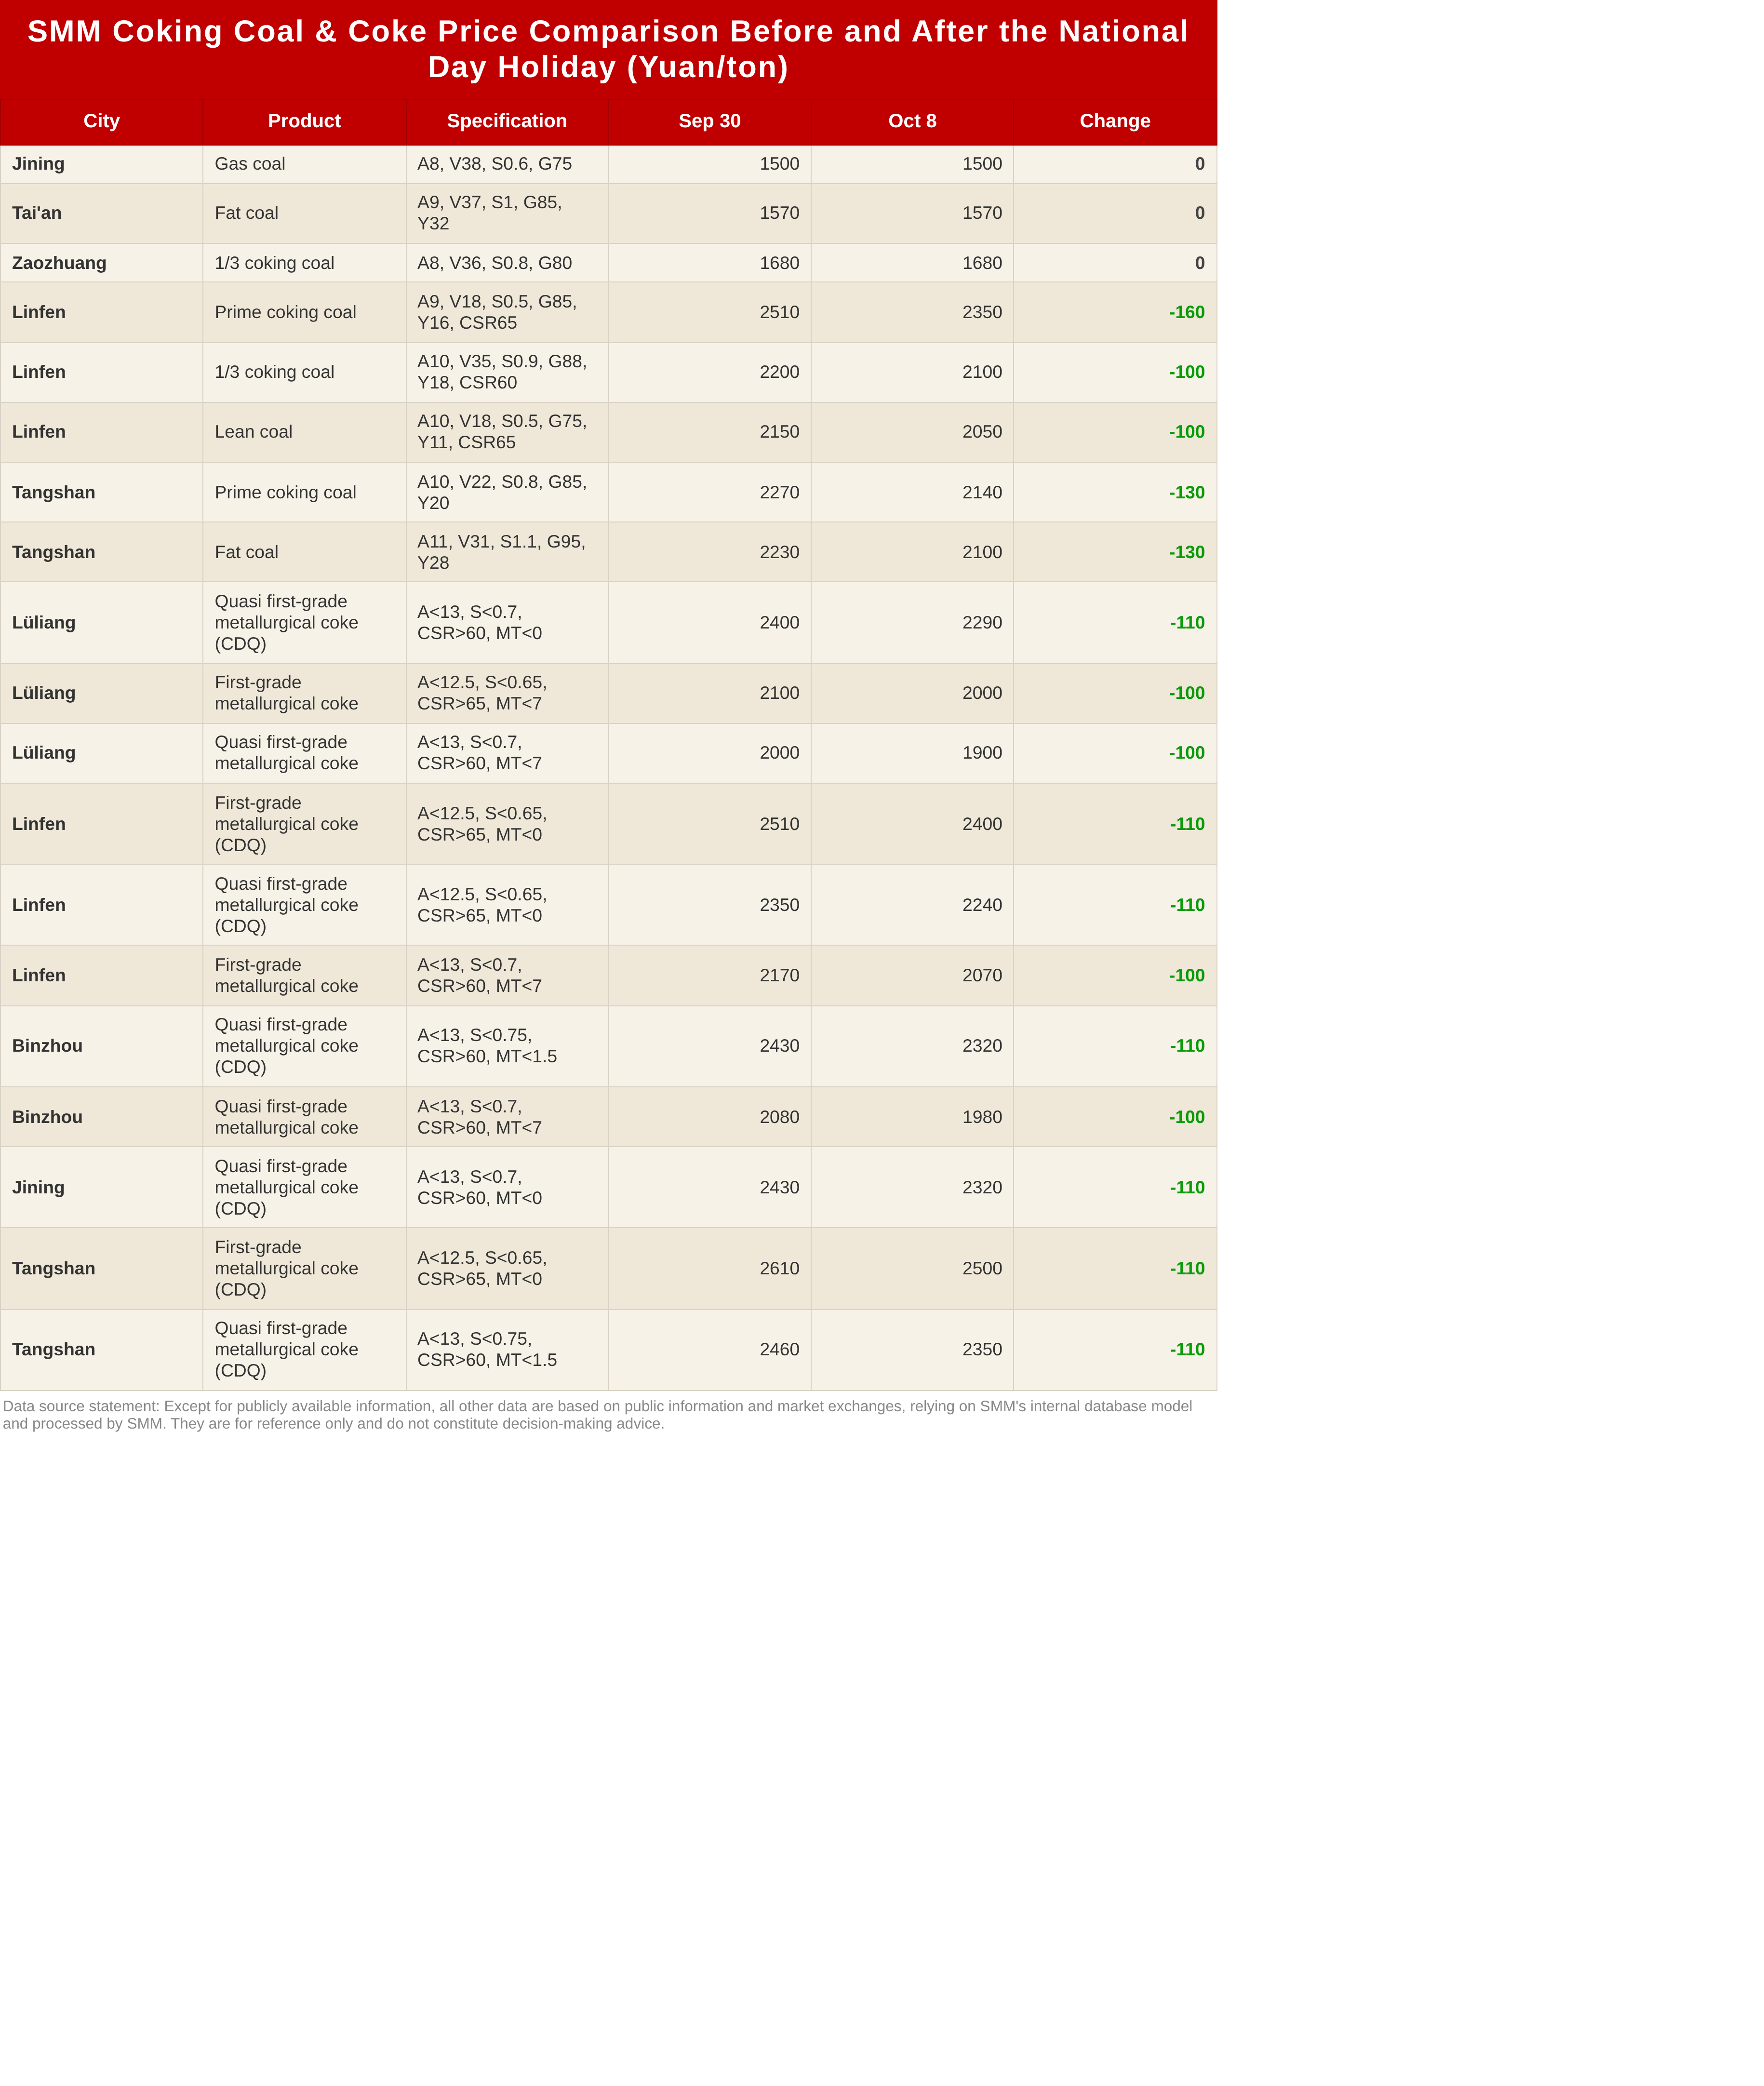
[เหล็กก่อสร้าง]
ในช่วงวันหยุดวันชาติ ราคาสปอตของเหล็กก่อสร้างทั่วประเทศจีนทรงตัว โดยราคาเสนอส่วนใหญ่คงที่ในหลายภูมิภาค และบางตลาดผันผวน 10-20 หยวน/ตัน ด้านอุปทาน โรงถลุงเหล็กเตาถลุงยังคงขาดทุน โดยมีความกระตือรือร้นในการผลิตจำกัดในช่วงวันหยุด และบางโรงงานเปลี่ยนเหล็กหล่อไปยังผลิตภัณฑ์ที่มีกำไรสูงกว่า นอกจากนี้ โรงถลุงเหล็กแห่งหนึ่งในภาคตะวันตกเฉียงใต้ของจีนได้เริ่มควบคุมการผลิตตั้งแต่เดือนกันยายน ดังนั้นการผลิตโดยรวมจึงลดลงเล็กน้อยในช่วงวันหยุด การเก็บเศษเหล็กยังคงมีปัญหาในบางภูมิภาค และโรงงานเหล็กเตาไฟฟ้ามีกำไรลดลง โดยบางแห่งดำเนินการใกล้จุดคุ้มทุน ดังนั้นชั่วโมงการทำงานโดยรวมจึงยังคงอยู่ในระดับอัตราค่าไฟฟ้านอกช่วงพีคและอัตราปกติ ด้านสินค้าคงคลัง ผู้ค้าส่วนใหญ่หยุด 3-5 วันในช่วงวันหยุด และในวันหยุดตามกฎหมายอื่น ๆ ผู้ค้าได้จัดพนักงานเข้าเวร แต่หน้างานก่อสร้างปลายน้ำอยู่ในสภาวะกึ่งหยุดชะงักในช่วงวันหยุด ความคืบหน้าการก่อสร้างค่อนข้างช้า และปริมาณการจัดซื้อลดลงอย่างชัดเจน สินค้าที่มาถึงตลาดโดยทั่วไปเป็นปกติในช่วงวันหยุด และสินค้าคงคลังในโรงงานและในสังคมสะสมเป็นระยะ ๆ ตามข้อมูลจากตลาด ความต้องการในจีนตะวันออกในช่วงวันหยุดวันชาติอยู่ในระดับปานกลาง และในตลาดซานตง โรงงานบางแห่งผลิตเหล็กก่อสร้างในปริมาณจำกัด ส่งผลให้เกิดการขาดแคลนขนาดโดยรวม โดยราคาปรับขึ้นเล็กน้อยในช่วงวันหยุด หลังวันหยุด ในเจ้อเจียง ผู้ค้าสปอต-ฟิวเจอร์สบางรายเร่งทำกำไร กดราคาต่ำสุดให้ลดลง ขณะที่ในตลาดตะวันตกเฉียงเหนือ ปัจจัยสภาพอากาศทำให้ทรัพยากรบางส่วนถูกจัดส่งออกไปทีละน้อย ซึ่งอาจจำกัดราคาตลาดใกล้เคียงในระยะสั้น
เมื่อมองไปข้างหน้า ราคาตลาดเหล็กก่อสร้างในแต่ละภูมิภาคคาดว่าจะแตกต่างกันเล็กน้อยหลังวันหยุด แต่แนวโน้มขาลงน่าจะค่อนข้างจำกัด โดยราคาต่ำสุดยังคงแข็งแกร่ง สาเหตุหลักคือแรงขับเคลื่อนการผลิตทั้งเตาถลุงเหล็กและเตาไฟฟ้ายังไม่เพียงพอ และแรงกดดันด้านอุปทานค่อนข้างน้อย นอกจากนี้ เมื่อจีนตอนเหนือค่อย ๆ เข้าสู่ฤดูหนาวในเดือนตุลาคม โครงการปลายน้ำบางส่วนยังมีความต้องการเร่งดำเนินการให้ทันกำหนด ขณะที่ในจีนตอนใต้ เมื่อผลกระทบจากฝนลดลง ความต้องการอาจยังเห็นการปล่อยออกมาเป็นระยะ ๆ โดยรวมแล้ว ผู้ค้ามีความระมัดระวังมากขึ้นในช่วงวันหยุดวันชาติปีนี้ โดยมีกิจกรรมเก็งกำไรน้อยกว่าปีที่ผ่านมา ดังนั้นราคาเหล็กก่อสร้างระยะสั้นจึงมีพื้นที่จำกัดทั้งขาขึ้นและขาลง เคลื่อนไหว sideways ในกรอบแคบ แต่ในระยะกลางและระยะยาว ยังต้องจับตาว่าความต้องการช่วงพีคเดือนตุลาคมจะเป็นจริงหรือไม่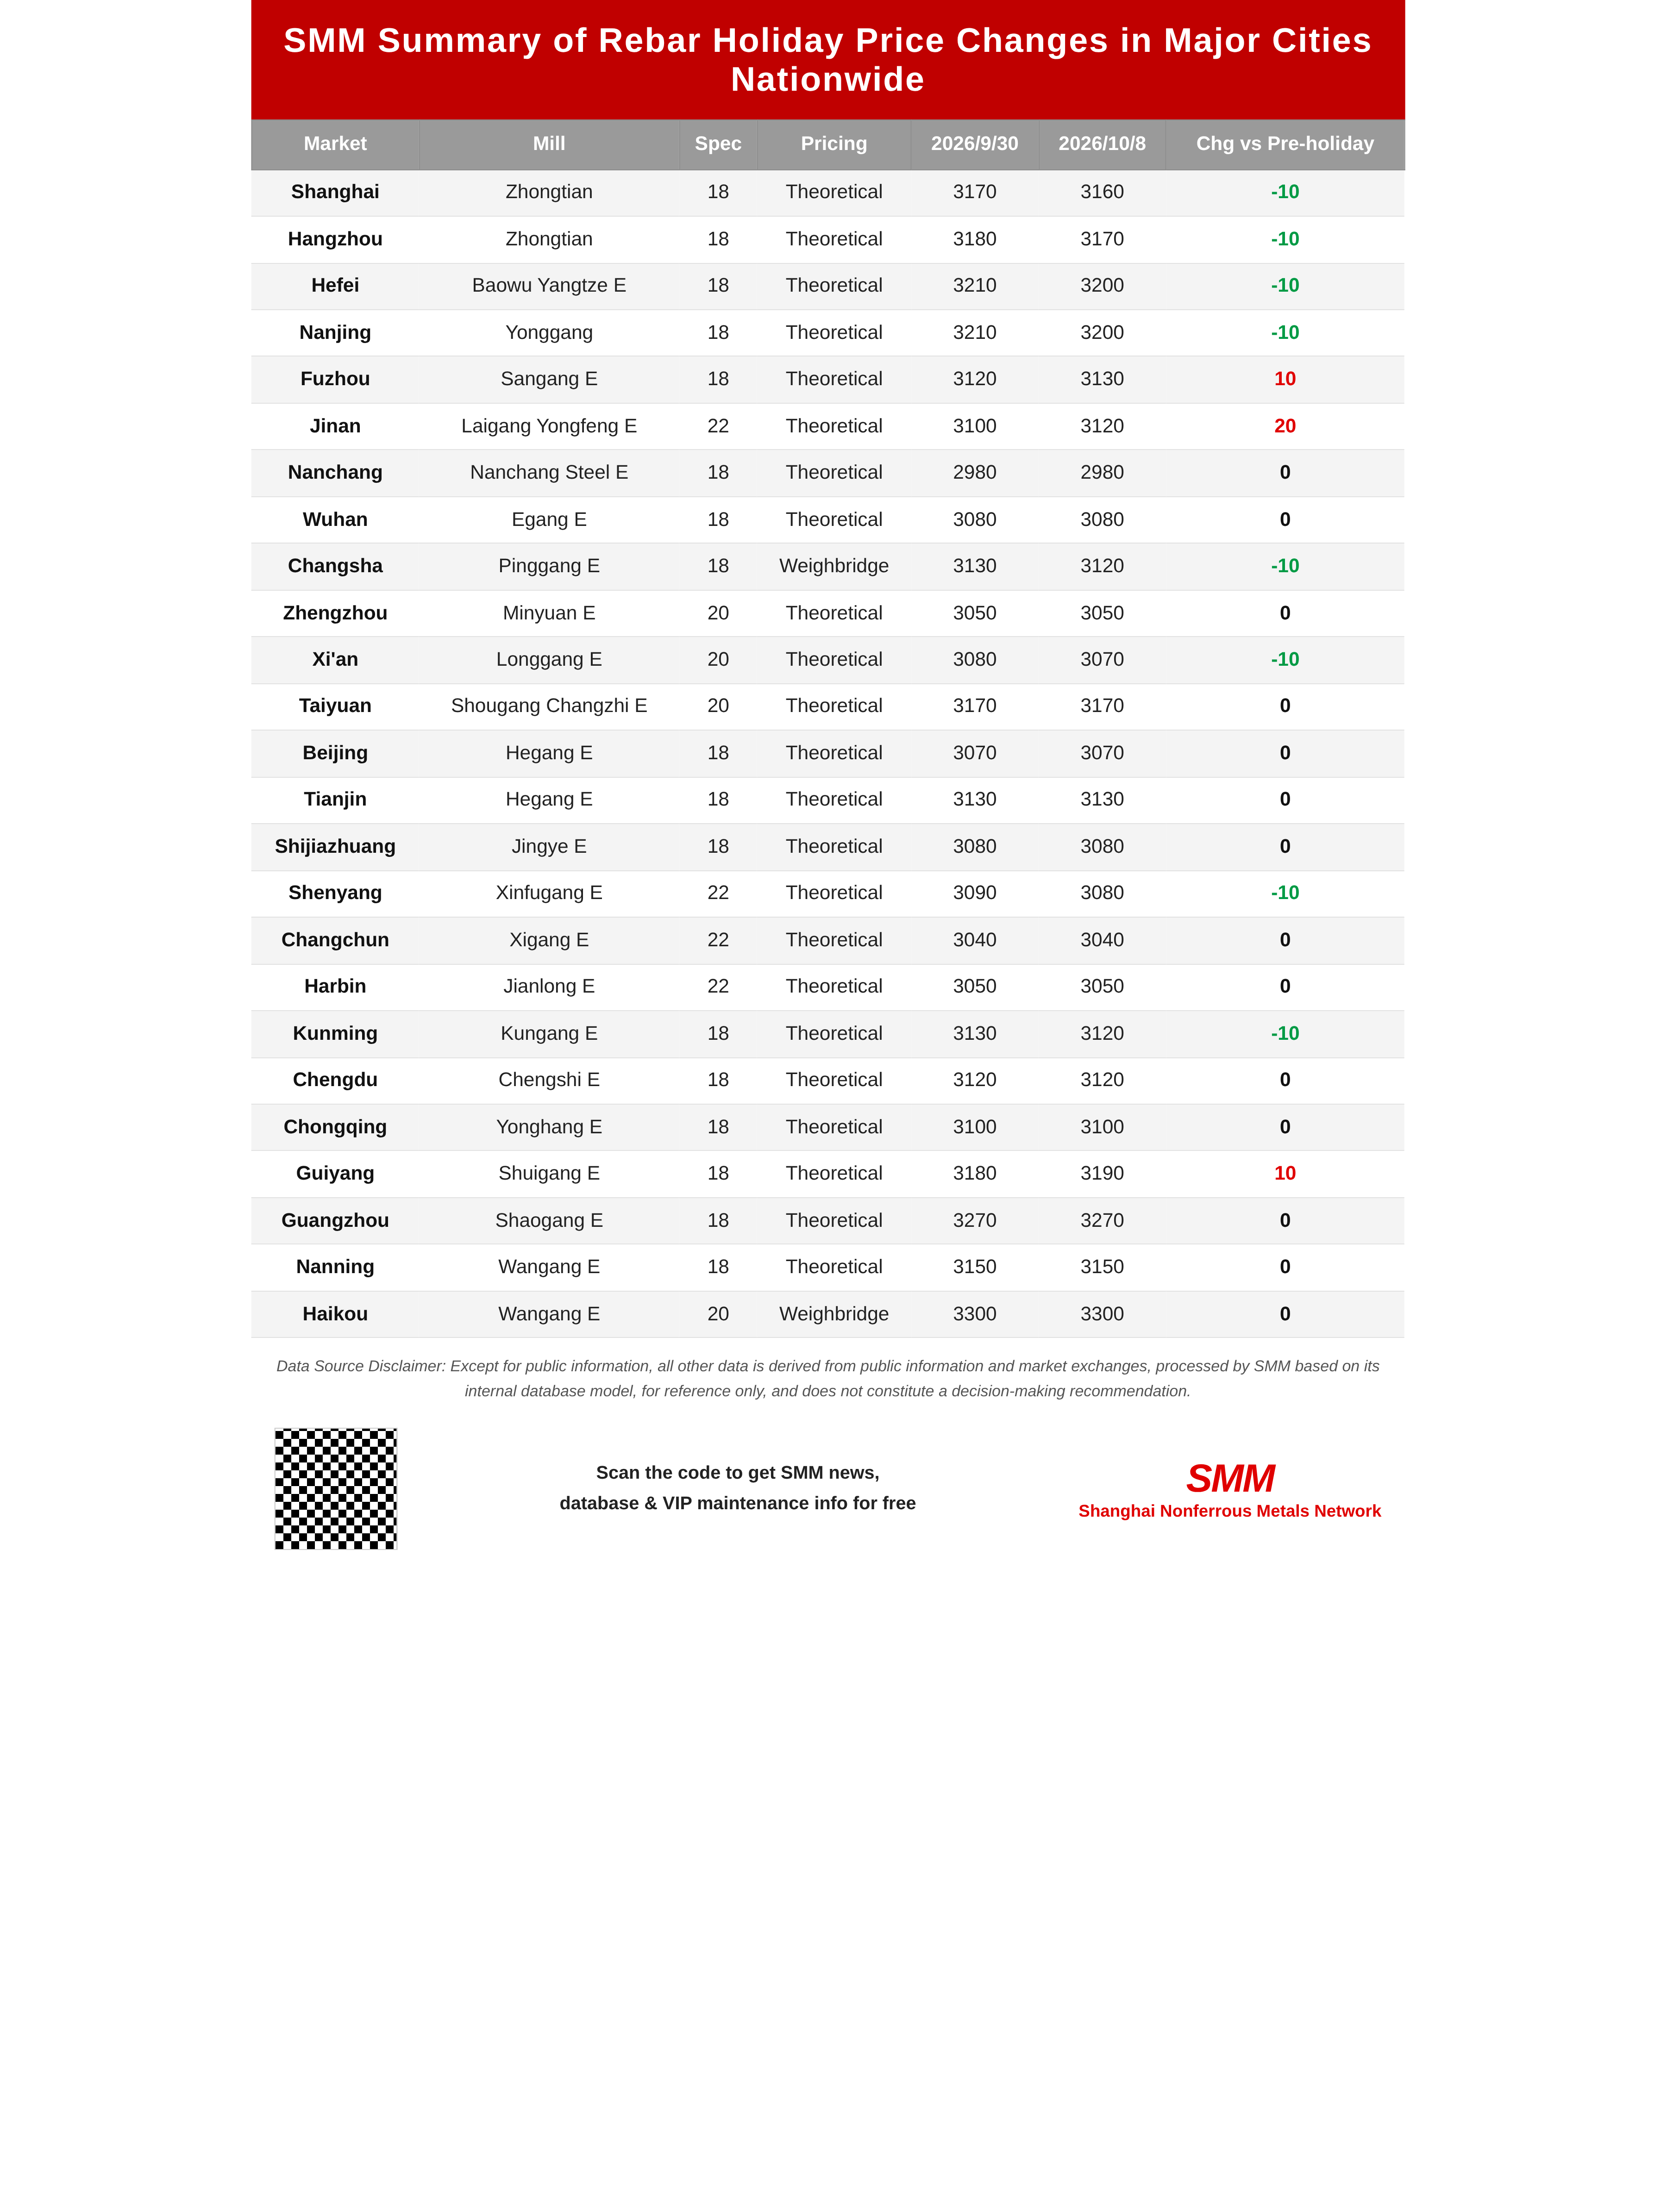
[แผ่นและเพลท]
เหล็กแผ่นรีดร้อน:ในช่วงวันหยุดวันชาติ ราคาเหล็กแผ่นรีดร้อนในเมืองหลักทั่วจีนยังคงทรงตัว
ในตลาดจีนตะวันออก ราคาเสนอที่เซี่ยงไฮ้ลดลง 20-30 หยวน/ตันจากระดับก่อนวันหยุด โดยราคาเสนอทรัพยากรหลักอยู่ที่ 3,280-3,290 หยวน/ตัน และบรรยากาศการสอบถามในตลาดอยู่ในระดับปานกลางราคาสปอตหนิงปัวอยู่ที่ 3,280-3,290 หยวน/ตัน ลดลง 20-30 หยวน/ตันจากช่วงก่อนวันหยุด โดยบรรยากาศการซื้อขายในตลาดปรับตัวดีขึ้นเล็กน้อย แต่ผู้ใช้ปลายทางบางรายมีความกระตือรือร้นในการซื้อน้อยและส่วนใหญ่รอดูสถานการณ์ ราคาสปอตหางโจวอยู่ที่ 3,300-3,310 หยวน/ตัน ลดลง 20 หยวน/ตันจากช่วงก่อนวันหยุด โดยผู้ค้าส่วนใหญ่ยังคงยืนราคาไว้ก่อน
ในตลาดจีนตอนใต้ ราคาเล่อฉงลดลง 10-20 หยวน/ตันจากช่วงก่อนวันหยุด โดยราคาทรัพยากรหลักอยู่ที่ 3,260-3,270 หยวน/ตัน ผู้ค้าค่อนข้างยืนราคา บรรยากาศการสอบถามราคาในตลาดอยู่ในระดับปานกลาง และยังไม่มีการปล่อยคำสั่งซื้ออย่างชัดเจน
ในจีนตอนเหนือ ราคาถังซานลดลงประมาณ 10 หยวน/ตันจากช่วงก่อนวันหยุด โดยราคาทรัพยากรหลักอยู่ที่ 3,210-3,220 หยวน/ตัน ผู้ค้ามีความคาดหวังต่อแนวโน้มตลาดไม่มากนัก แต่เนื่องจากสต็อกของตนเองไม่สูง จึงมีความตั้งใจที่จะยืนราคาอยู่บ้าง ขณะที่ผู้ซื้อปลายน้ำก็มีบรรยากาศรอดูสถานการณ์อย่างมาก ส่งผลให้บรรยากาศการซื้อขายในตลาดอยู่ในระดับปานกลางและปริมาณการซื้อขายโดยรวมค่อนข้างต่ำ
เหล็กแผ่นรีดเย็น:
วันแรกหลังวันหยุด ราคาเหล็กแผ่นรีดเย็นของ Bensteel Group ในตลาดเซี่ยงไฮ้อยู่ที่ 3,710 หยวน/ตัน ลดลง 10 หยวน/ตันจากช่วงก่อนวันหยุด หลังวันหยุดไม่มีการเติมสต็อกอย่างมีนัยสำคัญ ตลาดส่วนใหญ่อยู่ในภาวะรอดูสถานการณ์ และราคาปรับตัวลงเล็กน้อยในกรอบจำกัด
แนวโน้มข้างหน้า เมื่อวันหยุดสิ้นสุดลง คาดว่าสต็อกทั่วประเทศจะสะสมเพิ่มขึ้นอย่างมาก และควรให้ความสนใจกับการฟื้นตัวของอุปสงค์และจังหวะการลดสต็อกในช่วง 1-2 สัปดาห์หลังวันหยุด ในระยะสั้น คาดว่าราคาเหล็กแผ่นรีดร้อนจะเคลื่อนไหวในกรอบอ่อนตัว โดยให้จับตากรอบ 3,230-3,300 สำหรับสัญญาที่มีปริมาณการซื้อขายสูงสุด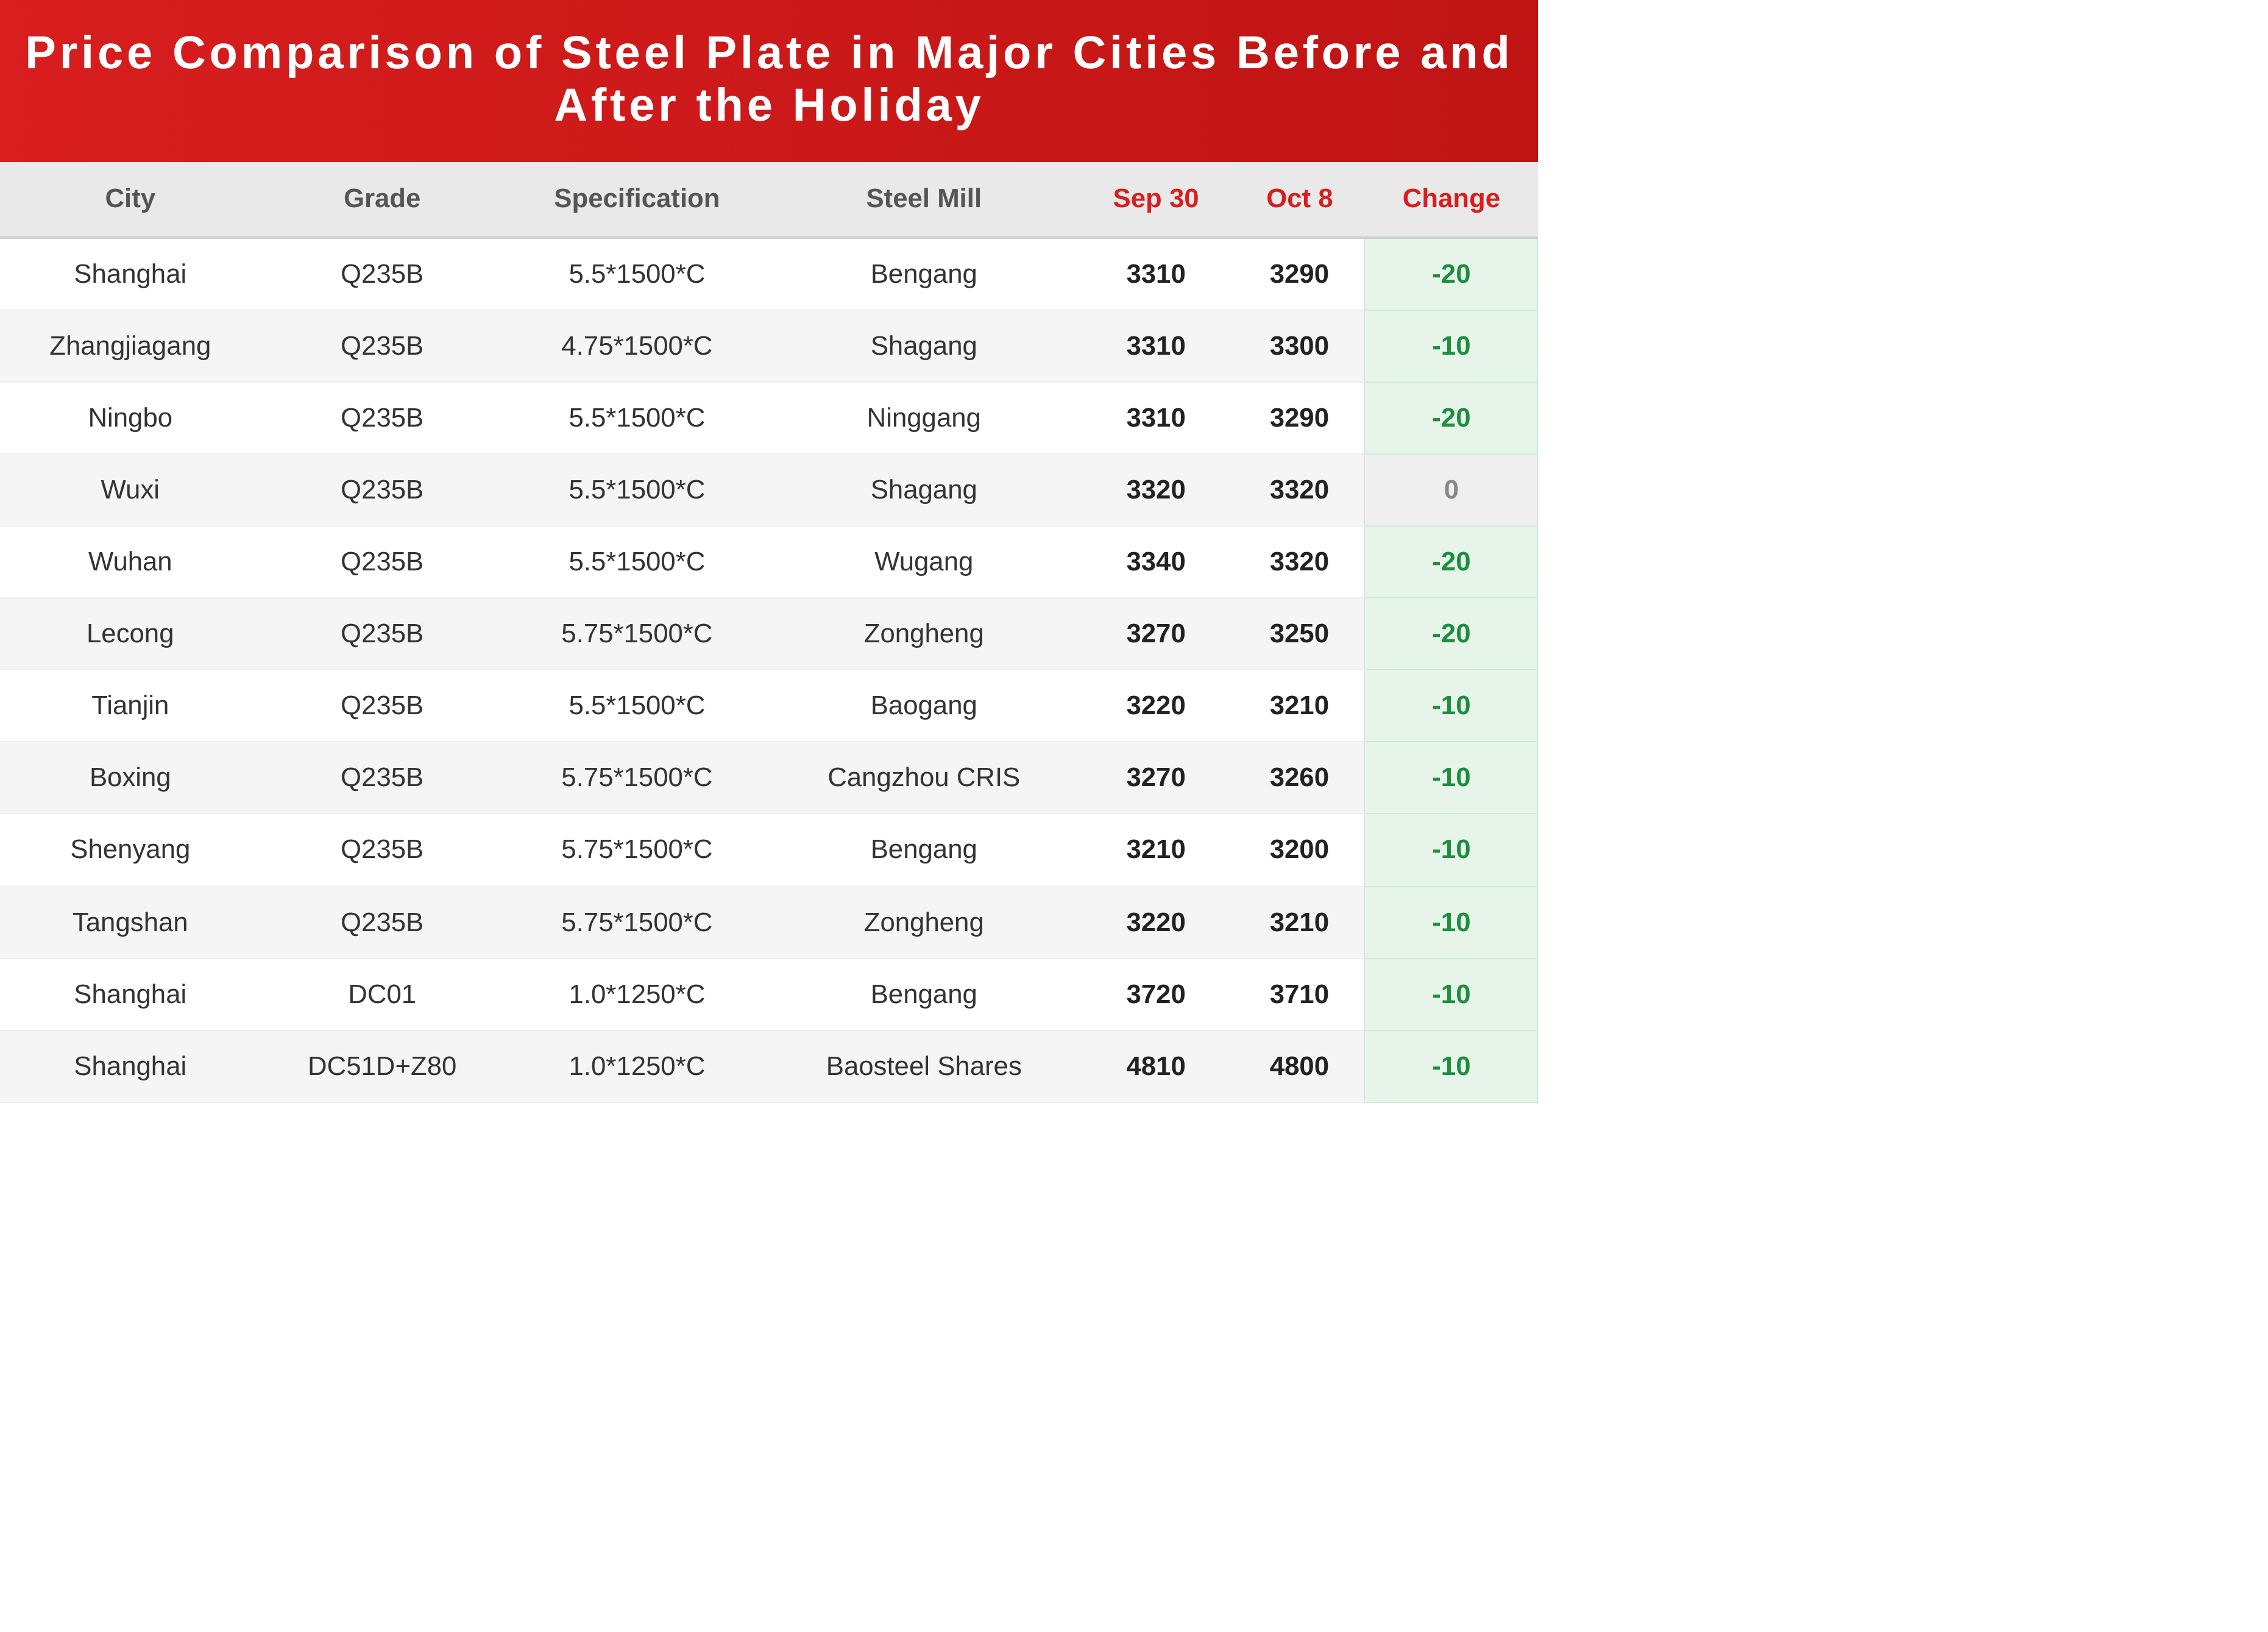
[สรุปข่าวสำคัญช่วงวันหยุด]
[นโยบายมหภาค] นโยบายการคลังและการเงินทำงานประสานกัน การเติบโตอย่างมั่นคงเข้าสู่ช่วงเวลาดำเนินการ
ช่วงวันหยุดวันชาติ ผู้กำหนดนโยบายได้ส่งสัญญาณการเติบโตอย่างมั่นคงอย่างหนาแน่น โดยการประสานงานระหว่างการคลังและการเงินเพิ่มขึ้นอย่างมีนัยสำคัญ เมื่อวันที่ 1 ตุลาคม รัฐมนตรีว่าการกระทรวงการคลังได้ตีพิมพ์บทความในวารสารฉิวซื่อ โดยระบุชัดเจนว่ารายจ่ายงบประมาณสาธารณะทั่วไปในปีนี้กำหนดไว้เกิน 30 ล้านล้านหยวน การออกพันธบัตรรัฐบาลใหม่ทุกประเภทจะสูงถึง 11.89 ล้านล้านหยวน และกล่าวถึงการศึกษาเครื่องมือเพิ่มเติม เช่น การใช้โควตาหนี้รัฐบาลท้องถิ่นที่ยังไม่ได้ใช้ โดยจุดเน้นนโยบายเปลี่ยนจาก "การขยายขนาด" ไปสู่ "การเพิ่มประสิทธิภาพอย่างตรงจุด"
ขณะเดียวกัน เงินอุดหนุนดอกเบี้ยสินเชื่อเพื่อที่อยู่อาศัยสำหรับผู้อยู่อาศัยซึ่งเริ่มใช้ตั้งแต่วันที่ 1 ตุลาคม นับเป็นครั้งแรกที่รัฐบาลกลางอุดหนุนดอกเบี้ยสินเชื่อที่อยู่อาศัยส่วนบุคคลเชิงพาณิชย์โดยตรง ก่อให้เกิดชุดนโยบาย “กระตุ้นการบริโภค + รักษาเสถียรภาพอสังหาริมทรัพย์” ร่วมกับพันธบัตรรัฐบาลพิเศษชุดที่สี่วงเงิน 6.25 หมื่นล้านหยวนสำหรับโครงการนำของเก่าแลกใหม่ที่ดำเนินการก่อนวันหยุด ด้านการเงิน การประชุมประจำไตรมาสที่ 3 ของธนาคารกลางยังคงน้ำเสียงผ่อนคลายอย่างพอเหมาะ โดยปรับลดอัตราดอกเบี้ย PSL ลงเหลือ 1.5% และขยายขอบเขตการสนับสนุน พร้อมทั้งเพิ่มวงเงินปล่อยกู้ซ้ำสำหรับนวัตกรรมเทคโนโลยีและการปรับปรุงเทคโนโลยีไปพร้อมกัน จุดต่ำสุดของนโยบายสำหรับปีแรกของแผนพัฒนาเศรษฐกิจและสังคมแห่งชาติฉบับที่ 15 ได้รับการกำหนดไว้อย่างชัดเจนแล้ว และจังหวะกับประสิทธิผลของการดำเนินนโยบายในไตรมาสที่ 4 จะกลายเป็นจุดสนใจหลักของตลาด
[สภาพแวดล้อมระหว่างประเทศ] ความสัมพันธ์จีน-สหรัฐฯ ผ่อนคลายเป็นระยะ แต่กำแพงการค้าเหล็กโลกและแรงกดดันด้านต้นทุนเพิ่มสูงขึ้น
ภาพรวมระหว่างประเทศปรากฏรูปแบบ “การผ่อนคลายและแรงกดดันอยู่ร่วมกัน” ในด้านความสัมพันธ์ทวิภาคี การประชุมสุดยอดจีน-สหรัฐฯ และการเจรจาเศรษฐกิจการค้ารอบที่ 8 บรรลุผลลัพธ์เชิงปฏิบัติ 10 ประการ รวมถึงการลดภาษีตอบโต้แบบ “3 หมื่นล้านต่อ 3 หมื่นล้าน” การขยายเวลาระงับการเก็บภาษีเพิ่มเติมระหว่างกันไปจนถึงวันที่ 10 มกราคม 2027 การนำเข้าถ่านหินจากสหรัฐฯ ของจีน และการจัดตั้งคณะทำงานด้านการเกษตร ซึ่งช่วยฟื้นฟูความเชื่อมั่นของตลาดเป็นระยะ และทำให้ความคาดหวังอุปสงค์สินค้าโภคภัณฑ์ในประเทศปรับตัวดีขึ้นเล็กน้อย
อย่างไรก็ตาม สภาพแวดล้อมการค้าเหล็กโลกตึงตัวขึ้นอย่างชัดเจน: กฎเหล็กฉบับใหม่ของสหภาพยุโรปซึ่งมีผลบังคับใช้ในเดือนกรกฎาคมปรับลดโควตานำเข้าปลอดภาษีจากประมาณ 33 ล้านตันเหลือ 18.3 ล้านตัน เพิ่มภาษีนอกโควตาจาก 25% เป็น 50% และบังคับให้ตรวจสอบย้อนกลับแหล่งหลอมและเทตั้งแต่เดือนตุลาคม ประกอบกับช่วงที่กลไกปรับคาร์บอนก่อนข้ามพรมแดน (CBAM) เริ่มใช้อย่างเป็นทางการ การส่งออกเหล็กของจีนไปยุโรปจึงเผชิญแรงกดดันสองด้านจาก “ภาษี + คาร์บอน” ในอเมริกาเหนือ การเจรจาการค้าระหว่างสหรัฐฯ-แคนาดาล้มเหลว และสหรัฐฯ เก็บภาษีเพิ่มเติมกับสินค้าแคนาดารวมถึงอะลูมิเนียม ยิ่งทำให้ห่วงโซ่อุปทานเหล็กและอะลูมิเนียมแตกกระจายมากขึ้นในด้านมหภาค ธนาคารกลางสหรัฐฯ ปรับขึ้นอัตราดอกเบี้ยเป็น 3.75%-4.00% ในเดือนกันยายน เงินดอลลาร์สหรัฐยังคงแข็งค่า และอัตราผลตอบแทนพันธบัตรรัฐบาลสหรัฐอายุ 10 ปี เคยทะลุเหนือระดับ 5.3% ราคาน้ำมันดิบเบรนท์เข้าใกล้ 100 ดอลลาร์สหรัฐ/บาร์เรล และราคาถ่านหินโค้กส่งมอบใกล้พุ่งสูงขึ้น ผลักดันต้นทุนการผลิตเหล็กทั่วโลกให้สูงขึ้น worldsteel คาดการณ์ว่าความต้องการเหล็กทั่วโลกจะเติบโตเพียง 0.3% ในปี 2026 และ OECD เตือนว่ากำลังการผลิตส่วนเกินอาจสูงถึง 745 ล้านตันภายในปี 2028 การเข้มงวดจากภายนอก กำแพงการค้า และอุปทานล้นตลาด ยังคงเป็นปัจจัยแปรผันที่ตลาดเหล็กทั่วโลกต้องติดตามอย่างต่อเนื่อง
[เงินอุดหนุนดอกเบี้ยสินเชื่อที่อยู่อาศัยสำหรับผู้ซื้อบ้านหลังแรกเริ่มใช้ทั่วประเทศตั้งแต่วันที่ 1 ตุลาคม]
กระทรวงการคลัง ธนาคารกลาง และสำนักงานกำกับดูแลการเงินแห่งชาติร่วมกันออกประกาศว่า ตั้งแต่วันที่ 1 ตุลาคมเป็นต้นไป สินเชื่อที่อยู่อาศัยเพื่อการพาณิชย์ส่วนบุคคลสำหรับบ้านหลังแรกที่ออกใหม่ซึ่งเข้าเงื่อนไข จะได้รับเงินอุดหนุนดอกเบี้ยทางการคลังในอัตรา 1 จุดเปอร์เซ็นต์ต่อปี เป็นระยะเวลาสูงสุด 5 ปี โดยมีเพดานต่อครัวเรือนไม่เกิน 1 ล้านหยวน นับเป็นครั้งแรกที่รัฐบาลกลางให้เงินอุดหนุนดอกเบี้ยสินเชื่อที่อยู่อาศัย ระยะเวลาดำเนินนโยบายกำหนดไว้เบื้องต้น 1 ปี และไม่มีการกำหนดเพดานงบประมาณรวม ธนาคารใหญ่ทั้งหกแห่งได้ดำเนินการ "ให้เงินอุดหนุนโดยไม่ต้องยื่นคำขอ" แล้ว ผลกระทบต่อตลาดเหล็กทั่วโลก: เงินอุดหนุนมุ่งเน้นความต้องการซื้อบ้านหลังแรกแบบจำเป็นสำหรับบ้านขนาดไม่เกิน 120 ตารางเมตร และราคาไม่เกิน 1.5 ล้านหยวน ซึ่งช่วยสนับสนุนห่วงโซ่การขายและการก่อสร้างอสังหาริมทรัพย์อย่างตรงจุด ส่งผลบวกเล็กน้อยต่อความต้องการเหล็กก่อสร้าง เช่น เหล็กเส้นและเหล็กลวด อย่างไรก็ตาม เงื่อนไขที่กำหนดจำกัดเฉพาะความต้องการจำเป็นมากกว่าการครอบคลุมในวงกว้าง ดังนั้นการกระตุ้นการบริโภคเหล็กโดยรวมจึงมีจำกัด และไม่น่าจะพลิกกลับแนวโน้มขาลงระยะยาวของการใช้เหล็กในภาคอสังหาริมทรัพย์
[ดัชนี PMI ภาคการผลิตเดือนกันยายนกลับเข้าสู่เขตขยายตัว แต่ส่วนต่างระหว่างคำสั่งซื้อใหม่กับการผลิตติดลบ]
ดัชนี PMI ภาคการผลิตอยู่ที่ 50.1 (สิงหาคม: 49.8) ภาคนอกการผลิตอยู่ที่ 50.2 และดัชนีรวมอยู่ที่ 50.7 กลับเข้าสู่เขตขยายตัวทั้งหมด อย่างไรก็ตาม ส่วนต่างระหว่างคำสั่งซื้อใหม่กับการผลิตติดลบ โดยดัชนีราคาซื้อวัตถุดิบอยู่ที่ 60.8 และราคาขายหน้าโรงงานอยู่ที่ 54.0 กำไรกระจุกตัวอยู่ในช่วงกลางถึงต้นน้ำ การที่ PMI กลับขึ้นเหนือระดับ 50 ช่วยหนุนความคาดหวังการใช้เหล็กในประเทศ แต่โครงสร้าง "การผลิตแข็งแกร่ง อุปสงค์อ่อนแอ" ทำให้ราคาเหล็กขาดแรงผลักดันขาขึ้น
[ธนาคารกลางปรับลดอัตราดอกเบี้ย PSL ระยะ 1 ปีลงเหลือ 1.5% และขยายขอบเขต “หกเครือข่าย” พร้อมเพิ่มการปล่อยสินเชื่อใหม่]
ในวันสุดท้ายก่อนวันหยุด อัตราดอกเบี้ย PSL ถูกปรับลดลง 0.25 จุดเปอร์เซ็นต์ โครงสร้างพื้นฐาน 6 ประเภทที่เรียกว่า “เครือข่าย” ถูกเพิ่มเข้าในขอบเขตการสนับสนุน พร้อมเพิ่มโควตาการปล่อยสินเชื่อใหม่ 2 แสนล้านหยวนสำหรับนวัตกรรมเทคโนโลยี และ 5 แสนล้านหยวนสำหรับภาคเกษตรและธุรกิจขนาดเล็ก โดยจะมีธุรกรรม reverse repo ขนาดใหญ่แบบ outright ตามมาหลังวันหยุด การขยาย PSL ส่งผลดีโดยตรงต่อการลงทุนในโครงสร้างพื้นฐานและเครือข่ายท่อส่ง ซึ่งช่วยหนุนอุปสงค์เหล็กในประเทศในระยะกลาง อย่างไรก็ตาม การส่งผ่านไปยังการใช้เหล็กจริงต้องใช้เวลา ในระยะสั้นจึงเป็นแรงหนุนด้านความคาดหวังมากกว่าการกระตุ้นจริงต่อกลุ่มโลหะเหล็ก