

ห้าตลาด ห้าลักษณะการแตกหัก
ต้นทุนลดลงแต่ราคาทรงตัว ต้นทุนลดลงและราคาสูงขึ้น ต้นทุนสูงขึ้นและราคาทรงตัว ในไตรมาส 3 ทั้งหมดนี้เกิดขึ้นพร้อมกันในตลาดสแตนเลสต่างประเทศ
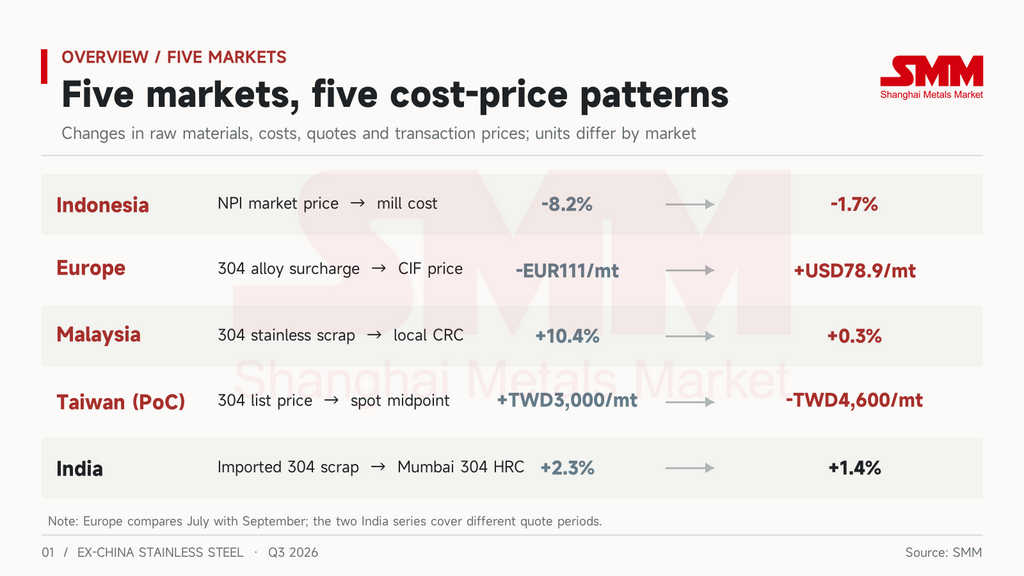
ราคาสแตนเลสโดยปกติจะเคลื่อนไหวตามวัตถุดิบ นิกเกิลเป็นต้นทุนที่ใหญ่ที่สุดในสแตนเลส 304 โรงงานในเอเชียใช้เหล็กนิกเกิลพิกไอรอน (NPI) จากอินโดนีเซีย ขณะที่โรงงานในยุโรปใช้เศษสแตนเลสและประกาศค่าธรรมเนียมผสมโลหะรายเดือน ในอดีต การอ่านราคาคร่าวๆ ในแต่ละภูมิภาคสามารถดูได้จากด้านต้นทุน แต่ในไตรมาส 3 ความเชื่อมโยงนี้ขาดออกจากกันในเกือบทุกตลาด โดยแต่ละแห่งขาดที่จุดที่แตกต่างกัน ในอินโดนีเซีย ความเชื่อมโยงขาดระหว่างราคาตลาด NPI กับต้นทุนของโรงงานเอง ในยุโรปขาดระหว่างต้นทุนกับราคานำเข้า ในมาเลเซียขาดระหว่างวัตถุดิบกับผู้ใช้ปลายทาง และในไต้หวัน (PoC) ขาดระหว่างราคาประกาศกับราคาซื้อขายจริง
จุดที่ความเชื่อมโยงขาดจะเป็นตัวกำหนดทิศทางการปรับราคาในไตรมาส 4
อินโดนีเซีย: NPI ลดลง 8% แต่ไม่ถึงโรงงานครบวงจร
NPI อินโดนีเซียลดลงหนักที่สุดในช่วงครึ่งแรกของเดือนกันยายน
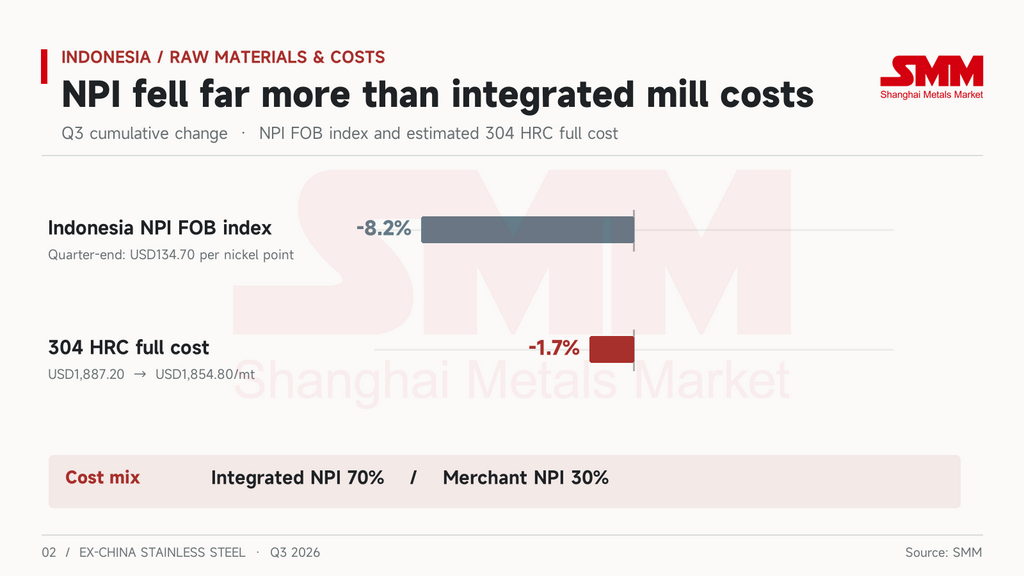
ดัชนี NPI FOB อินโดนีเซียทรงตัวที่ 145–147 ดอลลาร์สหรัฐต่อจุดนิกเกิลตลอดเดือนกรกฎาคมและสิงหาคม ระหว่างวันที่ 1 ถึง 18 กันยายน ดัชนีลดลงจาก 144.40 ดอลลาร์สหรัฐเหลือ 135.20 ดอลลาร์สหรัฐ และปิดไตรมาสที่ 134.70 ดอลลาร์สหรัฐต่อจุดนิกเกิล ลดลง 8.2% ตลอดไตรมาส 3
ต้นทุนของโรงงานสแตนเลสอินโดนีเซียแทบไม่ขยับ การประมาณการของ SMM ใช้สมมติฐานสัดส่วน NPI ที่ผลิตเอง 70% และซื้อจากตลาด 30% บนพื้นฐานดังกล่าว ต้นทุนเต็มของเหล็กรีดร้อนสแตนเลส 304 อินโดนีเซีย (HRC) ลดลงจาก 1,887.20 ดอลลาร์สหรัฐต่อตันเมื่อต้นไตรมาส เหลือ 1,854.80 ดอลลาร์สหรัฐต่อตันเมื่อสิ้นไตรมาส ลดลงเพียง 32.40 ดอลลาร์สหรัฐ หรือ 1.7% และต้นทุนเงินสดลดลงจาก 1,774.50 ดอลลาร์สหรัฐต่อตัน เหลือ 1,741 ดอลลาร์สหรัฐต่อตัน จังหวะเวลาบอกเรื่องราวทั้งหมด การเปลี่ยนแปลงต้นทุนครั้งใหญ่ที่สุดเกิดขึ้นเมื่อวันที่ 15 กรกฎาคม ลดลงประมาณ 19 ดอลลาร์สหรัฐในวันเดียว ขณะที่ราคา NPI แทบไม่ขยับ ตั้งแต่วันที่ 1 ถึง 18 กันยายน NPI ลดลงประมาณ 6% แต่ต้นทุนเต็มลดลงเพียง 3.40 ดอลลาร์สหรัฐ
ราคาตลาด NPI ไม่ใช่สิ่งที่โรงงานครบวงจรจ่าย. โรงงานเหล่านี้ผลิต NPI เอง 70% ดังนั้นการลดลงของราคาตลาดจึงส่งผลถึงพวกเขาผ่านส่วนที่ซื้อ 30% เท่านั้น ราคา NPI ที่ลดลงกระทบผู้ซื้อ NPI จากผู้ค้าก่อน
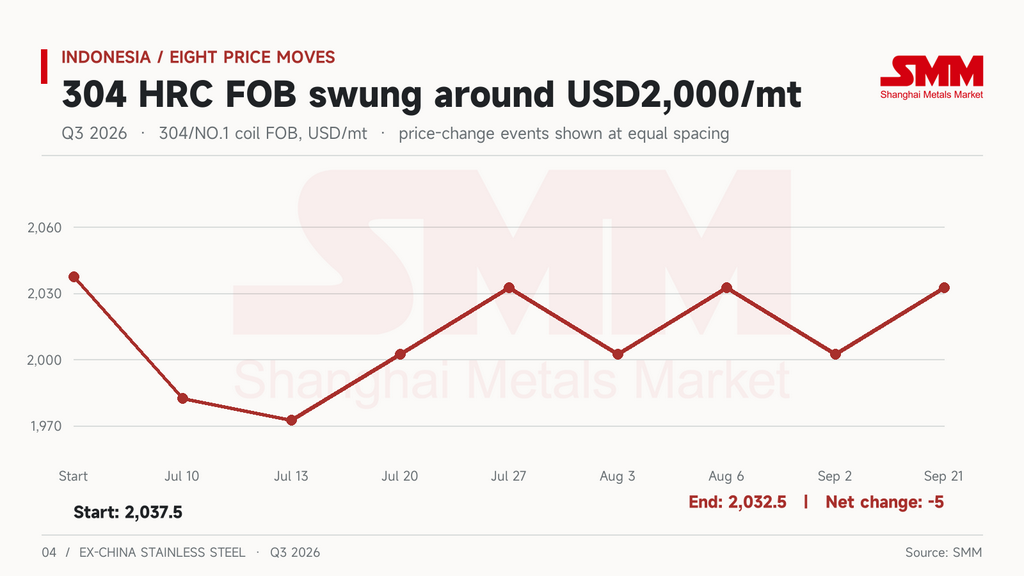
เมื่อต้นทุนทรงตัว กำไรจึงขึ้นอยู่กับการตั้งราคาเหล็กม้วนรีดร้อน 304/NO.1 ของอินโดนีเซียราคา FOB ถูกปรับแปดครั้งในไตรมาส 3 เริ่มต้นที่ 2,037.50 ดอลลาร์สหรัฐต่อตัน และสิ้นสุดที่ 2,032.50 ดอลลาร์สหรัฐต่อตัน ลดลงเพียง 5 ดอลลาร์ โรงงานปรับราคาขึ้นลงครั้งละ 30 ดอลลาร์ ในเดือนกรกฎาคมปรับลด 55 ดอลลาร์ในวันที่ 10 และอีก 10 ดอลลาร์ในวันที่ 13 จากนั้นเพิ่ม 30 ดอลลาร์ทั้งวันที่ 20 และ 27 ในเดือนสิงหาคมปรับลด 30 ดอลลาร์ในวันที่ 3 และเพิ่มกลับ 30 ดอลลาร์ในวันที่ 6 ในเดือนกันยายนปรับลด 30 ดอลลาร์ในวันที่ 2 และปรับขึ้นอีกครั้งในวันที่ 21
อัตรากำไรเคลื่อนไหวสอดคล้องกับราคา หลังการปรับลดสองครั้งในเดือนกรกฎาคม กำไรจากต้นทุนเต็มลดลงเหลือ 93.30 ดอลลาร์สหรัฐต่อตันในวันที่ 13 กรกฎาคม คิดเป็นอัตรากำไร 4.7% ซึ่งต่ำที่สุดของไตรมาส ภายในวันที่ 24 กันยายน กำไรเพิ่มขึ้นเป็น 182.60 ดอลลาร์สหรัฐต่อตัน หรือ 9% ซึ่งเป็นจุดสูงสุดของไตรมาส เมื่อวัดจากการเปลี่ยนแปลงรายวัน มากกว่า 90% ของความผันผวนของกำไรในไตรมาสมาจากการเคลื่อนไหวของราคา และการปรับราคาแต่ละครั้ง 30 ดอลลาร์ทำให้อัตรากำไรเปลี่ยนไปประมาณ 1.5 จุดเปอร์เซ็นต์
ตลอดไตรมาส กำไรจากต้นทุนเต็มเพิ่มขึ้นจาก 150.30 ดอลลาร์สหรัฐต่อตัน เป็น 177.70 ดอลลาร์สหรัฐต่อตัน อัตรากำไรเพิ่มจาก 7.4% เป็น 8.7% เฉลี่ยอยู่ที่ 7.8% และอัตรากำไรจากต้นทุนเงินสดเพิ่มจาก 12.9% เป็น 14.3% ราคาไม่เคยต่ำกว่าต้นทุนเต็มแม้แต่วันเดียวในไตรมาส 3 กำไรที่เพิ่มขึ้น 27 ดอลลาร์มาจากต้นทุนที่ลดลง 32 ดอลลาร์ หักลบด้วยราคาที่ลดลง 5 ดอลลาร์
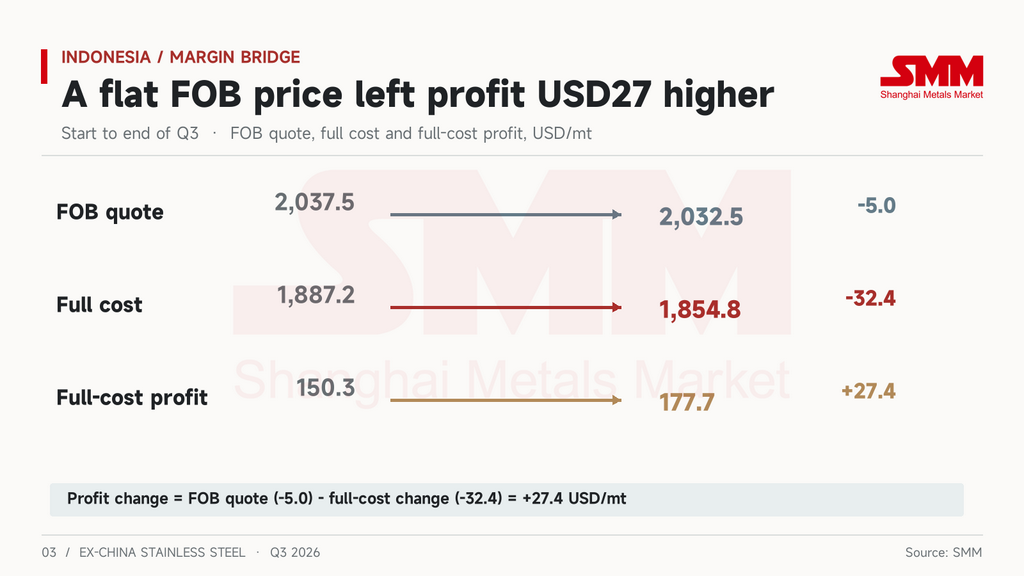
โรงงานอินโดนีเซียคงราคาไว้ในไตรมาส 3 แต่ต้นทุนไม่ใช่เหตุผล การปรับขึ้นราคาวันที่ 21 กันยายนเกิดขึ้นท่ามกลางแรงกดดันสองด้าน ตั้งแต่วันที่ 22 กันยายน ปัญหาขาดแคลนน้ำในนิคมอุตสาหกรรม IMIP ทำให้โรงงาน RKEF NPI ต้องลดกำลังการผลิตลงประมาณ 30–40% ผู้ซื้อยังเร่งสั่งซื้อรอบสุดท้ายก่อนที่กฎ melt-and-pour ของสหภาพยุโรปจะมีผลบังคับใช้ในวันที่ 1 ตุลาคม การซื้อขายปลายน้ำเบาบางตลอดไตรมาส และการปรับลดราคาวันที่ 2 กันยายนเป็นการตอบสนองโดยตรงต่ออุปสงค์ที่ไม่เกิดขึ้นจริง
ณ สิ้นไตรมาส ราคา FOB ของเหล็กม้วนรีดร้อน 304 อินโดนีเซียยังสูงกว่าต้นทุนเต็มประมาณ 178 ดอลลาร์สหรัฐต่อตัน และสูงกว่าต้นทุนเงินสดประมาณ 292 ดอลลาร์สหรัฐต่อตันราคายังมีช่องว่างให้ปรับลดลงได้ในไตรมาส 4 หากราคาลดลงจริง จะเป็นผลจากการตัดสินใจด้านราคาของโรงงานมากกว่าการเคลื่อนไหวที่ขับเคลื่อนด้วยต้นทุน
ยุโรป: ต้นทุนลดลง ราคานำเข้าสูงขึ้น
ยุโรปเป็นตลาดเดียวในไตรมาส 3 ที่ต้นทุนและราคาเคลื่อนไหวสวนทางกัน
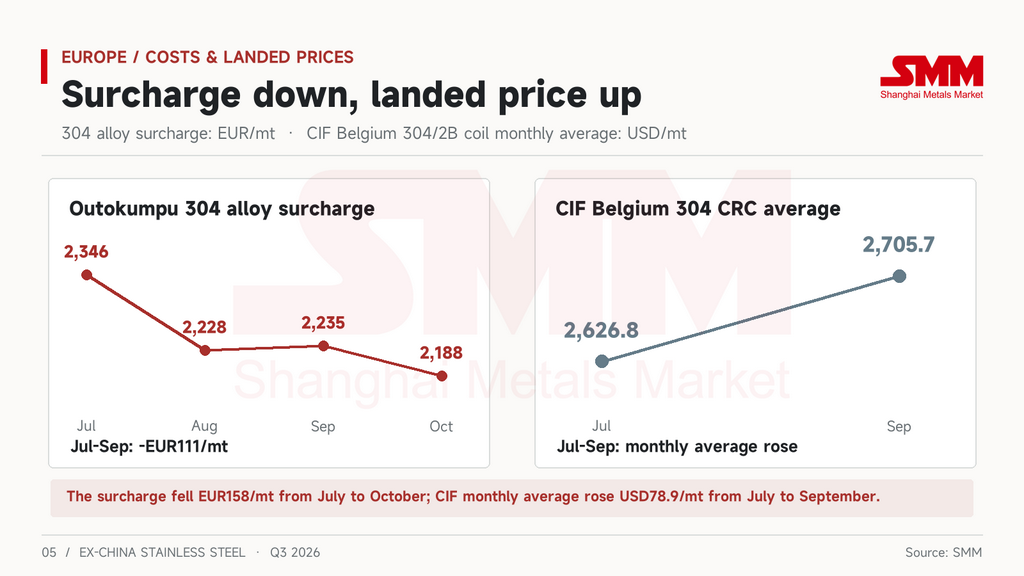
ค่าธรรมเนียมผสมโลหะ 304 ของ Outokumpu อยู่ที่ 2,346 ยูโรต่อตันในเดือนกรกฎาคม และลดลงเหลือ 2,228 ยูโรต่อตันในเดือนสิงหาคม ขยับกลับขึ้นเป็น 2,235 ยูโรต่อตันในเดือนกันยายน และลดลงอีกครั้งเหลือ 2,188 ยูโรต่อตันสำหรับเดือนตุลาคมอุปสงค์ไม่ได้ให้แรงสนับสนุนใดๆ เดือนกรกฎาคมและสิงหาคมเป็นช่วงปิดภาคฤดูร้อน หลังจากงานกลับมาดำเนินต่อในเดือนกันยายน การจัดส่งและราคาผลิตภัณฑ์แผ่นรีดแบนของอิตาลียังคงอ่อนตัว ผู้จัดจำหน่ายประสบปัญหาในการผลักภาระต้นทุน และเศษสแตนเลสยุโรปอยู่ภายใต้แรงกดดันตลอดไตรมาส
คอยล์ 304/2B CIF เบลเยียม (ขอบรีด) กลับเคลื่อนไหวในทิศทางตรงกันข้าม ค่าเฉลี่ยรายเดือนเพิ่มขึ้นจาก 2,626.80 ดอลลาร์สหรัฐ/ตันในเดือนกรกฎาคม เป็น 2,705.70 ดอลลาร์สหรัฐ/ตันในเดือนกันยายน กลางเดือนกรกฎาคมซึ่งเป็นช่วงปิดภาคฤดูร้อน ราคาถึงท่าอยู่ที่จุดต่ำสุดของไตรมาสที่ 2,600 ดอลลาร์สหรัฐ จากนั้นพุ่งขึ้น 75 ดอลลาร์สหรัฐในวันเดียวเมื่อวันที่ 3 สิงหาคม ถูกปรับขึ้นอีกสองครั้งในเดือนกันยายน และปิดไตรมาสที่ 2,740 ดอลลาร์สหรัฐ/ตัน
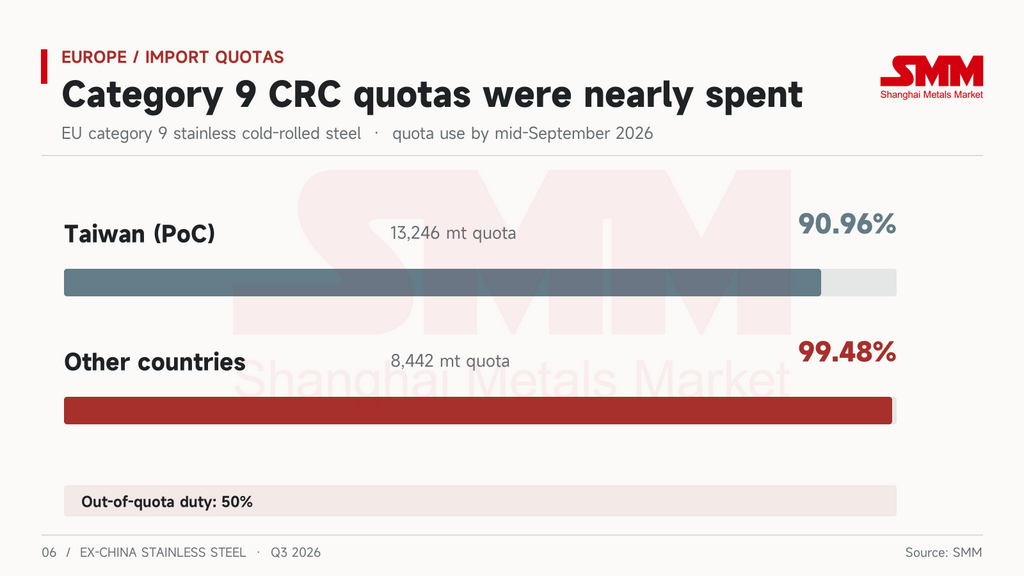
ความแตกต่างคือราคาของโควตาและภาษี ไตรมาส 3 เป็นไตรมาสเต็มแรกภายใต้ระบอบการนำเข้าเหล็กใหม่ และโควตาหมดเร็วกว่าที่คาดไว้ ภายในกลางเดือนกันยายน ไต้หวัน (PoC) ใช้โควตาประเภท 9 สแตนเลสรีดเย็นไปแล้ว 90.96% จากทั้งหมด 13,246 ตัน ผู้ส่งออกหยุดจัดส่งและรอการจัดสรรโควตาไตรมาส 4 โควตา "ประเทศอื่นๆ" จำนวน 8,442 ตันถูกใช้ไป 99.48% และปริมาณที่เกินกว่านั้นต้องเสียภาษีนอกโควตา 50%
ณ สิ้นไตรมาส สหภาพยุโรปเพิ่มกระบวนการปกป้องทางการค้า 5 รายการสำหรับผลิตภัณฑ์รีดเย็นชนิดเดียวกัน โดยเปิดการทบทวนการหมดอายุมาตรการตอบโต้การทุ่มตลาดต่อจีน ไต้หวัน (PoC) อินเดีย และอินโดนีเซียเมื่อวันที่ 15 กันยายน ตามด้วยการทบทวนการหมดอายุมาตรการตอบโต้การอุดหนุนต่ออินเดียและอินโดนีเซียเมื่อวันที่ 30 กันยายน รวมถึงเปิดการทบทวนระหว่างกาลของภาษีตอบโต้การทุ่มตลาดและตอบโต้การอุดหนุนต่ออินเดียด้วย อัตราภาษีเดิมยังคงมีผลบังคับใช้ระหว่างการทบทวน
การประกาศแหล่งหลอมและเทมีผลบังคับใช้เมื่อวันที่ 1 ตุลาคม และบทวิเคราะห์ของ SMM ก่อนหน้านี้ได้กล่าวถึงรายละเอียดไว้แล้ว สำหรับไตรมาส 4 ประเด็นสำคัญคือ ใบตราส่งทุกฉบับต้องมีเอกสารเพิ่มอีกหนึ่งรายการ และสินค้าที่มาถึงโดยไม่มีเอกสารจะถูกปฏิเสธ ดังนั้นการมาถึงของสินค้าจะชะลอลง
ร่างกฎหมายคาร์บอนก็ยังไม่ได้ข้อยุติเช่นกัน ในวันเดียวกันคือวันที่ 30 กันยายน กรมภาษีและศุลกากรของคณะกรรมาธิการ (DG TAXUD) เผยแพร่การทบทวนเกณฑ์การยกเว้น CBAM เกณฑ์การนำเข้าประจำปี 50 ตันยังคงเดิม แต่การทบทวนมาช้าไป 5 เดือนและไม่มีระเบียบวิธีแนบมาด้วย กฎหมายมอบอำนาจเกี่ยวกับวิธีการขายและกำหนดราคาใบรับรองยังคงขาดหายไป ทั้งที่เหลือเวลาอีกเพียง 4 เดือนก่อนการขายจะเริ่มในวันที่ 1 กุมภาพันธ์ 2027 โควตา การทบทวนทางการค้า การประกาศแหล่งหลอมและเท และต้นทุนคาร์บอนล้วนเปลี่ยนแปลงพร้อมกัน ณ สิ้นไตรมาสเดียวกัน
สิ่งที่ผู้ซื้อยุโรปจ่ายไม่ใช่นิกเกิล แต่เป็นความแน่นอนว่าสินค้าของตนจะผ่านพิธีการศุลกากร
มาเลเซีย: ต้นทุนวัตถุดิบสูงขึ้น ผู้ใช้ปลายทางไม่ขยับตาม
ในมาเลเซีย จุดสะดุดเกิดขึ้นที่ปลายน้ำ
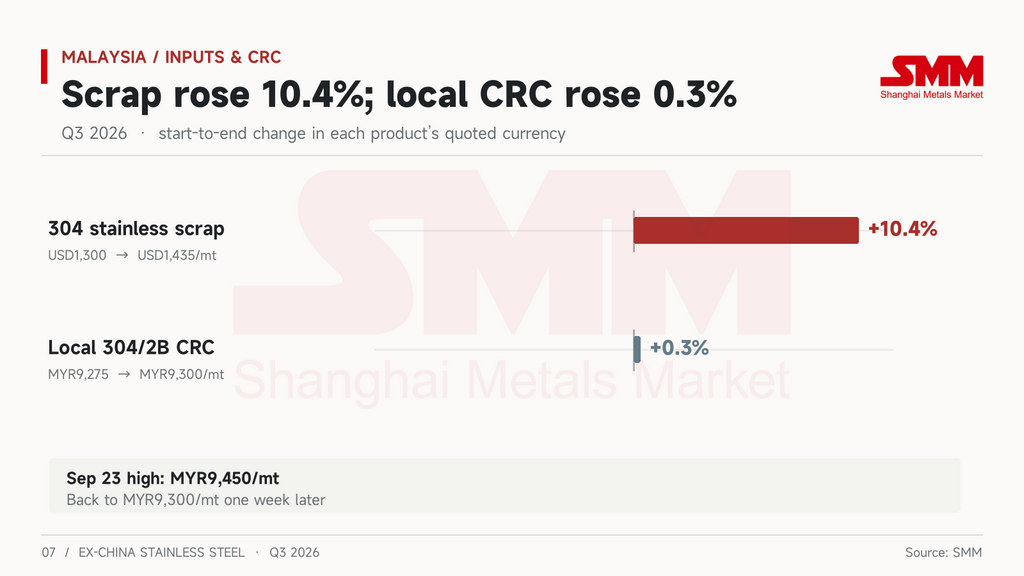
เศษสแตนเลส 304 ของมาเลเซียเริ่มไตรมาสที่ 1,300 ดอลลาร์สหรัฐ/ตัน เริ่มไต่ขึ้นในช่วงปลายเดือนกรกฎาคมและแตะ 1,435 ดอลลาร์สหรัฐ/ตันภายในกลางเดือนกันยายน เพิ่มขึ้น 10.4% คอยล์ 304/2B ในประเทศ (ขอบรีด) ขยับจาก 9,275 ริงกิต/ตัน เป็น 9,300 ริงกิต/ตันในช่วงเวลาเดียวกัน เพิ่มขึ้นเพียง 0.3% ราคาไต่ตามอินโดนีเซียขึ้นไปถึงจุดสูงสุดของไตรมาสที่ 9,450 ริงกิต/ตันเมื่อวันที่ 23 กันยายน แล้วย่อลงกลับมาที่ 9,300 ริงกิต/ตันในสัปดาห์ถัดมา ผู้ซื้อในประเทศซื้อเท่าที่จำเป็นตลอดไตรมาส และโรงรีดเย็นรายใหญ่พึ่งพาคำสั่งซื้อส่งออกเป็นหลัก
อุปสงค์ที่อ่อนแอเป็นเพียงส่วนหนึ่งของเหตุผลที่ราคาในประเทศปรับขึ้นไม่ได้ วัสดุที่ถูกกว่ายังคงไหลเข้ามาอย่างต่อเนื่อง คอยล์รีดเย็น (CRC) เวียดนามใช้ประโยชน์จากภาษีศูนย์เพื่อจัดส่งเข้ามาอย่างรวดเร็วก่อนที่ภาษีตอบโต้การทุ่มตลาดจะมีผลบังคับใช้ CRC 304 เวียดนามเสนอขายที่ประมาณ 2,160 ดอลลาร์สหรัฐ/ตัน CIF ต่ำกว่าวัสดุอินโดนีเซีย 30–50 ดอลลาร์สหรัฐ เมื่อวันที่ 9 กันยายน กระทรวงการลงทุน การค้า และอุตสาหกรรม (MITI) เปิดการสอบสวนการทุ่มตลาดต่อ CRC อินโดนีเซีย ตามคำร้องของ Bahru Stainless ขณะนี้คดีอยู่ในขั้นตอนแบบสอบถาม 30 วัน และตลาดคาดว่าอัตราภาษีจะสูงกว่า 20%
การส่งออกของมาเลเซียเองก็ถูกจับตามองเช่นกัน POSCO กำลังเตรียมยื่นคำร้องการหลบเลี่ยงมาตรการต่อ CRC มาเลเซีย โดยพุ่งเป้าไปที่วัสดุจากจีน อินโดนีเซีย หรือไต้หวัน (PoC) ที่ผ่านกระบวนการแปรรูปในมาเลเซียแล้วส่งไปเกาหลี ในสหภาพยุโรป โควตาของมาเลเซียลดลงประมาณ 48% จากเดิม และตั้งแต่เดือนตุลาคมเป็นต้นไป การจัดส่งทุกครั้งต้องพิสูจน์แหล่งที่มาของการหลอมเหล็ก
ต้นทุนวัตถุดิบสูงขึ้น ราคาในประเทศถูกกดด้วยสินค้านำเข้า และการส่งออกถูกจำกัดเพดาน โรงรีดเย็นมาเลเซียถูกบีบจากสามด้าน
ไต้หวัน (PoC): ราคาประกาศขึ้น ราคาสปอตไม่ขยับตาม
ในไต้หวัน (PoC) จุดสะดุดเกิดขึ้นระหว่างโรงงานกับผู้จัดจำหน่าย
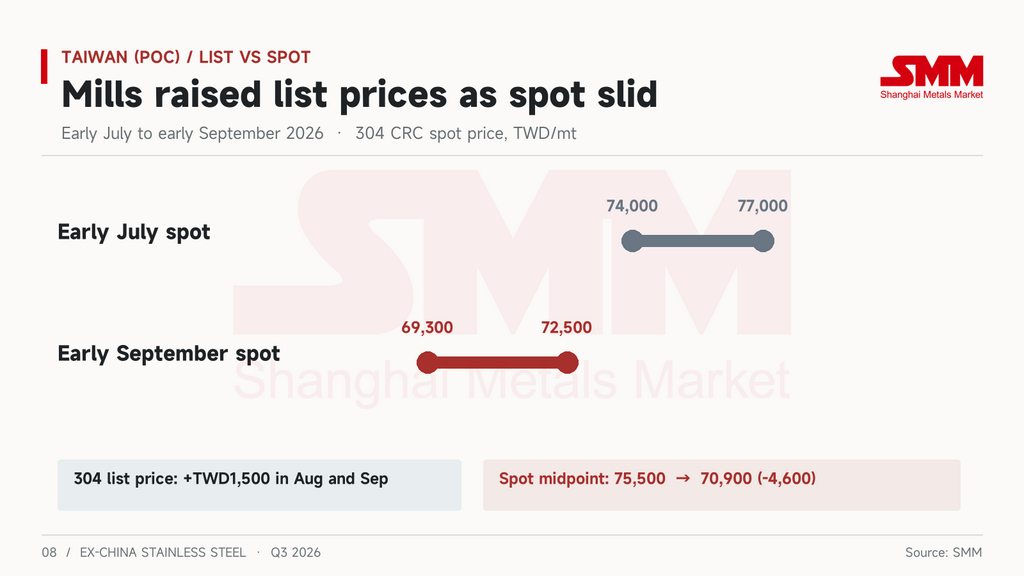
ในเดือนกรกฎาคม Yieh United Steel, Tang Eng Iron Works และ Walsin Lihwa ต่างตรึงราคาประกาศไว้เท่าเดิม ยุติการปรับขึ้นติดต่อกันเจ็ดเดือน ในเดือนสิงหาคมและกันยายน Yieh United และ Tang Eng ต่างปรับราคาประกาศ 304 ขึ้น 1,500 ดอลลาร์ไต้หวัน/ตัน และค่าธรรมเนียม 316L ขึ้น 2,500 ดอลลาร์ไต้หวัน/ตัน
ราคาสปอตไม่ขยับตาม ช่วงราคาสปอต CRC 304 ลดลงจาก 74,000–77,000 ดอลลาร์ไต้หวัน/ตันในต้นเดือนกรกฎาคม เป็น 69,300–72,500 ดอลลาร์ไต้หวัน/ตันในต้นเดือนกันยายน ทำให้จุดกึ่งกลางลดลงประมาณ 4,600 ดอลลาร์ไต้หวัน ในสัปดาห์แรกหลังการปรับขึ้นเดือนสิงหาคม ราคาซื้อขายจริงกลับมาอยู่ที่ระดับเดือนกรกฎาคมแล้ว คลื่นการเติมสต็อกกลางเดือนสิงหาคมช่วยเพิ่มปริมาณชั่วคราว ภายในสามวัน ผู้ค้ารายย่อยและผู้ใช้ปลายทางซื้อมากกว่าช่วงครึ่งแรกของเดือนทั้งหมด แต่การซื้อไม่ยั่งยืน
ความมั่นใจของโรงงานในการปรับราคาขึ้นอย่างต่อเนื่องมาจากฝั่งนำเข้า เมื่อวันที่ 14 สิงหาคม ไต้หวัน (PoC) เปิดคดีตอบโต้การทุ่มตลาดต่อ CRC เวียดนามอย่างเป็นทางการ ผู้ยื่นคำร้องประเมินส่วนต่างการทุ่มตลาดที่ 31.36% และระบุชื่อผู้ผลิตเวียดนาม 20 ราย หลังเปิดคดี การนำเข้าสแตนเลสเดือนสิงหาคมลดลงเหลือประมาณ 92,700 ตัน และราคานำเข้าพุ่งขึ้นสู่ระดับสูงสุดในรอบสามปี นั่นทำให้วัสดุต่างประเทศแพงขึ้นแต่ไม่ได้ช่วยราคาซื้อขายในประเทศแต่อย่างใด ผู้แปรรูปปลายน้ำ Yuen Long และ Tung Mung ออกมาคัดค้านคดีนี้อย่างเปิดเผย โดยให้เหตุผลว่าโรงงานต้นน้ำซื้อ HRC อินโดนีเซียราคาถูกแต่กลับปิดกั้น CRC เวียดนาม
ราคาประกาศแสดงสิ่งที่โรงงานต้องการ และราคาสปอตแสดงสิ่งที่ผู้จัดจำหน่ายคิด ในไตรมาส 3 ทั้งสองยิ่งห่างกันมากขึ้น
อินเดีย: ตลาดเดียวที่ต้นทุนและราคาเคลื่อนไหวไปด้วยกัน
อินเดียเป็นตลาดต่างประเทศที่แข็งแกร่งที่สุดในไตรมาส 3 และเป็นตลาดเดียวที่ประพฤติตัวตามปกติ
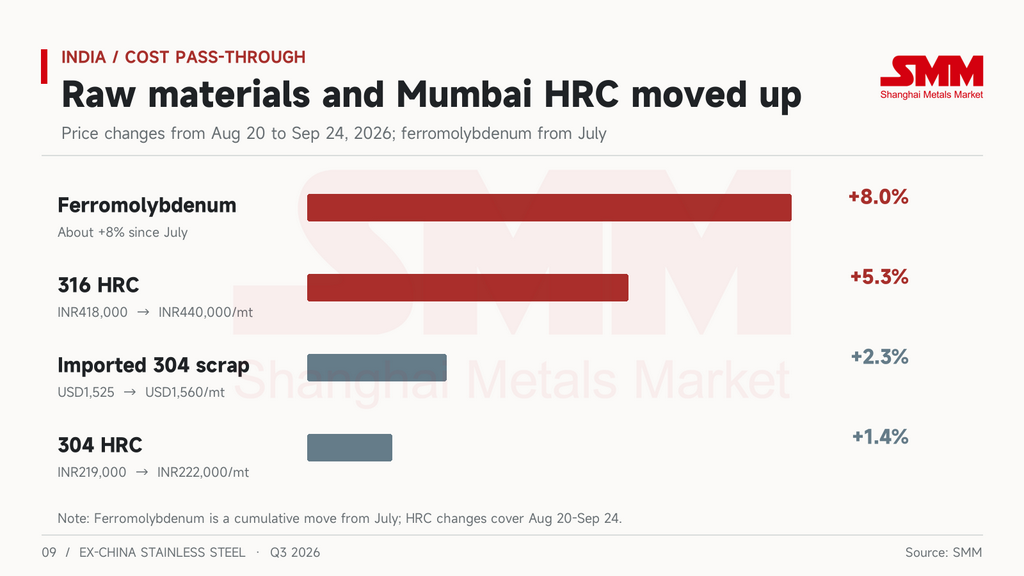
ระหว่างวันที่ 20 สิงหาคมถึง 24 กันยายน HRC 316 ณ โรงงานมุมไบเพิ่มขึ้นจาก 418,000 รูปี/ตัน เป็น 440,000 รูปี/ตัน และ HRC 304 จาก 219,000 รูปี/ตัน เป็น 222,000 รูปี/ตัน 316 ปรับขึ้นมากกว่าเพราะเฟอร์โรโมลิบดีนัมเพิ่มขึ้นประมาณ 8% ตั้งแต่เดือนกรกฎาคม 304 ปรับขึ้นน้อยกว่าเพราะแรงหนุนวัตถุดิบหลักมาจากเศษเหล็ก การนำเข้า NPI ของอินเดียลดลง 62% เมื่อเทียบรายปีในช่วงครึ่งปีแรกเหลือ 20,000 ตัน และโรงงานหันมาใช้เศษสแตนเลสเป็นแหล่งหน่วยนิกเกิล เศษ 304 ในประเทศไต่ขึ้นสูงถึง 151,000 รูปี/ตัน เศษ 304 นำเข้า (CFR Mundra) ขยับจาก 1,525 ดอลลาร์สหรัฐ/ตัน เป็น 1,560 ดอลลาร์สหรัฐ/ตัน โรงงานรายใหญ่ปรับราคาสามครั้งในเดือนสิงหาคมและสองครั้งในเดือนกันยายน และทุกการเปลี่ยนแปลงสืบย้อนไปถึงต้นทุนวัตถุดิบได้
อินเดียสามารถผลักภาระต้นทุนได้เพราะอุปสงค์ในประเทศมีเสถียรภาพและการนำเข้ายังไม่เป็นภัยคุกคามในขณะนี้ การยกเว้น QCO ขยายออกไปถึงวันที่ 31 มีนาคม 2027 การสอบสวนการทุ่มตลาดต่อ CRC จากจีน อินโดนีเซีย และเวียดนามดำเนินไปถึงวันที่ 28 มีนาคม 2027 โดยยังไม่มีภาษีชั่วคราว อย่างไรก็ตาม นี่คือการปรับขึ้นที่ขับเคลื่อนโดยอุปสงค์ในประเทศ และการส่งออกยังตามไม่ทัน เหล็กเส้นเงา 304 FOB ทรงตัวตลอดไตรมาสที่ 2,350–2,380 ดอลลาร์สหรัฐ/ตัน เนื่องจากผู้ซื้อยุโรปชะลอคำสั่งซื้อเพราะ CBAM และโควตา
เอเชียเริ่มปิดประตูใส่เพื่อนบ้าน
พัฒนาการใหม่อีกอย่างในไตรมาส 3 คือตลาดเอเชียเปิดคดีต่อกันเอง
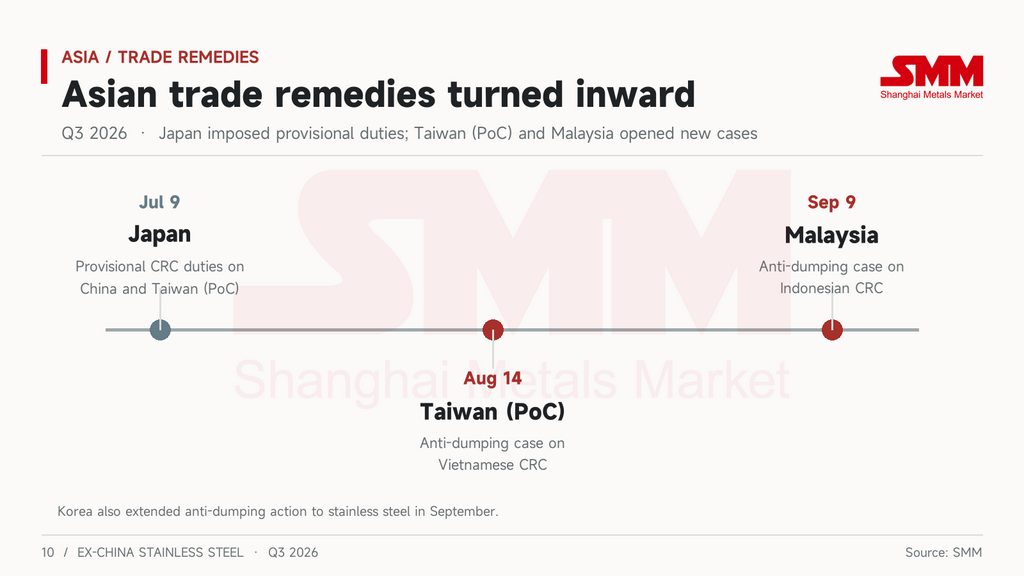
เมื่อวันที่ 9 กรกฎาคม ญี่ปุ่นเรียกเก็บภาษีตอบโต้การทุ่มตลาดชั่วคราวต่อ CRC จากจีนและไต้หวัน (PoC) มีผลถึงวันที่ 8 พฤศจิกายน อัตราภาษีอยู่ที่ 27.7–42.1% สำหรับจีน และ 3.6–20.1% สำหรับไต้หวัน (PoC) การนำเข้า CRC ของญี่ปุ่นในเดือนนั้นอยู่ที่ประมาณ 18,100 ตัน เพิ่มขึ้น 7.9% เมื่อเทียบรายเดือนและสูงสุดในปีนี้ อย่างไรก็ตาม การนำเข้าจากจีนลดลง 62.6% เมื่อเทียบรายปี และจากไต้หวัน (PoC) ลดลง 71.5% ทำให้เกาหลีกลายเป็นแหล่งนำเข้าที่ใหญ่ที่สุดที่ 8,890 ตัน ราคาในประเทศญี่ปุ่นอ่อนตัวลงในไม่ช้า Nippon Steel ปรับลดราคาสัญญาลวดเหล็กเดือนกันยายน–พฤศจิกายน โดยลด SUS304 ลง 25,000 เยน/ตัน เป็นการปรับลดครั้งแรกในห้าไตรมาส
ไต้หวัน (PoC) เปิดคดีต่อเวียดนามเมื่อวันที่ 14 สิงหาคม และมาเลเซียเปิดคดีต่ออินโดนีเซียเมื่อวันที่ 9 กันยายน ในเดือนกันยายน เกาหลีขยายมาตรการตอบโต้การทุ่มตลาดไปยังสแตนเลส และ POSCO กำลังเตรียมคำร้องการหลบเลี่ยงมาตรการต่อมาเลเซีย การสอบสวนของอินเดียต่อจีน อินโดนีเซีย และเวียดนามยังคงดำเนินอยู่
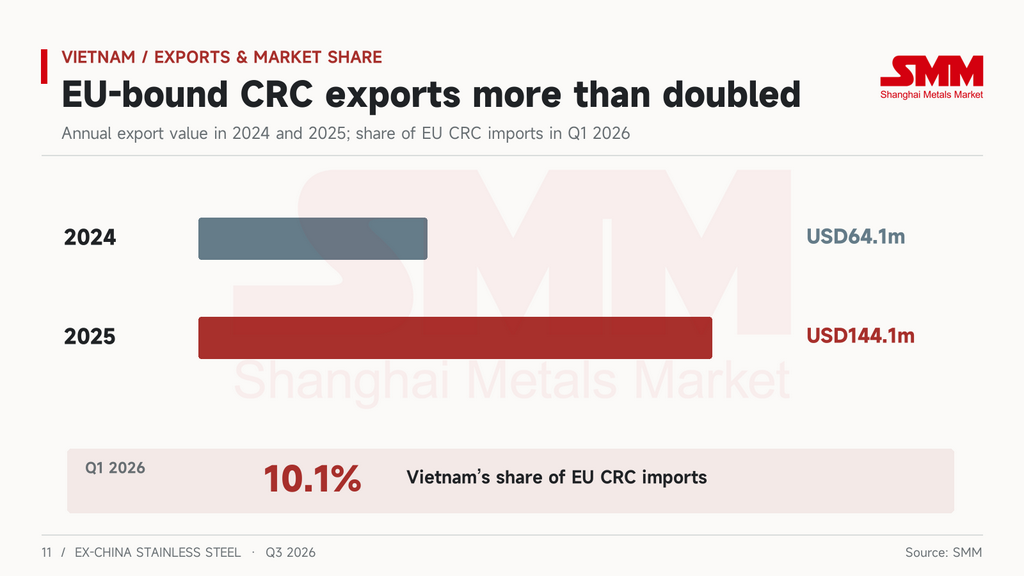
เวียดนามถูกระบุชื่อบ่อยที่สุด CRC ส่วนใหญ่ของเวียดนามรีดจาก HRC อินโดนีเซีย การส่งออก CRC ไปสหภาพยุโรปฟื้นตัวจาก 64.1 ล้านดอลลาร์สหรัฐในปี 2024 เป็น 144.1 ล้านดอลลาร์สหรัฐในปี 2025 และในไตรมาส 1 ปี 2026 เวียดนามครองส่วนแบ่ง 10.1% ของการนำเข้า CRC ของสหภาพยุโรป ในไตรมาส 3 ทั้งไต้หวัน (PoC) และอินเดียต่างดำเนินมาตรการต่อวัสดุเวียดนาม และตุรกีเปิดการทบทวนการหมดอายุต่อท่อสแตนเลสเวียดนาม เกาหลีได้เรียกเก็บภาษีตอบโต้การทุ่มตลาด 11.37–18.81% ต่อเวียดนามแล้ว โครงการของ Yongjin ในจังหวัดห่าติ๋ญมีกำหนดวางศิลาฤกษ์ในต้นเดือนพฤศจิกายน และเฟสที่สองเพิ่มกำลังการผลิตเหล็กแท่งสแตนเลส 2 ล้านตัน/ปี สำหรับอุตสาหกรรมส่งออกที่สร้างขึ้นจากการรีดซ้ำเป็นหลัก นี่คือก้าวแรกของเวียดนามสู่กำลังการหลอมของตนเอง
ก่อนไตรมาส 3 ผู้ส่งออกเอเชียกังวลเรื่องประตูที่ปิดในยุโรปและสหรัฐฯ ต่อจากนี้ไป ประตูที่ปิดในประเทศเพื่อนบ้านก็ต้องถูกนำมาคิดราคาด้วยเช่นกัน
ตลาดอื่นๆ: มาตรการปกป้องทางการค้ามากมาย แต่เหตุการณ์ด้านราคาน้อย
สหราชอาณาจักรตัดสินใจโอน Speciality Steel UK เป็นของรัฐ กฎการบัญชี CBAM ถือเป็นที่สิ้นสุดและมีผลบังคับใช้ในวันที่ 1 มกราคม 2027 และโควตาสำหรับเหล็กเส้นสแตนเลสและหน้าตัดเบาหมดลงเมื่อวันที่ 17 สิงหาคม ในเดือนกรกฎาคม สหรัฐฯ เปิดการสอบสวนการทุ่มตลาดและการอุดหนุนต่อท่อสแตนเลสเชื่อมจากอินเดีย ตุรกี และสหรัฐอาหรับเอมิเรตส์ และคำวินิจฉัยเบื้องต้นด้านการอุดหนุนต่ออินเดียถูกเลื่อนออกไปเป็นวันที่ 14 ธันวาคม ตุรกีเปิดการทบทวนการหมดอายุต่อท่อสแตนเลสเวียดนาม ไทยปรากฏชื่อร่วมกับมาเลเซียและอินเดียในรายการยกเว้นของร่างระเบียบการขนส่งของเสียของสหภาพยุโรป ไม่มีตลาดใดเหล่านี้เห็นเหตุการณ์ด้านราคาที่เป็นอิสระในไตรมาส 3
แนวโน้ม: ข้อต่อใดจะเชื่อมกลับก่อนในไตรมาส 4
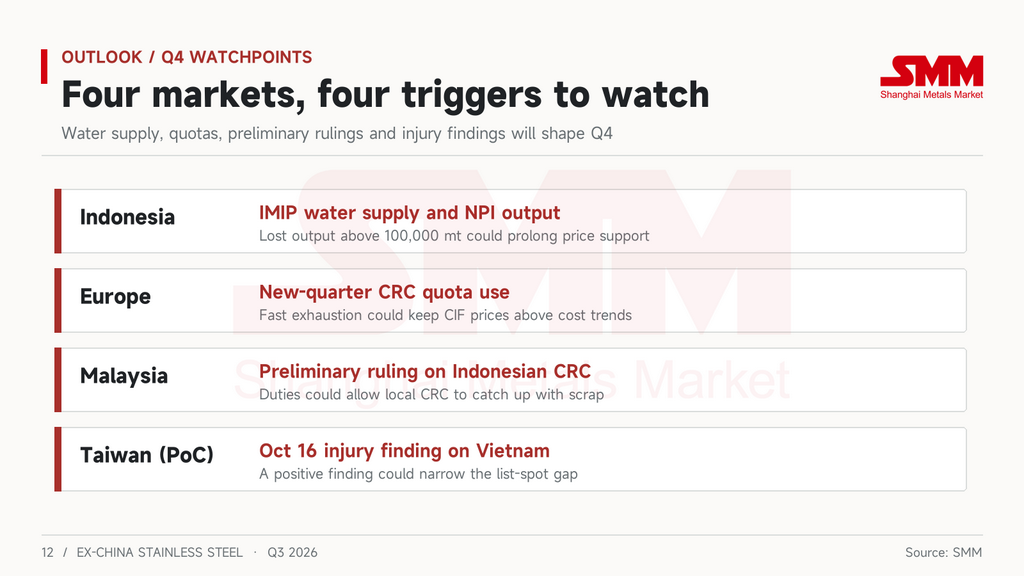
อินโดนีเซียมีแนวโน้มเคลื่อนไหวก่อนมากที่สุด แต่ผ่านราคามากกว่าต้นทุน แม้ว่าน้ำประปาของ IMIP จะกลับมาเป็นปกติและ NPI ยังคงลดลง ต้นทุนของโรงงานครบวงจรก็จะไม่ขยับมากนัก การปรับลด FOB ใดๆ จะเป็นการที่โรงงานเลือกแลกส่วนต่างกำไรกับคำสั่งซื้อ จากตัวเลขสิ้นไตรมาส ราคายังสูงกว่าต้นทุนเต็มประมาณ 178 ดอลลาร์สหรัฐ/ตัน จึงมีช่องว่างให้ปรับลดได้มาก หากการขาดแคลนน้ำกินเวลานานกว่าครึ่งเดือนและผลผลิต NPI ที่สูญเสียเกิน 100,000 ตัน NPI ของผู้ค้าอิสระจะตึงตัวและราคาจะประคองตัวได้อีกระยะ
ยุโรปขึ้นอยู่กับความเร็วในการใช้โควตาไตรมาส 4 และสัญญาณแรกปรากฏแล้ว ห้าวันหลังจากช่วงโควตาเปิดเมื่อวันที่ 1 ตุลาคม อินเดียใช้โควตาเหล็กเส้นสแตนเลสและหน้าตัดเบา รวมถึงท่อสแตนเลสไร้รอยต่อเกินแล้ว โดยมีสินค้ารออยู่ที่ท่าเรือสหภาพยุโรปมากกว่าที่ทั้งไตรมาสอนุญาต หากโควตารีดเย็นเต็มในอัตราเดียวกัน ราคาถึงท่าจะยังคงเคลื่อนไหวสวนทางกับค่าธรรมเนียม หากการใช้ชะลอลง นั่นหมายความว่าผู้ซื้อถึงขีดจำกัดแล้ว และราคาถึงท่าจะเริ่มเคลื่อนกลับเข้าหาต้นทุน
มาเลเซียขึ้นอยู่กับคำวินิจฉัยเบื้องต้นด้านการทุ่มตลาด ต่อเมื่อภาษีมีผลบังคับใช้กับวัสดุอินโดนีเซีย ราคา CRC ในประเทศจึงจะมีโอกาสไล่ตามเศษเหล็กทัน
ไต้หวัน (PoC) ขึ้นอยู่กับคำวินิจฉัยเบื้องต้นด้านความเสียหายต่อเวียดนาม ซึ่งมีกำหนดในวันที่ 16 ตุลาคม หากพบความเสียหาย ช่องว่างระหว่างราคาประกาศและราคาสปอตควรแคบลง หากไม่พบ โรงงานจะประสบปัญหาในการปรับราคาขึ้นอีกครั้งในเดือนพฤศจิกายน



