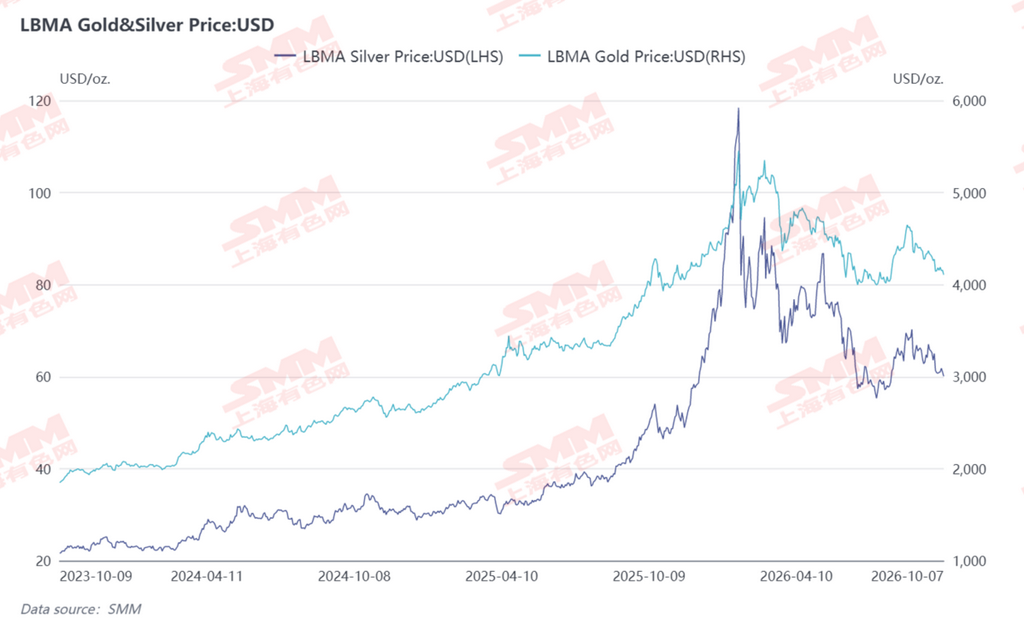
ในช่วงวันหยุดวันชาติ ราคาเงินระหว่างประเทศเคลื่อนไหว sideways ในกรอบหลังจากปรับตัวขึ้นก่อนแล้วจึงปรับตัวลง โดยปิดตลาดช่วงวันหยุดลดลงประมาณ 1.1% โดยรวม (60.43→59.77) ต้นสัปดาห์ เงินได้รับแรงหนุนจากความคาดหวังเงินเฟ้อที่ไม่รุนแรงและการซื้อของธนาคารกลางเพื่อ "ลดการพึ่งพาดอลลาร์" ดีดตัวขึ้นเหนือ 61 ดอลลาร์ และในวันจันทร์และอังคารปรับตัวขึ้นสองวันติดต่อกันสู่จุดสูงสุดของกรอบที่ 61.34 โดยได้แรงหนุนจากดอลลาร์สหรัฐที่อ่อนค่า อย่างไรก็ตาม ในวันพุธ รายงานการประชุมเฟดยืนยันว่าเจ้าหน้าที่ส่วนใหญ่คาดว่าจะมีการปรับขึ้นอัตราดอกเบี้ยอีกครั้งก่อนสิ้นปี ความคาดหวังเงินเฟ้อ 1 ปีพุ่งแตะระดับสูงสุดในรอบสามปี และดอลลาร์สหรัฐดีดกลับขึ้นเหนือ 102.3 เงินร่วงลง 2.54% ในวันเดียวสู่ 59.77 คืนกำไรทั้งหมดของสัปดาห์และทดสอบขอบล่างของกรอบ ขณะที่ทองคำก็ร่วงลงต่ำกว่าระดับ 4,100 ดอลลาร์ ลำดับเหตุการณ์มหภาคโดยละเอียดมีดังนี้:
- 10.1-10.2: การดีดตัวเล็กน้อยในช่วงต้นหลังวันหยุด 10.1 ปิดที่ 60.98 (+0.98%) และ 10.2 ปิดที่ 60.35 (-1.04%) ดัชนี PCE พื้นฐานเดือนสิงหาคมของสหรัฐออกมาต่ำกว่าคาด และอัตราผลตอบแทนพันธบัตรรัฐบาลสหรัฐพุ่งขึ้นก่อนจะย่อตัวลงชั่วครู่ นอกจากนี้ ธนาคารกลางเกาหลีกลับมาซื้อทองคำอีกครั้งหลังจากหยุดไป 13 ปี ซึ่งเป็นแรงหนุนจากการซื้อของธนาคารกลาง อย่างไรก็ตาม ดัชนีดอลลาร์สหรัฐยังคงแข็งค่าขึ้นและยืนเหนือ 102 และตลาดรอข้อมูลการจ้างงานนอกภาคเกษตร แรงหนุนขาขึ้นมีจำกัด และเงินย่อตัวลงอีกครั้งหลังการดีดตัว
- 10.3-10.4: ไม่มีการซื้อขายในช่วงสุดสัปดาห์ มีเหตุการณ์สะสม ไม่มีช่วงการซื้อขายระหว่างประเทศในช่วงสุดสัปดาห์ ด้านเหตุการณ์ มาเลเซียประกาศยกเลิกภาษีนำเข้า 10% สำหรับทองคำบางส่วนในเดือนพฤศจิกายน ซึ่งช่วยปรับปรุงความคาดหวังอุปสงค์โลหะมีค่าทางกายภาพ ข่าวภูมิรัฐศาสตร์ตะวันออกกลางยังคงผสมผสาน ทำให้เกิดความผันผวนจาก sentiment เท่านั้นโดยไม่มีผลกระทบโดยตรงต่อราคา
- 10.5-10.6: ตัวเลขการจ้างงานนอกภาคเกษตรที่อ่อนแออย่างน่าประหลาดใจผลักดันให้พุ่งขึ้นอย่างรวดเร็วสู่จุดสูงสุดของสัปดาห์ 10.5 ปิดที่ 61.05 (+1.17%) และ 10.6 ปิดที่ 61.34 (+0.47%) การจ้างงานนอกภาคเกษตรเดือนกันยายนของสหรัฐเพิ่มขึ้นเพียง 29,000 ตำแหน่ง ต่ำกว่าที่คาดไว้ที่ 90,000 อย่างมาก ตลาดปรับลดความน่าจะเป็นของการปรับขึ้นอัตราดอกเบี้ยในเดือนตุลาคมทันที และความคาดหวังการเข้มงวดที่เย็นลงกลายเป็นแรงหนุนขาขึ้นที่แข็งแกร่งที่สุดของสัปดาห์ การเพิ่มขึ้นของอัตราผลตอบแทนพันธบัตรรัฐบาลสหรัฐหยุดชะงักชั่วคราว ดอลลาร์สหรัฐย่อตัวลงชั่วครู่ และเงินพุ่งขึ้นสู่จุดสูงสุดของสัปดาห์ที่ 61.34 ดอลลาร์ กระทรวงการคลังรัสเซียประกาศเพิ่มการซื้อทองคำ และกองทุน ETF ทองคำทั่วโลกมีเงินไหลเข้าจำนวนมากในไตรมาส 3 ซึ่งยิ่งตอกย้ำแรงหนุนจากการจัดสรรสินทรัพย์
- 10.7: รายงานการประชุม FOMC ที่มีท่าที hawkish ลบล้างกำไรทั้งหมด และเงินร่วงลงอย่างรุนแรง 10.7 ปิดที่ 59.77 (-2.54%) โดยมีจุดต่ำสุดระหว่างวันที่ 58.96 ดอลลาร์ รายงานการประชุม FOMC เดือนกันยายนที่เผยแพร่ในช่วงเย็นส่งสัญญาณ hawkish โดยเจ้าหน้าที่ส่วนใหญ่คาดว่าจะมีการปรับขึ้นอัตราดอกเบี้ยอีกครั้งก่อนสิ้นปี ความคาดหวังเงินเฟ้อ 1 ปีของเฟดนิวยอร์กดีดกลับสู่ 3.9% ซึ่งเป็นระดับสูงสุดในรอบสามปี ดอลลาร์สหรัฐดีดกลับขึ้นอีกครั้งยืนเหนือ 102.27 และอัตราผลตอบแทนพันธบัตรรัฐบาลสหรัฐระยะยาวยังคงอยู่ใกล้ระดับสูงสุดนับตั้งแต่ปี 2002 แรงกดดันมหภาคหลายด้านทวีความรุนแรงขึ้น และเงินถูกเทขายอย่างรุนแรง หลุดระดับจิตวิทยาที่ 60 ดอลลาร์ และลบกำไรส่วนใหญ่ที่ได้จากรายงานการจ้างงานนอกภาคเกษตรก่อนหน้านี้
[ปัจจัยลบต่อโลหะมีค่า]
รายงานการประชุม FOMC ส่งสัญญาณ hawkish ความคาดหวังการปรับขึ้นอัตราดอกเบี้ยเดือนธันวาคมกลับมาร้อนแรงอีกครั้ง
รายงานการประชุมนโยบายการเงินเดือนกันยายนของเฟดแสดงให้เห็นว่าเจ้าหน้าที่ส่วนใหญ่ที่เข้าร่วมประชุมเห็นว่าอาจเหมาะสมที่จะปรับเพิ่มช่วงเป้าหมายอัตราดอกเบี้ย federal funds rate ต่อไปก่อนสิ้นปี โดยวงจรการคงอัตราดอกเบี้ยสูงจะยาวนานกว่าที่คาดไว้ก่อนหน้านี้ แม้ว่าการปรับขึ้นอัตราดอกเบี้ยในเดือนกันยายนจะถูกตลาดรับรู้ไปหมดแล้ว แต่สัญญาณในรายงานการประชุมที่ว่า "ยังมีการปรับขึ้นอีกครั้งในปีนี้" เกินกว่าความคาดหวังแบบ dovish ของตลาด และการคาดการณ์ของตลาดต่อการปรับขึ้นอัตราดอกเบี้ยเดือนธันวาคมก็ค่อยๆ ฟื้นตัว ความคาดหวังการผ่อนคลายที่เกิดจากข้อมูลการจ้างงานที่อ่อนแอก่อนหน้านี้ถูกปรับแก้บางส่วน ความเสี่ยงด้านท้ายของการเข้มงวดนโยบายยังคงไม่คลี่คลาย และยังคงกดดันการประเมินมูลค่าของโลหะมีค่าที่ไม่ให้ผลตอบแทน
อัตราผลตอบแทนพันธบัตรรัฐบาลสหรัฐยืนที่ระดับสูงสุดในรอบสองทศวรรษ ดัชนีดอลลาร์สหรัฐแข็งค่าอย่างต่อเนื่อง
ในช่วงวันหยุดวันชาติ อัตราผลตอบแทนพันธบัตรรัฐบาลสหรัฐระยะยาวพุ่งขึ้นอีกครั้ง โดยอัตราผลตอบแทนพันธบัตรอายุ 10 ปีแตะ 5.36% ชั่วครู่ ทำสถิติสูงสุดในรอบกว่าสองทศวรรษนับตั้งแต่เดือนเมษายน 2002 แม้ต่อมาจะย่อตัวลงเล็กน้อยมาอยู่ที่ประมาณ 5.28% แต่ระดับสัมบูรณ์ยังคงอยู่ในช่วงสูงเป็นประวัติการณ์ อัตราผลตอบแทนพันธบัตรอายุ 2 ปีเคลื่อนไหว sideways ในกรอบ 4.80%-4.83% ซึ่งเน้นย้ำความเหนียวแน่นของอัตราดอกเบี้ยนโยบายระยะสั้น ดัชนีดอลลาร์สหรัฐยังคงรักษาแนวโน้มแข็งค่าเช่นกัน โดยพุ่งขึ้นสู่จุดสูงสุดระหว่างวันที่ 102.11 ก่อนย่อตัวลงมาที่ 101.84 ณ เวลาปิดตลาด ซึ่งยังคงเป็นระดับสูงในรอบหกเดือน อัตราผลตอบแทนพันธบัตรรัฐบาลสหรัฐที่แท้จริงที่สูงขึ้นยังคงเพิ่มต้นทุนค่าเสียโอกาสในการถือครองโลหะมีค่า ขณะที่ดอลลาร์ที่แข็งค่าขึ้นกดดันราคาโลหะมีค่าที่ซื้อขายในสกุลเงินดอลลาร์โดยตรง แรงกดดันสองด้านร่วมกันสร้างเพดานจำกัดการประเมินมูลค่า
แรงกดดันเงินเฟ้อโลกดีดตัวขึ้นเล็กน้อย ความคาดหวังการปรับขึ้นอัตราดอกเบี้ยของ BOJ สั่นคลอนตลาดพันธบัตรโลก
ความเสี่ยงด้านความเหนียวแน่นของเงินเฟ้อกลับมาปรากฏอีกครั้ง โดยความคาดหวังเงินเฟ้อ 1 ปีของเฟดนิวยอร์กดีดกลับสู่ 3.9% ซึ่งเป็นระดับสูงสุดในรอบสามปี ตอกย้ำความขรุขระของกระบวนการลดลงของราคา ขณะเดียวกัน ธนาคารกลางญี่ปุ่นส่งสัญญาณว่าเงินเฟ้อพื้นฐานแตะเป้าหมายนโยบาย 2% แล้ว และความคาดหวังของตลาดต่อการที่ BOJ จะออกจากนโยบายผ่อนคลายพิเศษและเริ่มปรับขึ้นอัตราดอกเบี้ยก็ร้อนแรงขึ้นอีกครั้ง อัตราผลตอบแทนพันธบัตรญี่ปุ่นที่สูงขึ้นอาจก่อให้เกิดปฏิกิริยาลูกโซ่ในตลาดพันธบัตรโลก ผลักดันศูนย์กลางอัตราดอกเบี้ยปลอดความเสี่ยงโลกให้สูงขึ้น และสร้างแรงกดดันทางอ้อมต่อโลหะมีค่า
ความขัดแย้งภูมิรัฐศาสตร์สหรัฐ-อิหร่านทวีความรุนแรงขึ้นอีกครั้ง ราคาน้ำมันหนุนตรรกะเงินเฟ้อ-การเข้มงวด
ความตึงเครียดภูมิรัฐศาสตร์ตะวันออกกลางยังคงดำเนินอยู่ การเผชิญหน้าระหว่างสหรัฐและอิหร่านทวีความรุนแรงขึ้น และที่ปรึกษาอาวุโสของกองกำลังพิทักษ์การปฏิวัติอิสลามอิหร่านระบุอย่างชัดเจนว่า "ช่องทางเดินเรือที่ผิดกฎหมาย" ในช่องแคบฮอร์มุซจะถูกปิด ทำให้ความเสี่ยงด้านความปลอดภัยในการเดินเรือในภูมิภาคยังคงอยู่ แม้ว่าความขัดแย้งภูมิรัฐศาสตร์เองจะมีคุณสมบัติเป็นสินทรัพย์ปลอดภัย แต่ตรรกะหลักของตลาดในปัจจุบันยังคงมุ่งเน้นที่เงินเฟ้อและเส้นทางนโยบาย - ความขัดแย้งเพิ่มความเสี่ยงที่ราคาพลังงานจะดีดตัวขึ้น เสริมความคาดหวังเงินเฟ้อที่เหนียวแน่น และในทางกลับกันก็สนับสนุนตรรกะการเข้มงวดของเฟดสหรัฐในการคงอัตราดอกเบี้ยสูงและแม้แต่ปรับขึ้นต่อไป ซึ่งกดดันการประเมินมูลค่าโลหะมีค่าทางอ้อม
[ปัจจัยบวกต่อโลหะมีค่า]
การจ้างงานนอกภาคเกษตรผิดหวังอย่างมาก ความคาดหวังการปรับขึ้นอัตราดอกเบี้ยเดือนตุลาคมสลายไปเป็นส่วนใหญ่
การจ้างงานนอกภาคเกษตรเดือนกันยายนของสหรัฐเพิ่มขึ้นเพียง 29,000 ตำแหน่ง ต่ำกว่าที่ตลาดคาดไว้ที่ 90,000 อย่างมาก ขณะที่อัตราการว่างงานพุ่งขึ้นสู่ 4.2% ซึ่งเป็นระดับสูงสุดในรอบเกือบสองปี และข้อมูลการจ้างงานเดือนกรกฎาคม-สิงหาคมถูกปรับลดลงรวม 60,000 ตำแหน่ง ส่งสัญญาณชัดเจนว่าตลาดแรงงานกำลังเย็นลง หลังการเผยแพร่ข้อมูล ความน่าจะเป็นโดยนัยของตลาดต่อการปรับขึ้นอัตราดอกเบี้ยของเฟดในเดือนตุลาคมลดลงอย่างรวดเร็วจากประมาณ 70% เหลือต่ำกว่า 25% และฟิวเจอร์สอัตราดอกเบี้ย CME แสดงความน่าจะเป็นมากกว่า 70% ที่อัตราดอกเบี้ยจะคงเดิมในเดือนตุลาคม แรงกดดันการเข้มงวดระยะสั้นผ่อนคลายลงอย่างมาก ทำให้เป็นแรงหนุนขาขึ้นที่ตรงที่สุดในช่วงวันหยุดและกระตุ้นให้โลหะมีค่าดีดตัวขึ้นอย่างรวดเร็ว
เกิดความเห็นที่แตกต่างภายในเฟด ความเห็นที่เป็นกลางช่วยผ่อนคลายความคาดหวังการเข้มงวดด้านเดียว
เกิดความแตกแยกที่ชัดเจนในหมู่เจ้าหน้าที่เฟด: ประธานเฟดมินนิอาโปลิส Kashkari และประธานเฟดบอสตัน Collins มีท่าทีค่อนข้างเป็นกลาง โดยเห็นว่านโยบายปัจจุบันอยู่ในเขตเข้มงวดแล้ว และต้องอดทนประเมินข้อมูลก่อนตัดสินใจเพิ่มเติม ผู้ว่าการเฟด Bowman ระบุชัดเจนยิ่งขึ้นว่าไม่จำเป็นต้องปรับอัตราดอกเบี้ยอีกในปีนี้ เมื่อเทียบกับท่าที hawkish ของรายงานการประชุม ความเห็นที่แตกต่างของเจ้าหน้าที่บ่งบอกว่านโยบายไม่ได้เข้มงวดแบบด้านเดียว ซึ่งรักษาพื้นที่ให้ตลาดจินตนาการถึงการเปลี่ยนทิศทางนโยบายแบบ marginal และผ่อนคลายแรงกดดันต่อโลหะมีค่าจากความคาดหวังการเข้มงวดด้านเดียว
นโยบายการเงินของจีนผ่อนคลายเพิ่มเติม สภาพคล่องดีขึ้นในระดับ marginal
ธนาคารกลางจีนประกาศว่าในวันที่ 8 ตุลาคมจะดำเนินการ reverse repo แบบ outright มูลค่า 1.2 ล้านล้านหยวน อายุ 3 เดือน เพิ่มขึ้น 2 แสนล้านหยวนจากจำนวนที่ครบกำหนด โดยปริมาณที่อัดฉีดเกินความคาดหมายของตลาด การผ่อนคลายนโยบายการเงินในประเทศเพิ่มเติมและการปรับปรุงสภาพคล่องของตลาดในระดับ marginal ช่วยกระตุ้นอุปสงค์การจัดสรรโลหะมีค่าในประเทศ ขณะที่ความคาดหวังอัตราแลกเปลี่ยนหยวนที่มีเสถียรภาพก็สนับสนุนราคาโลหะมีค่าในประเทศ ซึ่งส่งผลดีทางอ้อมต่อ sentiment ของตลาดฟิวเจอร์สผ่านความเชื่อมโยงระหว่างตลาดในประเทศและต่างประเทศ
อุปทานพลังงานผ่อนคลายหลายด้าน ราคาน้ำมันที่ลดลงทำให้ห่วงโซ่เงินเฟ้อ-การปรับขึ้นอัตราดอกเบี้ยอ่อนแอลง
ภาพรวมอุปทานพลังงานโลกมีการผ่อนคลายแบบ marginal หลายด้าน: G7 ตัดสินใจประสานงานผ่าน IEA เพื่อปล่อยน้ำมันดิบและดีเซลสำรองสูงสุด 100 ล้านบาร์เรลภายในสี่เดือน ทรัมป์ปฏิเสธอย่างชัดเจนว่าจะใช้มาตรการห้ามส่งออกดีเซล ซาอุดีอาระเบียค่อยๆ กลับมาส่งออกหลังจากซ่อมแซมท่อส่งตะวันออก-ตะวันตก โดยการส่งออกน้ำมันดิบตะวันออกกลางดีดตัวกลับใกล้ระดับก่อนสงคราม OPEC+ ตัดสินใจเลื่อนการประเมินกำลังการผลิตและคงการผลิตปัจจุบันไว้ ภายใต้ผลรวมของหลายปัจจัย ราคาน้ำมันระหว่างประเทศย่อตัวลงเป็นระยะ และแรงกดดันเงินเฟ้อทุติยภูมิจากราคาพลังงานที่สูงขึ้นผ่อนคลายลงในระดับ marginal ซึ่งทำให้ตรรกะพื้นฐานของการปรับขึ้นอัตราดอกเบี้ยต่อเนื่องของเฟดสหรัฐอ่อนแอลง และให้การสนับสนุนทางอ้อมแก่โลหะมีค่า
[สรุปมหภาค]
ในช่วงวันหยุดวันชาติ ปัจจัยบวกและลบผสมผสานกันในตลาดโลหะมีค่า ซึ่งโดยรวมย่อตัวลงหลังจากการพุ่งขึ้นอย่างรวดเร็ว กลางสัปดาห์ ตัวเลขการจ้างงานนอกภาคเกษตรที่อ่อนแอกว่าคาดอย่างมากทำให้ความคาดหวังการปรับขึ้นอัตราดอกเบี้ยเดือนตุลาคมเย็นลงอย่างรวดเร็ว ประกอบกับอุปทานพลังงานที่ผ่อนคลายและสภาพคล่องที่หลวมในจีน ผลักดันให้โลหะมีค่าดีดตัวขึ้นเป็นระยะ อย่างไรก็ตาม สัญญาณ hawkish จากรายงานการประชุม FOMC ที่ตามมา อัตราผลตอบแทนพันธบัตรรัฐบาลสหรัฐที่ยืนที่ระดับสูงสุดในรอบสองทศวรรษ ดัชนีดอลลาร์สหรัฐที่แข็งค่าอย่างต่อเนื่อง และความขัดแย้งภูมิรัฐศาสตร์ที่ทวีความรุนแรงซึ่งสนับสนุนตรรกะเงินเฟ้อ-การเข้มงวด ร่วมกันกดดันให้ฟิวเจอร์สคืนกำไรส่วนใหญ่
ในระยะสั้น ความคาดหวังการปรับขึ้นอัตราดอกเบี้ยเดือนตุลาคมที่สลายไปเป็นส่วนใหญ่เป็นกันชน แต่ความคาดหวังการปรับขึ้นอัตราดอกเบี้ยเดือนธันวาคมยังคงอยู่ และการทรงตัวของอัตราผลตอบแทนพันธบัตรรัฐบาลสหรัฐและดัชนีดอลลาร์สหรัฐที่ระดับสูงยังคงเป็นแรงกดดันหลัก ความผันผวนของราคาพลังงานและสถานการณ์ภูมิรัฐศาสตร์จะยังคงรบกวนความคาดหวังเงินเฟ้อต่อไป ในระยะกลางและระยะยาว ตรรกะพื้นฐานของการซื้อทองคำต่อเนื่องของธนาคารกลางทั่วโลก การสะสมความเสี่ยงหนี้สหรัฐ และแนวโน้มการลดการพึ่งพาดอลลาร์ยังคงไม่เปลี่ยนแปลง ซึ่งจะยังคงให้การสนับสนุนด้านล่างระยะยาวแก่โลหะมีค่า ต่อไปนี้ ควรจับตาอย่างใกล้ชิดต่อข้อมูลเงินเฟ้อสหรัฐ ถ้อยแถลงของเจ้าหน้าที่เฟดสหรัฐ และการเปลี่ยนแปลงแบบ marginal ในสถานการณ์ตะวันออกกลาง