

ผู้ผลิตแร่ 3 รายปรับลดกำลังการผลิตในเดือนกันยายน
เมื่อวันที่ 29 กันยายน CSN Mineração ได้ออกประกาศสำคัญแจ้งการปรับลดกำลังการผลิตแร่เหล็กชั่วคราวที่โรงแต่งแร่แบบแห้งของ Pires Complex ในเมือง Ouro Preto รัฐ Minas Gerais โดยอ้างถึงสภาวะตลาดปัจจุบัน ราคาแร่ที่ตกต่ำ และค่าระวางเรือที่สูง เนื่องจากการปรับลดดังกล่าวและการคาดการณ์การซื้อจากบุคคลภายนอกที่ลดลงในเดือนต่อๆ ไป บริษัทจึงปรับลดเป้าหมายปี 2026 สำหรับการผลิตเองรวมกับการซื้อจาก 45.0–47.0 ล้านตัน เป็น 39.0–41.0 ล้านตัน และปรับเพิ่มเป้าหมายต้นทุนเงินสด C1 จาก 22.0–23.5 ดอลลาร์สหรัฐ/ตัน เป็น 25.0–26.0 ดอลลาร์สหรัฐ/ตัน CSN ระบุว่ามาตรการนี้สามารถยกเลิกได้ทุกเมื่อหากส่วนต่างกำไรของแร่ชนิดนี้ดีขึ้น และคาดว่าจะไม่มีผลกระทบที่มีนัยสำคัญ
CSN Mineração ผลิตและซื้อรวม 10.058 ล้านตันในไตรมาสแรกของปี 2026 และ 10.880 ล้านตันในไตรมาสที่สอง รวมประมาณ 20.94 ล้านตันในช่วงครึ่งปีแรก ที่ค่ากลางใหม่ 40 ล้านตัน ครึ่งปีหลังจะอยู่ที่ประมาณ 19.06 ล้านตัน ซึ่งต่ำกว่าครึ่งปีแรกประมาณ 1.9 ล้านตัน และต่ำกว่าปริมาณครึ่งปีหลังตามเป้าหมายเดิมประมาณ 6 ล้านตัน ส่วนหนึ่งของ 6 ล้านตันนั้นมาจากการซื้อจากบุคคลภายนอกที่ลดลง ไม่ใช่จากเหมืองของ CSN เอง ตามข้อมูลจากบริษัทแม่ แร่ที่ถูกปรับลดเป็นแร่เกรดต่ำ
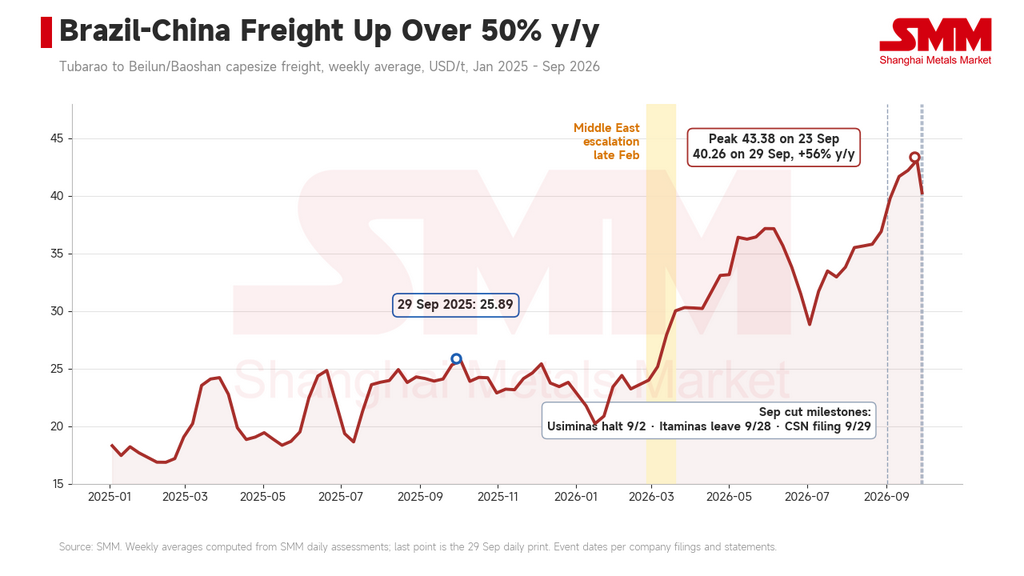
ค่าระวางเรือปรับตัวสูงขึ้นหลังเหตุการณ์ตึงเครียดในตะวันออกกลางเมื่อปลายเดือนกุมภาพันธ์ และแตะระดับ 43.38 ดอลลาร์สหรัฐ/ตัน เมื่อวันที่ 23 กันยายน การปรับลดทั้งสามครั้งเกิดขึ้นใกล้กับจุดสูงสุดดังกล่าว
Mineração Usiminas (Musa) ดำเนินการเป็นรายแรก โดยระงับการดำเนินงานโรงงาน Samambaia ใน Itatiaiuçu อย่างไม่มีกำหนดตั้งแต่วันที่ 2 กันยายน โรงงานดังกล่าวคิดเป็นประมาณ 30% ของกำลังการผลิต 9 ล้านตัน/ปีของ Musa บริษัทระบุว่าค่าระวางเรือบราซิล-จีนเพิ่มขึ้นจาก 22–23 ดอลลาร์สหรัฐ/ตัน เป็นจุดสูงสุดที่ 37–38 ดอลลาร์สหรัฐ/ตัน นับตั้งแต่ความขัดแย้งในตะวันออกกลางทวีความรุนแรงขึ้นเมื่อปลายเดือนกุมภาพันธ์ จากนั้น Itaminas ผู้ทำเหมืองเอกชนได้ประกาศว่าโรงแต่งแร่แบบเปียกใน Sarzedo จะหยุดดำเนินการในเดือนตุลาคม โดยพนักงานประมาณ 300 คน หรือราวหนึ่งในสามของแรงงานตรง จะลาพักรวมเป็นเวลาหนึ่งเดือนตั้งแต่วันที่ 28 กันยายน Itaminas ส่งออกประมาณ 90% ของผลผลิต
ภาพรวมการค้า: ค่าระวางเรือสูงขึ้น อุปทานล้นตลาด
ค่าระวางเรือ SMM เส้นทาง Tubarao-Beilun/Baoshan เฉลี่ยอยู่ที่ 24.67 ดอลลาร์สหรัฐ/ตันในไตรมาสแรก 34.06 ดอลลาร์สหรัฐ/ตันในไตรมาสที่สอง และ 36.26 ดอลลาร์สหรัฐ/ตันในไตรมาสที่สาม และแตะระดับ 43.38 ดอลลาร์สหรัฐ/ตัน เมื่อวันที่ 23 กันยายน ซึ่งเป็นระดับสูงสุดนับตั้งแต่เริ่มเก็บข้อมูลในเดือนตุลาคม 2023 เชื้อเพลิงเป็นหนึ่งในปัจจัยหลัก Vale รายงานว่าต้นทุนค่าระวางเรือต่อหน่วยเพิ่มขึ้น 3.9 ดอลลาร์สหรัฐ/ตัน เมื่อเทียบไตรมาสต่อไตรมาสในไตรมาสที่สองของปี 2026 โดยต้นทุนน้ำมันเตาที่สูงขึ้นมีส่วน 2.3 ดอลลาร์สหรัฐ/ตัน และความผันผวนของค่าระวางเรือแบบทันทีมีส่วน 0.8 ดอลลาร์สหรัฐ/ตัน
ซิมานดูเป็นอีกประเด็นที่ต้องจับตา ริโอ ทินโตรายงานว่าเหมืองซิมานดูส่งมอบแร่ให้จีน 1.6 ล้านตันในไตรมาสที่สอง และ 2.2 ล้านตันในครึ่งปีแรก โดยมีเป้าหมายยอดขายปี 2026 อยู่ที่ 5–10 ล้านตัน และอัตราการผลิตเต็มกำลังภายในครึ่งหลังของปี 2028 ที่ปริมาณปัจจุบัน ซิมานดูใช้ความจุเรือเคปไซส์เพียงเล็กน้อย อย่างไรก็ตาม เส้นทางกินี-จีนเป็นการขนส่งระยะไกล และเมื่อโครงการขยายกำลังการผลิต ความต้องการระวางเรือฝั่งแอตแลนติกจะเพิ่มขึ้น ผู้ผลิตแร่บราซิลจึงอาจเผชิญการแข่งขันแย่งชิงเรือมากขึ้น
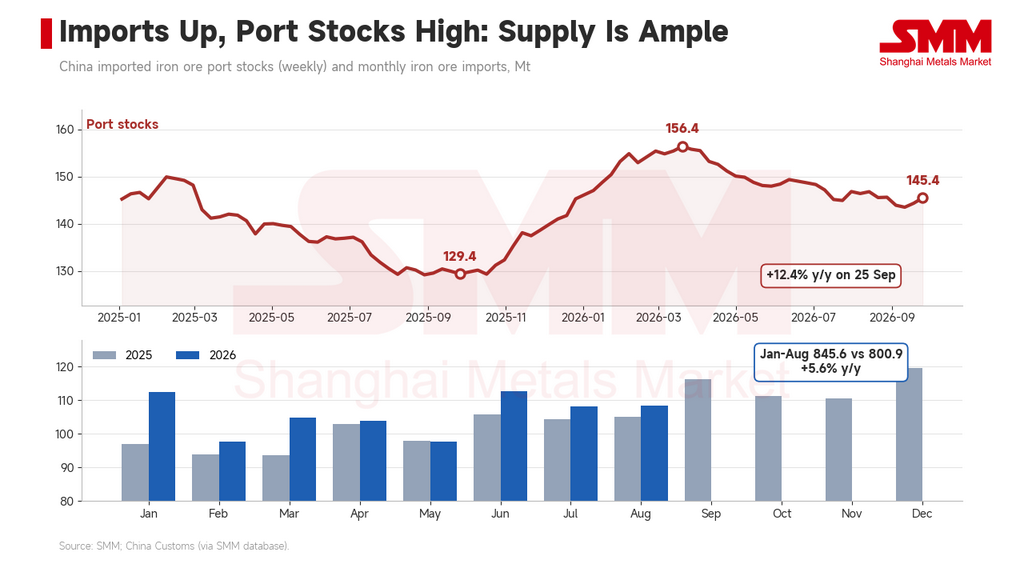
อุปทานฝั่งจีนไม่ได้ตึงตัว ข้อมูลศุลกากรแสดงว่าจีนนำเข้าแร่เหล็ก 845.6 ล้านตันในช่วงมกราคม-สิงหาคม เพิ่มขึ้น 5.6% เมื่อเทียบกับปีก่อน ข้อมูลของ SMM ระบุสต็อกแร่นำเข้าที่ท่าเรือจีนอยู่ที่ 145.5 ล้านตัน ณ วันที่ 25 กันยายน เพิ่มขึ้น 12.4% เมื่อเทียบกับปีก่อน หลังจากแตะจุดสูงสุดที่ 156.4 ล้านตันเมื่อวันที่ 20 มีนาคม เมื่อการนำเข้าเพิ่มขึ้นและสต็อกอยู่ในระดับสูง ผู้ซื้อมีอำนาจต่อรอง และผู้ขายแทบไม่สามารถบวกค่าระวางที่สูงขึ้นเข้ากับราคาส่งมอบได้
ค่าระวางกัดกร่อนรายได้สุทธิ FOB แร่เกรดต่ำได้รับผลกระทบหนักที่สุด
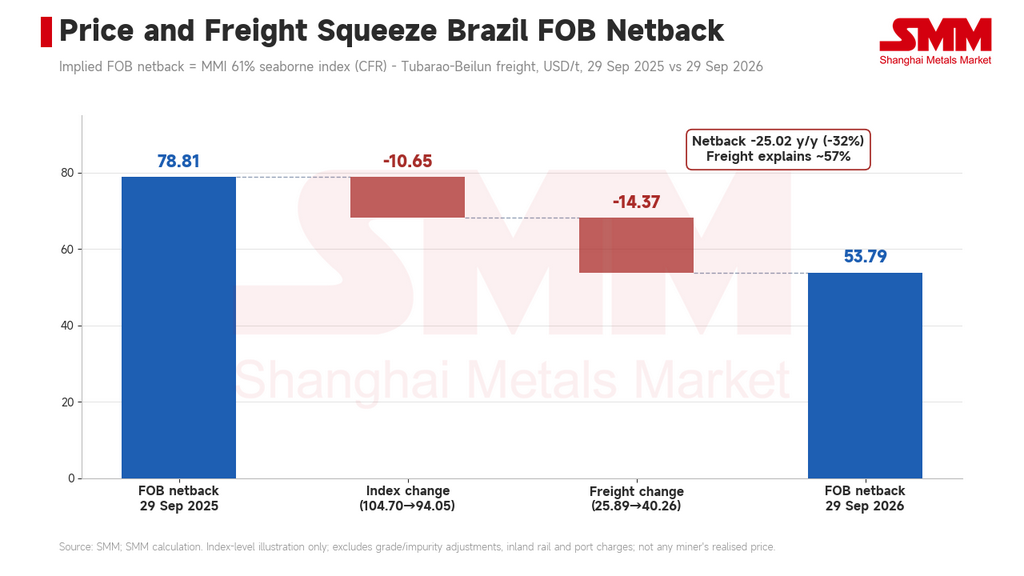
ดัชนีแร่เหล็กส่งทางทะเล MMI 61% Fe ของ SMM อยู่ที่ 94.05 ดอลลาร์สหรัฐต่อตัน ณ วันที่ 29 กันยายน ลดลง 10.65 ดอลลาร์สหรัฐต่อตันเมื่อเทียบกับปีก่อน ส่วนค่าระวางในวันเดียวกันอยู่ที่ 40.26 ดอลลาร์สหรัฐต่อตัน เพิ่มขึ้น 14.37 ดอลลาร์สหรัฐต่อตัน หากใช้ดัชนีลบค่าระวางเป็นตัวชี้วัดคร่าวๆ รายได้สุทธิ FOB ของบราซิลลดลงจาก 78.81 ดอลลาร์สหรัฐต่อตัน เหลือ 53.79 ดอลลาร์สหรัฐต่อตัน ลดลง 25.02 ดอลลาร์สหรัฐต่อตัน โดยประมาณ 57% ของการลดลงมาจากค่าระวางที่สูงขึ้น
แร่เกรดต่ำจากโรงแต่งแร่แห้ง Pires และผลิตภัณฑ์ของ Itaminas อยู่ในสถานการณ์ที่ยากลำบากกว่าแร่ผงเกรดหลัก ค่าระวางคิดต่อตันเปียก ดังนั้นยิ่งเกรดต่ำ ค่าระวางต่อหน่วย Fe ก็ยิ่งสูง และส่วนลดของตลาดสำหรับแร่เกรดต่ำก็ยิ่งกว้างขึ้น ข้อมูล SMM แสดงว่าราคา Super Special Fines (56.5%) ที่ท่าเรือชิงเต่าเฉลี่ยอยู่ที่ 539.4 หยวนต่อตันเปียกในสัปดาห์ของวันที่ 25 กันยายน ลดลง 25.3% เมื่อเทียบกับปีก่อน ขณะที่ PB fines (60.8%) ลดลง 13.7% อัตราส่วนราคา SSF/PB ลดลงจาก 0.92 เมื่อปีก่อนเหลือ 0.79 ซึ่งต่ำกว่าอัตราส่วนปริมาณ Fe ที่ประมาณ 0.93 อย่างมาก ฝั่งแร่เกรดสูงแทบไม่ขยับ: ส่วนต่างระหว่างดัชนีส่งทางทะเล MMi 65% และ 61% ของ SMM อยู่ที่ประมาณ 17 ดอลลาร์สหรัฐต่อตัน ซึ่งใกล้เคียงกับประมาณ 18 ดอลลาร์สหรัฐต่อตันเมื่อปีก่อน
โรงถลุงเหล็ก: โค้กปรับขึ้นสองรอบ กำไรติดลบ
ราคาเฉลี่ยถ่านโค้กเกรด 1 ระดับประเทศของ SMM ปรับขึ้นสองรอบในปีนี้ รอบแรกจาก 1,390 หยวนต่อตันในช่วงปลายเดือนมีนาคม เป็น 1,840 หยวนต่อตันในช่วงกลางเดือนกรกฎาคม หลังจากอ่อนตัวลงเหลือ 1,690 หยวนต่อตันในช่วงกลางถึงปลายเดือนสิงหาคม การปรับขึ้นรอบที่สองเริ่มขึ้นในช่วงปลายเดือนสิงหาคมและดันราคาขึ้นเป็น 2,140 หยวนต่อตันในช่วงปลายเดือนกันยายน แต่ละรอบเพิ่มขึ้นประมาณ 450 หยวนต่อตัน
อุปทานถ่านหินโค้กที่ตึงตัวขึ้นในมณฑลซานซีเป็นปัจจัยขับเคลื่อนสำคัญ หลังจากเหตุการณ์ด้านความปลอดภัยที่เหมืองถ่านหินในซานซีเมื่อปลายเดือนพฤษภาคม ได้มีการตรวจสอบความปลอดภัยทั่วทั้งมณฑล และเหมืองถ่านหินโค้กประมาณ 130 แห่งที่มีกำลังการผลิตรวม 125–147 ล้านตันต่อปีหยุดดำเนินการหลังวันที่ 23 พฤษภาคม การกลับมาดำเนินการช้ากว่าที่คาด: เหมือง 43 แห่งที่มีกำลังการผลิตประมาณ 55.2 ล้านตันต่อปีกลับมาดำเนินการภายในวันที่ 1 มิถุนายน ขณะที่เหมือง 51 แห่งที่มีกำลังการผลิตประมาณ 55 ล้านตันยังคงหยุดอยู่ ณ วันที่ 20 สิงหาคม และเหมืองที่กลับมาดำเนินการแล้วผลิตได้ประมาณสองในสามของปริมาณเดิมโดยเฉลี่ย สำนักงานสถิติแห่งชาติรายงานผลผลิตถ่านหินดิบเดือนกรกฎาคมที่ 340 ล้านตัน ลดลง 10.1% เมื่อเทียบกับปีก่อน และเดือนสิงหาคมที่ 360 ล้านตัน ลดลง 7.7% ซึ่งเป็นการลดลงที่แคบลง 2.4 จุดเปอร์เซ็นต์
กำไรส่วนต่างสปอตของ SMM สำหรับเหล็กเส้น BF-BOF ของโรงถลุงขนาดใหญ่ติดลบเกือบตลอดเวลาตั้งแต่ปลายเดือนมีนาคม ขาดทุนขยายเกิน 100 หยวนต่อตันหลังกลางเดือนกรกฎาคม และสัปดาห์ของวันที่ 11 กันยายนเฉลี่ยติดลบ 229 หยวนต่อตัน กำไรส่วนต่าง HRC ยังอยู่ที่ประมาณ 108 หยวนต่อตันในช่วงปลายเดือนสิงหาคม แต่กลับติดลบในเดือนกันยายน ที่ติดลบ 102 หยวนต่อตันในสัปดาห์ของวันที่ 25 กันยายน ผลผลิตปรับตัวเพียงเล็กน้อย: ปริมาณเหล็กหลอมร้อนเฉลี่ยต่อวันของโรงถลุงตัวอย่าง 242 แห่งของ SMM ลดลงจาก 2.465 ล้านตันต่อวันในช่วงกลางเดือนมิถุนายน เหลือ 2.388 ล้านตันต่อวัน ณ สิ้นเดือนกันยายน ลดลงประมาณ 3% เมื่อวันที่ 15 กันยายน อุตสาหกรรมเหล็กออกข้อริเริ่มเรื่องการควบคุมผลผลิตอย่างมีวินัยและการลดสต็อก เรียกร้องให้ปฏิบัติตามการควบคุมผลผลิตอย่างเคร่งครัดและลดสต็อกลง
ราคาโค้กที่สูงขึ้นบีบกำไรของโรงถลุงและลดราคาแร่ที่โรงถลุงยอมรับได้ ความต้องการแร่ของจีนในเชิงปริมาณไม่ได้หดตัวมากนัก โดยเหล็กหลอมร้อนลดลงเพียงประมาณ 3% สิ่งที่เปลี่ยนคือความทนต่อราคาและความระมัดระวังในการซื้อแร่ส่วนเพิ่มของโรงถลุง นั่นอธิบายการแยกองค์ประกอบในส่วนที่ 3: ค่าระวางที่สูงขึ้นไม่สามารถผลักเข้าราคา CFR ได้ จึงตกอยู่กับรายได้สุทธิ FOB ของผู้ผลิตแร่ ผู้ผลิตแร่รายเล็กของบราซิลเผชิญค่าระวางด้านหนึ่งและโรงถลุงที่อยู่ภายใต้แรงกดดันด้านต้นทุนอีกด้านหนึ่ง
คูเมืองค่าระวางของ Vale
Vale ไม่ได้ทำตาม ผลผลิตแร่เหล็กไตรมาสที่สองอยู่ที่ 84.3 ล้านตัน สูงสุดสำหรับไตรมาสที่สองนับตั้งแต่ปี 2018 และเป้าหมายการผลิตปี 2026 ที่ 335–345 ล้านตันยังคงเดิม ต้นทุนค่าระวางทางทะเลต่อหน่วยของ Vale อยู่ที่ 22.0 ดอลลาร์สหรัฐต่อตันในไตรมาสที่สองของปี 2026 ซึ่งบริษัทระบุว่าต่ำกว่าเส้นทาง C3 อยู่ 10.6 ดอลลาร์สหรัฐต่อตัน ช่องว่างดังกล่าวอยู่ที่ 4.6 ดอลลาร์สหรัฐต่อตันในไตรมาสที่สามของปี 2025, 5.9 ดอลลาร์สหรัฐต่อตันในไตรมาสที่สี่ของปี 2025 และ 6.7 ดอลลาร์สหรัฐต่อตันในไตรมาสแรกของปี 2026 กว้างขึ้นทุกไตรมาสเมื่อค่าระวางสปอตสูงขึ้น Vale ให้เครดิตกับกลยุทธ์การเช่าเรือระยะยาว ซึ่งบริษัทระบุว่าช่วยลดทั้งต้นทุนและความผันผวน
การป้องกันความเสี่ยงด้านเชื้อเพลิงเพิ่มการป้องกันชั้นที่สอง Vale ได้ป้องกันความเสี่ยงประมาณ 70% ของปริมาณการใช้น้ำมันเตาที่คาดการณ์ในปี 2026 ด้วยสัญญาคอลลาร์ต้นทุนศูนย์ที่คุ้มครองเหนือระดับ 80 ดอลลาร์สหรัฐต่อบาร์เรลเบรนต์ การป้องกันความเสี่ยงนี้มีส่วนช่วยประมาณ 100 ล้านดอลลาร์สหรัฐ หรือประมาณ 1.6 ดอลลาร์สหรัฐต่อตัน ในไตรมาสที่สองของปี 2026 รายงานรายไตรมาสและเอกสารประกอบการประชุมของ Vale ที่เราตรวจสอบไม่แสดงว่าบริษัทป้องกันความเสี่ยงค่าระวางสปอตด้วยสัญญาซื้อขายล่วงหน้าค่าระวาง (FFAs) ดังนั้นข้อได้เปรียบของบริษัทจึงอธิบายได้ดีกว่าว่าเป็นระวางเรือระยะยาวบวกกับการป้องกันความเสี่ยงด้านเชื้อเพลิง
ต้นทุนของ Vale เองก็กำลังเพิ่มขึ้น ด้วยค่าเงินเรียลที่แข็งค่าขึ้นและราคาน้ำมันดีเซลและค่าระวางที่สูงขึ้น บริษัทปรับเพิ่มเป้าหมายต้นทุนเงินสด C1 ปี 2026 จาก 20.0–21.5 ดอลลาร์สหรัฐต่อตัน เป็น 22.5–23.5 ดอลลาร์สหรัฐต่อตัน และเป้าหมายต้นทุนรวมเป็น 58–62 ดอลลาร์สหรัฐต่อตัน อย่างไรก็ตาม เมื่อเทียบกับคู่แข่งที่เช่าเรือในตลาดสปอต Vale จ่ายค่าระวางต่ำกว่าประมาณ 10 ดอลลาร์สหรัฐต่อตัน และเมื่อรายได้สุทธิถูกบีบอัดขนาดนี้ ช่องว่างดังกล่าวช่วยอธิบายได้มากว่าทำไมการลดกำลังการผลิตจึงกระจุกตัวอยู่ที่ผู้ผลิตรายเล็ก
การสูญเสียอุปทานจำกัด จับตาส่วนผสมผลิตภัณฑ์
การประกาศลดกำลังการผลิตมีปริมาณไม่มาก เป้าหมายของ CSN ลดลง 6 ล้านตัน Samambaia มีกำลังการผลิตประมาณ 2.7 ล้านตันต่อปี และโรงแต่งแร่เปียกของ Itaminas หยุดหนึ่งเดือนในขณะนี้ รวมกันแล้วต่ำกว่า 10 ล้านตันต่อปี คิดเป็นประมาณ 2% ของปริมาณการขนส่งแร่เหล็กของบราซิลรายปีในช่วงมกราคม-กันยายน 2026 (ประมาณ 378 ล้านตัน) ข้อมูลติดตามเรือของ SMM แสดงปริมาณการขนส่งของบราซิลเฉลี่ย 7.56 ล้านตันต่อสัปดาห์ในไตรมาสที่สาม ลดลงประมาณ 10% เมื่อเทียบกับปีก่อน ส่วนใหญ่อยู่ที่ท่าเรือทางเหนือ Ponta da Madeira การลดกำลังการผลิตที่เพิ่งเริ่มในเดือนกันยายนยังไม่ปรากฏเต็มที่ในข้อมูลการขนส่ง
สต็อกแร่จากบราซิลที่ท่าเรือหลักสิบแห่งของจีนอยู่ที่ 32.85 ล้านตัน ณ วันที่ 24 กันยายน ลดลง 23.6% เมื่อเทียบกับปีก่อน และสต็อก BRBF อยู่ที่ 0.77 ล้านตัน ลดลง 61% BRBF เป็นแร่ผสมเรือธงของ Vale ดังนั้นการลดลงของสต็อกจึงไม่มีความเชื่อมโยงโดยตรงกับการลดกำลังการผลิตของผู้ผลิตรายเล็ก การลดกำลังการผลิตเหล่านั้นกระจุกตัวในแร่ผงเกรดต่ำและแร่ก้อนขนาดเล็ก ดังนั้นผลกระทบจึงมีแนวโน้มปรากฏในอุปทานส่วนเพิ่มของแร่ผงบราซิลเกรดต่ำถึงกลางมากกว่าในสมดุลโดยรวม
สต็อกที่ท่าเรือของแร่จากบราซิลลดลง 23.6% เมื่อเทียบกับปีก่อน และ BRBF ลดลงมากกว่า แต่นั่นสะท้อนอุปทานเรือธงของ Vale เป็นหลักและแทบไม่เกี่ยวข้องกับการลดกำลังการผลิตของผู้ผลิตรายเล็ก
ผู้บริหารของ Itaminas คาดว่าจะกลับสู่ภาวะปกติในเดือนพฤศจิกายน และ CSN ระบุว่ามาตรการของบริษัทสามารถยกเลิกได้ทุกเมื่อ หากค่าระวางผ่อนคลายลง หรือหากกำไรของโรงถลุงฟื้นตัวและโรงถลุงยอมรับราคาแร่ที่สูงขึ้น อุปทานส่วนนี้ก็อาจกลับมาได้อย่างรวดเร็ว
SMM เชื่อว่าการลดกำลังการผลิตรอบนี้ของผู้ผลิตรายเล็กของบราซิลสะท้อนการทำงานร่วมกันของค่าระวางและกำไรของโรงถลุง ค่าระวางที่เพิ่มขึ้นประมาณ 14 ดอลลาร์สหรัฐต่อตันเมื่อเทียบกับปีก่อนได้บีบอัดรายได้สุทธิ FOB โดยตรง การปรับขึ้นของโค้กสองรอบดันกำไร BF-BOF ติดลบและจำกัดราคาที่โรงถลุงจะจ่ายสำหรับแร่ และเมื่อการนำเข้าเพิ่มขึ้นและสต็อกที่ท่าเรืออยู่ในระดับสูง ค่าระวางก็ไม่สามารถผลักเข้าราคา CFR ได้ การลดกำลังการผลิตทั้งสามรายเกิดขึ้นในเดือนเดียวกับการปรับขึ้นของโค้กรอบที่สองและการพลิกกลับเป็นกำไรติดลบ ซึ่งสนับสนุนการตีความว่าถูกบีบจากทั้งสองด้าน การลดกำลังการผลิตจะขยายไปยังผู้ผลิตนอกกระแสหลักรายอื่นหรือไม่ยังต้องติดตามต่อไป
ผู้ผลิตที่เช่าเรือในตลาดสปอตและขายผลิตภัณฑ์เกรดต่ำกำลังแบกรับแรงกดดันส่วนใหญ่นี้ ขณะที่ระวางเรือระยะยาวและการป้องกันความเสี่ยงด้านเชื้อเพลิงของ Vale ทำให้บริษัทอยู่ในตำแหน่งที่แข็งแกร่งกว่าบนเส้นต้นทุน การลดกำลังการผลิตที่ประกาศรวมกันต่ำกว่า 10 ล้านตันต่อปีและมีผลกระทบจำกัดต่อสมดุลโลก ผลกระทบตกอยู่กับอุปทานส่วนเพิ่มเกรดต่ำและส่วนลดราคาเป็นหลัก
หากค่าระวางยังคงอยู่ใกล้ 40 ดอลลาร์สหรัฐต่อตัน ขณะที่โรงถลุงยังคงรักษาวินัยด้านผลผลิตและกำไรไม่ฟื้นตัว โอกาสที่ราคา CFR จะปรับขึ้นในไตรมาสที่สี่อาจมีจำกัด แรงกดดันอาจยังคงส่งผ่านไปยังรายได้สุทธิ FOB ของแร่เกรดต่ำ และผู้ผลิตนอกกระแสหลักอาจปรับลดผลผลิตเพิ่มเติม หากค่าระวางผ่อนคลายลงหรือราคาโค้กอ่อนตัวลง เหมืองที่ลดกำลังการผลิตอาจกลับมาดำเนินการได้อย่างรวดเร็ว ประเด็นสำคัญที่ต้องจับตา ได้แก่ รายงานการผลิตและยอดขายไตรมาสที่สามของ Vale ในเดือนตุลาคม ความคืบหน้าการกลับมาดำเนินการของเหมืองถ่านหินโค้กในซานซี และอัตราส่วนราคา SSF/PB



