ผู้ผลิตแร่สามรายปรับลดกำลังการผลิตในเดือนกันยายน
เมื่อวันที่ 29 กันยายน CSN Mineração ได้ออกประกาศสำคัญเรื่องการปรับลดกำลังการผลิตแร่เหล็กชั่วคราวที่โรงแต่งแร่แบบแห้งของ Pires Complex ในเมือง Ouro Preto รัฐ Minas Gerais โดยอ้างถึงสภาวะตลาดปัจจุบัน ราคาแร่ที่ตกต่ำ และค่าระวางเรือที่สูง เนื่องจากการปรับลดดังกล่าวและการคาดการณ์ว่าการซื้อจากบุคคลภายนอกจะลดลงในเดือนต่อๆ ไป บริษัทจึงปรับลดเป้าหมายปี 2026 สำหรับการผลิตเองรวมกับการซื้อจาก 45.0–47.0 ล้านตัน เป็น 39.0–41.0 ล้านตัน และปรับเพิ่มเป้าหมายต้นทุนเงินสด C1 จาก 22.0–23.5 ดอลลาร์สหรัฐต่อตัน เป็น 25.0–26.0 ดอลลาร์สหรัฐต่อตัน CSN ระบุว่ามาตรการนี้สามารถยกเลิกได้ทุกเมื่อหากส่วนต่างกำไรของแร่ชนิดนี้ดีขึ้น และคาดว่าจะไม่มีผลกระทบที่เป็นสาระสำคัญ
CSN Mineração ผลิตและซื้อรวม 10.058 ล้านตันในไตรมาสแรกของปี 2026 และ 10.880 ล้านตันในไตรมาสที่สอง รวมประมาณ 20.94 ล้านตันในช่วงครึ่งปีแรก ที่ค่ากลางใหม่ 40 ล้านตัน ครึ่งปีหลังจะอยู่ที่ประมาณ 19.06 ล้านตัน ซึ่งต่ำกว่าครึ่งปีแรกประมาณ 1.9 ล้านตัน และต่ำกว่าปริมาณครึ่งปีหลังตามเป้าหมายเดิมประมาณ 6 ล้านตัน ส่วนหนึ่งของ 6 ล้านตันนั้นมาจากการซื้อจากบุคคลภายนอกที่ลดลง ไม่ใช่จากเหมืองของ CSN เอง ตามข้อมูลจากบริษัทแม่ แร่ที่ถูกปรับลดเป็นแร่เกรดต่ำ
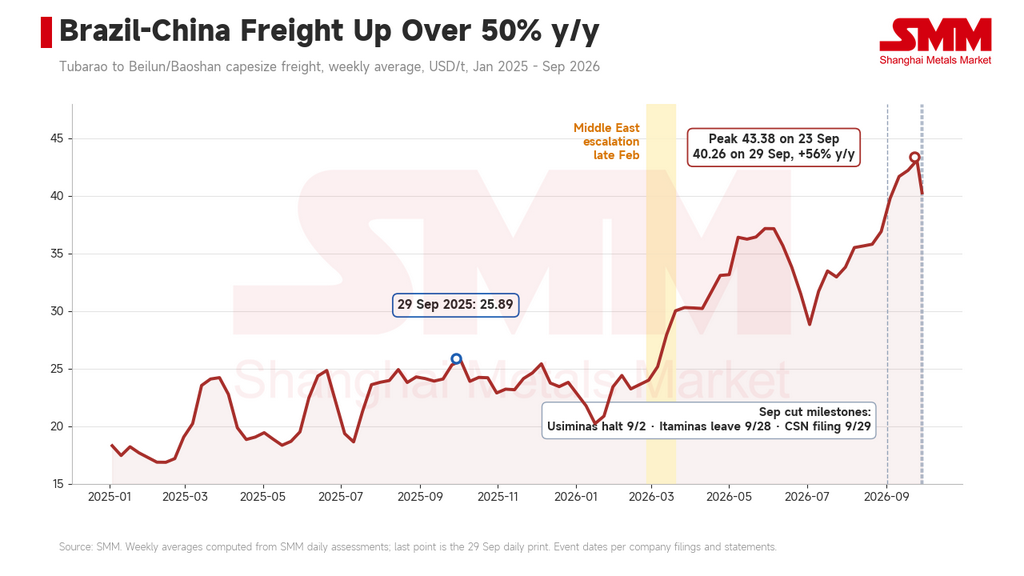
ค่าระวางเรือปรับตัวสูงขึ้นหลังเหตุการณ์ตึงเครียดในตะวันออกกลางเมื่อปลายเดือนกุมภาพันธ์ และแตะระดับ 43.38 ดอลลาร์สหรัฐต่อตันเมื่อวันที่ 23 กันยายน การปรับลดทั้งสามครั้งเกิดขึ้นใกล้กับจุดสูงสุดดังกล่าว
Mineração Usiminas (Musa) ดำเนินการเป็นรายแรก โดยระงับการดำเนินงานโรงงาน Samambaia ใน Itatiaiuçu อย่างไม่มีกำหนดตั้งแต่วันที่ 2 กันยายน โรงงานดังกล่าวคิดเป็นประมาณ 30% ของกำลังการผลิต 9 ล้านตันต่อปีของ Musa บริษัทระบุว่าค่าระวางเรือเส้นทางบราซิล-จีนเพิ่มขึ้นจาก 22–23 ดอลลาร์สหรัฐต่อตัน เป็นจุดสูงสุดที่ 37–38 ดอลลาร์สหรัฐต่อตัน นับตั้งแต่ความขัดแย้งในตะวันออกกลางทวีความรุนแรงขึ้นเมื่อปลายเดือนกุมภาพันธ์ ต่อมา Itaminas ผู้ทำเหมืองเอกชน ระบุว่าโรงแต่งแร่แบบเปียกใน Sarzedo จะหยุดดำเนินการในเดือนตุลาคม โดยพนักงานประมาณ 300 คน หรือราวหนึ่งในสามของแรงงานตรง จะลาพักรวมหนึ่งเดือนตั้งแต่วันที่ 28 กันยายน Itaminas ส่งออกประมาณ 90% ของผลผลิต
ภาพรวมการค้า: ค่าระวางเรือสูงขึ้น อุปทานล้นตลาด
ค่าระวางเรือ SMM เส้นทาง Tubarao-Beilun/Baoshan เฉลี่ยอยู่ที่ 24.67 ดอลลาร์สหรัฐต่อตันในไตรมาสแรก 34.06 ดอลลาร์สหรัฐต่อตันในไตรมาสที่สอง และ 36.26 ดอลลาร์สหรัฐต่อตันในไตรมาสที่สาม และแตะระดับ 43.38 ดอลลาร์สหรัฐต่อตันเมื่อวันที่ 23 กันยายน ซึ่งเป็นระดับสูงสุดนับตั้งแต่เริ่มเก็บข้อมูลในเดือนตุลาคม 2023 เชื้อเพลิงเป็นหนึ่งในปัจจัยขับเคลื่อนหลัก Vale รายงานว่าต้นทุนค่าระวางเรือต่อหน่วยเพิ่มขึ้น 3.9 ดอลลาร์สหรัฐต่อตันเมื่อเทียบไตรมาสต่อไตรมาสในไตรมาสที่สองของปี 2026 โดยต้นทุนน้ำมันเตาที่สูงขึ้นมีส่วน 2.3 ดอลลาร์สหรัฐต่อตัน และความผันผวนของค่าระวางเรือแบบทันทีมีส่วน 0.8 ดอลลาร์สหรัฐต่อตัน
ซิมานดูเป็นอีกประเด็นที่ต้องจับตา ริโอ ทินโตรายงานว่าเหมืองซิมานดูส่งมอบแร่ให้จีน 1.6 ล้านตันในไตรมาสที่สอง และ 2.2 ล้านตันในครึ่งปีแรก โดยมีแนวโน้มยอดขายปี 2026 อยู่ที่ 5–10 ล้านตัน และอัตราการผลิตเต็มกำลังตั้งเป้าในช่วงครึ่งหลังของปี 2028 ที่ปริมาณปัจจุบัน ซิมานดูใช้ความจุเรือเคปไซส์เพียงเล็กน้อย อย่างไรก็ตาม เส้นทางกินี–จีนเป็นการขนส่งระยะไกล และเมื่อโครงการเร่งกำลังการผลิต ความต้องการระวางเรือฝั่งแอตแลนติกจะเพิ่มขึ้น ผู้ผลิตแร่บราซิลจึงอาจเผชิญการแข่งขันแย่งชิงเรือมากขึ้น
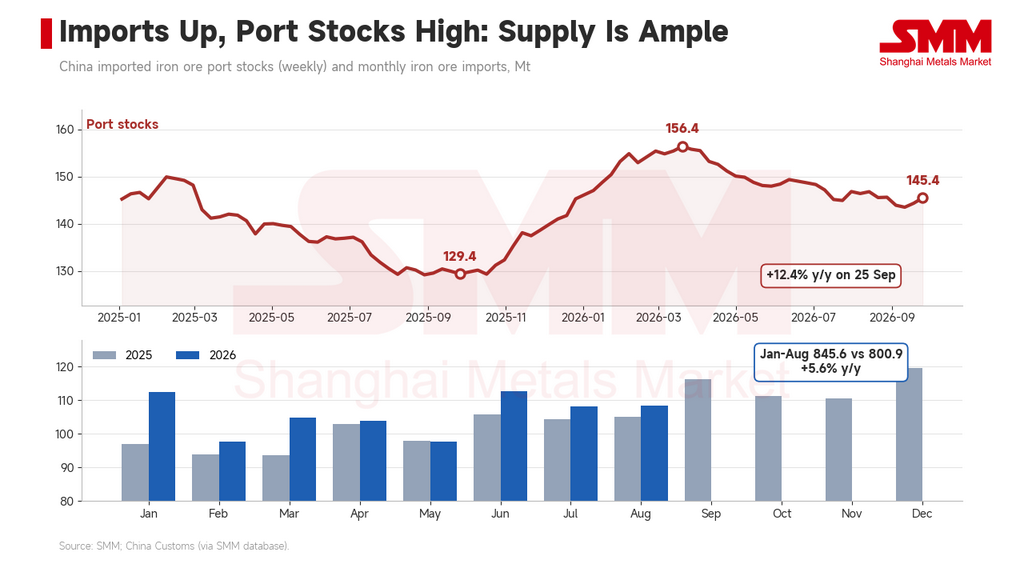
อุปทานฝั่งจีนไม่ได้ตึงตัว ข้อมูลศุลกากรแสดงว่าจีนนำเข้าแร่เหล็ก 845.6 ล้านตันในช่วงมกราคม–สิงหาคม เพิ่มขึ้น 5.6% เมื่อเทียบกับปีก่อน ตัวเลขสต็อกแร่นำเข้าที่ท่าเรือจีนของ SMM อยู่ที่ 145.5 ล้านตัน ณ วันที่ 25 กันยายน เพิ่มขึ้น 12.4% เมื่อเทียบกับปีก่อน หลังจากแตะจุดสูงสุดที่ 156.4 ล้านตันเมื่อวันที่ 20 มีนาคม เมื่อการนำเข้าเพิ่มขึ้นและสต็อกอยู่ในระดับสูง ผู้ซื้อมีอำนาจต่อรอง และผู้ขายยากที่จะบวกค่าระวางที่สูงขึ้นเข้ากับราคาส่งมอบ
ค่าระวางกัดกร่อนรายได้สุทธิ FOB แร่เกรดต่ำได้รับผลกระทบหนักที่สุด
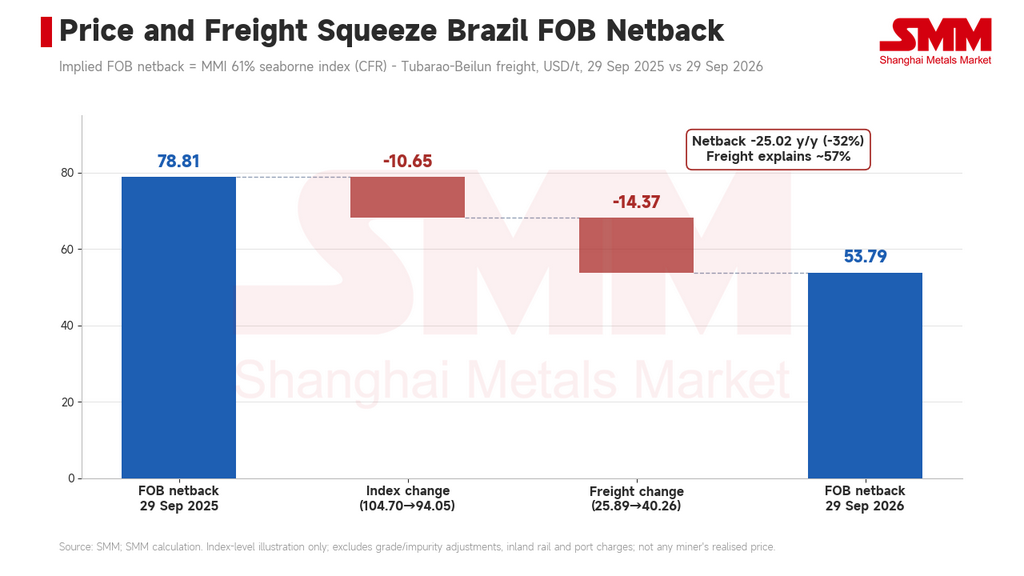
ดัชนีแร่เหล็กขนส่งทางทะเลเกรด Fe 61% MMI ของ SMM อยู่ที่ 94.05 ดอลลาร์สหรัฐ/ตัน ณ วันที่ 29 กันยายน ลดลง 10.65 ดอลลาร์สหรัฐ/ตัน เมื่อเทียบกับปีก่อน ส่วนค่าระวางในวันเดียวกันอยู่ที่ 40.26 ดอลลาร์สหรัฐ/ตัน เพิ่มขึ้น 14.37 ดอลลาร์สหรัฐ/ตัน เมื่อใช้ดัชนีลบค่าระวางเป็นตัวชี้วัดคร่าว ๆ รายได้สุทธิ FOB ของบราซิลลดลงจาก 78.81 ดอลลาร์สหรัฐ/ตัน เหลือ 53.79 ดอลลาร์สหรัฐ/ตัน ลดลง 25.02 ดอลลาร์สหรัฐ/ตัน โดยประมาณ 57% ของการลดลงมาจากค่าระวางที่สูงขึ้น
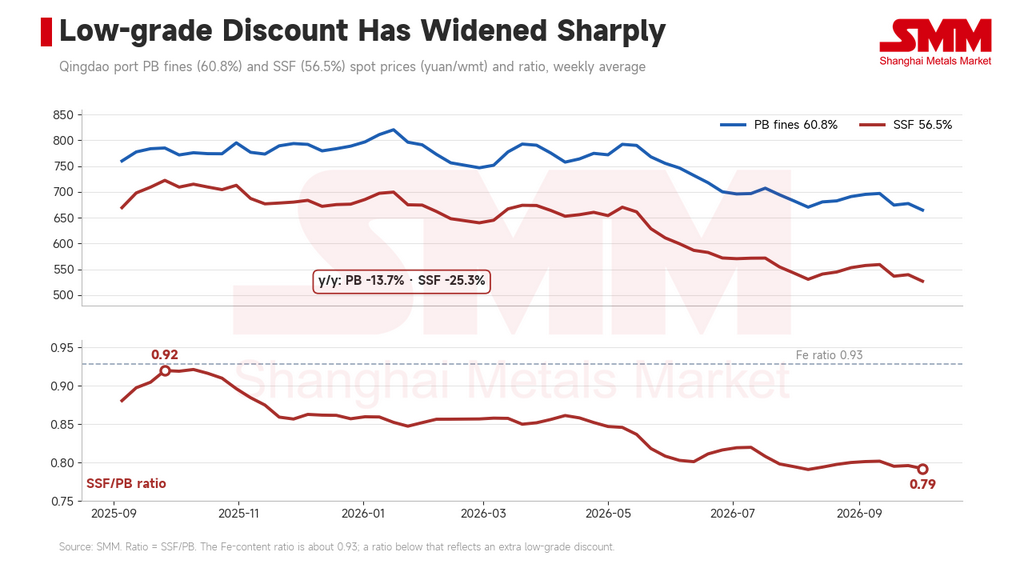
แร่เกรดต่ำจากโรงแต่งแร่แบบแห้ง Pires และผลิตภัณฑ์ของ Itaminas อยู่ในสถานการณ์ที่ยากลำบากกว่าแร่ผงเกรดหลัก ค่าระวางคิดต่อตันเปียก ดังนั้นยิ่งเกรดต่ำ ค่าระวางต่อหน่วย Fe ก็ยิ่งสูง และส่วนลดตลาดสำหรับแร่เกรดต่ำก็กำลังขยายกว้างขึ้น ข้อมูล SMM แสดงว่าราคา Super Special Fines (56.5%) ที่ท่าเรือชิงเต่าเฉลี่ย 539.4 หยวน/ตันเปียก ในสัปดาห์ของวันที่ 25 กันยายน ลดลง 25.3% เมื่อเทียบกับปีก่อน ขณะที่ PB fines (60.8%) ลดลง 13.7% อัตราส่วนราคา SSF/PB ลดลงจาก 0.92 เมื่อปีก่อนเหลือ 0.79 ซึ่งต่ำกว่าอัตราส่วนปริมาณ Fe ที่ประมาณ 0.93 อย่างมาก ฝั่งแร่เกรดสูงแทบไม่ขยับ ส่วนต่างระหว่างดัชนีขนส่งทางทะเล MMi 65% และ 61% ของ SMM อยู่ที่ประมาณ 17 ดอลลาร์สหรัฐ/ตัน ซึ่งใกล้เคียงกับประมาณ 18 ดอลลาร์สหรัฐ/ตันเมื่อปีก่อน
โรงถลุงเหล็ก: โค้กปรับขึ้นสองรอบ กำไรติดลบ
ราคาเฉลี่ยถ่านโค้กเกรด 1 ระดับประเทศของ SMM ปรับขึ้นสองรอบในปีนี้ รอบแรกดันราคาจาก 1,390 หยวน/ตัน ในปลายเดือนมีนาคม เป็น 1,840 หยวน/ตัน ในกลางเดือนกรกฎาคม หลังจากอ่อนตัวลงเหลือ 1,690 หยวน/ตัน ในช่วงกลางถึงปลายเดือนสิงหาคม การปรับขึ้นรอบที่สองเริ่มขึ้นปลายเดือนสิงหาคมและดันราคาขึ้นเป็น 2,140 หยวน/ตัน ในปลายเดือนกันยายน แต่ละรอบเพิ่มขึ้นประมาณ 450 หยวน/ตัน
อุปทานถ่านหินโค้กที่ตึงตัวขึ้นในมณฑลชานซีเป็นปัจจัยขับเคลื่อนสำคัญ หลังจากเหตุการณ์ด้านความปลอดภัยที่เหมืองถ่านหินในชานซีเมื่อปลายเดือนพฤษภาคม มีการตรวจสอบความปลอดภัยทั่วทั้งมณฑล และเหมืองถ่านหินโค้กประมาณ 130 แห่ง กำลังการผลิตรวม 125–147 ล้านตัน/ปี หยุดดำเนินการหลังวันที่ 23 พฤษภาคม การกลับมาดำเนินการช้ากว่าที่คาดไว้ โดย ณ วันที่ 1 มิถุนายน มีเหมือง 43 แห่ง กำลังการผลิตรวมประมาณ 55.2 ล้านตัน/ปี กลับมาดำเนินการแล้ว ขณะที่เหมือง 51 แห่ง กำลังการผลิตรวมประมาณ 55 ล้านตัน/ปี ยังคงหยุดอยู่ ณ วันที่ 20 สิงหาคม และเหมืองที่กลับมาดำเนินการแล้วผลิตได้เฉลี่ยประมาณสองในสามของปริมาณเดิม สำนักงานสถิติแห่งชาติรายงานผลผลิตถ่านหินดิบเดือนกรกฎาคมที่ 340 ล้านตัน ลดลง 10.1% เมื่อเทียบกับปีก่อน และเดือนสิงหาคมที่ 360 ล้านตัน ลดลง 7.7% ซึ่งเป็นการลดลงที่แคบลง 2.4 จุดเปอร์เซ็นต์
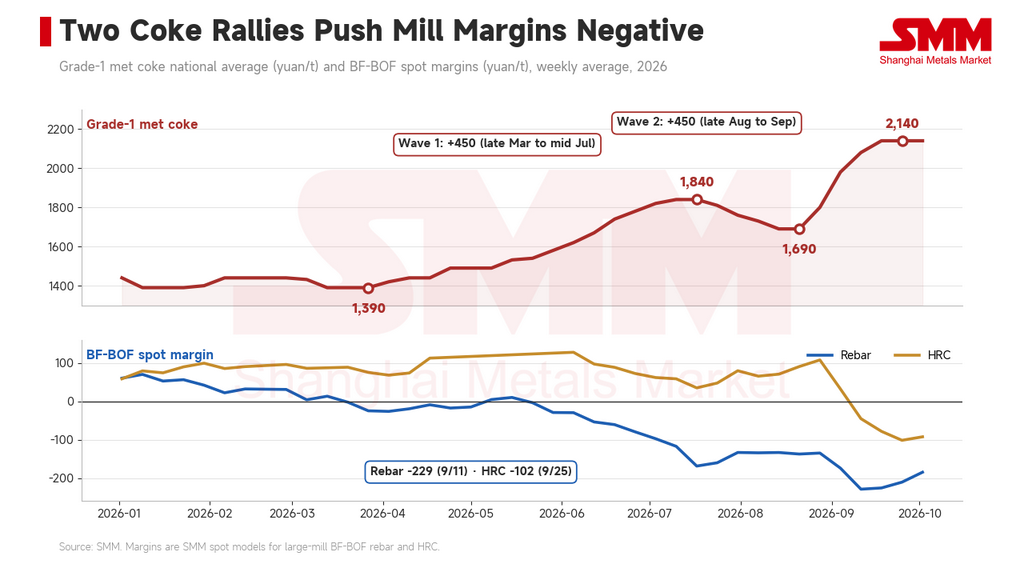
กำไรส่วนต่างสปอตสำหรับเหล็กเส้นจากเตาถลุงเหล็ก–เตาออกซิเจนของโรงถลุงขนาดใหญ่ของ SMM ติดลบเกือบตลอดเวลาตั้งแต่ปลายเดือนมีนาคม ขาดทุนขยายเกิน 100 หยวน/ตัน หลังกลางเดือนกรกฎาคม และสัปดาห์ของวันที่ 11 กันยายนเฉลี่ยติดลบ 229 หยวน/ตัน กำไรส่วนต่างของ HRC ยังอยู่ที่ประมาณ 108 หยวน/ตัน ในปลายเดือนสิงหาคม แต่กลับติดลบในเดือนกันยายน ที่ติดลบ 102 หยวน/ตัน ในสัปดาห์ของวันที่ 25 กันยายน ผลผลิตปรับตัวเพียงเล็กน้อย ปริมาณเหล็กหลอมร้อนเฉลี่ยต่อวันของโรงถลุงตัวอย่าง 242 แห่งของ SMM ลดลงจาก 2.465 ล้านตัน/วัน ในกลางเดือนมิถุนายน เหลือ 2.388 ล้านตัน/วัน ณ สิ้นเดือนกันยายน ลดลงประมาณ 3% เมื่อวันที่ 15 กันยายน อุตสาหกรรมเหล็กออกข้อริเริ่มเรื่องการควบคุมผลผลิตอย่างมีวินัยและการลดสต็อก เรียกร้องให้ดำเนินการควบคุมผลผลิตอย่างเข้มงวดและลดสต็อกลง
ราคาโค้กที่สูงขึ้นบีบกำไรของโรงถลุงและลดราคาแร่ที่โรงถลุงยอมรับได้ ความต้องการแร่ของจีนในเชิงปริมาณไม่ได้หดตัวมากนัก โดยเหล็กหลอมร้อนลดลงเพียงประมาณ 3% สิ่งที่เปลี่ยนคือความทนต่อราคาและความระมัดระวังในการซื้อแร่ส่วนเพิ่มของโรงถลุง นั่นอธิบายการแยกองค์ประกอบในส่วนที่ 3 ได้ว่า ค่าระวางที่สูงขึ้นไม่สามารถส่งผ่านเข้าราคา CFR ได้ จึงตกเป็นภาระของรายได้สุทธิ FOB ของผู้ผลิตแร่ ผู้ผลิตแร่รายเล็กของบราซิลเผชิญค่าระวางด้านหนึ่ง และโรงถลุงที่อยู่ภายใต้แรงกดดันด้านต้นทุนอีกด้านหนึ่ง
คูเมืองค่าระวางของ Vale
Vale ไม่ได้เดินตามแนวทางนั้น ผลผลิตแร่เหล็กไตรมาสที่สองอยู่ที่ 84.3 ล้านตัน สูงสุดสำหรับไตรมาสที่สองนับตั้งแต่ปี 2018 และแนวโน้มการผลิตปี 2026 ที่ 335–345 ล้านตันยังคงเดิม ต้นทุนค่าระวางทางทะเลต่อหน่วยของ Vale อยู่ที่ 22.0 ดอลลาร์สหรัฐ/ตัน ในไตรมาส 2/2026 ซึ่งบริษัทระบุว่าต่ำกว่าเส้นทาง C3 อยู่ 10.6 ดอลลาร์สหรัฐ/ตัน ช่องว่างดังกล่าวอยู่ที่ 4.6 ดอลลาร์สหรัฐ/ตัน ในไตรมาส 3/2025, 5.9 ดอลลาร์สหรัฐ/ตัน ในไตรมาส 4/2025 และ 6.7 ดอลลาร์สหรัฐ/ตัน ในไตรมาส 1/2026 กว้างขึ้นทุกไตรมาสเมื่อค่าระวางสปอตสูงขึ้น Vale ให้เครดิตกับกลยุทธ์การเช่าเรือระยะยาว ซึ่งบริษัทระบุว่าช่วยลดทั้งต้นทุนและความผันผวน
การป้องกันความเสี่ยงด้านเชื้อเพลิงเพิ่มการป้องกันชั้นที่สอง Vale ได้ป้องกันความเสี่ยงประมาณ 70% ของปริมาณการใช้น้ำมันเตาที่คาดการณ์ในปี 2026 ด้วยสัญญาคอลลาร์ต้นทุนศูนย์ที่คุ้มครองเหนือระดับ 80 ดอลลาร์สหรัฐ/บาร์เรลเบรนต์ การป้องกันความเสี่ยงนี้มีส่วนช่วยประมาณ 100 ล้านดอลลาร์สหรัฐ หรือประมาณ 1.6 ดอลลาร์สหรัฐ/ตัน ในไตรมาส 2/2026 รายงานรายไตรมาสและเอกสารประกอบการประชุมของ Vale ที่เราตรวจสอบไม่แสดงว่าบริษัทป้องกันความเสี่ยงค่าระวางสปอตด้วยสัญญาซื้อขายค่าระวางล่วงหน้า (FFAs) ดังนั้นข้อได้เปรียบของบริษัทจึงอธิบายได้ดีกว่าว่าเป็นระวางเรือระยะยาวบวกกับการป้องกันความเสี่ยงด้านเชื้อเพลิง
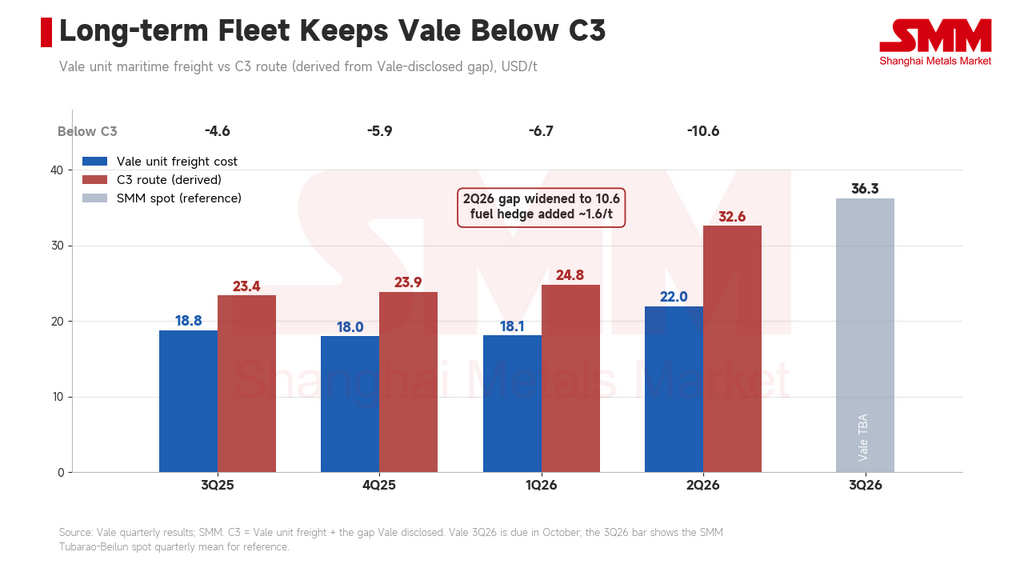
ต้นทุนของ Vale เองก็กำลังเพิ่มขึ้น ด้วยค่าเงินเรียลที่แข็งค่าขึ้นและราคาดีเซลและค่าระวางที่สูงขึ้น บริษัทปรับเพิ่มแนวโน้มต้นทุนเงินสด C1 ปี 2026 จาก 20.0–21.5 ดอลลาร์สหรัฐ/ตัน เป็น 22.5–23.5 ดอลลาร์สหรัฐ/ตัน และแนวโน้มต้นทุนรวมเป็น 58–62 ดอลลาร์สหรัฐ/ตัน อย่างไรก็ตาม เมื่อเทียบกับคู่แข่งที่เช่าเรือในตลาดสปอต Vale จ่ายค่าระวางต่ำกว่าประมาณ 10 ดอลลาร์สหรัฐ/ตัน และเมื่อรายได้สุทธิถูกบีบอัดขนาดนี้ ช่องว่างดังกล่าวช่วยอธิบายได้มากว่าทำไมการลดกำลังการผลิตจึงกระจุกตัวในกลุ่มผู้ผลิตรายเล็ก
การสูญเสียอุปทานจำกัด จับตาส่วนผสมผลิตภัณฑ์
การประกาศลดกำลังการผลิตมีปริมาณไม่มากนัก แนวโน้มของ CSN ลดลง 6 ล้านตัน Samambaia มีกำลังการผลิตประมาณ 2.7 ล้านตัน/ปี และโรงแต่งแร่แบบเปียกของ Itaminas หยุดหนึ่งเดือนในขณะนี้ รวมกันแล้วต่ำกว่า 10 ล้านตันต่อปี คิดเป็นประมาณ 2% ของปริมาณการขนส่งแร่เหล็กของบราซิลรายปีในช่วงมกราคม–กันยายน 2026 (ประมาณ 378 ล้านตัน) ข้อมูลติดตามเรือของ SMM แสดงปริมาณการขนส่งของบราซิลเฉลี่ย 7.56 ล้านตันต่อสัปดาห์ในไตรมาสที่สาม ลดลงประมาณ 10% เมื่อเทียบกับปีก่อน ส่วนใหญ่อยู่ที่ท่าเรือทางเหนือ Ponta da Madeira การลดกำลังการผลิตที่เพิ่งเริ่มในเดือนกันยายนยังไม่ปรากฏชัดเจนในข้อมูลการขนส่ง
สต็อกแร่แหล่งกำเนิดบราซิลที่ท่าเรือหลักสิบแห่งของจีนอยู่ที่ 32.85 ล้านตัน ณ วันที่ 24 กันยายน ลดลง 23.6% เมื่อเทียบกับปีก่อน และสต็อก BRBF อยู่ที่ 0.77 ล้านตัน ลดลง 61% BRBF เป็นแร่ผสมเรือธงของ Vale ดังนั้นการลดลงของสต็อกจึงไม่มีความเชื่อมโยงโดยตรงกับการลดกำลังการผลิตของผู้ผลิตรายเล็ก การลดกำลังการผลิตเหล่านั้นกระจุกตัวในแร่ผงเกรดต่ำและแร่ก้อนขนาดเล็ก ดังนั้นผลกระทบจึงมีแนวโน้มปรากฏในอุปทานส่วนเพิ่มของแร่ผงบราซิลเกรดต่ำถึงกลางมากกว่าในสมดุลโดยรวม
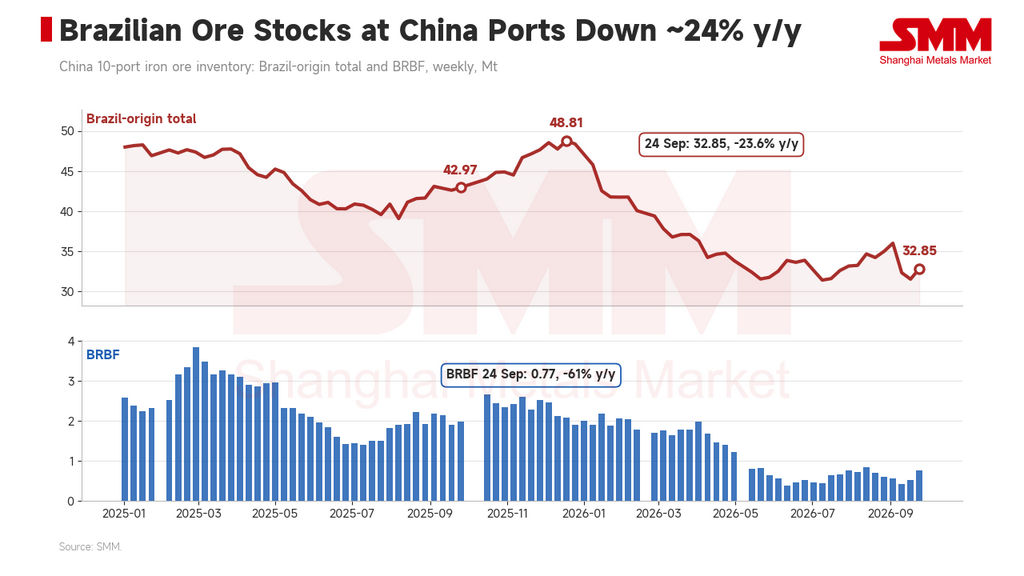
สต็อกที่ท่าเรือของแร่แหล่งกำเนิดบราซิลลดลง 23.6% เมื่อเทียบกับปีก่อน และ BRBF ลดลงมากกว่า แต่นั่นสะท้อนอุปทานเรือธงของ Vale เป็นหลัก และแทบไม่เกี่ยวข้องกับการลดกำลังการผลิตของผู้ผลิตรายเล็ก
ผู้บริหารของ Itaminas คาดว่าจะกลับสู่ภาวะปกติในเดือนพฤศจิกายน และ CSN ระบุว่ามาตรการของบริษัทสามารถยกเลิกได้ทุกเมื่อ หากค่าระวางผ่อนคลายลง หรือหากกำไรของโรงถลุงฟื้นตัวและโรงถลุงยอมรับราคาแร่ที่สูงขึ้น อุปทานส่วนนี้ก็อาจกลับมาได้อย่างรวดเร็ว
SMM เชื่อว่าการลดกำลังการผลิตรอบนี้ของผู้ผลิตรายเล็กของบราซิลสะท้อนการทำงานร่วมกันของค่าระวางและกำไรของโรงถลุง ค่าระวางที่เพิ่มขึ้นประมาณ 14 ดอลลาร์สหรัฐ/ตัน เมื่อเทียบกับปีก่อน ได้บีบอัดรายได้สุทธิ FOB โดยตรง การปรับขึ้นของโค้กสองรอบดันกำไรของเตาถลุงเหล็ก–เตาออกซิเจนติดลบและจำกัดราคาที่โรงถลุงจะจ่ายให้แร่ และเมื่อการนำเข้าเพิ่มขึ้นและสต็อกที่ท่าเรืออยู่ในระดับสูง ค่าระวางก็ไม่สามารถส่งผ่านเข้าราคา CFR ได้ การลดกำลังการผลิตทั้งสามรายเกิดขึ้นในเดือนเดียวกับการปรับขึ้นของโค้กรอบที่สองและการพลิกกลับเป็นกำไรติดลบ ซึ่งสนับสนุนการตีความว่าถูกบีบจากทั้งสองด้าน การลดกำลังการผลิตจะขยายไปยังผู้ผลิตนอกกระแสหลักรายอื่นหรือไม่ยังต้องติดตามต่อไป
ผู้ผลิตที่เช่าเรือในตลาดสปอตและขายผลิตภัณฑ์เกรดต่ำกำลังแบกรับแรงกดดันส่วนใหญ่นี้ ขณะที่ระวางเรือระยะยาวและการป้องกันความเสี่ยงด้านเชื้อเพลิงของ Vale ทำให้บริษัทอยู่ในตำแหน่งที่แข็งแกร่งกว่าบนเส้นต้นทุน การลดกำลังการผลิตที่ประกาศรวมกันต่ำกว่า 10 ล้านตันต่อปี และมีผลจำกัดต่อสมดุลโลก ผลกระทบตกอยู่กับอุปทานส่วนเพิ่มเกรดต่ำและส่วนลดราคาเป็นหลัก
หากค่าระวางยังอยู่ใกล้ 40 ดอลลาร์สหรัฐ/ตัน ขณะที่โรงถลุงยังคงวินัยด้านผลผลิตและกำไรไม่ฟื้นตัว โอกาสที่ราคา CFR จะปรับขึ้นในไตรมาสที่สี่อาจมีจำกัด แรงกดดันอาจส่งผ่านไปยังรายได้สุทธิ FOB ของแร่เกรดต่ำอย่างต่อเนื่อง และผู้ผลิตนอกกระแสหลักอาจปรับลดผลผลิตเพิ่มเติม หากค่าระวางผ่อนคลายลงหรือราคาโค้กอ่อนตัวลง เหมืองที่ลดกำลังการผลิตอาจกลับมาดำเนินการได้อย่างรวดเร็ว ประเด็นสำคัญที่ต้องจับตา ได้แก่ รายงานการผลิตและยอดขายไตรมาสที่สามของ Vale ในเดือนตุลาคม ความคืบหน้าการกลับมาดำเนินการของเหมืองถ่านหินโค้กในชานซี และอัตราส่วนราคา SSF/PB