ทบทวนตลาดสังกะสีช่วงวันหยุด
ในช่วงวันหยุดวันชาติจีน การซื้อขายสังกะสี SHFE ถูกระงับ ขณะที่สังกะสี LME มีแนวโน้มโดยรวม “ลงก่อนแล้วขึ้น”
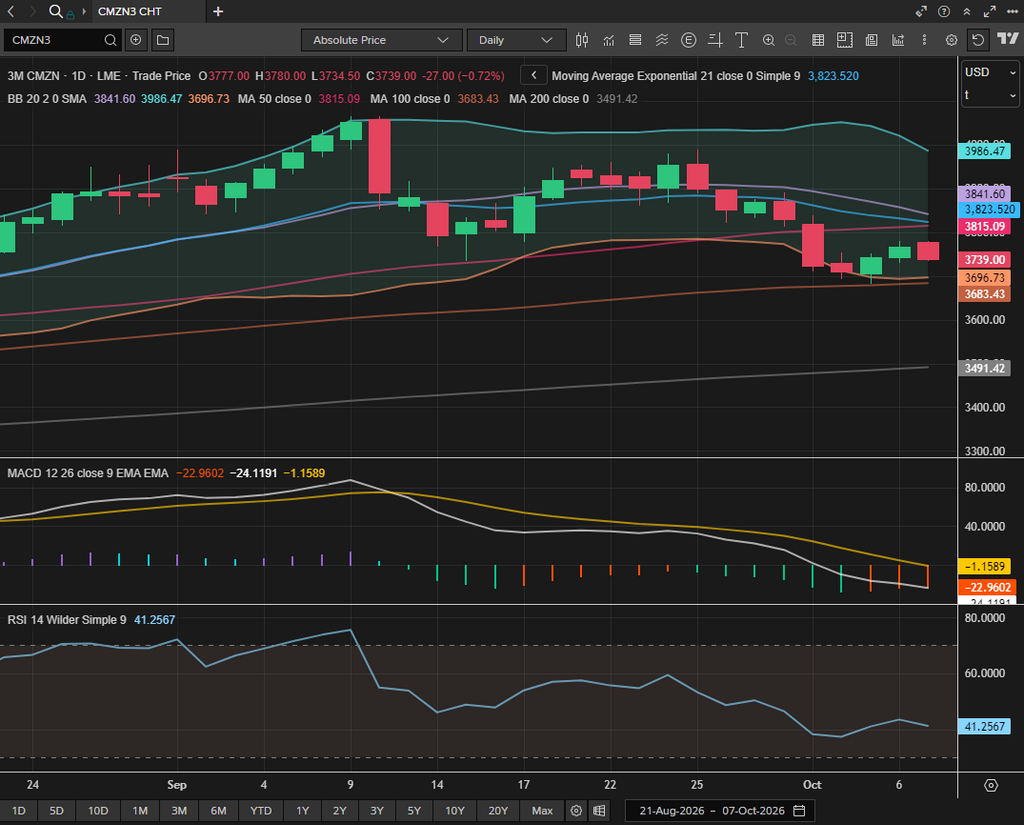
เมื่อวันที่ 1 ตุลาคม สังกะสี LME เปิดที่ 3,820 ดอลลาร์/ตัน และร่วงลงอย่างหนัก 2.28% มาที่ 3,728.5 ดอลลาร์/ตัน ซึ่งเป็นระดับต่ำสุดนับตั้งแต่ปลายเดือนสิงหาคม การปรับตัวลงยังคงดำเนินต่อในวันที่ 2 ตุลาคม เมื่อสัญญาอิเล็กทรอนิกส์ทะลุแนวรับ 3,700 ดอลลาร์/ตันลงไปชั่วคราว และแตะประมาณ 3,693 ดอลลาร์/ตัน ก่อนปิดที่ 3,701.5 ดอลลาร์/ตัน
หลังการเปิดเผยข้อมูล NFP ในช่วงค่ำของวันที่ 2 ตุลาคม สังกะสี LME ฟื้นตัวกลับขึ้นเหนือ 3,700 ดอลลาร์/ตัน และปิดที่ 3,740.5 ดอลลาร์/ตันในวันที่ 5 ตุลาคม ก่อนขยายการดีดตัวขึ้นเป็น 3,772.5 ดอลลาร์/ตันในวันที่ 6 ตุลาคม
ในช่วงเวลาซื้อขายเอเชียของวันที่ 7 ตุลาคม สังกะสี LME เปิดที่ 3,777 ดอลลาร์/ตัน และปรับตัวลงสู่จุดต่ำสุดระหว่างวันที่ 3,735 ดอลลาร์/ตัน ก่อนฟื้นตัวท่ามกลางการซื้อขายที่ผันผวน สัญญากลับขึ้นเหนือ 3,740 ดอลลาร์/ตัน และอยู่ที่ 3,763 ดอลลาร์/ตัน ณ เวลา 18:00 น. ตามเวลาปักกิ่ง หลังการปรับฐานและการฟื้นตัวเล็กน้อย ราคาค่อย ๆ ทรงตัวระหว่างรอทิศทางจากการเปิดตลาด SHFE อีกครั้ง สังกะสี LME ปรับตัวลงสะสม 2.7% ในช่วงวันหยุดวันชาติปีนี้
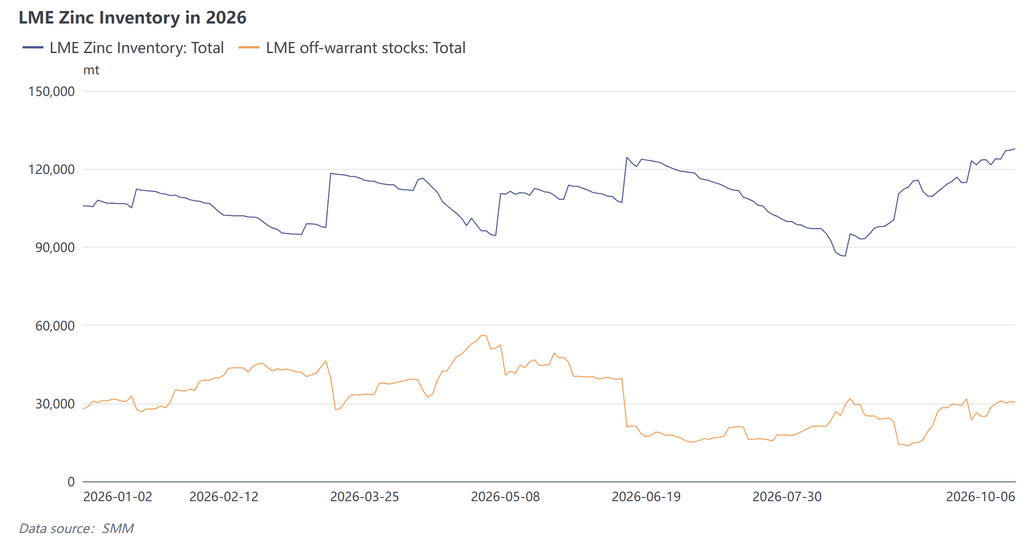
ในด้านโครงสร้างตลาดและสต็อกของ LME ส่วนต่าง C-3M ยังคงอยู่ในภาวะ backwardation แต่แคบลงอย่างมีนัยสำคัญ เมื่อวันที่ 30 กันยายน สังกะสีเงินสด LME ซื้อขายที่พรีเมียมประมาณ 85.77 ดอลลาร์/ตัน เหนือสัญญาสามเดือน ภาวะ backwardation แคบลงตลอดช่วงวันหยุด และลดลงอย่างรวดเร็วเหลือ 39.10 ดอลลาร์/ตันภายในวันที่ 6 ตุลาคม
สต็อกสังกะสี LME ยังคงเพิ่มขึ้นต่อเนื่อง โดยเพิ่มขึ้นทีละน้อยจาก 124,000 ตันในวันที่ 30 กันยายน เป็น 127,800 ตันในวันที่ 6 ตุลาคม เพิ่มขึ้นสุทธิ 3,800 ตัน การเพิ่มขึ้นส่วนใหญ่บันทึกที่คลังสินค้าในฮ่องกง ประเทศจีน และเกาสง ไต้หวัน ประเทศจีน สต็อกนอกใบสำคัญยังคงไม่เปลี่ยนแปลงมากนักในช่วงเวลาเดียวกัน
สต็อกที่เพิ่มขึ้นและภาวะ backwardation ที่แคบลงบ่งชี้ว่าความตึงตัวในตลาดกายภาพต่างประเทศผ่อนคลายลงเล็กน้อย อย่างไรก็ตาม ระดับสต็อกสัมบูรณ์ยังคงต่ำ ขณะที่อัตราการสะสมชะลอตัวลงอย่างชัดเจน ช่องทางการส่งออกสังกะสีล่าสุดของจีนปิดลงแล้ว แต่แรงหนุนจากโครงสร้างสต็อกปัจจุบันยังไม่หายไป
ในด้านเศรษฐกิจมหภาค พัฒนาการต่างๆ เกี่ยวกับการคาดการณ์อัตราดอกเบี้ยมีอิทธิพลเหนือการเคลื่อนไหวของราคา LME ในช่วงวันหยุด
ในช่วงปลายเดือนกันยายน ก่อนวันหยุดไม่นาน ความเชื่อมั่นของตลาดมีแนวโน้มเข้มงวดอย่างมาก ดัชนี PMI ของสหรัฐฯ ปรับตัวขึ้นสู่ระดับสูงสุดในรอบหลายปี ขณะที่เจ้าหน้าที่ธนาคารกลางสหรัฐฯ ต่างแสดงความเห็นในเชิงเข้มงวด วิลเลียมส์กล่าวว่าอาจจำเป็นต้องปรับขึ้นอัตราดอกเบี้ยอีกครั้งในปีนี้ แม้จะยังไม่มีความเร่งด่วนในการดำเนินการ
อัตราผลตอบแทนพันธบัตรรัฐบาลสหรัฐฯ อายุ 5 ปี ปรับตัวขึ้นเหนือระดับ 5% เป็นครั้งแรกนับตั้งแต่ปี 2550 ขณะที่อัตราผลตอบแทนอายุ 10 ปี พุ่งขึ้นแตะระดับสูงสุดที่ 5.344% ซึ่งเป็นระดับสูงสุดนับตั้งแต่ปี 2545 ดัชนีดอลลาร์สหรัฐฯ แข็งค่าขึ้นสู่ระดับสูงสุดในรอบ 17 เดือน โลหะพื้นฐานเผชิญแรงกดดันในวงกว้าง และราคาสังกะสี LME ปิดที่ 3,701.5 ดอลลาร์สหรัฐฯ ต่อตัน เมื่อวันที่ 2 ตุลาคม ซึ่งเป็นระดับต่ำสุดในรอบประมาณ 6 สัปดาห์
ต่อมา ข้อมูลการจ้างงานนอกภาคเกษตรที่อ่อนแอเกินคาดได้พลิกกลับการคาดการณ์ของตลาด และกลายเป็นตัวเร่งหลักให้โลหะพื้นฐานดีดตัวขึ้นในวงกว้าง ข้อมูลที่เผยแพร่ในช่วงค่ำของวันที่ 2 ตุลาคม ตามเวลาเป่ยจิง แสดงให้เห็นว่าเศรษฐกิจสหรัฐฯ เพิ่มการจ้างงานเพียง 29,000 ตำแหน่งในเดือนกันยายน เทียบกับที่คาดการณ์ไว้ 90,000 ตำแหน่ง และตัวเลขก่อนหน้าที่ 133,000 ตำแหน่ง การเพิ่มขึ้นดังกล่าวน้อยกว่าหนึ่งในสามของที่ตลาดคาดการณ์ ขณะที่อัตราการว่างงานปรับตัวขึ้นสู่ระดับ 4.2%
ตัวเลขเดือนกรกฎาคมถูกปรับลดลงเป็นการหดตัว 10,000 ตำแหน่ง ขณะที่ตัวเลขเดือนสิงหาคมถูกปรับลดจาก 162,000 ตำแหน่ง เป็น 133,000 ตำแหน่ง รวมสองเดือนถูกปรับลดลง 60,000 ตำแหน่ง ค่าจ้างเฉลี่ยต่อชั่วโมงเพิ่มขึ้นเพียง 0.1% เมื่อเทียบรายเดือน และ 3.0% เมื่อเทียบรายปี
ตามข้อมูลของ CME ความน่าจะเป็นของการปรับขึ้นอัตราดอกเบี้ยในเดือนตุลาคมดิ่งลงเหลือ 15–28% หลังจากที่เข้าใกล้ 70–80% เมื่อหนึ่งสัปดาห์ก่อน ดอลลาร์สหรัฐฯ อ่อนค่าลงจากระดับสูงสุดในรอบ 17 เดือน ขณะที่อัตราผลตอบแทนพันธบัตรปรับตัวลดลง
เมื่อตลาดเปิดทำการอีกครั้งในวันจันทร์ที่ 5 ตุลาคม โลหะพื้นฐาน LME ดีดตัวขึ้นทั่วทั้งกระดาน ทองคำยังปรับตัวขึ้นเหนือระดับ 4,220 ดอลลาร์สหรัฐฯ ต่อออนซ์ในช่วงสั้นๆ ก่อนจะย่อตัวลง แม้ว่าการคาดการณ์การปรับขึ้นอัตราดอกเบี้ยจะเย็นลงอย่างรวดเร็ว แต่ตลาดยังคงคาดการณ์ความเป็นไปได้ของการปรับขึ้นในเดือนธันวาคม โดยมุมมองหลักเปลี่ยนไปสู่การเลื่อนการดำเนินการและประเมินสถานการณ์ใหม่ในเดือนธันวาคม ดัชนีดอลลาร์สหรัฐฯ ยังคงอยู่ในระดับสูง ซึ่งบ่งชี้ว่าแรงกดดันด้านเศรษฐกิจมหภาคยังไม่ได้พลิกกลับอย่างแท้จริง
ในด้านสถานะการถือครอง รายงาน COTR ของ LME ที่เผยแพร่เมื่อวันที่ 6 ตุลาคม แสดงให้เห็นว่าราคาสังกะสี LME ปรับตัวลดลงมากกว่า 4.9% ในสัปดาห์สิ้นสุดวันที่ 2 ตุลาคมในช่วงเวลาเดียวกัน กองทุนเพื่อการลงทุนลดสถานะซื้อลงประมาณ 4,900 สัญญา และเพิ่มสถานะขายประมาณ 2,500 สัญญา สถานะซื้อสุทธิคิดเป็นสัดส่วนของปริมาณสัญญาคงค้างลดลงจาก 13.4% เหลือประมาณ 11.4% ขณะที่ปริมาณสัญญาคงค้างรวมแทบไม่มีการเปลี่ยนแปลงอย่างมีนัยสำคัญ
ความสอดคล้องนี้ชี้ให้เห็นว่า การปรับตัวลงในช่วงสองวันแรกของวันหยุดส่วนหนึ่งเป็นผลจากกองทุนที่เทรดตามแนวโน้มและโมเมนตัมขายทำกำไรเมื่อราคาทะลุแนวรับทางเทคนิค มากกว่าจะเกิดจากปัจจัยมหภาคเชิงลบเพียงอย่างเดียว
ทบทวนปัจจัยพื้นฐานภายในประเทศของจีน
ด้านอุปทาน ความตึงตัวของตลาดสินแร่สังกะสีเข้มข้นยังคงอยู่แต่ผ่อนคลายลงเล็กน้อย ขณะที่ผลขาดทุนของโรงถลุงที่ขยายตัวขึ้นยังคงจำกัดการเติบโตของผลผลิตสังกะสีบริสุทธิ์
ในสัปดาห์ก่อนวันหยุด ค่าเฉลี่ยรายสัปดาห์ของค่าการถลุงแร่สังกะสีเข้มข้นในประเทศ SMM Zn50 ลดลง 250 หยวน มาอยู่ที่ -2,350 หยวนต่อตันโลหะ ดัชนีสินแร่สังกะสีเข้มข้นนำเข้าลดลง 5.32 ดอลลาร์ มาอยู่ที่ -135.72 ดอลลาร์ต่อตันแห้ง ตัวชี้วัดทั้งสองยังคงอ่อนแอ แม้ว่าอัตราการลดลงจะค่อย ๆ ชะลอตัว
เมื่อมีสินแร่นำเข้าเข้าสู่ตลาดเพิ่มขึ้น สต็อกวัตถุดิบของโรงถลุงฟื้นตัวเล็กน้อยเป็นมากกว่า 18 วัน ดังนั้น ศักยภาพขาลงของค่าการถลุงจึงคาดว่าจะจำกัดในระยะข้างหน้า
อย่างไรก็ตาม การรวมกันของค่าการถลุงที่ต่ำและราคากรดกำมะถันที่อ่อนแอทำให้ผลขาดทุนจากการถลุงขยายตัวขึ้น และลดความเต็มใจในการเดินเครื่องของผู้ผลิต คาดว่าผลผลิตสังกะสีบริสุทธิ์ของจีนจะเพิ่มขึ้นเพียงเล็กน้อยเป็นประมาณ 564,000 ตันในเดือนตุลาคม ซึ่งยังต่ำกว่าที่คาดการณ์ไว้ก่อนหน้า
ด้านอุปสงค์ คำสั่งซื้อจากภาคเสาส่งไฟฟ้าและผู้ผลิตฮาร์ดแวร์ขนาดเล็กระดับไฮเอนด์ปรับตัวดีขึ้นเล็กน้อย ขณะที่คำสั่งซื้อประเภทอื่น ๆ ส่วนใหญ่ยังคงซบเซา ราคาโลหะเหล็กที่อ่อนแอและราคาสังกะสีที่สูงจำกัดการซื้อของผู้ใช้ปลายน้ำ ขณะที่คำสั่งซื้อส่งออกลดลงเมื่อเทียบรายปี
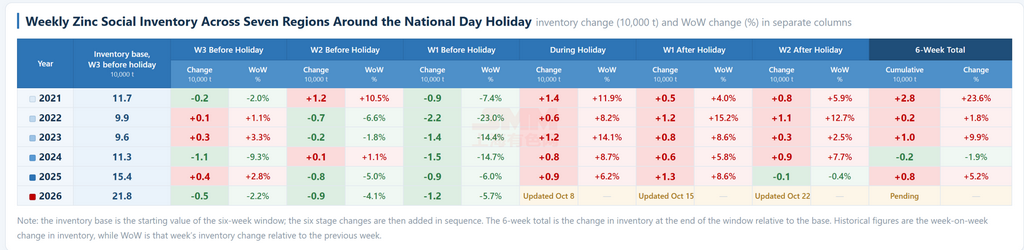
ด้านสินค้าคงคลัง ผู้ใช้ปลายน้ำมีการสต็อกก่อนวันหยุดค่อนข้างคึกคัก ทำให้สต็อกสังคมของแท่งสังกะสีลดลงอีกเป็น 193,100 ตัน สินค้าคงคลังที่ต่ำยังคงเป็นแรงหนุนด้านขาลง แม้ว่าคาดว่าจะมีแรงกดดันจากการสะสมสต็อกหลังวันหยุด
อัตราส่วนราคาสังกะสี SHFE/LME ยังคงอยู่ที่ประมาณ 6.8 โดยหน้าต่างการนำเข้าและส่งออกสังกะสีปิดทั้งคู่
แนวโน้มหลังช่วงวันหยุด
จากมุมมองเศรษฐกิจมหภาค ความผันผวนในตลาดต่างประเทศคาดว่าจะยังคงอยู่ในระดับสูง เนื่องจากการคาดการณ์เรื่องการปรับขึ้นอัตราดอกเบี้ยเพิ่มเติมยังคงผันผวน การดีดตัวขึ้นเมื่อวันที่ 5 ตุลาคมส่วนใหญ่เป็นการฟื้นตัวของมูลค่าหลังจากการปรับตัวลงก่อนหน้า โดยดัชนีดอลลาร์สหรัฐยังคงอยู่เหนือระดับ 102 และตลาดยังคงคาดการณ์ความเป็นไปได้ของการขึ้นอัตราดอกเบี้ยในเดือนธันวาคม ทำให้พื้นที่ขาขึ้นของราคาสังกะสี LME ยังคงถูกจำกัด
ในระยะถัดไป ผลสำรวจความเชื่อมั่นผู้บริโภคเบื้องต้นเดือนตุลาคมของมหาวิทยาลัยมิชิแกน พร้อมด้วยตัวเลขคาดการณ์เงินเฟ้อระยะหนึ่งปีเบื้องต้นเดือนตุลาคม จะประกาศในเวลา 22:00 น. ตามเวลาปักกิ่งของวันศุกร์ที่ 9 ตุลาคม ตามด้วยข้อมูล CPI เดือนกันยายนของสหรัฐฯ ในวันที่ 14 ตุลาคม ซึ่งจะเป็นหลักฐานชุดถัดไปจากฝั่งเงินเฟ้อ
ความเสี่ยงที่เกี่ยวข้องกับโครงสร้างตลาด LME ผ่อนคลายลงเล็กน้อยในช่วงวันหยุด สต็อกสะสมเพิ่มขึ้นมาอยู่ที่ประมาณ 128,000 ตัน ขณะที่ส่วนต่างราคาระหว่างสัญญาส่งมอบทันทีกับสัญญาสามเดือนปรับแคบลงเรื่อย ๆ มาอยู่ที่ประมาณ 40 ดอลลาร์สหรัฐต่อตัน อย่างไรก็ตาม ฐานสต็อกที่แท้จริงยังอยู่ในระดับต่ำ หมายความว่าภาวะตึงตัวเชิงโครงสร้างยังไม่ได้รับการแก้ไขอย่างสมบูรณ์ การเปลี่ยนแปลงของสต็อก LME และใบสำคัญยกเลิกการส่งมอบจึงยังต้องติดตามอย่างต่อเนื่อง
หน้าต่างการส่งออกของจีนปิดชั่วคราว ท่ามกลางสถานการณ์พลังงานในต่างประเทศที่ตึงตัว การลดกำลังการผลิตใด ๆ ของโรงถลุงในต่างประเทศอันเนื่องมาจากต้นทุนพลังงานที่สูงขึ้น อาจทำให้ส่วนต่างราคาขยายกว้างขึ้นอีกครั้ง
ในประเทศ การเร่งเติมสต็อกของผู้ประกอบการปลายน้ำก่อนวันหยุดได้ดึงอุปสงค์ส่วนหนึ่งหลังวันหยุดมาใช้ล่วงหน้า สร้างแรงกดดันด้านการสะสมสต็อกบางส่วนหลังตลาดเปิดทำการอีกครั้ง อย่างไรก็ตาม ท่ามกลางผลขาดทุนของโรงถลุงที่ขยายวงกว้างขึ้น คาดว่าผลผลิตสังกะสีบริสุทธิ์ในเดือนตุลาคมจะเพิ่มขึ้นเพียงประมาณ 564,000 ตัน ซึ่งต่ำกว่าที่คาดการณ์ไว้ก่อนหน้า
ขนาดของการสะสมสต็อกหลังวันหยุดจะเป็นปัจจัยสำคัญที่ต้องติดตาม หากสต็อกเพิ่มขึ้นน้อยกว่าที่คาด ราคาสังกะสี SHFE อาจแสดงความแข็งแกร่งเมื่อเทียบกับตลาดอื่น ขณะที่อัตราส่วนราคา SHFE/LME อาจฟื้นตัวต่อเนื่อง
ก่อนวันหยุด การประชุมคณะกรรมการบริหารของคณะรัฐมนตรีได้หารือถึงมาตรการนโยบายที่มุ่งรักษาเสถียรภาพตลาดอสังหาริมทรัพย์ สนับสนุนการจ้างงาน และเพิ่มรายได้ครัวเรือน จุดเน้นเชิงนโยบายยังคงอยู่ที่การกระตุ้นการบริโภคและการรักษาเสถียรภาพภาคอสังหาริมทรัพย์ สำหรับสังกะสี ช่องทางการส่งผ่านหลักคืออุปสงค์เหล็กชุบสังกะสีที่เกี่ยวข้องกับเครื่องใช้ไฟฟ้าภายในบ้าน ยานยนต์ และการก่อสร้างอสังหาริมทรัพย์จึงควรให้ความสนใจกับการตอบสนองเชิงนโยบายหลังช่วงวันหยุด และขอบเขตที่มาตรการเหล่านี้จะแปลงเป็นการบริโภคจริง
ข้อมูลข้างต้นอ้างอิงจากข้อมูลตลาดที่รวบรวมและประเมินโดยทีมวิจัย Shanghai Metals Market และจัดทำขึ้นเพื่อการอ้างอิงเท่านั้น บทความนี้ไม่ถือเป็นคำแนะนำการลงทุนโดยตรง ลูกค้าควรใช้ความระมัดระวังและตัดสินใจอย่างอิสระ Shanghai Metals Market ไม่รับผิดชอบต่อการตัดสินใจใดๆ ที่กระทำบนพื้นฐานของข้อมูลนี้