ตลาดตะกั่ว SHFE ปิดทำการช่วงวันหยุดวันชาติจีน ขณะที่ตะกั่ว LME เคลื่อนไหวผันผวนในลักษณะลงก่อนแล้วขึ้นตามการเปลี่ยนแปลงของภาพแวดล้อมเศรษฐกิจมหภาค
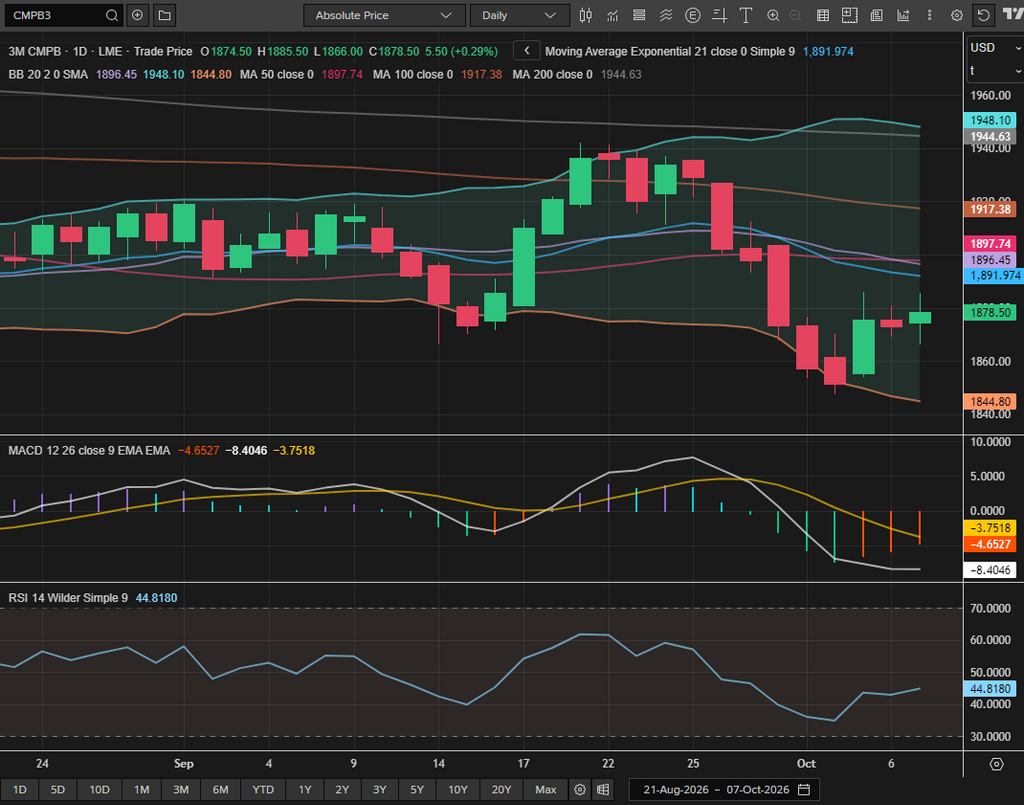
หลังจากปิดที่ 1,871.5 ดอลลาร์/ตัน เมื่อวันที่ 30 กันยายน ตะกั่ว LME ปรับตัวลงต่อแตะ 1,860 ดอลลาร์/ตัน ในวันที่ 1 ตุลาคม ซึ่งเป็นระดับต่ำสุดนับตั้งแต่กลางเดือนกรกฎาคม หลังการเปิดเผยข้อมูลการจ้างงานนอกภาคเกษตรของสหรัฐฯ เมื่อวันที่ 2 ตุลาคม ราคาตะกั่วค่อยๆ ทรงตัวและปิดที่ประมาณ 1,853.5 ดอลลาร์/ตัน หลังจากตลาดเปิดทำการอีกครั้งในวันที่ 5 ตุลาคม ตะกั่ว LME ดีดตัวขึ้นอย่างรวดเร็วสู่ 1,869.5 ดอลลาร์/ตัน ก่อนขยับขึ้นต่อเป็น 1,871.5 ดอลลาร์/ตัน ในวันที่ 6 ตุลาคม
ในช่วงเวลาซื้อขายของเอเชียวันที่ 7 ตุลาคม ตะกั่ว LME เปิดที่ 1,874.5 ดอลลาร์/ตัน และปรับตัวลงสู่จุดต่ำสุดระหว่างวันที่ 1,866 ดอลลาร์/ตัน ก่อนจะไต่ระดับขึ้น เมื่อถึงเวลา 18:00 น. ตามเวลาปักกิ่ง สัญญาปรับขึ้นสู่ 1,881.5 ดอลลาร์/ตัน โดยรวมแล้ว ตะกั่ว LME ปรับตัวลงเพียงเล็กน้อย 0.5% ในช่วงวันหยุด
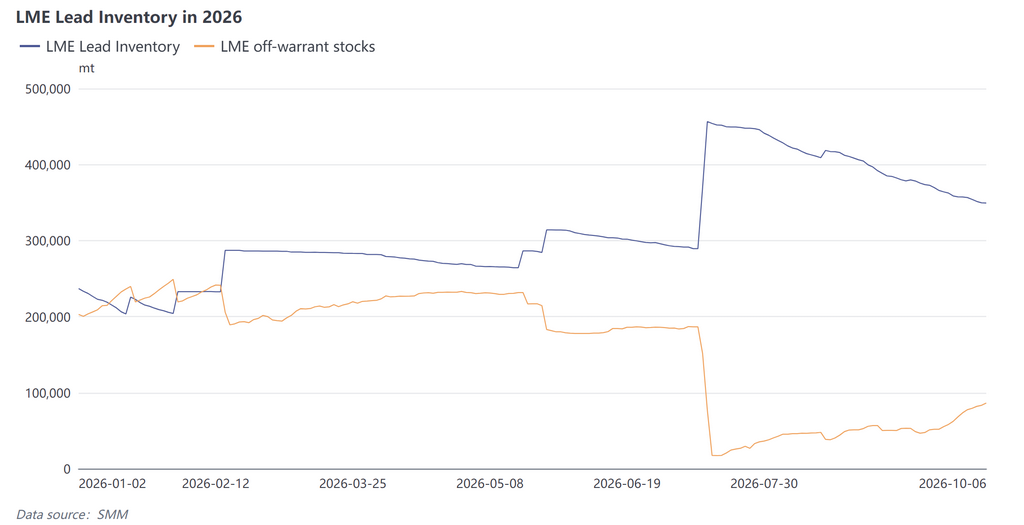
สต็อกตะกั่ว LME ยังคงแนวโน้มขาลงต่อเนื่องจากก่อนหน้า โดยค่อยๆ ลดลงจาก 356,600 ตัน เมื่อวันที่ 30 กันยายน เหลือ 349,400 ตัน ในวันที่ 6 ตุลาคม ลดลง 7,200 ตัน ขณะเดียวกัน ใบสำคัญถอนสินค้าเพิ่มขึ้นประมาณ 8,600 ตัน ในวันที่ 6 ตุลาคม ทำให้สัดส่วนใบสำคัญถอนสินค้าขยับขึ้นเป็น 10.3% สต็อกนอกคลังยังเพิ่มขึ้นจาก 77,500 ตัน เป็น 86,300 ตัน คิดเป็นการเพิ่มขึ้นสุทธิ 8,800 ตัน โดยการเพิ่มและลดส่วนใหญ่กระจุกตัวอยู่ในคลังสินค้าที่สิงคโปร์
การลดลงของสต็อก LME ในช่วงที่ผ่านมามักมาพร้อมกับการเพิ่มขึ้นของสต็อกนอกคลังอย่างต่อเนื่อง โลหะส่วนใหญ่ภายใต้ใบสำคัญถอนสินค้าไม่ได้ออกจากระบบคลังสินค้าจริง แต่เพียงย้ายจากสต็อกที่จดทะเบียนไปเป็นสต็อกนอกคลัง เมื่อพิจารณาจากระดับสต็อก LME ที่ยังอยู่ในระดับสูงในปัจจุบัน การลดลงของสต็อกหลักยังไม่เพียงพอที่จะสนับสนุนการคาดการณ์ว่าอุปทานในต่างประเทศจะตึงตัว ในตลาดล่วงหน้า ส่วนต่าง contango ระหว่างสัญญาเงินสดกับสัญญาสามเดือนขยายกว้างขึ้นจาก 36.49 ดอลลาร์/ตัน เมื่อวันที่ 30 กันยายน เป็น 40.91 ดอลลาร์/ตัน ในวันที่ 6 ตุลาคม ซึ่งยิ่งยืนยันว่าตลาดต่างประเทศยังไม่เกิดภาวะขาดแคลนทางกายภาพในขณะนี้
ด้านเศรษฐกิจมหภาค ประเด็นหลักในตลาดต่างประเทศช่วงวันหยุดคือการพลิกกลับของการคาดการณ์การปรับขึ้นอัตราดอกเบี้ยของธนาคารกลางสหรัฐฯ ตะกั่ว LME จึงเคลื่อนไหวในทิศทาง “ปรับฐาน–ทรงตัว–ดีดกลับ”
ข้อมูลเศรษฐกิจสหรัฐที่แข็งแกร่งในช่วงปลายเดือนกันยายน รวมถึงดัชนี PMI ที่พุ่งขึ้นสู่ระดับสูงสุดในรอบหลายปี ประกอบกับความเห็นเชิงคุมเข้มจากเจ้าหน้าที่ธนาคารกลางสหรัฐ ได้ผลักดันความน่าจะเป็นที่ตลาดคาดการณ์ว่าจะมีการขึ้นอัตราดอกเบี้ยในเดือนตุลาคมขึ้นไปแตะ 70–80% ชั่วขณะ อัตราผลตอบแทนพันธบัตรรัฐบาลสหรัฐปรับตัวสูงขึ้นทั่วทั้งเส้นอัตราผลตอบแทน โดยอัตราผลตอบแทนพันธบัตรอายุ 5 ปีพุ่งขึ้นเหนือ 5% เป็นครั้งแรกนับตั้งแต่ปี 2550 และอัตราผลตอบแทนพันธบัตรอายุ 10 ปีแตะระดับ 5.344% ซึ่งเป็นระดับสูงสุดนับตั้งแต่ปี 2545 ดัชนีดอลลาร์สหรัฐยังปรับตัวขึ้นสู่ระดับสูงสุดในรอบ 17 เดือน ภายใต้แรงกดดันร่วมจากดอลลาร์ที่แข็งค่าและอัตราผลตอบแทนพันธบัตรที่สูงขึ้น โลหะพื้นฐานอ่อนตัวลงในวงกว้าง ตะกั่ว LME ปรับตัวลดลงติดต่อกันหลายวันและปิดตลาดที่ประมาณ 1,853.5 ดอลลาร์/ตัน เมื่อวันที่ 2 ตุลาคม ซึ่งเป็นระดับต่ำสุดในรอบเกือบสามเดือน
บรรยากาศตลาดเปลี่ยนไปกลางช่วงวันหยุด หลังจากข้อมูลการจ้างงานนอกภาคเกษตรของสหรัฐออกมาต่ำกว่าคาดอย่างมีนัยสำคัญ ทำให้ความคาดหวังต่อการคุมเข้มนโยบายการเงินเพิ่มเติมลดลงอย่างรวดเร็ว ข้อมูลที่เผยแพร่ในช่วงค่ำของวันที่ 2 ตุลาคมตามเวลาเป่ยจิงแสดงให้เห็นว่า เศรษฐกิจสหรัฐมีการจ้างงานเพิ่มเพียง 29,000 ตำแหน่งในเดือนกันยายน ซึ่งน้อยกว่าหนึ่งในสามของที่ตลาดคาดการณ์ ตัวเลขเดือนก่อนหน้าถูกปรับลดลงจาก 162,000 ตำแหน่งเหลือ 133,000 ตำแหน่ง ขณะที่ตัวเลขเดือนกรกฎาคมถูกปรับเป็นหดตัว 10,000 ตำแหน่ง การปรับลดรวมสองเดือนอยู่ที่ 60,000 ตำแหน่ง อัตราการว่างงานเพิ่มขึ้นเป็น 4.2% ขณะที่ค่าจ้างเฉลี่ยต่อชั่วโมงเพิ่มขึ้นเพียง 0.1% เมื่อเทียบรายเดือน
หลังจากรายงานการจ้างงานที่อ่อนแอ ความน่าจะเป็นโดยนัยของการขึ้นอัตราดอกเบี้ยในเดือนตุลาคมดิ่งลงจาก 70–80% เมื่อหนึ่งสัปดาห์ก่อนหน้า เหลือ 15–28% ดอลลาร์สหรัฐอ่อนค่าลงจากระดับสูงสุดในรอบ 17 เดือน ขณะที่อัตราผลตอบแทนพันธบัตรก็ปรับตัวลดลงเช่นกัน โลหะพื้นฐาน LME ดีดตัวขึ้นทั่วทั้งกระดานหลังจากกลับมาซื้อขายในวันที่ 5 ตุลาคม โดยตะกั่ว LME ปรับขึ้น 0.86% ปิดที่ 1,869.5 ดอลลาร์/ตัน
แม้ข้อมูลการจ้างงานที่อ่อนแอจะช่วยลดแรงกดดันการคุมเข้มในระยะสั้น แต่ตลาดยังคงคาดการณ์ความน่าจะเป็นประมาณ 60% ว่าจะมีการขึ้นอัตราดอกเบี้ยในเดือนธันวาคม "รอถึงเดือนธันวาคมแล้วค่อยประเมินใหม่" กลายเป็นความคาดหวังหลักของตลาด ดัชนีดอลลาร์สหรัฐยังคงปิดที่ 102.29 ในวันที่ 5 ตุลาคม บ่งชี้ว่าแรงกดดันด้านมหภาคเพียงแค่ผ่อนคลายลงเล็กน้อยเท่านั้น มิได้พลิกกลับโดยพื้นฐาน
ในด้านสถานะการถือครอง รายงาน COTR ของ LME ที่เผยแพร่เมื่อวันที่ 6 ตุลาคมแสดงให้เห็นว่า ราคาตะกั่ว LME ปรับตัวลดลงประมาณ 4.0% ในสัปดาห์สิ้นสุดวันที่ 2 ตุลาคม ในช่วงเวลาเดียวกัน กองทุนเพื่อการลงทุนลดสถานะซื้อลงประมาณ 4,600 สัญญา และเพิ่มสถานะขายประมาณ 7,000 สัญญา ซึ่งมีส่วนทำให้ราคาปรับตัวลดลงในช่วงวันหยุดกองทุนได้เปลี่ยนมาถือครองสถานะขายสุทธิในตลาดตะกั่ว LME แล้ว โดยสถานะซื้อสุทธิคิดเป็นสัดส่วนของปริมาณสัญญาคงค้างลดลงต่อเนื่องจาก -8.22% ในสัปดาห์ก่อนหน้า มาอยู่ที่ -12.42%
แม้ว่าตะกั่วจะปรับตัวดีกว่าโลหะสังกะสีในช่วงวันหยุดและดีดตัวกลับอย่างแข็งแกร่งในเวลาต่อมา แต่กองทุนเก็งกำไรยังคงมีมุมมองเชิงลบต่อตะกั่วจากมุมมองปัจจัยพื้นฐาน
ทบทวนปัจจัยพื้นฐานภายในประเทศจีน
อุปทานในประเทศคาดว่าจะเพิ่มขึ้นในเดือนตุลาคม แม้ว่าการปล่อยออกมาในช่วงแรกอาจเป็นไปอย่างค่อยเป็นค่อยไป
ในตลาดตะกั่วปฐมภูมิ โรงถลุงในภาคกลางและภาคเหนือของจีนกลับมาดำเนินการอีกครั้งในช่วงปลายเดือนกันยายนหลังการซ่อมบำรุง อย่างไรก็ตาม การผลิตยังไม่เสถียรในช่วงเริ่มต้นการเดินเครื่องใหม่ ทำให้ยังมีช่องว่างสำหรับการเติบโตของผลผลิตเพิ่มเติมเมื่อการดำเนินงานมีเสถียรภาพในเดือนตุลาคม
ในตลาดตะกั่วทุติยภูมิ ผู้ผลิตบางรายวางแผนลดกำลังการผลิตในช่วงวันหยุดวันชาติ ซึ่งอาจส่งผลให้อัตราการเดินเครื่องลดลงเล็กน้อย อย่างไรก็ตาม เนื่องจากการซื้อขายในตลาดส่วนใหญ่หยุดชะงัก สินค้าคงคลังสำเร็จรูปจึงคาดว่าจะเพิ่มขึ้นเล็กน้อย
โดยรวมแล้ว การกลับมาเดินเครื่องของโรงถลุงตะกั่วปฐมภูมิหลังการซ่อมบำรุง และการกลับมาผลิตตะกั่วทุติยภูมิหลังวันหยุด จะเป็นสองแหล่งหลักของอุปทานที่เพิ่มขึ้นในเดือนตุลาคม อัตราการเติบโตของผลผลิตที่แท้จริงหลังวันหยุดจะขึ้นอยู่กับความคืบหน้าในการกลับมาเดินเครื่องของโรงถลุงแต่ละแห่ง
ด้านอุปสงค์ การบริโภคอ่อนตัวลงชั่วคราวในช่วงวันหยุดหลังการกักตุนก่อนวันหยุดสิ้นสุดลง เนื่องจากเทศกาลไหว้พระจันทร์และวันหยุดวันชาติอยู่ใกล้กัน อัตราการเดินเครื่องรายสัปดาห์รวมของผู้ผลิตแบตเตอรี่ตะกั่ว-กรดในห้ามณฑลหลักลดลง 13.98 จุดเปอร์เซ็นต์เมื่อเทียบรายสัปดาห์ระหว่างวันที่ 25 กันยายนถึง 1 ตุลาคม
ผู้ผลิตแบตเตอรี่ตะกั่ว-กรดได้เสร็จสิ้นการกักตุนแท่งตะกั่วก่อนวันหยุดแล้ว ในสัปดาห์สุดท้ายก่อนวันหยุด บริษัทต่าง ๆ ซื้อเฉพาะตามความต้องการผลิตทันที ขณะที่ธุรกรรมในตลาดสปอตอ่อนตัวลงอีก ผู้จัดจำหน่ายบางรายวางแผนจัดโปรโมชันลดราคาในช่วงวันหยุดวันชาติ ในช่วงต้นหลังวันหยุด ผู้บริโภคปลายน้ำจึงมีแนวโน้มที่จะใช้สินค้าคงคลังของตนเองก่อน ส่งผลให้การฟื้นตัวของอุปสงค์การซื้อเป็นไปอย่างค่อนข้างช้า
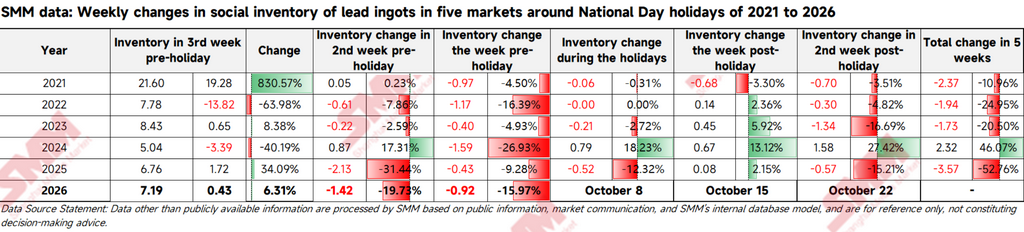
ด้านสินค้าคงคลัง โรงถลุงตะกั่วปฐมภูมิและทุติยภูมิมีสต็อกสินค้าสำเร็จรูปค่อนข้างต่ำ หลังจากเร่งขายล่วงหน้าสินค้าสำหรับเดือนตุลาคมและส่งมอบให้ผู้ซื้อปลายน้ำก่อนวันหยุดเสร็จสิ้นแล้วช่วงสัปดาห์สุดท้ายก่อนวันหยุดวันชาติ สต็อกสังคมของแท่งตะกั่ว SMM ในห้าภูมิภาคหลักลดลงประมาณ 9,200 ตัน ณ วันที่ 30 กันยายน สต็อกสังคมในห้าภูมิภาคลดลงเหลือ 48,600 ตัน แม้คาดว่าจะมีการสะสมสต็อกบางส่วนหลังวันหยุด แต่แนวโน้มขาขึ้นน่าจะยังคงจำกัด
แนวโน้มหลังวันหยุด
เมื่อมองไปข้างหน้า ความไม่แน่นอนภายนอกที่อยู่รอบตลาดตะกั่วยังคงอยู่ในระดับสูง แม้รายงานการจ้างงานนอกภาคเกษตรเดือนกันยายนที่อ่อนแออย่างไม่คาดคิดจะลดความน่าจะเป็นของการขึ้นอัตราดอกเบี้ยในเดือนตุลาคมลงอย่างมาก และกระตุ้นให้ราคาตะกั่ว LME ดีดตัวขึ้นในวันที่ 5 ตุลาคม แต่ตลาดก็ยังไม่ได้ละทิ้งความคาดหวังต่อการขึ้นอัตราดอกเบี้ยในเดือนธันวาคมโดยสิ้นเชิง ดัชนีดอลลาร์สหรัฐและอัตราผลตอบแทนพันธบัตรรัฐบาลยังคงอยู่ในระดับสูง ทำให้ตลาดต่างประเทศยังอยู่ภายใต้แรงกดดันอย่างต่อเนื่อง และจำกัดแนวโน้มขาขึ้นของการดีดตัวของราคาตะกั่ว LME
ผลสำรวจผู้บริโภคของมหาวิทยาลัยมิชิแกนมีกำหนดเผยแพร่ในวันศุกร์ที่ 9 ตุลาคม และการเปิดเผยข้อมูล CPI ของสหรัฐฯ เดือนกันยายนในวันที่ 14 ตุลาคมจะทดสอบว่าตลาดแรงงานที่เย็นลงสามารถเปลี่ยนแปลงความคาดหวังเงินเฟ้อได้อย่างมีนัยสำคัญหรือไม่ เหล่านี้จะเป็นเหตุการณ์เศรษฐกิจมหภาคสำคัญที่ต้องติดตามในช่วงสัปดาห์แรกหลังวันหยุด
สต็อกตะกั่ว LME ยังคงอยู่ในแนวโน้มขาลงและลดลงเหลือประมาณ 349,000 ตัน ณ วันที่ 6 ตุลาคม อย่างไรก็ตาม ส่วนต่างราคายังคงอยู่ในภาวะ contango ซึ่งค่อย ๆ ขยายกว้างขึ้นเป็นประมาณ 40 ดอลลาร์สหรัฐ/ตัน บ่งชี้ว่าตลาดกายภาพในต่างประเทศไม่ได้ตึงตัว
ราคาตะกั่ว LME ลดลง 0.5% ในช่วงวันหยุด เนื่องจากแรงกดดันด้านเศรษฐกิจมหภาคกดดันราคาในต่างประเทศให้ลดลง หน้าต่างการนำเข้าตะกั่วของจีนจึงเปิดขึ้นอีกครั้ง ผู้ร่วมตลาดควรติดตามอย่างใกล้ชิดถึงความเร็วที่แท่งตะกั่วจากต่างประเทศจะถูกโอนเข้าสู่ตลาดจีนหลังวันหยุด
ในประเทศ การเพิ่มขึ้นที่คาดการณ์ไว้ของการผลิตตะกั่วปฐมภูมิและการมาถึงของตะกั่วนำเข้ามีแนวโน้มที่จะส่งผลให้เกิดการสะสมสต็อกแท่งตะกั่วบางส่วน ซึ่งสร้างแรงกดดันต่อราคาให้ลดลง อย่างไรก็ตาม ฐานสต็อกในประเทศปัจจุบันยังคงอยู่ในระดับต่ำ สต็อกสังคมในห้าภูมิภาคหลัก รวมถึงสต็อกสินค้าสำเร็จรูปที่โรงถลุงตะกั่วปฐมภูมิและทุติยภูมิ ต่างก็อยู่ในระดับที่ค่อนข้างต่ำ โรงถลุงยังได้ขายล่วงหน้าบางส่วนของการผลิตเดือนตุลาคม ซึ่งจำกัดขนาดการสะสมสต็อกที่อาจเกิดขึ้นในระยะสั้น
ด้านอุปสงค์ ผู้ผลิตแบตเตอรี่ตะกั่ว-กรดปลายน้ำคาดว่าจะให้ความสำคัญกับการใช้สต็อกที่มีอยู่หลังวันหยุด ส่งผลให้ความต้องการจัดซื้อมีจำกัดในด้านอุปทาน อัตราการฟื้นตัวของการผลิตของโรงถลุงตะกั่วขั้นต้นจะยังคงเป็นปัจจัยสำคัญที่ต้องจับตามอง
ช่วงราคาซื้อขายตะกั่วอาจขยายกว้างขึ้นหลังวันหยุด ราคามีแนวโน้มที่จะผันผวนในระดับสูงในช่วงแรก ก่อนที่จะถูกกดดันเมื่ออุปทานที่คาดว่าจะเพิ่มขึ้นค่อยๆ ปรากฏขึ้นจริง
ข้อมูลข้างต้นอ้างอิงจากข้อมูลตลาดที่รวบรวมและประเมินโดยทีมวิจัยของ Shanghai Metals Market และจัดทำขึ้นเพื่อเป็นข้อมูลอ้างอิงเท่านั้น บทความนี้ไม่ถือเป็นคำแนะนำการลงทุนโดยตรง ลูกค้าควรใช้ความระมัดระวังและตัดสินใจอย่างอิสระ Shanghai Metals Market ไม่รับผิดชอบต่อการตัดสินใจใดๆ ที่กระทำบนพื้นฐานของข้อมูลนี้