เมื่อเข้าสู่เดือนกันยายน ตลาดแมกนีเซียมเผชิญกับความผันผวนราวกับรถไฟเหาะ
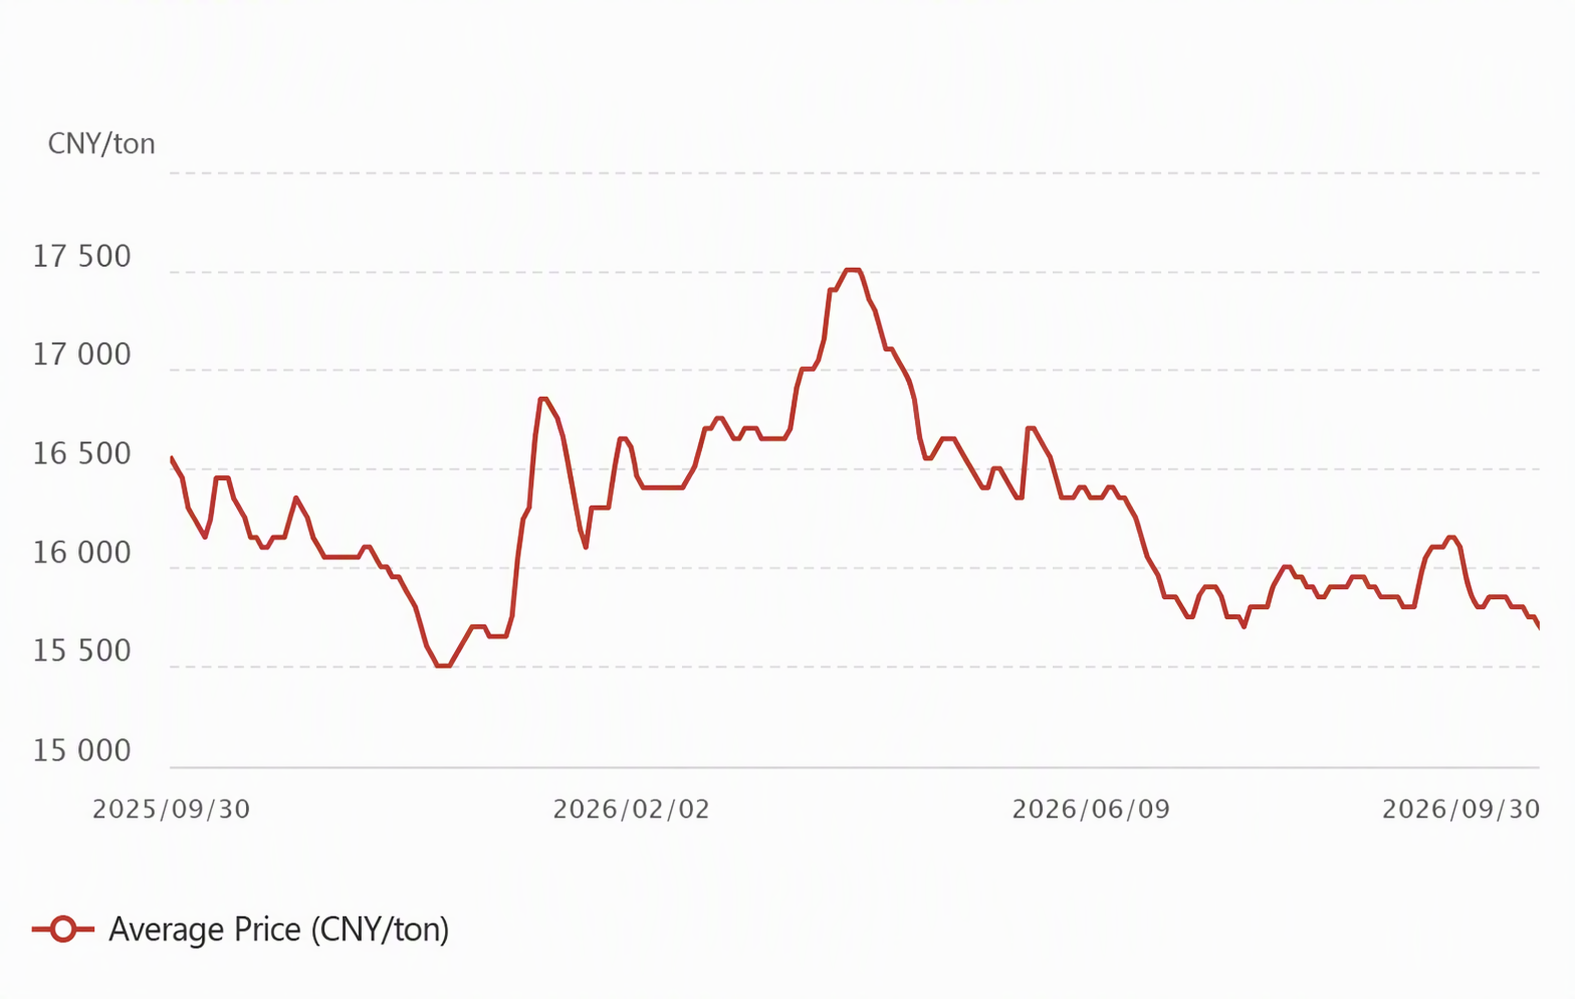
ครึ่งแรกและครึ่งหลังของเดือนมีบรรยากาศตรงข้ามกันอย่างสิ้นเชิง ด้านหนึ่งร้อนแรง อีกด้านหนึ่งเย็นชา ด้านหนึ่งคึกคัก อีกด้านหนึ่งหดหู่ โดยความเชื่อมั่นของตลาดพลิกจากความฮึกเหิมสู่ความเยือกเย็นภายในเวลาเพียงสามสิบวัน ช่วงต้นเดือน ราคาถ่านหินที่พุ่งสูงขึ้นอย่างรวดเร็วจุดชนวนตลาด ประกอบกับแรงหนุนจากต้นทุนและเงินทุนเก็งกำไรที่ไหลเข้า ผลักดันราคาแมกนีเซียมให้สูงขึ้นอย่างรวดเร็ว จนดูเหมือนว่าวัฏจักรขาขึ้นรอบใหม่ได้เริ่มต้นขึ้นแล้ว อย่างไรก็ตาม แรงกดดันจากปัจจัยพื้นฐานก็ปรากฏขึ้นในไม่ช้า และการปรับตัวขึ้นที่ขาดแรงหนุนจากอุปสงค์ที่แท้จริงก็ไม่สามารถยั่งยืนได้ ราคาแมกนีเซียมจึงปรับตัวลงอย่างต่อเนื่อง จนในที่สุดทะลุจุดต่ำสุดของปี โดยราคาแมกนีเซียมแท่งบริสุทธิ์ 9990 ร่วงลงแตะ 15,650 หยวนต่อตัน แนวโน้มรายเดือนแข็งแกร่งในช่วงแรกแต่อ่อนแรงในช่วงหลัง เป็นการพลิกกลับอย่างชัดเจน
เมื่อมองทะลุม่านหมอกของลำดับเวลา ตรรกะเบื้องหลังพฤติกรรมการหยุดและเดินเครื่องของโรงงานแมกนีเซียมในเดือนนี้ซับซ้อนกว่าเรื่องเล่าผิวเผินที่ว่า “ต้นทุนเพิ่ม → ลดกำลังการผลิต → ต้นทุนปรับลง → กลับมาเดินเครื่อง” มากนัก
เมื่อไล่เรียงห่วงโซ่การส่งผ่านทั้งหมด: ราคาถ่านหินเริ่มวัฏจักรขาขึ้นตั้งแต่เดือนสิงหาคมแล้ว แต่การส่งผ่านไปยังปลายน้ำยังไม่เพียงพอ และราคาเซมิโค้กปรับขึ้นล่าช้าอย่างมาก ทำให้ต้นทุนตามเวลาจริงของผู้ถลุงแมกนีเซียมปฐมภูมิพุ่งสูงขึ้นอย่างฉับพลัน โรงงานแมกนีเซียมหลายแห่งประกาศซ่อมบำรุงและลดกำลังการผลิตพร้อมกัน แต่สถานการณ์ขาดทุนกลับพลิกกลับอย่างเงียบ ๆ เนื่องจากราคาถ่านหินที่พุ่งขึ้นได้จุดชนวนความเชื่อมั่นของตลาดโดยรวมในเวลาต่อมา โดยราคาเซมิโค้ก น้ำมันดินจากถ่านหิน และแม้แต่แมกนีเซียมแท่งต่างก็ปรับตัวขึ้นตามกัน การปรับขึ้นของราคาวัตถุดิบเสริมช่วยชดเชยแรงกดดันจากต้นทุนวัตถุดิบหลักที่พุ่งสูงขึ้นได้เป็นส่วนใหญ่
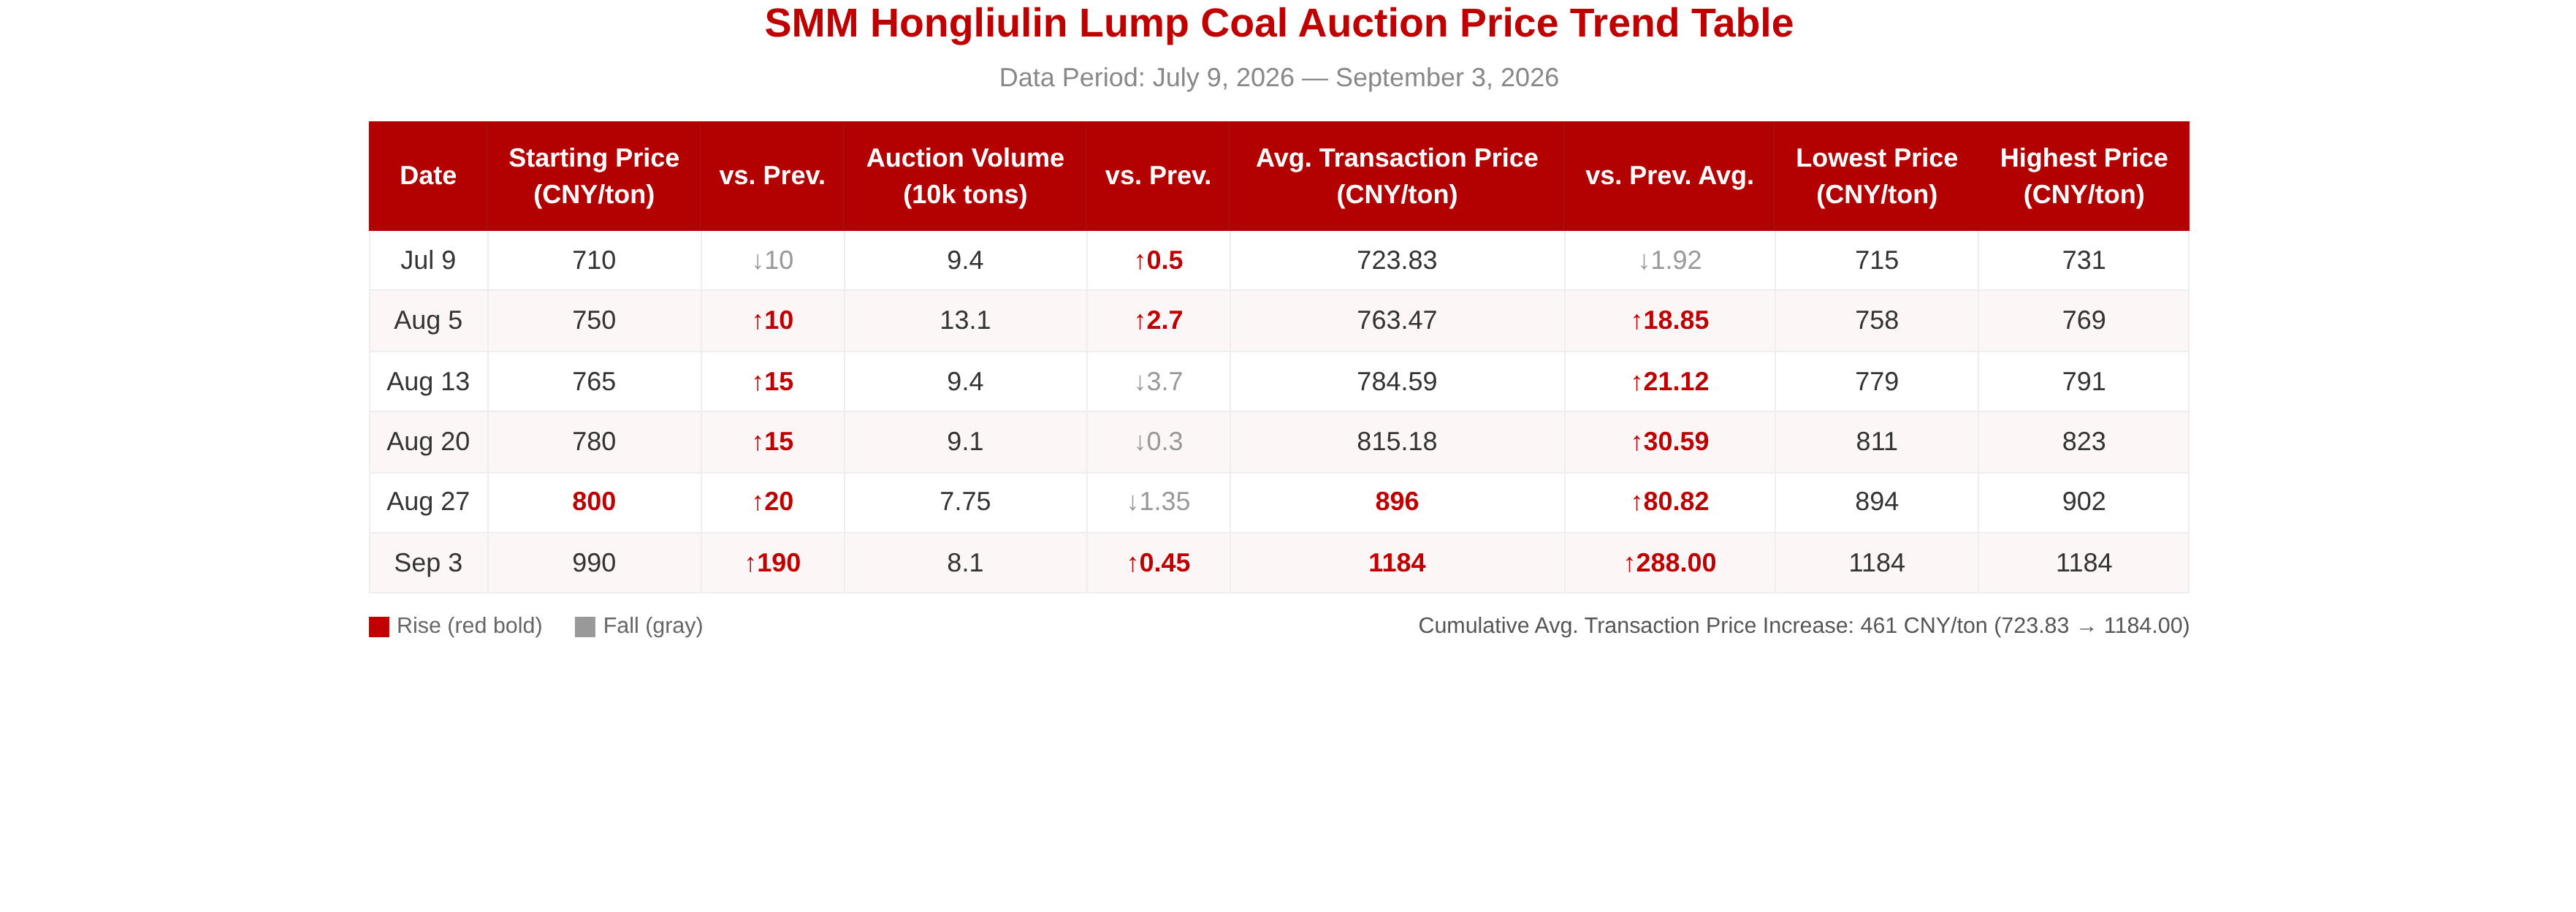
เมื่อราคาแมกนีเซียมปรับตัวสูงขึ้น ต้นทุนตามเวลาจริงของผู้ถลุงก็ปรับลดลงอย่างรวดเร็ว เข้าสู่ช่วงกำไรที่สบายในช่วงสั้น ๆ แผนซ่อมบำรุงร่วมกันของโรงงานแมกนีเซียมมีผลกระทบต่อปริมาณการผลิตแมกนีเซียมปฐมภูมิโดยรวมค่อนข้างจำกัด และไม่สามารถพลิกกลับรูปแบบเดิมที่อุปทานแข็งแกร่งแต่อุปสงค์อ่อนแอได้อย่างมีประสิทธิภาพ แต่ช่วงเวลาดี ๆ อยู่ได้ไม่นาน ความไม่สมดุลระหว่างอุปสงค์และอุปทาน ประกอบกับต้นทุนที่อ่อนแรงลงในภายหลัง ส่งผลให้ราคาแมกนีเซียมร่วงลงอย่างรุนแรง และบั่นทอนกำไรของผู้ถลุงอย่างรวดเร็วอีกครั้งเมื่อเข้าใกล้ปลายเดือนกันยายน แรงกดดันสามด้านทั้งต้นทุน สต๊อก และเงินทุนได้มาบรรจบกันอีกครั้ง ทำให้โรงงานแมกนีเซียมต้องเผชิญจุดตัดสินใจสำคัญอีกระลอก
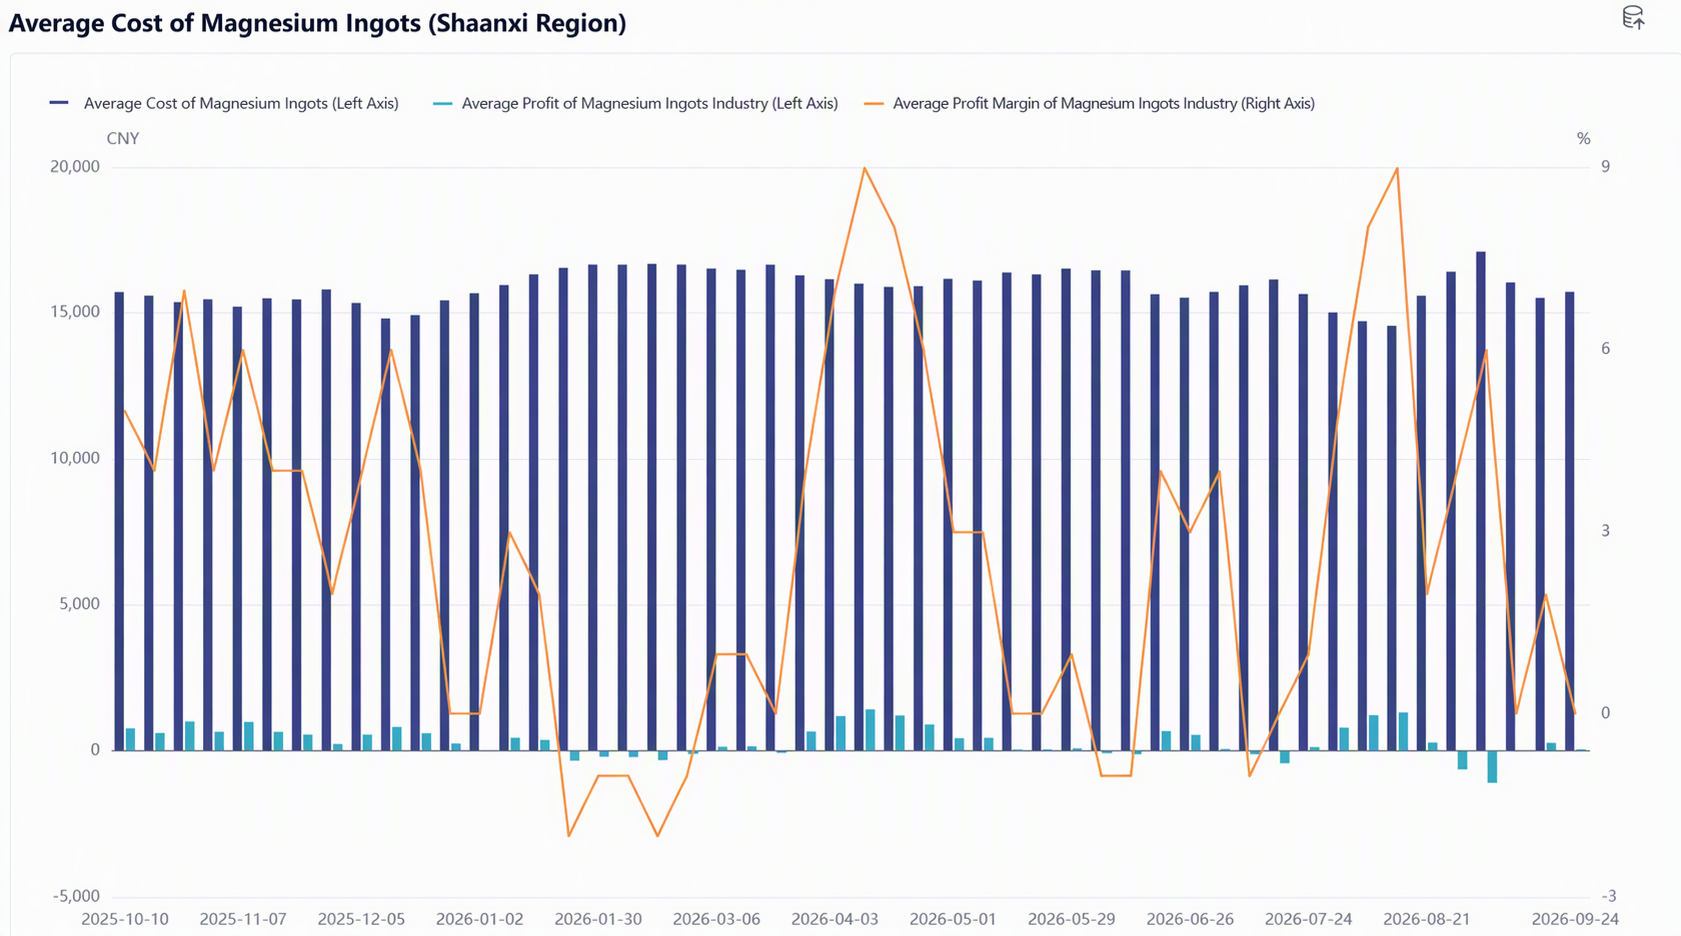
หันมาดูข้อมูลการผลิต ผลผลิตแมกนีเซียมปฐมภูมิของประเทศในเดือนกันยายนอยู่ที่ราว 95,300 ตัน ลดลง 0.96% เมื่อเทียบรายเดือน (MoM) และยังคงแนวโน้มชะลอตัวต่อเนื่อง โดยเฉพาะอย่างยิ่ง ระลอกการหยุดซ่อมบำรุงที่ถูกกระตุ้นจากการพุ่งขึ้นของราคาถ่านหินช่วงปลายเดือนสิงหาคม ส่งผลกระทบต่อการผลิตจริงค่อนข้างจำกัด เนื่องจากภาวะขาดทุนด้านต้นทุนเกิดขึ้นเพียงช่วงสั้น และช่วงเวลาซ่อมบำรุงของโรงงานแมกนีเซียมโดยทั่วไปค่อนข้างสั้น จึงไม่ก่อให้เกิดการหดตัวของอุปทานอย่างต่อเนื่อง อย่างไรก็ดี ประวัติศาสตร์กำลังซ้ำรอย: เมื่อเข้าใกล้ปลายเดือนกันยายน สถานการณ์กลืนไม่เข้าคายไม่ออกเดิมก็กลับมากดดันโรงงานแมกนีเซียมอีกครั้ง ตามผลสำรวจของ SMM โรงถลุงแมกนีเซียมปฐมภูมิหลายแห่งในตลาดได้รายงานแผนหยุดการผลิตอย่างชัดเจนแล้ว หากการลดกำลังการผลิตรอบนี้เกิดขึ้นจริง การเปลี่ยนแปลงเชิงลึกของรูปแบบอุปสงค์-อุปทานที่ตลาดเคยคาดการณ์ไว้ก่อนหน้านี้อาจเริ่มต้นอย่างเป็นทางการ