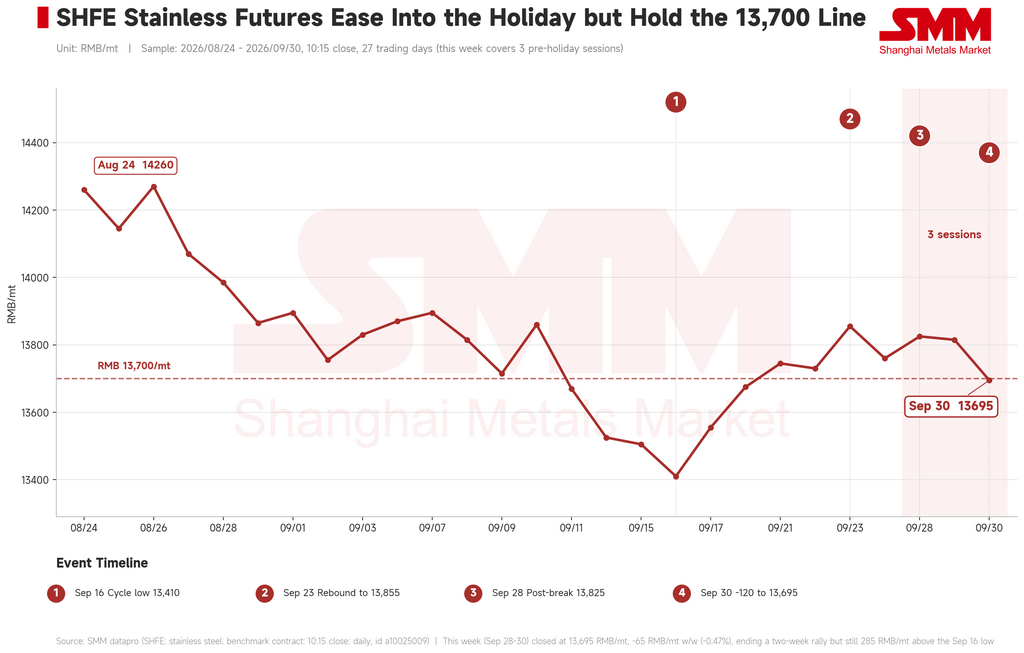
ข้อมูลจาก SMM ระบุว่า ในช่วงสามวันทำการก่อนวันหยุดระหว่างวันที่ 28–30 กันยายน 2026 สัญญาฟิวเจอร์สสแตนเลสอ้างอิง SS2611 เคลื่อนไหวในกรอบแคบที่อ่อนตัวแต่ยังประคองตัวได้ ท่ามกลางแรงกดดันจากการร่วงลงต่อเนื่องของนิกเกิลในตลาด SHFE โดยไม่หลุดแนวรับสำคัญ เมื่อปิดตลาดช่วงเช้าวันที่ 30 กันยายน สัญญาปิดที่ 13,695 หยวน/ตัน (ประมาณ 2,040 ดอลลาร์สหรัฐ/ตัน) ลดลง 65 หยวน/ตัน หรือ 0.47% จากวันศุกร์ก่อนหน้า สิ้นสุดการปรับตัวขึ้นสองสัปดาห์ติดต่อกัน แต่ยังคงยืนเหนือจุดต่ำสุดของรอบวันที่ 16 กันยายนที่ 13,410 หยวน/ตัน อยู่ 285 หยวน/ตัน และยังรักษาแนว 13,700 หยวน/ตัน ไว้ได้เป็นส่วนใหญ่ จุดเด่นของสัปดาห์นี้คือดุลยภาพอ่อนตัวแบบสองทางระหว่างตลาดฟิวเจอร์สและตลาดสปอต ราคากระดานปรับลงน้อยกว่ากลุ่มโลหะพื้นฐานโดยรวมอย่างมาก ขณะที่ราคาเสนอขายสปอตทรงตัว เนื่องจากการสต็อกสินค้าก่อนวันหยุดเสร็จสิ้นลงและปริมาณธุรกรรมเบาบางลง ทำให้ทั้งสองฝั่งไม่มีทิศทางที่ชัดเจน
จากมุมมองมหภาคและข่าวสาร ปัจจัยในประเทศและต่างประเทศหักล้างกันเอง และบรรยากาศการลงทุนเปลี่ยนจากกดดันเป็นเป็นกลาง ฝั่งต่างประเทศ ความเห็นของเจ้าหน้าที่เฟดขาดทิศทางเดียว วิลเลียมส์ส่งสัญญาณว่าอาจปรับขึ้นดอกเบี้ยอีกครั้งในปีนี้แต่ไม่เร่งด่วน ขณะที่บาร์และมูซาเลมมองว่านโยบายยังผ่อนคลายเล็กน้อย ส่งผลให้การคาดการณ์อัตราดอกเบี้ยผันผวน หนุนดอลลาร์แข็งค่าและกดดันบรรยากาศสินค้าโภคภัณฑ์ ความตึงเครียดในตะวันออกกลางและค่าเงินเรียลอิหร่านที่ทำสถิติต่ำสุดเป็นประวัติการณ์ยิ่งเพิ่มแรงกดดันด้านความเสี่ยงต่อโลหะพื้นฐานโดยรวม ฝั่งในประเทศ นโยบายเดินหน้าสวนทางอย่างเด็ดขาด การประชุมคณะรัฐมนตรีเรียกร้องให้เพิ่มการปรับตัวสวนวัฏจักรอย่างชัดเจน ธนาคารกลางจีนปรับลดอัตราดอกเบี้ย PSL ลง 25 จุดเบสิส และขยายโควตาสินเชื่อรีไฟแนนซ์อีก 2 แสนล้านหยวนสำหรับการยกระดับเทคโนโลยี โดยเพิ่มสัดส่วนสนับสนุนจาก 60% เป็น 100% และอีก 5 แสนล้านหยวนสำหรับภาคเกษตรและธุรกิจขนาดย่อม กระทรวงการคลังและอีกสองหน่วยงานออกมาตรการอุดหนุนดอกเบี้ยสินเชื่อที่อยู่อาศัยปีละ 1 จุดเปอร์เซ็นต์ นานสูงสุด 5 ปี วงเงินไม่เกิน 1 ล้านหยวนต่อครัวเรือน การเจรจาการค้าจีน-สหรัฐฯ ได้ข้อสรุป 8 ประเด็น พร้อมกรอบลดภาษีตอบโต้แบบ "300 ต่อ 300" โดยรวมแล้ว แรงกดดันมหภาคที่กดตลาดมาตลอดเดือนกันยายนดูเหมือนจะคลี่คลายลง เปลี่ยนจากปัจจัยถ่วงเป็นแรงหนุนเล็กน้อย
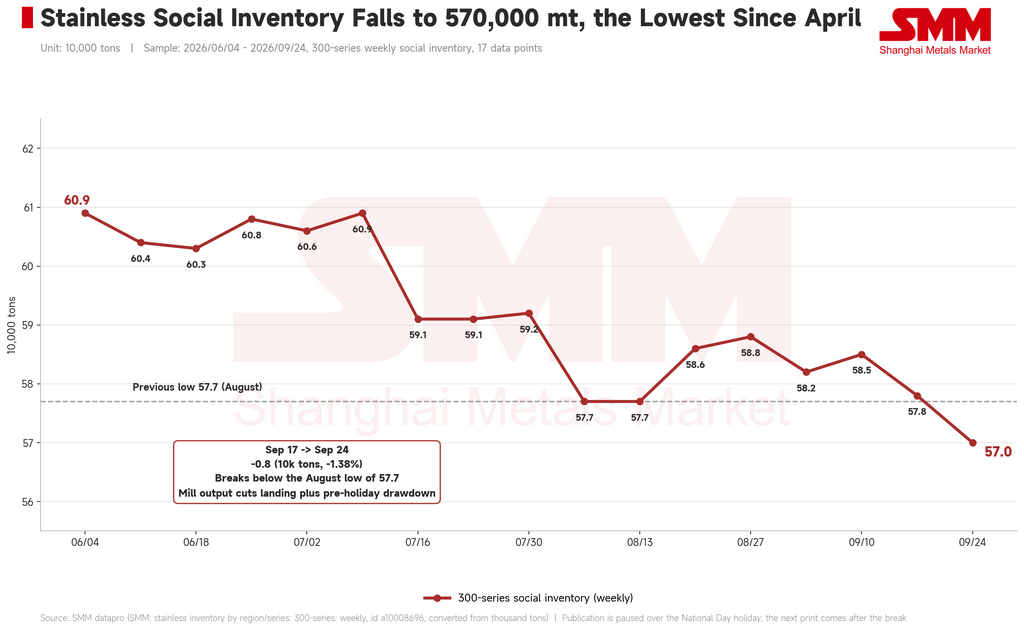
จากมุมมองปัจจัยพื้นฐาน การลดสต็อกเร่งตัวขึ้นและราคาสปอตยังยืนได้แม้ปริมาณการซื้อขายเบาบาง สต็อกสังคมของเหล็กกล้าไร้สนิมเกรด 300 ตามข้อมูล SMM ลดลงเหลือ 570,000 ตันในสัปดาห์ถึงวันที่ 24 กันยายน ลดลง 8,000 ตัน หรือ 1.38% หลุดระดับต่ำสุดของเดือนสิงหาคมที่ 577,000 ตัน ลงไปแตะระดับต่ำสุดนับตั้งแต่เดือนเมษายน ท่ามกลางฉากหลังที่ฤดูพีคตามประเพณีของเดือนกันยายนไม่เกิดขึ้นจริงและอุปสงค์ปลายทางยังต่ำกว่าคาด การลดสต็อกในระดับดังกล่าวช่วยหนุนราคาสปอตได้อย่างแท้จริง ความแข็งแกร่งนี้ตั้งอยู่บนสามปัจจัย ได้แก่ การลดกำลังการผลิตของโรงงานที่เริ่มเห็นผลชัดขึ้น ทำให้ปริมาณสินค้าเข้าคลังจัดการได้ ราคาสปอตที่อยู่ใกล้ช่วงล่างของกรอบราคาทั้งปีแล้ว ทำให้เทรดเดอร์มีสต็อกน้อยและไม่ต้องการลดราคา และการซื้อตามความต้องการรายวันยังคงมีอยู่แม้การสต็อกก่อนวันหยุดจะเสร็จสิ้นและไม่มีคำสั่งซื้อใหม่เข้ามา ราคาเสนอขายเหล็กรีดเย็น 201/2B, 304/2B, 316L/2B และ 430/2B ทั้งในอู๋ซีและฝอซานไม่เปลี่ยนแปลงในสัปดาห์นี้ โดยส่วนต่างราคา 304/2B อู๋ซีเหนือฟิวเจอร์สทรงตัวในช่วง 525–875 หยวน/ตัน ขณะที่การซื้อขายเริ่มเข้าสู่โหมดวันหยุดตั้งแต่กลางสัปดาห์ ทั้งการสอบถามราคาและดีลที่ยืนยันแล้วยังคงเบาบาง ซึ่งเป็นเพดานหลักของราคาสปอตในสัปดาห์นี้
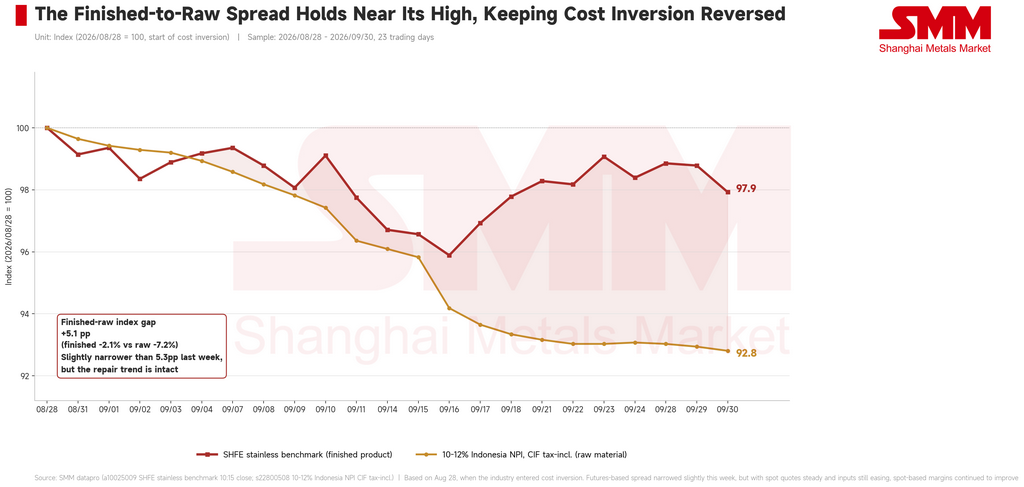
จากด้านต้นทุนและอุปทาน วัตถุดิบยังคงอ่อนตัวลงและการฟื้นตัวของส่วนต่างกำไรยังดำเนินต่อไป ด้านโครเมียม ราคาเฉลี่ยรายสัปดาห์ของเฟอร์โรโครมคาร์บอนสูงจากมองโกเลียในอยู่ที่ 7,837.5 หยวนต่อตันฐาน 50% (ประมาณ 1,167 ดอลลาร์สหรัฐ) ลดลง 12.5 หยวนจากสัปดาห์ก่อน โดยราคาประมูลของโรงงานยังกดดันและแรงกดดันด้านต้นทุนผ่อนคลายลงอีก ด้านนิกเกิล ราคา NPI อินโดนีเซียเกรด 10-12% CIF รวมภาษีเสนอที่ 1,045 หยวน/จุดนิกเกิล (ประมาณ 156 ดอลลาร์สหรัฐ) ลดลง 3 หยวน หรือ 0.29% ขณะที่ราคานิกเกิลอ้างอิง SHFE ลดลง 3,320 หยวน/ตัน หรือ 2.65% มาอยู่ที่ 121,860 หยวน/ตันในรอบสัปดาห์ การลดลงของวัตถุดิบที่มีนิกเกิลเป็นส่วนประกอบชะลอตัวแต่ยังไม่เปลี่ยนทิศทาง เมื่อเทียบดัชนีกับวันที่ 28 สิงหาคมซึ่งเป็นวันที่อุตสาหกรรมเข้าสู่ภาวะต้นทุนผกผันอย่างเป็นทางการ ผลิตภัณฑ์สำเร็จรูปอยู่ที่ 97.9 เทียบกับวัตถุดิบที่ 92.8 ทำให้ช่องว่างระหว่างผลิตภัณฑ์สำเร็จรูปกับวัตถุดิบอยู่ที่ระดับสูง 5.1 จุดเปอร์เซ็นต์ ลดลงเล็กน้อยจาก 5.3 จุดในสัปดาห์ก่อน ราคาฟิวเจอร์สของผลิตภัณฑ์สำเร็จรูปลดลงมากกว่าวัตถุดิบเล็กน้อยในสัปดาห์นี้ ทำให้ส่วนต่างบนฐานฟิวเจอร์สแคบลงเป็นครั้งแรกในรอบการฟื้นตัวนี้ อย่างไรก็ตาม บนฐานสปอต ราคาเสนอขายทรงตัวและวัตถุดิบยังลดลงต่อเนื่อง ทำให้ส่วนต่างกำไร ณ หน้าโรงงานยังขยายกว้างขึ้น ความสามารถในการทำกำไรของโรงงานยังเป็นบวก และภาวะต้นทุนผกผันก่อนหน้านี้ยังคงคลี่คลาย แม้การฟื้นตัวยังไม่ส่งผลให้แผนการผลิตเพิ่มขึ้น และการลดกำลังการผลิตยังดำเนินอยู่
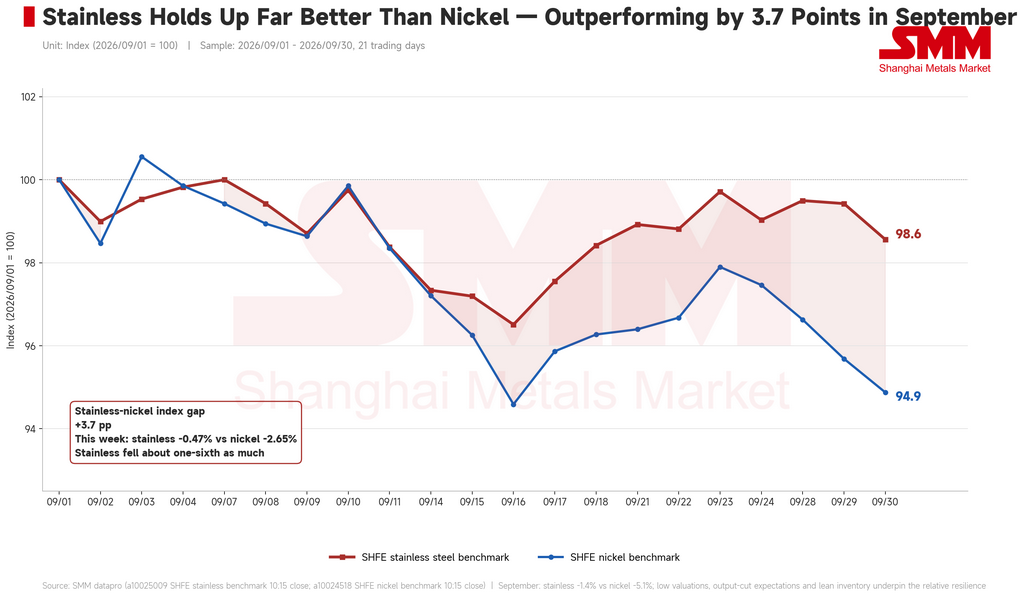
โดยรวมแล้ว ตลาดเข้าสู่สมดุลในสัปดาห์นี้ระหว่างแรงต้านสองขั้ว แรงกดดันจากนิกเกิลต่างประเทศที่อ่อนตัวลงด้านหนึ่ง กับแนวรับจากสต็อกที่บางและการคาดการณ์การลดกำลังการผลิตอีกด้านหนึ่ง ทำให้ราคากระดานอยู่ในกรอบที่ยากจะขยับไปทางใดทางหนึ่ง ราคาสแตนเลสลดลง 1.4% ในเดือนกันยายนจนถึงปัจจุบัน เทียบกับนิกเกิลที่ลดลง 5.1% คิดเป็นผลงานเหนือกว่า 3.7 จุดเปอร์เซ็นต์ ซึ่งตั้งอยู่บนมูลค่าที่ต่ำ การคาดการณ์การลดอุปทาน และสต็อกสังคมที่บาง มากกว่าหลักฐานด้านอุปสงค์ใดๆ เมื่อมองไปข้างหน้า อุปสงค์ปลายทางที่อ่อนแอต่อเนื่องและความเชื่อมั่นที่เปราะบางทำให้ราคามีพื้นที่ให้ปรับขึ้นน้อย และปัจจัยพื้นฐานไม่มีแรงขับขาขึ้นที่แข็งแกร่ง แต่เมื่อแรงกดดันมหภาคคลี่คลายไปมาก การลดกำลังการผลิตดำเนินไปอย่างต่อเนื่อง สต็อกอยู่ในระดับต่ำที่สมเหตุสมผล และราคาสปอตอยู่ในช่วงล่างของกรอบราคาทั้งปี พื้นที่ให้ปรับลงก็ถูกจำกัดเช่นกัน คาดว่าสัญญาอ้างอิงจะยังคงเคลื่อนไหว sideways ใกล้ช่วงล่างหลังวันหยุด ผู้ประกอบการควรประเมินอย่างรอบคอบว่าการเคลื่อนไหวของนิกเกิลในช่วงวันหยุดยาวจะส่งผลต่อบรรยากาศการซื้อขายในวันแรกที่กลับมาเปิดตลาดอย่างไร ติดตามความเร็วของการฟื้นตัวของอุปสงค์ ความต่อเนื่องของการลดกำลังการผลิตของโรงงาน และการส่งผ่านต้นทุนจริงจากวัตถุดิบ และรักษาการดำเนินงานอย่างมั่นคง