กลางเดือนสิงหาคม Fortescue ประกาศว่าโครงการโลหะสีเขียวที่เหมือง Christmas Creek ในภูมิภาค Pilbara ของรัฐเวสเทิร์นออสเตรเลียได้ผลิตเหล็กร้อนชุดแรกแล้ว นับเป็นการดำเนินงานครั้งแรกที่ประสบความสำเร็จของกระบวนการถลุงไฟฟ้าของโครงการ ซึ่งบรรลุเส้นทางเทคนิควงจรปิดที่สมบูรณ์ตั้งแต่เหล็กรีดิวซ์โดยตรง (DRI) ไปจนถึงการถลุงเหล็กในเตาไฟฟ้า
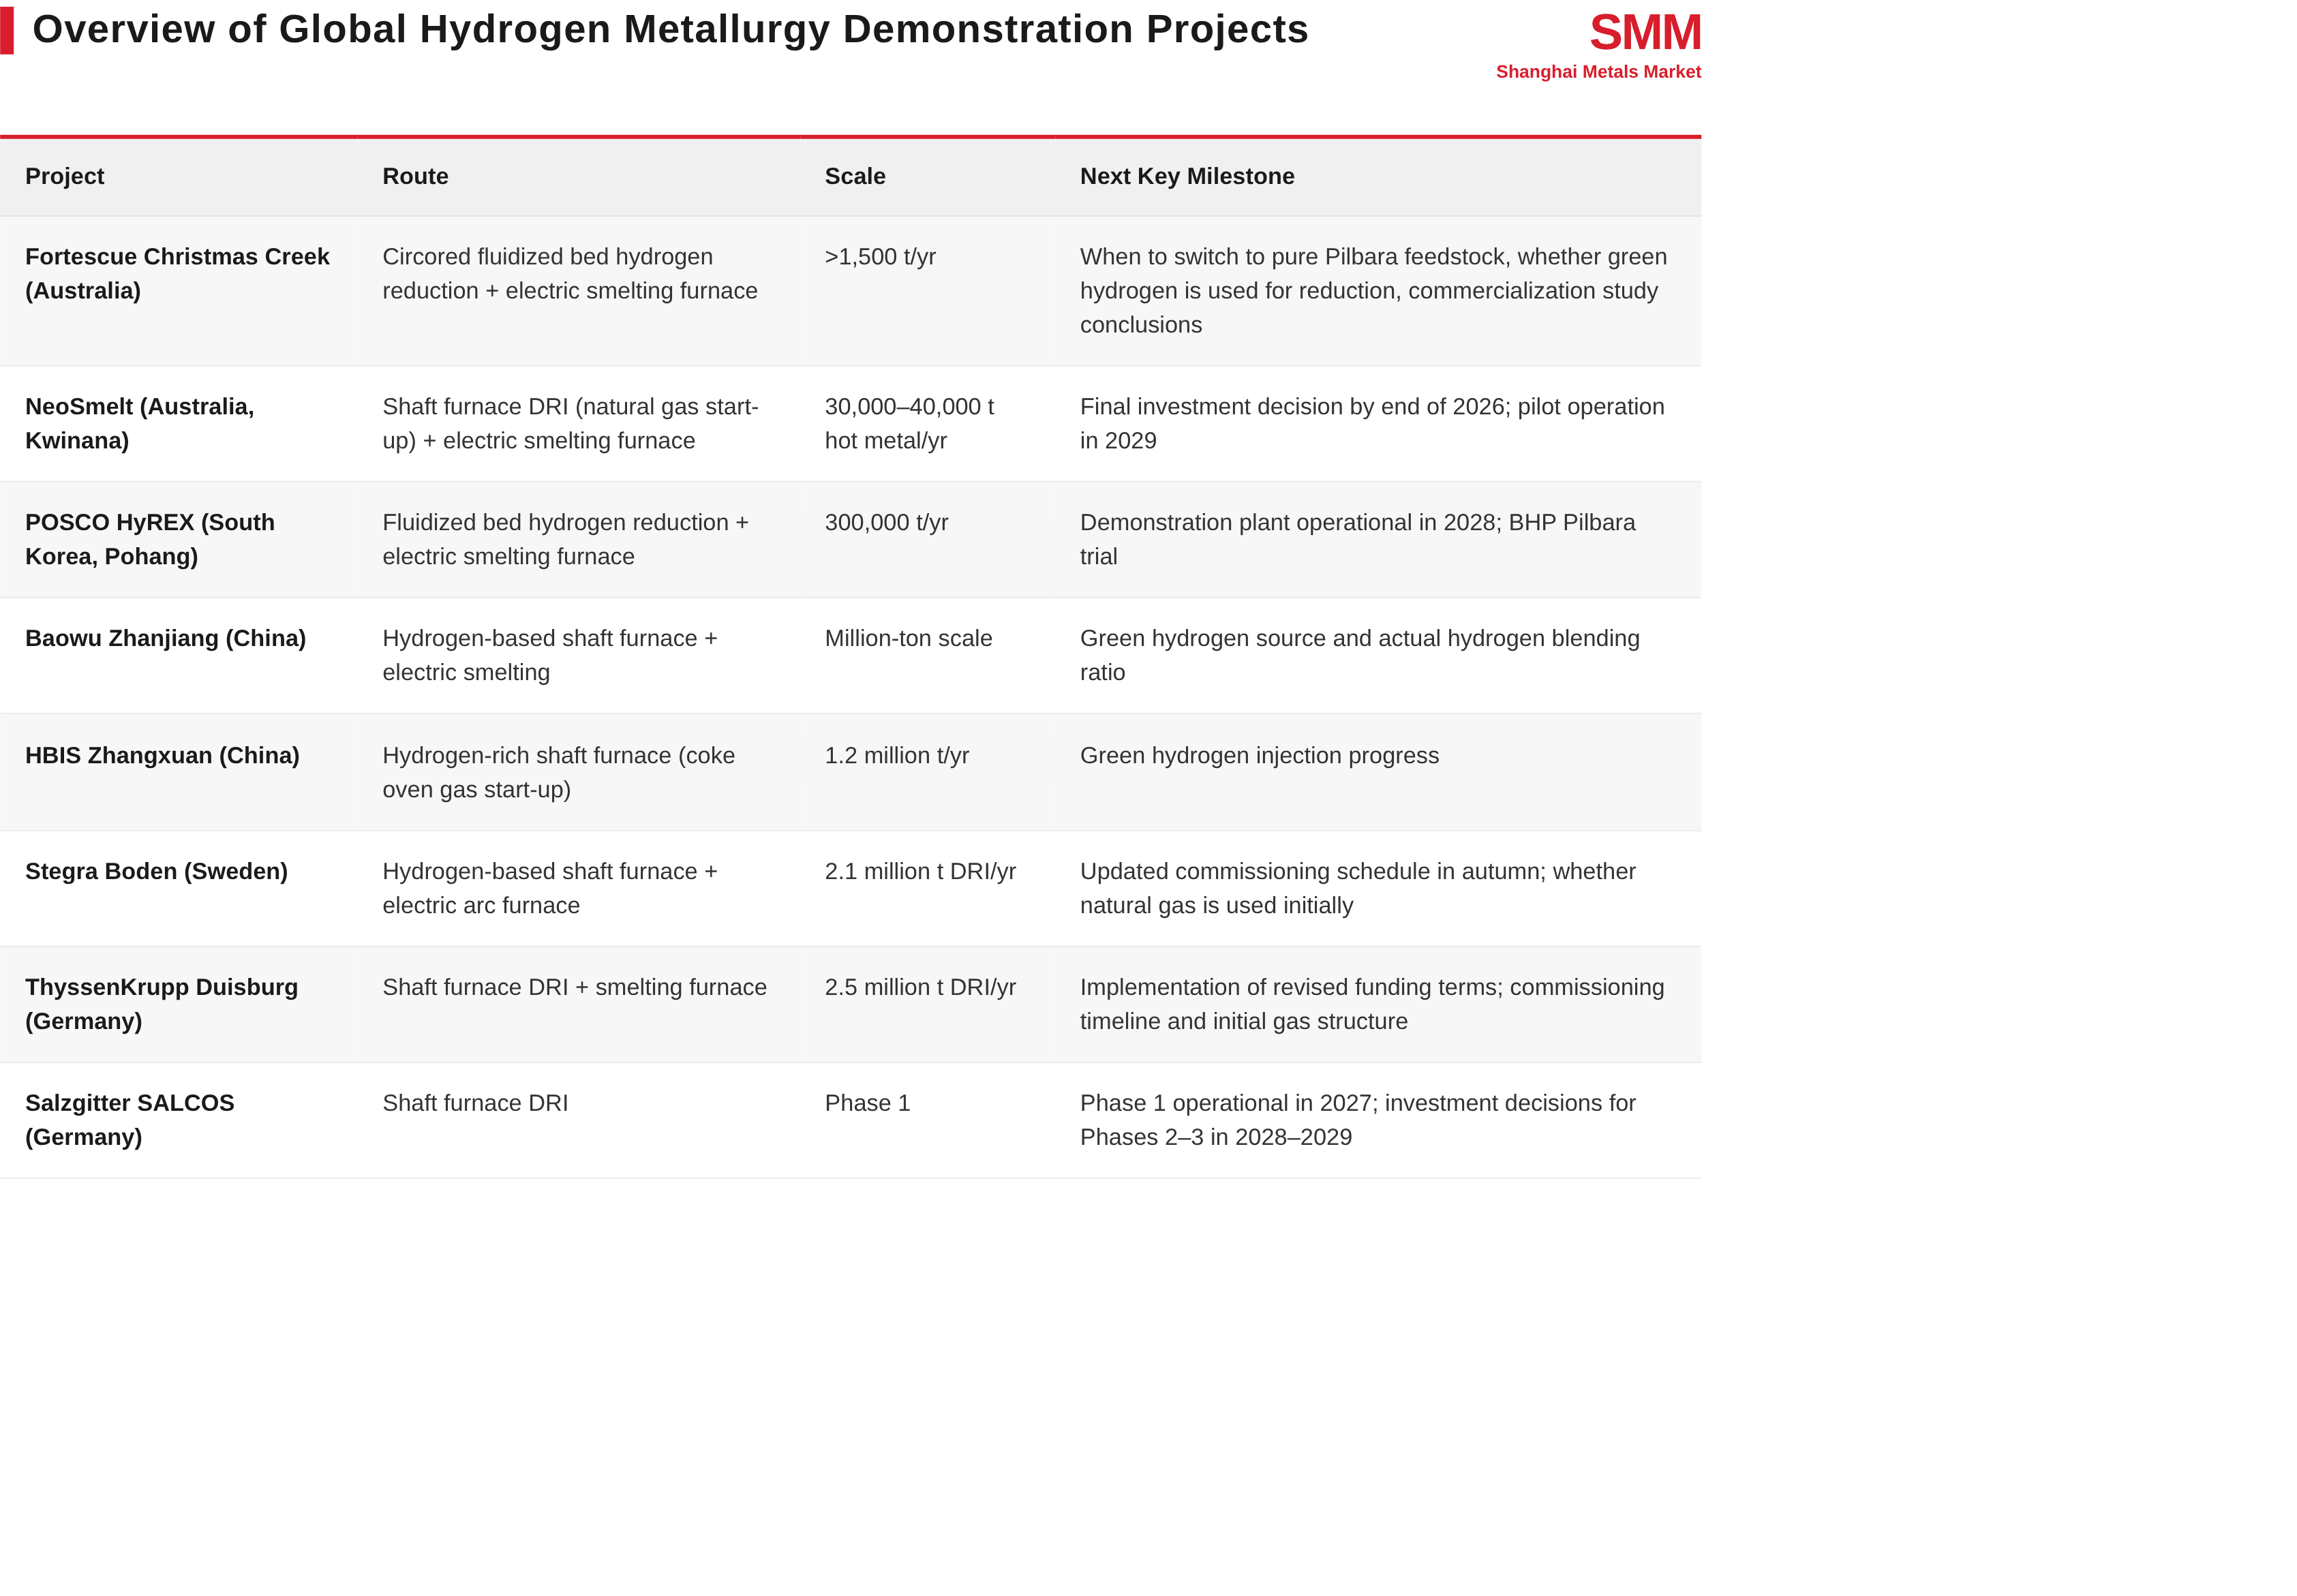
โครงการนี้ได้รับการอนุมัติในเดือนพฤศจิกายน 2023 ด้วยเงินลงทุนประมาณ 50 ล้านดอลลาร์สหรัฐ เดิมมีแผนเริ่มการผลิตในปี 2025 โดยมีกำลังการผลิตที่ออกแบบไว้มากกว่า 1,500 ตันต่อปีของเหล็กสีเขียว กระบวนการนี้จัดหาโดย Metso และประกอบด้วยสองส่วน ได้แก่ หน่วยรีดักชันโดยตรงแบบฟลูอิไดซ์เบดที่ใช้ไฮโดรเจน Circored และเตาถลุงไฟฟ้า DRI โดยส่วนแรกสามารถใช้ไฮโดรเจนสีเขียว 100% และสามารถแปรรูปแร่ผง Pilbara ได้โดยตรงโดยไม่ต้องทำเป็นเม็ดแร่ ส่วนหลังใช้ DRI เป็นวัตถุดิบแทนที่เตาถลุงเหล็กแบบดั้งเดิม อุปกรณ์ Metso ชุดแรกเริ่มติดตั้งในเดือนกันยายน 2025 โรงงานไฮโดรเจนสีเขียวในพื้นที่เริ่มเดินเครื่องในปี 2024 โดยมีอิเล็กโทรไลเซอร์ขนาด 700 กิโลวัตต์สองเครื่องผลิตไฮโดรเจนได้ประมาณ 530 กิโลกรัมต่อวัน
Dino Otranto ซีอีโอของ Fortescue กล่าวว่ายังไม่มีองค์กรใดแก้ปัญหาการผลิตโลหะสีเขียวจากแร่ Pilbara ในระดับเชิงพาณิชย์ได้ ช่วงเวลานี้พิสูจน์ว่ากระบวนการนี้สามารถผลิตเหล็กร้อนได้ แต่จะสามารถเดินเครื่องได้อย่างเสถียรด้วยแร่ Pilbara เป้าหมายหรือไม่ยังต้องมีการตรวจสอบเพิ่มเติม จากข้อมูลที่เปิดเผยจนถึงขณะนี้ เตาถลุงไฟฟ้าสามารถผลิตเหล็กร้อนได้แล้ว แต่บริษัทยังไม่ได้ให้ข้อมูลว่ากระบวนการเต็มรูปแบบตั้งแต่การรีดักชันด้วย Circored ไปจนถึงการถลุงไฟฟ้าสามารถเดินเครื่องต่อเนื่องด้วยแร่ผง Pilbara ได้หรือไม่ ปัญหาวัตถุดิบที่มีสิ่งเจือปนสูงยังอยู่ในขั้นตอนการตรวจสอบ
เหตุใดแร่ Pilbara จึงป้อนเข้าสู่เส้นทาง DRI-EAF ได้ยาก
เส้นทาง DRI-EAF แบบดั้งเดิมมีข้อกำหนดด้านวัตถุดิบที่เข้มงวด เส้นทาง DRI-EAF สามารถใช้ได้เฉพาะวัตถุดิบเกรด DR ที่มีปริมาณเหล็กสูงกว่า 66% และปริมาณ SiO₂ และ Al₂O₃ รวมกันต่ำกว่า 3.5% ในขณะที่แร่ Pilbara ส่วนใหญ่เป็นฮีมาไทต์และเกอไทต์ ซึ่งโดยทั่วไปไม่ถึงเกณฑ์ดังกล่าว ตามรายงานสรุปของ IEEFA เมื่อเดือนมิถุนายน 2026 เหตุผลคือขั้นตอนการรีดักชันโดยตรงไม่สามารถกำจัดสิ่งเจือปนได้ และบรรยากาศออกซิไดซ์ของเตาอาร์กไฟฟ้าจำกัดความสามารถในการรีดิวซ์และกำจัดสิ่งเจือปนรายงานของ IEEFA เมื่อเดือนมีนาคมระบุว่า วัตถุดิบเกรด DR มีสัดส่วนน้อยมากในอุปทานแร่เหล็กทั่วโลก โดยอ้างอิงการคาดการณ์ของ Midrex ระบุว่า การขาดแคลนวัตถุดิบเกรด DR อาจสูงถึง 16.4 ล้านตันต่อปีภายในปี 2034
เตาหลอมไฟฟ้า (ESF) ได้รับการออกแบบมาเพื่อแก้ปัญหานี้โดยเฉพาะ ESF สามารถแปรรูปวัตถุดิบที่มีหินเจือปนสูงได้ โดยแยกตะกรันและเหล็กออกจากกันระหว่างการหลอม เพื่อผลิตโลหะร้อนที่ใกล้เคียงกับเหล็กถลุง จากนั้นจึงส่งต่อไปยังคอนเวอร์เตอร์เพื่อผลิตเหล็กกล้า ดังนั้น ชื่อเส้นทางที่ถูกต้องซึ่งสอดคล้องกับแร่ Pilbara ควรเป็น DRI-ESF-converter เส้นทางนี้ช่วยรักษาทรัพย์สินคอนเวอร์เตอร์เดิมของโรงถลุงเหล็ก และเป็นประโยชน์มากกว่าสำหรับโรงงานที่ดำเนินกระบวนการแบบครบวงจรเป็นหลัก
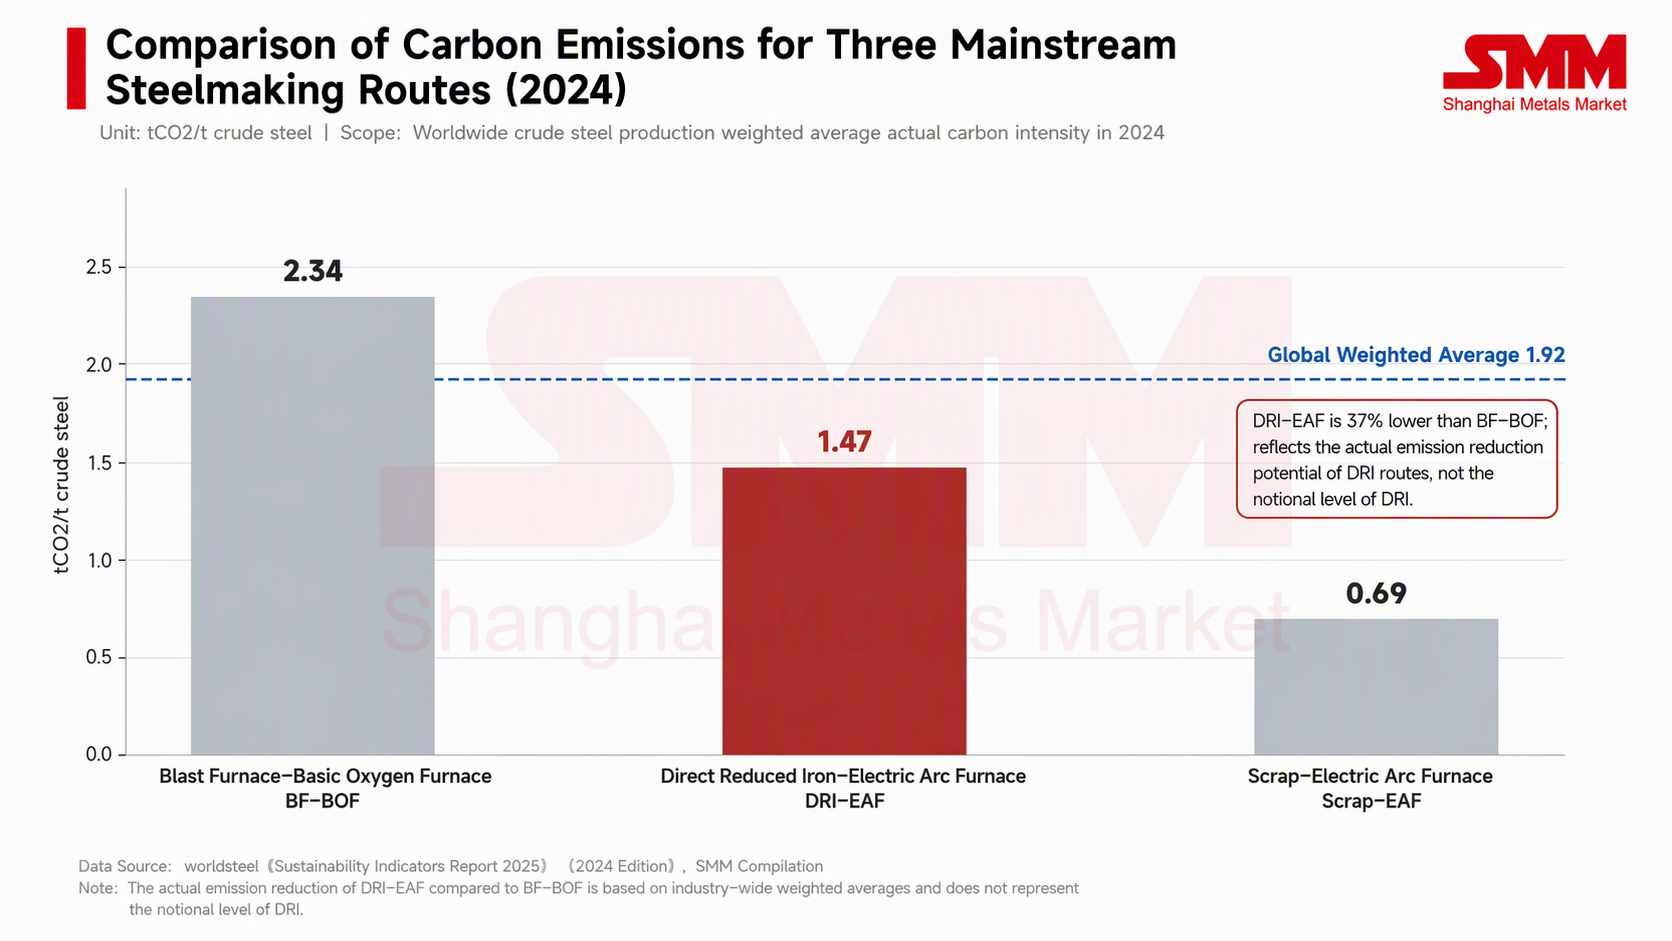
ในด้านศักยภาพการลดการปล่อยมลพิษ ตามสถิติล่าสุดของ Worldsteel การปล่อยคาร์บอนต่อตันเหล็กกล้าผ่านเส้นทาง BF-BOF อยู่ที่ 2.34 ตันในปี 2024 เทียบกับ 1.47 ตันสำหรับ DRI-EAF ซึ่งต่ำกว่าเส้นทางแรกประมาณ 37% และ 0.69 ตันสำหรับเศษเหล็ก-EAF โดยค่าเฉลี่ยถ่วงน้ำหนักทั่วโลกอยู่ที่ 1.92 ตัน ควรสังเกตว่าตัวเลข 1.47 ตันสะท้อนการปล่อยมลพิษจริงจากกำลังการผลิตรีดักชันโดยตรงที่มีอยู่ และไม่ได้แสดงถึงระดับของ DRI ที่ใช้ไฮโดรเจนเป็นฐาน และยังไม่มีมาตรฐานการปล่อยมลพิษทั่วทั้งอุตสาหกรรมสำหรับเส้นทาง DRI-ESF-BOF
เตาหลอมไฟฟ้า (ESF) กำลังรองรับแร่เกรดต่ำและปานกลาง ในขณะที่การเปลี่ยนผ่านจากก๊าซธรรมชาติเป็นไฮโดรเจนโดยทั่วไปชะลอตัวลง
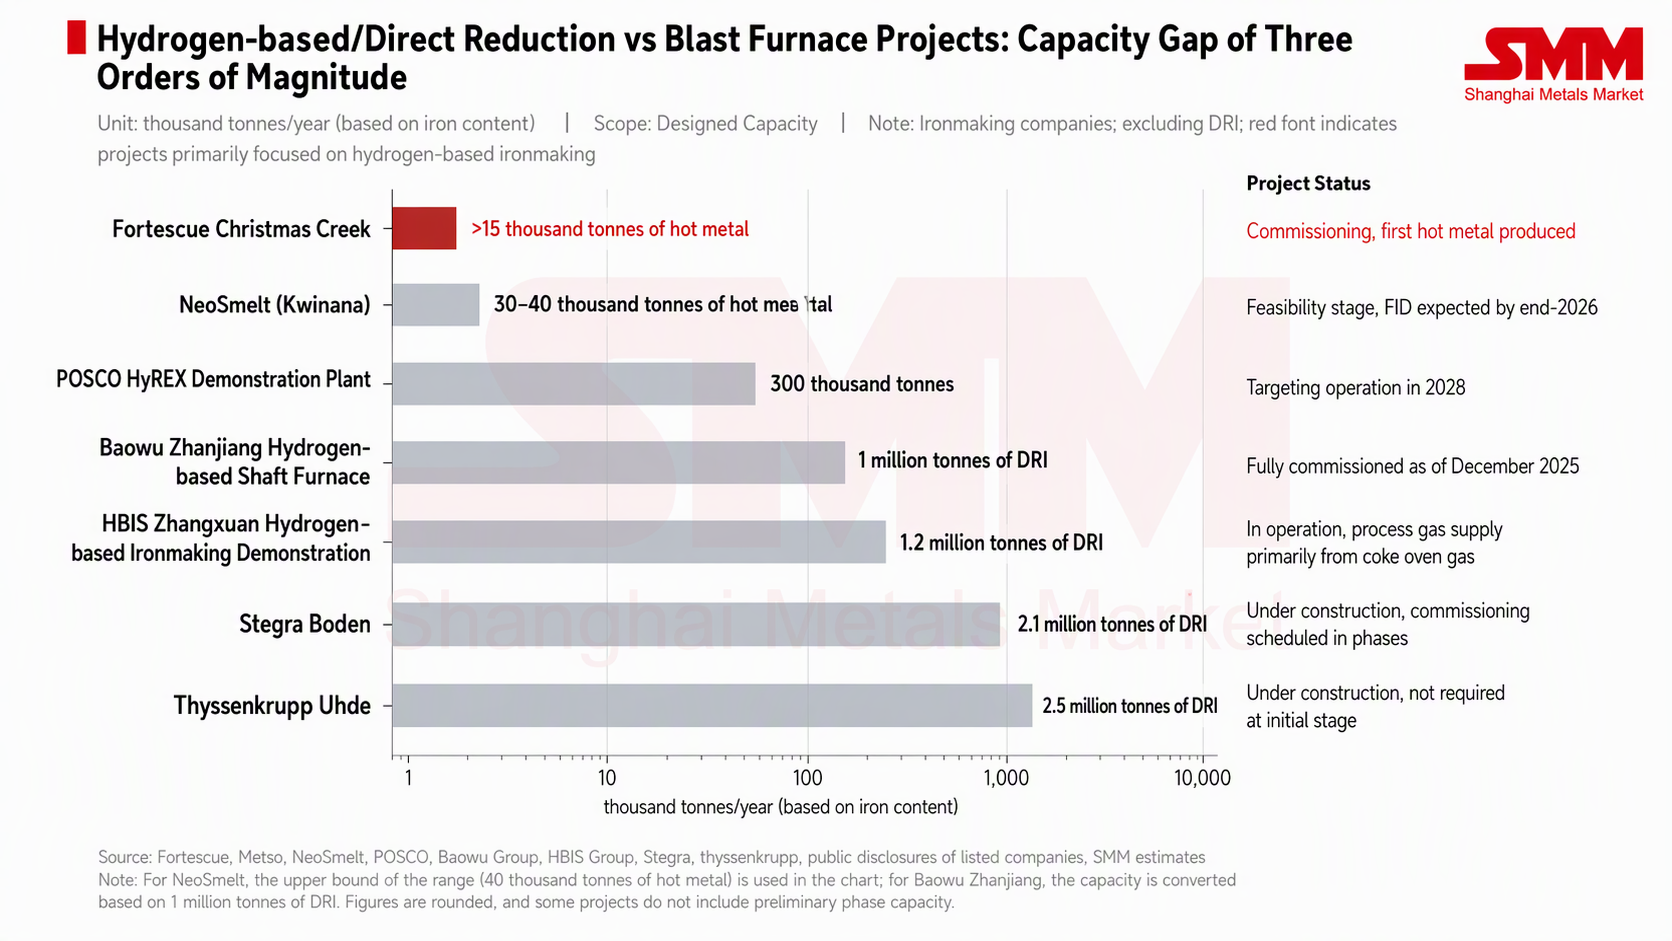
ในช่วงสามปีที่ผ่านมา มีโครงการ ESF สามโครงการที่เกี่ยวข้องโดยตรงกับแร่ Pilbara ซึ่งได้เริ่มดำเนินการหรือเข้าสู่ขั้นตอนการวางแผน ได้แก่ นอกเหนือจาก Christmas Creek ของ Fortescue แล้ว ยังมี NeoSmelt ในออสเตรเลีย และ HyREX ของ POSCO ในเกาหลีใต้ NeoSmelt ซึ่งประกอบด้วย BlueScope, BHP, Rio Tinto, Mitsui และ Woodside มีแผนสร้างโรงงานนำร่อง ESF ใน Kwinana ด้วยกำลังการผลิตโลหะร้อน 30,000-40,000 ตันต่อปี โดยเริ่มแรกใช้ก๊าซธรรมชาติในการรีดักชันและเปลี่ยนเป็นไฮโดรเจนหลังการทดสอบเดินเครื่อง กลุ่มบริษัทดังกล่าวระบุในเดือนเมษายนว่า กำหนดการเดินเครื่องของโครงการถูกเลื่อนจากปี 2028 เป็นปี 2029 โดยคาดว่าจะมีการตัดสินใจลงทุนขั้นสุดท้ายในช่วงปลายปี 2026 กระบวนการ HyREX ของ POSCO ยังใช้การรีดักชันด้วยไฮโดรเจนแบบฟลูอิไดซ์เบดร่วมกับ ESF สามารถใช้แร่ละเอียดได้โดยตรง และตั้งเป้าเดินเครื่องโรงงานสาธิตขนาด 300,000 ตันในปี 2028 BHP ลงนามบันทึกความเข้าใจกับ POSCO ในเดือนพฤศจิกายน 2025 เพื่อทดลองใช้แร่ Pilbara ที่โรงงานสาธิต
ในแง่ของขนาดกำลังการผลิต โครงการของ China Baowu และ HBIS ต่างก็อยู่ในระดับล้านตัน ตามข้อมูลของ China Baowu สายการผลิตเหล็กกล้าคาร์บอนใกล้ศูนย์ที่จ้านเจียงได้เชื่อมต่อครบวงจรในเดือนธันวาคม 2025 โดยใช้กระบวนการรีดักชันด้วยไฮโดรเจน-หลอมไฟฟ้า ซึ่งลดการปล่อยคาร์บอนลง 50%-80% เมื่อเทียบกับกระบวนการทั่วไป อย่างไรก็ตาม Baowu ยังไม่ได้ยืนยันต่อสาธารณะถึงแหล่งจ่ายไฮโดรเจนสีเขียวในระยะถัดไป โครงการสาธิตโลหะวิทยาไฮโดรเจนจางเซวียนของ HBIS ที่มีกำลังการผลิตปีละ 1.2 ล้านตัน ใช้ก๊าซเตาอบโค้กที่อุดมด้วยไฮโดรเจนเป็นแหล่งก๊าซเริ่มต้น และระบบเตาแบบชาฟต์ได้สำรองฟังก์ชันสำหรับเปลี่ยนไปใช้ไฮโดรเจนสีเขียวไว้แล้ว
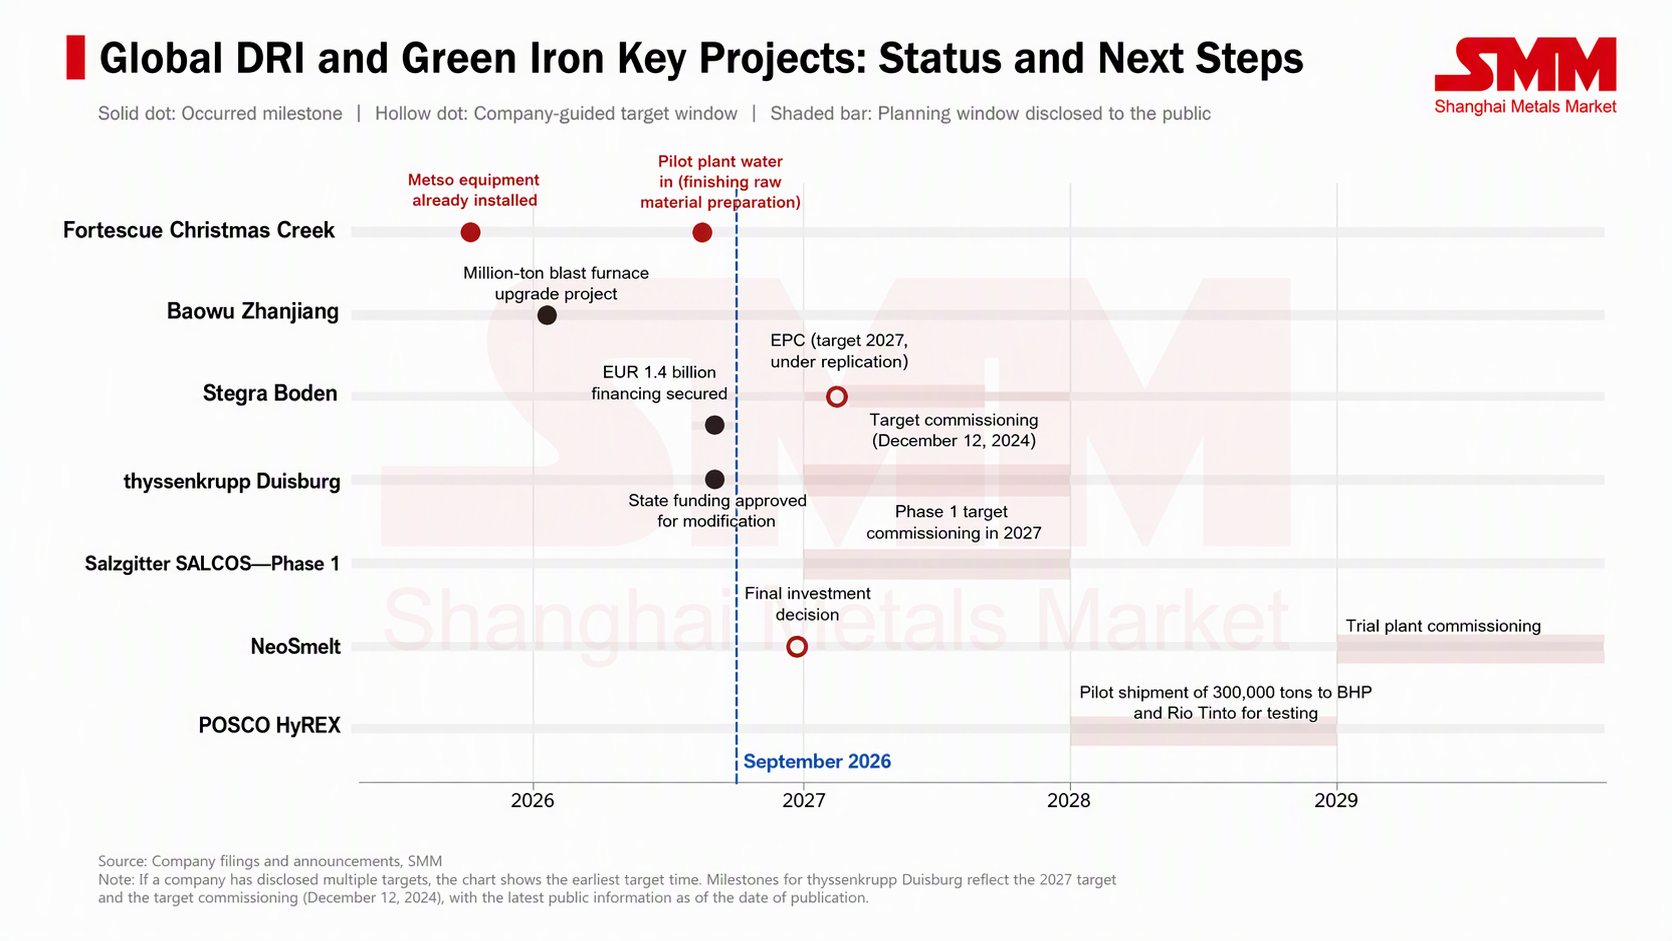
ในยุโรป ArcelorMittal, Thyssenkrupp, Salzgitter และ Stegra ต่างปรับเปลี่ยนโครงการที่ใช้ไฮโดรเจนเป็นฐานในด้านความพร้อมของไฮโดรเจนหรือกำหนดการเดินเครื่อง ArcelorMittal ละทิ้งการปรับปรุงเตาแบบใช้ไฮโดรเจนที่โรงงานเบรเมินและไอเซนฮุตเทนชตัดท์ในเยอรมนีเมื่อเดือนมิถุนายน 2025 หลังจากได้รับเงินอุดหนุนไปแล้ว 1.3 พันล้านยูโร โดยบริษัทระบุว่าแม้แต่แผนเปลี่ยนผ่านที่ใช้ DRI จากก๊าซธรรมชาติก็ไม่สามารถแข่งขันได้ เงินทุนราว 3 พันล้านยูโรของโครงการ DRI ที่ดุยส์บวร์กของ Thyssenkrupp ประมาณสองในสามมาจากรัฐบาลกลางและรัฐนอร์ทไรน์-เวสต์ฟาเลีย โดยเงื่อนไขการให้ทุนเดิมผูกกับการใช้ไฮโดรเจน ในเดือนสิงหาคม สหภาพยุโรปอนุมัติการเปลี่ยนแปลงกฎการให้ทุนให้โครงการสามารถเดินเครื่องโดยไม่ใช้ไฮโดรเจนในระยะแรกได้ ขณะที่การตัดสินใจเรื่องเงินทุนที่เฉพาะเจาะจงยังรอการปรับปรุงจากรัฐบาลเยอรมนี โครงการ SALCOS ระยะที่ 1 ของ Salzgitter ยังคงเดินหน้าสำหรับการเดินเครื่องในปี 2027 ส่วนการตัดสินใจลงทุนระยะที่ 2 และ 3 ถูกเลื่อนออกไปเป็นปี 2028–2029 Stegra บรรลุข้อตกลงในหลักการเรื่องการจัดหาเงินทุน 1.4 พันล้านยูโรในเดือนเมษายน และปิดดีลเสร็จสิ้นในเดือนมิถุนายน แต่กำหนดการเดินเครื่องเดิมช่วงต้นปี 2027 ยังอยู่ระหว่างการทบทวน โดยบริษัทเคยระบุว่าจะอัปเดตตารางเวลาในฤดูใบไม้ร่วง
นัยต่ออุตสาหกรรมและโครงการสำคัญที่ต้องจับตามอง
ย้อนกลับมาที่ตลาดแร่เหล็กเอง กำลังการผลิตระดับนำร่องของ Christmas Creek ที่ 1,500 ตันต่อปีจะไม่ส่งผลกระทบต่ออุปสงค์และอุปทานในระยะสั้น คุณค่าของโครงการอยู่ที่การพิสูจน์เทคโนโลยี ในมุมมองเชิงโครงสร้างระยะยาว หากเส้นทางเตาหลอมไฟฟ้าพิสูจน์ได้ว่าใช้ได้จริงในระดับเชิงพาณิชย์ ความต้องการเหล็กคาร์บอนต่ำส่วนหนึ่งที่เดิมต้องใช้วัตถุดิบเกรด DR ก็อาจใช้แร่เกรดกลางและต่ำจาก Pilbara ทดแทนได้ ซึ่งจะช่วยผ่อนคลายข้อจำกัดด้านความขาดแคลนของวัตถุดิบเกรดสูงหากตัวชี้วัดการดำเนินงานที่ใช้วัตถุดิบจาก Pilbara ล้วนไม่เป็นไปตามอุดมคติ การพึ่งพาทรัพยากรเกรด DR ของการถลุงคาร์บอนต่ำจะยังคงอยู่ ซึ่งจะช่วยสนับสนุนพรีเมียมเชิงโครงสร้างของแร่เกรดสูงมากขึ้น อย่างไรก็ตาม ภายใต้ภูมิทัศน์ปัจจุบัน ส่วนต่างราคาระหว่างเกรดยังคงขับเคลื่อนโดยกำไรของโรงงานเหล็กจีนและโครงสร้างการผสมแร่เป็นหลัก ขณะที่ความต้องการจากการถลุงคาร์บอนต่ำเป็นตัวแปรระยะยาวซึ่งมีผลกระทบจำกัดต่อราคาในระยะใกล้
ช่วงเวลาที่ควรติดตามต่อไปแสดงอยู่ในตารางด้านล่าง