ในช่วงกลางเดือนสิงหาคม Fortescue ประกาศว่าโครงการโลหะสีเขียวที่เหมือง Christmas Creek ในภูมิภาค Pilbara ของรัฐเวสเทิร์นออสเตรเลียได้ผลิตเหล็กหลอมเหลวชุดแรกสำเร็จ นับเป็นการเดินเครื่องกระบวนการถลุงไฟฟ้าของโครงการได้สำเร็จเป็นครั้งแรก ความสำเร็จนี้ปิดวงจรเส้นทางเทคนิคครบถ้วนตั้งแต่เหล็กรีดิวซ์โดยตรง (DRI) ไปจนถึงการถลุงเหล็กในเตาไฟฟ้า
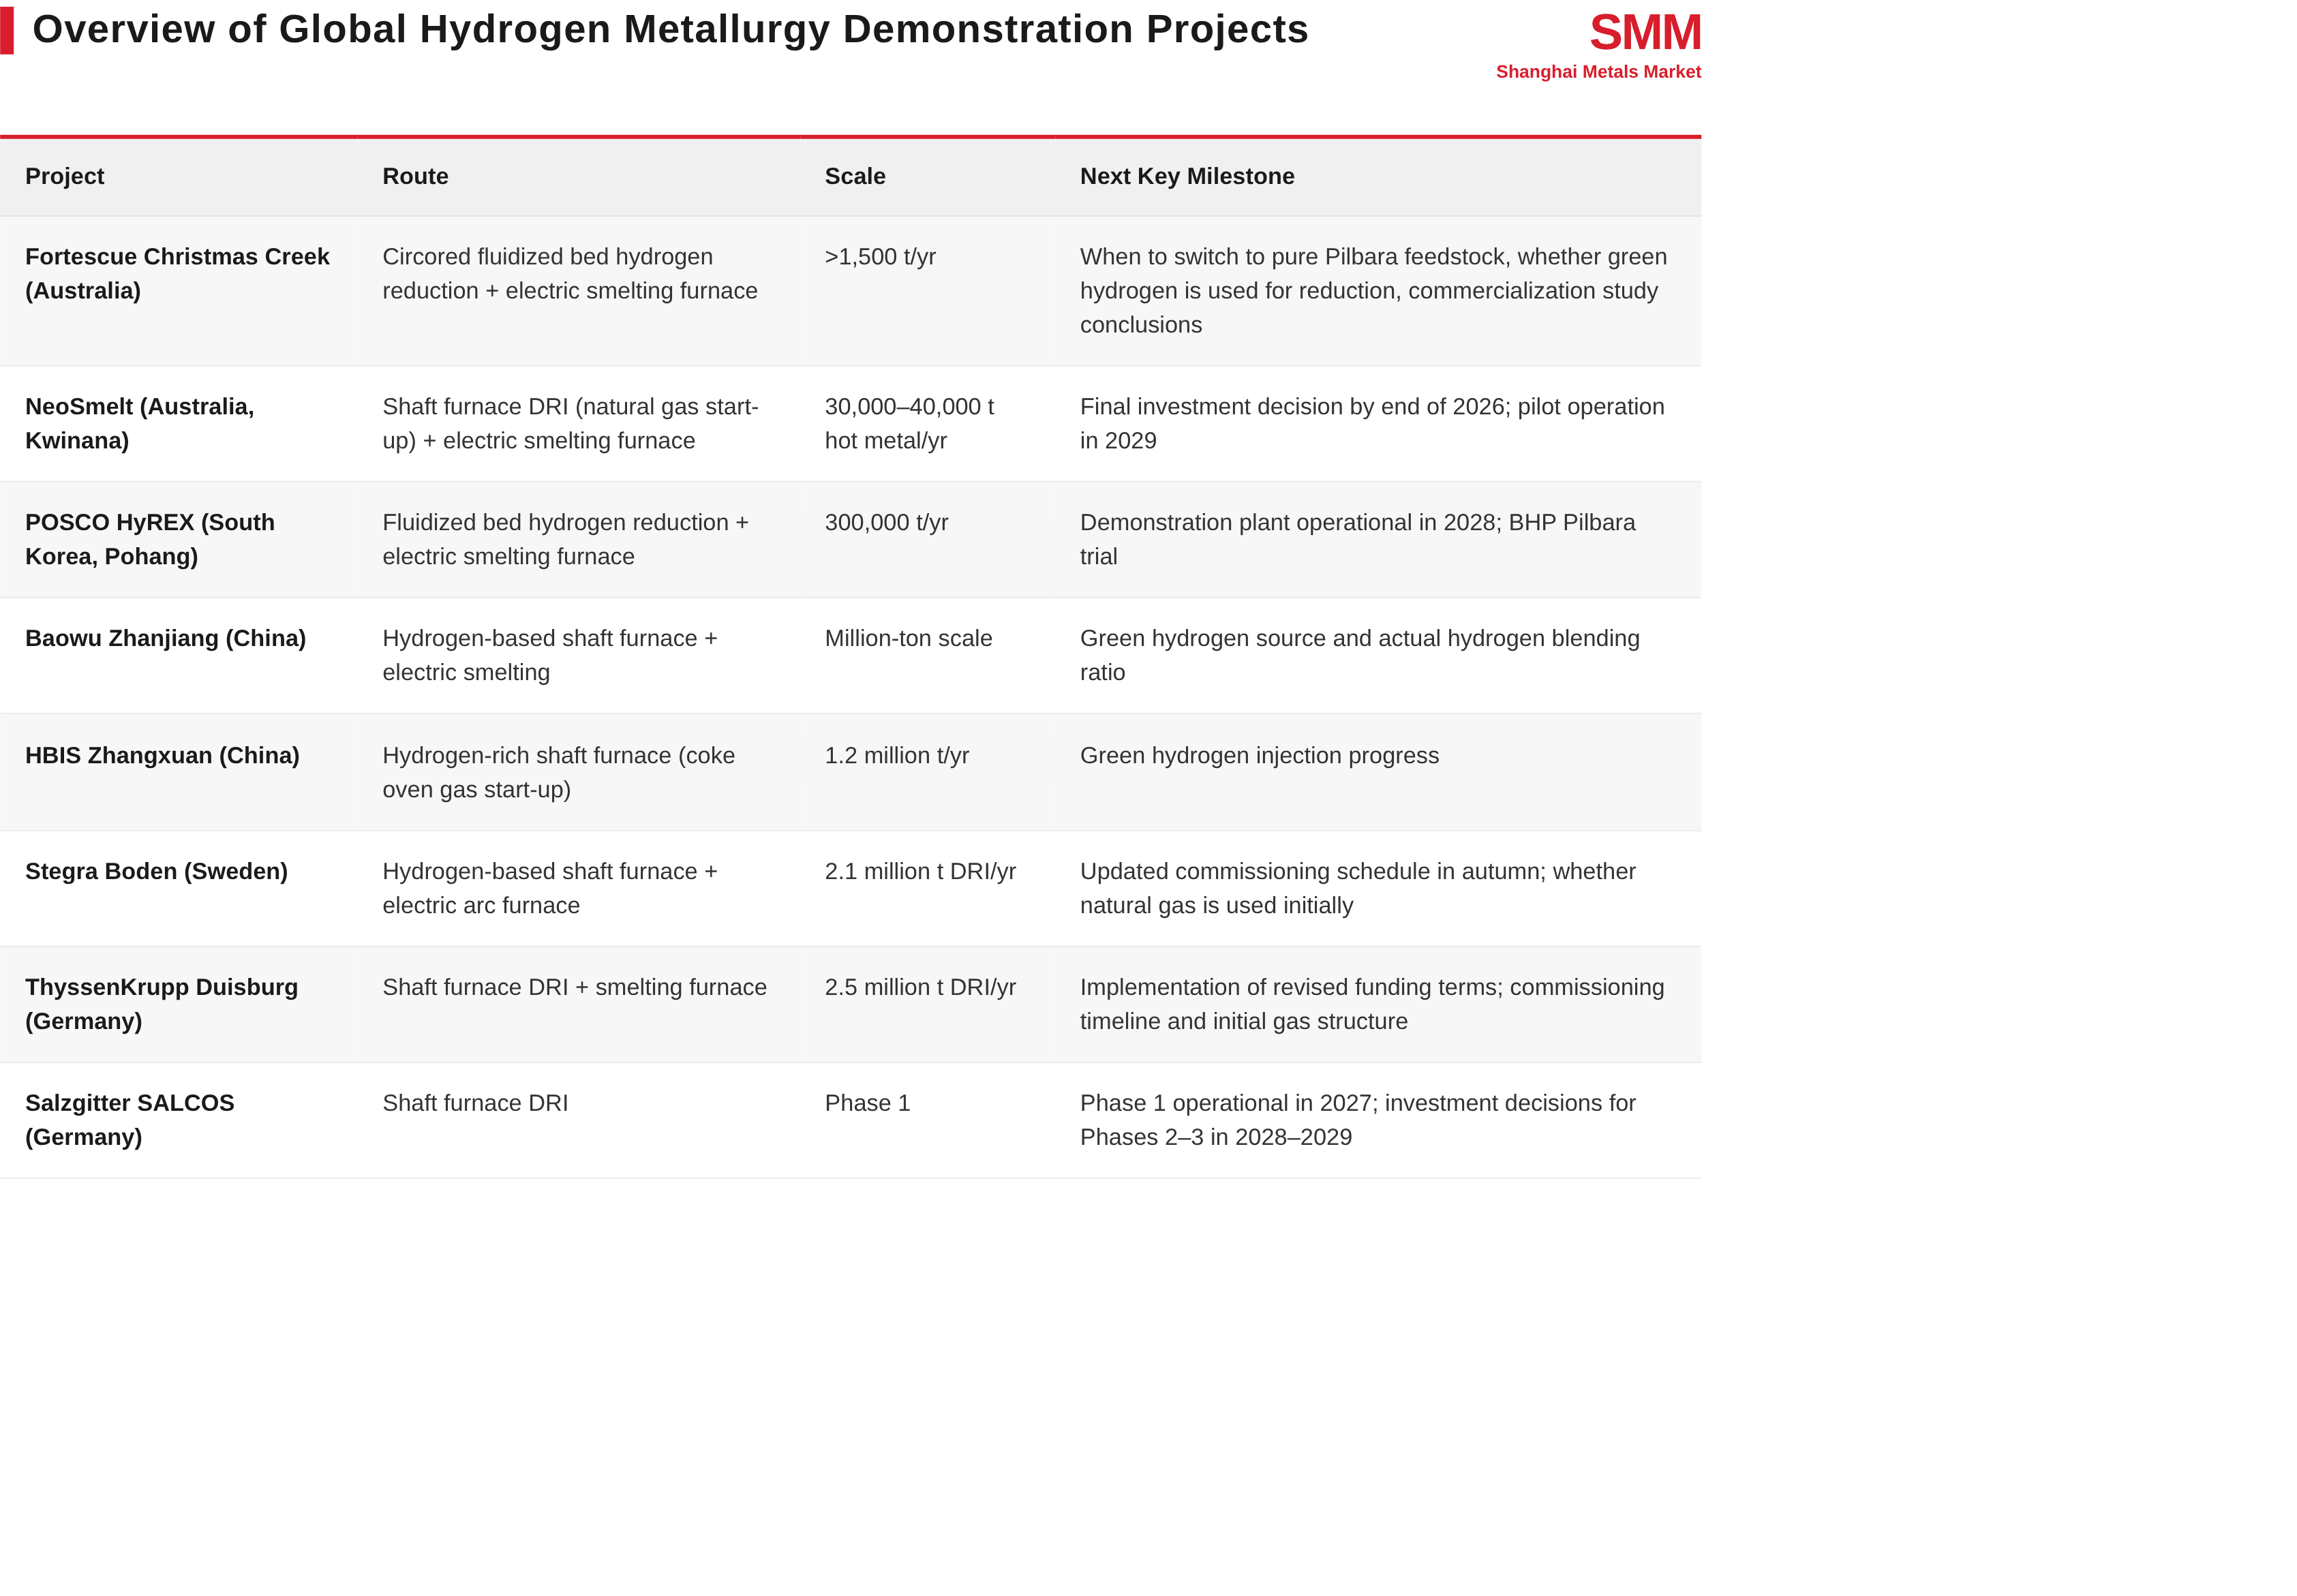
โครงการนี้ได้รับการอนุมัติในเดือนพฤศจิกายน 2023 ด้วยเงินลงทุนประมาณ 50 ล้านดอลลาร์สหรัฐ เดิมมีแผนเริ่มการผลิตในปี 2025 โดยมีกำลังการผลิตเหล็กสีเขียวมากกว่า 1,500 เมตริกตันต่อปี กระบวนการผลิตจัดหาโดย Metso ประกอบด้วยสองส่วน ได้แก่ หน่วยรีดักชันโดยตรงแบบฟลูอิไดซ์เบดที่ใช้ไฮโดรเจน Circored และเตาถลุงไฟฟ้า DRI โดยส่วนแรกสามารถใช้ไฮโดรเจนสีเขียว 100% และสามารถแปรรูปแร่ผง Pilbara ได้โดยตรงโดยไม่ต้องทำเป็นเม็ด ส่วนหลังใช้วัตถุดิบ DRI แทนเตาถลุงเหล็กแบบดั้งเดิม อุปกรณ์ชุดแรกของ Metso เริ่มติดตั้งในเดือนกันยายน 2025 โรงงานไฮโดรเจนสีเขียวในพื้นที่เริ่มเดินเครื่องในปี 2024 ด้วยเครื่องอิเล็กโทรไลเซอร์ขนาด 700 กิโลวัตต์สองเครื่อง ผลิตไฮโดรเจนได้ประมาณ 530 กิโลกรัมต่อวัน
Dino Otranto ซีอีโอของ Fortescue กล่าวว่ายังไม่มีองค์กรใดแก้ปัญหาการผลิตโลหะสีเขียวจากแร่ Pilbara ในระดับเชิงพาณิชย์ได้สำเร็จ ช่วงเวลานี้พิสูจน์ว่ากระบวนการนี้สามารถผลิตเหล็กหลอมเหลวได้ แต่จะสามารถเดินเครื่องได้อย่างเสถียรด้วยแร่ Pilbara ตามเป้าหมายหรือไม่ยังต้องมีการตรวจสอบเพิ่มเติม จากข้อมูลที่เปิดเผยจนถึงขณะนี้ เตาถลุงไฟฟ้าสามารถผลิตเหล็กหลอมเหลวได้แล้ว แต่บริษัทยังไม่ได้ให้ข้อมูลว่ากระบวนการเต็มรูปแบบตั้งแต่การรีดักชันด้วย Circored ไปจนถึงการถลุงในเตาไฟฟ้าสามารถเดินเครื่องต่อเนื่องด้วยแร่ผง Pilbara ได้หรือไม่ ปัญหาวัตถุดิบที่เป็นแร่ผงที่มีสิ่งเจือปนสูงยังอยู่ในขั้นตอนการตรวจสอบ
เหตุใดแร่ Pilbara จึงป้อนเข้าสู่เส้นทาง DRI-EAF ได้ยาก
เส้นทาง DRI-EAF แบบดั้งเดิมมีข้อกำหนดด้านวัตถุดิบที่เข้มงวด เส้นทาง DRI-EAF สามารถใช้วัตถุดิบเกรดรีดักชัน (DR-grade) ที่มีปริมาณเหล็กสูงกว่า 66% และมี SiO₂ และ Al₂O₃ รวมกันต่ำกว่า 3.5% เท่านั้น ในขณะที่แร่ Pilbara ส่วนใหญ่เป็นฮีมาไทต์และเกอไทต์ ซึ่งโดยทั่วไปไม่ผ่านเกณฑ์ดังกล่าว ตามรายงานสรุปของ IEEFA เมื่อเดือนมิถุนายน 2026 เหตุผลคือขั้นตอนการรีดักชันโดยตรงไม่สามารถกำจัดสิ่งเจือปนได้ และบรรยากาศออกซิไดซ์ของเตาอาร์กไฟฟ้าจำกัดความสามารถในการรีดักชันและกำจัดสิ่งเจือปนรายงานของ IEEFA เมื่อเดือนมีนาคมระบุว่า วัตถุดิบเกรด DR มีสัดส่วนน้อยมากในอุปทานแร่เหล็กทั่วโลก โดยอ้างอิงการคาดการณ์ของ Midrex ระบุว่า การขาดแคลนวัตถุดิบเกรด DR อาจสูงถึง 16.4 ล้านตันต่อปีภายในปี 2034
เตาหลอมไฟฟ้า (ESF) ได้รับการออกแบบมาเพื่อแก้ปัญหานี้โดยเฉพาะ ESF สามารถแปรรูปวัตถุดิบที่มีหินเจือปนสูงได้ โดยแยกตะกรันและเหล็กออกจากกันระหว่างการหลอม เพื่อผลิตโลหะร้อนที่ใกล้เคียงกับเหล็กถลุง จากนั้นจึงส่งต่อไปยังคอนเวอร์เตอร์เพื่อผลิตเหล็กกล้า ดังนั้น ชื่อเส้นทางที่ถูกต้องสำหรับแร่ Pilbara ควรเป็น DRI-ESF-converter เส้นทางนี้ช่วยรักษาทรัพย์สินคอนเวอร์เตอร์เดิมของโรงถลุงเหล็ก และเป็นประโยชน์มากกว่าสำหรับโรงถลุงเหล็กที่ใช้เส้นทางครบวงจรเป็นหลัก
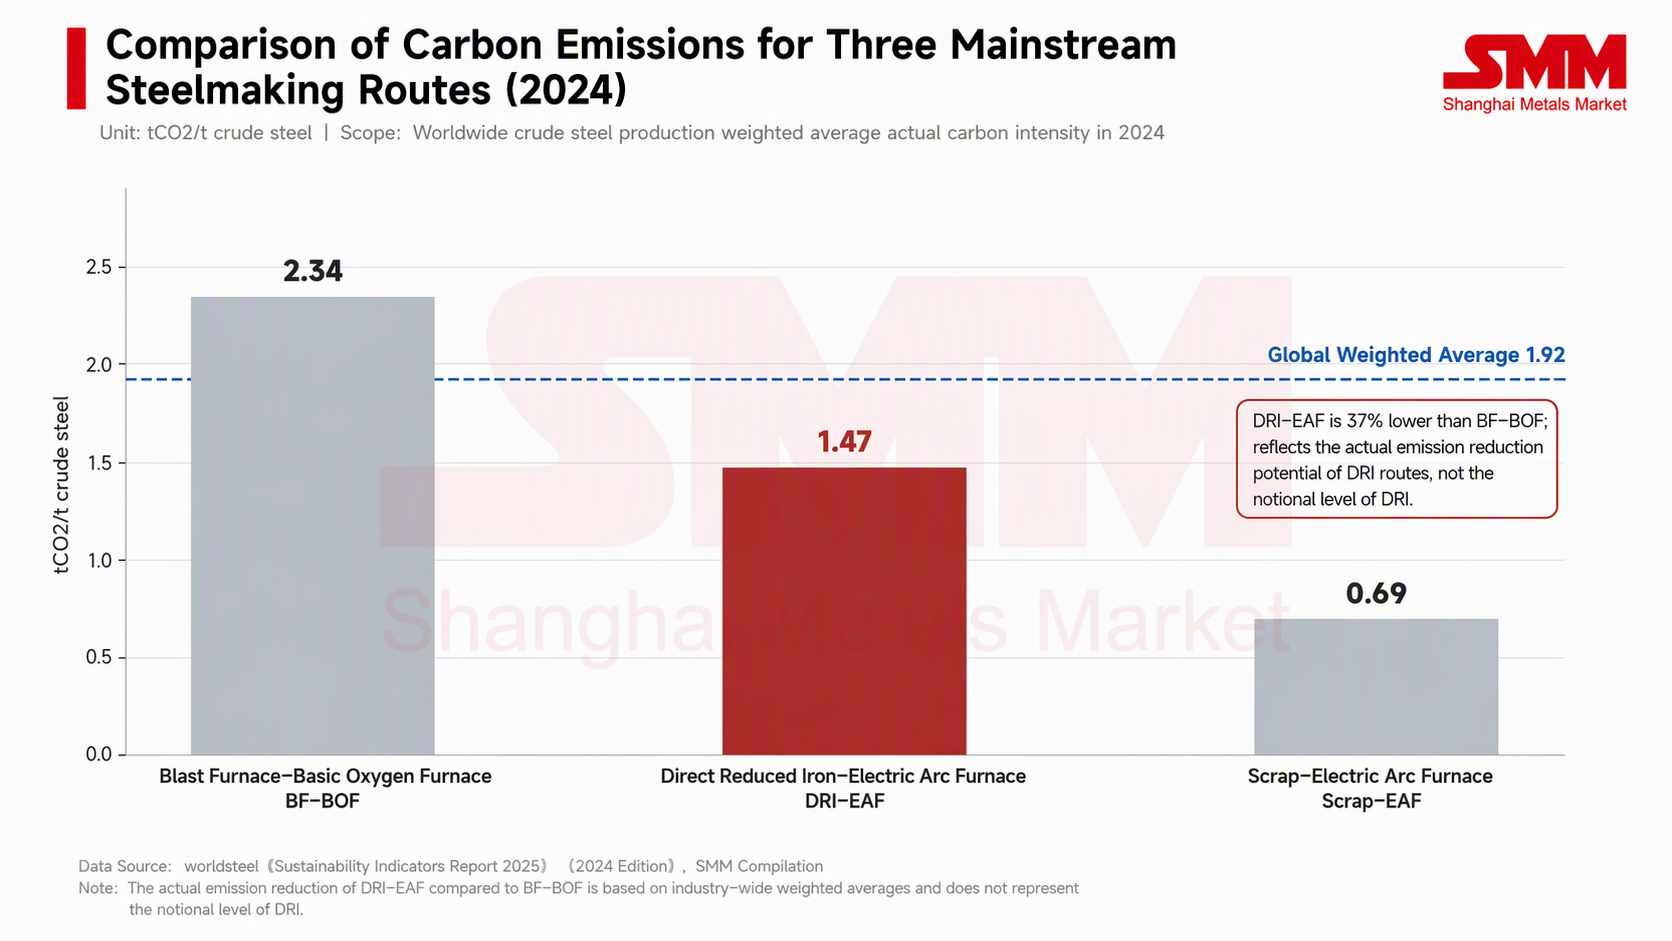
ในด้านศักยภาพการลดการปล่อยมลพิษ ตามสถิติล่าสุดของ Worldsteel ในปี 2024 การปล่อยคาร์บอนต่อตันเหล็กกล้าผ่านเส้นทาง BF-BOF อยู่ที่ 2.34 ตัน ขณะที่ DRI-EAF ปล่อย 1.47 ตัน ต่ำกว่าเส้นทางแรกประมาณ 37% เส้นทาง scrap-EAF ปล่อย 0.69 ตัน และค่าเฉลี่ยถ่วงน้ำหนักทั่วโลกอยู่ที่ 1.92 ตัน ควรสังเกตว่าตัวเลข 1.47 ตันสะท้อนการปล่อยจริงจากกำลังการผลิตรีดักชันโดยตรงที่มีอยู่ และไม่ได้แสดงถึงระดับของ DRI ที่ใช้ไฮโดรเจนเป็นฐาน และยังไม่มีสถิติการปล่อยมลพิษที่เป็นเอกภาพทั่วทั้งอุตสาหกรรมสำหรับเส้นทาง DRI-ESF-BOF
เตาหลอมไฟฟ้า (ESF) รองรับแร่เกรดต่ำถึงปานกลาง ขณะที่การเปลี่ยนผ่านจากก๊าซธรรมชาติเป็นไฮโดรเจนโดยทั่วไปชะลอตัวลง
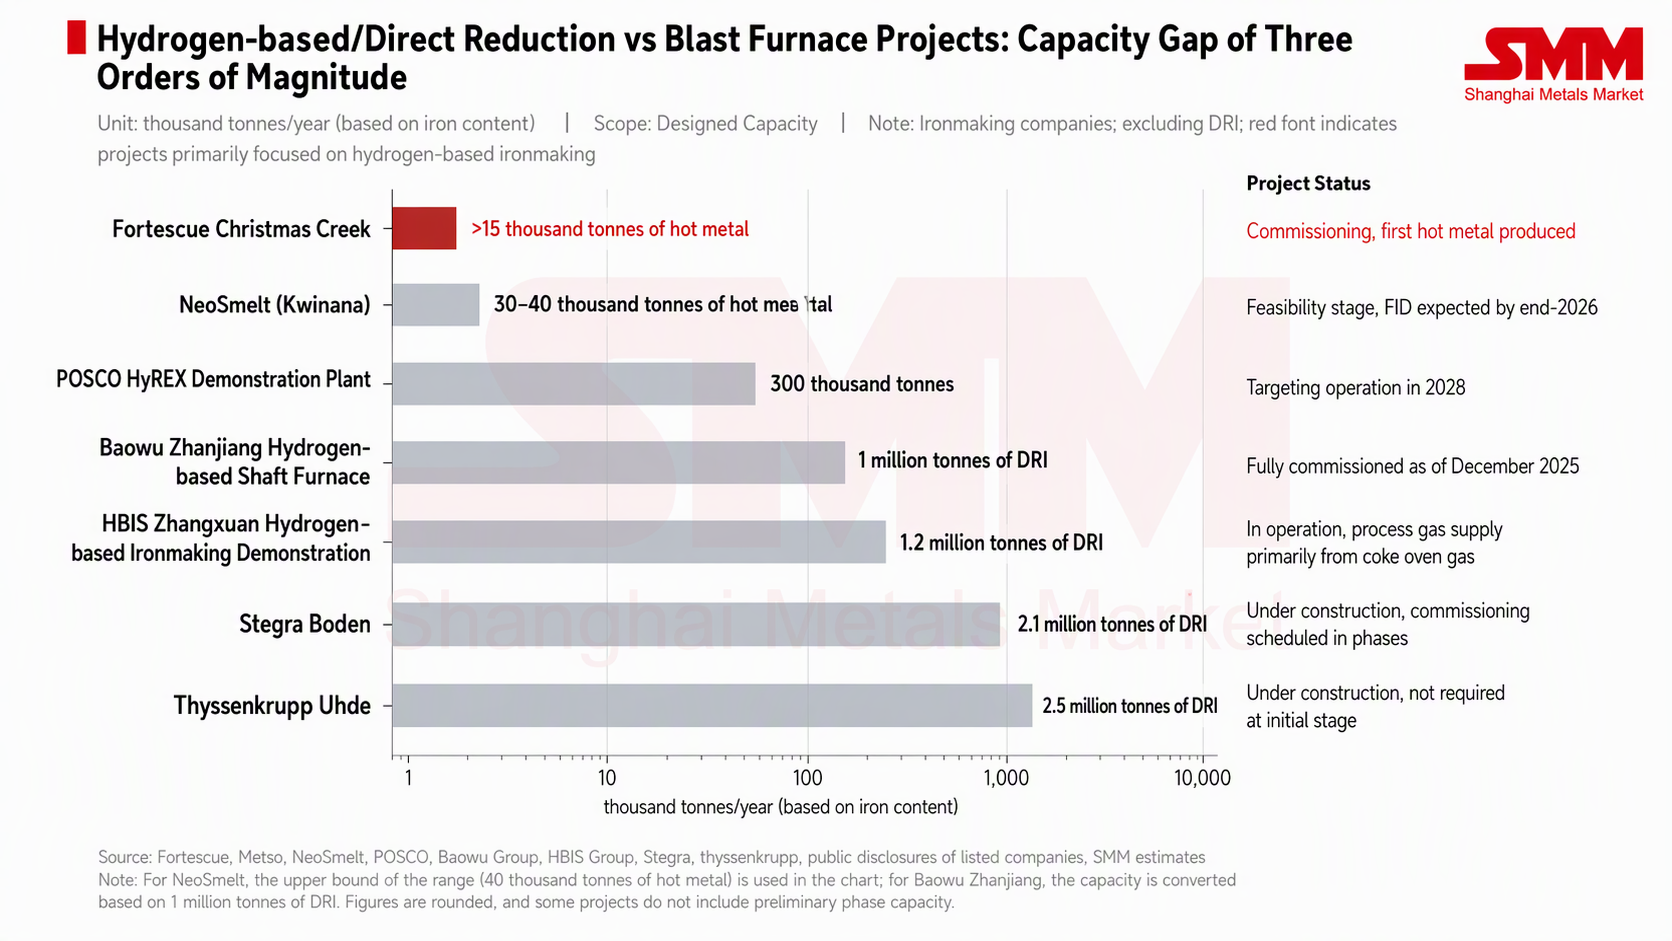
ในช่วงสามปีที่ผ่านมา มีโครงการ ESF สามโครงการที่เกี่ยวข้องโดยตรงกับแร่ Pilbara ที่ได้เริ่มดำเนินการหรือเข้าสู่ขั้นตอนการวางแผน ได้แก่ Christmas Creek ของ Fortescue, NeoSmelt ของออสเตรเลีย และ POSCO HyREX ของเกาหลีใต้ NeoSmelt ประกอบด้วย BlueScope, BHP, Rio Tinto, Mitsui และ Woodside มีแผนสร้างโรงงานนำร่อง ESF ใน Kwinana ด้วยกำลังการผลิตโลหะร้อน 30,000-40,000 ตันต่อปี โดยเริ่มแรกใช้ก๊าซธรรมชาติในการรีดักชันและเปลี่ยนเป็นไฮโดรเจนหลังการทดสอบเดินเครื่อง กลุ่มบริษัทระบุในเดือนเมษายนว่า การทดสอบเดินเครื่องของโครงการถูกเลื่อนจากปี 2028 เป็นปี 2029 โดยคาดว่าจะมีการตัดสินใจลงทุนขั้นสุดท้ายภายในสิ้นปี 2026 กระบวนการ HyREX ของ POSCO ใช้การรีดักชันด้วยไฮโดรเจนแบบฟลูอิไดซ์เบดร่วมกับ ESF สามารถใช้แร่ละเอียดได้โดยตรง และโรงงานสาธิตขนาด 300,000 ตันมีเป้าหมายทดสอบเดินเครื่องในปี 2028 BHP ลงนาม MOU กับ POSCO ในเดือนพฤศจิกายน 2025 เพื่อทดลองใช้แร่ Pilbara ที่โรงงานสาธิต
ในแง่ของขนาด โครงการทั้งสองของ China Baowu และ HBIS ต่างก็มีกำลังการผลิตระดับล้านตัน ตามข้อมูลของ China Baowu สายการผลิตเหล็กกล้าใกล้ศูนย์คาร์บอนที่จ้านเจียงได้เชื่อมต่อครบวงจรในเดือนธันวาคม 2025 โดยใช้เทคโนโลยีรีดักชันด้วยไฮโดรเจน-การถลุงด้วยไฟฟ้า ซึ่งลดการปล่อยคาร์บอนลง 50%-80% เมื่อเทียบกับกระบวนการทั่วไป อย่างไรก็ตาม Baowu ยังไม่ได้ยืนยันต่อสาธารณะถึงแหล่งจ่ายไฮโดรเจนสีเขียวในภายหลัง โครงการสาธิตโลหะวิทยาไฮโดรเจนจางเซวียนของ HBIS ที่มีกำลังการผลิตปีละ 1.2 ล้านตัน ใช้ก๊าซเตาอบโค้กที่อุดมด้วยไฮโดรเจนเป็นแหล่งก๊าซเริ่มต้น และระบบเตาเผาแบบเพลาได้สำรองฟังก์ชันการเปลี่ยนไปใช้ไฮโดรเจนสีเขียวไว้แล้ว
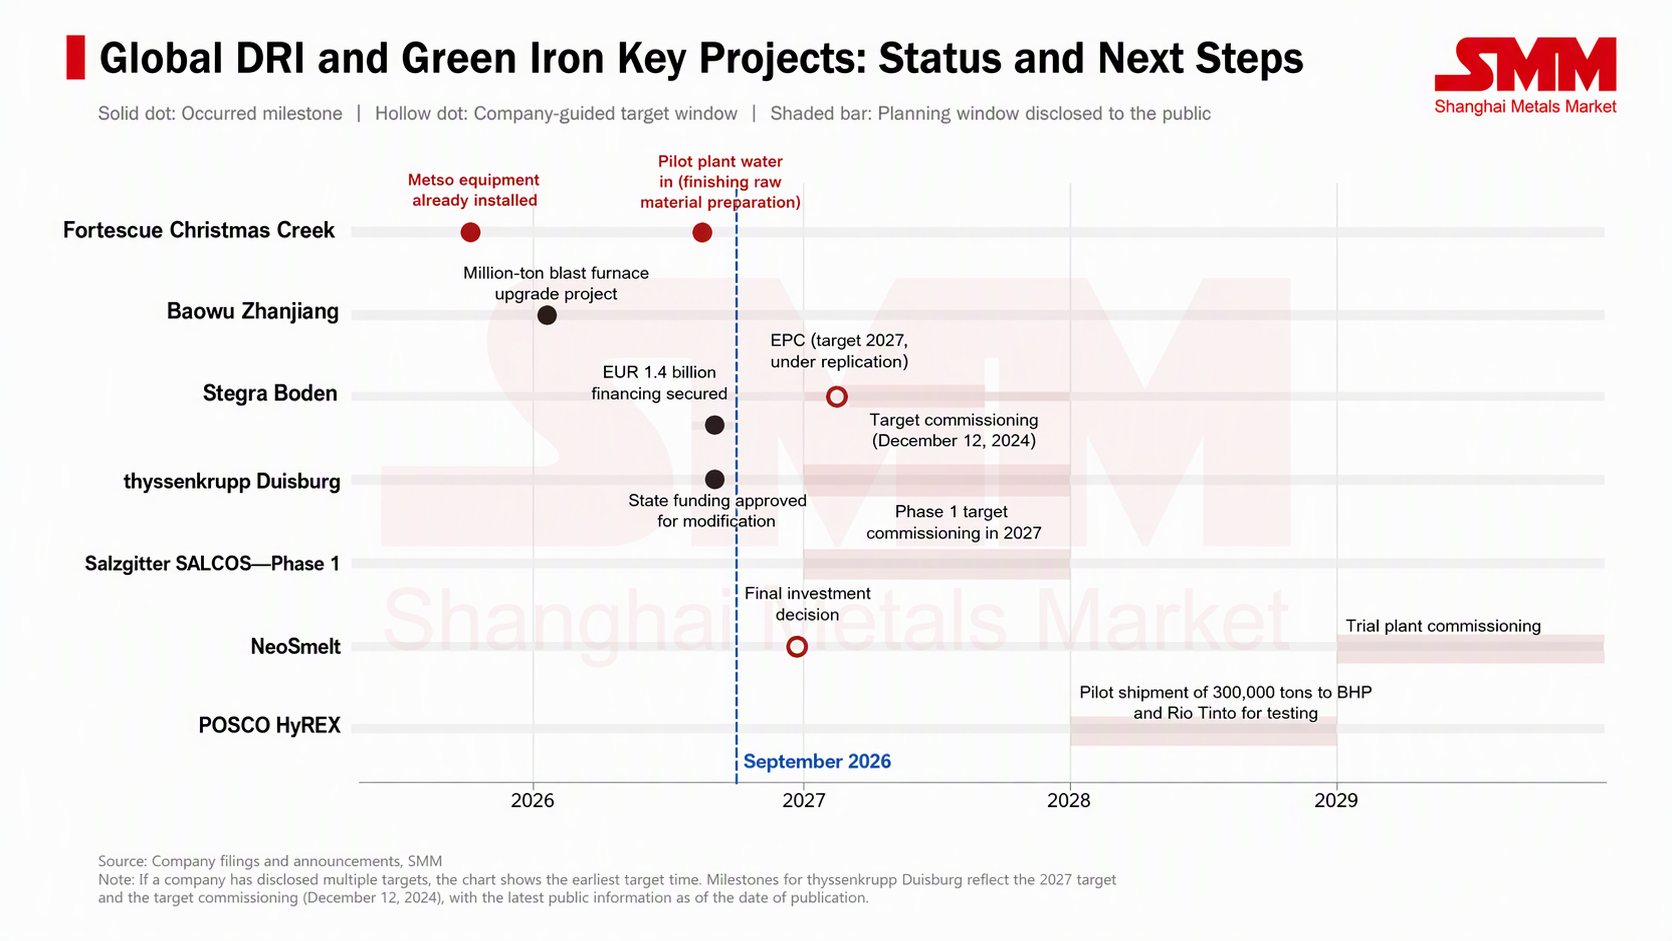
ในยุโรป ArcelorMittal, thyssenkrupp, Salzgitter และ Stegra ต่างปรับเปลี่ยนโครงการที่ใช้ไฮโดรเจนเป็นฐานในด้านความพร้อมของไฮโดรเจนหรือกำหนดการเดินเครื่อง ArcelorMittal ละทิ้งการปรับปรุงที่ใช้ไฮโดรเจนเป็นฐานที่โรงงานเบรเมินและไอเซนฮุตเทนชตัดท์ในเยอรมนีเมื่อเดือนมิถุนายน 2025 หลังจากได้รับเงินอุดหนุนไปแล้ว 1.3 พันล้านยูโร โดยบริษัทระบุว่าแม้แต่แผนเปลี่ยนผ่านไปใช้ DRI ด้วยก๊าซธรรมชาติก็ไม่สามารถแข่งขันได้ เงินทุนประมาณ 3 พันล้านยูโรสำหรับโครงการ DRI ที่ดุยส์บวร์กของ thyssenkrupp ประมาณสองในสามมาจากรัฐบาลกลางและรัฐนอร์ทไรน์-เวสต์ฟาเลีย โดยเงื่อนไขเงินทุนเดิมผูกกับการใช้ไฮโดรเจน ในเดือนสิงหาคม สหภาพยุโรปอนุมัติการเปลี่ยนแปลงกฎเงินทุน อนุญาตให้โครงการเริ่มดำเนินการโดยไม่ใช้ไฮโดรเจนในระยะแรก ขณะที่การตัดสินใจเรื่องเงินทุนที่เฉพาะเจาะจงยังรอการปรับเปลี่ยนจากรัฐบาลเยอรมนี ระยะที่ 1 ของ SALCOS ของ Salzgitter ยังคงเดินหน้าเพื่อเริ่มเดินเครื่องในปี 2027 ส่วนการตัดสินใจลงทุนระยะที่ 2 และ 3 ถูกเลื่อนออกไปเป็นปี 2028–2029 Stegra บรรลุข้อตกลงในหลักการเรื่องเงินทุน 1.4 พันล้านยูโรในเดือนเมษายน และปิดดีลในเดือนมิถุนายน แต่กำหนดการเดินเครื่องเดิมในช่วงต้นปี 2027 ยังอยู่ระหว่างการทบทวน และบริษัทเคยกล่าวว่าจะอัปเดตตารางเวลาในฤดูใบไม้ร่วง
นัยต่ออุตสาหกรรมและโครงการสำคัญที่ต้องจับตามอง
ย้อนกลับมาที่ตลาดแร่เหล็กเอง กำลังการผลิตระดับนำร่องของ Christmas Creek ที่ 1,500 ตันต่อปีจะไม่ส่งผลกระทบต่ออุปสงค์และอุปทานในระยะสั้น คุณค่าของโครงการอยู่ที่การตรวจสอบเทคโนโลยี จากมุมมองโครงสร้างระยะยาว หากเส้นทางเตาถลุงไฟฟ้าพิสูจน์ได้ว่าใช้ได้จริงในระดับเชิงพาณิชย์ ความต้องการเหล็กคาร์บอนต่ำส่วนหนึ่งที่เดิมต้องใช้วัตถุดิบเกรด DR ก็อาจใช้แร่เกรดกลางถึงต่ำจาก Pilbara แทนได้ ซึ่งจะช่วยผ่อนคลายข้อจำกัดด้านความขาดแคลนของวัตถุดิบเกรดสูงหากประสิทธิภาพการดำเนินงานที่ใช้เพียงวัตถุดิบจาก Pilbara ไม่เป็นไปตามอุดมคติ การพึ่งพาทรัพยากรเกรด DR ของการถลุงคาร์บอนต่ำจะยังคงอยู่ ซึ่งจะช่วยหนุนค่าพรีเมียมเชิงโครงสร้างของแร่เกรดสูงได้แข็งแกร่งขึ้น อย่างไรก็ตาม ภายใต้ภูมิทัศน์ปัจจุบัน ส่วนต่างราคาตามเกรดยังคงถูกขับเคลื่อนโดยกำไรของโรงงานเหล็กจีนและโครงสร้างการผสมแร่เป็นหลัก ขณะที่อุปสงค์จากการถลุงคาร์บอนต่ำเป็นตัวแปรระยะยาวซึ่งมีผลกระทบจำกัดต่อราคาในระยะใกล้
ช่วงเวลาที่ควรติดตามต่อไปแสดงอยู่ในตารางด้านล่าง