เอสเอ็มเอ็ม, 29 กันยายน:
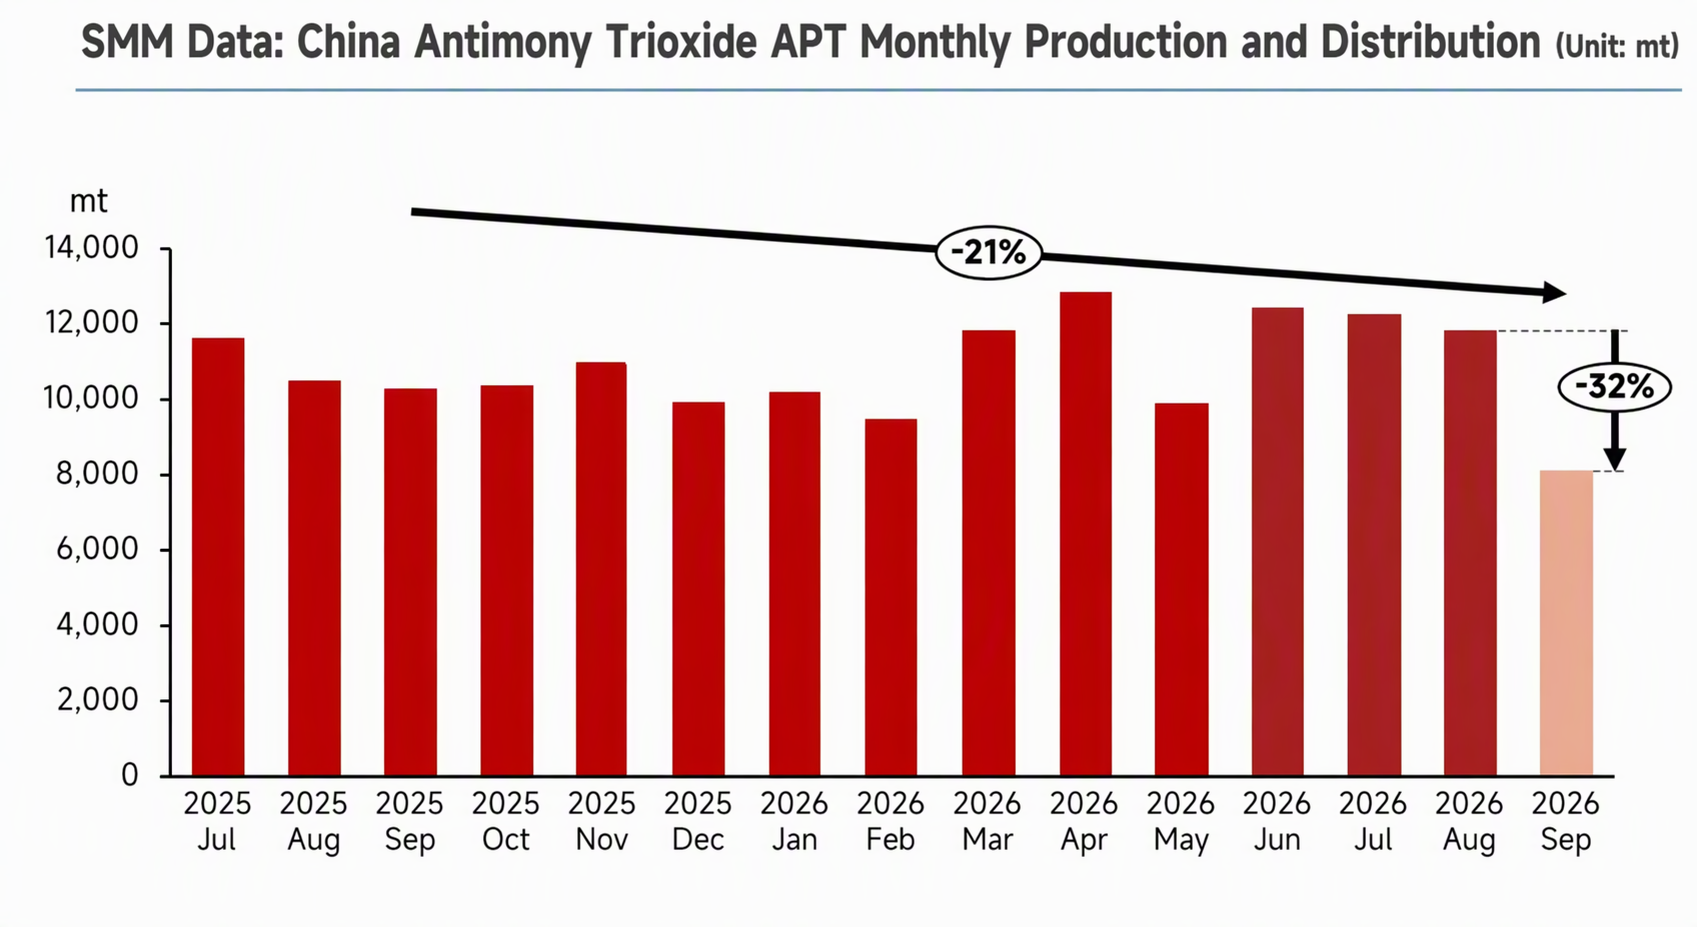
ในเดือนกันยายน 2026 ตลาด APT ของจีนแสดงให้เห็นถึงการลดกำลังการผลิตอย่างหนักและอัตราการเดินเครื่องแตะจุดต่ำสุดโดยการหดตัวด้านอุปทานลดลงสู่ระดับต่ำสุดใหม่ของช่วงนี้ ตามข้อมูลตัวอย่างจากการสำรวจของเอสเอ็มเอ็ม การผลิต APT ลดลงอย่างรวดเร็ว 32% เมื่อเทียบรายเดือนในเดือนนี้ ขณะที่อัตราการเดินเครื่องของอุตสาหกรรมร่วงลง 21.2 จุดเปอร์เซ็นต์เมื่อเทียบรายเดือนมาอยู่ที่ประมาณ 49% ซึ่งเป็นระดับต่ำสุดเป็นประวัติการณ์ ตั้งแต่เดือนมกราคมถึงกันยายน 2026 การผลิต APT รวมของจีนอยู่ที่ประมาณ 100,000 ตัน ลดลง 2% เมื่อเทียบรายปี การลดกำลังการผลิตอย่างรุนแรงในรอบนี้ไม่ใช่การปรับเปลี่ยนเล็กน้อยของแต่ละบริษัท แต่เป็นการผสมผสานกันทั่วทั้งอุตสาหกรรมระหว่างการลดภาระการผลิตและการหยุดการผลิต โรงถลุงชั้นนำในพื้นที่การผลิตหลักของมณฑลเจียงซีมุ่งเน้นการปรับปรุงเทคโนโลยีและการบำรุงรักษา ขณะที่โรงถลุงขนาดกลางและขนาดเล็กหยุดเตาเชิงรุกและจำกัดการผลิตเนื่องจากแรงกดดันด้านการดำเนินงาน
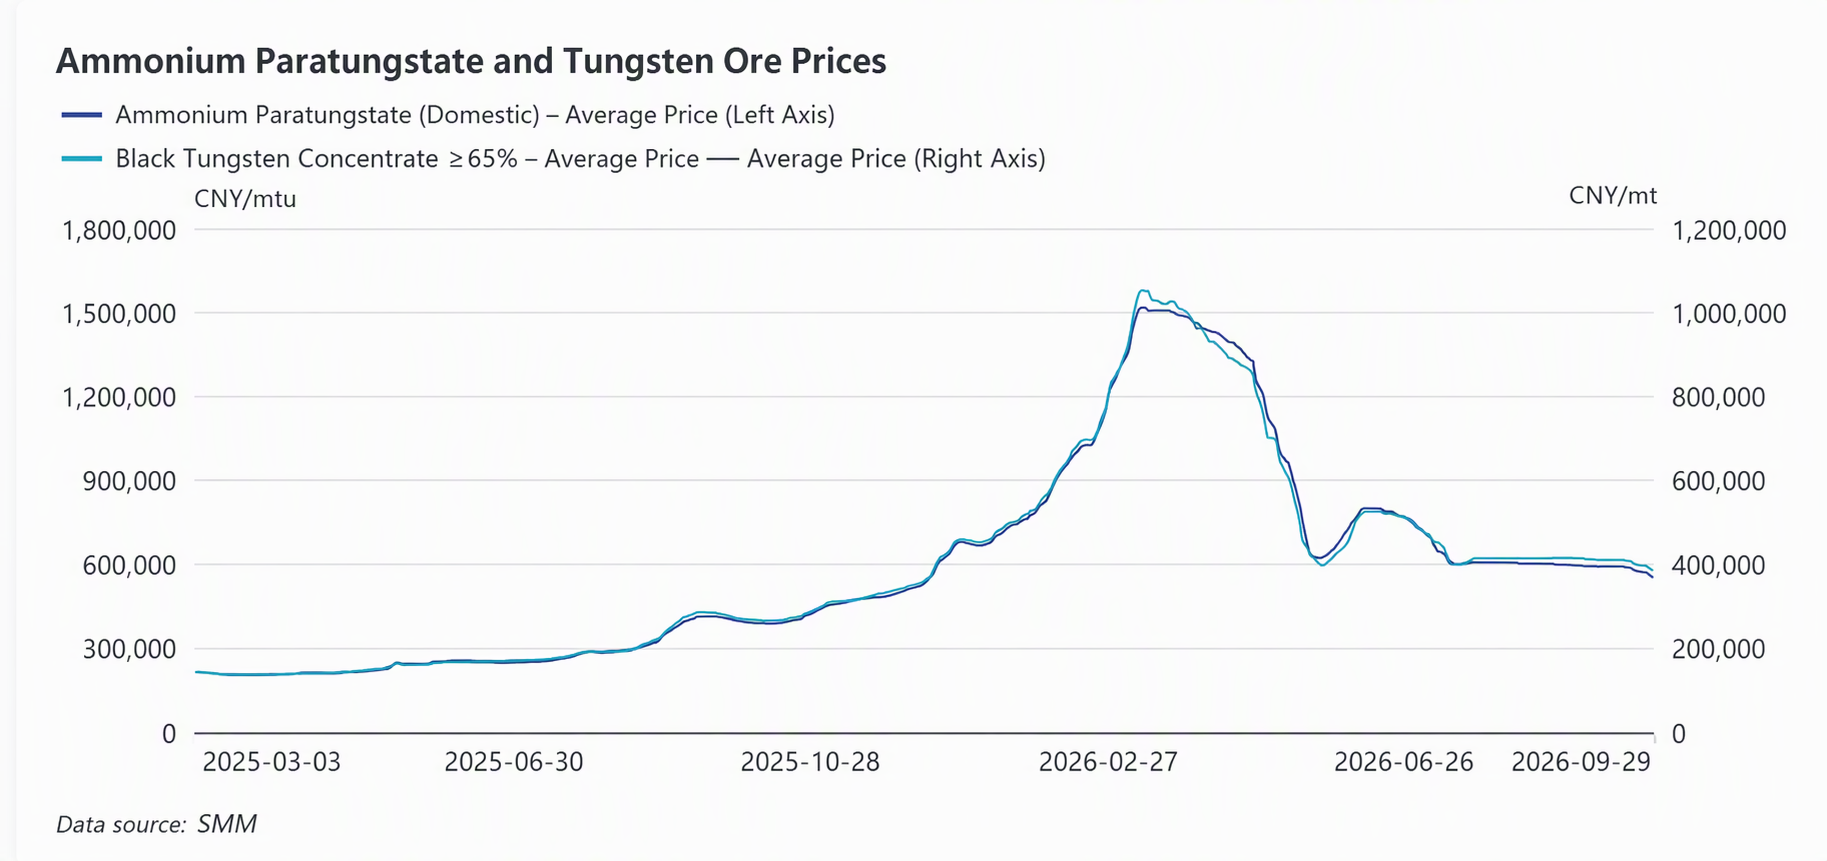
ในเดือนกันยายน ราคาวัตถุดิบหัวแร่ทังสเตนยังคงอ่อนตัว โดยผู้ขายมักขายในราคาส่วนลดเพื่อเปลี่ยนเป็นเงินสด อย่างไรก็ตาม ต้นทุนวัตถุดิบยังคงกลับหัวอย่างมีนัยสำคัญเมื่อเทียบกับราคาขาย APT ทำให้โรงถลุงอยู่ในภาวะขาดทุนอย่างต่อเนื่อง เพื่อหลีกเลี่ยงความเสี่ยงจากการด้อยค่าของสินค้าคงคลังจากราคาที่ลดลงและบรรเทาแรงกดดันด้านกระแสเงินสด บริษัทต่างๆ จึงริเริ่มลดการจัดซื้อวัตถุดิบและลดภาระการผลิตโดยทั่วไป ละทิ้งรูปแบบการดำเนินงานเดิมที่เดินเครื่องเต็มกำลังเพื่อเพิ่มปริมาณโดยสิ้นเชิง ส่งผลให้ความต้องการใช้หัวแร่ทังสเตนขั้นปลายต้นน้ำอ่อนตัวลงตามไปด้วย ธุรกรรมฝั่งเหมืองซบเซา และบรรยากาศการผลิตและการซื้อขายโดยรวมตลอดห่วงโซ่อุตสาหกรรมต้นน้ำถึงปลายน้ำยังคงหดหู่
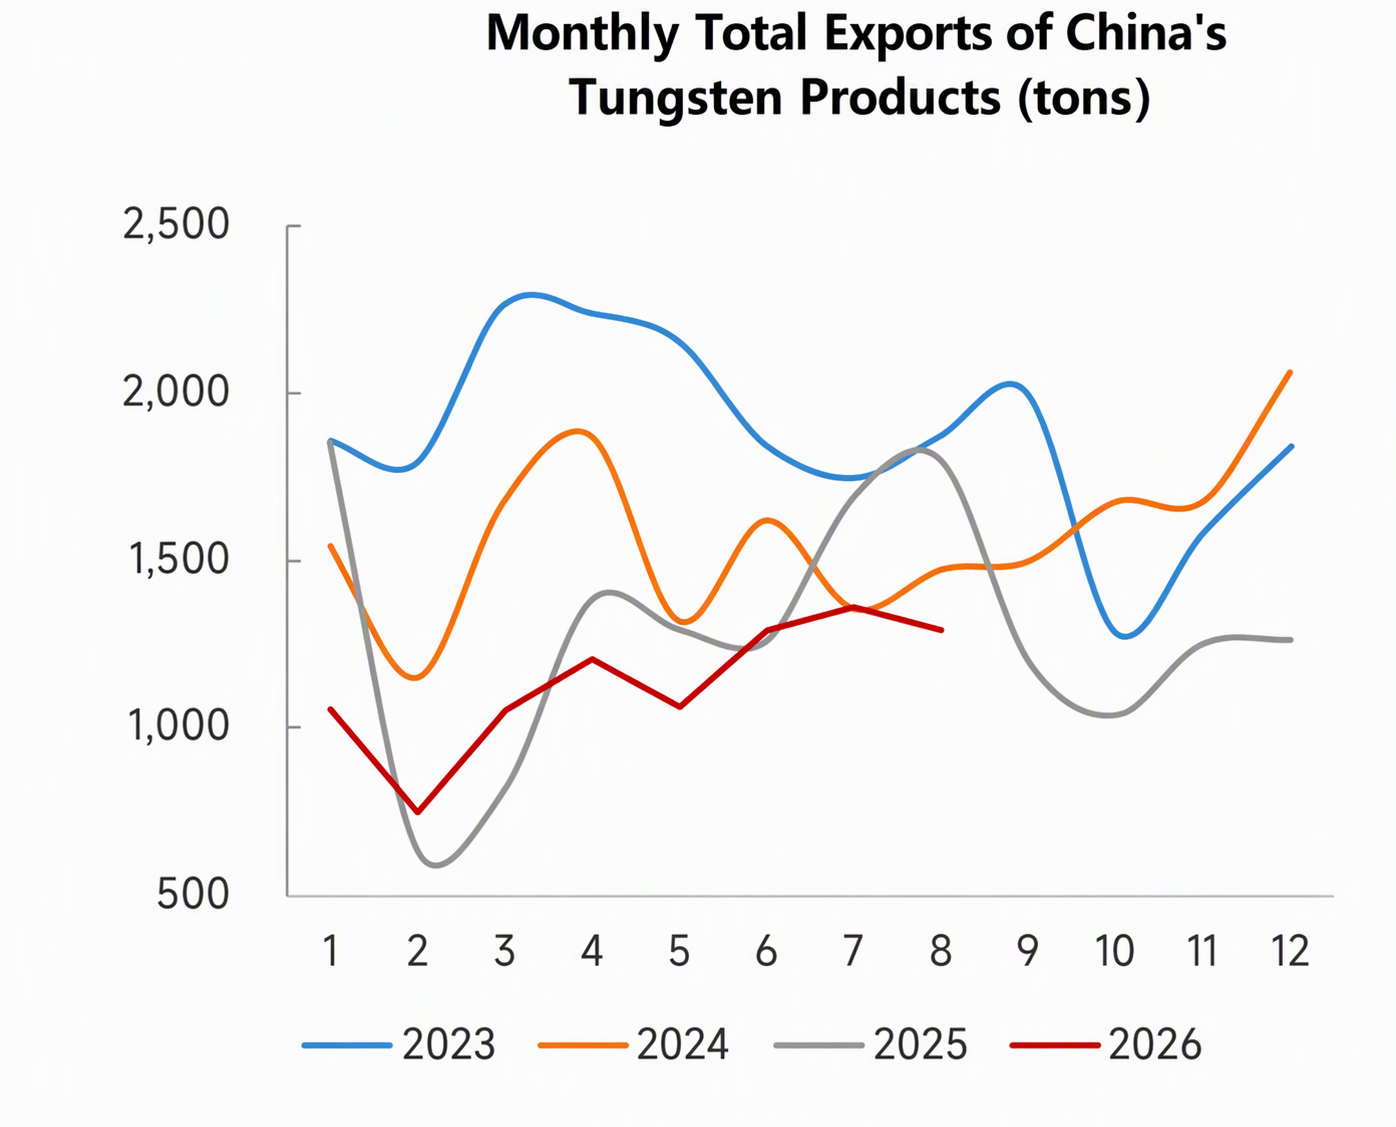
สิ่งที่สอดคล้องกับการหดตัวอย่างรุนแรงด้านอุปทานคือความต้องการขั้นปลายที่อ่อนแออย่างต่อเนื่อง ซึ่งทำลายความคาดหวัง "ฤดูพีคเดือนกันยายน" แบบดั้งเดิมอย่างสิ้นเชิง และสร้างรูปแบบตลาดที่อุปสงค์และอุปทานอ่อนแอทั้งคู่อุตสาหกรรมซีเมนต์คาร์ไบด์และเครื่องมือตัด ซึ่งเป็นภาคปลายน้ำหลักของ APT ได้รับผลกระทบจากการฟื้นตัวของภาคการผลิตที่ซบเซา โดยคำสั่งซื้อขั้นปลายไม่เพียงพอ บริษัทต่างๆ ยังคงใช้รูปแบบการดำเนินงานสินค้าคงคลังต่ำตลอดมา โดยจัดซื้อแบบทันเวลาตามความจำเป็นโดยไม่มีการกักตุนสินค้าก่อนวันหยุด ขณะเดียวกัน ภาคลวดทังสเตนสำหรับโฟโตวอลตาอิก ซึ่งเคยกระตุ้นการเติบโตของอุปสงค์ในอุตสาหกรรม กลับเห็นผลประโยชน์ด้านอุปสงค์จางหายไปอย่างรวดเร็ว เนื่องจากคลื่นการลดกำลังการผลิตของอุตสาหกรรมเวเฟอร์ซิลิคอนยังคงดำเนินต่อไป ซึ่งยิ่งบีบอัดพื้นที่อุปสงค์โดยรวมของ APT ลงไปอีกในงานซีเมนต์คาร์ไบด์แบบดั้งเดิม ภาคการใช้งานปลายทางบางส่วนกำลังถูกแทนที่ด้วยวัสดุเซอร์เมต ท่ามกลางราคาทังสเตนที่สูง อุตสาหกรรมงานกัดเฉือนกำลังมองหาการลดต้นทุนและเพิ่มประสิทธิภาพผ่านหลายวิธี เช่น การเจียรเครื่องมือและการปรับโครงสร้างผลิตภัณฑ์เครื่องมือเพื่อลดการใช้ทังสเตน ขณะเดียวกัน ตลาดส่งออกเครื่องมือตัดในประเทศไม่เติบโตในช่วงมกราคม-สิงหาคมปีนี้ และอัตราการทดแทนเครื่องมือตัดในประเทศที่เพิ่มขึ้นยังอยู่ในช่วงเปลี่ยนผ่าน การส่งออกผลิตภัณฑ์ถลุงทังสเตนและเครื่องมือตัดที่ลดลงยังสะท้อนกลับมาสู่ความต้องการทังสเตนในประเทศที่อ่อนแอลงด้วย ในช่วงปลายเดือนกันยายน ความรู้สึกเฝ้ารอของตลาดที่เร่งซื้อเมื่อราคาพุ่งขึ้นต่อเนื่องและชะลอซื้อเมื่อราคาอ่อนตัว ประกอบกับบรรยากาศการซื้อขายที่เงียบเหงาอย่างยิ่งก่อนวันหยุดเทศกาลไหว้พระจันทร์และวันชาติ ส่งผลให้สภาพคล่องในตลาดสปอตย่ำแย่อย่างมาก ธุรกรรมในตลาดตลอดทั้งเดือนโดยพื้นฐานแล้วได้รับการค้ำจุนจากสัญญาระยะยาวปกติ
ความไม่สมดุลระหว่างอุปสงค์และอุปทานและความไม่สมดุลเชิงพื้นฐานในอุตสาหกรรมกดดันราคา APT ให้ปรับตัวลงอย่างต่อเนื่องตลอดเดือนกันยายน ซึ่งตอกย้ำความขัดแย้งหลักของภาคส่วนนี้ ราคาเสนอ APT ยังคงลดลงต่อเนื่องในเดือนนี้ โดยผู้เล่นระดับบนรักษาราคาสัญญาระยะยาวไว้ที่ 600,000 หยวนต่อตันในช่วงครึ่งแรก ก่อนจะปรับลดลงเหลือ 580,000-560,000 หยวนต่อตันในช่วงครึ่งหลัง เมื่อถึงสิ้นเดือน ราคาซื้อขายสปอตปรับตัวลงมาอยู่ในช่วง 540,000-560,000 หยวนต่อตัน โดยดีลจริงส่วนใหญ่อยู่ใกล้ขอบล่างของช่วง และช่องว่างการต่อรองในตลาดยังคงกว้างขึ้น การผลิต APT รายเดือนของจีนเฉลี่ยอยู่ที่ 11,000 ตันในช่วงเดือนมิถุนายนถึงสิงหาคม แต่ตลาดสปอตยังคงซบเซาตลอดช่วงเวลาดังกล่าว ทำให้อุตสาหกรรมอยู่ในภาวะสะสมสต็อกแบบไม่ตั้งใจ สต็อกสินค้าสำเร็จรูปที่สูงประกอบกับต้นทุนที่สูงจากสต็อกที่สะสมไว้ก่อนหน้า ผลักดันให้อุตสาหกรรม APT เข้าสู่ภาวะตึงตัวด้านกระแสเงินสด บังคับให้บางองค์กรจำนำสินค้าเพื่อปรับปรุงการหมุนเวียนเงินสด ฤดูความต้องการสูงสุดในเดือนกันยายนไม่เกิดขึ้นจริง โดยปริมาณสัญญาระยะยาวหดตัวลง และองค์กรต่างๆ มุ่งเน้นการลดการผลิตและระบายสต็อก
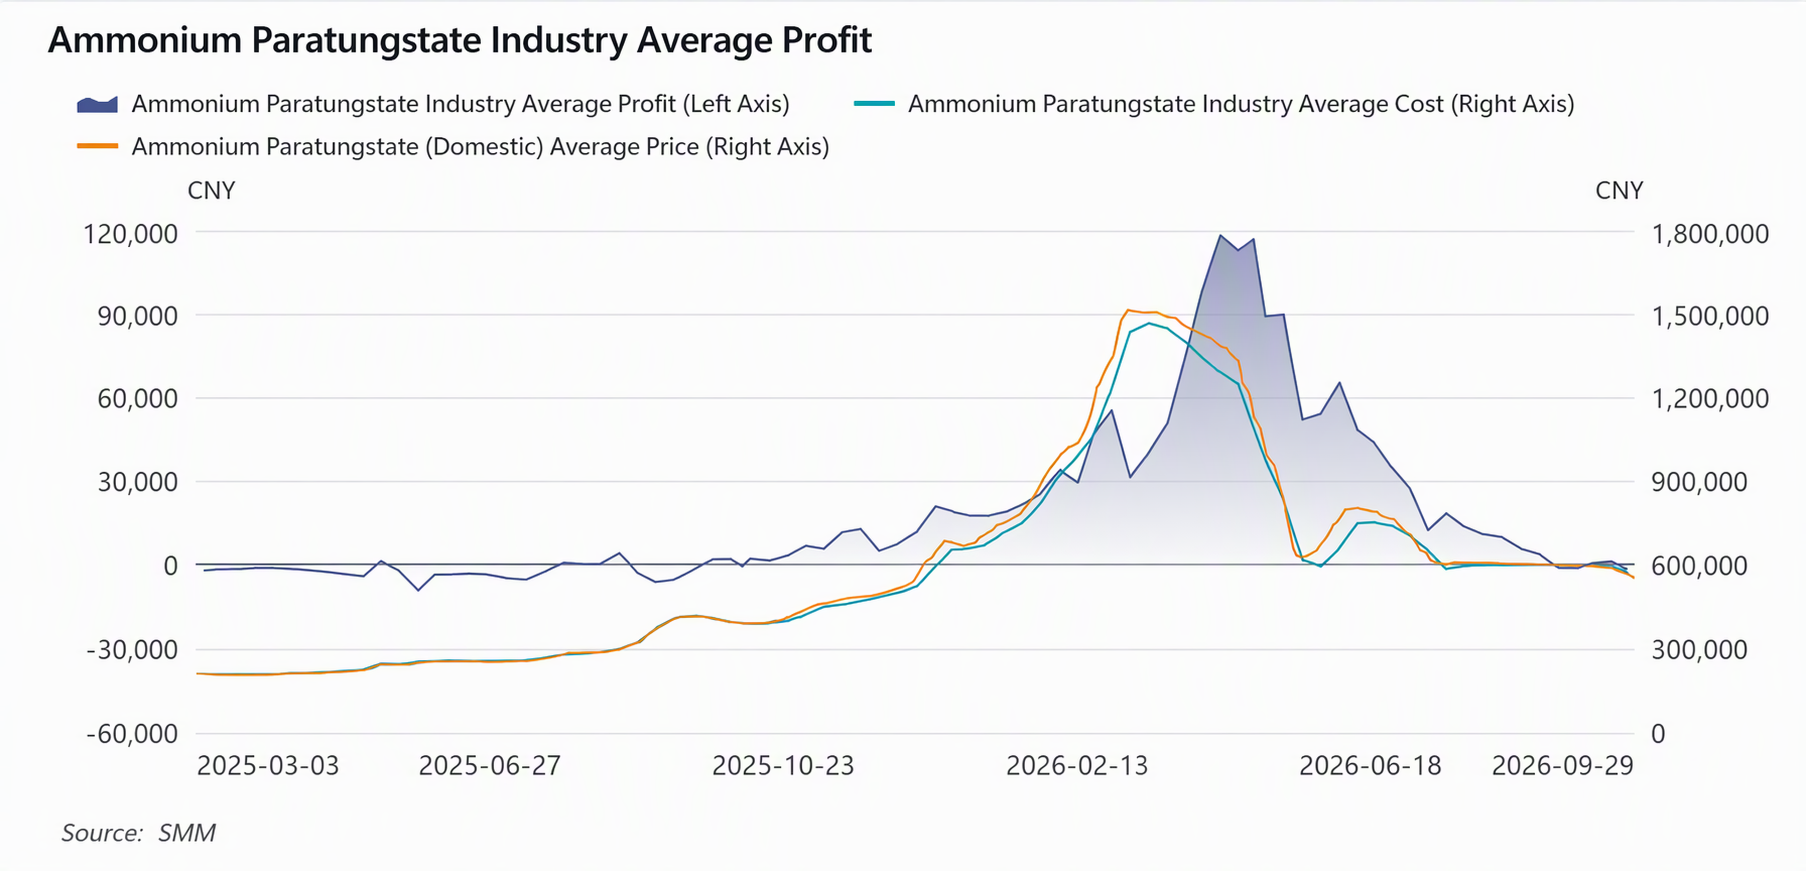
เมื่อมองไปข้างหน้าในระยะใกล้ ตลาด APT มีแนวโน้มที่จะยังคงปรับฐานในทิศทางอ่อนแอ และการฟื้นตัวใดๆ ยังคงขึ้นอยู่กับการดีดกลับของความต้องการปลายทาง ด้านอุปทานในปัจจุบันมีช่องว่างให้หดตัวลงอย่างมีนัยสำคัญอีกเพียงเล็กน้อย เนื่องจากอัตราการเดินเครื่องที่ต่ำมากเป็นพิเศษเป็นฐานรองรับราคาตามธรรมชาติ จำกัดความเสี่ยงที่ราคาจะร่วงลงอย่างรุนแรง แต่ราคายังขาดแรงขับเคลื่อนหลักในการดีดกลับในขณะเดียวกัน การลดลงอย่างเข้มข้นของปริมาณการถลุงทังสเตน เมื่อสืบย้อนไปยังต้นน้ำ จะนำไปสู่การสะสมของสินแร่และสินค้าคงคลัง แม้ว่าโควตาการทำเหมืองทังสเตนรวมของจีนในปี 2026 จะยังคงลดลงเมื่อเทียบรายปี แต่การเสริมจากทรัพยากรเศษทังสเตนในประเทศประกอบกับการนำเข้าที่เพิ่มขึ้นอย่างมาก ได้ชดเชยส่วนที่ขาดหายไปจากเหมืองในประเทศอย่างมีประสิทธิภาพ ศูนย์กลางราคาหัวแร่ทังสเตนได้ปรับตัวลงมาอยู่ที่ 370,000 หยวนต่อตันมาตรฐาน (อิงตาม WO3 65%) แต่กำไรของเหมืองยังคงมีอยู่มาก เนื่องจากเหมืองยังคงมีโควตาการสกัดที่เหลืออยู่ในไตรมาส 4 ความเป็นไปได้ที่เหมืองจะลดกำลังการผลิตโดยสมัครใจจึงต่ำ อย่างไรก็ตาม อัตราการเดินเครื่องของโรงถลุง APT ไม่น่าจะฟื้นตัวอย่างรวดเร็วสู่ระดับสูงในระยะสั้น และเหมืองอาจยังเผชิญแรงกดดันด้านการขาย ซึ่งจำกัดความคาดหวังต่อการเพิ่มขึ้นของราคาวัตถุดิบ จุดยึดสำคัญสำหรับแนวโน้มตลาดในอนาคตจะอยู่ที่ความเข้มข้นของการเติมสต็อกของคาร์ไบด์ซีเมนต์ปลายน้ำและคำสั่งส่งออกทังสเตนในไตรมาส 4 ประกอบกับราคาสัญญาระยะยาวจากผู้เล่นทังสเตนระดับแนวหน้า จังหวะการกลับมาผลิตของโรงงานที่หยุดเดินเครื่อง การเปลี่ยนแปลงของการรีไซเคิลเศษทังสเตนในฐานะแหล่งอุปทานทางเลือก และทิศทางนโยบาย ซึ่งจะเป็นปัจจัยสำคัญที่กำหนดแนวโน้มตลาดเช่นกัน