ตลาดได้จับตาช่วงเที่ยงวันตามเวลาปักกิ่งของวันที่ 29 กันยายนว่าเป็นจุดตรวจสอบสำคัญสำหรับความเป็นไปได้ที่สหรัฐฯ จะเรียกเก็บภาษีนำเข้าทองแดงบริสุทธิ์ วันที่ดังกล่าวมาจากรายงานอัปเดตตลาดทองแดงที่กระทรวงพาณิชย์สหรัฐฯ ยื่นเมื่อวันที่ 30 มิถุนายน หากใช้กรอบเวลา 90 วันตามมาตรา 232 หน้าต่างการตัดสินใจของประธานาธิบดีจะสิ้นสุดในวันที่ 28 กันยายนตามเวลาสหรัฐฯ
อย่างไรก็ตาม รายงานอัปเดตดังกล่าวเป็นข้อกำหนดภายใต้ประกาศภาษีทองแดงฉบับเดิม และไม่ได้ถูกระบุอย่างชัดเจนว่าเป็นรายงานการสอบสวนอย่างเป็นทางการฉบับใหม่ตามมาตรา 232 คำชี้แจงเป็นลายลักษณ์อักษรของประธานาธิบดีอาจเผยแพร่หลังการตัดสินใจแล้วก็ได้ การไม่มีประกาศภายในเที่ยงวันจึงไม่ควรตีความว่าเป็นการยืนยันว่าข้อเสนอภาษีถูกยกเลิก
ก่อนหน้านี้สหรัฐฯ เคยพิจารณาภาษีนำเข้าทองแดงบริสุทธิ์ 15% ในปี 2027 และเพิ่มเป็น 30% ในปี 2028 หากทำเนียบขาวยังคงกำหนดการภาษีแบบขั้นบันไดนี้ไว้โดยยังไม่สรุปรายละเอียด ความเสี่ยงเชิงนโยบายเพียงอย่างเดียวก็อาจดึงทองแดงทั่วโลกเข้าสู่สหรัฐฯ ต่อไปจนถึงปี 2027
เทรดเดอร์ที่ต้องการทำกำไรจากส่วนต่างราคาระหว่าง COMEX และ LME ในอนาคตจะยังคงเคลื่อนย้ายแคโทดเข้าสู่คลังสินค้าของตลาดแลกเปลี่ยนในสหรัฐฯ คลังสินค้าทัณฑ์บน และคลังสินค้าเชิงพาณิชย์ ซึ่งจะทำให้สหรัฐฯ สะสมสต็อกทองแดงจำนวนมากได้โดยไม่ต้องใช้เงินภาครัฐโดยตรง เทรดเดอร์เอกชนจะรับภาระต้นทุนการจัดซื้อ การจัดหาเงินทุน และการจัดเก็บเอง โดยนัยแล้ว การคาดการณ์ภาษีอาจเปลี่ยนทองแดงที่เอกชนถือครองให้กลายเป็นคลังสำรองเชิงยุทธศาสตร์โดยพฤตินัย
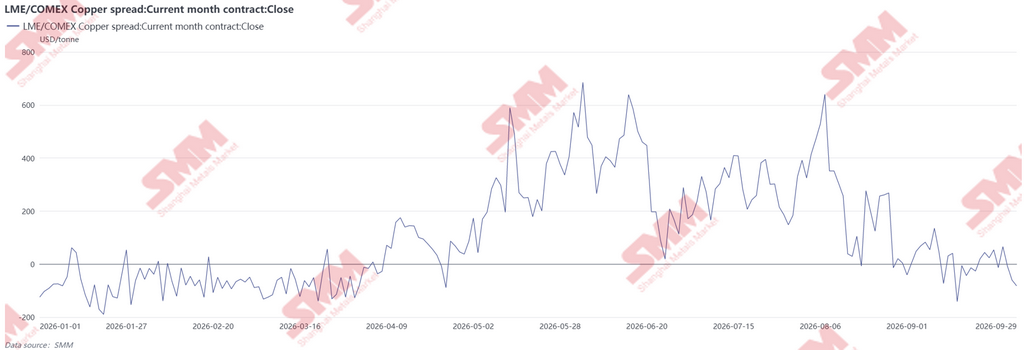
อย่างไรก็ตาม ในขณะนี้โครงสร้างตลาดบ่งชี้ว่าแรงดึงดูดในระยะใกล้กำลังอ่อนลง COMEX ยังคงอยู่ในภาวะคอนแทงโก ซึ่งสอดคล้องกับอุปทานในสหรัฐฯ ที่มีเพียงพอในระยะใกล้ ขณะที่ทองแดง LME ยังอยู่ในภาวะแบ็กเวอร์เดชัน ซึ่งบ่งชี้ว่าอุปทานพร้อมส่งมอบในภูมิภาคอื่นตึงตัวกว่า ส่วนต่างราคาระหว่างตลาดหดตัวลงอย่างต่อเนื่องตั้งแต่ปลายเดือนสิงหาคม สัญญา COMEX เดือนตุลาคม 2026 ซื้อขายต่ำกว่าทองแดง LME สามเดือนอยู่ 46.94 ดอลลาร์สหรัฐต่อตัน ขณะที่สัญญาเดือนพฤศจิกายน 2026 มีพรีเมียมเพียง 38.99 ดอลลาร์สหรัฐต่อตัน ส่วนต่างทั้งสองระดับไม่เพียงพอที่จะครอบคลุมต้นทุนค่าขนส่ง การจัดหาเงินทุน การจัดเก็บ และค่าส่งมอบผ่านตลาดแลกเปลี่ยน ซึ่งเท่ากับปิดหน้าต่างอาร์บิทราจสำหรับการขนส่งทองแดงเข้าสู่สหรัฐฯ เพิ่มเติม หากตลาดได้รับสัญญาณที่ชัดเจนว่าภาษีใกล้จะประกาศใช้ พรีเมียมของสัญญา COMEX ระยะยาวน่าจะขยายตัวอย่างรวดเร็ว แต่สิ่งนั้นยังไม่เกิดขึ้น โครงสร้างส่วนต่างราคาในปัจจุบันชี้ว่าแรงดึงดูดทองแดงทั่วโลกเข้าสู่สหรัฐฯ กำลังสูญเสียโมเมนตัม และเทรดเดอร์ยังไม่เชื่อมั่นในความสำคัญของเส้นตายปลายเดือนกันยายน
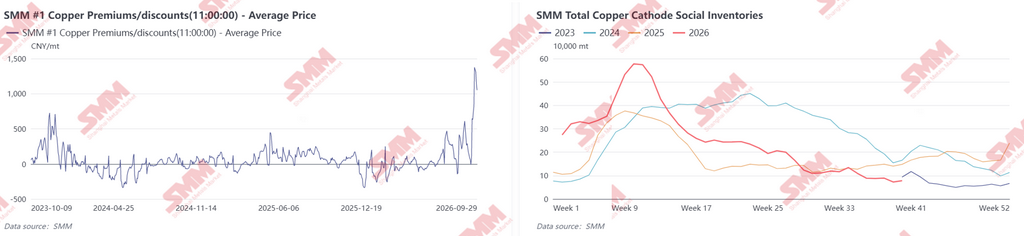
ความไม่สมดุลเชิงภูมิภาคที่เกิดขึ้นนั้นเห็นได้ชัดแล้วในตลาดทางกายภาพของจีน พรีเมียมแคโทดทองแดง SMM #1 ล่าสุดพุ่งขึ้นใกล้แตะระดับ 205 ดอลลาร์สหรัฐต่อตัน (1,400 หยวนต่อตัน) ซึ่งเป็นระดับสูงสุดนับตั้งแต่เดือนตุลาคม 2023 การปรับตัวขึ้นนี้ไม่อาจอธิบายได้ด้วยการบริโภคที่แข็งแกร่งขึ้นเพียงอย่างเดียว การคาดการณ์ภาษีมาตรา 232 ได้เปลี่ยนทิศทางทองแดงไปยังสหรัฐฯ ทำให้สต็อก LME ในเอเชียลดลง และจำกัดปริมาณแคโทดนำเข้าที่จีนจะได้รับ อุปทานในประเทศจึงตึงตัวขึ้นตามมา โดยสต็อกสังคมที่ SMM ติดตามลดลงสู่ระดับต่ำสุดในรอบหลายปีที่ 78,300 ตัน วัตถุดิบทองแดงรีไซเคิลที่ซื้อขายได้ก็ขาดแคลนเช่นกัน ทำให้ความสามารถในการทดแทนทองแดงบริสุทธิ์ลดลง ขณะเดียวกัน ผู้ผลิตผลิตภัณฑ์ทองแดงของจีนเร่งจัดซื้อและสะสมสต็อกก่อนช่วงเทศกาลไหว้พระจันทร์และวันชาติ การเปลี่ยนทิศทางทองแดงทั่วโลกไปยังสหรัฐฯ เป็นแรงหนุนพื้นฐานให้พรีเมียมสปอตสูงขึ้น ขณะที่การซื้อก่อนวันหยุดเป็นตัวเร่งในทันที
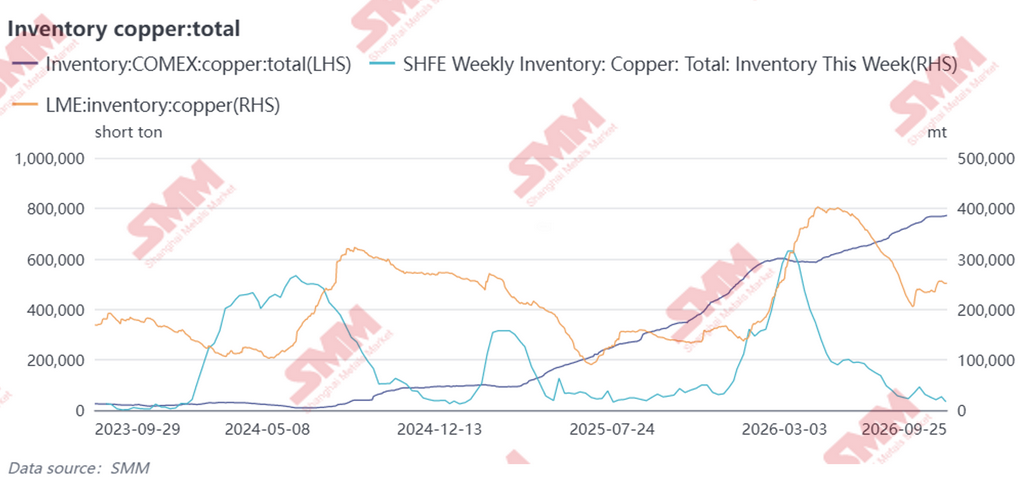
การเคลื่อนไหวของสต็อกสะท้อนขนาดของการเปลี่ยนแปลง ระหว่างเดือนกันยายน 2025 ถึงกันยายน 2026 สต็อกทองแดง COMEX เพิ่มขึ้นจากประมาณ 320,000 ชอร์ตตันเป็นเกือบ 770,000 ชอร์ตตัน เพิ่มขึ้นมากกว่าสองเท่าภายในหนึ่งปี ในช่วงเวลาเดียวกัน สต็อก LME ลดลงจากจุดสูงสุดชั่วคราวประมาณ 400,000 ตันในเดือนเมษายน 2026 เหลือประมาณ 250,000 ตัน สต็อก SHFE ลดลงรุนแรงยิ่งกว่า จาก 359,100 ตัน ณ สิ้นเดือนมีนาคม เหลือ 47,100 ตันในวันที่ 24 กันยายน ทิศทางชัดเจน การคาดการณ์ภาษีและพรีเมียม COMEX ที่สูงขึ้นก่อนหน้านี้ดึงแคโทดจากอเมริกาใต้ แอฟริกา และภูมิภาคผู้ผลิตอื่นๆ เข้าสู่สหรัฐฯ ทำให้อุปทานที่เหลือในที่อื่นลดลง การสะสมสต็อกต่อเนื่องในสหรัฐฯ ประกอบกับการลดสต็อกอย่างต่อเนื่องทั่วจีนและตลาดเอเชียในวงกว้าง เป็นแรงขับเคลื่อนหลักของการพุ่งขึ้นของพรีเมียมสปอตจีนเมื่อเร็วๆ นี้
สำหรับตลาดทองแดงโลก การเลื่อนการตัดสินใจภาษีขั้นสุดท้ายอาจยืดเยื้อความไม่สมดุลเชิงภูมิภาคแทนที่จะคลี่คลาย แม้ว่าการขนส่งเข้าสู่สหรัฐฯ เพิ่มเติมจะชะลอลงแล้ว แต่ทองแดงที่สะสมอยู่ที่นั่นแล้วไม่น่าจะกลับออกมาอย่างรวดเร็ว เนื่องจากต้นทุนการจัดหาเงินทุน การจัดการ และการส่งออกซ้ำ จนกว่าทำเนียบขาวจะถอยห่างจากภาษีทองแดงบริสุทธิ์อย่างชัดเจน ความไม่แน่นอนเชิงนโยบายจะยังคงตรึงสต็อกเหล่านั้นไว้ในสหรัฐฯ และรักษาโอกาสที่กระแสไหลเข้าจะกลับมาอีกครั้งหากพรีเมียมล่วงหน้า COMEX ขยายกว้างขึ้นอีกซึ่งจะยิ่งทำให้อุปทานที่มีอยู่นอกสหรัฐฯ ตึงตัวมากขึ้น และยังคงช่วยหนุนราคาทองแดงทั่วโลก
การแปลงสกุลเงินอ้างอิงอัตรากลางของ CFETS ณ วันที่ 29 กันยายน 2026: 1 ดอลลาร์สหรัฐ = 6.8166 หยวน